
Taille et part du marché de la préparation au déploiement des réseaux ouverts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.36 Milliards de dollars |
| Taille du Marché (2031) | 16.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 21.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la préparation au déploiement des réseaux ouverts par Mordor Intelligence
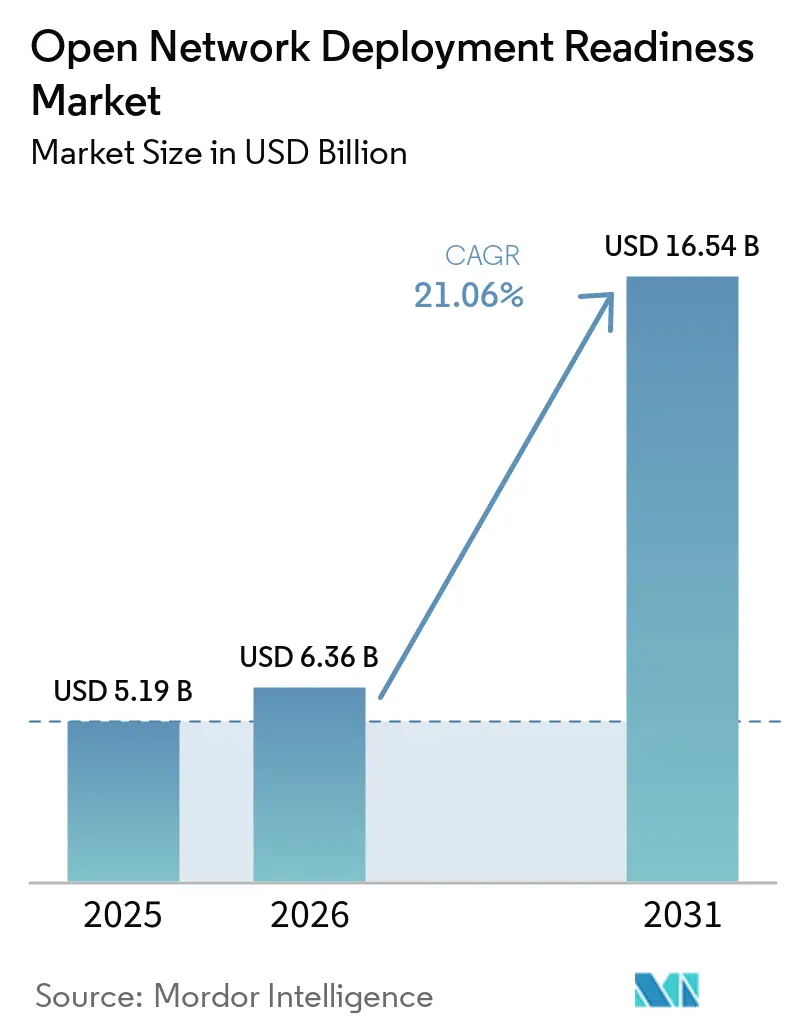
La taille du marché de la préparation au déploiement des réseaux ouverts devrait croître de 5,19 milliards USD en 2025 à 6,36 milliards USD en 2026 et devrait atteindre 16,54 milliards USD d'ici 2031, à un CAGR de 21,06 % sur la période 2026-2031. Cette croissance reflète le passage des opérateurs des travaux de preuve de concept vers des contrats attribués et des programmes de modernisation des réseaux plus larges. Les réseaux radio désagrégés, les logiciels natifs du cloud et les spécifications de l'O-RAN Alliance modifient la façon dont les opérateurs procèdent aux achats d'infrastructures radio. Les programmes gouvernementaux qui cherchent à diversifier et à sécuriser les chaînes d'approvisionnement en télécommunications soutiennent également les tests, la certification et la commercialisation des fournisseurs. Les contrôleurs RAN basés sur l'IA créent une opportunité supplémentaire car ils permettent un contrôle automatisé du réseau dans des environnements programmables. Le marché de la préparation au déploiement des réseaux ouverts est également confronté à une adoption plus lente là où les opérateurs doivent prouver l'interopérabilité, les performances et les coûts du cycle de vie auprès de plusieurs fournisseurs.
Principaux enseignements du rapport
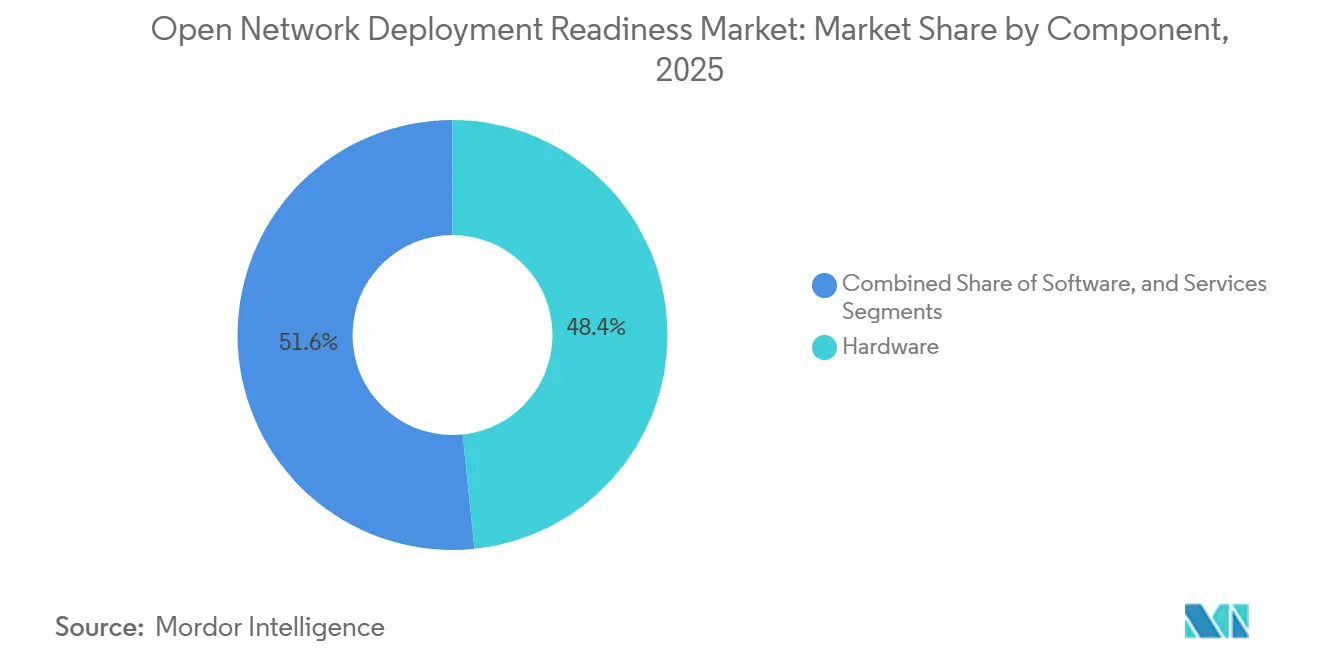
- Par composant, le matériel représentait 48,37 % de la part du marché de la préparation au déploiement des réseaux ouverts en 2025, tandis que les services devraient se développer à un CAGR de 22,32 % jusqu'en 2031.
- Par couche d'architecture, l'unité radio détenait une part de revenus de 38,65 % en 2025, tandis que l'unité distribuée devrait croître à un CAGR de 21,84 % jusqu'en 2031.
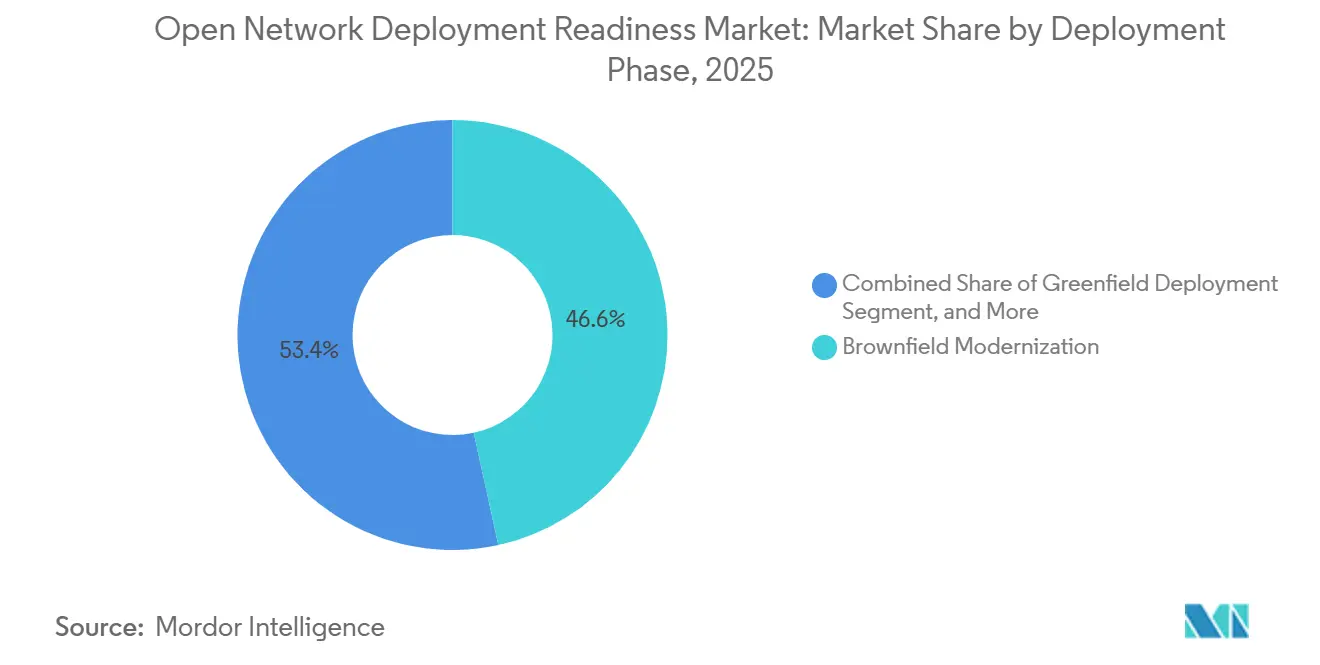
- Par phase de déploiement, la modernisation en zone existante représentait 46,58 % de la part en 2025, tandis que le déploiement en zone vierge devrait croître à un CAGR de 21,91 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 57,63 % de la part en 2025, tandis que les entreprises et les secteurs industriels devraient se développer à un CAGR de 22,36 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,19 % du marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 22,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la préparation au déploiement des réseaux ouverts
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des réseaux 5G et natifs du cloud | +4.8% | Mondial | Court terme (≤ 2 ans) |
| Financement public pour des chaînes d'approvisionnement en télécommunications ouvertes et sécurisées | +3.5% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de diversité des fournisseurs et de résilience du réseau | +3.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion des réseaux 5G privés et d'entreprise | +2.8% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Automatisation des tests réutilisables réduisant le temps de cycle de préparation | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Plateformes de référence Open RAN pour une réplication rapide sur le terrain | +1.7% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des réseaux 5G et natifs du cloud
Les réseaux 5G natifs du cloud permettent aux stations de base définies par logiciel de recevoir des modifications de configuration sans visites physiques sur site, réduisant ainsi le temps nécessaire pour tester et préparer les déploiements multi-fournisseurs. AT&T a indiqué que plus de 50 % de son programme de remplacement radio avait été achevé d'ici 2026, et que le matériel compatible avec les réseaux ouverts transportait plus de la moitié du trafic de son réseau. La société a également progressé dans les opérations en direct du Cloud RAN dans 2 villes, ce qui montre que la technologie s'intègre dans les réseaux opérationnels. O2 Telefónica a déployé Ericsson Cloud RAN dans un réseau 5G autonome commercial à Offenbach, en Allemagne, en 2025. NTT DOCOMO a lancé des services commerciaux 5G Core dans un environnement hybride sur site et cloud en mars 2026 et a signalé une réduction de 80 % du temps de déploiement grâce à l'automatisation par IA agentique.[1]NTT DOCOMO, "NTT DOCOMO lance un réseau 5G Core commercial sur AWS," AWS Press Center, press.aboutamazon.com Ces programmes augmentent la valeur des capacités d'automatisation, d'orchestration et d'intégration sur le marché de la préparation au déploiement des réseaux ouverts.
Financement public pour des chaînes d'approvisionnement en télécommunications ouvertes et sécurisées
Le financement public est passé des engagements politiques aux subventions qui soutiennent les tests, le développement de produits et l'intégration de systèmes. La National Telecommunications and Information Administration des États-Unis a attribué plus de 550 millions USD à 35 projets au cours des 2 premiers tours de son Fonds d'innovation pour la chaîne d'approvisionnement en réseaux sans fil publics. Un troisième tour a mis à disposition jusqu'à 450 millions USD pour les logiciels et l'automatisation de l'intégration pour les déploiements Open RAN multi-fournisseurs. Le Fonds de recherche et développement sur les réseaux ouverts du Royaume-Uni a fourni 250 millions GBP (320 millions USD) au taux de change moyen de 2025, jusqu'en mars 2026, pour les infrastructures de test, le développement de produits et les activités de préparation commerciale. En avril 2026, le METI japonais a sélectionné Rakuten Symphony pour une subvention allant jusqu'à 8 milliards JPY (50,2 millions USD) pour les déploiements Open RAN et de contrôleur intelligent RAN dans 7 pays. Ces mesures soutiennent le marché de la préparation au déploiement des réseaux ouverts en favorisant les fournisseurs dont l'interopérabilité est vérifiée.
Demande de diversité des fournisseurs et de résilience du réseau
Les opérateurs de télécommunications accordent une plus grande importance à la diversité des fournisseurs lorsqu'ils planifient des mises à niveau de réseaux radio. Cette approche peut réduire la dépendance à une seule pile technologique propriétaire et soutenir les objectifs de résilience du réseau. Vodafone a lancé son premier déploiement Open RAN à grande échelle avec Samsung en Allemagne en octobre 2025, en commençant par un site à Hanovre et en planifiant un déploiement sur 5 ans sur des milliers de sites européens. Le programme couvre les logiciels RAN virtualisés, les radios O-RAN et les outils d'automatisation pour les réseaux 2G, 4G et 5G. Cela crée une demande au-delà des équipements radio, car les opérateurs sur le marché de la préparation au déploiement des réseaux ouverts ont besoin de logiciels et de services gérés pour coordonner avec plusieurs fournisseurs. L'adoption précoce par les opérateurs peut également améliorer le levier d'achat en donnant aux opérateurs des alternatives lorsqu'ils négocient avec les fournisseurs d'équipements traditionnels.
Expansion des réseaux 5G privés et d'entreprise
Les sites 5G privés offrent un cadre pratique pour les déploiements d'architectures ouvertes car ils ne sont pas soumis aux mêmes contraintes héritées que les grands réseaux publics. L'O-RAN Alliance a déclaré en 2025 que les spécifications d'interface ouverte peuvent aider les utilisateurs de réseaux privés à personnaliser le contrôle radio et les politiques de sécurité sans dépendance à un fournisseur. Rakuten Symphony et Celona ont annoncé une collaboration en avril 2026 pour des solutions 5G privées Open RAN pré-intégrées de bout en bout pour la fabrication, la logistique, l'agriculture, les ports et les mines. NTT East a présenté en mars 2026 une démonstration impliquant 26 entreprises qui ont testé la connectivité multi-fournisseurs 5G privée avec un contrôleur intelligent RAN conforme aux spécifications de l'O-RAN Alliance. Ces projets permettent aux fournisseurs d'acquérir une expérience d'intégration avant de viser de plus grands contrats avec des opérateurs. Le marché de la préparation au déploiement des réseaux ouverts bénéficie de cette activité car les acheteurs d'entreprise ont souvent des cycles d'achat plus rapides que les opérateurs mobiles de niveau 1.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de l'interopérabilité et de l'intégration multi-fournisseurs | -4.5% | Mondial | Moyen terme (2-4 ans) |
| Maturité commerciale et preuves de performance insuffisantes | -3.2% | Mondial, avec concentration en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Lacunes en matière de synchronisation temporelle et d'efficacité énergétique | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de compétences en intégration de réseaux ouverts | -2.0% | Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'interopérabilité et de l'intégration multi-fournisseurs
L'intégration multi-fournisseurs reste une contrainte centrale pour l'adoption commerciale, même lorsque les fournisseurs respectent les normes publiées. L'Institut des sciences des télécommunications a constaté en 2025 que les équipements conformes aux spécifications 3GPP et O-RAN Alliance pouvaient encore générer des événements d'interopérabilité. Les problèmes comprenaient la configuration des minuteries, la gestion des messages, la compatibilité des débits binaires et les différences entre les versions des normes. Le profil viable minimal Open RAN version 2 de l'ATIS a noté que les interprétations, configurations et fonctionnalités optionnelles divergentes rendent l'interopérabilité difficile. Les opérateurs et les intégrateurs de systèmes doivent coordonner le travail de débogage entre des fournisseurs qui peuvent se faire concurrence. Chaque mise à jour d'un composant individuel peut également relancer des éléments du processus de qualification et ajouter des coûts continus au marché de la préparation au déploiement des réseaux ouverts.
Maturité commerciale et preuves de performance insuffisantes
Les déploiements commerciaux restent concentrés parmi un groupe limité d'opérateurs et de zones géographiques. Airspan a déclaré un chiffre d'affaires annuel 2025 supérieur à 115 millions USD et une croissance de 20 % d'une année sur l'autre, tandis que ses réseaux Open RAN extérieurs ont progressé de 118 % d'une année sur l'autre au premier semestre 2026. Ces résultats montrent des progrès commerciaux, mais de nombreux fournisseurs s'appuient encore sur un petit nombre d'opérateurs d'ancrage. Les résultats de performance des grands programmes en zone existante aux États-Unis ou des réseaux en zone vierge au Japon peuvent ne pas se transférer directement aux opérateurs ayant des spectres, des densités de bâtiments et des équipements hérités différents. Les acheteurs potentiels ont donc besoin de références comparables correspondant à leurs propres conditions. Un manque de preuves comparables peut prolonger les cycles d'achat et ralentir le marché de la préparation au déploiement des réseaux ouverts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel est en tête tandis que les services connaissent la croissance la plus rapide
Le matériel représentait 48,37 % de la part du marché de la préparation au déploiement des réseaux ouverts en 2025. L'achat d'unités radio est normalement le point de départ pour un opérateur qui passe à une architecture de réseau ouvert. Les équipements radio représentent également une part importante des dépenses en capital lors d'un cycle de mise à niveau RAN. Le cycle d'achat 2025 a aligné le remplacement des équipements 4G avec l'expansion planifiée de la couverture 5G en Europe et en Amérique du Nord. Les logiciels fournissent des fonctions réseau conteneurisées et des outils d'orchestration natifs du cloud. Ces produits sont de plus en plus vendus dans le cadre d'arrangements de licences récurrentes plutôt que d'achats uniques.
Les services devraient se développer à un CAGR de 22,32 % de 2026 à 2031. L'intégration de systèmes, les tests multi-fournisseurs et l'orchestration gérée peuvent dépasser la capacité d'ingénierie interne disponible pour de nombreux opérateurs mobiles. NTT DOCOMO a achevé un déploiement commercial du processeur RAN 6672 d'Ericsson conforme à l'O-RAN Alliance en juillet 2026, signalant jusqu'à 4 fois une efficacité de capacité plus élevée et plus de 50 % de réduction de la consommation d'énergie par rapport à la génération précédente. Le processeur a également pris en charge l'interopérabilité entre les unités radio multi-fournisseurs. En juin 2026, Mavenir a introduit une plateforme IA intégrée avec Red Hat qui utilisait une consommation basée sur des jetons pour les services IA des opérateurs. Au sein du marché de la préparation au déploiement des réseaux ouverts, les spécialistes des unités radio, notamment Airspan, Benetel et Baicells, sont en concurrence séparément des fournisseurs de logiciels et de services.


Par couche d'architecture : les unités radio sont en tête et les unités distribuées se développent
L'unité radio détenait la plus grande part de la couche d'architecture à 38,65 % en 2025. C'est l'interface physique qui connecte le réseau au spectre, de sorte que les opérateurs doivent la mettre à niveau ou la remplacer tôt dans un programme de réseau ouvert. Plusieurs fournisseurs proposent désormais des unités radio conformes à l'O-RAN sur différentes bandes de fréquences. Les unités radio sont également à forte intensité de capital et très visibles dans les opérations quotidiennes du réseau. Les unités centralisées et les contrôleurs intelligents RAN gagnent en utilisation commerciale en tant que couches logicielles. Le contrôleur intelligent RAN héberge des xApps et des rApps pour l'optimisation du réseau basée sur l'IA.
L'unité distribuée devrait croître à un CAGR de 21,84 % de 2026 à 2031. Les opérateurs utilisent cette couche pour désagréger le traitement en bande de base en fonctions déployables par logiciel pouvant s'exécuter sur des serveurs commerciaux standard. Cela peut réduire les coûts de calcul par site et prendre en charge la gestion du cycle de vie native du cloud. Rakuten Mobile a achevé un déploiement national d'applications de contrôleur intelligent RAN en février 2026, incluant des rApps tiers d'AirHop Communications et Future Connections. Rakuten Symphony a également reçu les certifications de conformité O-RAN et d'insigne d'interopérabilité du Japan OTIC en janvier 2026. La certification peut influencer la sélection des fournisseurs sur le marché de la préparation au déploiement des réseaux ouverts.
Par phase de déploiement : les programmes en zone existante constituent la plus grande base à court terme
La modernisation en zone existante représentait 46,58 % de la taille du marché de la préparation au déploiement des réseaux ouverts en 2025. Les programmes de renouvellement des stations de base héritées chez les opérateurs de niveau 1 constituent la plus grande source immédiate de revenus. Le remplacement des équipements suit souvent un cycle d'amortissement de 5 à 7 ans. Les opérateurs ont utilisé le cycle 2025 pour remplacer les équipements 4G tout en étendant la couverture 5G. En 2026, AT&T a indiqué que son remplacement radio était achevé à plus de 50 % et que le matériel compatible avec les réseaux ouverts transportait plus de la moitié de son trafic. Les projets pilotes et les essais sur le terrain restent plus modestes, mais ils aident les opérateurs à évaluer les performances du spectre en direct avant de signer des contrats de déploiement plus importants.
Le déploiement en zone vierge devrait croître à un CAGR de 21,91 % de 2026 à 2031. Les nouveaux entrants et les opérateurs de réseaux privés peuvent adopter des architectures ouvertes sans avoir à s'adapter aux équipements hérités installés. Rakuten Mobile au Japon et Dish Network aux États-Unis ont utilisé l'Open RAN comme architecture par défaut pour les réseaux en zone vierge construits entre 2016 et 2026. Rakuten Mobile a commencé à déployer des radios Open RAN massives MIMO 1Finity 32T32R sur son réseau 5G national en février 2026.[2]Rakuten Mobile, "Rakuten Mobile déploie des radios Open RAN Massive MIMO 1Finity à grande échelle," Communiqués de presse de Rakuten Mobile, corp.mobile.rakuten.co.jp Les radios utilisent les plateformes Qualcomm Dragonwing QRU100 et interopèrent avec les unités centralisées et distribuées de Rakuten Symphony via l'interface fronthaul ouverte.
Par utilisateur final : les opérateurs mobiles sont en tête tandis que la demande des entreprises s'élargit
Les opérateurs de réseaux mobiles détenaient 57,63 % de la part en 2025. Leurs cycles d'achat d'infrastructures radio produisent les valeurs de contrats individuels les plus élevées sur le marché de la préparation au déploiement des réseaux ouverts. Leurs décisions établissent également des exigences d'interopérabilité multi-fournisseurs que les acheteurs plus petits utilisent souvent comme référence. Les opérateurs mobiles stimulent la demande d'unités radio, centralisées et distribuées. Les organisations gouvernementales et de défense adoptent également des infrastructures à fournisseurs diversifiés pour les communications tactiques et fixes. Les fournisseurs d'hôtes neutres jouent un rôle plus modeste mais important dans les environnements urbains denses et intérieurs où plusieurs opérateurs utilisent une infrastructure partagée.
Les entreprises et les secteurs industriels devraient se développer à un CAGR de 22,36 % de 2026 à 2031. Les campus 5G privés dans la fabrication, la logistique, les ports et les mines adoptent l'Open RAN pour gagner en flexibilité de déploiement et maîtriser les coûts. La collaboration entre Rakuten Symphony et Celona annoncée en avril 2026 ciblait les grandes et moyennes entreprises dans ces secteurs. La démonstration de 26 entreprises de NTT East a montré la connectivité du contrôleur intelligent RAN multi-fournisseurs dans un environnement 5G privé. L'O-RAN Alliance répond aux exigences des entreprises en matière de spectre, de sécurité et de latence, soutenant l'adoption au-delà des secteurs industriels qui mènent actuellement les déploiements.
Analyse géographique
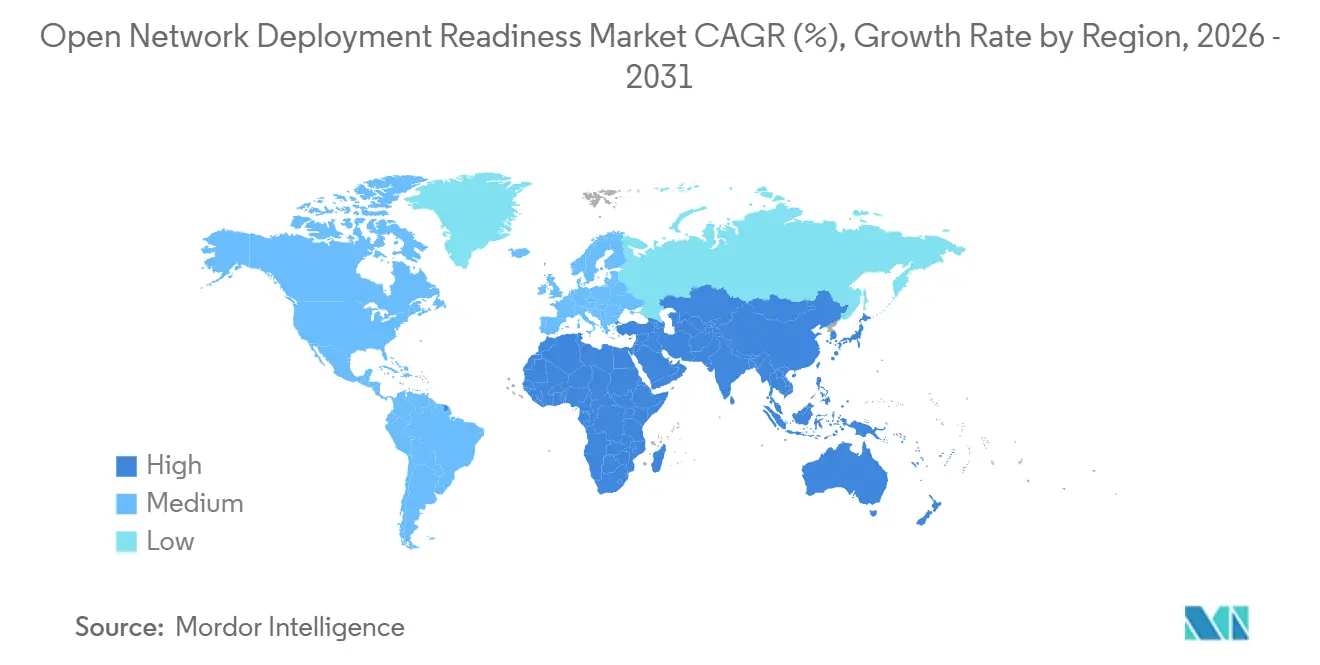
L'Amérique du Nord détenait 42,19 % de la part en 2025. Le programme de remplacement radio d'AT&T a soutenu la position commerciale de la région, tandis que la NTIA a financé plus de 550 millions USD à 35 projets de test et de commercialisation au cours des 2 premiers tours de financement. L'annulation de 850 millions USD d'engagements non alloués du Fonds américain d'innovation sans fil a réduit le co-investissement public à court terme disponible pour les développeurs de matériel et de logiciels. La NTIA a également planifié une nouvelle opportunité utilisant 50 millions USD pour explorer l'architecture 6G native à l'IA. Le Canada élargit l'utilisation des technologies ouvertes pour la connectivité rurale et éloignée. Mavenir a déployé le service IoT satellite hybride de Terrestar sur un RAN virtualisé natif du cloud et un cœur de paquets en février 2026.[3]Mavenir, "Terrestar lance un service IoT satellite hybride couvrant tout le Canada, propulsé par le RAN virtualisé natif du cloud et le cœur de Mavenir," Communiqués de presse de Mavenir, mavenir.com L'Amérique du Sud reste à un stade précoce, bien que l'initiative Rakuten Symphony soutenue par le METI soutienne le marché de la préparation au déploiement des réseaux ouverts en Bolivie et au Paraguay de mai 2026 à mars 2029.
L'Europe passe des essais à une activité à l'échelle commerciale sur le marché de la préparation au déploiement des réseaux ouverts. Les opérateurs sont sous pression pour diversifier leur base de fournisseurs et gérer la coexistence des systèmes radio hérités et ouverts. Le programme 2025 de Vodafone avec Samsung a débuté en Allemagne et devrait s'étendre sur des milliers de sites sur 5 ans. Le déploiement comprend des logiciels RAN virtualisés prenant en charge les réseaux 2G, 4G et 5G, des radios O-RAN et des outils d'automatisation basés sur l'IA. Un groupe plus large d'opérateurs, notamment Deutsche Telekom, Orange, Telefónica et Vodafone, s'est engagé à adopter l'Open RAN. La contribution de la Russie reste limitée car les sanctions et les contraintes géopolitiques l'isolent du plus large écosystème européen de réseaux ouverts. Pour le marché de la préparation au déploiement des réseaux ouverts, la prochaine étape de la région dépend de la transformation des essais multi-fournisseurs en programmes reproductibles sur les marchés nationaux.
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 22,48 % de 2026 à 2031. L'activité opérationnelle de RAN virtualisé ouvert au Japon et le programme de fabrication d'équipements de télécommunications nationaux de l'Inde soutiennent cette croissance. NTT DOCOMO, KDDI, SoftBank et Rakuten Mobile font progresser les programmes Open RAN et RAN virtualisé à différentes étapes. Rakuten Mobile constitue une grande référence opérationnelle pour les autres opérateurs régionaux. Le déploiement du processeur de NTT DOCOMO en juillet 2026 a signalé jusqu'à 4 fois une efficacité de capacité plus élevée et plus de 50 % de réduction de la consommation d'énergie par rapport à la génération précédente. L'Inde a approuvé 136 projets de fabrication d'équipements de télécommunications dans le cadre de son programme d'incitation liée à la production. Le Moyen-Orient et l'Afrique sont des zones en phase de croissance sur le marché de la préparation au déploiement des réseaux ouverts, avec l'Arabie saoudite, les Émirats arabes unis, la Turquie, l'Afrique du Sud, le Nigéria et l'Égypte qui évaluent ou pilotent des approches de réseaux ouverts.

Paysage concurrentiel
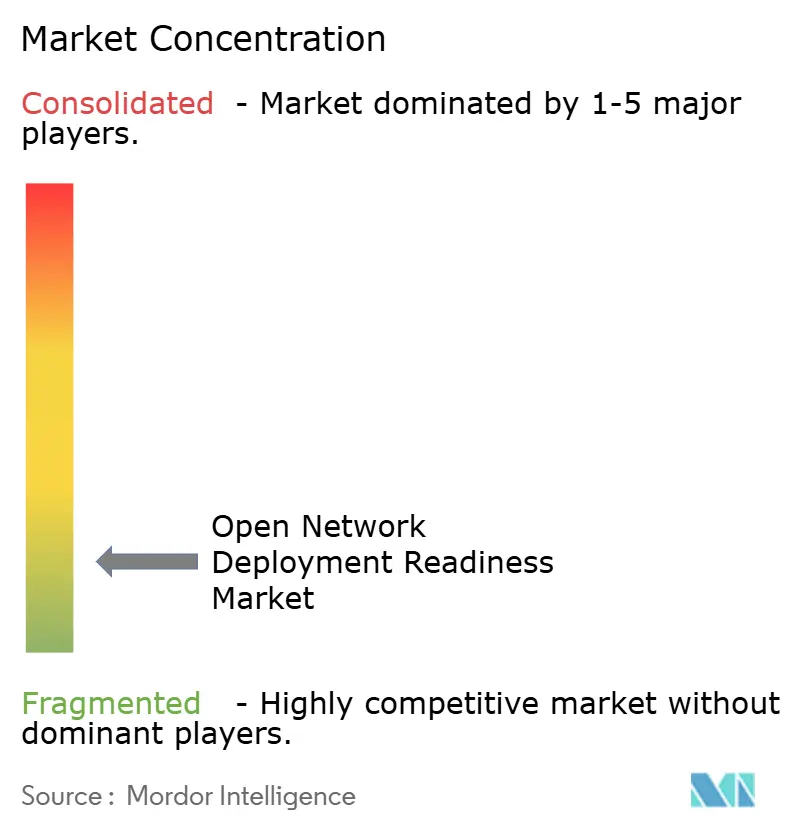
Le marché de la préparation au déploiement des réseaux ouverts est modérément fragmenté car aucun fournisseur ne contrôle le matériel, les logiciels et les services sur l'ensemble de la chaîne de valeur. La différenciation concurrentielle dépend de l'interopérabilité vérifiée avec l'O-RAN Alliance et de la capacité à intégrer des systèmes pour les grands programmes d'opérateurs mobiles. Mavenir, Rakuten Symphony, Airspan Networks et Radisys sont en concurrence en tant que fournisseurs spécialisés avec différentes capacités logicielles, radio et d'intégration. Picocom répond à des besoins spécifiques en silicium, tandis que VVDN Technologies répond aux exigences de conception et de fabrication d'équipements. Rakuten Symphony a reçu les 3 classes de certification dans le processus de certification et d'attribution d'insignes de l'O-RAN Alliance via le Japan OTIC en janvier 2026.[4]Rakuten Symphony, "Rakuten Symphony reçoit les certifications de conformité O-RAN et d'insigne d'interopérabilité du Japan OTIC," Salle de presse de Rakuten Symphony, symphony.rakuten.com Ces accréditations peuvent devenir une exigence d'achat importante pour les fournisseurs cherchant à servir des déploiements multi-fournisseurs.
Le marché de la préparation au déploiement des réseaux ouverts crée des opportunités dans l'orchestration multi-fournisseurs, les applications de contrôleur intelligent RAN et l'automatisation des tests. Les opérateurs ont besoin d'outils qui gèrent à la fois les réseaux hérités et ouverts car la modernisation se fait souvent par étapes. Les rApps et xApps axés sur l'IA peuvent améliorer le contrôle RAN pour les opérateurs qui ont adopté une architecture programmable. L'automatisation des tests reste importante car les mises à jour fréquentes des logiciels peuvent nécessiter une requalification entre les combinaisons de composants. La plateforme IA intégrée de Mavenir de juin 2026, développée avec Red Hat, illustre une évolution vers des modèles de revenus récurrents basés sur des plateformes pour les services IA des opérateurs. Son déploiement de cœur de paquets natif du cloud en avril 2026 dans le réseau national de Rakuten Mobile illustre également la position centrée sur les logiciels de l'entreprise.
Les fournisseurs plus petits gagnent du terrain dans les déploiements d'entreprises privées et d'hôtes neutres. Amarisoft, Druid Software et ASOCS peuvent constituer des dossiers d'intégration dans des projets ayant moins d'exigences de qualification que les réseaux d'opérateurs mobiles de niveau 1. Cette expérience peut les aider à concourir pour des contrats plus importants à mesure que les déploiements d'entreprise arrivent à maturité. Les fournisseurs axés sur le matériel sont sous pression pour associer leurs produits radio à des logiciels et services validés. Les fournisseurs de logiciels doivent démontrer que leurs plateformes fonctionnent dans différentes combinaisons de fournisseurs et dans des conditions d'exploitation réelles. Le marché de la préparation au déploiement des réseaux ouverts récompense donc les entreprises qui combinent la preuve d'interopérabilité avec un soutien au déploiement reproductible. Les mouvements stratégiques de Rakuten Symphony, Mavenir et Airspan montrent que la certification, les plateformes logicielles et les déploiements radio ciblés restent les principales voies pour construire cette position.
Leaders du secteur de la préparation au déploiement des réseaux ouverts
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
Rakuten Symphony, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Airspan Networks a présenté ses performances commerciales du premier semestre 2026 avec des réseaux Open RAN extérieurs en croissance de 118 % d'une année sur l'autre, portés par des déploiements clés en Europe et en Asie. La société a également annoncé une alliance dans le secteur de la défense avec Atika Ventures en Espagne pour déployer des communications 5G tactiques pour les environnements de défense et de sécurité.
- Juillet 2026 : NTT DOCOMO a achevé le premier déploiement commercial au Japon du processeur RAN 6672 d'Ericsson conforme à l'O-RAN Alliance, atteignant jusqu'à 4 fois une efficacité de capacité plus élevée et plus de 50 % de réduction de la consommation d'énergie par rapport à la génération précédente, tout en établissant une base pour l'interopérabilité des unités radio O-RAN multi-fournisseurs et en faisant progresser l'évolution du réseau de DOCOMO vers la 6G.
- Juin 2026 : Mavenir a lancé une plateforme IA intégrée co-développée avec Red Hat, permettant aux opérateurs mobiles de monétiser l'IA via des plans de consommation basés sur des jetons fournis sur leurs propres réseaux. La plateforme prenait en charge les services IA de marque opérateur, une couche d'infrastructure IA et la fourniture de capacités IA aux entreprises.
- Avril 2026 : Rakuten Symphony et Celona ont annoncé une collaboration pour fournir des solutions 5G privées Open RAN pré-intégrées de bout en bout pour les grandes et moyennes entreprises dans les secteurs de la fabrication, de la logistique, de l'agriculture, des ports et des mines à l'échelle mondiale.


Portée du rapport mondial sur le marché de la préparation au déploiement des réseaux ouverts
Le marché de la préparation au déploiement des réseaux ouverts englobe les solutions et services qui aident les organisations à évaluer, préparer, déployer et gérer des architectures de réseaux ouverts. Ces offres soutiennent l'adoption de technologies de réseau interopérables et neutres vis-à-vis des fournisseurs, notamment l'Open RAN, la mise en réseau définie par logiciel (SDN), la virtualisation des fonctions réseau (NFV), les fonctions réseau natives du cloud et les plateformes de mise en réseau à source ouverte. Le rapport examine également le paysage concurrentiel, les principaux moteurs du marché, les freins, les opportunités et les développements technologiques influençant l'adoption des solutions de préparation au déploiement des réseaux ouverts.
Le rapport sur le marché de la préparation au déploiement des réseaux ouverts est segmenté par composant (matériel, logiciel et services), couche d'architecture (unité radio, unité distribuée, unité centralisée, contrôleur intelligent RAN et autres couches d'architecture), phase de déploiement (déploiement en zone vierge, modernisation en zone existante, projet pilote et essai sur le terrain, et autres phases de déploiement), utilisateur final (opérateurs de réseaux mobiles, fournisseurs d'hôtes neutres, entreprises et secteurs industriels, et organisations gouvernementales et de défense), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Unité radio |
| Unité distribuée |
| Unité centralisée |
| Contrôleur intelligent RAN |
| Autres couches d'architecture |
| Déploiement en zone vierge |
| Modernisation en zone existante |
| Projet pilote et essai sur le terrain |
| Autres phases de déploiement |
| Opérateurs de réseaux mobiles |
| Fournisseurs d'hôtes neutres |
| Entreprises et secteurs industriels |
| Organisations gouvernementales et de défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par couche d'architecture | Unité radio | |
| Unité distribuée | ||
| Unité centralisée | ||
| Contrôleur intelligent RAN | ||
| Autres couches d'architecture | ||
| Par phase de déploiement | Déploiement en zone vierge | |
| Modernisation en zone existante | ||
| Projet pilote et essai sur le terrain | ||
| Autres phases de déploiement | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Fournisseurs d'hôtes neutres | ||
| Entreprises et secteurs industriels | ||
| Organisations gouvernementales et de défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la préparation au déploiement des réseaux ouverts ?
Le marché de la préparation au déploiement des réseaux ouverts devrait augmenter de 6,36 milliards USD en 2026 à 16,54 milliards USD d'ici 2031, à un CAGR de 21,06 %.
Qu'est-ce qui stimule la demande de solutions de préparation au déploiement des réseaux ouverts ?
La modernisation 5G native du cloud, les exigences de diversité des fournisseurs, le financement public et le déploiement de la 5G privée soutiennent la demande d'architectures ouvertes, de tests et d'orchestration.
Quel composant est en tête des dépenses dans les déploiements de réseaux ouverts ?
Le matériel était en tête avec 48,37 % de part en 2025 car les équipements radio sont une exigence fondamentale lorsque les opérateurs mettent à niveau leur infrastructure RAN.
Quelle phase de déploiement connaît la croissance la plus rapide ?
Le déploiement en zone vierge devrait croître à un CAGR de 21,91 % jusqu'en 2031 car les nouveaux réseaux peuvent utiliser une architecture ouverte sans adapter les équipements hérités.
Quels utilisateurs finaux adoptent ces solutions le plus rapidement ?
Les entreprises et les secteurs industriels devraient croître à un CAGR de 22,36 % à mesure que l'utilisation de la 5G privée se développe dans la fabrication, la logistique, les ports et les mines.
Qu'est-ce qui limite l'adoption plus large de l'architecture de réseau ouvert ?
L'interopérabilité, la qualification continue des logiciels et le manque de preuves de performance comparables peuvent augmenter les coûts, prolonger les calendriers de déploiement et retarder les décisions d'achat.
Dernière mise à jour de la page le:



