
Tamanho e Participação do Mercado de Prontidão para Implantação de Redes Abertas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 21.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prontidão para Implantação de Redes Abertas por Mordor Intelligence
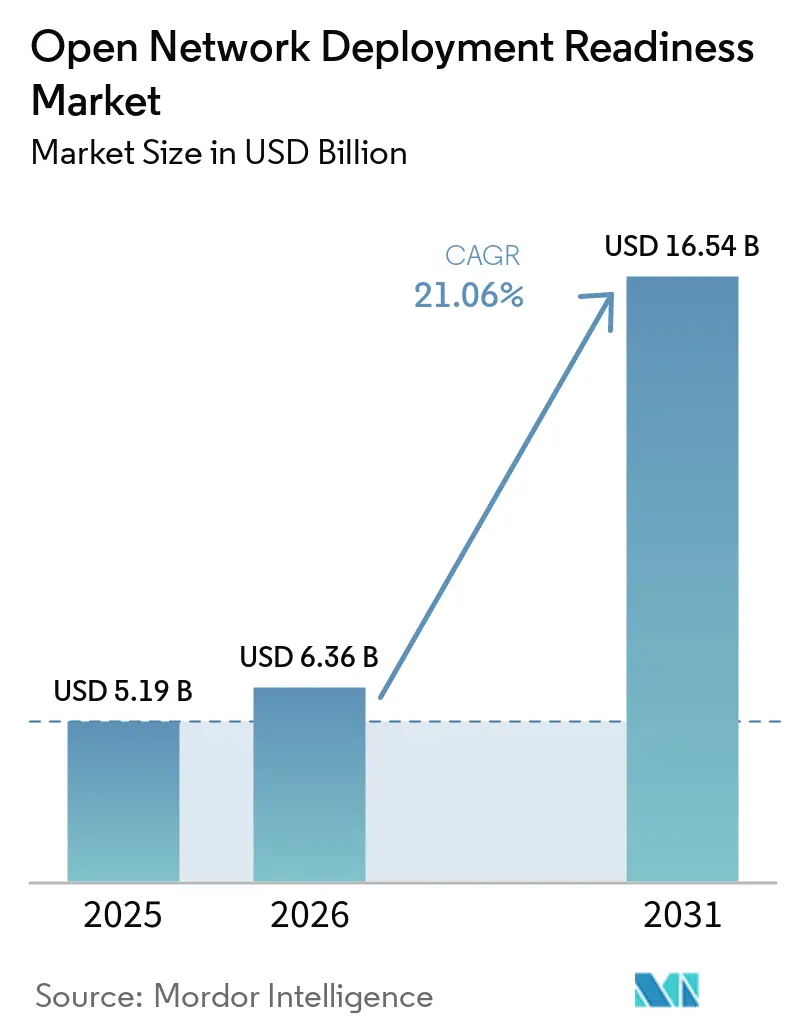
O tamanho do mercado de prontidão para implantação de redes abertas deve crescer de 5,19 bilhões de USD em 2025 para 6,36 bilhões de USD em 2026 e está previsto para atingir 16,54 bilhões de USD até 2031, a um CAGR de 21,06% no período de 2026 a 2031. O crescimento reflete a transição das operadoras de trabalhos de prova de conceito para contratos adjudicados e programas mais amplos de modernização de redes. Redes de rádio desagregadas, software nativo em nuvem e as especificações da O-RAN Alliance estão mudando a forma como as operadoras adquirem infraestrutura de rádio. Programas governamentais que buscam cadeias de fornecimento de telecomunicações mais diversificadas e seguras também apoiam testes, certificação e comercialização de fornecedores. Os controladores de RAN habilitados por IA criam uma oportunidade adicional porque suportam o controle automatizado de redes em ambientes programáveis. O mercado de prontidão para implantação de redes abertas também enfrenta adoção mais lenta onde as operadoras precisam comprovar interoperabilidade, desempenho e custos do ciclo de vida entre vários fornecedores.
Principais Conclusões do Relatório
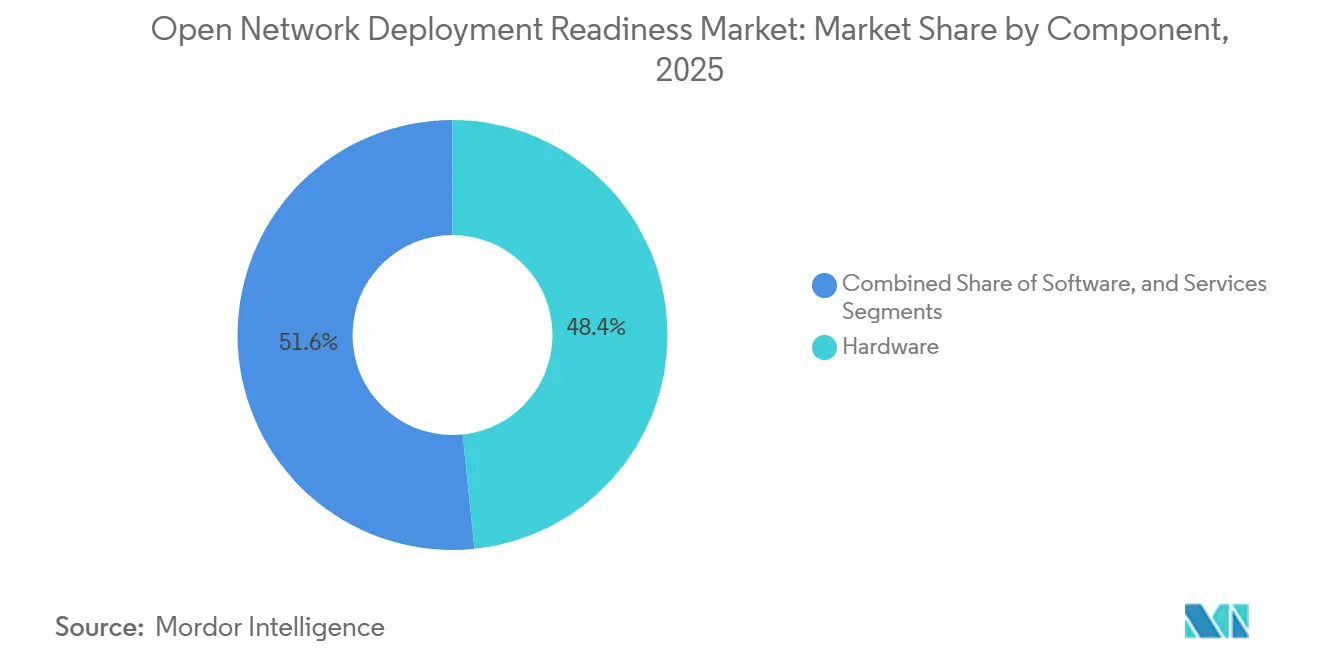
- Por componente, o hardware detinha 48,37% da participação do mercado de prontidão para implantação de redes abertas em 2025, enquanto os serviços devem se expandir a um CAGR de 22,32% até 2031.
- Por camada de arquitetura, a unidade de rádio detinha 38,65% da participação de receita em 2025, enquanto a unidade distribuída deve crescer a um CAGR de 21,84% até 2031.
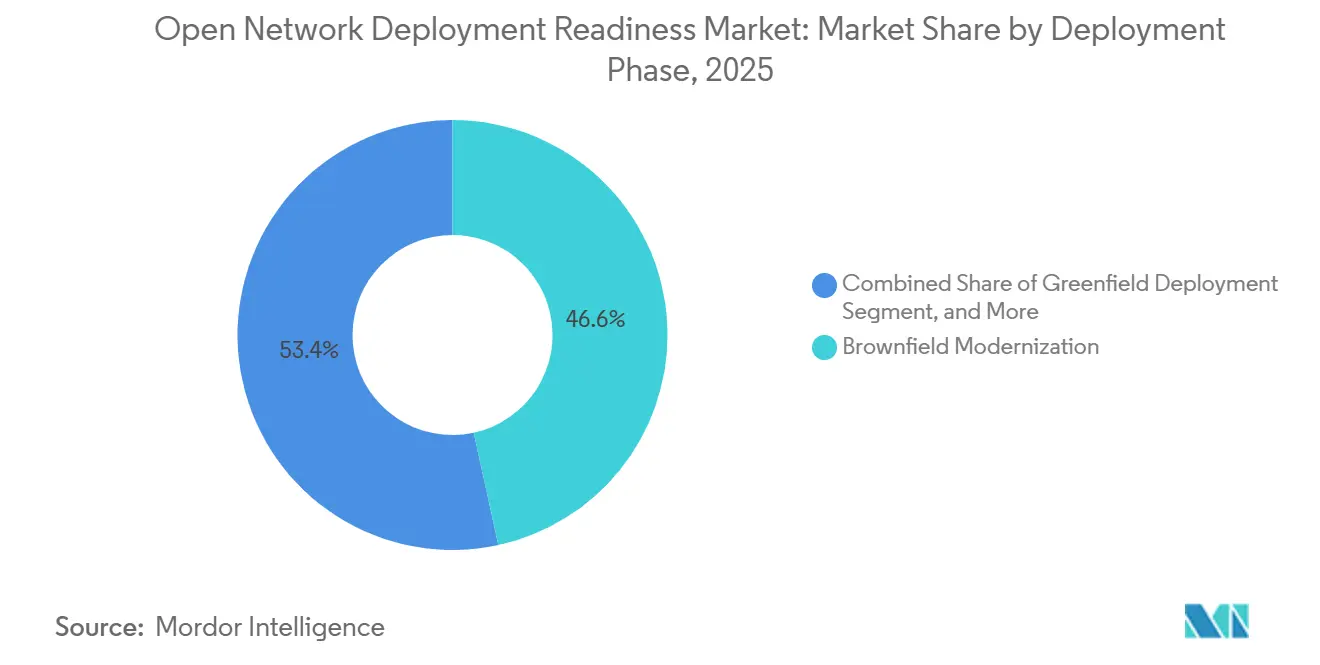
- Por fase de implantação, a modernização brownfield representou 46,58% da participação em 2025, enquanto a implantação greenfield deve crescer a um CAGR de 21,91% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 57,63% da participação em 2025, enquanto empresas e verticais do setor devem se expandir a um CAGR de 22,36% até 2031.
- Por geografia, a América do Norte detinha 42,19% do mercado em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 22,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Prontidão para Implantação de Redes Abertas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização de Redes 5G e Nativas em Nuvem | +4.8% | Global | Curto prazo (≤ 2 anos) |
| Financiamento Governamental para Cadeias de Fornecimento de Telecomunicações Abertas e Seguras | +3.5% | América do Norte e Europa, com extensão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por Diversidade de Fornecedores e Resiliência de Rede | +3.2% | Global | Médio prazo (2 a 4 anos) |
| Expansão de Redes 5G Privadas e Empresariais | +2.8% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Automação de Testes Reutilizável Reduzindo o Tempo do Ciclo de Prontidão | +2.0% | Global | Médio prazo (2 a 4 anos) |
| Plataformas de Referência Open RAN para Replicação Rápida em Campo | +1.7% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização de Redes 5G e Nativas em Nuvem
As redes 5G nativas em nuvem permitem que estações base definidas por software recebam alterações de configuração sem visitas físicas ao local, reduzindo o tempo necessário para testar e preparar implantações de múltiplos fornecedores. A AT&T informou que mais de 50% do seu programa de substituição de rádio havia sido concluído até 2026, e o hardware compatível com redes abertas transportava mais da metade do tráfego de sua rede. A empresa também avançou nas operações ao vivo de Cloud RAN em 2 cidades, o que demonstra que a tecnologia está migrando para redes operacionais. A O2 Telefónica implantou o Ericsson Cloud RAN em uma rede 5G standalone comercial em Offenbach, Alemanha, em 2025. A NTT DOCOMO lançou serviços comerciais de 5G Core em um ambiente híbrido local e em nuvem em março de 2026 e reportou uma redução de 80% no tempo de implantação por meio da automação de IA agêntica.[1]NTT DOCOMO, "NTT DOCOMO Lança Rede 5G Core Comercial na AWS," AWS Press Center, press.aboutamazon.com Esses programas aumentam o valor das capacidades de automação, orquestração e integração no mercado de prontidão para implantação de redes abertas.
Financiamento Governamental para Cadeias de Fornecimento de Telecomunicações Abertas e Seguras
O financiamento público passou de compromissos de política para subsídios que apoiam testes, desenvolvimento de produtos e integração de sistemas. A Administração Nacional de Telecomunicações e Informação dos Estados Unidos concedeu mais de 550 milhões de USD em 35 projetos por meio das primeiras 2 rodadas do seu Fundo de Inovação da Cadeia de Fornecimento de Redes Sem Fio Públicas. Uma terceira rodada disponibilizou até 450 milhões de USD para software e automação de integração para implantações Open RAN de múltiplos fornecedores. O Fundo de Pesquisa e Desenvolvimento de Redes Abertas do Reino Unido forneceu 250 milhões de GBP (320 milhões de USD) à taxa de câmbio média de 2025, até março de 2026, para infraestrutura de testes, desenvolvimento de produtos e atividades de prontidão comercial. Em abril de 2026, o METI do Japão selecionou a Rakuten Symphony para um subsídio de até 8 bilhões de JPY (50,2 milhões de USD) para implantações de Open RAN e Controlador Inteligente de RAN em 7 países. Essas medidas apoiam o mercado de prontidão para implantação de redes abertas ao favorecer fornecedores com interoperabilidade verificada.
Demanda por Diversidade de Fornecedores e Resiliência de Rede
As operadoras de telecomunicações estão atribuindo maior valor à diversidade de fornecedores ao planejar atualizações de redes de rádio. Essa abordagem pode reduzir a dependência de uma única pilha de tecnologia proprietária e apoiar os objetivos de resiliência de rede. A Vodafone iniciou sua primeira implantação em larga escala de Open RAN com a Samsung na Alemanha em outubro de 2025, começando com um site em Hannover e planejando uma implantação de 5 anos em milhares de sites europeus. O programa abrange software de RAN virtualizado, rádios O-RAN e ferramentas de automação para 2G, 4G e 5G. Isso cria demanda além dos equipamentos de rádio, pois as operadoras no mercado de prontidão para implantação de redes abertas precisam de software e serviços gerenciados para coordenar com múltiplos fornecedores. A adoção antecipada por operadoras também pode melhorar o poder de compra ao oferecer alternativas nas negociações com fornecedores tradicionais de equipamentos.
Expansão de Redes 5G Privadas e Empresariais
Os sites de 5G privado oferecem um ambiente prático para implantações de arquitetura aberta porque não carregam as mesmas restrições legadas que as grandes redes públicas. A O-RAN Alliance declarou em 2025 que as especificações de interface aberta podem ajudar os usuários de redes privadas a personalizar o controle de rádio e as políticas de segurança sem dependência de fornecedor. A Rakuten Symphony e a Celona anunciaram uma colaboração em abril de 2026 para soluções pré-integradas e de ponta a ponta de Open RAN privado 5G para manufatura, logística, agricultura, portos e mineração. A NTT East reportou uma demonstração em março de 2026 envolvendo 26 empresas que testaram conectividade 5G privada de múltiplos fornecedores com um Controlador Inteligente de RAN especificado pela O-RAN Alliance. Esses projetos permitem que os fornecedores acumulem experiência em integração antes de buscar contratos maiores com operadoras. O mercado de prontidão para implantação de redes abertas se beneficia dessa atividade porque os compradores empresariais frequentemente têm ciclos de aquisição mais rápidos do que as operadoras móveis de Nível 1.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Interoperabilidade e Integração de Múltiplos Fornecedores | -4.5% | Global | Médio prazo (2 a 4 anos) |
| Escala Comercial Imatura e Evidências de Desempenho | -3.2% | Global, com concentração na Europa e América do Sul | Médio prazo (2 a 4 anos) |
| Lacunas de Temporização, Sincronização e Eficiência Energética | -2.5% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Competências em Integração de Redes Abertas | -2.0% | América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Interoperabilidade e Integração de Múltiplos Fornecedores
A integração de múltiplos fornecedores continua sendo uma restrição central para a adoção comercial, mesmo quando os fornecedores aderem aos padrões publicados. O Instituto de Ciências de Telecomunicações constatou em 2025 que equipamentos em conformidade com as especificações da 3GPP e da O-RAN Alliance ainda podiam gerar eventos de interoperabilidade. Os problemas incluíam configuração de temporizadores, tratamento de mensagens, compatibilidade de taxa de bits e diferenças entre versões de padrões. O Perfil Mínimo Viável de Open RAN da ATIS Versão 2 observou que interpretações, configurações e recursos opcionais divergentes tornam a interoperabilidade difícil. As operadoras e os integradores de sistemas precisam coordenar o trabalho de depuração entre fornecedores que podem competir entre si. Cada atualização de um componente individual também pode reiniciar elementos do processo de qualificação e adicionar custos contínuos ao mercado de prontidão para implantação de redes abertas.
Escala Comercial Imatura e Evidências de Desempenho
As implantações comerciais permanecem concentradas em um grupo limitado de operadoras e geografias. A Airspan reportou receita anual de 2025 acima de 115 milhões de USD e crescimento de 20% ano a ano, enquanto suas redes Open RAN externas cresceram 118% ano a ano no primeiro semestre de 2026. Esses resultados mostram progresso comercial, mas muitos fornecedores ainda dependem de um pequeno número de operadoras âncora. Os resultados de desempenho de grandes programas brownfield nos EUA ou de redes greenfield japonesas podem não se transferir diretamente para operadoras com espectro, densidade de construções e equipamentos legados diferentes. Os compradores em potencial, portanto, precisam de referências de pares que correspondam às suas próprias condições. A escassez de evidências comparáveis pode prolongar os ciclos de aquisição e desacelerar o mercado de prontidão para implantação de redes abertas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Lidera Enquanto os Serviços Crescem Mais Rapidamente
O hardware detinha 48,37% da participação do mercado de prontidão para implantação de redes abertas em 2025. A aquisição de unidades de rádio é normalmente o ponto de partida para uma operadora que migra para uma arquitetura de rede aberta. Os equipamentos de rádio também representam uma grande parcela dos gastos de capital durante um ciclo de atualização de RAN. O ciclo de aquisição de 2025 alinhou a substituição de equipamentos 4G com a expansão planejada de cobertura 5G na Europa e na América do Norte. O software fornece funções de rede em contêineres e ferramentas de orquestração nativas em nuvem. Esses produtos são cada vez mais vendidos por meio de acordos de licença recorrentes em vez de compras únicas.
Os serviços devem se expandir a um CAGR de 22,32% de 2026 a 2031. A integração de sistemas, os testes de múltiplos fornecedores e a orquestração gerenciada podem exceder a capacidade de engenharia interna disponível para muitas operadoras móveis. A NTT DOCOMO concluiu uma implantação comercial do Processador de RAN 6672 da Ericsson, em conformidade com a O-RAN Alliance, em julho de 2026, reportando até 4 vezes maior eficiência de capacidade e mais de 50% de redução no consumo de energia em comparação com a geração anterior. O processador também suportou interoperabilidade entre unidades de rádio de múltiplos fornecedores. Em junho de 2026, a Mavenir introduziu uma Plataforma de IA Integrada com a Red Hat que utilizava consumo baseado em tokens para serviços de IA de operadoras. No mercado de prontidão para implantação de redes abertas, especialistas em unidades de rádio, incluindo Airspan, Benetel e Baicells, competem separadamente dos provedores de software e serviços.


Por Camada de Arquitetura: Unidades de Rádio Lideram e Unidades Distribuídas se Expandem
A unidade de rádio detinha a maior participação da camada de arquitetura, com 38,65% em 2025. É a interface física que conecta a rede ao espectro, portanto as operadoras precisam atualizá-la ou substituí-la no início de um programa de rede aberta. Vários fornecedores agora oferecem unidades de rádio em conformidade com O-RAN em diversas faixas de frequência. As unidades de rádio também são intensivas em capital e altamente visíveis nas operações diárias de rede. As unidades centralizadas e os Controladores Inteligentes de RAN estão ganhando uso comercial como camadas de software. O Controlador Inteligente de RAN hospeda xApps e rApps para otimização de rede habilitada por IA.
A unidade distribuída deve crescer a um CAGR de 21,84% de 2026 a 2031. As operadoras usam essa camada para desagregar o processamento de banda base em funções implantáveis por software que podem ser executadas em servidores comerciais prontos para uso. Isso pode reduzir os custos de computação por site e suportar o gerenciamento do ciclo de vida nativo em nuvem. A Rakuten Mobile concluiu uma implantação nacional de aplicações de Controlador Inteligente de RAN em fevereiro de 2026, incluindo rApps de terceiros da AirHop Communications e Future Connections. A Rakuten Symphony também recebeu certificações de conformidade O-RAN e de Distintivo de Interoperabilidade do Japan OTIC em janeiro de 2026. A certificação pode influenciar a seleção de fornecedores no mercado de prontidão para implantação de redes abertas.
Por Fase de Implantação: Programas Brownfield Fornecem a Maior Base de Curto Prazo
A modernização brownfield representou 46,58% do tamanho do mercado de prontidão para implantação de redes abertas em 2025. Os programas de renovação de estações base legadas em operadoras de Nível 1 fornecem a maior fonte imediata de receita. A substituição de equipamentos frequentemente segue um ciclo de depreciação de 5 a 7 anos. As operadoras utilizaram o ciclo de 2025 para substituir equipamentos 4G enquanto expandiam a cobertura 5G. Em 2026, a AT&T informou que sua troca de rádio estava mais de 50% concluída e que o hardware compatível com redes abertas transportava mais da metade de seu tráfego. Os projetos piloto e de campo permanecem menores, mas ajudam as operadoras a avaliar o desempenho do espectro ao vivo antes de assinar contratos de implantação maiores.
A implantação greenfield deve crescer a um CAGR de 21,91% de 2026 a 2031. Novos entrantes e operadoras de redes privadas podem adotar arquiteturas abertas sem precisar se adaptar a equipamentos legados instalados. A Rakuten Mobile no Japão e a Dish Network nos Estados Unidos utilizaram o Open RAN como arquitetura padrão para redes greenfield construídas entre 2016 e 2026. A Rakuten Mobile começou a implantar rádios Open RAN de MIMO massivo 1Finity 32T32R em sua rede 5G nacional em fevereiro de 2026.[2]Rakuten Mobile, "Rakuten Mobile Implantará Rádios Open RAN de MIMO Massivo 1Finity em Escala," Comunicados de Imprensa da Rakuten Mobile, corp.mobile.rakuten.co.jp Os rádios utilizam plataformas Qualcomm Dragonwing QRU100 e interoperam com as unidades centralizadas e distribuídas da Rakuten Symphony por meio da interface de fronthaul aberta.
Por Usuário Final: Operadoras Móveis Lideram à Medida que a Demanda Empresarial se Amplia
As operadoras de redes móveis detinham 57,63% da participação em 2025. Seus ciclos de aquisição de infraestrutura de rádio produzem os maiores valores de contrato individuais no mercado de prontidão para implantação de redes abertas. Suas decisões também estabelecem requisitos de interoperabilidade de múltiplos fornecedores que compradores menores frequentemente utilizam como referência. As operadoras móveis impulsionam a demanda por unidades de rádio, centralizadas e distribuídas. Organizações governamentais e de defesa também estão adotando infraestrutura com diversidade de fornecedores para comunicações táticas e fixas. Os provedores de hospedagem neutra desempenham um papel menor, mas importante, em ambientes urbanos densos e internos onde várias operadoras utilizam infraestrutura compartilhada.
Empresas e verticais do setor devem se expandir a um CAGR de 22,36% de 2026 a 2031. Campi de 5G privado em manufatura, logística, portos e mineração estão adotando Open RAN para obter flexibilidade de implantação e controlar custos. A colaboração entre Rakuten Symphony e Celona anunciada em abril de 2026 visava grandes e médias empresas nesses setores. A demonstração com 26 empresas da NTT East mostrou conectividade de Controlador Inteligente de RAN de múltiplos fornecedores em um ambiente de 5G privado. A O-RAN Alliance aborda requisitos de espectro, segurança e latência empresariais, apoiando a adoção além dos setores industriais que atualmente lideram as implantações.
Análise Geográfica
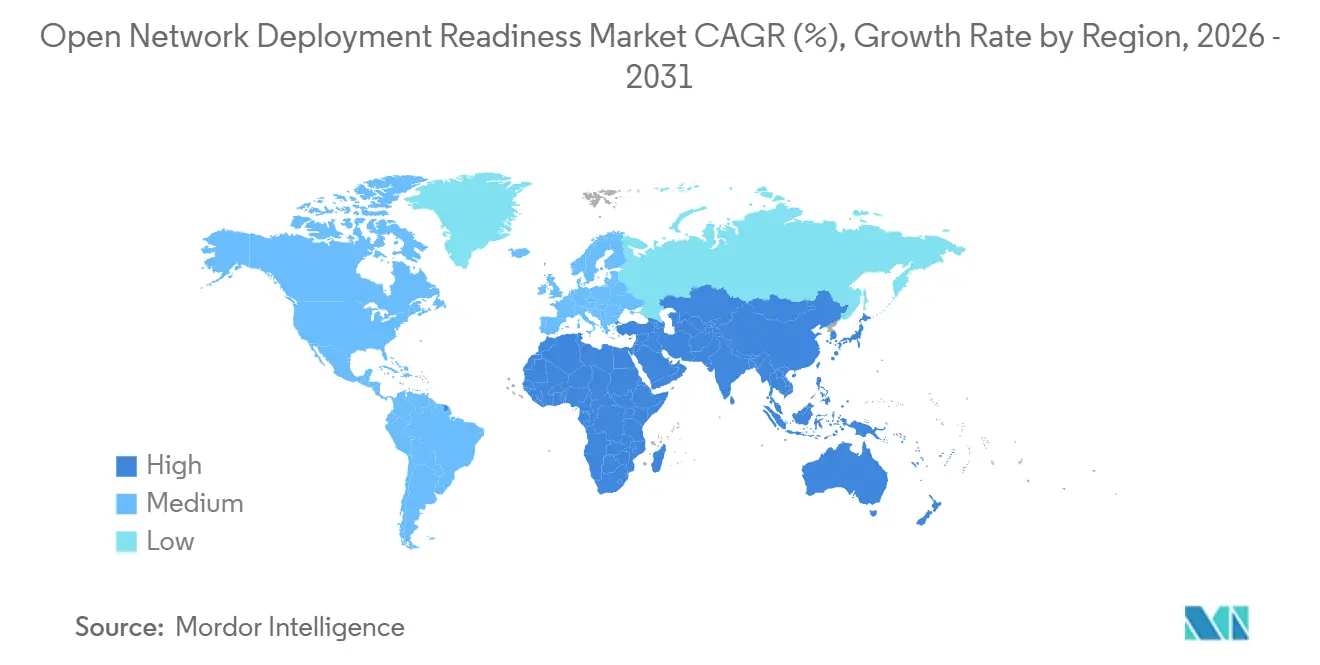
A América do Norte detinha 42,19% da participação em 2025. O programa de troca de rádio da AT&T apoiou a posição comercial da região, enquanto a NTIA financiou mais de 550 milhões de USD em 35 projetos de testes e comercialização por meio das primeiras 2 rodadas de financiamento. A rescisão de 850 milhões de USD em compromissos não alocados do Fundo de Inovação Sem Fio dos EUA reduziu o cofinanciamento público de curto prazo disponível para desenvolvedores de hardware e software. A NTIA também planejou uma nova oportunidade utilizando 50 milhões de USD para explorar a arquitetura 6G nativa de IA. O Canadá está ampliando o uso de tecnologias abertas para conectividade rural e remota. A Mavenir implantou o serviço híbrido de IoT por satélite da Terrestar sobre uma RAN virtualizada nativa em nuvem e um núcleo de pacotes em fevereiro de 2026.[3]Mavenir, "Terrestar Lança Serviço Híbrido de IoT por Satélite em Todo o Canadá Alimentado pela RAN Virtualizada Nativa em Nuvem e Núcleo da Mavenir," Comunicados de Imprensa da Mavenir, mavenir.com A América do Sul permanece em estágio inicial, embora a iniciativa da Rakuten Symphony apoiada pelo METI apoie o mercado de prontidão para implantação de redes abertas na Bolívia e no Paraguai de maio de 2026 a março de 2029.
A Europa está migrando de testes para atividades em escala comercial no mercado de prontidão para implantação de redes abertas. As operadoras enfrentam pressão para diversificar sua base de fornecedores e gerenciar a coexistência de sistemas de rádio legados e abertos. O programa de 2025 da Vodafone com a Samsung começou na Alemanha e está programado para se estender por milhares de sites ao longo de 5 anos. A implantação inclui software de RAN virtualizado com suporte a 2G, 4G e 5G, rádios O-RAN e ferramentas de automação baseadas em IA. Um grupo mais amplo de operadoras, incluindo Deutsche Telekom, Orange, Telefónica e Vodafone, comprometeu-se com a adoção do Open RAN. A contribuição da Rússia permanece limitada porque sanções e restrições geopolíticas a isolam do ecossistema europeu mais amplo de redes abertas. Para o mercado de prontidão para implantação de redes abertas, o próximo estágio da região depende de transformar testes de múltiplos fornecedores em programas repetíveis nos mercados nacionais.
A Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 22,48% de 2026 a 2031. A atividade operacional de RAN virtualizada aberta do Japão e o programa de fabricação doméstica de equipamentos de telecomunicações da Índia apoiam esse crescimento. NTT DOCOMO, KDDI, SoftBank e Rakuten Mobile estão avançando em programas de Open RAN e RAN virtualizada em diferentes estágios. A Rakuten Mobile fornece uma grande referência operacional para outras operadoras regionais. A implantação do processador da NTT DOCOMO em julho de 2026 reportou até 4 vezes maior eficiência de capacidade e mais de 50% de redução no consumo de energia em comparação com a geração anterior. A Índia aprovou 136 projetos de fabricação de equipamentos de telecomunicações sob seu esquema de incentivo vinculado à produção. O Oriente Médio e a África são áreas em estágio de crescimento no mercado de prontidão para implantação de redes abertas, com Arábia Saudita, Emirados Árabes Unidos, Turquia, África do Sul, Nigéria e Egito avaliando ou pilotando abordagens de redes abertas.

Cenário Competitivo
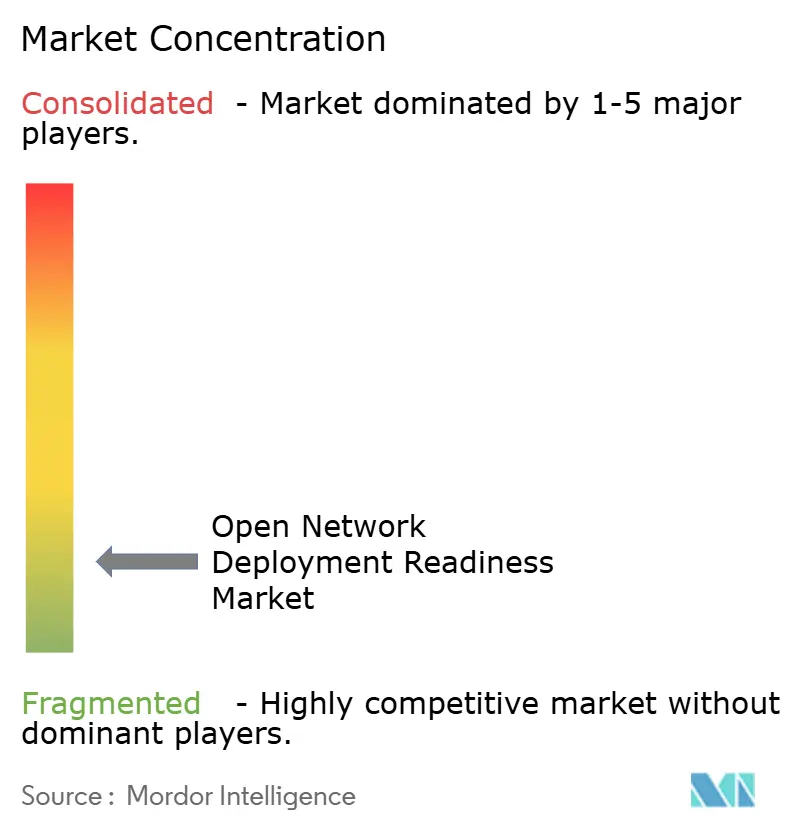
O mercado de prontidão para implantação de redes abertas é moderadamente fragmentado porque nenhum fornecedor controla hardware, software e serviços em toda a cadeia de valor. A diferenciação competitiva depende da interoperabilidade verificada pela O-RAN Alliance e da capacidade de integrar sistemas para grandes programas de operadoras móveis. Mavenir, Rakuten Symphony, Airspan Networks e Radisys competem como fornecedores especializados com diferentes capacidades de software, rádio e integração. A Picocom atende necessidades específicas de silício, enquanto a VVDN Technologies atende requisitos de design e fabricação de equipamentos. A Rakuten Symphony recebeu todas as 3 classes de certificação no processo de certificação e distintivos da O-RAN Alliance pelo Japan OTIC em janeiro de 2026.[4]Rakuten Symphony, "Rakuten Symphony Recebe Certificações de Conformidade O-RAN e Distintivo de Interoperabilidade do Japan OTIC," Sala de Imprensa da Rakuten Symphony, symphony.rakuten.com Essas credenciais podem se tornar um requisito importante de aquisição para fornecedores que buscam atender implantações de múltiplos fornecedores.
O mercado de prontidão para implantação de redes abertas cria oportunidades em orquestração de múltiplos fornecedores, aplicações de Controlador Inteligente de RAN e automação de testes. As operadoras precisam de ferramentas que gerenciem redes legadas e abertas porque a modernização frequentemente ocorre em etapas. rApps e xApps focados em IA podem melhorar o controle de RAN para operadoras que adotaram uma arquitetura programável. A automação de testes permanece importante porque atualizações frequentes de software podem exigir requalificação em combinações de componentes. A Plataforma de IA Integrada da Mavenir de junho de 2026, desenvolvida com a Red Hat, demonstra uma mudança em direção a modelos de receita recorrente baseados em plataforma para serviços de IA de operadoras. Sua implantação de núcleo de pacotes nativo em nuvem em abril de 2026 na rede nacional da Rakuten Mobile também ilustra a posição centrada em software da empresa.
Fornecedores menores estão construindo tração em implantações empresariais privadas e de hospedagem neutra. Amarisoft, Druid Software e ASOCS podem acumular registros de integração em projetos que têm menos requisitos de qualificação do que as redes de operadoras móveis de Nível 1. Essa experiência pode ajudá-los a competir por contratos maiores à medida que as implantações empresariais amadurecem. Os fornecedores focados em hardware enfrentam pressão para combinar produtos de rádio com software e serviços validados. Os provedores de software precisam demonstrar que suas plataformas funcionam em combinações de fornecedores e condições operacionais reais. O mercado de prontidão para implantação de redes abertas, portanto, recompensa empresas que combinam comprovação de interoperabilidade com suporte de implantação repetível. Os movimentos estratégicos da Rakuten Symphony, Mavenir e Airspan mostram que certificação, plataformas de software e implantações de rádio direcionadas continuam sendo os principais caminhos para construir essa posição.
Líderes do Setor de Prontidão para Implantação de Redes Abertas
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
Rakuten Symphony, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Airspan Networks reportou o desempenho de negócios do primeiro semestre de 2026, com redes Open RAN externas crescendo 118% ano a ano, impulsionadas por implantações importantes na Europa e na Ásia. A empresa também anunciou uma aliança no setor de defesa com a Atika Ventures na Espanha para implantar comunicações 5G táticas para ambientes de defesa e segurança.
- Julho de 2026: A NTT DOCOMO concluiu a primeira implantação comercial do Japão do Processador de RAN 6672 da Ericsson, em conformidade com a O-RAN Alliance, alcançando até 4 vezes maior eficiência de capacidade e mais de 50% de redução no consumo de energia em comparação com a geração anterior, ao mesmo tempo em que estabeleceu uma base para a interoperabilidade de unidades de rádio O-RAN de múltiplos fornecedores e avançou a evolução da rede da DOCOMO em direção ao 6G.
- Junho de 2026: A Mavenir lançou uma Plataforma de IA Integrada codesenvolvida com a Red Hat, permitindo que operadoras móveis monetizem a IA por meio de planos de consumo baseados em tokens entregues em suas próprias redes. A plataforma suportou serviços de IA com marca da operadora, uma camada de infraestrutura de IA e provisão de capacidade de IA empresarial.
- Abril de 2026: A Rakuten Symphony e a Celona anunciaram uma colaboração para fornecer soluções pré-integradas e de ponta a ponta de Open RAN privado 5G para grandes e médias empresas nos setores de manufatura, logística, agricultura, portos e mineração globalmente.


Escopo do Relatório Global do Mercado de Prontidão para Implantação de Redes Abertas
O mercado de prontidão para implantação de redes abertas abrange soluções e serviços que ajudam organizações a avaliar, preparar, implantar e gerenciar arquiteturas de redes abertas. Essas ofertas apoiam a adoção de tecnologias de rede interoperáveis e neutras em relação a fornecedores, incluindo Open RAN, redes definidas por software (SDN), virtualização de funções de rede (NFV), funções de rede nativas em nuvem e plataformas de rede de código aberto. O relatório também examina o cenário competitivo, os principais impulsionadores de mercado, restrições, oportunidades e desenvolvimentos tecnológicos que influenciam a adoção de soluções de prontidão para implantação de redes abertas.
O Relatório do Mercado de Prontidão para Implantação de Redes Abertas é Segmentado por Componente (Hardware, Software e Serviços), Camada de Arquitetura (Unidade de Rádio, Unidade Distribuída, Unidade Centralizada, Controlador Inteligente de RAN e Outras Camadas de Arquitetura), Fase de Implantação (Implantação Greenfield, Modernização Brownfield, Projeto Piloto e Teste de Campo e Outras Fases de Implantação), Usuário Final (Operadoras de Redes Móveis, Provedores de Hospedagem Neutra, Empresas e Verticais do Setor e Organizações Governamentais e de Defesa) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Unidade de Rádio |
| Unidade Distribuída |
| Unidade Centralizada |
| Controlador Inteligente de RAN |
| Outras Camadas de Arquitetura |
| Implantação Greenfield |
| Modernização Brownfield |
| Projeto Piloto e Teste de Campo |
| Outras Fases de Implantação |
| Operadoras de Redes Móveis |
| Provedores de Hospedagem Neutra |
| Empresas e Verticais do Setor |
| Organizações Governamentais e de Defesa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Camada de Arquitetura | Unidade de Rádio | |
| Unidade Distribuída | ||
| Unidade Centralizada | ||
| Controlador Inteligente de RAN | ||
| Outras Camadas de Arquitetura | ||
| Por Fase de Implantação | Implantação Greenfield | |
| Modernização Brownfield | ||
| Projeto Piloto e Teste de Campo | ||
| Outras Fases de Implantação | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Provedores de Hospedagem Neutra | ||
| Empresas e Verticais do Setor | ||
| Organizações Governamentais e de Defesa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de prontidão para implantação de redes abertas?
O mercado de prontidão para implantação de redes abertas deve crescer de 6,36 bilhões de USD em 2026 para 16,54 bilhões de USD até 2031, a um CAGR de 21,06%.
O que está impulsionando a demanda por soluções de prontidão para implantação de redes abertas?
A modernização 5G nativa em nuvem, os requisitos de diversidade de fornecedores, o financiamento público e a implantação de 5G privado estão apoiando a demanda por arquiteturas abertas, testes e orquestração.
Qual componente lidera os gastos em implantações de redes abertas?
O hardware liderou com 48,37% de participação em 2025 porque os equipamentos de rádio são um requisito fundamental quando as operadoras atualizam sua infraestrutura de RAN.
Qual fase de implantação está crescendo mais rapidamente?
A implantação greenfield deve crescer a um CAGR de 21,91% até 2031 porque novas redes podem usar arquitetura aberta sem adaptar equipamentos legados.
Quais usuários finais estão adotando essas soluções mais rapidamente?
Empresas e verticais do setor devem crescer a um CAGR de 22,36% à medida que o uso de 5G privado se expande em manufatura, logística, portos e mineração.
O que limita a adoção mais ampla da arquitetura de rede aberta?
Interoperabilidade, qualificação contínua de software e evidências de desempenho comparáveis limitadas podem aumentar custos, prolongar cronogramas de implantação e atrasar decisões de aquisição.
Página atualizada pela última vez em:



