
Tamaño y Participación del Mercado de Seguridad Nacional y Gestión de Emergencias de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
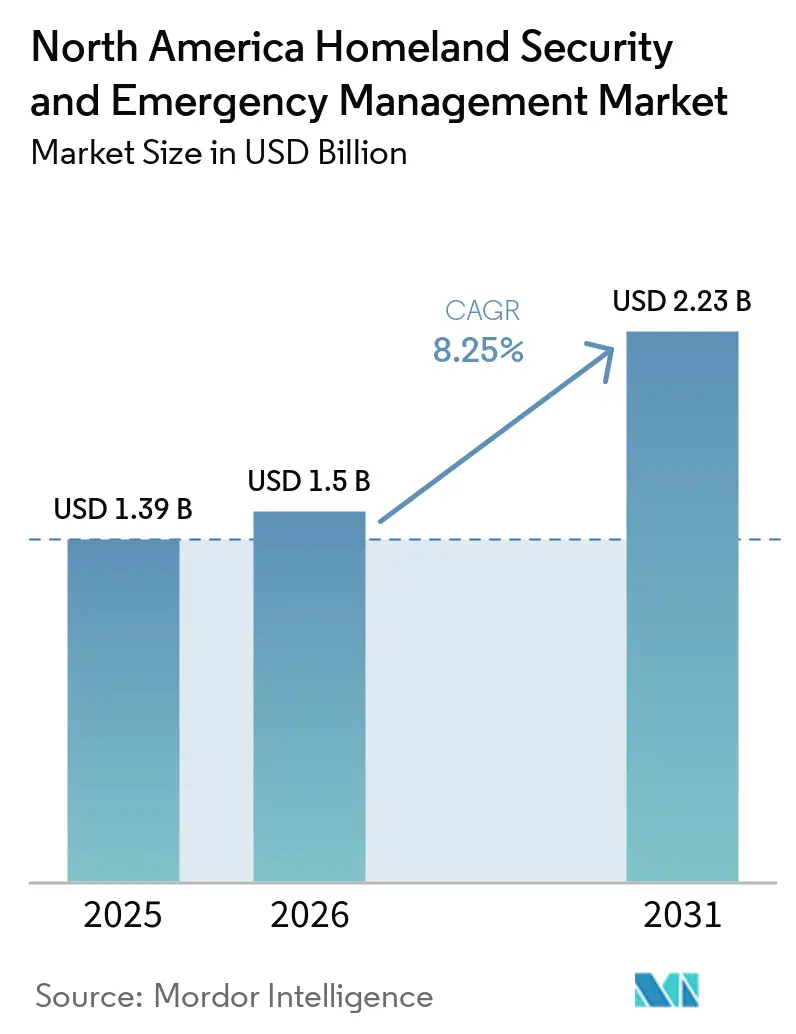
| Tamaño del mercado en el año base (2025) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.25 % |
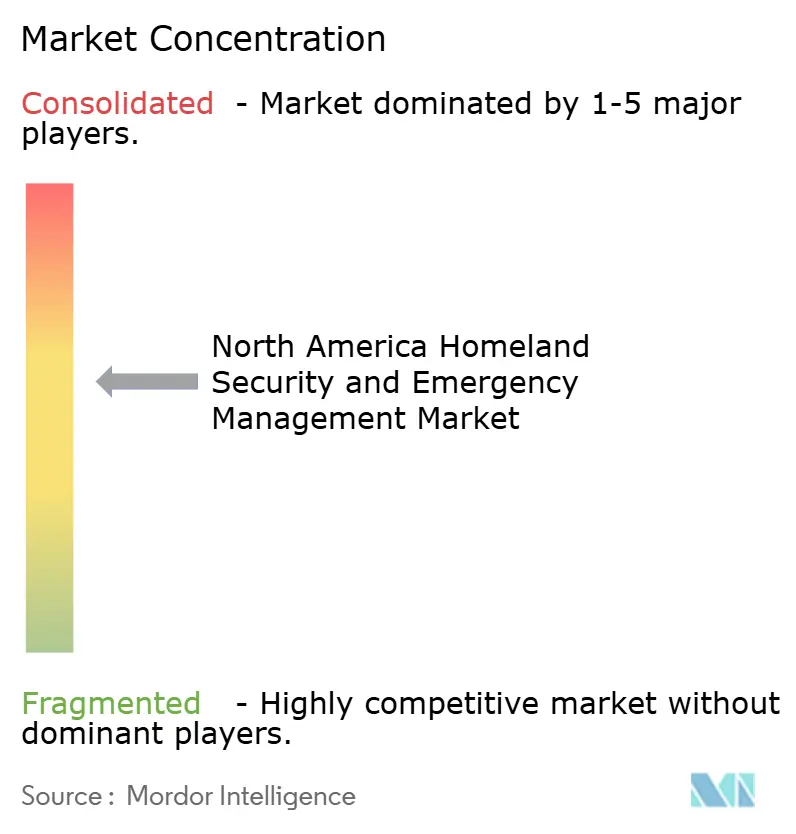
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Nacional y Gestión de Emergencias de América del Norte por Mordor Intelligence
El tamaño del mercado de seguridad nacional y gestión de emergencias de América del Norte fue valorado en 1,39 mil millones de USD en 2025, y se prevé que crezca de 1,50 mil millones de USD en 2026 a 2,23 mil millones de USD en 2031, registrando una CAGR del 8,27% durante el período de pronóstico (2026-2031). Las subvenciones y asignaciones federales están dirigiendo el gasto hacia sistemas de ciberseguridad, comunicaciones y resiliencia conformes a la normativa. La FEMA asignó 1,01 mil millones de USD a través del Programa de Subvenciones de Seguridad Nacional del año fiscal 2025, con la ciberseguridad entre las áreas de prioridad nacional requeridas. Las pérdidas por fenómenos meteorológicos también sostienen la demanda de análisis de riesgos, herramientas de continuidad y comunicaciones resilientes, ya que la NOAA registró 27 mil millones de USD en desastres meteorológicos y climáticos en 2024, con pérdidas de 182,70 mil millones de USD. Los grandes contratistas mantienen posiciones en programas clasificados e intensivos en capital, mientras que los proveedores de software compiten por trabajos de análisis, nube y ciberseguridad. Las normas de contratación, los sistemas instalados obsoletos y la escasez de personal en ciberseguridad y comunicaciones de emergencia pueden retrasar los despliegues en el mercado de seguridad nacional y gestión de emergencias de América del Norte.
Conclusiones Clave del Informe
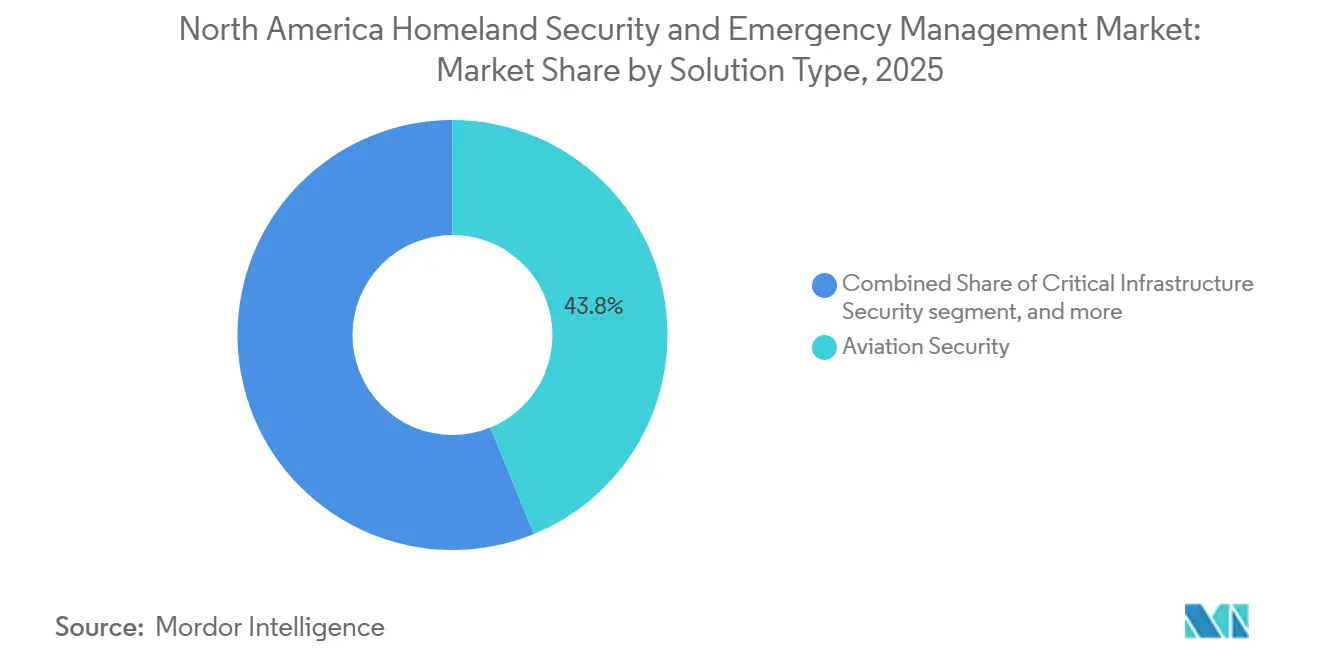
- Por tipo de solución, la seguridad de la aviación representó el 43,82% de la participación del mercado de seguridad nacional y gestión de emergencias de América del Norte en 2025, mientras que se prevé que la ciberseguridad crezca a una CAGR del 10,48% hasta 2031.
- Por tecnología, la IA y el aprendizaje automático representaron el 31,93% de la participación del mercado de seguridad nacional y gestión de emergencias de América del Norte en 2025, mientras que se prevé que las plataformas de seguridad en la nube crezcan a una CAGR del 11,91% hasta 2031.
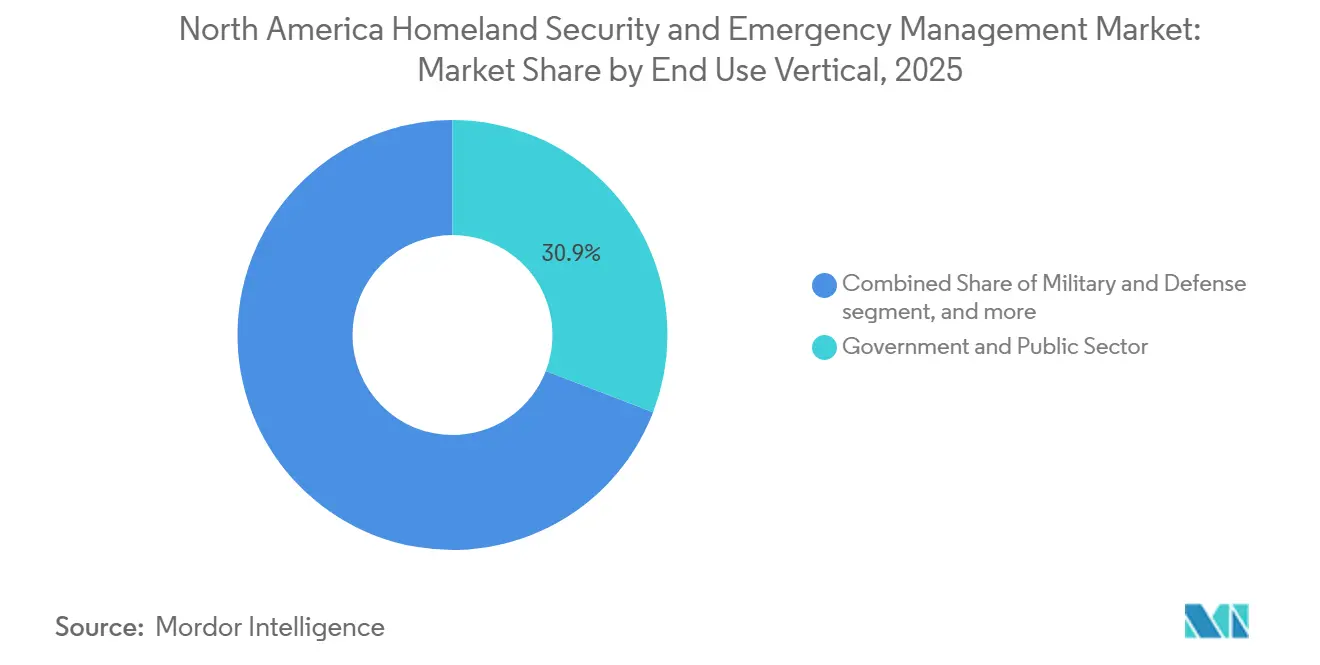
- Por vertical de uso final, el gobierno y el sector público representaron el 30,85% del gasto en 2025, mientras que se prevé que el sector militar y de defensa crezca a una CAGR del 9,95% hasta 2031.
- Por geografía, Estados Unidos representó el 39,67% del gasto regional en 2025, mientras que se prevé que Canadá crezca a una CAGR del 10,29% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preparación federal y financiamiento del Programa de Subvenciones de Seguridad Nacional | +2.10% | Estados Unidos, con efectos secundarios en Canadá y México | Mediano plazo (2-4 años) |
| Modernización de la ciberseguridad de confianza cero e infraestructura crítica | +1.80% | Estados Unidos, con alineación canadiense | Mediano plazo (2-4 años) |
| Aumento en la frecuencia y el costo de los desastres climáticos extremos | +1.60% | Estados Unidos y Canadá, con exposición creciente en México | Corto plazo (≤ 2 años) |
| Modernización de los sistemas heredados de comunicaciones de emergencia y seguridad pública | +1.10% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Digitalización de la elegibilidad para subvenciones y adquisición de software impulsada por el cumplimiento normativo | +0.80% | Estados Unidos, con esfuerzos similares de cumplimiento digital en Canadá | Mediano plazo (2-4 años) |
| Interoperabilidad de datos entre jurisdicciones para comunidades tribales, rurales y fronterizas | +0.50% | Comunidades fronterizas y tribales de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preparación Federal y Financiamiento del Programa de Subvenciones de Seguridad Nacional
Las subvenciones federales han pasado de un enfoque de financiamiento de transferencia a una adquisición de tecnología vinculada a requisitos de cumplimiento normativo. La FEMA distribuyó 1,01 mil millones de USD a través de su Programa de Subvenciones de Seguridad Nacional del año fiscal 2025. El Programa Estatal de Seguridad Nacional recibió 373,50 millones de USD, la Iniciativa de Seguridad de Áreas Urbanas recibió 553,50 millones de USD y la Operación Stonegarden recibió 81 millones de USD.[1] Los beneficiarios deben destinar al menos el 30% de las adjudicaciones a cinco áreas de prioridad nacional, incluidas la ciberseguridad y la respuesta a crisis fronterizas. Este requisito apoya la demanda de proveedores cuyos productos cumplen con los requisitos de subvención y autorización. El presupuesto discrecional del DHS para el año fiscal 2026 de 66,40 mil millones de USD fue 1,30 mil millones de USD por encima del nivel aprobado para el año fiscal 2025, respaldando programas plurianuales para integradores y proveedores de análisis.
Aumento en la Frecuencia y el Costo de los Desastres Climáticos Extremos
Estados Unidos promedió 23 mil millones de USD en eventos meteorológicos anuales entre 2020 y 2024, con un costo anual promedio de 149,30 mil millones de USD.[2] Estos eventos mantienen la relevancia de los sistemas de análisis de riesgos y continuidad operativa para la planificación de la preparación. Los incendios forestales de Los Ángeles de enero de 2025 aumentaron la atención hacia la gestión predictiva de incendios forestales, el análisis de evacuación y la coordinación de incidentes asistida por IA. Los requisitos de preparación de la FEMA también exigen informes de acciones posteriores que identifiquen brechas de capacidad. Esas brechas documentadas pueden dar forma a las especificaciones utilizadas en futuras compras financiadas con subvenciones. El resultado es una demanda sostenida de sistemas de conciencia situacional, comunicaciones resilientes y capacidades de llamadas de emergencia de próxima generación en el mercado de seguridad nacional y gestión de emergencias de América del Norte.
Modernización de la Ciberseguridad de Confianza Cero e Infraestructura Crítica
La CISA publicó Microsegmentación en Confianza Cero, Parte Uno, en julio de 2025 para establecer orientación de planificación para las agencias de la Rama Ejecutiva Civil Federal. La orientación ofrece a las agencias un camino más claro para los proyectos de microsegmentación y la adquisición relacionada. La Directiva Operativa Vinculante BOD 26-02 de la CISA también requiere que las agencias realicen un inventario y reemplacen los dispositivos perimetrales sin soporte. La Comisión Federal Reguladora de Energía aprobó CIP-015-1 en julio de 2025, extendiendo los requisitos de monitoreo de redes internas a los activos del sistema eléctrico masivo de alto impacto. Estos requisitos abarcan tanto los entornos de tecnología de la información como los de tecnología operativa. La CISA también emitió orientación conjunta sobre la integración segura de IA en tecnología operativa durante diciembre de 2025, apoyando la demanda de plataformas de operaciones de seguridad.[3]
Modernización de los Sistemas Heredados de Comunicaciones de Emergencia y Seguridad Pública
FirstNet contaba con más de 7 millones de conexiones de seguridad pública y más de 31.000 agencias y organizaciones de seguridad pública en el cuarto trimestre de 2025. AT&T instaló 1.000 nuevos sitios de Banda 14 en 2025, con más de dos tercios ubicados en áreas rurales y tribales. La expansión de la red ejerce una presión adicional sobre las agencias que aún utilizan sistemas de banda estrecha para reemplazar equipos más antiguos. Este ciclo de reemplazo alcanza los puntos de atención de seguridad pública y los centros de despacho de emergencias hasta 2031. Canadá asignó 55,40 millones de CAD (40 millones de USD) durante 4 años en el Presupuesto 2025 para renovar el Sistema Nacional de Alertas Públicas. El mercado de seguridad nacional y gestión de emergencias de América del Norte tiene, por lo tanto, vías de adquisición separadas para Estados Unidos y Canadá en materia de comunicaciones de seguridad pública.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adquisición fragmentada a nivel federal, estatal, local, tribal y territorial | -1.10% | Estados Unidos, con tensión federal-provincial en Canadá | Mediano plazo (2-4 años) |
| Presión presupuestaria derivada de las operaciones y el mantenimiento de sistemas heredados | -0.90% | América del Norte | Mediano plazo (2-4 años) |
| Acceso desigual a financiamiento de preparación para comunidades rurales y tribales | -0.60% | Oeste rural de Estados Unidos, tierras tribales y norte remoto de Canadá | Largo plazo (≥ 4 años) |
| Escasez de mano de obra en ciberseguridad, comunicaciones de emergencia y gestión de incidentes | -0.80% | Estados Unidos, con efectos secundarios en Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adquisición Fragmentada a Nivel Federal, Estatal, Local, Tribal y Territorial
La adquisición está dividida entre muchas autoridades federales, estatales, locales, tribales y territoriales, cada una con diferentes normas y plazos. Los programas del DHS para estados, áreas urbanas, regiones, organizaciones sin fines de lucro y gobiernos tribales tienen estructuras de elegibilidad e informes separadas. Los proveedores pueden necesitar repetir evaluaciones de FedRAMP, revisiones de privacidad estatales y consultas tribales para diferentes oportunidades. Esto eleva los costos de entrada y puede concentrar la competencia en torno a empresas con autorizaciones gubernamentales establecidas. Las jurisdicciones más pequeñas también pueden adquirir soluciones puntuales elegibles para subvenciones en lugar de plataformas interoperables a largo plazo. Estos factores pueden ralentizar los despliegues coordinados en el mercado de seguridad nacional y gestión de emergencias de América del Norte.
Presión Presupuestaria Derivada de las Operaciones y el Mantenimiento de Sistemas Heredados
Los gastos de operaciones y mantenimiento de los sistemas instalados pueden limitar los fondos disponibles para nuevas capacidades. La Administración de Seguridad en el Transporte (TSA) recibió 215 millones de USD en el año fiscal 2026 para modernizar el Sistema de Inspección de Propiedades en Puntos de Control, pero su plan actual proyecta la finalización para el año fiscal 2049. El cronograma muestra cómo los límites presupuestarios anuales pueden ralentizar los principales programas de actualización. Las agencias que pasan del sistema de llamadas de emergencia analógico al Sistema de Llamadas de Emergencia de Próxima Generación deben reemplazar equipos, rediseñar redes y capacitar al personal. Los compromisos de mantenimiento intensivos pueden retrasar las adquisiciones de IA y análisis hasta que las normas de cumplimiento exijan acción. El efecto es más fuerte donde los sistemas biométricos y de vigilancia más antiguos aún tienen contratos de mantenimiento vigentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Seguridad de la Aviación Domina, la Ciberseguridad Gana Terreno RápidamenteLa seguridad de la aviación representó el 43,82% del tamaño del mercado de seguridad nacional y gestión de emergencias de América del Norte por tipo de solución en 2025. La TSA asignó 215 millones de USD para la adquisición y despliegue de escáneres de tomografía computarizada y 20 millones de USD para investigación y desarrollo de biometría en el año fiscal 2026. El despliegue de escáneres de tomografía computarizada comenzó en 2025 en los aeropuertos de Atlanta, Denver, Orlando y Boston. El despliegue se amplía en 2026 a Los Ángeles, Dallas-Fort Worth, Seattle y más de 20 aeropuertos de tamaño mediano. La seguridad de infraestructura crítica, la seguridad perimetral, la seguridad fronteriza, la seguridad marítima y los servicios de riesgo reflejan otras responsabilidades federales.
Se proyecta que la ciberseguridad se expanda a una CAGR del 10,48% de 2026 a 2031, la tasa más alta dentro de la combinación de soluciones. La tecnología operativa conectada ha ampliado las necesidades de seguridad de las agencias públicas y los operadores de infraestructura crítica. Los requisitos federales incluyen FISMA, CMMC 2.0, FedRAMP y BOD 26-02 para dispositivos perimetrales sin soporte. El material de IA de la CISA para 2026 aborda los problemas de seguridad asociados con el uso de la IA. Teledyne FLIR Defense lanzó CheMSense Protect en junio de 2026, un monitor de aire continuo que detecta amenazas de agentes de guerra química en menos de 20 segundos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología:
La IA y el Aprendizaje Automático Dominan la Participación mientras la Nube EmergeLa IA y el aprendizaje automático representaron el 31,93% del gasto en tecnología en 2025. La tecnología apoya la detección inteligente, la detección de anomalías y el apoyo a la toma de decisiones en operaciones de aviación, frontera y ciberseguridad. La CISA utiliza el aprendizaje automático no supervisado a través de CyberSentry para monitorear las redes de infraestructura crítica en busca de anomalías. El IoT y los sensores inteligentes agregan más datos de puertos, puntos de control y servicios públicos. La Autoridad de FirstNet dirigió el despliegue de más de 135 sitios de telefonía celular de propósito específico para extender la cobertura de banda ancha 5G para la seguridad pública.
Se prevé que las plataformas de seguridad en la nube se expandan a una CAGR del 11,91% de 2026 a 2031. Su demanda está vinculada a las cargas de trabajo federales que se trasladan a entornos de nube autorizados por FedRAMP. BOD 26-02 apoya las arquitecturas de perímetro definido por software que dependen de controles de seguridad conectados a la nube. NIST SP 800-53 Rev. 5 y el Modelo de Madurez de Confianza Cero v2.0 de la CISA refuerzan la seguridad nativa en la nube en los nuevos despliegues gubernamentales. La identificación biométrica crece a medida que la TSA despliega sistemas CAT-2 y la Oficina de Aduanas y Protección Fronteriza (CBP) amplía la verificación biométrica en los puertos de entrada.
Por Vertical de Uso Final:
El Gobierno Ancla la Demanda mientras la Defensa AceleraLos usuarios del gobierno y el sector público representaron el 30,85% del gasto por vertical de uso final en 2025. Las subvenciones federales, los requisitos legales y los vehículos de contrato de larga duración sustentan esta posición. Palantir recibió un acuerdo de compra general de 1 mil millones de USD del DHS en febrero de 2026 para licencias de software y servicios analíticos a nivel departamental. La infraestructura crítica, las instalaciones comerciales, la atención médica y los servicios médicos de emergencia también requieren tecnología de seguridad y respuesta. Las flotas de ambulancias conectadas, los programas de resiliencia hospitalaria y los sistemas de despacho vinculados al Sistema de Llamadas de Emergencia de Próxima Generación apoyan la demanda.
Se prevé que el sector militar y de defensa crezca a una CAGR del 9,95% de 2026 a 2031. Los requisitos de defensa nacional y combate utilizan cada vez más sistemas de mando y control interoperables. Esto permite que el software desarrollado para la planificación de misiones se adapte para usos de defensa civil doméstica. El transporte recibe gasto incremental de la modernización de la aviación, las subvenciones de seguridad portuaria y la expansión de la vigilancia fronteriza. La industria de seguridad nacional y gestión de emergencias de América del Norte vincula la adquisición de tecnología de defensa con las necesidades de preparación civil.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Seguridad Nacional y Gestión de Emergencias de los Estados Unidos
Los Estados Unidos representaron el 39,67% del gasto regional en 2025. El proyecto de ley de asignaciones del DHS para el año fiscal 2026 prevé 99,1 mil millones de USD en financiamiento discrecional total, incluidos 66,4 mil millones de USD dentro del proyecto de ley, 26,5 mil millones de USD para la respuesta a desastres mayores y 6,3 mil millones de USD para programas de compensación de tarifas. Elbit Systems of America comenzó a desplegar Torres de Vigilancia Integrada habilitadas con inteligencia artificial en el Área de Responsabilidad de Del Rio durante julio de 2025, en el marco de un contrato IDIQ de 1,8 mil millones de USD con la CBP de los Estados Unidos. La contratación fragmentada entre más de 50 agencias administrativas estatales y miles de jurisdicciones locales puede ralentizar la entrega. Los proveedores con vías de contratación federales y subfederales están mejor posicionados para navegar esta estructura.
Mercado de Seguridad Nacional y Gestión de Emergencias de Canadá
Se proyecta que Canadá sea la geografía de mayor crecimiento, con una CAGR del 10,29% entre 2026 y 2031. El Presupuesto 2025 comprometió 257,60 millones de CAD (187 millones de USD) para aeronaves cisterna contra incendios y 55,40 millones de CAD (40 millones de USD) para renovar el Sistema Nacional de Alertas Públicas. Seguridad Pública de Canadá planificó 744,60 millones de CAD (535 millones de USD) en gasto de gestión de emergencias para el año fiscal 2025-26. Los Acuerdos de Asistencia Financiera en Casos de Desastre modernizados, lanzados en abril de 2025, utilizan cinco flujos de participación en costos con ratios federales-provinciales revisados. Canadá está orientando mayor atención hacia la prevención y mitigación, aunque utiliza acuerdos de transferencia en lugar de la estructura de subvenciones de los Estados Unidos.
Mercado de Seguridad Nacional y Gestión de Emergencias de México
México representa una oportunidad emergente dentro del mercado de seguridad nacional y gestión de emergencias de América del Norte. La transferencia en septiembre de 2024 de la Guardia Nacional de la Secretaría de Seguridad y Protección Ciudadana a la Secretaría de Defensa Nacional consolidó la supervisión federal de la tecnología de seguridad dentro de un modelo cívico-militar. Zacatecas inauguró la primera fase de su Centro de Mando C5i en septiembre de 2025 con una inversión de 1 mil millones de MXN (50 millones de USD) en tecnología e infraestructura. El proyecto incluye comunicaciones P25, sistemas de vigilancia y controles de acceso biométrico.
Panorama Competitivo
El mercado de seguridad nacional y gestión de emergencias de América del Norte tiene una estructura competitiva semiconsolidada. Northrop Grumman Corporation, RTX Corporation, BAE Systems plc, Honeywell Aerospace Inc. y General Dynamics IT están establecidos en programas intensivos en capital que requieren una profunda integración de sistemas, largos ciclos de programa e instalaciones clasificadas. Estas empresas compiten habitualmente a través de vehículos IDIQ y contratos de costo más honorarios de larga duración. CIP-015-1 ha abierto una oportunidad adyacente en el monitoreo de redes internas para sistemas eléctricos masivos de alto impacto. El acuerdo de compra general de 1 mil millones de USD del DHS con Palantir muestra que los funcionarios de contratación están utilizando la continuidad de la plataforma y la profundidad de integración en las principales decisiones de compra.
La competencia dentro del mercado de seguridad nacional y gestión de emergencias de América del Norte se centra en la interoperabilidad entre jurisdicciones, la detección de amenazas nativa de IA fuera de la aviación y los servicios gestionados en la nube para gobiernos estatales y locales de tamaño mediano. Los proveedores de análisis centrados en tecnología y ciberseguridad en la nube pueden convertir las obligaciones regulatorias en servicios de cumplimiento recurrentes. Los proveedores que combinan entornos de nube autorizados por FedRAMP con servicios gestionados conformes a CMMC pueden reducir el número de relaciones con proveedores que las agencias deben gestionar. El concepto de Torre de Vigilancia Autónoma Reubicable de GDIT y las actividades de sistemas autónomos de Anduril añaden presión competitiva en la vigilancia fronteriza y perimetral. Elbit Systems of America recibió múltiples adjudicaciones de la CBP de Estados Unidos en julio de 2026, por un total de más de 370 millones de USD para sistemas de vigilancia y detección.
Los grandes contratistas principales trabajan cada vez más con especialistas en tecnología en lugar de desarrollar internamente todas las capacidades de IA y nube. Este enfoque permite a los contratistas principales retener roles de integración de sistemas mientras los especialistas proporcionan componentes de software y ciberseguridad. Palantir recibió una orden de trabajo de ICE por 45,85 millones de USD en junio de 2026 para la modernización de investigaciones de seguridad nacional y análisis operativo. Teledyne FLIR Defense presentó CheMSense Protect en junio de 2026, extendiendo la tecnología comercial de detección química a aplicaciones de defensa y civiles.
Líderes de la Industria de Seguridad Nacional y Gestión de Emergencias de América del Norte
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Honeywell Aerospace Inc.
-
General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Nacional y Gestión de Emergencias de América del Norte Empresas cubiertas en este informe
- Northrop Grumman Corporation
- RTX Corporation
- General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- Thales Group
- International Business Machines Corporation (IBM)
- Honeywell Aerospace Inc.
- BAE Systems plc
- Elbit Systems Ltd.
- Cisco Systems, Inc.
- Palantir Technologies Inc.
- Booz Allen Hamilton, Inc.
- Fortinet, Inc.
- AT&T Inc.
- MOOG Inc.
Desarrollos recientes de la industria en Mercado de Seguridad Nacional y Gestión de Emergencias de América del Norte
- Julio de 2026: Elbit Systems of America recibió múltiples contratos de la CBP de Estados Unidos por un total de más de 370 millones de USD para mejorar la seguridad nacional de Estados Unidos. Los contratos están programados para ejecutarse hasta mayo de 2029, apoyando la conciencia situacional en tiempo real y las capacidades de seguridad fronteriza.
- Febrero de 2026: El DHS de Estados Unidos estableció un acuerdo de compra general de 1 mil millones de USD con Palantir que cubre licencias de software comercial, mantenimiento y servicios de implementación en todo el departamento. El acuerdo agiliza la adquisición para las agencias del DHS como la CBP y el ICE, permitiendo compras de hasta 1 mil millones de USD en productos y servicios de Palantir sin requerir licitaciones competitivas separadas para cada compra.
- Noviembre de 2025: El Gobierno de Canadá anunció medidas para fortalecer la gestión federal de emergencias, incluido un nuevo Centro de Operaciones Gubernamentales diseñado para coordinar múltiples emergencias simultáneamente y mejorar la respuesta federal-provincial-territorial. La iniciativa también incluye la participación pública nacional y de las partes interesadas, así como las inversiones del Presupuesto 2025, para mejorar la capacidad de Canadá para responder a desastres naturales cada vez más frecuentes y graves.
Alcance del Informe del Mercado de Seguridad Nacional y Gestión de Emergencias de América del Norte
El mercado de seguridad nacional y gestión de emergencias de América del Norte abarca el desarrollo, la integración, el despliegue y la provisión de soluciones de seguridad, preparación para emergencias, respuesta a incidentes, gestión de riesgos y resiliencia para autoridades federales, estatales, locales, tribales y territoriales, operadores de infraestructura crítica, organizaciones de transporte, instalaciones comerciales y otros usuarios finales en toda la región. El mercado evalúa sistemas de seguridad física y digital, capacidades de gestión de emergencias, infraestructura de comunicaciones, tecnologías de detección y protección, plataformas de ciberseguridad, análisis y servicios relacionados que abordan amenazas como el terrorismo, los ciberataques, los riesgos fronterizos y de inmigración, los eventos climáticos extremos, los incidentes de seguridad pública y otras emergencias. El mercado también considera los programas de preparación gubernamental, el financiamiento federal mediante subvenciones, la modernización de sistemas heredados, la interoperabilidad, los requisitos de ciberseguridad y la creciente adopción de IA, IoT, nube, comunicaciones seguras, biometría y análisis de datos.
El mercado de seguridad nacional y gestión de emergencias de América del Norte está segmentado por tipo de solución, tecnología, vertical de uso final y geografía. Por tipo de solución, el mercado está segmentado en seguridad de infraestructura crítica, detección y protección CBRNE, seguridad perimetral y física, ciberseguridad, seguridad fronteriza y control de inmigración, seguridad marítima y portuaria, seguridad de la aviación, y servicios de riesgo y emergencia. Por tecnología, el mercado está segmentado en IA y aprendizaje automático, IoT y sensores inteligentes, análisis de big data, 5G y comunicaciones seguras, plataformas de seguridad en la nube e identificación biométrica. Por vertical de uso final, el mercado está segmentado en gobierno y sector público, infraestructura crítica, militar y defensa, transporte, instalaciones comerciales e industriales, y atención médica y servicios médicos de emergencia. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de seguridad nacional y gestión de emergencias de América del Norte en tres países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Seguridad de Infraestructura Crítica |
| Detección y Protección CBRNE |
| Seguridad Perimetral y Física |
| Ciberseguridad |
| Seguridad Fronteriza y Control de Inmigración |
| Seguridad Marítima y Portuaria |
| Seguridad de la Aviación |
| Servicios de Riesgo y Emergencia |
| IA y Aprendizaje Automático |
| IoT y Sensores Inteligentes |
| Análisis de Big Data |
| 5G y Comunicaciones Seguras |
| Plataformas de Seguridad en la Nube |
| Identificación Biométrica |
| Gobierno y Sector Público |
| Infraestructura Crítica (Energía y Servicios Públicos) |
| Militar y Defensa |
| Transporte (Aviación, Marítimo y Ferroviario) |
| Instalaciones Comerciales e Industriales |
| Atención Médica y Servicios Médicos de Emergencia |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Solución | Seguridad de Infraestructura Crítica |
| Detección y Protección CBRNE | |
| Seguridad Perimetral y Física | |
| Ciberseguridad | |
| Seguridad Fronteriza y Control de Inmigración | |
| Seguridad Marítima y Portuaria | |
| Seguridad de la Aviación | |
| Servicios de Riesgo y Emergencia | |
| Por Tecnología | IA y Aprendizaje Automático |
| IoT y Sensores Inteligentes | |
| Análisis de Big Data | |
| 5G y Comunicaciones Seguras | |
| Plataformas de Seguridad en la Nube | |
| Identificación Biométrica | |
| Por Vertical de Uso Final | Gobierno y Sector Público |
| Infraestructura Crítica (Energía y Servicios Públicos) | |
| Militar y Defensa | |
| Transporte (Aviación, Marítimo y Ferroviario) | |
| Instalaciones Comerciales e Industriales | |
| Atención Médica y Servicios Médicos de Emergencia | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad nacional y gestión de emergencias de América del Norte en 2026?
El tamaño del mercado de seguridad nacional y gestión de emergencias de América del Norte es de 1,50 mil millones de USD en 2026 y se proyecta que alcance los 2,23 mil millones de USD en 2031 a una CAGR del 8,25%.
¿Qué solución lidera el gasto en seguridad nacional y gestión de emergencias de América del Norte?
La seguridad de la aviación lideró el gasto en soluciones con una participación del 43,82% en 2025, respaldada por la inversión de la TSA en escáneres y biometría.
¿Cuál es el área de solución de más rápido crecimiento hasta 2031?
Se proyecta que la ciberseguridad crezca a una CAGR del 10,48% a medida que se expanden los requisitos de confianza cero y las protecciones de infraestructura crítica.
¿Qué tecnología crece más rápido en seguridad nacional y gestión de emergencias?
Se prevé que las plataformas de seguridad en la nube crezcan a una CAGR del 11,91% hasta 2031, respaldadas por la adopción de nube autorizada y los requisitos de confianza cero.
¿Qué país crece más rápido en el pronóstico regional?
Se proyecta que Canadá registre una CAGR del 10,29% de 2026 a 2031, respaldada por programas de alertas, extinción aérea de incendios y gestión de emergencias.
¿Qué factores pueden ralentizar el despliegue de sistemas de seguridad nacional?
Las normas de adquisición fragmentadas, los costos de mantenimiento de sistemas heredados, el financiamiento local desigual y la escasez de mano de obra calificada pueden retrasar la adopción.