
Tamaño y Participación del Mercado de Reemplazo de Comidas de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.34 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
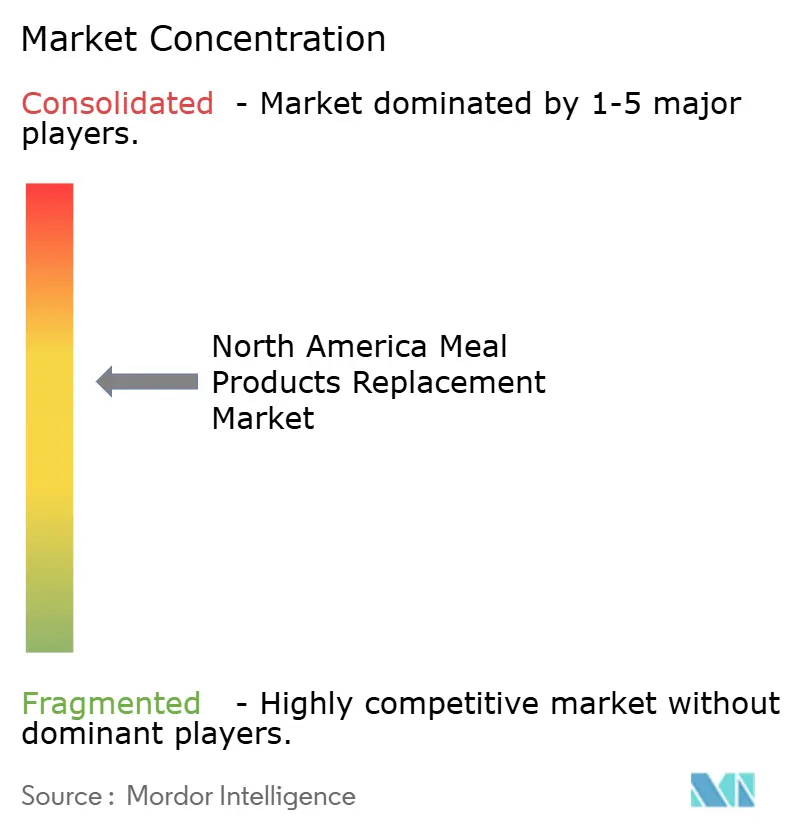
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reemplazo de Comidas de América del Norte por Mordor Intelligence
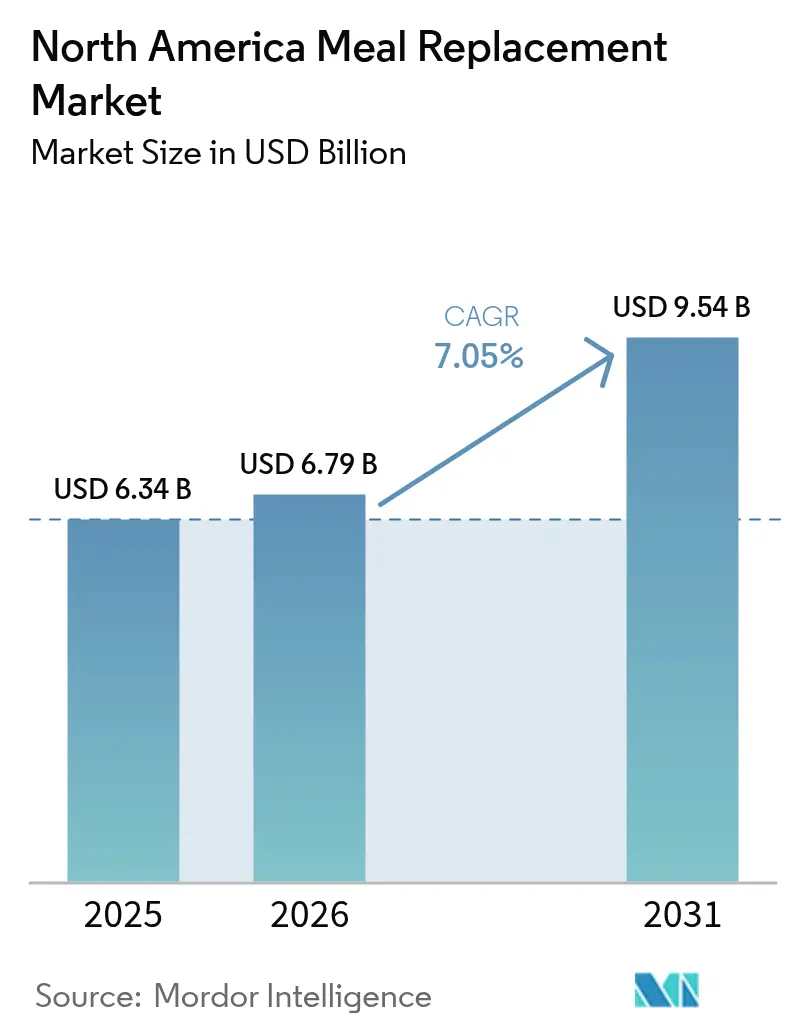
El tamaño del mercado de reemplazo de comidas de América del Norte fue valorado en USD 6,34 mil millones en 2025 y se estima que crecerá desde USD 6,79 mil millones en 2026 hasta alcanzar USD 9,54 mil millones en 2031, a una CAGR del 7,05% durante el período de pronóstico (2026-2031). El crecimiento del mercado está impulsado por el cambio en las preferencias de los consumidores y los patrones de estilo de vida. La creciente demanda de opciones de alimentos convenientes y nutritivos es particularmente notable entre los profesionales en activo, los estudiantes y las poblaciones urbanas. Los cambios en los patrones de trabajo, incluidas las jornadas laborales extendidas y los modelos híbridos, han llevado a los consumidores a buscar alternativas rápidas pero nutricionalmente completas a las comidas tradicionales. El mercado también se ha beneficiado de los avances en la ciencia de los alimentos, incluida la integración de probióticos y adaptógenos, lo que permite a los fabricantes desarrollar productos para requisitos dietéticos específicos, como opciones cetogénicas, aptas para diabéticos y sin gluten. El crecimiento del mercado está respaldado además por la expansión de los canales de venta minorista digital y los servicios directos al consumidor, que proporcionan planes de nutrición personalizados y opciones de entrega convenientes.
Conclusiones Clave del Informe
- Por tipo de producto, los formatos en polvo lideraron con el 42,88% de la participación del mercado de reemplazo de comidas en 2025; los productos listos para beber (RTD) son los de mayor crecimiento, con una CAGR del 7,74% hasta 2031.
- Por formato de envase, las botellas representaron el 64,72% de los ingresos en 2025, mientras que se prevé que los envases Tetra Pak se expandan a una CAGR del 8,39% hasta 2031.
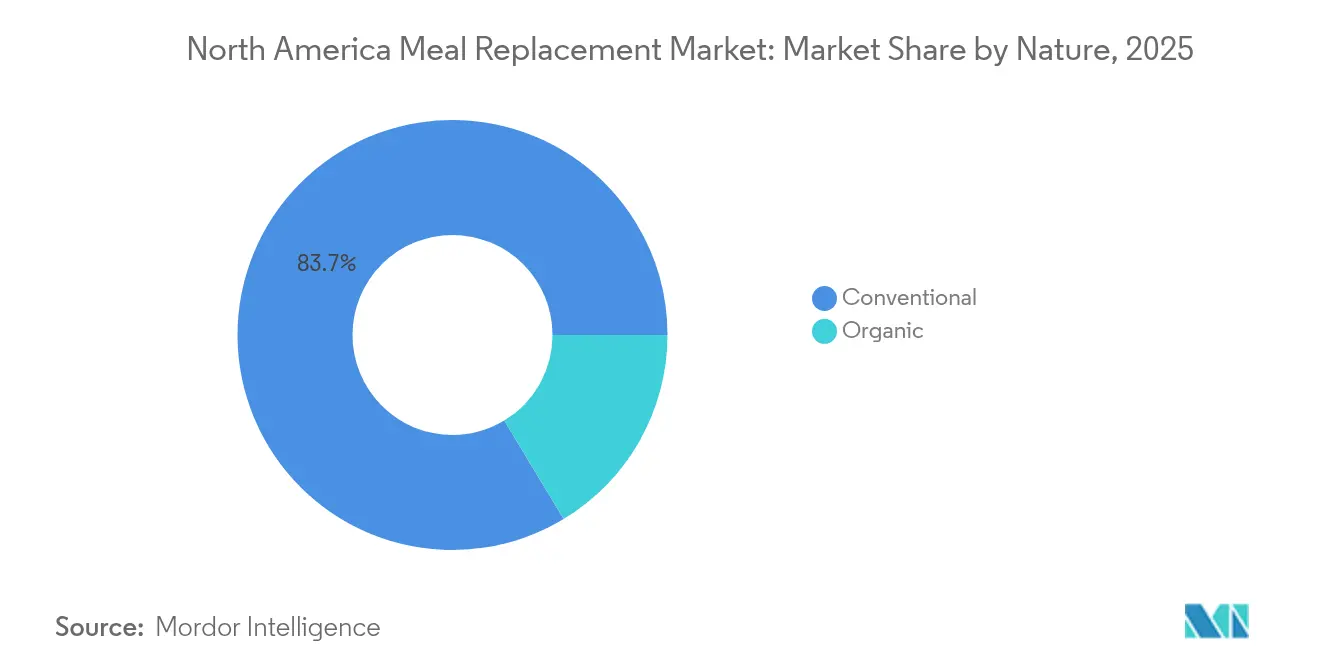
- Por naturaleza, los productos convencionales representaron el 83,65% de los ingresos de 2025, mientras que el segmento orgánico avanza a una CAGR del 9,14%.
- Por canal de distribución, los supermercados e hipermercados representaron el 47,25% de las ventas de 2025, y se espera que los minoristas en línea crezcan un 7,28% anualmente hasta 2031.
- Por geografía, Estados Unidos representó el 77,92% de los ingresos de 2025, mientras que México se proyecta para crecer a una CAGR del 9,03% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Reemplazo de Comidas de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Opciones de Comidas Rápidas y Nutritivas Ganan Popularidad en Medio de Estilos de Vida Agitados | +1.2% | América del Norte, con el mayor crecimiento en centros urbanos | Mediano plazo (2-4 años) |
| Las Tendencias Crecientes en el Fitness Impulsan la Demanda de Productos de Reemplazo Ricos en Proteínas | +1.8% | Estados Unidos y Canadá, con expansión hacia México | Largo plazo (≥ 4 años) |
| Las Plataformas de Comercio Electrónico Mejoran la Accesibilidad de las Marcas Globales de Reemplazo de Comidas | +1.1% | Global, con ganancias tempranas en las áreas metropolitanas de Estados Unidos | Corto plazo (≤ 2 años) |
| La Mayor Conciencia sobre el Control de Porciones Impulsa la Adopción del Reemplazo de Comidas | +0.9% | América del Norte, particularmente entre los usuarios de medicamentos GLP-1 | Mediano plazo (2-4 años) |
| Los Avances Tecnológicos Mejoran la Variedad de Productos, el Sabor y la Vida Útil | +0.8% | Centros de fabricación en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Las Iniciativas de Bienestar Corporativo Promueven los Reemplazos de Comidas en Entornos Laborales | +0.7% | América del Norte, concentrada en los principales distritos de negocios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Opciones de Comidas Rápidas y Nutritivas Ganan Popularidad en Medio de Estilos de Vida Agitados
Los servicios corporativos de entrega de comidas están atendiendo la demanda institucional a medida que los arreglos de trabajo híbrido crean nuevos requisitos para los programas de bienestar de los empleados. Según la investigación de DoorDash for Business en 2025, el 91% de los empleados que reciben beneficios de comidas reportan una mayor satisfacción laboral, lo que lleva a las empresas a incorporar servicios de comidas en sus paquetes de beneficios. La demanda de soluciones de nutrición eficientes se ha expandido desde los consumidores individuales hasta las cafeterías de los lugares de trabajo y las operaciones de catering corporativo, donde los reemplazos de comidas proporcionan porciones controladas como alternativas al servicio de alimentos convencional. El programa corporativo de entrega de comidas de Factor demuestra esta evolución al ofrecer diversas opciones dietéticas, incluidas comidas bajas en carbohidratos, cetogénicas y veganas. Este modelo de negocio genera flujos de ingresos estables que demuestran mayor resiliencia durante las fluctuaciones económicas en comparación con las ventas directas al consumidor. Adicionalmente, la incorporación de reemplazos de comidas en los programas de bienestar corporativo proporciona datos valiosos sobre los patrones de consumo para orientar el desarrollo de productos e iniciativas de marketing.
Las Tendencias Crecientes en el Fitness Impulsan la Demanda de Productos de Reemplazo Ricos en Proteínas
La fortificación con proteínas ha evolucionado de la nutrición deportiva de nicho a la demanda masiva del consumidor, convirtiéndose en un impulsor significativo en el mercado de reemplazo de comidas. Según el Consejo Internacional de Información Alimentaria (IFIC, por sus siglas en inglés), el 71% de los estadounidenses busca activamente aumentar su ingesta de proteínas en 2024 [1]Fuente: Consejo Internacional de Información Alimentaria (IFIC), "Encuesta sobre Alimentación y Salud del IFIC 2024", foodinsight.org. En marzo de 2025, Quest Nutrition lanzó su Batido de Proteínas, que contiene 45 gramos de proteína, 2 gramos de azúcar y 4 gramos o menos de carbohidratos netos, demostrando la demanda del mercado por productos de conveniencia con alto contenido de proteínas que superan los tamaños de porción tradicionales. La tendencia del fitness se alinea con la demografía del envejecimiento, ya que los consumidores reconocen el papel de las proteínas en la preservación de la masa muscular y la salud metabólica. Las innovaciones en proteínas de origen vegetal, particularmente en el procesamiento de guisantes y habas, abordan las preocupaciones de sostenibilidad al tiempo que satisfacen los requisitos de nutrición deportiva. Los avances en la fabricación en estabilización de proteínas previenen los problemas de espuma que anteriormente limitaban la concentración de proteínas en las formulaciones líquidas, permitiendo una mayor densidad de proteínas sin comprometer el sabor ni la textura.
Las Plataformas de Comercio Electrónico Mejoran la Accesibilidad de las Marcas Globales de Reemplazo de Comidas
Las estrategias directas al consumidor están transformando la economía de distribución a medida que los fabricantes evitan los márgenes minoristas tradicionales y establecen relaciones directas con los clientes. El desarrollo de plataformas integradas de planificación de comidas por parte de grandes minoristas, como Walmart, consolida diversas soluciones de comidas en un sistema unificado, permitiendo a los fabricantes de reemplazo de comidas aprovechar las oportunidades de venta cruzada y el análisis del comportamiento del consumidor. La implementación de modelos de negocio basados en suscripción genera flujos de ingresos consistentes al tiempo que facilita recomendaciones de nutrición personalizadas basadas en datos, fundamentadas en los patrones de consumo y los comentarios de los consumidores. Los canales de distribución de comercio electrónico permiten a los fabricantes realizar pruebas y modificaciones de productos de manera eficiente, introduciendo nuevas formulaciones con un menor riesgo de inventario en comparación con los lanzamientos minoristas convencionales.
Los Avances Tecnológicos Mejoran la Variedad de Productos, el Sabor y la Vida Útil
La tecnología avanzada de liofilización mejora las capacidades de formulación de productos en aplicaciones de bebidas frías, con los desarrollos de Nestlé que previenen la aglomeración de ingredientes y permiten diversos formatos de productos con mayor estabilidad en el almacenamiento. En agosto de 2024, PlantFusion introdujo un formato de bolsa de pie para proteína en polvo utilizando un material vegetal multicapa que es 100% compostable. Esta innovación en el envasado mantiene las propiedades de barrera contra la humedad y el oxígeno al tiempo que aborda los requisitos de sostenibilidad. La producción de proteínas basada en fermentación proporciona ingredientes con propiedades organolépticas superiores y menor impacto ambiental en comparación con las fuentes de proteínas convencionales. Estos avances tecnológicos permiten a los fabricantes ampliar sus carteras de productos con perfiles de sabor mejorados y mejores características de estabilidad, al tiempo que reducen los costos de fabricación mediante una mayor eficiencia y una menor generación de residuos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Concepciones Erróneas sobre los Ingredientes Artificiales Reducen la Confianza del Consumidor | -1.3% | América del Norte, particularmente entre los consumidores enfocados en productos orgánicos | Largo plazo (≥ 4 años) |
| Las Preocupaciones por Alérgenos Restringen el Consumo entre Poblaciones Sensibles | -0.8% | Estados Unidos y Canadá, con enfoque regulatorio | Mediano plazo (2-4 años) |
| Los Retiros de Productos Socavan la Lealtad a la Marca y la Confianza del Consumidor | -1.1% | América del Norte, con impacto en el mercado institucional | Corto plazo (≤ 2 años) |
| La Saciedad Limitada en Comparación con las Comidas Completas Dificulta la Adopción a Largo Plazo | -0.9% | Global, con variaciones culturales en las expectativas de las comidas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Concepciones Erróneas sobre los Ingredientes Artificiales Reducen la Confianza del Consumidor
La creciente demanda de los consumidores por etiquetas limpias crea una restricción de mercado significativa al incrementar los costos de producción y las complejidades operativas en toda la cadena de suministro. Los consumidores examinan cuidadosamente las listas de ingredientes en busca de aditivos artificiales. La evaluación de la harina de tara por parte de la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) en mayo de 2024, que resultó en su clasificación como aditivo alimentario no aprobado, muestra cómo las decisiones regulatorias pueden eliminar ingredientes de las formulaciones y reducir la confianza del consumidor en los nuevos aditivos. La producción de proteínas de origen vegetal requiere ingredientes funcionales que los consumidores suelen percibir como artificiales, lo que crea un conflicto fundamental entre las necesidades técnicas y los objetivos de etiqueta limpia. Este desafío es particularmente evidente en la estabilización de proteínas, donde los emulsionantes y estabilizadores tradicionales enfrentan la resistencia de los consumidores a pesar de su comprobada seguridad y sus requisitos funcionales. Las empresas deben invertir recursos significativos en el desarrollo de ingredientes alternativos y en la educación de los consumidores, al tiempo que mantienen los estándares de calidad del producto. Esta restricción afecta particularmente a los segmentos de mercado sensibles al precio, donde las alternativas de etiqueta limpia siguen siendo demasiado costosas.
Los Retiros de Productos Socavan la Lealtad a la Marca y la Confianza del Consumidor
El brote de listeria de 2024-2025, asociado con batidos suplementarios distribuidos en instalaciones de atención a largo plazo, resultó en 38 enfermedades documentadas y 11 fallecimientos, según lo reportado por la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) [2]Fuente: Administración de Alimentos y Medicamentos (FDA), "Investigación del Brote de Listeria monocytogenes: Batidos Suplementarios Congelados (Febrero de 2025)", www.fda.gov. El mercado institucional demuestra restricciones significativas, ya que las instalaciones sanitarias y los programas de bienestar corporativo implementan estrictos protocolos de calificación de proveedores que excluyen sistemáticamente a las marcas retiradas de futuras consideraciones de adquisición. Las implicaciones financieras de los retiros abarcan los gastos directos de reemplazo de productos, las posibles ramificaciones legales, las medidas obligatorias de cumplimiento normativo y las sustanciales inversiones en marketing necesarias para la restauración de la reputación. La intrincada interconexión de las cadenas de suministro de ingredientes indica que la contaminación originada en un solo proveedor tiene la capacidad de comprometer múltiples marcas simultáneamente, generando así una incertidumbre de mercado generalizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Productos RTD Impulsan la Innovación
Los productos en polvo dominan actualmente el mercado con una participación del 42,88% en 2025, impulsados por las ventajas en costos operativos y las mejoradas capacidades de personalización que atraen a diversos segmentos de consumidores. El segmento de productos en polvo mantiene su liderazgo de mercado a través de múltiples ventajas estratégicas, que incluyen la reducción de los gastos de fabricación, la mayor longevidad del producto y la capacidad para la distribución institucional a granel. El crecimiento del segmento está respaldado además por la integración de soluciones de envasado sostenible y la capacidad de facilitar la nutrición personalizada mediante un control preciso de la formulación.
El segmento de productos listos para beber demuestra una expansión de mercado significativa con una CAGR proyectada del 7,74% hasta 2031. Este crecimiento se atribuye principalmente a los avances tecnológicos en las metodologías de envasado y los procesos de estabilización de proteínas, lo que permite a los fabricantes lograr mayores concentraciones de proteínas sin comprometer la calidad del producto. La implementación de la tecnología de Mezclador Industrial de Proteínas de Tetra Pak ha abordado eficazmente las limitaciones anteriores en la concentración de proteínas al eliminar los problemas de espuma. En la categoría de barras nutricionales, la dinámica del mercado está influenciada por la creciente competencia de productos alternativos enriquecidos con proteínas, en particular postres congelados y aperitivos fortificados. El segmento de productos especializados, que abarca geles y shots, demuestra una relevancia creciente en las aplicaciones de nutrición médica, abordando específicamente los requisitos de los usuarios de medicamentos GLP-1 que necesitan formulaciones específicas para el mantenimiento muscular y la regulación del apetito.


Por Formato de Envase: Las Soluciones Sostenibles Ganan Impulso
Los envases Tetra Pak y cartones demuestran la tasa de crecimiento más alta, con una CAGR del 8,39% hasta 2031, impulsada por las iniciativas de sostenibilidad y las capacidades de vida útil extendida que reducen el desperdicio de alimentos y los costos de transporte. Las botellas mantienen la mayor participación de mercado con el 64,72% en 2025, debido a la familiaridad del consumidor y las ventajas de exhibición en el comercio minorista, a pesar de las crecientes preocupaciones sobre sostenibilidad. Las bolsas muestran una mayor adopción en aplicaciones de polvo a través de avances en las propiedades de barrera y los materiales compostables que protegen la integridad del producto al tiempo que abordan las preocupaciones medioambientales. Otros formatos de envasado satisfacen necesidades específicas, incluidas las porciones individuales y el envasado institucional a granel, optimizando el costo y la conveniencia para diversos casos de uso.
La conciencia medioambiental del consumidor y los objetivos de sostenibilidad corporativa influyen en las opciones de envasado en los segmentos individuales e institucionales. La tecnología aséptica de Tetra Pak permite el almacenamiento a temperatura ambiente y una vida útil más prolongada, reduciendo los requisitos de la cadena de frío y ampliando las capacidades de distribución, particularmente en el comercio electrónico y los mercados internacionales. Las botellas enfrentan desafíos relacionados con la infraestructura de reciclaje y las preocupaciones sobre los residuos plásticos, lo que impulsa el desarrollo de materiales de base biológica y sistemas recargables. El envasado en bolsas proporciona eficiencia material y menores costos de envío, respaldando los modelos de negocio directos al consumidor y los servicios de suscripción que requieren entregas frecuentes.
Por Naturaleza: El Segmento Orgánico se Acelera
Los productos convencionales mantienen una posición de mercado dominante con una participación del 83,65% en 2025, atribuida a su infraestructura de fabricación establecida, sus ventajas de precios competitivos y sus amplias capacidades de distribución. El dominio de mercado de este segmento se refuerza a través de una sofisticada optimización de la cadena de suministro, economías de escala en la producción y relaciones estratégicas de aprovisionamiento que permiten operaciones rentables. La amplia penetración de mercado del segmento convencional está respaldada además por su capacidad para satisfacer diversas preferencias de los consumidores en múltiples puntos de precio. Sin embargo, el segmento enfrenta una presión creciente para implementar prácticas de etiqueta limpia e iniciativas de transparencia, a pesar de operar fuera de los parámetros de los requisitos de certificación orgánica.
Se proyecta que los productos orgánicos crezcan a una CAGR del 9,14% hasta 2031, impulsados por la aceptación de los consumidores de precios premium por formulaciones de etiqueta limpia y el aprovisionamiento sostenible. El segmento orgánico se beneficia de las normas de certificación orgánica del Departamento de Agricultura de Estados Unidos (USDA, por sus siglas en inglés) y del mayor apoyo minorista a través de espacio dedicado en los estantes y promociones. Si bien este segmento permite el posicionamiento premium y la diferenciación de marca que respaldan mayores márgenes y la fidelidad del cliente, enfrenta desafíos derivados de la complejidad de la cadena de suministro y los costos de certificación. Las limitaciones de oferta en la producción de proteínas orgánicas crean volatilidad en los precios y limitan el potencial de crecimiento. Las iniciativas de sostenibilidad corporativa y las políticas de adquisición institucional continúan respaldando el aprovisionamiento orgánico a pesar de los mayores costos.
Por Canal de Distribución: Transformación del Comercio Electrónico
Se proyecta que los minoristas en línea alcancen una CAGR del 7,28% hasta 2031, impulsados por estrategias directas al consumidor, modelos de suscripción y capacidades de marketing digital que permiten experiencias de cliente personalizadas y recopilación de datos. Los supermercados e hipermercados mantienen la posición dominante con una participación de mercado del 47,25% en 2025, aprovechando las oportunidades de compra por impulso y las preferencias de los consumidores por la inspección física de los productos. Las tiendas de conveniencia atienden las necesidades de consumo inmediato en mercados urbanos con espacio de almacenamiento limitado, mientras que las tiendas especializadas se centran en la consultoría experta y el posicionamiento de productos premium para obtener mayores márgenes. Los canales de distribución adicionales incluyen ventas institucionales, máquinas expendedoras en el lugar de trabajo y asociaciones con instalaciones sanitarias que se dirigen a segmentos específicos de clientes.
El crecimiento del comercio electrónico refleja la evolución de los comportamientos de compra de los consumidores, acelerada por la adopción digital impulsada por la pandemia y la creciente popularidad de los servicios de suscripción que ofrecen comodidad y ahorros en compras a granel. Los canales minoristas físicos se están adaptando mediante la mejora de las experiencias en tienda y la implementación de servicios omnicanal que combinan los pedidos en línea con la recogida en tienda y las devoluciones. El panorama de los canales de distribución continúa evolucionando a medida que los consumidores adoptan tanto el descubrimiento digital de productos a través de las redes sociales y el marketing de influenciadores, como la valoración del comercio minorista físico para la prueba de productos y la disponibilidad inmediata.
Análisis Geográfico
Estados Unidos mantiene una participación dominante del 77,92% en el mercado de reemplazo de comidas de América del Norte en 2025. Esta posición de liderazgo se deriva de la infraestructura establecida de bienestar corporativo, el aumento en la adopción de medicamentos GLP-1 y el posicionamiento premium de los productos, que refleja un mayor gasto per cápita. La finalización en diciembre de 2024 por parte de la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) de los criterios actualizados para la declaración "saludable" proporciona nuevas oportunidades de etiquetado para los fabricantes de reemplazo de comidas. Los requisitos propuestos para el etiquetado nutricional en el frente del envase pueden influir en los procesos de toma de decisiones de los consumidores. La adopción de programas de bienestar corporativo continúa creciendo a medida que las empresas reconocen los beneficios de los reemplazos de comidas para la salud y la productividad de los empleados. El mercado de Estados Unidos mantiene su prominencia en las prescripciones de medicamentos GLP-1, generando una demanda específica de formulaciones ricas en proteínas que respaldan la preservación muscular durante la terapia de pérdida de peso.
Canadá mantiene una posición secundaria estable en el mercado a través de la modernización regulatoria y la integración del comercio transfronterizo, que permiten lanzamientos de productos eficientes y operaciones de cadena de suministro. Las regulaciones actualizadas de Health Canada para alimentos de uso dietético especial mejoran el acceso al mercado para formulaciones innovadoras mientras mantienen los estándares de seguridad. La Autorización de Comercialización del país para la fortificación con vitamina D en yogur y kéfir indica el apoyo regulatorio para la mejora nutricional que puede extenderse a los reemplazos de comidas. Los consumidores canadienses demuestran un fuerte interés en las opciones de origen vegetal, con Agriculture and Agri-Food Canada documentando un crecimiento sustancial en las comidas listas preparadas de origen vegetal que respaldan la adopción del reemplazo de comidas.
México exhibe la tasa de crecimiento más rápida, con una CAGR del 9,03% hasta 2031, respaldada por la creciente adopción del mercado vegano. Las mejoras regulatorias de COFEPRIS simplifican las aprobaciones de suplementos alimenticios a través de procesos optimizados de Permiso Previo de Importación Sanitaria y requisitos de etiquetado actualizados, reduciendo las barreras de entrada al mercado mientras se mantienen los estándares de seguridad. Los servicios de suplementación personalizada abordan los desafíos de salud locales. Según la Secretaría de Salud (México), en 2023, los adultos de entre 40 y 59 años mostraron la mayor prevalencia de sobrepeso y obesidad, con aproximadamente el 83,4% de los encuestados adultos afectados por estas condiciones, creando una demanda sustancial de soluciones para el control del peso. El resto de América del Norte atiende a mercados de nicho especializados con infraestructura de distribución limitada, pero con una creciente actividad de comercio electrónico transfronterizo que proporciona acceso a marcas premium de Estados Unidos y Canadá.
Panorama regulatorio
En Estados Unidos, los sustitutos de comidas se regulan como alimentos convencionales bajo la supervisión de la FDA. La FDA finalizó los criterios actualizados para las declaraciones de "saludable" en diciembre de 2024, con implementación a partir del 25 de febrero de 2025 y una fecha de cumplimiento del 25 de febrero de 2028. El Programa de Alimentos Humanos de la FDA tiene entregables prioritarios para 2026, incluida la elaboración activa de normas sobre el etiquetado nutricional frontal y las reglas de sustitutos de sal actualmente en desarrollo.
En Canadá, los sustitutos de comidas comercializados para uso dietético especial se rigen por la División 24 del Reglamento de Alimentos y Drogas, con una aplicación alineada con el etiquetado e inspección de la CFIA. Health Canada continúa con la modernización regulatoria plurianual para alimentos de uso dietético especial, y el período de transición para alimentos suplementados finalizó el 31 de diciembre de 2025, lo que influye en la formulación y el posicionamiento de bebidas y polvos fortificados.
Panorama Competitivo
El mercado de reemplazo de comidas de América del Norte demuestra una consolidación moderada. Las adquisiciones estratégicas continúan influyendo en la dinámica competitiva y el posicionamiento de mercado. Los principales actores del mercado incluyen Abbott Laboratories, Nestlé S.A., Glanbia plc, Herbalife Nutrition Ltd. y Simply Good Foods Company. El avance tecnológico de la industria progresa a través de colaboraciones con proveedores de ingredientes que desarrollan formulaciones de apoyo al GLP-1, abordando los nuevos requisitos nutricionales creados por los medicamentos farmacéuticos para el control del peso.
Las empresas se centran en la nutrición personalizada y las oportunidades de terapia de nutrición médica, utilizando inteligencia artificial para personalizar soluciones para condiciones de salud específicas e interacciones con medicamentos. En junio de 2025, Lembas desarrolló péptidos bioactivos que mejoran naturalmente la producción de GLP-1 como alternativas a las soluciones farmacéuticas. Los nuevos participantes en el mercado implementan modelos directos al consumidor y servicios de suscripción para eludir los canales minoristas tradicionales.
Las empresas establecidas mantienen su posición en el mercado a través de adquisiciones estratégicas y programas de bienestar corporativo. Las empresas que poseen capacidades integradas de cadena de suministro y experiencia regulatoria lideran el mercado. Las grandes organizaciones con recursos sustanciales se benefician de requisitos de garantía de calidad más estrictos y una mayor supervisión regulatoria. Estos requisitos crean barreras para los competidores más pequeños al tiempo que fortalecen la posición de las empresas bien establecidas.
Líderes de la Industria de Reemplazo de Comidas de América del Norte
Abbott Laboratories
Nestlé S.A
Glanbia plc
Herbalife Nutrition Ltd.
Simply Good Foods Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La señalización nutricional en los envases se está volviendo más estricta y estandarizada, lo que crea espacio para marcas que puedan respaldar la densidad de nutrientes y un etiquetado más claro en toda Norteamérica. En Estados Unidos, el Programa de Alimentos Humanos de la FDA tiene una agenda activa, con la actualización de la declaración de "saludable" en vigor desde 2025 y el trabajo continuo sobre el etiquetado frontal en 2026, lo que favorece a los portafolios construidos en torno a declaraciones sencillas y una interpretación más fácil por parte del consumidor.
La expansión de capacidad también apunta a un crecimiento incremental de la oferta en formatos líquidos y listos para beber. En marzo de 2026, Coca-Cola anunció una expansión de 650 millones de USD en su planta fairlife en Coopersville, Michigan, y Chobani anunció una expansión multifásica de 567 millones de USD en su planta de La Colombe en Norton Shores, Michigan, ambas orientadas a ampliar la producción de bebidas listas para beber y productos ricos en proteínas.
Desarrollos recientes del sector
- Junio de 2026: Nestle S.A. anunció la adquisición total de Yfood Labs GmbH, aumentando su participación del 49% al 100% en un negocio de comidas listas para beber. La transacción incrementa el control de Nestle sobre una plataforma consolidada de comidas RTD y amplía sus opciones para escalar sustitutos de comidas de estilo "smart-food" en distintos canales.
- Diciembre de 2025: Abbott Laboratories lanzó Ensure Max Protein 42g y Ensure Max Protein 2 en 1 Muscle Support, ampliando su línea de batidos nutricionales para adultos con un posicionamiento de mayor contenido proteico. El lanzamiento amplía la distribución en los principales minoristas de EE. UU.
- Junio de 2024: The Simply Good Foods Company completó la adquisición de Only What You Need (OWYN), una marca de batidos proteicos listos para beber a base de plantas. La adquisición amplió la presencia de Simply Good Foods en el segmento RTD y añadió escala en nutrición líquida a base de plantas, donde los usos como sustituto de comidas se superponen con la conveniencia diaria y las rutinas de control de peso.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado norteamericano de sustitutos de comidas abarca polvos formulados con un propósito específico, bebidas listas para beber y barras nutricionales que están posicionadas para sustituir al menos una comida completa, y que se venden a través de canales minoristas y de food-service.
Exclusiones de alcance: excluimos los kits de comidas, los platos congelados, los suplementos de un solo nutriente y los snacks proteicos que no tengan un posicionamiento claro como sustituto de comidas.
Descripción general de la segmentación
- Por Tipo de Producto
- Productos en Polvo
- Productos Listos para Beber (RTD)
- Barras Nutricionales
- Otros Tipos de Productos
- Por Formato de Envase
- Botellas
- Bolsas
- Envases Tetra Pak y Cartones
- Otros
- Por Naturaleza
- Convencional
- Orgánico
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Para establecer el límite del mercado y construir el panorama inicial de la demanda, comenzamos con orientaciones públicas sobre nutrición y salud, definiciones de categorías de alimentos y flujos comerciales. Las fuentes utilizadas suelen incluir la FDA y el USDA para el contexto de etiquetado y dietético, Statistics Canada para indicadores macro, datos del US Census Bureau y de la US International Trade Commission para el comercio a nivel de categoría, y publicaciones de Health Canada para la interpretación regulatoria.
Luego se utilizan los informes de las empresas, presentaciones a inversionistas y prensa confiable para mapear el posicionamiento de los productos y las señales de comercialización, especialmente en los casos en que los sustitutos de comidas se acercan a los suplementos proteicos y las barras snack. En algunos casos, también recurrimos a suscripciones de pago para datos financieros e inteligencia corporativa, bases de datos de patentes para tendencias de formulación y declaraciones, y una base de datos de envíos de importación y exportación a nivel de envío para verificar la coherencia de los movimientos transfronterizos de las clases de productos relevantes. Las fuentes de investigación documental aquí mencionadas son ilustrativas, y existen muchos otros materiales y documentos públicos a los que se recurrió para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que realmente se considera un sustituto de comidas en la práctica del mercado y para confirmar el comportamiento de precios y volúmenes en los distintos canales. Hablamos con equipos de marca y de canal, contactos de ingredientes y fabricación por contrato, distribuidores y profesionales de la nutrición en Estados Unidos, Canadá y México, y luego conciliamos las diferencias entre lo que se declara en el envase y lo que se compra como sustituto de comida.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXOs): 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 21% | Gerentes: 44% |
Dimensionamiento y pronóstico del mercado
Nuestra construcción principal utiliza un enfoque descendente (top-down) en el que el consumo y la demanda por categoría se reconstruyen a partir de un conjunto de demanda de Norteamérica, y luego se dividen utilizando señales de canal y de mezcla de productos alineadas con la forma en que se compran los sustitutos de comidas. Para mantener los totales realistas, se utilizan aproximaciones ascendentes (bottom-up) selectivas como verificaciones cruzadas, incluida la lógica de ingresos de marcas muestreadas, verificaciones de canal sobre la velocidad de ventas y una comprobación de coherencia de precio medio de venta (ASP) por volumen para los principales formatos de producto.
Algunos insumos que influyen de manera significativa en el modelo incluyen la proporción de adultos que utilizan sustitutos de comidas por control de peso o conveniencia, la combinación de formatos entre RTD, polvos y barras, el precio promedio por porción según el canal (en línea, minorista y food-service), el tamaño del envase y el número de porciones, y los cambios en las declaraciones que modifican la reformulación y la ubicación en el estante. Cuando aparece una brecha de datos en canales más pequeños o en la cobertura de México, utilizamos supuestos acotados anclados a canales cercanos, y luego los volvemos a probar con la retroalimentación de las entrevistas para que la brecha no infle silenciosamente el total.
Para el pronóstico, se utiliza un análisis de escenarios que permite separar el crecimiento de volumen del movimiento del ASP, y luego se somete a pruebas de estrés bajo diferentes condiciones de gasto del consumidor y enfoque en la salud. La perspectiva prospectiva se guía por el consenso de expertos sobre el ritmo de penetración en línea, las promociones minoristas y los ciclos de innovación de productos, y luego se traduce en trayectorias anuales de volumen y precio.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangulan con señales independientes, incluidas las indicaciones de crecimiento de la categoría provenientes de estadísticas públicas, los comentarios de desempeño reportados por las empresas y lo que los socios de canal informan como patrones de movimiento. Se señalan las variaciones grandes, luego se revisan los supuestos subyacentes, y se activan llamadas de seguimiento con los entrevistados cuando un solo insumo está condicionando demasiado el resultado.
Antes de la aprobación final, el archivo se revisa en más de una pasada de análisis para que el límite de alcance, las unidades y el tratamiento de moneda se mantengan consistentes a lo largo de los años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que puedan modificar los precios, la disponibilidad o la demanda. Justo antes de la entrega, realizamos una verificación final para garantizar que las últimas actualizaciones públicas queden reflejadas en la narrativa y en las cifras.
Comparación del dimensionamiento del mercado norteamericano de sustitutos de comidas de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los sustitutos de comidas pueden variar porque el límite del producto no siempre se trata de la misma manera, y porque la cobertura de canales y la lógica de precios no se divulgan de forma consistente. También surgen diferencias cuando algunas estimaciones se basan más en la intención declarada en encuestas al consumidor que en las ventas efectivamente realizadas a través del comercio minorista y del food-service.
Al verificar las divisiones a nivel de formato entre RTD, polvo y barras, y actualizar los supuestos de ASP ponderados por canal, Mordor Intelligence mantiene el total de Norteamérica centrado en productos posicionados como sustitutos de comidas, en lugar de snacks proteicos generales o suplementos deportivos que suelen estar ubicados cerca en los anaqueles.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,34 mil millones de USD (2025) | |
| Asociación Industrial A | 5,90 mil millones de USD (2025) | A menudo utiliza una definición más restrictiva que excluye las barras sustitutas de comidas y algunas ventas de food-service, lo que reduce el conjunto de demanda contabilizada incluso cuando el uso por parte del consumidor es similar. |
| Publicación del Sector B | 7,20 mil millones de USD (2025) | Comúnmente incluye alimentos funcionales nutricionales y ricos en proteínas de manera más amplia, y luego aplica un precio promedio combinado que puede sobreestimar los ingresos reales de los sustitutos de comidas en el comercio minorista convencional. |
La diferencia en la tabla se explica principalmente por lo que se considera un sustituto de comidas y por cómo se promedian los precios entre canales. Cuando el alcance se mantiene consistente y los insumos se verifican con base en el comportamiento del canal, el resultado se vuelve más fácil de rastrear y de repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de reemplazo de comidas de América del Norte?
El mercado de reemplazo de comidas está valorado en USD 6,79 mil millones en 2026 y se prevé que alcance USD 9,54 mil millones en 2031.
¿Qué formato de producto está creciendo más rápidamente?
Los batidos listos para beber muestran el crecimiento más rápido, con una CAGR del 7,74%, superando a los polvos y las barras gracias a los avances en envasado y estabilización de proteínas.
¿Por qué México es la geografía de más rápido crecimiento?
México se beneficia de las aprobaciones simplificadas de COFEPRIS, una creciente población vegana y la conciencia sobre la salud urbana, respaldando una CAGR del 9,03% hasta 2031.
¿Qué papel desempeña el comercio electrónico en la dinámica de los canales?
Se prevé que los minoristas en línea se expandan a un 7,28% anual, ya que las suscripciones y la personalización basada en datos mejoran la retención de clientes y la combinación de márgenes.
Última actualización de la página el:



