
Tamanho e Participação do Mercado de Substitutos de Refeição da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
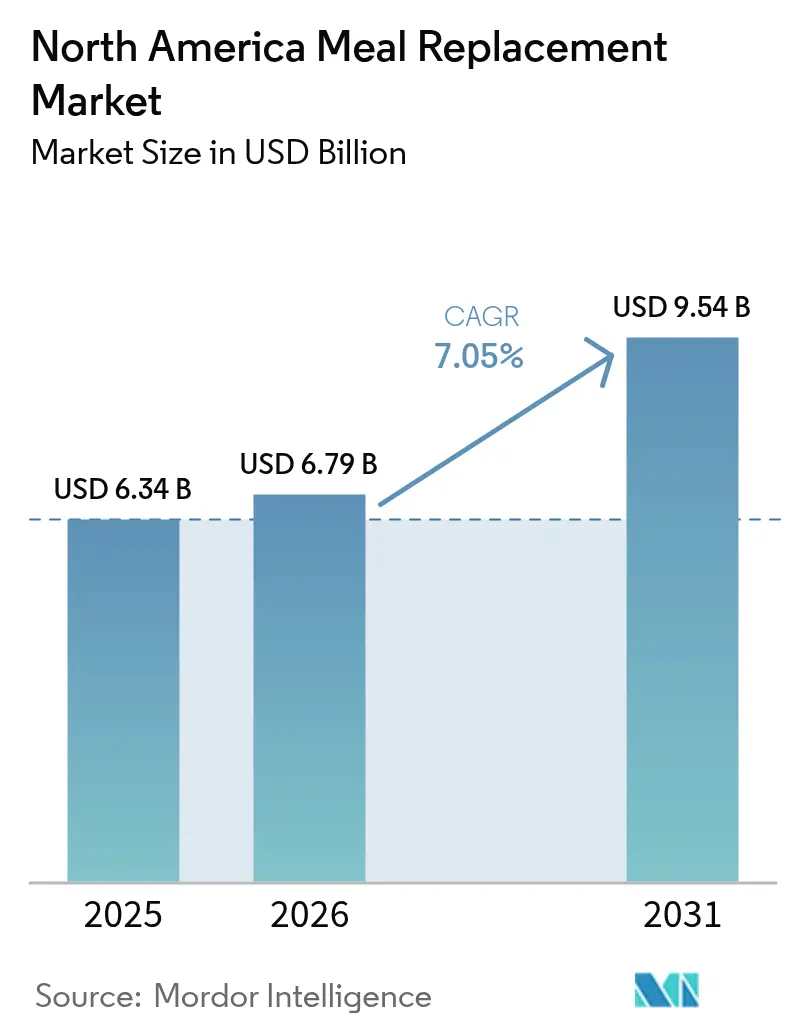
| Tamanho do mercado no ano base (2025) | 6.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Substitutos de Refeição da América do Norte por Mordor Intelligence
O tamanho do mercado de substitutos de refeição da América do Norte foi avaliado em USD 6,34 bilhões em 2025 e estima-se que cresça de USD 6,79 bilhões em 2026 para atingir USD 9,54 bilhões até 2031, a uma CAGR de 7,05% durante o período de previsão (2026-2031). O crescimento do mercado é impulsionado pela mudança nas preferências dos consumidores e nos padrões de estilo de vida. A crescente demanda por opções alimentares convenientes e nutritivas é particularmente notável entre profissionais em atividade, estudantes e populações urbanas. As mudanças nos padrões de trabalho, incluindo jornadas de trabalho prolongadas e modelos híbridos, levaram os consumidores a buscar alternativas rápidas, porém nutricionalmente completas, às refeições tradicionais. O mercado também se beneficiou dos avanços na ciência dos alimentos, incluindo a integração de probióticos e adaptógenos, permitindo que os fabricantes desenvolvam produtos para requisitos dietéticos específicos, como opções cetogênicas, adequadas para diabéticos e sem glúten. O crescimento do mercado é ainda apoiado pela expansão dos canais de varejo digital e serviços diretos ao consumidor, que oferecem planos de nutrição personalizados e opções de entrega convenientes.
Principais Conclusões do Relatório
- Por tipo de produto, os formatos em pó lideraram com 42,88% da participação do mercado de substitutos de refeição em 2025; os produtos prontos para beber (RTD) são os de crescimento mais rápido, a uma CAGR de 7,74% até 2031.
- Por embalagem, as garrafas detinham 64,72% da receita em 2025, enquanto as embalagens cartonadas Tetra Pak devem se expandir a uma CAGR de 8,39% até 2031.
- Por natureza, os produtos convencionais representaram 83,65% da receita de 2025, enquanto o segmento orgânico avança a uma CAGR de 9,14%.
- Por canal de distribuição, supermercados e hipermercados comandaram 47,25% das vendas de 2025, e os varejistas online devem crescer 7,28% ao ano até 2031.
- Por geografia, os Estados Unidos representaram 77,92% da receita de 2025, enquanto o México deve crescer a uma CAGR de 9,03% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Substitutos de Refeição da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Opções de Refeição Rápidas e Nutritivas Ganham Popularidade em Meio a Estilos de Vida Agitados | +1.2% | América do Norte, com crescimento mais forte nos centros urbanos | Médio prazo (2-4 anos) |
| O Crescimento das Tendências de Fitness Impulsiona a Demanda por Produtos Substitutos Ricos em Proteínas | +1.8% | Estados Unidos e Canadá, com expansão para o México | Longo prazo (≥ 4 anos) |
| Plataformas de Comércio Eletrônico Ampliam a Acessibilidade de Marcas Globais de Substitutos de Refeição | +1.1% | Global, com ganhos antecipados nas áreas metropolitanas dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Maior Conscientização sobre o Controle de Porções Impulsiona a Adoção de Substitutos de Refeição | +0.9% | América do Norte, particularmente entre os usuários de medicamentos GLP-1 | Médio prazo (2-4 anos) |
| Avanços Tecnológicos Melhoram a Variedade de Produtos, o Sabor e a Vida Útil | +0.8% | Centros de fabricação nos Estados Unidos e no Canadá | Longo prazo (≥ 4 anos) |
| Iniciativas de Bem-Estar Corporativo Promovem Substitutos de Refeição em Ambientes de Trabalho | +0.7% | América do Norte, concentrada nos principais distritos de negócios | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Opções de Refeição Rápidas e Nutritivas Ganham Popularidade em Meio a Estilos de Vida Agitados
Os serviços corporativos de entrega de refeições estão atendendo à demanda institucional, à medida que os arranjos de trabalho híbrido criam novos requisitos para os programas de bem-estar dos funcionários. De acordo com uma pesquisa da DoorDash for Business em 2025, 91% dos funcionários que recebem benefícios de refeição relatam maior satisfação no trabalho, levando as empresas a incorporar serviços de refeição em seus pacotes de benefícios. A demanda por soluções nutricionais eficientes expandiu-se de consumidores individuais para refeitórios corporativos e operações de catering empresarial, onde os substitutos de refeição fornecem porções controladas como alternativas ao serviço de alimentação convencional. O programa corporativo de entrega de refeições da Factor demonstra essa evolução, oferecendo diversas opções dietéticas, incluindo refeições com baixo teor de carboidratos, cetogênicas e veganas. Esse modelo de negócios gera fluxos de receita estáveis que demonstram maior resiliência durante flutuações econômicas em comparação com as vendas diretas ao consumidor. Adicionalmente, a incorporação de substitutos de refeição em programas de bem-estar corporativo fornece dados valiosos sobre padrões de consumo para orientar o desenvolvimento de produtos e as iniciativas de marketing.
O Crescimento das Tendências de Fitness Impulsiona a Demanda por Produtos Substitutos Ricos em Proteínas
A fortificação proteica evoluiu de nutrição esportiva de nicho para demanda mainstream dos consumidores, tornando-se um fator significativo no mercado de substitutos de refeição. De acordo com o Conselho Internacional de Informação Alimentar (IFIC), 71% dos americanos buscam ativamente aumentar sua ingestão de proteínas em 2024 [1]Fonte: Conselho Internacional de Informação Alimentar (IFIC), "Pesquisa de Alimentação e Saúde IFIC 2024", foodinsight.org. Em março de 2025, a Quest Nutrition lançou seu Milk-Shake Proteico, contendo 45 gramas de proteína, 2 gramas de açúcar e 4 gramas ou menos de carboidratos líquidos, demonstrando a demanda do mercado por produtos de conveniência com alto teor de proteínas que superam os tamanhos de porção tradicionais. A tendência de fitness está alinhada com a demografia do envelhecimento, à medida que os consumidores reconhecem o papel da proteína na preservação da massa muscular e na saúde metabólica. As inovações em proteínas de origem vegetal, particularmente no processamento de ervilha e fava, abordam as preocupações com a sustentabilidade enquanto atendem aos requisitos de nutrição esportiva. Os avanços na fabricação em estabilização de proteínas evitam problemas de formação de espuma que anteriormente limitavam a concentração de proteínas em formulações líquidas, permitindo maior densidade proteica sem comprometer o sabor ou a textura.
Plataformas de Comércio Eletrônico Ampliam a Acessibilidade de Marcas Globais de Substitutos de Refeição
As estratégias diretas ao consumidor estão transformando a economia de distribuição, à medida que os fabricantes contornam as margens do varejo tradicional e estabelecem relacionamentos diretos com os clientes. O desenvolvimento de plataformas integradas de planejamento de refeições por grandes varejistas, como o Walmart, consolida diversas soluções de refeição em um sistema unificado, permitindo que os fabricantes de substitutos de refeição aproveitem oportunidades de venda cruzada e análises de comportamento do consumidor. A implementação de modelos de negócios baseados em assinatura gera fluxos de receita consistentes, ao mesmo tempo que facilita recomendações de nutrição personalizadas orientadas por dados, com base em padrões de consumo e feedback dos consumidores. Os canais de distribuição de comércio eletrônico permitem que os fabricantes realizem testes e modificações eficientes de produtos, introduzindo novas formulações com risco de estoque reduzido em comparação com lançamentos no varejo convencional.
Avanços Tecnológicos Melhoram a Variedade de Produtos, o Sabor e a Vida Útil
A tecnologia avançada de liofilização aprimora as capacidades de formulação de produtos em aplicações de bebidas frias, com os desenvolvimentos da Nestlé prevenindo a aglomeração de ingredientes e permitindo diversos formatos de produtos com estabilidade de prateleira prolongada. Em agosto de 2024, a PlantFusion introduziu um formato de sachê com zíper para proteína em pó usando um material multicamada à base de plantas que é 100% compostável. Essa inovação em embalagem mantém as propriedades de barreira contra umidade e oxigênio enquanto atende aos requisitos de sustentabilidade. A produção de proteínas à base de fermentação fornece ingredientes com propriedades organolépticas superiores e menor impacto ambiental em comparação com fontes de proteínas convencionais. Esses desenvolvimentos tecnológicos permitem que os fabricantes ampliem seus portfólios de produtos com perfis de sabor aprimorados e características de estabilidade melhoradas, enquanto reduzem os custos de fabricação por meio de maior eficiência e minimização de desperdícios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Equívocos sobre Ingredientes Artificiais Reduzem a Confiança dos Consumidores | -1.3% | América do Norte, particularmente entre consumidores focados em produtos orgânicos | Longo prazo (≥ 4 anos) |
| Preocupações com Alérgenos Restringem o Consumo entre Populações Sensíveis | -0.8% | Estados Unidos e Canadá, com foco regulatório | Médio prazo (2-4 anos) |
| Recall de Produtos Prejudica a Fidelidade à Marca e a Confiança dos Consumidores | -1.1% | América do Norte, com impacto no mercado institucional | Curto prazo (≤ 2 anos) |
| Saciedade Limitada em Comparação com Refeições Completas Dificulta a Adoção a Longo Prazo | -0.9% | Global, com variações culturais nas expectativas de refeições | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Equívocos sobre Ingredientes Artificiais Reduzem a Confiança dos Consumidores
A crescente demanda dos consumidores por rótulos limpos cria uma restrição significativa no mercado ao aumentar os custos de produção e as complexidades operacionais em toda a cadeia de suprimentos. Os consumidores examinam cuidadosamente as listas de ingredientes em busca de aditivos artificiais. A avaliação da farinha de tara pela Agência de Administração de Alimentos e Medicamentos (FDA) em maio de 2024, que resultou em sua classificação como aditivo alimentar não aprovado, mostra como as decisões regulatórias podem remover ingredientes das formulações e reduzir a confiança dos consumidores em novos aditivos. A produção de proteínas de origem vegetal requer ingredientes funcionais que os consumidores frequentemente consideram artificiais, criando um conflito fundamental entre necessidades técnicas e objetivos de rótulo limpo. Esse desafio é particularmente evidente na estabilização de proteínas, onde emulsificantes e estabilizantes tradicionais enfrentam resistência dos consumidores, apesar dos requisitos de segurança e funcionalidade comprovados. As empresas devem investir recursos significativos no desenvolvimento de ingredientes alternativos e na educação dos consumidores, mantendo os padrões de qualidade dos produtos. Essa restrição afeta particularmente os segmentos de mercado sensíveis ao preço, onde as alternativas de rótulo limpo permanecem caras demais.
Recall de Produtos Prejudica a Fidelidade à Marca e a Confiança dos Consumidores
O surto de listeria de 2024-2025, associado a shakes suplementares distribuídos em instalações de cuidados de longa duração, resultou em 38 doenças documentadas e 11 óbitos, conforme relatado pela Agência de Administração de Alimentos e Medicamentos (FDA) [2]Fonte: Agência de Administração de Alimentos e Medicamentos (FDA), "Investigação de Surto de Listeria monocytogenes: Shakes Suplementares Congelados (fevereiro de 2025)", www.fda.gov. O mercado institucional demonstra restrições significativas, pois instalações de saúde e programas de bem-estar corporativo implementam protocolos rigorosos de qualificação de fornecedores que sistematicamente excluem marcas com recall de futuras considerações de aquisição. As implicações financeiras dos recalls abrangem despesas diretas de reposição de produtos, potenciais consequências jurídicas, medidas obrigatórias de conformidade regulatória e investimentos substanciais em marketing necessários para a restauração da reputação. A intrincada interconexão das cadeias de suprimentos de ingredientes indica que a contaminação originada de um único fornecedor tem capacidade de comprometer múltiplas marcas simultaneamente, gerando, assim, incerteza abrangente no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Produtos RTD Impulsionam a Inovação
Os produtos em pó atualmente dominam o mercado com uma participação de 42,88% em 2025, impulsionados pelas vantagens de custo operacional e pelas capacidades aprimoradas de personalização que atraem segmentos de consumidores diversificados. O segmento de produtos em pó mantém sua liderança de mercado por meio de múltiplas vantagens estratégicas, incluindo custos de fabricação reduzidos, maior longevidade do produto e a capacidade de distribuição institucional em grandes volumes. O crescimento do segmento é ainda apoiado pela integração de soluções de embalagens sustentáveis e pela capacidade de facilitar a nutrição personalizada por meio de controle preciso da formulação.
O segmento de produtos prontos para beber demonstra expansão significativa de mercado, com uma CAGR projetada de 7,74% até 2031. Esse crescimento é atribuído principalmente aos avanços tecnológicos nas metodologias de embalagem e nos processos de estabilização de proteínas, permitindo que os fabricantes alcancem concentrações mais altas de proteínas sem comprometer a qualidade do produto. A implementação da tecnologia de Misturador Industrial de Proteínas da Tetra Pak abordou efetivamente as limitações anteriores na concentração de proteínas, eliminando os problemas de formação de espuma. Na categoria de barras nutricionais, a dinâmica do mercado é influenciada pela crescente concorrência de produtos alternativos enriquecidos com proteínas, particularmente sobremesas congeladas e lanches fortificados. O segmento de produtos especializados, abrangendo géis e shots, demonstra relevância crescente em aplicações de nutrição médica, abordando especificamente os requisitos dos usuários de medicamentos GLP-1 que necessitam de formulações direcionadas para manutenção muscular e regulação do apetite.


Por Formato de Embalagem: Soluções Sustentáveis Ganham Impulso
As embalagens cartonadas Tetra Pak demonstram a maior taxa de crescimento, com uma CAGR de 8,39% até 2031, impulsionadas por iniciativas de sustentabilidade e capacidades de vida útil prolongada que reduzem o desperdício de alimentos e os custos de transporte. As garrafas detêm a maior participação de mercado, com 64,72% em 2025, devido à familiaridade dos consumidores e às vantagens de exposição no varejo, apesar das crescentes preocupações com a sustentabilidade. Os sachês apresentam maior adoção em aplicações de produtos em pó por meio de avanços nas propriedades de barreira e materiais compostáveis que protegem a integridade do produto enquanto abordam as preocupações ambientais. Outros formatos de embalagem atendem a necessidades específicas, incluindo porções individuais e embalagens institucionais a granel, otimizando custo e conveniência para diversos casos de uso.
A conscientização ambiental dos consumidores e as metas de sustentabilidade corporativa influenciam as escolhas de embalagens nos segmentos individuais e institucionais. A tecnologia asséptica da Tetra Pak permite armazenamento em temperatura ambiente e maior vida útil, reduzindo os requisitos de cadeia de frio e ampliando as capacidades de distribuição, particularmente no comércio eletrônico e nos mercados internacionais. As garrafas enfrentam desafios com a infraestrutura de reciclagem e as preocupações com o desperdício de plástico, estimulando o desenvolvimento de materiais de base biológica e sistemas recarregáveis. As embalagens em sachê proporcionam eficiência de material e custos de envio reduzidos, apoiando modelos de negócios diretos ao consumidor e serviços de assinatura que exigem entregas frequentes.
Por Natureza: Segmento Orgânico Acelera
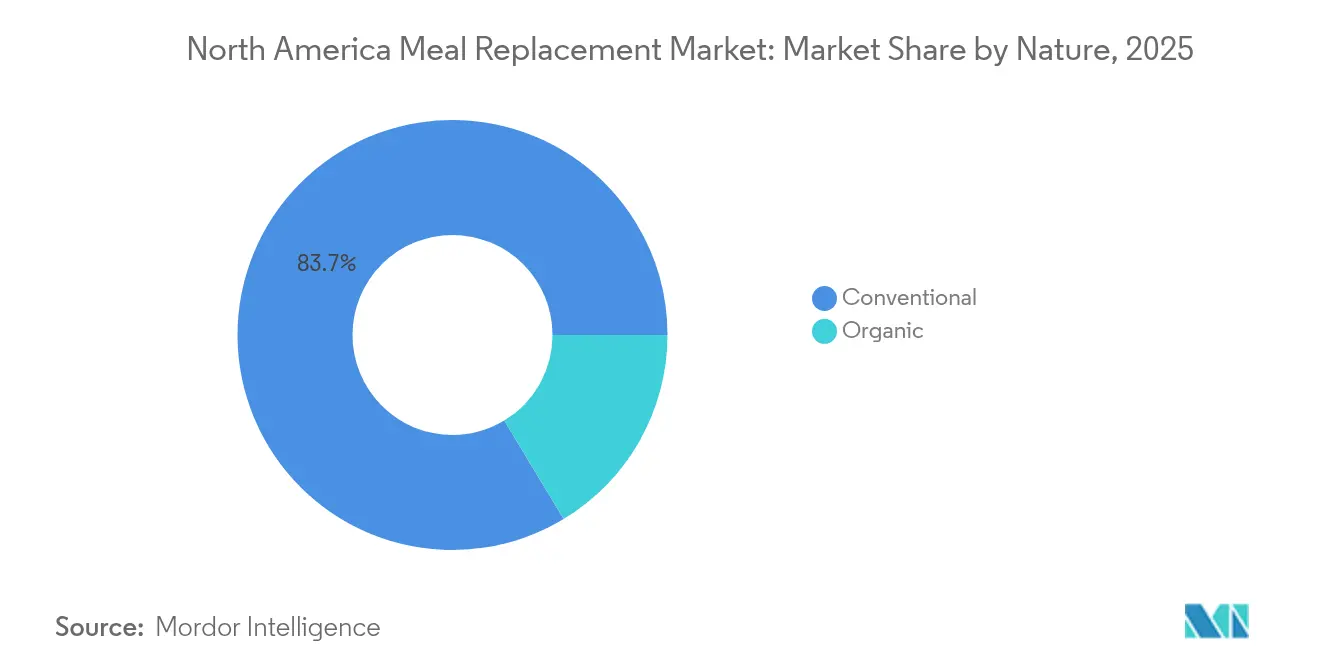
Os produtos convencionais mantêm uma posição de mercado dominante, com uma participação de 83,65% em 2025, atribuída à sua infraestrutura de fabricação estabelecida, às vantagens competitivas de preço e às extensas capacidades de distribuição. A dominância de mercado deste segmento é reforçada por meio de sofisticada otimização da cadeia de suprimentos, economias de escala na produção e relacionamentos estratégicos de sourcing que possibilitam operações rentáveis. A ampla penetração de mercado do segmento convencional é ainda apoiada por sua capacidade de atender às diversas preferências dos consumidores em múltiplos pontos de preço. No entanto, o segmento enfrenta pressão crescente para implementar práticas de rótulo limpo e iniciativas de transparência, apesar de operar fora dos parâmetros dos requisitos de certificação orgânica.
Projeta-se que os produtos orgânicos cresçam a uma CAGR de 9,14% até 2031, impulsionados pela aceitação dos consumidores de preços premium para formulações de rótulo limpo e sourcing sustentável. O segmento orgânico se beneficia dos padrões de certificação orgânica do Departamento de Agricultura dos Estados Unidos (USDA) e do maior apoio do varejo por meio de espaço dedicado nas prateleiras e promoções. Embora este segmento permita o posicionamento premium e a diferenciação de marca que sustentam margens mais altas e fidelidade dos clientes, ele enfrenta desafios decorrentes da complexidade da cadeia de suprimentos e dos custos de certificação. As restrições de oferta na produção de proteínas orgânicas criam volatilidade de preços e limitam o potencial de crescimento. As iniciativas de sustentabilidade corporativa e as políticas de compras institucionais continuam a apoiar o sourcing orgânico, apesar dos custos mais elevados.
Por Canal de Distribuição: Transformação do Comércio Eletrônico
Projeta-se que os varejistas online alcancem uma CAGR de 7,28% até 2031, impulsionados por estratégias diretas ao consumidor, modelos de assinatura e capacidades de marketing digital que possibilitam experiências personalizadas para o cliente e coleta de dados. Os supermercados e hipermercados detêm a posição dominante, com uma participação de mercado de 47,25% em 2025, aproveitando as oportunidades de compra por impulso e as preferências dos consumidores pela inspeção física dos produtos. As lojas de conveniência atendem às necessidades de consumo imediato em mercados urbanos com espaço de armazenamento limitado, enquanto as lojas especializadas focam em consultoria especializada e posicionamento de produtos premium para margens mais altas. Os canais de distribuição adicionais incluem vendas institucionais, venda automática em locais de trabalho e parcerias com instalações de saúde que visam segmentos específicos de clientes.
O crescimento do comércio eletrônico reflete a evolução dos comportamentos de compra dos consumidores, acelerado pela adoção digital impulsionada pela pandemia e pela crescente popularidade dos serviços de assinatura que oferecem conveniência e economia em compras a granel. Os canais de varejo físico estão se adaptando ao aprimorar as experiências na loja e ao implementar serviços omnicanal que combinam pedidos online com retirada na loja e devoluções. O panorama dos canais de distribuição continua a evoluir à medida que os consumidores abraçam tanto a descoberta digital de produtos pelas mídias sociais e pelo marketing de influenciadores, quanto valorizam o varejo físico para teste de produtos e disponibilidade imediata.
Análise Geográfica
Os Estados Unidos detêm uma participação dominante de 77,92% do mercado de substitutos de refeição da América do Norte em 2025. Essa posição de liderança decorre da infraestrutura estabelecida de bem-estar corporativo, do aumento na adoção de medicamentos GLP-1 e do posicionamento de produtos premium que reflete maior gasto per capita. A finalização, pela Agência de Administração de Alimentos e Medicamentos (FDA), em dezembro de 2024, dos critérios atualizados para a declaração "saudável" oferece novas oportunidades de rotulagem para os fabricantes de substitutos de refeição. Os requisitos propostos de rotulagem nutricional na frente da embalagem podem influenciar os processos de tomada de decisão dos consumidores. A adoção de programas de bem-estar corporativo continua a crescer à medida que as empresas reconhecem os benefícios dos substitutos de refeição para a saúde e a produtividade dos funcionários. O mercado dos Estados Unidos mantém proeminência nas prescrições de medicamentos GLP-1, gerando demanda específica por formulações ricas em proteínas que apoiam a preservação muscular durante a terapia de perda de peso.
O Canadá mantém uma posição secundária estável de mercado por meio da modernização regulatória e da integração do comércio transfronteiriço, que possibilitam lançamentos eficientes de produtos e operações de cadeia de suprimentos. As regulamentações atualizadas da Health Canada para alimentos para uso dietético especial melhoram o acesso ao mercado para formulações inovadoras, mantendo os padrões de segurança. A Autorização de Comercialização do país para a fortificação com vitamina D em iogurte e kefir indica apoio regulatório ao enriquecimento nutricional, que pode se estender aos substitutos de refeição. Os consumidores canadenses demonstram forte interesse em opções à base de plantas, com Agricultura e Agri-Food Canadá documentando crescimento substancial em refeições prontas à base de plantas que apoiam a adoção de substitutos de refeição.
O México exibe a taxa de crescimento mais rápida, com uma CAGR de 9,03% até 2031, apoiada pelo aumento na adoção do mercado vegano. As melhorias regulatórias da COFEPRIS simplificam as aprovações de suplementos alimentares por meio de processos simplificados de Permissão Sanitária Prévia de Importação e requisitos atualizados de rotulagem, reduzindo as barreiras de entrada no mercado enquanto mantêm os padrões de segurança. Os serviços de suplementação personalizada abordam os desafios de saúde locais. De acordo com o Ministério da Saúde (México), em 2023, adultos entre 40-59 anos apresentaram a maior prevalência de sobrepeso e obesidade, com aproximadamente 83,4% dos respondentes adultos afetados por essas condições, criando demanda substancial por soluções de gestão de peso. O Restante da América do Norte atende a mercados de nicho especializados com infraestrutura de distribuição limitada, mas com atividade crescente de comércio eletrônico transfronteiriço que fornece acesso a marcas premium dos Estados Unidos e do Canadá.
Panorama regulatório
Nos Estados Unidos, os substitutos de refeição são regulamentados como alimentos convencionais sob supervisão da FDA. A FDA finalizou os critérios atualizados para alegação de saudável em dezembro de 2024, com implementação a partir de 25 de fevereiro de 2025 e data de conformidade em 25 de fevereiro de 2028. O Human Foods Program da FDA tem entregas prioritárias para 2026, incluindo regulamentação ativa sobre rotulagem nutricional frontal e regras para substitutos de sal atualmente em desenvolvimento.
No Canadá, os substitutos de refeição comercializados para uso dietético especial estão sujeitos à Divisão 24 do Food and Drug Regulations, com fiscalização alinhada à rotulagem e inspeção da CFIA. A Health Canada continua uma modernização regulatória plurianual para alimentos de uso dietético especial, e o período de transição para alimentos suplementados terminou em 31 de dezembro de 2025, influenciando a formulação e o posicionamento de bebidas e pós fortificados.
Cenário Competitivo
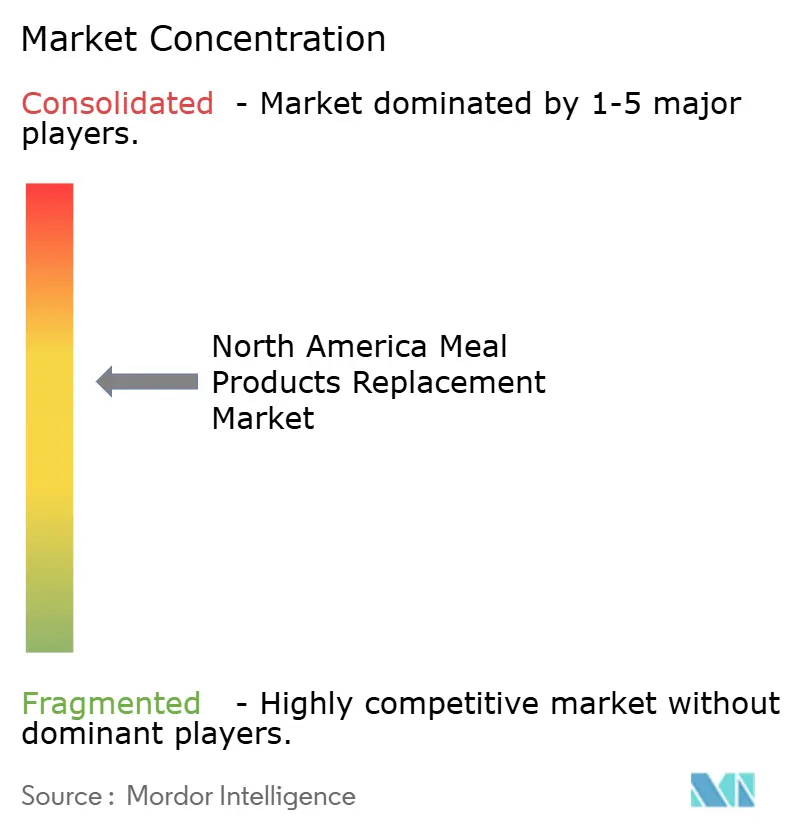
O mercado de substitutos de refeição da América do Norte demonstra consolidação moderada. As aquisições estratégicas continuam a influenciar a dinâmica competitiva e o posicionamento no mercado. Os principais players do setor incluem Abbott Laboratories, Nestlé S.A., Glanbia plc, Herbalife Nutrition Ltd. e Simply Good Foods Company. O avanço tecnológico do setor progride por meio de colaborações com fornecedores de ingredientes que desenvolvem formulações de apoio ao GLP-1, atendendo aos novos requisitos nutricionais criados pelos medicamentos farmacêuticos para gestão de peso.
As empresas focam em oportunidades de nutrição personalizada e terapia de nutrição médica, usando inteligência artificial para personalizar soluções para condições de saúde específicas e interações medicamentosas. Em junho de 2025, a Lembas desenvolveu peptídeos bioativos que naturalmente aumentam a produção de GLP-1 como alternativas às soluções farmacêuticas. Os novos entrantes no mercado implementam modelos diretos ao consumidor e serviços de assinatura para contornar os canais de varejo tradicionais.
As empresas estabelecidas mantêm sua posição de mercado por meio de aquisições estratégicas e programas de bem-estar corporativo. As empresas que possuem capacidades integradas de cadeia de suprimentos e expertise regulatória lideram o mercado. As grandes organizações com recursos substanciais se beneficiam de requisitos mais rigorosos de garantia de qualidade e maior supervisão regulatória. Esses requisitos criam barreiras para concorrentes menores, ao mesmo tempo que fortalecem a posição das empresas bem estabelecidas.
Líderes do Setor de Substitutos de Refeição da América do Norte
Abbott Laboratories
Nestlé S.A
Glanbia plc
Herbalife Nutrition Ltd.
Simply Good Foods Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A sinalização nutricional nas embalagens está se tornando mais rigorosa e padronizada, criando espaço para marcas que conseguem comprovar densidade nutricional e uma rotulagem mais clara em toda a América do Norte. Nos Estados Unidos, o Human Foods Program da FDA tem um pipeline ativo, com a alegação de saudável atualizada entrando em vigor em 2025 e trabalho contínuo sobre rotulagem frontal em 2026, o que favorece portfólios construídos em torno de alegações diretas e interpretação mais fácil pelo consumidor.
A expansão de capacidade também indica crescimento incremental da oferta para formatos líquidos e prontos para consumo. Em março de 2026, a Coca-Cola anunciou uma expansão de 650 milhões de dólares americanos em sua unidade fairlife em Coopersville, Michigan, e a Chobani anunciou uma expansão multifásica de 567 milhões de dólares americanos em sua unidade La Colombe em Norton Shores, Michigan, ambas voltadas a ampliar a produção de bebidas prontas para consumo e produtos com alto teor de proteína.
Desenvolvimentos recentes do setor
- Junho de 2026: A Nestle S.A. anunciou a aquisição total da Yfood Labs GmbH, elevando sua participação de 49% para 100% em um negócio de refeições prontas para consumo. A transação aumenta o controle da Nestle sobre uma plataforma estabelecida de refeições RTD e amplia suas opções para expandir substitutos de refeição no estilo smart-food em diversos canais.
- Dezembro de 2025: A Abbott Laboratories lançou o Ensure Max Protein 42g e o Ensure Max Protein 2 em 1 Muscle Support, ampliando sua linha de shakes nutricionais para adultos com posicionamento de maior teor proteico. O lançamento expande a distribuição para grandes varejistas dos EUA.
- Junho de 2024: A Simply Good Foods Company concluiu a aquisição da Only What You Need (OWYN), uma marca de shake proteico à base vegetal e pronto para consumo. A aquisição ampliou a presença da Simply Good Foods no segmento RTD e acrescentou escala em nutrição líquida à base vegetal, onde os casos de uso de substitutos de refeição se sobrepõem a rotinas de conveniência diária e controle de peso.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado norte-americano de substitutos de refeição abrange pós formulados para esse fim, bebidas prontas para consumo e barras nutricionais posicionadas para substituir pelo menos uma refeição completa, vendidas por meio de canais de varejo e food service.
Exclusões de escopo: excluímos kits de refeição, pratos congelados, suplementos de nutriente único e snacks proteicos que não tenham um posicionamento claro de substituto de refeição.
Visão geral da segmentação
- Por Tipo de Produto
- Produtos em Pó
- Produtos Prontos para Beber (RTD)
- Barras Nutricionais
- Outros Tipos de Produto
- Por Formato de Embalagem
- Garrafas
- Sachês
- Embalagens Cartonadas Tetra Pak
- Outros
- Por Natureza
- Convencional
- Orgânico
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Varejistas Online
- Outros Canais de Distribuição
- Por Geografia
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer o limite do mercado e construir o panorama inicial de demanda, começamos com orientações públicas de nutrição e saúde, definições de categorias alimentares e fluxos comerciais. As fontes utilizadas normalmente incluem a FDA e o USDA para contexto de rotulagem e alimentação, a Statistics Canada para indicadores macroeconômicos, dados do US Census Bureau e da US International Trade Commission para comércio ao nível de categoria, e publicações da Health Canada para interpretação regulatória.
Registros corporativos, apresentações a investidores e imprensa confiável são então utilizados para mapear o posicionamento dos produtos e sinais de estratégia de mercado, especialmente onde os substitutos de refeição se aproximam de suplementos proteicos e barras de snack. Em alguns casos, também recorremos a assinaturas pagas para dados financeiros e inteligência corporativa, bases de dados de patentes para tendências de formulação e alegações, e uma base de dados de embarques de importação-exportação para verificar a consistência dos movimentos transfronteiriços das classes de produtos relevantes. As fontes de pesquisa documental listadas aqui são ilustrativas, havendo muitos outros materiais e documentos públicos consultados para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é utilizado para testar rigorosamente o que realmente é contabilizado como substituto de refeição na prática de mercado e para confirmar o comportamento de preço e volume entre canais. Conversamos com equipes de marca e canal, contatos de ingredientes e fabricação por contrato, distribuidores e profissionais de nutrição nos Estados Unidos, Canadá e México, e depois reconciliamos as diferenças entre o que é alegado na embalagem e o que é comprado como substituto de refeição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 15% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 21% | Gerentes: 44% |
Dimensionamento e previsão de mercado
Nossa construção principal utiliza uma abordagem top-down, na qual o consumo e a demanda por categoria são reconstruídos a partir de um conjunto de demanda da América do Norte e, em seguida, divididos usando sinais de canal e mix de produtos alinhados à forma como os substitutos de refeição são comprados. Para manter os totais realistas, aproximações bottom-up seletivas são usadas como verificações cruzadas, incluindo lógica de receita de marcas amostradas, verificações de canal sobre velocidade de vendas, e uma verificação de sanidade de PMV x volume para os principais formatos de produto.
Algumas entradas que movem significativamente o modelo incluem a parcela de adultos que usam substitutos de refeição para controle de peso ou conveniência, o mix de formatos entre RTD, pós e barras, o preço médio por porção por canal (online, varejo e food service), o tamanho da embalagem e o número de porções, e as mudanças em alegações que alteram a reformulação e o posicionamento nas gôndolas. Quando surge uma lacuna de dados em canais menores ou na cobertura do México, usamos suposições limitadas ancoradas em canais próximos, e depois as testamos novamente com feedback de entrevistas para que a lacuna não infle silenciosamente o total.
Para as previsões, é usada análise de cenários para que o crescimento de volume e a variação de PMV possam ser separados, e depois testados sob diferentes condições de gastos do consumidor e foco em saúde. A visão prospectiva é orientada pelo consenso de especialistas sobre o ritmo de penetração online, promoções de varejo e ciclos de inovação de produtos, e depois traduzida em trajetórias anuais de volume e preço.
Validação de dados e ciclo de atualização
Os resultados do modelo são triangulados com sinais independentes, incluindo indicadores de crescimento de categoria de estatísticas públicas, comentários de desempenho relatados por empresas, e os padrões de movimento relatados por parceiros de canal. Grandes variações são sinalizadas, as premissas subjacentes são então revisadas, e entrevistas de retorno são acionadas quando uma única entrada está impulsionando demasiadamente o resultado.
Antes da aprovação final, o arquivo é revisado em mais de uma etapa de análise para que o limite de escopo, as unidades e o tratamento monetário permaneçam consistentes entre os anos. Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando ocorrem eventos materiais que possam alterar preços, disponibilidade ou demanda. Imediatamente antes da entrega, fazemos uma verificação final para garantir que as últimas atualizações públicas estejam refletidas na narrativa e nos números.
Dimensionamento do mercado norte-americano de substitutos de refeição da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para substitutos de refeição podem parecer diferentes porque o limite do produto não é sempre tratado da mesma forma, e porque a cobertura de canais e a lógica de preços não são divulgadas de maneira consistente. As diferenças também aparecem quando algumas estimativas se baseiam mais na intenção declarada em pesquisas de consumidores do que em vendas realizadas por meio de varejo e food service.
Ao verificar as divisões por formato entre RTD, pó e barras, e ao atualizar as premissas de PMV ponderadas por canal, a Mordor Intelligence mantém o total da América do Norte focado em produtos posicionados como substitutos de refeição, e não em snacks proteicos genéricos ou suplementos esportivos armazenados nas proximidades.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,34 bilhões de dólares americanos (2025) | |
| Associação Setorial A | 5,90 bilhões de dólares americanos (2025) | Frequentemente utiliza uma definição mais restrita que exclui barras substitutas de refeição e algumas vendas de food service, o que reduz o conjunto de demanda contabilizado mesmo quando o uso pelo consumidor é semelhante. |
| Publicação Setorial B | 7,20 bilhões de dólares americanos (2025) | Geralmente inclui alimentos funcionais nutricionais e de alto teor proteico de forma mais ampla, aplicando então um preço médio combinado que pode inflar a verdadeira receita de substitutos de refeição no varejo convencional. |
A variação na tabela é explicada principalmente pelo que é considerado um substituto de refeição e por como os preços são calculados em média entre os canais. Quando o escopo é mantido consistente e as entradas são verificadas em relação ao comportamento dos canais, o resultado se torna mais fácil de rastrear e repetir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de substitutos de refeição da América do Norte?
O mercado de substitutos de refeição é avaliado em USD 6,79 bilhões em 2026 e prevê-se que atinja USD 9,54 bilhões até 2031.
Qual formato de produto está se expandindo mais rapidamente?
Os shakes prontos para beber apresentam o crescimento mais rápido, com uma CAGR de 7,74%, superando os produtos em pó e as barras graças aos avanços em embalagem e estabilização de proteínas.
Por que o México é a geografia de crescimento mais rápido?
O México se beneficia das aprovações simplificadas da COFEPRIS, de uma população vegana crescente e da conscientização urbana sobre saúde, sustentando uma CAGR de 9,03% até 2031.
Qual é o papel do comércio eletrônico na dinâmica dos canais?
Projeta-se que os varejistas online se expandam a 7,28% ao ano, à medida que as assinaturas e a personalização orientada por dados melhoram a retenção de clientes e o mix de margem.
Página atualizada pela última vez em:



