
Tamaño y cuota del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
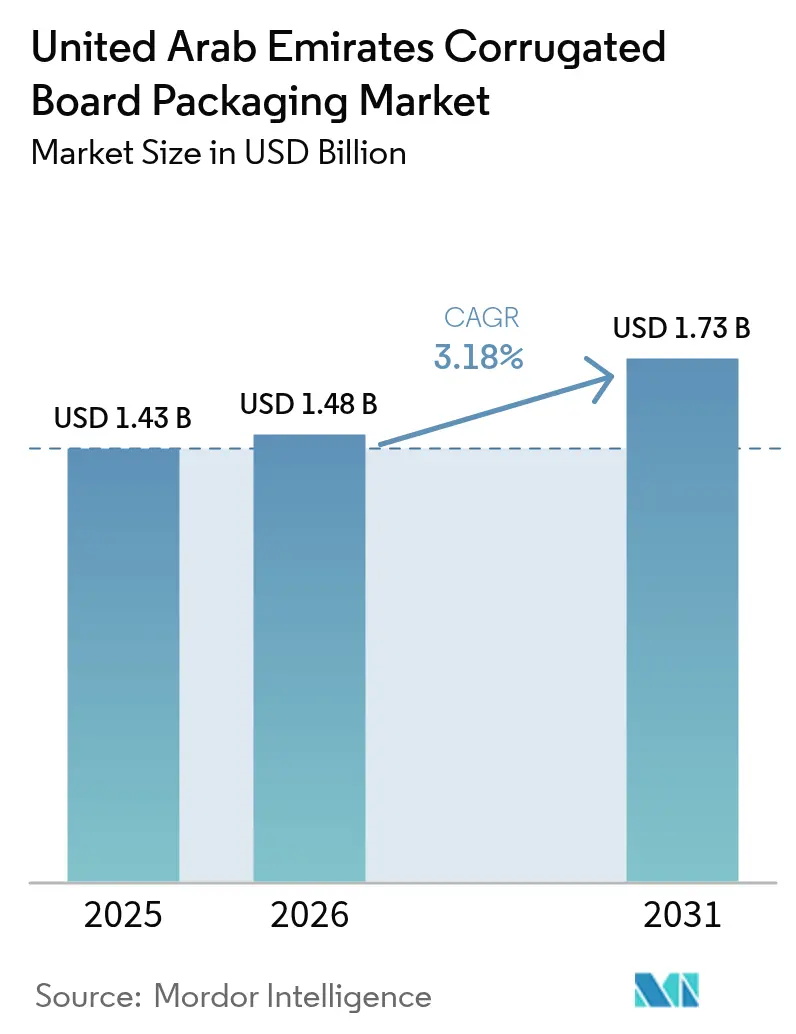
| Tamaño del mercado en el año base (2025) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.73 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.18 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos fue valorado en 1.430 millones de USD en 2025 y se estima que crecerá desde 1.480 millones de USD en 2026 hasta alcanzar los 1.730 millones de USD en 2031, a una CAGR del 3,18% durante el período de previsión (2026-2031). La diversificación económica estratégica, un sector manufacturero de 8.600 millones de USD y la ambición nacional de incrementar las exportaciones no petroleras en un 50% sustentan colectivamente una demanda estable de soluciones corrugadas para tránsito, comercio minorista y segmento premium. El papel de Dubái como centro de transbordo, al gestionar el 75% del tráfico marítimo nacional, multiplica los volúmenes de embalaje a medida que las mercancías fluyen a través de los canales de reexportación. Al mismo tiempo, una producción de procesamiento de alimentos de 5,96 millones de toneladas y la rápida expansión del comercio electrónico intensifican la necesidad de cajas corrugadas duraderas con gráficos de alta calidad. Los propietarios de marcas aceleran además la adopción de la impresión digital y sustratos ligeros para reducir los costes de transporte y elevar el atractivo en los puntos de venta. Las exenciones aduaneras gubernamentales sobre maquinaria y materias primas, junto con las tarifas energéticas competitivas, atraen a transformadores regionales y globales para ampliar la capacidad local.
Conclusiones clave del informe
- Por tipo de producto, los contenedores ranurados lideraron con el 48,05% de la cuota del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025; las cajas rígidas de montaje registrarán una CAGR del 5,34% hasta 2031.
- Por usuario final, la alimentación representó el 32,20% del tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025, mientras que se prevé que el comercio electrónico se expanda a una CAGR del 4,78% hasta 2031.
- Por construcción de tablero, la pared simple mantuvo el 58,00% de la cuota del tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025, y se proyecta que la pared triple crezca a una CAGR del 4,32% hasta 2031.
- Por tipo de flauta, la flauta C capturó el 46,10% de la cuota del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025; la microflauta F/N está preparada para una CAGR del 4,74% hasta 2031.
- Por tecnología de impresión, la flexografía mantuvo el 38,10% de la cuota del tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025, mientras que la impresión digital aumenta a una CAGR del 4,96% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Auge del comercio electrónico que impulsa el embalaje de tránsito de alto volumen | +0.8% | Nacional (enfoque en Dubái y Abu Dabi) | Corto plazo (≤ 2 años) |
| Aligeramiento y impresión de alta calidad gráfica en bienes de consumo de alta rotación (FMCG) y electrónica | +0.6% | Nacional; expansión al CCG | Medio plazo (2-4 años) |
| Impulso regulatorio para la sustitución del plástico por tablero reciclable | +0.5% | Nacional; alineación con el CCG | Largo plazo (≥ 4 años) |
| Expansión del corredor logístico en torno al Puerto de Jebel Ali | +0.4% | Centrado en Dubái; Emiratos del Norte | Medio plazo (2-4 años) |
| Misión a Marte y cadenas de suministro aeroespaciales que requieren cajas de alta resistencia | +0.2% | Nacional; zonas avanzadas | Largo plazo (≥ 4 años) |
| Rápido crecimiento de los supermercados oscuros (dark stores) de alimentación | +0.3% | Centros urbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del comercio electrónico que impulsa el embalaje de tránsito de alto volumen
El comercio minorista en línea ha transformado el cumplimiento de pedidos, con ventas de comercio electrónico de alimentos que ascendieron a 1.070 millones de USD en 2023 y una facturación de supermercados que alcanzó los 36.500 millones de USD en 2022. [1]Servicio de Agricultura Exterior del Departamento de Agricultura de EE. UU., "Informe Anual de Ingredientes para el Procesamiento de Alimentos," APPS.FAS.USDA.GOV La inversión de 40 millones de USD de International Paper para modernizar sus líneas de comercio electrónico en Europa es un indicador del reconocimiento global de los formatos de paquetería intensivos en transporte. Dado que Dubái gestiona aproximadamente el 61% de la carga con destino al CCG, la demanda de corrugado se multiplica a medida que los envíos se reempaquetan para la distribución regional. Las cadenas de supermercados oscuros (dark stores) prefieren cajas de tamaño ajustado y ensamblaje rápido que protejan los artículos refrigerados durante las entregas de última milla. El mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos se beneficia, por tanto, de mayores recuentos de unidades por pedido y de servicios de diseño de valor añadido que mejoran la experiencia de desembalaje.
Aligeramiento e impresión de alta calidad gráfica en bienes de consumo de alta rotación (FMCG) y electrónica
Las prensas digitales permiten ahora gráficos personalizados con tiradas adaptadas a los ciclos de promoción, impulsando la impresión digital a una CAGR del 5,21%. [2]Billerud, "Impresión digital: el embalaje corrugado personalizado puede ser el futuro," BILLERUD.COM Las marcas de los sectores de electrónica y bienes de consumo de alta rotación (FMCG) aprovechan los tableros de microflauta más ligeros para reducir los costes de transporte sin comprometer la integridad estructural. Los almacenes automatizados y las líneas de reciclaje inteligente financiados en el marco del plan de fabricación de 8.600 millones de USD favorecen los sustratos más delgados que funcionan eficientemente en transportadores de alta velocidad. El embalaje evoluciona así de contenedores básicos a activos de marketing que refuerzan el posicionamiento premium en el punto de entrega. El mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos gira cada vez más en torno al diseño estructural colaborativo y la experiencia en impresión de datos variables.
Impulso regulatorio para la sustitución del plástico por tablero reciclable
Los objetivos climáticos del gobierno, incluida una hoja de ruta de fabricación circular para 2050, incentivan la adopción de embalajes a base de fibra. Alpha Emirates procesa 84.000 toneladas de papel recuperado al año, respaldando la capacidad de corrugado con contenido reciclado. Los derechos antidumping sobre determinadas importaciones de cartón demuestran la disposición de los responsables políticos a proteger a los fabricantes locales de precios perjudiciales. Los procesadores de alimentos, que suman aproximadamente 2.000 empresas, se están desplazando hacia formatos corrugados que cumplen las normas de trazabilidad y etiquetado medioambiental del CCG. A medida que el impulso regulatorio converge con la infraestructura de reciclaje, los formatos a base de fibra ganan cuota a expensas de los envases de plástico de un solo uso.
Expansión del corredor logístico en torno al Puerto de Jebel Ali
El continuo dragado portuario y las mejoras en el almacenamiento en zonas francas sostienen la demanda de expedidores a granel de gran resistencia y cajas con alta resistencia al apilamiento. La próxima ampliación de capacidad de 70.000 toneladas de Gulf Paper Manufacturing Company dentro de la Zona Franca de Jebel Ali subraya el atractivo de la proximidad a las rutas de exportación. Grandes multinacionales como Smurfit Westrock, que registró 9.577 millones de USD procedentes de su división Europa-Oriente Medio y África-Asia Pacífico en 2024, alinean su planificación de capacidad para aprovechar los crecientes flujos de tablero de contenedor a través de Dubái. La eficiencia en el despacho aduanero y los clústeres de logística vinculada refuerzan aún más el papel de los Emiratos Árabes Unidos como puerta de entrada del embalaje para el conjunto de Oriente Medio.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Precios volátiles del kraftliner importado y recargos de flete | -0.7% | Nacional | Corto plazo (≤ 2 años) |
| Inconsistencia en la calidad de la fibra en los flujos de reciclaje doméstico | -0.4% | Zonas industriales | Medio plazo (2-4 años) |
| Competencia de los envases de plástico reutilizables en productos frescos | -0.3% | Centros de distribución de alimentos | Medio plazo (2-4 años) |
| Las exigencias de grado aséptico en la industria farmacéutica limitan la adopción del corrugado | -0.2% | Clústeres farmacéuticos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles del kraftliner importado y recargos de flete
Los Emiratos Árabes Unidos dependen en gran medida del kraftliner importado, lo que expone a los transformadores a los picos de precios globales que erosionan los márgenes. La caída de las ventas de Graphic Packaging en 2024 a 8.807 millones de USD, atribuida en parte a las oscilaciones de la pasta de papel y el flete, refleja la presión que sufren los alimentadores de hojas locales. [3]Graphic Packaging Holding Company, "Resultados del año completo 2024," INVESTORS.GRAPHICPKG.COM Smurfit Westrock también señaló mayores costes de fibra recuperada y energía, con una traslación retrasada a los precios de las cajas. Las exenciones aduaneras ayudan, pero no pueden neutralizar la volatilidad de las divisas y el combustible bunker. Los transformadores se cubren mediante el abastecimiento dual y el aligeramiento, pero la turbulencia de precios sigue recortando la tasa de crecimiento del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
Inconsistencia en la calidad de la fibra en los flujos de reciclaje doméstico
Aunque la capacidad de reciclaje se expande, la variabilidad en las categorías recolectadas obliga a costosas etapas de limpieza y mezcla. La planta de 84.000 toneladas de Alpha Emirates ilustra una escala encomiable, aunque sigue lidiando con la contaminación por papel mixto. La recuperación anual de 50.000 toneladas de papel residual de Gulf Paper tropieza con deficiencias de pureza similares, lo que afecta a la aptitud para el funcionamiento y la resistencia de las cajas. La inversión en clasificadores ópticos e inspección habilitada por IA está en marcha, aunque la estandarización completa tardará varios años en llegar. Hasta entonces, los rechazos en fábrica y el fluting semiquímico importado cubren las brechas de suministro, recortando los objetivos de contenido sostenible para el mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el embalaje premium impulsa la innovación
Las cajas rígidas de montaje, aunque son un nicho, se prevé que registren la CAGR más rápida del 5,34%, lo que refleja la creciente demanda de electrónica de lujo, confitería y formatos de regalo. Los contenedores ranurados mantuvieron una cuota del 48,05% del tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025, en gran medida porque siguen siendo la opción universal para el envío a granel. Los diseños de cajas rígidas de montaje aprovechan los recubrimientos de alta calidad gráfica y los acabados táctiles que generan primas en los estantes, habilitados por flujos de trabajo de impresión digital y ciclos de fabricación cortos. Emirates Printing Press demuestra la competencia local en la conversión de cartones plegables y cajas rígidas de montaje, lo que permite a los propietarios de marcas localizar embalajes premium sin largos plazos de entrega.
Los contenedores troquelados de alto volumen y las cajas de cinco paneles atienden al cumplimiento de pedidos en comercio electrónico y electrónica, donde el ensamblaje fácil y el ajuste preciso reducen los gastos de amortiguación. La innovación de productos se extiende también a los formatos de bandeja-tapa de gran resistencia para piezas aeroespaciales vinculadas al programa de Marte. A medida que las ambiciones nacionales de exportación se aceleran, las especificaciones favorecen cada vez más el corrugado diseñado para el rendimiento frente a las cajas marrones genéricas, garantizando que el mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos mantenga una combinación equilibrada de unidades de mantenimiento de existencias (SKU) masivas y premium.
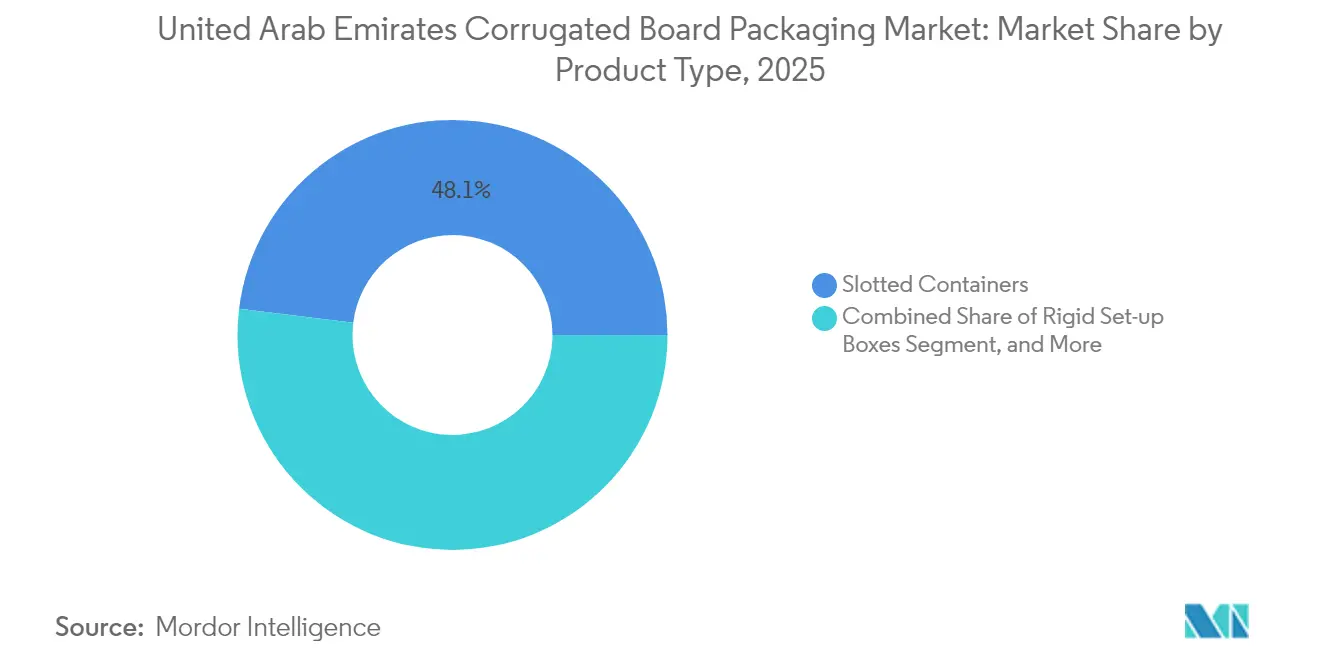
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por industria de usuario final: el comercio electrónico transforma los patrones de demanda
Los procesadores de alimentos consumieron el 32,20% de todo el corrugado en 2025, impulsados por 5,96 millones de toneladas de producción doméstica que abarca panadería, lácteos y aperitivos salados. Sin embargo, el comercio electrónico superará a todos los demás sectores verticales con una CAGR del 4,78%, ya que los minoristas en línea de alimentación, moda y electrónica cambian de sobres de plástico a cajas de fibra de tamaño ajustado. Los operadores de plataformas exigen cambios rápidos de diseño, códigos de barras serializados y lengüetas de apertura listas para enviar, lo que favorece la microflauta impresa digitalmente. Las bebidas, el cuidado personal y los productos eléctricos, mientras tanto, aprovechan las cajas de pared doble de alta resistencia para minimizar las reclamaciones por daños durante las rutas de reexportación regional.
Los usuarios industriales, farmacéuticos y petroquímicos añaden volumen constante a través de revestimientos antiestáticos, protectores de humedad y cintas a prueba de manipulaciones. En conjunto, estos casos de uso mixtos anclan una demanda base estable mientras permiten a los transformadores diversificar los ingresos. El mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos exhibe, por tanto, tanto escala como especialización, cubriendo las oscilaciones económicas en cualquier sector vertical individual.
Por construcción de tablero: la innovación estructural satisface las exigencias de rendimiento
La pared simple mantuvo una cuota del 58,00% del tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos en 2025, gracias a su eficiencia de costes y adecuada resistencia al apilamiento para la mayoría de los casos de bienes de consumo de alta rotación (FMCG). Se prevé que la pared triple registre una CAGR del 4,32%, impulsada por la carga aeroespacial, los repuestos de maquinaria pesada y los envíos de productos químicos a granel en bolsa interior que necesitan resistencia a la compresión sin penalizaciones de peso. La pared doble satisface cargas intermedias para electrónica y piezas de automoción, ofreciendo un equilibrio entre el peso del tablero y la resistencia al aplastamiento.
El plan de inversión de Gulf Paper Manufacturing Company tiene como objetivo la capacidad de múltiples paredes, apostando por la infraestructura regional y las exportaciones de construcción que requieren grados más pesados. Los clientes de logística mapean cada vez más el diseño del tablero a los patrones de palés y las alturas de contenedores, involucrando a los transformadores en la ingeniería de valor para reducir el coste total de entrega. En resumen, la elección de la construcción de tablero se está convirtiendo en una palanca estratégica para los expedidores, reforzando la demanda de alimentación de hojas diversificada en el mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
Por tipo de flauta: la tecnología de microflauta gana terreno
La flauta C dominó con una cuota del 46,10% en 2025, apreciada por su amortiguación y apilamiento en productos alimenticios básicos. Se proyecta que la microflauta F/N avance a una CAGR del 4,74% a medida que los envases listos para estante, las cajas de regalo y los paquetes de suscripción priorizan la calidad de impresión superficial y los perfiles delgados. La flauta B sigue siendo popular para vinos, bebidas y electrodomésticos de gama media, donde el equilibrio entre área de impresión y rigidez es clave. La flauta E se posiciona en un nicho en cosméticos y medicamentos de venta libre (OTC), donde el expositor en el punto de venta y los acabados táctiles son importantes.
Las prensas digitales de Billerud muestran resultados óptimos en microflauta, alineando la narración visual y la reducción de inventarios. El suministro de fibra reciclada de Alpha Emirates, una vez refinada, satisface las necesidades de calibre para todas las combinaciones de flautas, fortaleciendo la seguridad del suministro doméstico. En consecuencia, la selección de flautas ya no es una apuesta única; está basada en datos, lo que permite a los transformadores del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos personalizar el rendimiento específico de cada unidad de mantenimiento de existencias (SKU).
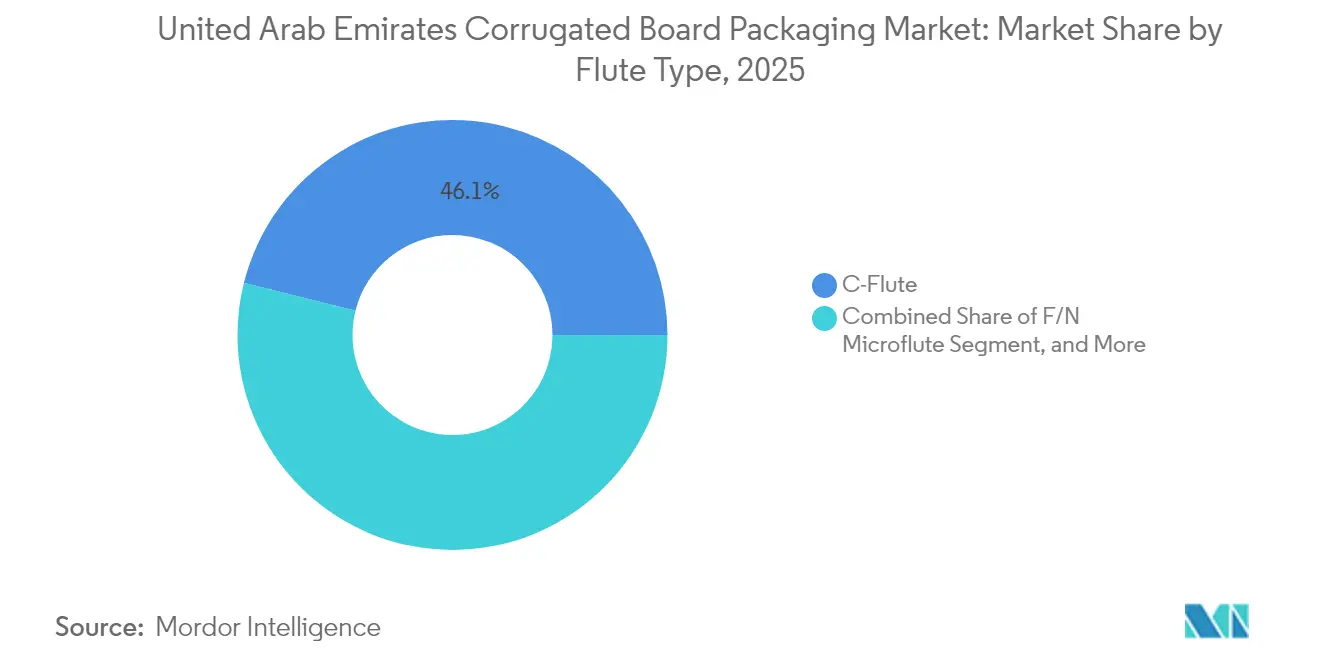
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por tecnología de impresión: la revolución digital transforma las capacidades
La flexografía mantuvo el 38,10% de cuota de mercado en 2025 sobre la base de tiradas largas para bebidas y productos básicos. Sin embargo, la impresión digital está aumentando a una CAGR del 4,96%, ya que la proliferación de unidades de mantenimiento de existencias (SKU) y las campañas estacionales requieren cambios ágiles de diseño gráfico. Las prensas híbridas que combinan cabezales de inyección de tinta con troquelado en línea reducen los plazos de pedido a entrega a tan solo 24 horas, algo fundamental para las promociones relámpago y los lanzamientos de productos impulsados por influenciadores. Los métodos de serigrafía y offset sobreviven para regalos de especialidad y revestimientos estucados de baja porosidad.
Emirates Printing Press despliega unidades tanto convencionales como digitales, ofreciendo a los clientes un continuo de opciones de coste-volumen. Los códigos QR variables, las tintas anticontrafacción y los activadores de realidad aumentada se imprimen cada vez más en embalajes de alto contacto en el comercio electrónico, dando ventaja a la impresión digital. La rentabilidad de la inversión mejora gracias a la reducción de los cargos por planchas y la minimización de los residuos, lo que cataliza una mayor penetración digital en el mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
Análisis geográfico
Dubái ancla la demanda al canalizar el 75% del tráfico marítimo nacional a través de Jebel Ali, lo que se traduce en un alto rendimiento para cartones de exportación, contenedores de palés y revestimientos para frigoríficos. El emirato también reexporta el 61% de la carga con destino al CCG, creando oportunidades de doble manipulación para el reenvasado de valor añadido. Abu Dabi complementa con clústeres aeroespaciales y zonas de fabricación respaldadas por el Estado que estipulan grados avanzados de múltiples paredes para kits de carga de defensa, aviación y la Misión a Marte. Los programas de incentivos que conceden importación de maquinaria libre de aranceles y servicios públicos subvencionados atraen a los integradores de hojas globales a ambos emiratos, consolidando su liderazgo dentro del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
Sharjah y Ajman aprovechan la proximidad a Dubái, pero se diferencian a través de polígonos industriales orientados a las pymes que ofrecen servicios de planta de hojas de entrega rápida para productores locales de confitería, imprenta y cuidado personal. Ras Al Khaimah añade exportaciones de minerales y cemento, impulsando el corrugado de bolsa interior a granel y los rebordes de palés corrugados de alta resistencia a la rotura. Los aranceles antidumping gubernamentales sobre las importaciones infravaloradas protegen a los fabricantes de todos los emiratos, fomentando la inversión en clasificación de reciclaje y procesos de pulpa energéticamente eficientes.
A nivel nacional, el plan de infraestructuras de transporte de 1 billón de USD subraya el papel del embalaje en la salvaguarda del valor durante los traslados multimodales. Los códigos de etiquetado armonizados del CCG integran aún más la producción de los Emiratos Árabes Unidos en los mercados vecinos. Como resultado, los transformadores regionales posicionan sus instalaciones a una distancia de un día en camión tanto del puerto marítimo como del interior desértico para optimizar el flete y los plazos de servicio. La geografía amplifica así la resiliencia y las perspectivas de crecimiento del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
Panorama regulatorio
El mercado de envases de cartón corrugado de los Emiratos Árabes Unidos opera bajo un marco de normas federales de gestión de residuos y seguridad de productos que determinan el abastecimiento, el diseño y el tratamiento al final de la vida útil. La Ley Federal N.º (12) de 2018 sobre Gestión Integrada de Residuos establece requisitos en torno a la reducción de residuos, la segregación y el procesamiento, favoreciendo un mayor uso de fibra recuperada y especificaciones de embalaje orientadas al reciclaje.
A nivel de emirato, la Resolución N.º (124) de 2023 del Consejo Ejecutivo de Dubái, que regula el uso de productos de un solo uso, con medidas de implementación vigentes desde junio de 2024, añade impulso a los debates sobre sustitución de materiales y presiona a las marcas y minoristas a documentar las vías de cumplimiento. Los establecimientos industriales, incluidos los convertidores de embalaje, se alinean con la normativa industrial federal y los requisitos de seguridad de productos relativos a la conformidad, el uso seguro y los controles de acceso al mercado, con supervisión vinculada a las autoridades de licencias industriales y al Ministerio de Industria y Tecnología Avanzada (MoIAT).
Análisis de la cadena de valor
La cadena de valor comienza con la recolección de papel recuperado y el papel para cartón importado (kraftliner y fluting), seguido del suministro de pasta u hojas a corrugadoras y plantas de hojas en las principales zonas industriales, con una logística centrada en Dubái respaldada por la conectividad de Jebel Ali. Las etapas de conversión incluyen la corrugación, el troquelado, la impresión flexográfica o digital y el acabado (cintas, recubrimientos y liners especiales), seguidas de la distribución a través de ventas directas a grandes empresas de bienes de consumo masivo, procesadores de alimentos, operadores de cumplimiento de comercio electrónico, y mediante distribuidores de materiales de embalaje que atienden a pymes.
Aguas abajo, las marcas y los proveedores logísticos influyen en las especificaciones de resistencia al apilamiento, reducción de peso, codificación de barras y capacidad de impresión gráfica de alta calidad, mientras que los recicladores cierran el ciclo devolviendo el OCC (papel corrugado recuperado) al flujo de fibra. Dentro de la fabricación local, empresas como Universal Carton Industries LLC destacan sus prácticas de producción apta para uso alimentario y su automatización, mientras que Arabian Packaging Industries se posiciona tanto en la fabricación como en la distribución de materiales de embalaje. El cumplimiento y los permisos operativos a lo largo de la cadena están condicionados por las licencias industriales y los requisitos de seguridad, salud y medio ambiente vinculados al MoIAT, lo que afecta la calificación de proveedores, las auditorías de planta y los controles de proceso para los programas de embalaje de contacto alimentario y minorista.
Panorama competitivo
Los grupos internacionales dominan el tablero de contenedor impulsado por la escala, pero se asocian con actores regionales para una mayor proximidad al mercado. Los 9.577 millones de USD de ingresos de Smurfit Westrock en Europa-Oriente Medio y África-Asia Pacífico le dotan de poder de compra y financiación de I+D para impulsar revestimientos de alto rendimiento hacia los Emiratos Árabes Unidos. Middle East Paper Company y Gulf Paper Manufacturing Company contrarrestan con plazos de entrega ágiles, fluidez en el etiquetado en árabe y relaciones dentro de las zonas francas. Las iniciativas estratégicas se centran en el aligeramiento, el contenido reciclado y los servicios digitales de front-end.
La tecnología es el nuevo campo de batalla. Billerud otorga licencias de motores de inyección de tinta modulares a los transformadores que buscan campañas personalizadas, mientras que Alpha Emirates se integra hacia atrás en la clasificación de fibra recuperada para obtener credenciales circulares. Los especialistas en comercio electrónico experimentan con bases de cierre rápido sin cola que reducen el tiempo de empaquetado en un 30%. Los sellos de sostenibilidad, las calculadoras de huella de carbono y la trazabilidad mediante cadena de bloques (blockchain) emergen como diferenciadores de servicio más allá del precio del tablero. El resultado es un mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos moderadamente concentrado pero intensivo en innovación, donde la colaboración a menudo supera a la rivalidad directa.
La actividad de fusiones y adquisiciones (M&A) sigue siendo selectiva tras la megaoperación de Smurfit WestRock en 2024, con las plantas de hojas locales que prefieren en cambio estructuras de empresa conjunta (JV) dentro de las zonas francas para escalar sin una gran carga en el balance. Los inversores vigilan la volatilidad de los costes de flete y el suministro de fibra como determinantes clave del riesgo. En general, la dinámica competitiva equilibra la eficiencia de escala con la personalización ágil, alineándose con la base de demanda diversificada del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos.
Líderes de la industria de embalaje de cartón corrugado de los Emiratos Árabes Unidos
Arabian Packaging Co. LLC
World Pack Industries LLC
Universal Carton Industries LLC
Queenex Corrugated Carton Factory LLC
Falcon Pack Industries LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los programas de sustitución impulsados por políticas y las iniciativas de circularidad generan espacio para diseños a base de fibra que reemplazan los formatos de un solo uso en el comercio minorista y de servicios alimentarios, especialmente en Dubái, donde la Resolución N.º (124) de 2023 del Consejo Ejecutivo regula los productos de un solo uso, con medidas de implementación vigentes desde junio de 2024. Esto ha aumentado la necesidad de que los convertidores suministren alternativas de cartón corrugado diseñadas para el rendimiento, incluidos paquetes listos para el estante y envíos de comercio electrónico que cumplan con la durabilidad de manejo, respaldando al mismo tiempo los requisitos de reciclabilidad y trazabilidad.
Una oportunidad adicional radica en la seguridad del suministro vinculada al reciclaje y la fabricación sostenible certificada. La Política de Economía Circular de los EAU 2021-2031 identifica la eficiencia de materiales y las mejoras en el reciclaje en toda la fabricación, reforzando la demanda de un mayor uso de fibra recuperada, mejor clasificación y calidad constante de los liners, respaldada por la capacidad nacional de procesamiento de papel recuperado mencionada en el contexto del mercado (por ejemplo, Alpha Emirates, que procesa 84.000 t anuales). Los convertidores que combinan control de calidad de contenido reciclado con impresión digital de tiradas cortas e iteración rápida de diseño apoyan la premiumización en bienes de consumo masivo, electrónica y regalos, alineándose además con los mecanismos de apoyo gubernamental para prácticas de fabricación sostenible.
Desarrollos recientes del sector
- Julio de 2026: Universal Carton Industries LLC reconfirmó su capacidad de fabricación para sectores diversificados, incluidos alimentos, comercio minorista y embalaje industrial dentro de los EAU y el CCG. Esto refuerza la seguridad del suministro local y el potencial de exportación regional en el mercado de embalaje corrugado de los EAU. El movimiento subraya el compromiso continuo de ampliar la capacidad nacional y los niveles de servicio.
- Junio de 2026: Se lanzó la producción comercial y la disponibilidad a escala de un nuevo formato de caja corrugada, desarrollado por Arabian Packaging Co. LLC, ampliando la capacidad local para embalajes premium. El formato de embalaje responde a la demanda de soluciones de empaque diferenciadas y de alto valor en los EAU. Señala un cambio hacia embalajes premium orientados al diseño en el mercado.
- Mayo de 2025: Middle East Paper Company publicó sus resultados financieros del primer trimestre de 2025, reforzando su trayectoria en la ampliación de la capacidad regional de cartón corrugado. La actualización refleja una expansión continua de la capacidad y una mayor presencia en los EAU. Destaca la dinámica competitiva entre los actores regionales y la importancia de la escala en la resiliencia de la cadena de suministro.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado abarca el valor de los envases de cartón corrugado vendidos y utilizados dentro de los Emiratos Árabes Unidos en los formatos de caja y construcciones de cartón habituales, contabilizado a los precios de venta vigentes en USD.
Exclusiones del alcance: Excluye formatos de embalaje de papel no corrugado (como cajas plegables) y materiales de embalaje rígido que no sean de papel.
Descripción general de la segmentación
- Por tipo de producto
- Contenedores ranurados
- Contenedores troquelados
- Cajas de cinco paneles
- Cajas rígidas de montaje
- Otros tipos de producto
- Por industria de usuario final
- Alimentación
- Bebidas
- Eléctrica y electrónica
- Cuidado personal y del hogar
- Comercio electrónico
- Otras industrias de usuario final
- Por construcción de tablero
- Cara simple
- Pared simple
- Pared doble
- Pared triple
- Por tipo de flauta
- Flauta C
- Flauta B
- Flauta E
- Microflauta F/N
- Otros tipos de flauta
- Por tecnología de impresión
- Flexografía
- Digital
- Otras tecnologías de impresión
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo del conjunto de demanda de embalaje de los EAU utilizando estadísticas públicas y señales del sector, para luego reducirlo a los casos de uso de cartón corrugado. Nos apoyamos en fuentes como las publicaciones del Centro Federal de Competitividad y Estadística de los EAU, las estadísticas comerciales de UN Comtrade para artículos de papel y cartón, los indicadores macroeconómicos del Banco Mundial y los indicadores de estructura industrial de la UNIDO para comprender la actividad de referencia y la dirección del cambio.
Para mantener los datos prácticos, también revisamos informes anuales de empresas cotizadas y presentaciones a inversionistas, materiales de asociaciones y eventos vinculados al embalaje y la logística en los EAU, y cobertura de noticias de fuentes fiables sobre movimientos de capacidad y señales de precios. Cuando estuvieron disponibles, hicimos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, además de una base de datos de envíos de importación y exportación a nivel de envío para verificar la dirección comercial y la combinación de productos. Estas fuentes documentales son solo ilustrativas, y también se utilizaron otras referencias públicas y propietarias durante la recopilación, verificación cruzada y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en cubrir las brechas que los datos públicos no muestran claramente, como los márgenes de conversión habituales, la utilización de las corrugadoras y la rapidez con que cambia la tecnología de impresión en los pedidos de cajas convencionales. Hablamos con productores de embalaje, distribuidores y grandes usuarios finales, y comprobamos las opiniones de compradores vinculados a la logística y el comercio minorista, de modo que los supuestos de precios, volumen y combinación de productos se mantuvieran realistas en todos los EAU.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 15% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de embalaje de los EAU se reconstruye a partir de la producción industrial, los flujos comerciales de los artículos de papel y cartón pertinentes, y la actividad sectorial que normalmente impulsa el uso de cartón corrugado. Una vez formado ese conjunto de demanda, se divide en embalaje de cartón corrugado utilizando supuestos de combinación que reflejan los formatos de caja y casos de uso comunes en el país.
Para mantener la estimación fundamentada, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por los volúmenes de envío para los tipos de caja clave, además de verificaciones de canal sobre la conversión y la transferencia de precios de impresión. Los insumos que mueven significativamente el modelo incluyen la intensidad de fabricación y reexportación, los volúmenes de paquetes de comercio electrónico y las necesidades de reabastecimiento minorista, la combinación de construcción de cartón (pared simple frente a pared doble), las preferencias de flauta por resistencia y costo, y los movimientos de precios vinculados a la disponibilidad de papel para cartón y fibra reciclada.
Para la previsión, se utilizó el análisis de escenarios de modo que los cambios de demanda a corto plazo derivados del comercio, el gasto de los consumidores y la actividad industrial pudieran reflejarse sin sobreajustar el historial. Luego, los supuestos se ajustaron según las opiniones de expertos sobre la utilización, los plazos de entrega y la rapidez con que los cambios de precios se transfieren a los compradores de cajas. Cuando faltaban indicadores directos de volumen para segmentos de producto más pequeños, las brechas se resolvieron mediante asignación proporcional utilizando la actividad de los usuarios finales y rangos validados a partir de entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que ningún dato aislado determine el resultado. Comparamos los resultados del modelo con señales independientes, como la dirección comercial de los insumos de cartón, los cambios de capacidad reportados y los rangos de precios plausibles observados en las verificaciones de canal, y luego revisamos cualquier variación importante antes de la aprobación final.
Si aparece una anomalía, revisamos los supuestos, verificamos nuevamente la aritmética y volvemos a contactar a determinados entrevistados para confirmar si el cambio es estructural o un efecto de temporalidad puntual. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como una gran adición de capacidad, una interrupción comercial o un movimiento brusco de los precios de las materias primas. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de embalaje de cartón corrugado de los EAU según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados pueden diferir incluso para el mismo país, ya que los productos contabilizados, los puntos de precios y el año utilizado para la conversión de divisas no siempre están alineados. Las diferencias también surgen cuando una estimación se basa más en comentarios sobre la capacidad, mientras que otra se basa más en indicadores de demanda vinculados al uso final.
Las cajas plegables y las bolsas de papel quedan fuera del alcance de Mordor Intelligence en este caso, lo cual es una razón práctica por la que algunos totales más amplios de embalaje de papel parecen más altos que la cifra mostrada en la tabla. La dispersión también puede provenir de cómo se hacen avanzar los precios de venta promedio año tras año, y de si las reexportaciones y el consumo local se separan mediante verificaciones comerciales y de mercado final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,43 mil millones de USD (2025) | |
| Asociación del Sector A | 1,65 mil millones de USD (2025) | A menudo se informa como un gasto más amplio en embalaje a base de papel que puede incluir formatos adyacentes y más servicios de embalaje, lo que infla los totales frente a una visión centrada únicamente en el cartón corrugado. |
| Publicación Especializada B | 1,20 mil millones de USD (2025) | Comúnmente se elabora a partir de comentarios selectivos sobre capacidad y utilización de productores, sin reconciliar plenamente los rangos de precios y la demanda de los usuarios finales, lo que puede subestimar el valor en años con transferencia de precios. |
La comparación apunta principalmente al alcance y a la lógica de precios como los principales factores de variación, más que a un desacuerdo sobre la dirección del crecimiento. Al mantener específicos los productos contabilizados y luego verificar cruzadamente los totales con señales comerciales y rangos de precios realistas, la estimación se mantiene trazable a pasos repetibles.


Preguntas clave respondidas en el informe
¿Cuál es la demanda actual de embalaje corrugado en los Emiratos Árabes Unidos?
El tamaño del mercado de embalaje de cartón corrugado de los Emiratos Árabes Unidos es de 1.480 millones de USD en 2026 y se proyecta que alcance los 1.730 millones de USD en 2031.
¿Qué segmento crece más rápido hasta 2031?
Se prevé que el embalaje para comercio electrónico registre una CAGR del 4,78%, superando a todos los demás segmentos de usuario final.
¿Cuál es la construcción de tablero más común para los cartones de envío cotidianos?
La pared simple representa el 58,00% del volumen actual debido a su equilibrio entre coste y rendimiento.
¿Cómo están influyendo las políticas de sostenibilidad en las elecciones de materiales?
Los objetivos gubernamentales para una economía circular y las medidas antiplástico están desplazando la demanda hacia soluciones corrugadas con contenido reciclado.
¿Qué tecnología está disrumpiendo a la flexografía tradicional?
La impresión digital por inyección de tinta está aumentando a una CAGR del 4,96%, lo que permite gráficos personalizados y tiempos de respuesta rápidos.
¿Por qué los precios del kraftliner son un problema crítico para los transformadores?
El país depende del kraftliner importado, por lo que los recargos de flete y las oscilaciones globales de la pasta de papel afectan directamente a los costes de los insumos, recortando los márgenes y elevando la volatilidad de los precios.
Última actualización de la página el:



