
Tamaño y Participación del Mercado de Empaques de Cartón Corrugado del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
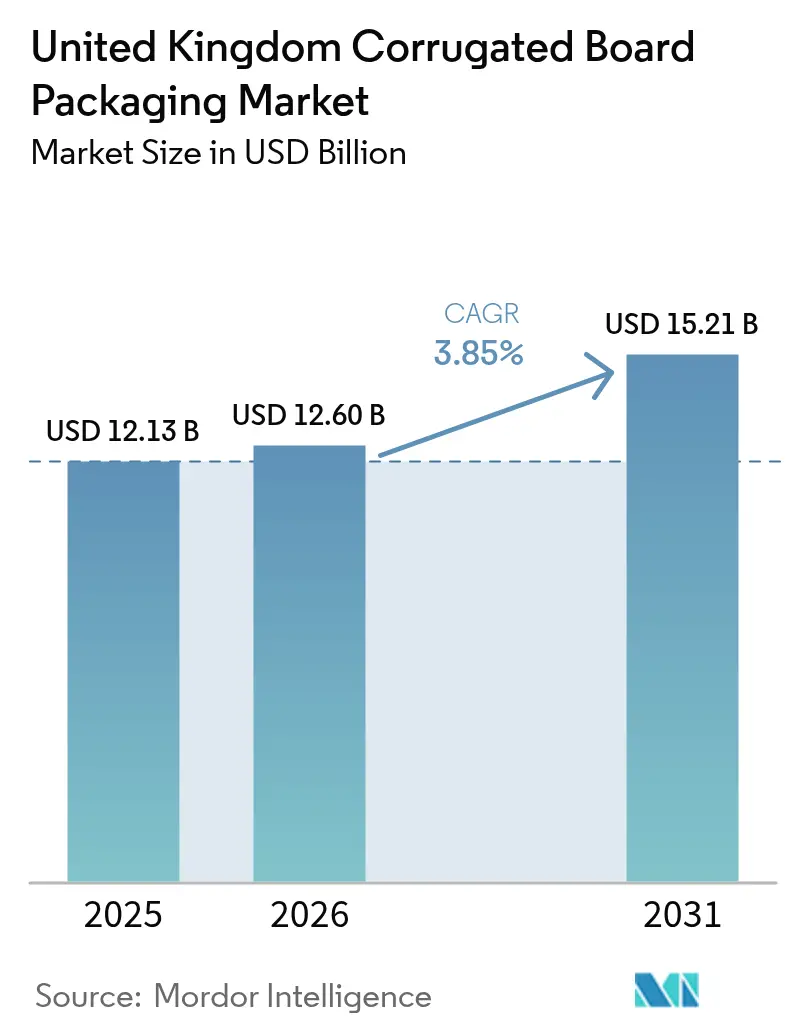
| Tamaño del mercado en el año base (2025) | 12.13 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.6 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.85 % |
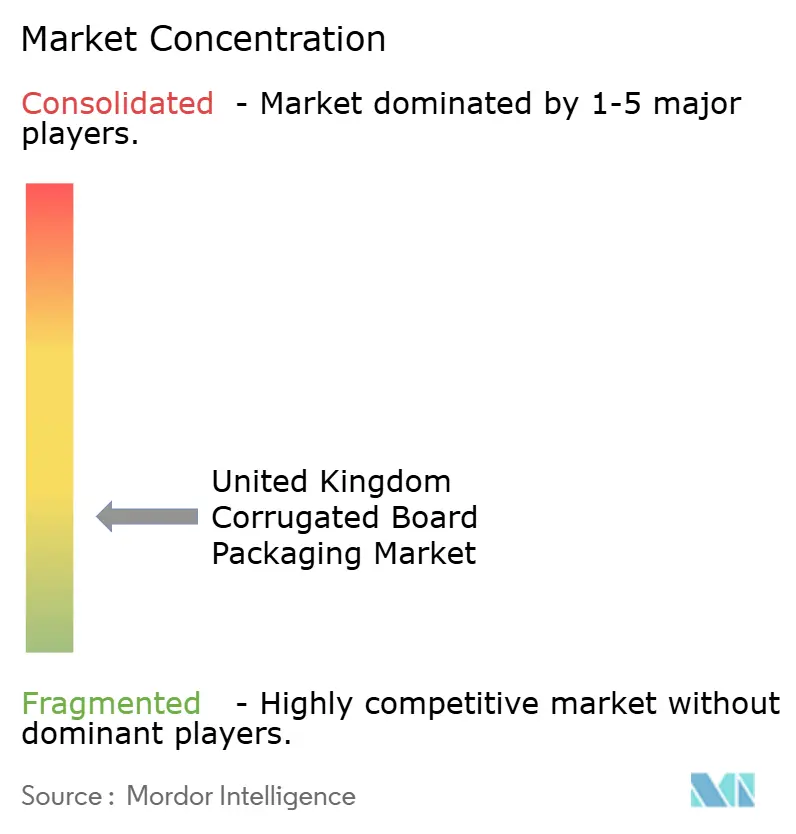
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaques de Cartón Corrugado del Reino Unido por Mordor Intelligence
El tamaño del mercado de empaques de cartón corrugado del Reino Unido en 2026 se estima en USD 12.600 millones, creciendo desde el valor de 2025 de USD 12.130 millones con proyecciones para 2031 que muestran USD 15.210 millones, creciendo a una CAGR del 3,85% durante 2026-2031. La demanda constante derivada del cumplimiento de pedidos del comercio electrónico, los incentivos regulatorios que favorecen las soluciones a base de fibra y la tecnología de flautas ligeras optimizada en costos sustentan colectivamente esta trayectoria. El sector se beneficia de las normas de Responsabilidad Ampliada del Productor (RAP) que transfieren los costos de fin de vida útil a los productores, impulsando un cambio decisivo en favor de los plásticos de un solo uso y reforzando el liderazgo en recuperación de materiales que ya disfrutan los sustratos corrugados. Los propietarios de marcas también se apoyan en la reciclabilidad y la versatilidad de impresión del formato para elevar la presencia en las estanterías, mientras que los transformadores persiguen mejoras en eficiencia energética para amortiguar el impacto de los volátiles precios de los servicios públicos. La creciente consolidación, coronada por la adquisición de DS Smith por parte de International Paper, amplía la capacidad integrada, eleva la escala operativa de la industria y presiona a los participantes de nivel medio a forjar nichos defendibles. En este contexto, el crecimiento moderado señala un entorno maduro aunque todavía rico en oportunidades, en el que las inversiones tecnológicas, las credenciales de economía circular y los modelos de servicio basados en la proximidad configuran la ventaja competitiva.
Conclusiones Clave del Informe
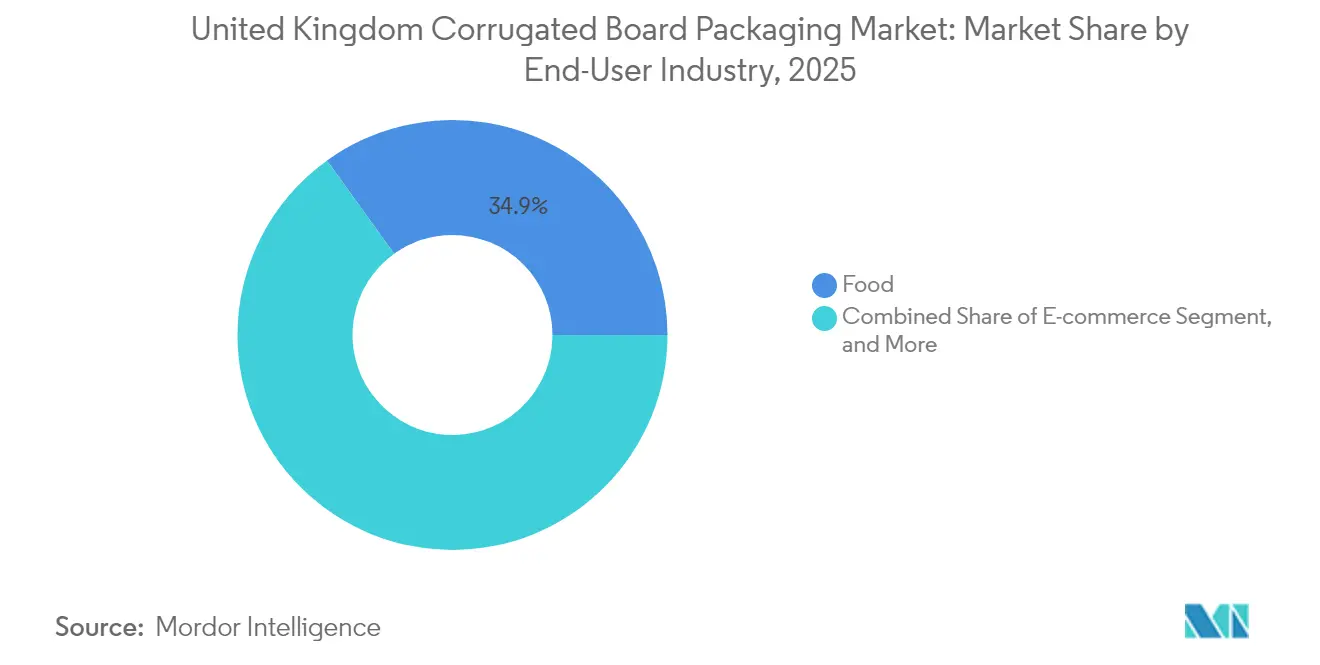
- Por industria de usuario final, las aplicaciones alimentarias concentraron el 34,92% de la participación del mercado de empaques de cartón corrugado del Reino Unido en 2025, mientras que el comercio electrónico está previsto que se acelere a una CAGR del 5,16% hasta 2031.
- Por tipo de flauta, la Flauta C mantuvo el liderazgo con una participación del 31,74% en 2025; se prevé que la Microflauta F/N se expanda con mayor rapidez a una CAGR del 4,80% hasta 2031.
- Por tipo de construcción de cartón, los diseños de pared simple representaron el 38,88% del mercado en 2025, pero se proyecta que las configuraciones de pared triple registren el mayor crecimiento, avanzando a una CAGR del 4,82% durante el período de previsión.
- Por proceso de impresión, la flexografía representó el 28,02% de los ingresos en 2025, mientras que la impresión digital está preparada para una CAGR del 5,04% impulsada por la demanda de personalización y tiradas cortas.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Insights del Mercado de Empaques de Cartón Corrugado del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del volumen de cumplimiento de pedidos del comercio electrónico | +1.2% | A nivel nacional, mayor concentración en los centros de Londres, Mánchester y Birminghan | Mediano plazo (2-4 años) |
| Cambio de los minoristas hacia empaques listos para estantería | +0.8% | Todos los principales corredores minoristas | Corto plazo (≤ 2 años) |
| Sustitución de plásticos de un solo uso | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Tecnología de flautas ligeras optimizada en costos | +0.5% | Cinturones manufactureros de las Midlands y el norte de Inglaterra | Mediano plazo (2-4 años) |
| Sistemas de caja a demanda habilitados por IA | +0.4% | Clústeres tecnológicos del sureste de Inglaterra | Largo plazo (≥ 4 años) |
| Mandatos de etiquetado de huella de carbono | +0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Cumplimiento de Pedidos del Comercio Electrónico
El comercio minorista en línea requiere aproximadamente un 30% más de empaques protectores por paquete que los canales tradicionales, elevando la demanda de corrugado a medida que aumentan los recuentos de paquetes. [1]Oficina de Estadísticas Nacionales, "Ventas Minoristas: Enero de 2025," ons.gov.uk Las ventas del comercio electrónico del Reino Unido aumentaron un 15,8% en 2024, consolidando cambios de comportamiento que se extienden por categorías que van desde la ropa hasta la pequeña electrónica. Los transformadores integran equipos de caja a demanda impulsados por IA que reducen el uso de material hasta en un 25% sin sacrificar la resistencia, lo que permite soluciones de envío de tamaño exacto que controlan los cargos por peso dimensional. Los flujos de datos directos desde las tiendas de comercio electrónico hacia los sistemas de ejecución de fabricación reducen los inventarios y agilizan los tiempos de respuesta, una ventaja decisiva para las marcas que apuntan a experiencias de desembalaje premium. Los transformadores especializados que aprovechan esta tendencia suelen destacar la impresión digital, lo que permite gráficos variables y campañas impulsadas por eventos con un costo mínimo de configuración.
Cambio de los Minoristas hacia Empaques Listos para Estantería
Las principales cadenas de supermercados como Tesco y ASDA ampliaron los mandatos de empaques listos para estantería en los pasillos de temperatura ambiente, reduciendo la mano de obra en tienda hasta en un 50% y recortando significativamente las tasas de daños durante el reabastecimiento.[2]Consorcio Británico de Comercio Minorista, "Directrices de Empaques Listos para Estantería Actualizadas," brc.org.uk Los diseños de cartón corrugado con perforaciones y tiras de apertura fácil satisfacen la necesidad combinada de resistencia durante el transporte y presentación rápida. La colaboración entre marcas, minoristas y transformadores se intensifica porque la geometría de la exhibición, el conteo de cajas y la integridad del apilamiento deben estar en armonía. Los transformadores regionales más pequeños generan fidelización mediante la creación rápida de prototipos y el servicio local, mientras que los actores nacionales extraen valor de la escala de troquelado y las prensas flexográficas de alta capacidad. La recompensa para los participantes exitosos es un mayor ingreso por unidad gracias a las características estructurales premium y un mayor cumplimiento en los extremos de pasillo.
Sustitución de Plásticos de un Solo Uso
Los gravámenes de Responsabilidad Ampliada del Productor que promedian entre GBP 400 y 600 por tonelada sobre los empaques plásticos amplían la brecha de costos frente a la fibra corrugada, estimulando rápidos cambios de material en bandejas de productos frescos, portadores de bebidas y multiempaques. Los recubrimientos de barrera mejorados y los revestimientos tolerantes a la humedad permiten ahora que las cajas de cartón corrugado soporten la humedad de la cadena de frío, desbloqueando volúmenes potenciales en los canales de frutas, verduras y platos preparados. Las alianzas de investigación entre los molinos de cartón y los proveedores de productos químicos se centran en recubrimientos a base de agua que mantienen la reciclabilidad al tiempo que repelen la condensación. Los minoristas exhiben cada vez más las soluciones a base de fibra como prueba visible de su compromiso con la sostenibilidad, lo que impulsa a los competidores del sector a seguir su ejemplo. Los fabricantes que invirtieron anticipadamente en líneas de recubrimientos especiales ahora poseen una ventaja tecnológica que justifica precios premium.
Tecnología de Flautas Ligeras Optimizada en Costos
Los perfiles avanzados de flauta F y N reducen la fibra entre un 15 y un 20% manteniendo intacta la resistencia a la compresión, una respuesta directa tanto a la inflación de los precios de los insumos como a los objetivos de reducción de carbono. Los corrugadores de precisión y los adhesivos de almidón de nueva generación permiten pasos de flauta más ajustados que reducen el calibre del cartón sin comprometer los requisitos de resistencia al aplastamiento lateral. Las ventajas logísticas se derivan de las cajas más ligeras que aumentan el rendimiento por palet y reducen las emisiones del flete. Sin embargo, la intensidad de capital aumenta: las plantas deben instalar monitoreo de espacio controlado por láser y secciones de precalentamiento mejoradas. Los grandes grupos multinacionales con sólida capitalización pueden absorber estos desembolsos, mientras que muchas plantas independientes colaboran con los fabricantes de equipos originales para modernizar con mejoras de cambio significativo. La adopción rápida continúa dondequiera que las tarifas de envío volumétrico impulsen la reducción de costos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reajuste en la disponibilidad de papel reciclado | -0.7% | A nivel nacional, grave en las zonas urbanas densas | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la energía que presiona los márgenes de los molinos | -0.5% | Corredores manufactureros de Escocia y el norte de Inglaterra | Mediano plazo (2-4 años) |
| Escasez de mano de obra en la logística del Reino Unido | -0.4% | Redes de distribución nacionales, peor situación en el sureste | Corto plazo (≤ 2 años) |
| Competencia de importaciones procedentes de Europa del Este | -0.3% | Puertos y principales centros de distribución | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reajuste en la Disponibilidad de Papel Reciclado
Los valores de las Notas de Recuperación de Papel (PRN, por sus siglas en inglés) superaron los máximos de dos décadas situándose entre GBP 180 y 200 por tonelada en 2024, evidenciando el desequilibrio entre la producción de recogida y la capacidad de absorción de los molinos. [3]Confederación de Industrias del Papel, "Fichas Informativas de Reciclaje," paper.org.uk La contaminación en los flujos municipales mixtos deteriora la calidad de la fibra, lo que obliga a los transformadores a buscar grados clasificados de mayor costo o a importar papel recuperado de proveedores continentales. Los productores integrados responden adquiriendo flotas de recogida e instalaciones de clasificación, asegurando la materia prima y reduciendo la exposición al mercado spot. Los independientes más pequeños, carentes de tal alcance, soportan paradas episódicas o elevan los precios de las cajas terminadas, arriesgando pérdida de cuota de mercado. La volatilidad del tipo de cambio agrega otra capa de costos cuando las importaciones denominadas en euros aumentan frente a la libra esterlina, complicando las coberturas de aprovisionamiento.
Volatilidad del Precio de la Energía que Presiona los Márgenes de los Molinos
Las oscilaciones trimestrales de entre el 25 y el 40% en las tarifas de electricidad industrial durante 2024 sacudieron los presupuestos operativos de los corrugadores intensivos en energía. Los productores se afanan en suscribir acuerdos de compra de energía a largo plazo vinculados a proyectos de energías renovables que prometen estabilidad de costos y créditos de carbono. La inversión en plantas de cogeneración (calor y electricidad combinados) en determinados molinos ya está reduciendo las facturas de energía hasta en un 30% y recortando las emisiones de Alcance 1, aunque los obstáculos de inversión de capital siguen siendo elevados. Las instalaciones que no pueden asegurar tarifas predecibles corren el riesgo de sufrir tensiones en el flujo de caja y una reducción de los presupuestos de mantenimiento, lo que acelera la retirada de equipos obsoletos. Paralelamente, las auditorías energéticas identifican fugas de aire comprimido e ineficiencias en los rodillos de manguito, poniendo de relieve ahorros sin arrepentimiento que los equipos directivos priorizan ahora.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: El Dominio de los Alimentos Impulsa la Innovación en Sostenibilidad
Las aplicaciones alimentarias representaron el 34,92% del mercado de empaques de cartón corrugado del Reino Unido en 2025, lo que refleja la arraigada dependencia del empaque de tránsito a base de fibra en las cadenas de suministro de productos frescos, comestibles de temperatura ambiente y bebidas. El crecimiento del segmento sigue vinculado a la sustitución de los plásticos de difícil reciclaje, especialmente en las bandejas de fruta fresca que incorporan recubrimientos resistentes a la humedad. La adopción por parte del comercio minorista se acelera a medida que los supermercados destacan la narrativa de reciclabilidad ante los consumidores, consolidando el volumen para los transformadores con capacidad de tratamiento de barrera. El comercio electrónico, aunque de menor tamaño, está previsto que avance a una CAGR del 5,16%, impulsado por formatos de envío directo al consumidor que a menudo requieren una resistencia a la presión equivalente a la de las cajas de tránsito, pero con gráficos refinados orientados al desembalaje por parte del usuario final. El tamaño del mercado de empaques de cartón corrugado del Reino Unido para envíos de comercio electrónico está proyectado para crecer de forma acelerada junto con el número de paquetes, suministrando rentable trabajo de tiradas cortas a las plantas equipadas con prensas digitales.
Los empacadores que sirven a bebidas mantienen un impulso constante a través de portadores de multiempaques, aprovechando la capacidad de alta velocidad de la flexografía para la comunicación de marca promocional alineada con calendarios deportivos y festivos. Los nichos de electrónica y cuidado personal, aunque comparativamente modestos en tonelaje, generan mayores ingresos por metro cuadrado gracias a los revestimientos antiestáticos y la impresión premium. La diversificación del uso final amortigua así la demanda global frente a las fluctuaciones cíclicas en cualquier categoría de consumo individual, una cobertura estratégica adoptada por los actores integrados más grandes.
Nota: La participación de cada segmento individual está disponible con la compra del informe


Por Tipo de Flauta: La Innovación en Microflauta Desafía las Configuraciones Tradicionales
La Flauta C concentra el 31,74% de la participación del mercado de empaques de cartón corrugado del Reino Unido, apreciada por su equilibrio entre amortiguación y superficie de impresión. Sin embargo, la Microflauta F/N está ganando protagonismo con una CAGR proyectada del 4,80%; su perfil ultrafino permite gráficos más finos al tiempo que reduce el peso dimensional, un atributo muy valorado en las redes de paquetería donde los transportistas facturan por volumen. El tamaño del mercado de empaques de cartón corrugado del Reino Unido asignado a los diseños de microflauta está previsto que aumente a medida que los expedidores de ropa y cosméticos exijan una presentación lista para las redes sociales sin espacio innecesario.
Los grados de Flauta A y Flauta B siguen siendo esenciales para las referencias pesadas o frágiles donde el rendimiento en la prueba de caída supera las necesidades de optimización de volumen. La Flauta E, situada entre la estética de exhibición y la integridad estructural, prospera en los formatos listos para estantería cuyo frente exterior debe funcionar también como panel de merchandising. La diversificación continua de flautas complica la planificación de inventarios, lo que lleva a los transformadores a utilizar software de gemelo digital que simula el rendimiento a distintas gramaturas antes de comprometer papel. Los ganadores equilibran un amplio arsenal de flautas con cambios ágiles, minimizando el tiempo de inactividad y el desperdicio.
Por Tipo de Cartón: El Cartón de Pared Triple Gana Terreno en Aplicaciones de Alta Resistencia
Las construcciones de pared simple representaron el 38,88% del volumen total en 2025, gracias a su precio competitivo y su amplio rango de utilidad. El cartón de pared triple, aunque actualmente de nicho, registra el mejor impulso futuro con una CAGR del 4,82%, principalmente porque los actores del comercio electrónico buscan soluciones robustas capaces de proteger bienes de consumo de alto valor a través de distribución multinodo. El tamaño del mercado de empaques de cartón corrugado del Reino Unido para los formatos de pared triple debería por tanto superar la expansión media de la industria, aunque su participación permanezca por debajo de una décima parte del tonelaje total en 2031.
El cartón de doble pared mantiene su relevancia donde una resistencia al apilamiento de grado medio es suficiente —piénsese en bebidas, herramientas de bricolaje y comestibles de peso moderado—, lo que permite a los minoristas evitar la prima de peso del cartón de pared triple. Las láminas de cara simple prosperan como envoltorios interiores y rellenos de protección que protegen piezas moldeadas de plástico o metal contra la abrasión. Los núcleos de nido de abeja especiales, aunque fuera del mercado principal, atraen a los fabricantes de equipos originales del sector automotriz que buscan absorción de impactos a menor peso que las cajas de contrachapado. La variación en el tipo de cartón exige que los transformadores refinen la logística de programación, ya que las construcciones más gruesas requieren velocidades de corrugado más lentas y ciclos de secado prolongados.

Nota: La participación de cada segmento individual está disponible con la compra del informe
Por Tecnología de Impresión: La Revolución Digital Transforma la Personalización
La flexografía capturó el 28,02% de los ingresos en 2025, impulsada por su bajo costo de tinta y su rápida configuración para tiradas de alto rendimiento. Sin embargo, las prensas digitales —tanto de inyección de tinta como de electrofotografía— están previstas para una CAGR del 5,04%, ganando cuota al permitir tamaños de lote tan bajos como una unidad cumpliendo al mismo tiempo con los estándares de color de marca. El tamaño del mercado de empaques de cartón corrugado del Reino Unido atribuido a la producción digital se expande cada vez que una marca de venta directa al consumidor pasa del kraft marrón genérico a gráficos a sangre completa enviados en un plazo de 48 horas.
Las hojas litolaminadas superiores continúan siendo dominantes en las exhibiciones premium en el punto de venta donde la reproducción fotográfica y el barniz brillante son innegociables. La serigrafía ocupa un rincón más pequeño pero defendible al servicio de aplicaciones de barniz táctil y liberación de aromas. Las arquitecturas híbridas que combinan la preimpresión flexográfica con la personalización digital en etapa tardía atraen a los profesionales del marketing que realizan campañas nacionales seguidas de superposiciones específicas por región o evento, comprimiendo los tiempos de entrega y el inventario. Las plantas que incorporan capacidad digital deben recapacitar a los operadores en flujos de trabajo RIP y perfilado de color ICC, una inversión que se considera cada vez más imprescindible en lugar de especulativa.
Panorama regulatorio
El mercado de envases de cartón corrugado del Reino Unido opera bajo las Producer Responsibility Obligations (Packaging and Packaging Waste) Regulations 2024, con enmiendas introducidas mediante las 2025 Amendment Regulations que entran en vigor a partir del 1 de enero de 2026. Bajo el marco de responsabilidad extendida del productor (EPR), los productores obligados deben reportar datos de envases, cumplir con obligaciones de reciclaje (incluso mediante PRNs/PERNs) y pagar tarifas de eliminación de residuos de envases domésticos, lo que aumenta la necesidad de una clasificación precisa de materiales para formatos de papel y cartón.
A partir de 2026, PackUK actúa como administrador del esquema para la implementación de EPR, vinculando los resultados de cumplimiento con el costo del productor mediante procesos de administración, validación de datos y determinación de tarifas. Las definiciones regulatorias también se vuelven más estrictas para el envase compuesto a base de fibra y de papel/cartón a partir del 1 de enero de 2026, incluyendo un umbral de masa del 5% para las capas de plástico en envases a base de papel, lo que afecta la forma en que se tratan las soluciones corrugadas recubiertas y laminadas dentro de las obligaciones. En julio de 2026, PackUK anunció una fecha límite de reenvío del 1 de septiembre de 2026 para los datos de envases de 2025, con el fin de respaldar los cálculos de tarifas de 2026/27 y las Notices of Liability, reforzando la importancia de alinear los sistemas internos de datos y la gestión de especificaciones con los plazos del regulador.
Análisis de la cadena de valor
La cadena de valor de envases de cartón corrugado del Reino Unido comienza con la adquisición de fibra (kraft virgen y papel recuperado), seguida de la fabricación de cartón para contenedores, la producción de láminas corrugadas y la conversión en cajas, paquetes listos para anaquel y envases de protección. Los grupos integrados combinan fábricas de papel, corrugadoras y sitios de conversión, mientras que los conversores independientes y las plantas de láminas compran cartón para contenedores o láminas y compiten mediante capacidad de respuesta, diseño estructural y capacidad de impresión; organismos comerciales como la Confederation of Paper Industries (CPI) y la Sheet Plant Association (SPA) brindan orientación sectorial sobre cumplimiento y prácticas operativas.
La logística y la proximidad a los centros de demanda son importantes porque los envases corrugados son voluminosos y sensibles al costo de transporte. Los modelos operativos que ubican conjuntamente la producción de cartón y la conversión, incluido el enfoque de Packaging Park utilizado por eCorrugated Ltd y Prowell Ltd, reducen las distancias de transporte y las emisiones, además de acortar los plazos de entrega para clientes minoristas y de comercio electrónico. La inversión en capacidad de conversión y automatización también moldea la competitividad, tal como lo ilustra el sitio Manor Packaging de Fencor Packaging Group, que opera una línea de alta velocidad capaz de producir 10.000 cajas por hora (anunciado en junio de 2026), lo que mejora el servicio para trabajos de plazos cortos y alta variedad, a medida que las cadenas de suministro responden a los requisitos de eficiencia de materiales impulsados por la EPR.
Panorama Competitivo
A principios de 2025 se reconfiguró la jerarquía del sector cuando International Paper cerró su adquisición de DS Smith por GBP 5.800 millones (USD 7.200 millones), forjando un actor de primer nivel con ingresos globales superiores a USD 28.000 millones y aproximadamente 65.000 empleados. Los planes de integración incorporan entre 500.000 y 600.000 toneladas de cartón contenedor del Reino Unido al sistema de molinos del adquirente, elevando la cobertura de suministro interno hacia el 90% y apuntando a USD 514 millones en sinergias para el cuarto año. La operación presiona a los transformadores de nivel medio en cuanto a poder de compra y precios de venta, obligando a algunos a forjar alianzas de suministro o a centrarse en tiradas de nicho de alta complejidad.
Smurfit WestRock, recién salida de una fusión transatlántica, reportó USD 7.500 millones en ventas netas del cuarto trimestre de 2024 y señaló la captura de USD 400 millones en sinergias para finales de 2025, subrayando las economías de escala que ahora marcan el ritmo competitivo. VPK Packaging profundizó su presencia en el Reino Unido invirtiendo en Fencor Packaging, un especialista en soluciones corrugadas orientadas al diseño, lo que evidencia que los grupos más pequeños pero ágiles aún pueden crear valor apuntando a requisitos a medida fuera de los grados de productos básicos. La adquisición de The Packaging Company por parte de Antalis Packaging extiende el modelo híbrido de distribuidor-transformador, ampliando la intensidad del servicio en las Midlands.
Los temas estratégicos se concentran en la integración vertical para garantizar el suministro de fibra, junto con flujos de trabajo digitales que reducen los plazos de diseño a mercado exigidos por las marcas de venta directa al consumidor. Los gastos de capital se orientan hacia corrugadoras de bajo consumo energético, mantenimiento predictivo impulsado por IA y flotas de impresión digital que procesan arte variable sin cambios de plancha. Las credenciales de sostenibilidad se intensifican en las auditorías de clientes, llevando la certificación ISO 14001 y la cadena de custodia FSC de «conveniente tenerla» a «obligatoria». En esta arena en evolución, los transformadores incapaces de igualar el ritmo de capital o de diferenciarse a través del servicio corren el riesgo de erosión de márgenes y posible adquisición.
Líderes de la Industria de Empaques de Cartón Corrugado del Reino Unido
Smurfit WestRock
International Paper Company
Mondi plc
GWP Group Ltd.
Belmont Packaging Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La administración de la EPR a través de PackUK, incluido el enfoque operativo para 2026 a 2027 y los avances en el diseño de tarifas, vincula las decisiones de diseño de envases de forma más directa con los costos del productor. Esto crea espacio para proveedores de cartón corrugado que puedan ofrecer reciclabilidad verificable, una clasificación de materiales más clara (incluidas las estructuras compuestas o recubiertas a base de papel) y especificaciones listas para datos que faciliten la elaboración de informes por parte del cliente. Las soluciones de flauta ligera y de ajuste de tamaño también se alinean con los esfuerzos de los productores para reducir el tonelaje obligado, manteniendo suficiente protección para el tránsito en formatos de comercio electrónico y listos para anaquel.
Las adiciones de capacidad y las mejoras tecnológicas ofrecen a los conversores vías prácticas hacia segmentos de mayor servicio, incluidas tiradas cortas, troqueles complejos y paquetes listos para minorista de entrega rápida. La finalización por parte de Eren Holdings de la remodelación de Shotton Paper Mill en Flintshire, Gales (que incluye una máquina de cartón para contenedores de 750.000 toneladas anuales y una instalación de corrugado con capacidad para 110.000 toneladas de cajas al año, completada en junio de 2026) y la finalización por parte de Sheard Packaging de la inversión en una tercera troqueladora rotativa Gopfert junto con una cuarta línea de encoladora Bahmuller, cuya llegada está prevista para junio de 2026 en su planta de Yorkshire, respaldan ese cambio. En el lado de la demanda, los requisitos de listos para anaquel de los minoristas (por ejemplo, los mandatos de Tesco y ASDA) y el crecimiento continuo de la actividad de comercio minorista en línea en el Reino Unido generan trabajo adicional para los conversores que combinan servicios de diseño, prototipado rápido y gráficos variables mediante flujos de trabajo de impresión digital.
Desarrollos recientes del sector
- Junio de 2026: Eren Holding completó la remodelación de Shotton Paper Mill en Flintshire, Gales, añadiendo una máquina de cartón para contenedores de 750.000 toneladas anuales y una instalación de corrugado con capacidad para 110.000 toneladas de cajas al año. Este paso incrementa las opciones de suministro integrado nacional para los compradores de envases corrugados del Reino Unido y fortalece la disponibilidad local de forro y flauta para los conversores.
- Abril de 2026: Smurfit WestRock inició un proceso de consulta sobre el futuro de su fábrica de papel Birmingham SSK, un sitio que suministra alrededor de 200.000 toneladas de flauta y forro al mercado corrugado del Reino Unido e Irlanda. La medida forma parte de un programa más amplio de optimización de activos y puede alterar el abastecimiento regional y la planificación de plazos de entrega para los productores de envases corrugados posteriores en la cadena.
- Octubre de 2024: VPK Packaging invirtió en Fencor Packaging Group, reforzando su presencia en el sector corrugado del Reino Unido. El movimiento respalda la expansión hacia soluciones corrugadas personalizadas y orientadas al diseño, y aumenta la intensidad competitiva para los conversores independientes centrados en trabajos de mayor complejidad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, tratamos el mercado como el valor total de los envases de cartón corrugado vendidos para uso en el Reino Unido, abarcando cajas y formatos corrugados relacionados utilizados para proteger, enviar y manipular mercancías en diversas industrias.
Exclusiones de alcance (no contabilizadas): envases de papel no corrugado (como cajas plegables), envases de protección de plástico, y servicios de logística inversa que no se venden como valor de envase corrugado.
Descripción general de la segmentación
- Por Industria de Usuario Final
- Alimentos
- Alimentos Procesados
- Alimentos Frescos y Productos Agrícolas
- Bebidas
- Comercio Electrónico
- Eléctrica y Electrónica
- Cuidado Personal y Cosméticos
- Otras Industrias de Usuario Final
- Alimentos
- Por Tipo de Flauta
- Flauta A
- Flauta B
- Flauta C
- Flauta E
- Microflauta F/N
- Otros Tipos de Flauta
- Por Tipo de Cartón
- Cara Simple
- Pared Simple
- Doble Pared
- Pared Triple
- Por Tecnología de Impresión
- Flexografía
- Impresión Digital
- Litolaminación
- Serigrafía
- Otras Tecnologías de Impresión
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del contexto de demanda y oferta del Reino Unido que subyace al uso de envases corrugados. Nos basamos en señales públicas de la industria y del comercio, como estadísticas de envases y cartón provenientes de fuentes gubernamentales del Reino Unido (por ejemplo, ONS), series de flujo comercial de HMRC, y conjuntos de datos aduaneros o comerciales que muestran los movimientos de papel y cartón.
Para mantener supuestos realistas, también revisamos fuentes como las publicaciones de la Confederation of Paper Industries, hojas informativas del sector corrugado provenientes de organismos comerciales, artículos revisados por pares sobre tasas de reciclaje de papel y cartón, y documentos de política pública relacionados con residuos de envases y la Responsabilidad Extendida del Productor. Los informes anuales de empresas, las presentaciones a inversionistas y la prensa de buena reputación se utilizan para verificar la coherencia de las adiciones de capacidad, las ganancias de contratos importantes y los comentarios sobre precios. También utilizamos suscripciones de pago solo cuando aportan estructura, incluidos datos financieros de empresas y bases de datos de patentes, además de una base de datos a nivel de envío de importación y exportación cuando se necesita una verificación comercial. Las fuentes aquí mencionadas son ilustrativas, y se utilizan muchas otras referencias públicas para aclarar, validar y cubrir vacíos durante el trabajo.
Entrevistas primarias y encuestas
Los datos primarios provienen de entrevistas y encuestas breves con conversores de envases, participantes del sector de papel y cartón, actores enfocados en distribución, y grandes compradores de envases en las principales categorías de uso final del Reino Unido, como alimentos, bebidas y comercio electrónico. Utilizamos estas conversaciones para confirmar qué se está comprando realmente como envase de cartón corrugado, validar la lógica de los movimientos de precios y poner a prueba cómo cambia la demanda con la intensidad de los envíos y los patrones de cumplimiento minorista.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXOs): 12% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 16% | Gerentes: 58% |
Dimensionamiento del mercado y previsión
El dimensionamiento se elabora utilizando una combinación de enfoques descendente y ascendente que puede repetirse con datos prácticos. El enfoque descendente reconstruye el conjunto de valor de los envases corrugados del Reino Unido vinculando la demanda de envases con la intensidad de envíos de uso final y las necesidades de cumplimiento, aplicando luego niveles de precios que reflejan lo que los compradores realmente pagan en el mercado.
Para mantener el modelo con base sólida, seguimos variables que típicamente mueven la categoría, como señales de actividad manufacturera y minorista del Reino Unido, indicadores de intensidad de paquetes y entregas de comercio electrónico, la dirección del costo de los insumos de papel y cartón, señales de disponibilidad de fibra reciclada, y cambios observados en la combinación de envases hacia calidades de cartón más ligeras o más resistentes. Estos insumos se corroboran luego con aproximaciones ascendentes selectivas, como rangos de precios de venta promedio muestreados en entrevistas, contexto de ingresos de conversores a partir de informes públicos, y verificaciones de canal sobre cómo se movieron los precios y volúmenes en los formatos de caja más comunes. Cuando las divulgaciones de las empresas son incompletas, los vacíos se abordan mediante asignación basada en proporciones, utilizando señales de mezcla de producción y patrones de adquisición de compradores compartidos en las entrevistas.
Las previsiones se desarrollan mediante análisis de escenarios. En el caso base, seguimos la demanda esperada de los principales usuarios finales y una trayectoria de precios realista que refleja la dirección de los costos de energía y fibra. Luego probamos la previsión frente a las expectativas de los expertos sobre tasas de producción, el sentimiento de utilización y el comportamiento de adquisición, para evitar reacciones excesivas ante picos de precios de corto plazo.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos antes de finalizar las cifras. Comparamos los resultados con señales independientes, como la dirección del comercio, los plazos de las políticas públicas de envases y la coherencia de los precios implícitos frente a los rangos de las entrevistas, y luego señalamos los saltos abruptos que no se ajustan a la narrativa de la demanda.
Se realiza una segunda revisión por parte de un analista para verificar fórmulas, unidades y movimientos año a año, seguida de una revisión lógica final que cuestiona los supuestos principales y las sensibilidades. Cuando la varianza es alta o un nuevo evento cambia las perspectivas, volvemos a contactar a participantes seleccionados para volver a poner a prueba los principales insumos antes de la aprobación final. Los informes se actualizan anualmente, con actualizaciones intermedias en caso de cambios significativos, y se completa una última revisión cerca de la entrega para proporcionar la visión más actualizada.
Tamaño del mercado de envases de cartón corrugado del Reino Unido según Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los envases de cartón corrugado del Reino Unido pueden parecer muy distantes entre sí, incluso cuando los estudios describen la misma industria en términos generales. Los factores habituales son las diferencias en lo que se contabiliza como valor de envase corrugado, la forma en que se tratan los cambios de precios a lo largo del año base, y si la estimación está vinculada a señales reales de demanda o principalmente a totales amplios de envases.
Algunas cifras publicadas parecen incluir una canasta más amplia de envases de papel o añadir servicios adyacentes, lo que eleva el total. En Mordor Intelligence, el valor se contabiliza únicamente para los envases de cartón corrugado vendidos para uso en el Reino Unido, y la trayectoria de precios se valida mediante entrevistas y verificaciones cruzadas en lugar de derivarse de un único índice.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,13 mil millones de USD (2025) | |
| Plataforma Sectorial A | 19,06 mil millones de USD (2024) | Esta estimación es considerablemente más alta, y la diferencia suele explicarse cuando se agrupan envases corrugados más amplios junto con formatos de envases de papel adyacentes, y cuando los precios se derivan de un año de alta inflación sin suficiente validación del lado del comprador. |
| Directorio de Manufactura B | 8,29 mil millones de USD (2026) | Esta cifra se aproxima más a un dimensionamiento estilo facturación manufacturera, lo que puede subestimar el valor de envases vendidos en el Reino Unido cuando partes de la cadena de valor quedan fuera de una definición estrecha de manufactura o cuando los flujos de comercio y conversión no se reconcilian por completo. |
La tabla muestra que las mayores brechas provienen de lo que se incluye en torno a los envases de cartón corrugado y de cómo se convierten los precios en valor a lo largo de los años. Al mantener el alcance limitado a las ventas de envases de cartón corrugado y luego poner a prueba los volúmenes y precios frente a múltiples señales de demanda del Reino Unido, nuestra estimación se mantiene trazable a insumos claros y puede volver a verificarse cuando las condiciones cambien.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de empaques de cartón corrugado del Reino Unido en 2026?
Se sitúa en USD 12.600 millones, con una CAGR del 3,85% proyectada para elevar el valor hasta USD 15.210 millones en 2031.
¿Qué usuario final aporta el mayor volumen?
Las categorías de alimentos lideran con el 34,92% de los ingresos de 2025 gracias a las amplias necesidades de supermercados y productos agrícolas.
¿Qué segmento está creciendo con mayor rapidez?
Los empaques para comercio electrónico muestran el mayor impulso, con una CAGR del 5,16% hasta 2031.
¿Cómo influye la impresión digital en el suministro de empaques?
Las prensas digitales habilitan trabajos de bajo volumen y alta calidad gráfica, impulsando una CAGR del 5,04% en ese segmento tecnológico.
¿Por qué están ganando terreno los cartones de pared triple?
El aumento del peso de los paquetes y las mayores distancias de entrega impulsan la demanda de la mayor protección que ofrece el cartón de pared triple, respaldando una CAGR del 4,82% en esa construcción.
¿Qué regulación clave está modificando las opciones de materiales?
Los cargos de Responsabilidad Ampliada del Productor sobre los plásticos impulsan a los propietarios de marcas a adoptar alternativas corrugadas por sus ventajas en costos y sostenibilidad.
Última actualización de la página el:



