
Tamaño y Participación del Mercado de Unidades de Banda Base de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
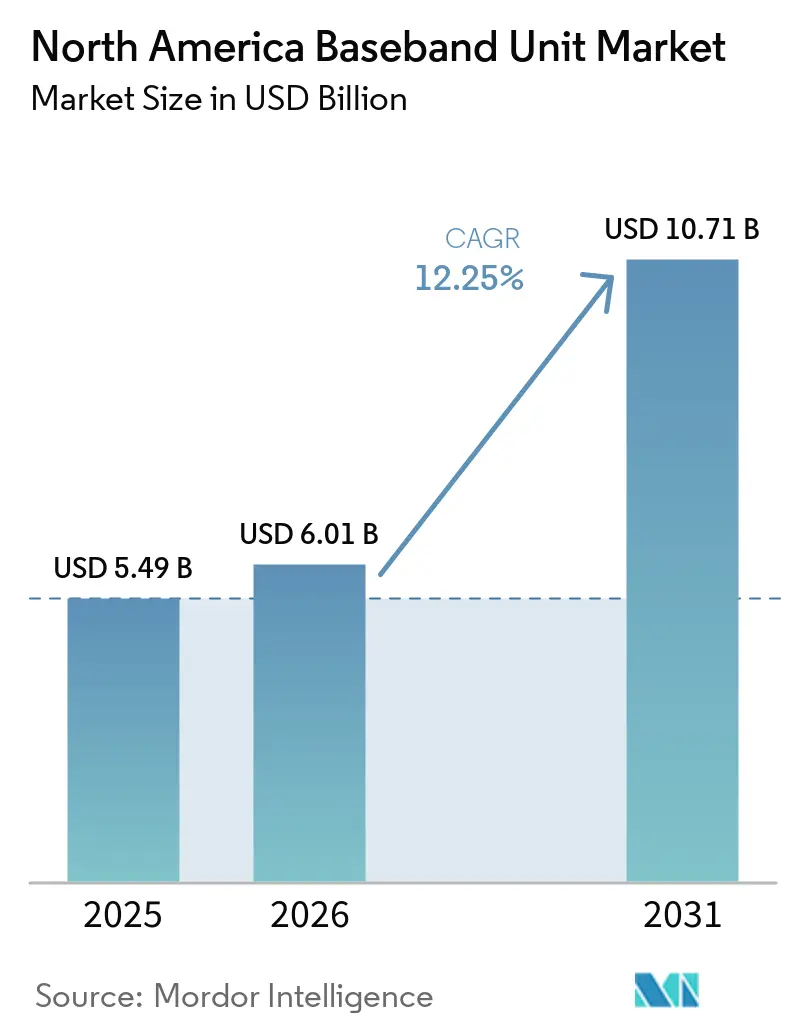
| Tamaño del mercado en el año base (2025) | 5.49 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.25 % |
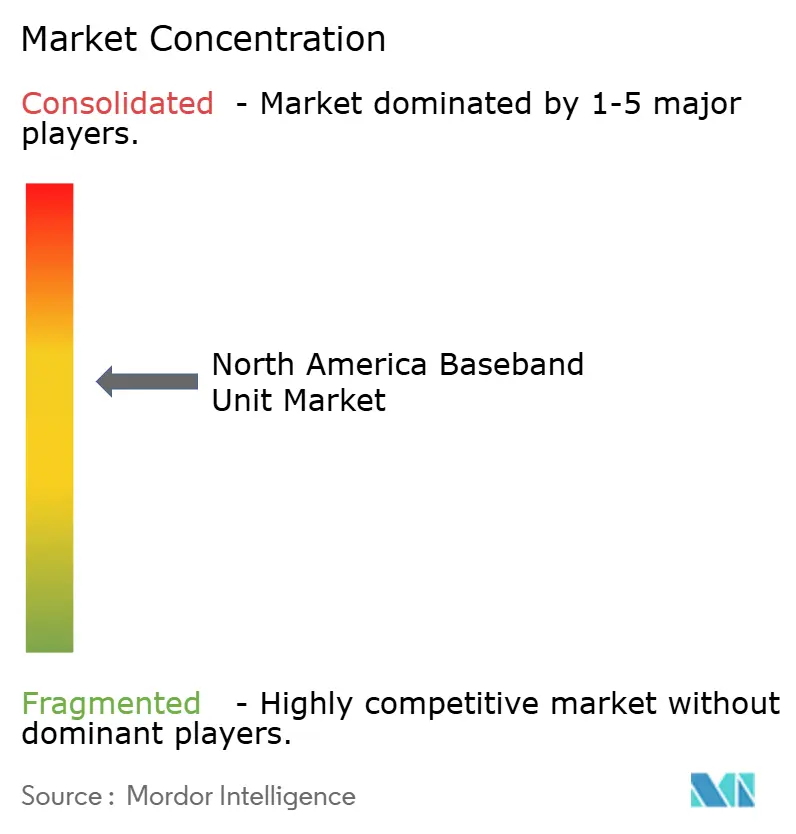
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Unidades de Banda Base de América del Norte por Mordor Intelligence
El tamaño del Mercado de Unidades de Banda Base de América del Norte fue valorado en 5,49 mil millones de USD en 2025 y se estima que se expandirá desde 6,01 mil millones de USD en 2026 hasta alcanzar los 10,71 mil millones de USD en 2031, a una CAGR del 12,25% durante el período de pronóstico 2026-2031. Los despliegues de 5G independiente están incrementando la demanda de equipos de banda base capaces de soportar actualizaciones de software y funciones de red más complejas. Los operadores también están avanzando hacia redes de acceso de radio virtualizadas y nativas en la nube, lo que aumenta la importancia del software, la integración y el soporte gestionado. Las redes industriales privadas están creando una base de compradores separada más allá de los principales operadores de telefonía móvil, particularmente donde la conectividad confiable de baja latencia respalda la automatización y la computación en el borde. El campo competitivo sigue centrado en Ericsson, Nokia y Samsung, ya que los proveedores chinos enfrentan restricciones en los Estados Unidos y Canadá. Esta estructura favorece a los proveedores establecidos, mientras que los estándares Open RAN crean oportunidades para los proveedores de software y computación.
Conclusiones Clave del Informe
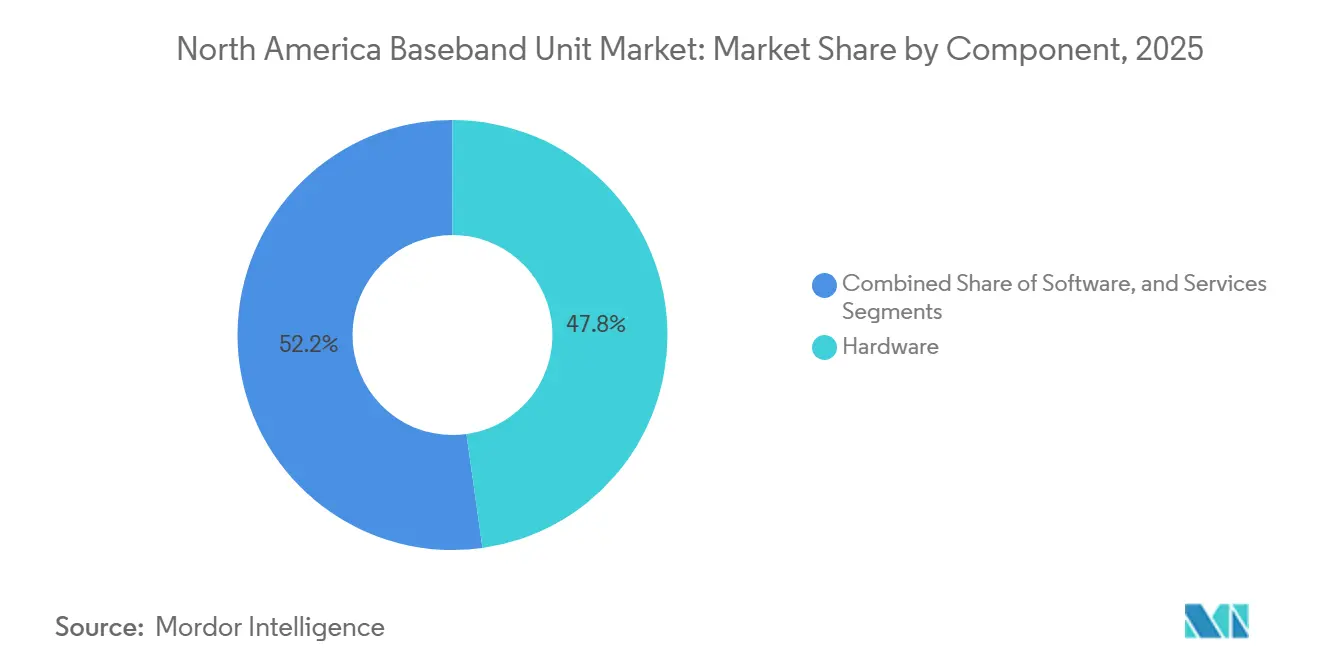
- Por componente, el hardware representó el 47,77% de los ingresos en 2025, mientras que se proyecta que el software se expanda a una CAGR del 14,11% hasta 2031 en el Mercado de Unidades de Banda Base de América del Norte.
- Por configuración MIMO, el MIMO Masivo representó el 46,14% de la participación del Mercado de Unidades de Banda Base de América del Norte en 2025, mientras que se proyecta que el Elemento de Antena Masiva se expanda a una CAGR del 13,56% hasta 2031.
- Por implementación, el despliegue en exteriores representó una participación de ingresos del 49,22% en 2025, mientras que se proyecta que el despliegue en interiores se expanda a una CAGR del 14,32% hasta 2031.
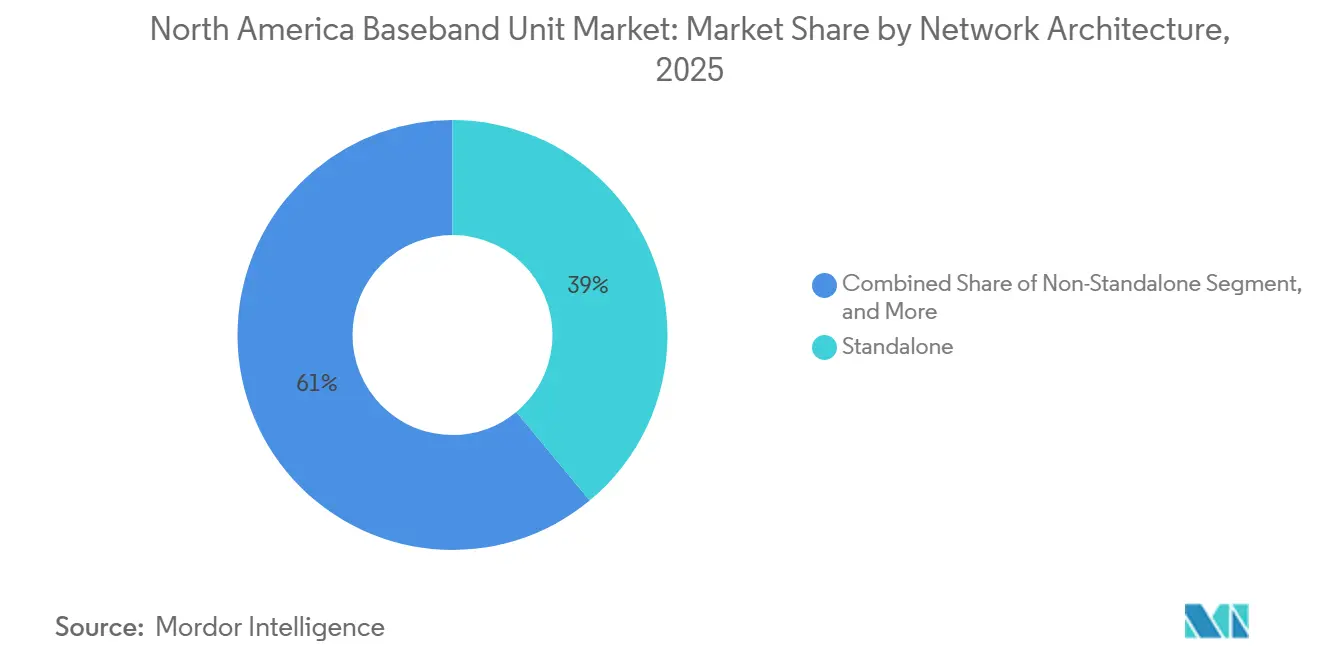
- Por arquitectura de red, la arquitectura independiente mantuvo una participación de ingresos del 38,99% en 2025, mientras que se proyecta que la arquitectura no independiente se expanda a una CAGR del 13,87% hasta 2031.
- Por usuario final, los operadores de telecomunicaciones mantuvieron una participación de ingresos del 31,38% en 2025, mientras que se proyecta que las empresas y redes privadas se expandan a una CAGR del 13,99% hasta 2031 en el Mercado de Unidades de Banda Base de América del Norte.
- Por geografía, los Estados Unidos mantuvieron una participación de ingresos del 56,77% en 2025, mientras que se proyecta que Canadá se expanda a una CAGR del 14,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Unidades de Banda Base de América del Norte
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de Redes 5G Independientes | +3.0% | Los Estados Unidos y Canadá son primarios, y México está emergiendo | Mediano plazo (2-4 años) |
| Demanda de Capacidad de Red y Baja Latencia | +2.5% | América del Norte, con mayor intensidad en los Estados Unidos | Largo plazo (≥ 4 años) |
| Crecimiento de Redes 5G Privadas e Industriales | +1.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Adopción de Open RAN y RAN Virtualizada | +1.5% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Optimización de Recursos de Radio Habilitada por IA | +0.8% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Implementación de Computación en el Borde y RAN Nativa en la Nube | +0.6% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Redes 5G Independientes
El despliegue de 5G independiente es un impulsor central de la demanda para el Mercado de Unidades de Banda Base de América del Norte. Estas redes necesitan sistemas de banda base que puedan actualizarse mediante software y soportar funciones no disponibles en configuraciones no independientes. AT&T había iniciado el despliegue comercial nacional de 5G independiente y estaba migrando suscriptores a una arquitectura basada en infraestructura abierta y virtualizada.[1]AT&T, "AT&T 5G Standalone Nationwide," 5G Americas, 5gamericas.org, 5gamericas.org Esta arquitectura permite a los operadores ofrecer segmentación de red para usos empresariales sensibles a la latencia sin construir redes físicas separadas. La Comisión Federal de Comunicaciones adoptó reglas en julio de 2026 para subastar 160 MHz de espectro de Banda C Superior antes de julio de 2027, respaldando un ciclo de equipos posterior a medida que los licenciatarios se preparan para nueva capacidad.[2]Comisión Federal de Comunicaciones, "Banda C Superior 3,98-4,2 GHz, Ampliación del Uso Flexible de la Banda de 3,7 a 4,2 GHz," Registro Federal, federalregister.gov VTel Wireless seleccionó a Ericsson en marzo de 2026 para un despliegue de núcleo 5G independiente y RAN en Vermont, lo que indica que el cambio también está llegando a los operadores regionales y rurales.
Aumento de la Demanda de Capacidad de Red y Menor Latencia
El tráfico en las redes 5G está incrementando la necesidad de unidades de banda base con mayor capacidad de procesamiento. La realidad aumentada, el IoT industrial y el acceso inalámbrico fijo requieren un rendimiento sostenido y menor latencia. Nokia amplió su acuerdo con T-Mobile US en abril de 2025 para suministrar equipos RAN AirScale, incluidos los productos de banda base Levante de ultra rendimiento que utilizan tecnología de sistema en chip ReefShark.[3]Nokia Corporation, "Nokia Lands Strategic 5G RAN Deal with T-Mobile US to Enhance Nationwide Connectivity," Nokia, nokia.com Las plataformas de banda base también están siendo diseñadas para manejar cargas de trabajo de computación en el borde de la red junto con el procesamiento de radio. Ericsson informó en 2026 que T-Mobile US estaba realizando pruebas de campo de un planificador nativo de IA y que AT&T estaba desplegando software nativo de IA en infraestructura Cloud RAN. Una mayor capacidad genera más datos de red, lo que refuerza el argumento para una mayor optimización automatizada.
Crecimiento de Redes 5G Privadas e Industriales
Los sistemas 5G privados están proporcionando al Mercado de Unidades de Banda Base de América del Norte un canal de demanda empresarial que no depende de los calendarios de reemplazo de redes públicas. En febrero de 2026, Cargill completó un despliegue de 5G privado de NTT DATA en 50 instalaciones de fabricación y procesamiento a nivel mundial, con la mayoría de los sitios en los Estados Unidos. El despliegue respaldó aplicaciones de robótica, automatización, IA en el borde y fuerza laboral conectada. La banda CBRS de 3,5 GHz de los Estados Unidos proporciona a las empresas acceso al espectro para redes privadas sin necesidad de adquirir licencias subastadas. Esto reduce las barreras de entrada para fabricantes, operadores logísticos y autoridades portuarias que necesitan cobertura inalámbrica dedicada. TERAGO y Ericsson lanzaron una red 5G privada en el Instituto de Investigación de Manufactura McMaster en mayo de 2026 utilizando espectro industrial canadiense.[4]TERAGO Inc., "TERAGO and Ericsson Launch Enterprise Private 5G Network at McMaster Manufacturing Research Institute," TERAGO, terago.ca
Adopción de Open RAN y RAN Virtualizada
El Open RAN y la RAN virtualizada están cambiando la adquisición de banda base de sistemas de equipos cerrados a arquitecturas más desagregadas definidas por software. El acuerdo plurianual de AT&T con Ericsson incluye la implementación de Open RAN y la arquitectura Cloud RAN utilizando servidores Dell y procesadores Intel. Samsung respaldó 53.000 sitios de RAN virtualizada a nivel mundial a finales de 2025, con Verizon representando una parte significativa de esa base instalada. Los proveedores de equipos establecidos ahora compiten en portabilidad de software, consumo de energía y compatibilidad con procesadores de propósito general. Los estándares de interfaz abierta reducen el costo de cambiar de proveedor con el tiempo. Esto ofrece a los especialistas en software y a las empresas de computación de IA una vía de acceso al valor que anteriormente estaba en manos de los proveedores de equipos de radio.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Requisitos de Consumo de Energía y Gestión Térmica | -0.8% | América del Norte | Largo plazo (≥ 4 años) |
| Concentración del Suministro de Semiconductores y Riesgo de Plazo de Entrega de Componentes | -0.7% | América del Norte, más agudo para los proveedores con sede en los Estados Unidos | Corto plazo (≤ 2 años) |
| Complejidad de la Integración en Entornos Existentes | -0.5% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Restricciones Geopolíticas a Proveedores y Fragmentación de la Cadena de Suministro | -1.0% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía y Requisitos de Gestión Térmica
Una unidad de banda base 5G consume 2.000 vatios, en comparación con los 500 vatios de una unidad 4G comparable HUAWEI.COM. La diferencia se vuelve más significativa cuando un sitio también utiliza unidades de antena activa 64T64R que consumen entre 1.000 y 1.400 vatios cada una. El control térmico es, por tanto, una preocupación operativa en las redes exteriores en los variados climas de América del Norte. Una investigación publicada en 2025 encontró que un aumento de 10 °C en la temperatura de operación del chip incrementó las tasas de fallo del equipo en un 25%, aumentó las tasas de error de bits en un 15% y acortó la vida útil del hardware en más de un 30%. Una investigación presentada en USENIX NSDI 2025 mostró que la predicción de tráfico y la optimización del estado de energía pueden reducir el consumo de energía de los servidores de RAN virtualizada en más de un 40%. Los proveedores que integren herramientas creíbles de gestión de energía pueden, por tanto, competir en costo operativo además de en rendimiento de radio.
Concentración del Suministro de Semiconductores y Riesgo de Plazo de Entrega de Componentes
Los equipos de banda base dependen de ASIC de procesamiento de señales personalizados, DRAM de alto ancho de banda y componentes de RF avanzados. Estos componentes se obtienen principalmente de un grupo limitado de fundiciones asiáticas que operan a altas tasas de utilización. La calificación de piezas de repuesto puede llevar de 12 a 24 meses porque el equipo también requiere pruebas de interoperabilidad con los operadores. La expansión de la infraestructura de IA ha aumentado la demanda de memoria avanzada y ha añadido costos al hardware de computación RAN. Los proveedores que producen silicio propietario tienen menos alternativas cuando las condiciones de suministro se endurecen. Los precios más altos de los componentes críticos de las placas añaden otra capa de presión a los costos de fabricación de banda base.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Gana Terreno Junto a la Demanda de Hardware
Se proyecta que el hardware represente el 47,77% de los ingresos regionales del Mercado de Unidades de Banda Base de América del Norte en 2025, convirtiéndolo en la categoría de componente más grande. Esta participación refleja el reemplazo de equipos 4G por sistemas de banda base y radio capaces de 5G en el marco de acuerdos plurianuales con operadores. Se espera que el contrato de Nokia de 2025 con T-Mobile US incluya hardware, software, mantenimiento y soporte. Se espera que las tarjetas de banda base Levante de ultra rendimiento y las radios MIMO Masivo Habrok formen una parte importante del alcance de entrega. El hardware sigue siendo esencial para la modernización del Mercado de Unidades de Banda Base de América del Norte, incluso a medida que las fuentes de valor se amplían. También proporciona la base instalada para las ventas de software y servicios.
Se proyecta que el software se expanda a una CAGR del 14,11% de 2026 a 2031. Los proveedores entregan cada vez más plataformas RAN nativas en la nube y herramientas de gestión de red basadas en IA mediante licencias de suscripción. Esta tendencia desplaza una parte del gasto en banda base de compras únicas de equipos a ingresos recurrentes. Los servicios siguen siendo la categoría de componente más pequeña; sin embargo, los contratos de servicios gestionados se están expandiendo a medida que los operadores buscan soporte durante todo el ciclo de vida. El software Open RAN puede ejecutarse en equipos x86 de propósito general, lo que ejerce presión adicional sobre los márgenes del hardware. En consecuencia, el Mercado de Unidades de Banda Base de América del Norte está poniendo mayor énfasis en la integración de software, la gestión de energía y el soporte continuo.


Por Configuración MIMO: El MIMO Masivo Respalda los Requisitos de Capacidad
Se proyecta que el MIMO Masivo represente el 46,14% del Mercado de Unidades de Banda Base de América del Norte por ingresos en 2025. El segmento se beneficia de los despliegues de 5G en banda media que utilizan configuraciones de antena de 64 transmisores y 64 receptores. Estos sistemas mejoran la eficiencia espectral y respaldan los requisitos de tráfico de las redes móviles densas. Se proyecta que el segmento de MIMO Masivo se expanda a una CAGR del 13,56% de 2026 a 2031. Las matrices de orden superior respaldan la formación de haces multiusuario, la agregación de portadoras y la transmisión multipunto coordinada. Su despliegue aumenta la capacidad de procesamiento requerida en cada unidad de banda base.
Las unidades distribuidas aceleradas por GPU demuestran cómo el MIMO Masivo definido por software puede operar en equipos de computación de propósito general. Estos sistemas pueden ofrecer hasta tres veces la eficiencia espectral de las configuraciones convencionales de cuatro capas. El MIMO No Masivo sigue siendo relevante para la cobertura rural en los Estados Unidos, las redes suburbanas en Canadá y los despliegues iniciales de pequeñas celdas en México. Estas aplicaciones priorizan menores costos de sitio y una implementación más sencilla. Se espera que AmpliTech complete la validación de una radio MIMO Masivo CAT-B 64T64R de grado comercial en el O-RAN Global PlugFest en diciembre de 2025. La certificación de fronthaul abierto se está convirtiendo en un requisito importante para los proveedores que buscan despliegues de MIMO Masivo de mayor escala.
Por Implementación: Las Redes Exteriores Lideran, Mientras los Sitios Interiores se Expanden
Se proyecta que el despliegue en exteriores represente el 49,22% de los ingresos regionales en 2025. Los sitios macro exteriores proporcionan la capa de cobertura que respalda las redes 5G independientes. Los programas de modernización de operadores están impulsando una parte significativa de la adquisición en exteriores. Se espera que la transición de AT&T de equipos Nokia a Ericsson esté completa en un 80% a mediados de 2026. La iniciativa cubre el noreste y el oeste de los Estados Unidos y respalda una transición hacia la arquitectura Open RAN. Se espera que Bell Canada active cobertura macro 5G+ avanzada en exteriores en el Gran Toronto y Hamilton en marzo de 2026, respaldando el Mercado de Unidades de Banda Base de América del Norte.
Se proyecta que el despliegue en interiores se expanda a una CAGR del 14,32% de 2026 a 2031. Las plantas de fabricación, los almacenes logísticos, los estadios y los campus empresariales requieren cobertura localizada y baja latencia. Se espera que TERAGO y Ericsson desplieguen una red 5G privada en el Instituto de Investigación de Manufactura McMaster en mayo de 2026. Estos sitios utilizan diseños de banda base especializados que soportan fronthaul de baja latencia e integración de computación en el borde. Las arquitecturas distribuidas centralizan el procesamiento mientras las radios remotas proporcionan cobertura en toda la planta. Las configuraciones híbridas, aéreas y no terrestres siguen siendo aplicaciones en etapa temprana dentro del Mercado de Unidades de Banda Base de América del Norte.
Por Arquitectura de Red: La Demanda de Transición Sostiene Ambos Enfoques
Se proyecta que la arquitectura independiente represente el 38,99% del Mercado de Unidades de Banda Base de América del Norte en 2025. Los Estados Unidos y Canadá han identificado el 5G independiente como su camino de red a largo plazo. El despliegue nacional independiente de AT&T proporciona un ejemplo visible de este compromiso. Los sistemas independientes utilizan un núcleo 5G completo y pueden habilitar capacidades como la segmentación de red y la Voz sobre Nueva Radio nativa. También requieren equipos de banda base que soporten funciones de software más avanzadas, lo que sostiene la inversión en plataformas actualizables.
Se proyecta que la arquitectura no independiente se expanda a una CAGR del 13,87% de 2026 a 2031. Este crecimiento refleja la demanda de operadores y países que aún están en transición de 4G a redes completamente independientes. Se espera que AT&T México active una red 5G no independiente en el Estadio Akron en Guadalajara en junio de 2026, utilizando 100 MHz de espectro combinado de 2,5 GHz y 3,5 GHz. Se espera que la red 5G de Telcel cubra el 60% de la población de México a finales de 2025 y permanezca principalmente no independiente. Las unidades no independientes procesan tráfico 4G y 5G sobre espectro compartido, aumentando los requisitos de procesamiento por unidad. Otras configuraciones incluyen instalaciones LTE heredadas y de generación mixta utilizadas en áreas de extensión de cobertura.
Por Usuario Final: La Adquisición por Parte de Operadores Sigue Siendo la Mayor, la Demanda Empresarial se Amplía
Se proyecta que los operadores de telecomunicaciones representen el 31,38% de los ingresos regionales en 2025. Los grandes operadores en los Estados Unidos y Canadá siguen siendo los principales compradores de equipos de banda base. Sus programas plurianuales de modernización de RAN representan el mayor canal de adquisición. Estos programas combinan el reemplazo de equipos existentes con el despliegue de capacidades de red 5G más avanzadas. Los requisitos de los operadores también dan forma a las hojas de ruta de productos para la eficiencia energética y el cumplimiento de Open RAN. Su poder adquisitivo mantiene las relaciones con los proveedores concentradas entre un número limitado de vendedores.
Se proyecta que las empresas y las redes privadas se expandan a una CAGR del 13,99% hasta 2031. La digitalización industrial y los despliegues de redes privadas habilitados por CBRS están respaldando la demanda de usuarios de logística, fabricación y defensa. El despliegue de Cargill en 50 instalaciones demuestra la escala de las aplicaciones de 5G privado para robótica, IA en el borde y fuerzas laborales conectadas. Los compradores gubernamentales y de defensa ponen mayor énfasis en la procedencia de la cadena de suministro y en proveedores de confianza. Los proveedores de servicios gestionados también están ganando relevancia a medida que las organizaciones externalizan la compleja gestión del ciclo de vida de la banda base. Estos grupos de compradores reducen la dependencia del Mercado de Unidades de Banda Base de América del Norte de los mayores operadores móviles.
Análisis Geográfico
Los Estados Unidos representaron el 56,77% de los ingresos regionales en 2025. AT&T, Verizon y T-Mobile US están implementando programas de modernización paralelos que respaldan volúmenes sustanciales de adquisición de banda base. El acuerdo de AT&T con Ericsson incluye despliegues de Open RAN y Cloud RAN. Verizon continúa expandiendo su infraestructura RAN con Ericsson y Samsung, mientras que T-Mobile US ha extendido acuerdos de suministro con Nokia y Ericsson para nuevos equipos de banda base y radio. Se espera que las reglas de Banda C Superior de la Comisión Federal de Comunicaciones creen futuras oportunidades de adquisición a medida que los licenciatarios se preparan para lanzar servicios.
Se proyecta que Canadá crezca a una CAGR del 14,55% de 2026 a 2031. En marzo de 2026, Bell lanzó servicios avanzados 5G+ utilizando un núcleo independiente en el Área Metropolitana de Toronto y Hamilton. La red ofrece velocidades máximas teóricas de hasta 4,3 Gbit/s. En febrero de 2026, TELUS adquirió licencias de 3800 MHz en Columbia Británica y Alberta por 317,6 millones de CAD (231,8 millones de USD). Rogers activó 40 nuevas torres 5G en 14 comunidades del este de Ontario entre noviembre de 2025 y mayo de 2026. Las regulaciones de itinerancia más amplias también pueden alentar a los operadores regionales a invertir en su propia infraestructura de red.
México desempeña un papel menor pero relevante en el mercado de unidades de banda base de América del Norte. Telcel informó que su cobertura 5G alcanzó el 60% de la población de México a finales de 2025. La empresa construyó su presencia principalmente sobre arquitectura no independiente. En junio de 2026, AT&T México utilizó 100 MHz de espectro combinado para un despliegue no independiente en el Estadio Akron. Las subastas de espectro planificadas para 2026 influirán en la escala y el calendario de las adquisiciones posteriores. Hasta que los costos del espectro y los planes de inversión en núcleo independiente sean más claros, la densificación de redes no independientes y los recintos de alto nivel seguirán siendo las principales fuentes de demanda a corto plazo.
Panorama Competitivo
El mercado de unidades de banda base de América del Norte está moderadamente concentrado, con Ericsson, Nokia y Samsung como los principales proveedores. Sus acuerdos plurianuales con los operadores les otorgan una posición sólida en la adquisición en los Estados Unidos y Canadá. Ericsson actúa como proveedor principal de banda base para los tres mayores operadores móviles de los Estados Unidos. Nokia incorpora su sistema en chip ReefShark en sus productos de banda base Habrok MIMO Masivo y Levante. En abril de 2025, la empresa amplió su acuerdo de RAN 5G con T-Mobile US. La huella de RAN virtualizada y las patentes de banda base de Samsung refuerzan aún más su posición competitiva.
Los proveedores compiten cada vez más a través de silicio integrado, eficiencia energética, automatización de redes y compatibilidad de software. Las iniciativas de Ericsson en 2026 con operadores de los Estados Unidos incluyeron pruebas de planificación nativa de IA con T-Mobile US y el despliegue de software nativo de IA en el Cloud RAN de AT&T. El acuerdo de Nokia con T-Mobile US añadió su suite de optimización MantaRay SON y AutoPilot impulsada por IA. El compromiso de NVIDIA de 1.000 millones de USD con Nokia para plataformas AI-RAN aceleradas por GPU indica un posible papel para los proveedores de computación en el mercado. Este desarrollo puede desplazar parte del procesamiento de banda base hacia arquitecturas GPU de propósito general. Los proveedores que carecen de una ruta de migración definida por software u Open RAN enfrentan un mayor riesgo de cambio de clientes.
Las empresas más pequeñas están buscando oportunidades de mercado a través de la interoperabilidad de Open RAN y las plataformas de software. En diciembre de 2025, AmpliTech demostró una radio 64T64R de grado comercial durante las pruebas formales de O-RAN. Mavenir, JMA Wireless y Rakuten Symphony se centran en plataformas Open RAN definidas por software y modelos de licenciamiento. Las interfaces abiertas pueden reducir la dependencia de los operadores de un único proveedor de equipos. Sin embargo, los proveedores establecidos continúan beneficiándose de relaciones profundas con los operadores y una escala de despliegue probada. Los tres principales proveedores mantienen posiciones dominantes con los grandes operadores, mientras que los competidores creíbles de Open RAN y computación siguen activos.
Líderes de la Industria de Unidades de Banda Base de América del Norte
-
Ericsson AB
-
Nokia Corporation
-
Samsung Electronics Co., Ltd.
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La Comisión Federal de Comunicaciones adoptó reglas para subastar 160 MHz de espectro de Banda C Superior, de 3,98 a 4,14 GHz, antes de julio de 2027, estableciendo una superbanda de banda media 5G armonizada de 440 MHz que abarca de 3,7 a 4,14 GHz. Los licenciatarios estarán autorizados a activar nueva capacidad de espectro a partir de diciembre de 2030 en los 75 principales mercados de los Estados Unidos, impulsando directamente la próxima ola de adquisición de unidades de banda base 5G por parte de los operadores ganadores.
- Julio de 2026: Ericsson anunció la escalada de infraestructura de red nativa de IA entre los proveedores de servicios de comunicaciones de los Estados Unidos, con T-Mobile US realizando pruebas de campo comerciales de un planificador nativo de IA para automatizar la gestión del espectro, y AT&T desplegando software nativo de IA en su arquitectura Cloud RAN para modernizar su huella de hardware. La iniciativa está respaldada por la Fábrica Inteligente 5G de Ericsson de 27.870 metros cuadrados en Lewisville, Texas, que fabrica matrices MIMO masivo y hardware de computación RAN a escala para los operadores de los Estados Unidos.
- Junio de 2026: AT&T México activó una red 5G No Independiente en el Estadio Akron en Guadalajara, utilizando 100 MHz de espectro combinado de 2,5 GHz y 3,5 GHz para ofrecer conectividad de alta densidad para los eventos de la Copa Mundial de la FIFA. El despliegue impulsa la inversión en infraestructura de banda base 5G en México antes de los despliegues más amplios de redes independientes.
- Mayo de 2026: TERAGO Inc. y Ericsson Enterprise Wireless Solutions lanzaron una red 5G privada de grado empresarial en el Instituto de Investigación de Manufactura McMaster en Hamilton, Ontario. El despliegue utilizó espectro industrial canadiense recientemente liberado, proporcionando conectividad 5G segura y de alto rendimiento para la investigación en manufactura y las pruebas de aplicaciones de próxima generación.


Alcance del Informe del Mercado de Unidades de Banda Base de América del Norte
El Informe del Mercado de Unidades de Banda Base de América del Norte está Segmentado por Componente (Hardware, Software y Servicios), MIMO (MIMO No Masivo, MIMO Masivo y Elemento de Antena Masiva), Implementación (Interior, Exterior y Otras Implementaciones), Arquitectura de Red (Independiente, No Independiente y Otras Arquitecturas de Red), Usuario Final (Operadores de Telecomunicaciones, Empresas y Redes Privadas, Gobierno y Defensa, y Proveedores de Servicios Gestionados) y País (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| MIMO No Masivo |
| MIMO Masivo |
| Elemento de Antena Masiva |
| Interior |
| Exterior |
| Otra Implementación |
| Independiente |
| No Independiente |
| Otras Arquitecturas de Red |
| Operadores de Telecomunicaciones |
| Empresas y Redes Privadas |
| Gobierno y Defensa |
| Proveedores de Servicios Gestionados |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Configuración MIMO | MIMO No Masivo |
| MIMO Masivo | |
| Elemento de Antena Masiva | |
| Por Implementación | Interior |
| Exterior | |
| Otra Implementación | |
| Por Arquitectura de Red | Independiente |
| No Independiente | |
| Otras Arquitecturas de Red | |
| Por Usuario Final | Operadores de Telecomunicaciones |
| Empresas y Redes Privadas | |
| Gobierno y Defensa | |
| Proveedores de Servicios Gestionados | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de unidades de banda base de América del Norte?
El tamaño del Mercado de Unidades de Banda Base de América del Norte se estima en 6,01 mil millones de USD en 2026 y se prevé que alcance los 10,71 mil millones de USD en 2031, a una CAGR del 12,25%.
¿Qué está impulsando la demanda de unidades de banda base en América del Norte?
Los despliegues de 5G independiente, los mayores requisitos de capacidad, los despliegues de 5G privado y la adopción de RAN nativa en la nube están respaldando la demanda de hardware, software y servicios de banda base. Estos cambios también aumentan el valor de la integración, el soporte durante el ciclo de vida, la gestión de energía y la automatización de redes.
¿Qué componente lidera los ingresos de unidades de banda base en América del Norte?
El hardware lideró con una participación de ingresos del 47,77% en 2025. Se proyecta que el software registre la expansión de componente más rápida a una CAGR del 14,11% hasta 2031.
¿Por qué son importantes las redes 5G privadas para los proveedores de banda base?
Las redes privadas crean demanda de ubicaciones de fabricación, logística y empresas. Estos compradores necesitan conectividad confiable de baja latencia para automatización, robótica e IA en el borde.
¿Qué país tiene la mayor demanda de equipos del Mercado de Unidades de Banda Base de América del Norte?
Los Estados Unidos mantuvieron una participación de ingresos del 56,77% en 2025. Los grandes programas de modernización de operadores y los planes futuros de capacidad de espectro respaldan su posición como el principal centro de demanda de la región.
¿Qué entorno de implementación se está expandiendo más rápidamente?
Se proyecta que el despliegue en interiores se expanda a una CAGR del 14,32% hasta 2031. Las plantas de fabricación, los almacenes, los estadios y los campus están añadiendo cobertura 5G local especializada, donde los sistemas de banda base distribuidos pueden respaldar las necesidades de procesamiento local y la conectividad operativa confiable.
Última actualización de la página el:



