
Tamanho e Participação do Mercado de Unidade de Banda Base da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
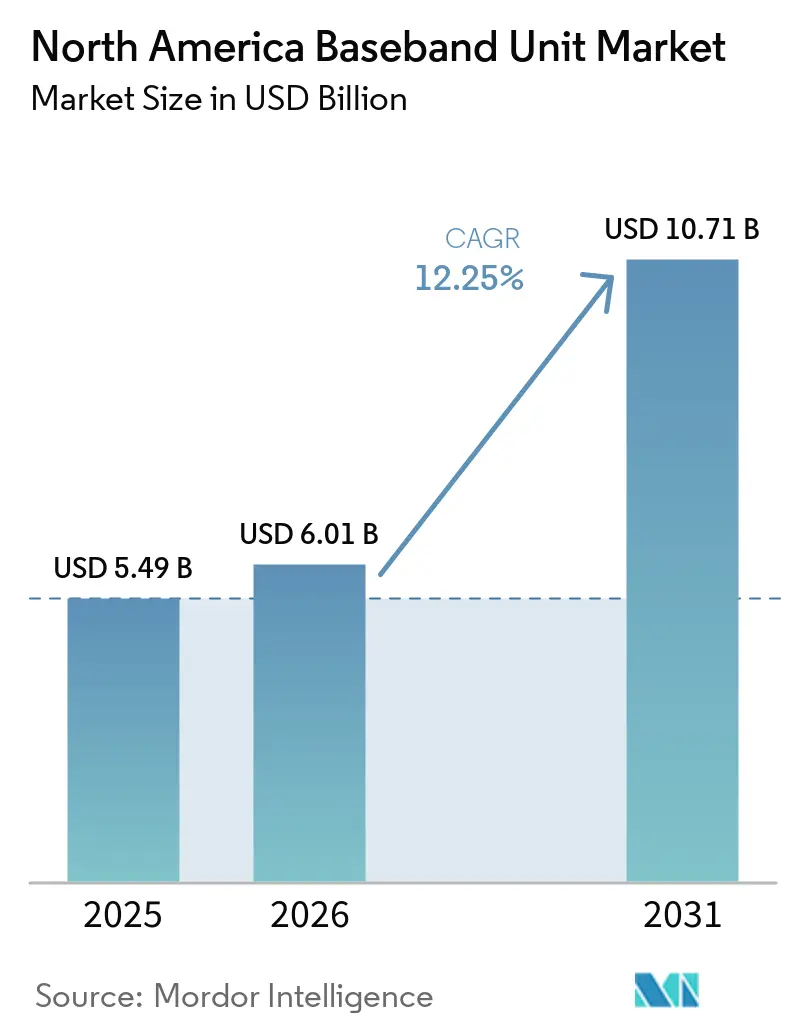
| Tamanho do mercado no ano base (2025) | 5.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.25 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Unidade de Banda Base da América do Norte por Mordor Intelligence
O tamanho do Mercado de Unidade de Banda Base da América do Norte foi avaliado em 5,49 bilhões de USD em 2025 e estima-se que se expanda de 6,01 bilhões de USD em 2026 para atingir 10,71 bilhões de USD até 2031, a um CAGR de 12,25% durante o período de previsão 2026-2031. As implantações de 5G Autônomo estão aumentando a demanda por equipamentos de banda base capazes de suportar atualizações de software e funções de rede mais complexas. As operadoras também estão migrando para redes de acesso por rádio virtualizadas e nativas em nuvem, o que aumenta a importância do software, da integração e do suporte gerenciado. As redes industriais privadas estão criando uma base de compradores separada além das principais operadoras de telefonia móvel, especialmente onde a conectividade confiável de baixa latência suporta automação e computação de borda. O campo competitivo permanece centrado na Ericsson, Nokia e Samsung, pois os fornecedores chineses enfrentam restrições nos Estados Unidos e no Canadá. Essa estrutura favorece os fornecedores estabelecidos, enquanto os padrões Open RAN criam oportunidades para fornecedores de software e computação.
Principais Conclusões do Relatório
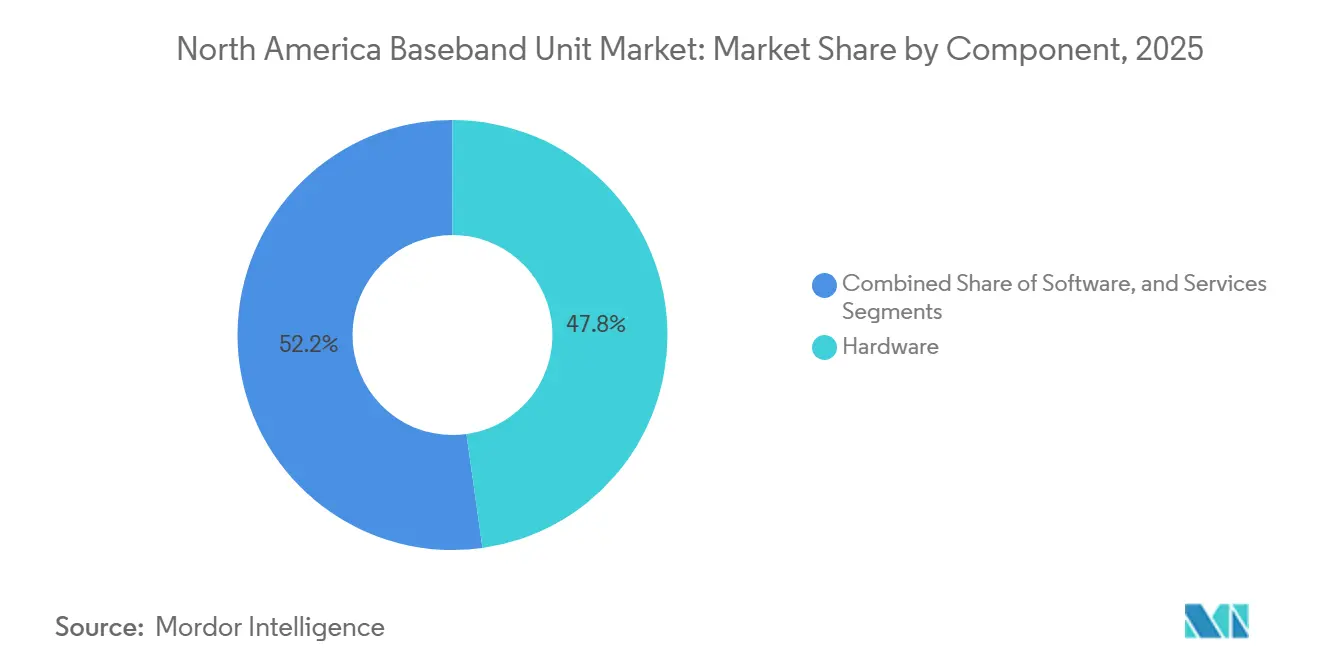
- Por componente, o hardware representou 47,77% da receita em 2025, enquanto o software deve se expandir a um CAGR de 14,11% até 2031 no Mercado de Unidade de Banda Base da América do Norte.
- Por configuração MIMO, o MIMO Massivo representou 46,14% da participação do Mercado de Unidade de Banda Base da América do Norte em 2025, enquanto o Elemento de Antena Massiva deve se expandir a um CAGR de 13,56% até 2031.
- Por implantação, a implantação externa representou 49,22% da participação na receita em 2025, enquanto a implantação interna deve se expandir a um CAGR de 14,32% até 2031.
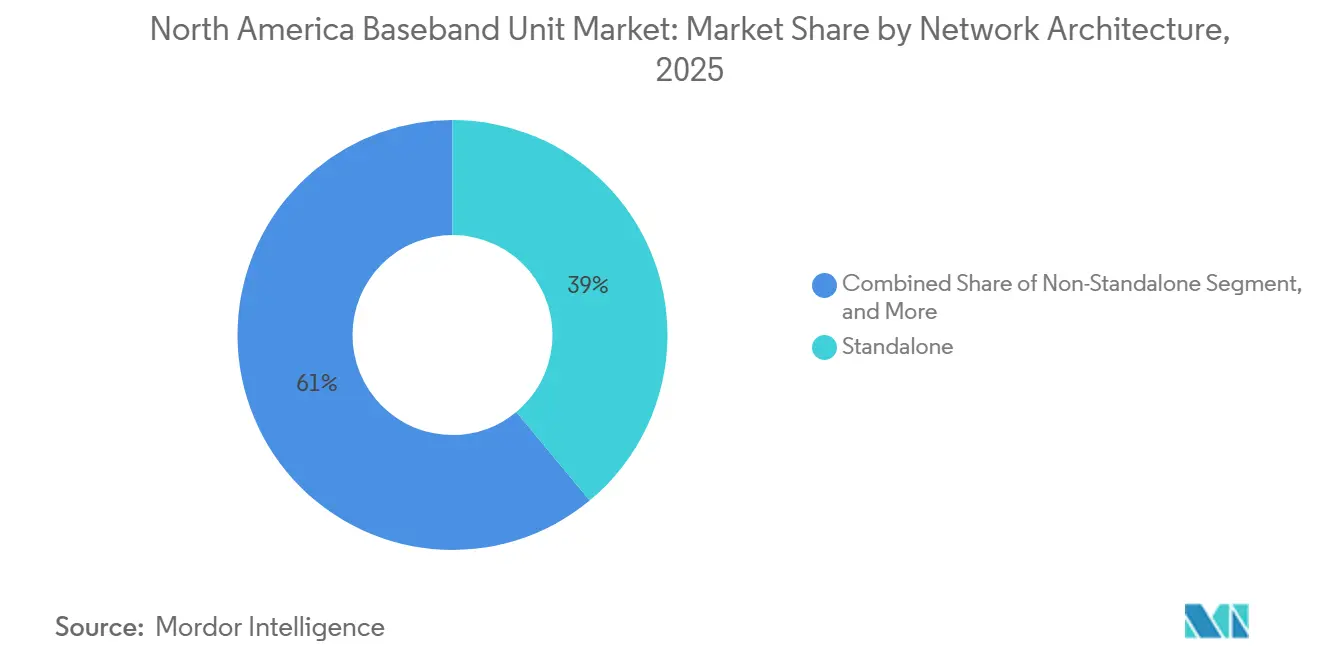
- Por arquitetura de rede, a arquitetura autônoma deteve uma participação de 38,99% na receita em 2025, enquanto a arquitetura não autônoma deve se expandir a um CAGR de 13,87% até 2031.
- Por usuário final, as operadoras de telecomunicações detiveram 31,38% da participação na receita em 2025, enquanto as empresas e redes privadas devem se expandir a um CAGR de 13,99% até 2031 no Mercado de Unidade de Banda Base da América do Norte.
- Por geografia, os Estados Unidos detiveram 56,77% da participação na receita em 2025, enquanto o Canadá deve se expandir a um CAGR de 14,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Unidade de Banda Base da América do Norte
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão da Rede 5G Autônoma | +3.0% | Os Estados Unidos e o Canadá são primários, e o México está emergindo | Médio prazo (2 a 4 anos) |
| Demanda por Capacidade de Rede e Baixa Latência | +2.5% | América do Norte, com maior intensidade nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Crescimento de Redes 5G Privadas e Industriais | +1.8% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Adoção de Open RAN e RAN Virtualizado | +1.5% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Otimização de Recursos de Rádio Habilitada por IA | +0.8% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Implantação de Computação de Borda e RAN Nativo em Nuvem | +0.6% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Rede 5G Autônoma
A implantação de 5G Autônomo é um impulsionador central da demanda para o Mercado de Unidade de Banda Base da América do Norte. Essas redes precisam de sistemas de banda base que possam ser atualizados por software e suportar funções indisponíveis em configurações não autônomas. A AT&T havia iniciado a implantação comercial nacional do 5G Autônomo e estava migrando assinantes para uma arquitetura baseada em infraestrutura aberta e virtualizada.[1]AT&T, "AT&T 5G Standalone Nationwide," 5G Americas, 5gamericas.org, 5gamericas.org Essa arquitetura permite que as operadoras ofereçam fatiamento de rede para usos empresariais sensíveis à latência sem construir redes físicas separadas. A Comissão Federal de Comunicações adotou regras em julho de 2026 para leiloar 160 MHz de espectro da Banda C Superior até julho de 2027, apoiando um ciclo de equipamentos posterior à medida que os licenciados se preparam para nova capacidade.[2]Comissão Federal de Comunicações, "Upper C-Band 3.98-4.2 GHz, Expanding Flexible Use of the 3.7 to 4.2 GHz Band," Federal Register, federalregister.gov A VTel Wireless selecionou a Ericsson em março de 2026 para uma implantação de núcleo 5G Autônomo e RAN em Vermont, indicando que a mudança também está alcançando operadoras regionais e rurais.
Crescimento da Demanda por Capacidade de Rede e Menor Latência
O tráfego nas redes 5G está aumentando a necessidade de unidades de banda base com maior capacidade de processamento. A realidade aumentada, a IoT industrial e o acesso sem fio fixo exigem throughput sustentado e menor latência. A Nokia estendeu seu acordo com a T-Mobile US em abril de 2025 para fornecer equipamentos RAN AirScale, incluindo os produtos de banda base Levante de Ultra Desempenho que utilizam tecnologia de sistema em chip ReefShark.[3]Nokia Corporation, "Nokia Lands Strategic 5G RAN Deal with T-Mobile US to Enhance Nationwide Connectivity," Nokia, nokia.com As plataformas de banda base também estão sendo projetadas para lidar com cargas de trabalho de computação na borda da rede juntamente com o processamento de rádio. A Ericsson relatou em 2026 que a T-Mobile US estava realizando testes de campo de um escalonador nativo de IA e que a AT&T estava implantando software nativo de IA na infraestrutura Cloud RAN. Maior capacidade produz mais dados de rede, o que fortalece o argumento para uma otimização automatizada adicional.
Crescimento de Redes 5G Privadas e Industriais
Os sistemas 5G privados estão oferecendo ao Mercado de Unidade de Banda Base da América do Norte um canal de demanda empresarial que não depende dos cronogramas de substituição de redes públicas. Em fevereiro de 2026, a Cargill concluiu uma implantação de 5G privado da NTT DATA em 50 instalações de fabricação e processamento globalmente, com a maioria dos sites nos Estados Unidos. A implantação suportou robótica, automação, IA de borda e aplicações de força de trabalho conectada. A banda CBRS de 3,5 GHz dos Estados Unidos fornece às empresas acesso a espectro para redes privadas sem a necessidade de adquirir licenças leiloadas. Isso reduz as barreiras de entrada para fabricantes, operadores de logística e autoridades portuárias que precisam de cobertura sem fio dedicada. A TERAGO e a Ericsson lançaram uma rede 5G privada no Instituto de Pesquisa em Manufatura McMaster em maio de 2026, utilizando espectro industrial canadense recentemente liberado.[4]TERAGO Inc., "TERAGO and Ericsson Launch Enterprise Private 5G Network at McMaster Manufacturing Research Institute," TERAGO, terago.ca
Adoção de Open RAN e RAN Virtualizado
O Open RAN e o RAN virtualizado estão transformando a aquisição de banda base de sistemas de equipamentos fechados para arquiteturas definidas por software mais desagregadas. O acordo plurianual da AT&T com a Ericsson inclui a implementação de Open RAN e arquitetura Cloud RAN utilizando servidores Dell e processadores Intel. A Samsung suportava 53.000 sites de RAN virtualizado globalmente no final de 2025, com a Verizon respondendo por uma parcela significativa dessa base instalada. Os fornecedores de equipamentos estabelecidos agora competem em portabilidade de software, consumo de energia e compatibilidade com processadores de uso geral. Os padrões de interface aberta reduzem o custo de troca de fornecedores ao longo do tempo. Isso oferece a especialistas em software e empresas de computação de IA uma rota para o valor anteriormente detido pelos fornecedores de equipamentos de rádio.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Requisitos de Consumo de Energia e Gestão Térmica | -0.8% | América do Norte | Longo prazo (≥ 4 anos) |
| Concentração do Fornecimento de Semicondutores e Risco de Prazo de Entrega de Componentes | -0.7% | América do Norte, mais agudo para fornecedores baseados nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Complexidade de Integração em Ambientes Legados | -0.5% | Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Restrições Geopolíticas a Fornecedores e Fragmentação da Cadeia de Suprimentos | -1.0% | Estados Unidos, Canadá, México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Consumo de Energia e Requisitos de Gestão Térmica
Uma unidade de banda base 5G consome 2.000 watts, em comparação com 500 watts para uma unidade 4G comparável HUAWEI.COM. A diferença torna-se mais significativa quando um site também utiliza unidades de antena ativa 64T64R que consomem de 1.000 a 1.400 watts cada. O controle térmico é, portanto, uma preocupação operacional em redes externas nos variados climas norte-americanos. Uma pesquisa publicada em 2025 constatou que um aumento de 10°C na temperatura de operação do chip aumentou as taxas de falha de equipamentos em 25%, aumentou as taxas de erro de bits em 15% e reduziu a vida útil do hardware em mais de 30%. Uma pesquisa apresentada na USENIX NSDI 2025 mostrou que a previsão de tráfego e a otimização do estado de energia podem reduzir o consumo de energia dos servidores de RAN virtualizado em mais de 40%. Os fornecedores que integram ferramentas confiáveis de gestão de energia podem, portanto, competir em custo operacional além do desempenho de rádio.
Concentração do Fornecimento de Semicondutores e Risco de Prazo de Entrega de Componentes
Os equipamentos de banda base dependem de ASICs de processamento de sinal personalizados, DRAM de alta largura de banda e componentes de RF avançados. Esses componentes são obtidos principalmente de um grupo limitado de fundições asiáticas que operam com altas taxas de utilização. A qualificação de peças de reposição pode levar de 12 a 24 meses porque o equipamento também requer testes de interoperabilidade com operadoras. A expansão da infraestrutura de IA aumentou a demanda por memória avançada e adicionou custos ao hardware de computação RAN. Os fornecedores que produzem silício proprietário têm menos alternativas quando as condições de fornecimento se tornam mais restritivas. Preços mais altos para componentes críticos de placas adicionam mais uma camada de pressão aos custos de fabricação de banda base.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Ganha Terreno ao Lado da Demanda por Hardware
O hardware deve representar 47,77% da receita regional do Mercado de Unidade de Banda Base da América do Norte em 2025, tornando-o a maior categoria de componentes. Essa participação reflete a substituição de equipamentos 4G por sistemas de banda base e rádio com capacidade 5G sob acordos plurianuais com operadoras. O contrato de 2025 da Nokia com a T-Mobile US deve incluir hardware, software, manutenção e suporte. Os cartões de banda base Levante de ultra desempenho e os rádios MIMO Massivo Habrok devem formar uma parte importante do escopo de entrega. O hardware permanece essencial para a modernização do Mercado de Unidade de Banda Base da América do Norte, mesmo com a ampliação das fontes de valor. Ele também fornece a base instalada para vendas de software e serviços.
O software deve se expandir a um CAGR de 14,11% de 2026 a 2031. Os provedores entregam cada vez mais plataformas RAN nativas em nuvem e ferramentas de gestão de rede baseadas em IA por meio de licenças de assinatura. Essa tendência desloca uma parte dos gastos com banda base de compras únicas de equipamentos para receita recorrente. Os serviços permanecem a menor categoria de componentes; no entanto, os contratos de serviços gerenciados estão se expandindo à medida que as operadoras buscam suporte ao ciclo de vida. O software Open RAN pode ser executado em equipamentos x86 de uso geral, exercendo pressão adicional sobre as margens de hardware. Consequentemente, o Mercado de Unidade de Banda Base da América do Norte está dando maior ênfase à integração de software, gestão de energia e suporte contínuo.


Por Configuração MIMO: O MIMO Massivo Suporta os Requisitos de Capacidade
O MIMO Massivo deve representar 46,14% do Mercado de Unidade de Banda Base da América do Norte por receita em 2025. O segmento se beneficia das implantações de 5G em banda média que utilizam configurações de antena de 64 transmissores e 64 receptores. Esses sistemas melhoram a eficiência espectral e suportam os requisitos de tráfego de redes móveis densas. O segmento de MIMO Massivo deve se expandir a um CAGR de 13,56% de 2026 a 2031. Arrays de ordem superior suportam formação de feixe multiusuário, agregação de portadoras e transmissão multiponto coordenada. Sua implantação aumenta a capacidade de processamento necessária em cada unidade de banda base.
As unidades distribuídas aceleradas por GPU demonstram como o MIMO Massivo definido por software pode operar em equipamentos de computação de uso geral. Esses sistemas podem oferecer até três vezes a eficiência espectral das configurações convencionais de quatro camadas. O MIMO Não Massivo permanece relevante para cobertura rural nos Estados Unidos, redes suburbanas no Canadá e implantações iniciais de pequenas células no México. Essas aplicações priorizam menores custos de site e implantação mais simples. A AmpliTech deve concluir a validação de um rádio MIMO Massivo 64T64R CAT-B de grau comercial no O-RAN Global PlugFest em dezembro de 2025. A certificação de fronthaul aberto está se tornando um requisito importante para os fornecedores que buscam implantações maiores de MIMO Massivo.
Por Implantação: Redes Externas Lideram, Enquanto Sites Internos se Expandem
A implantação externa deve representar 49,22% da receita regional em 2025. Os sites macro externos fornecem a camada de cobertura que suporta as redes 5G Autônomas. Os programas de modernização das operadoras estão impulsionando uma parcela significativa das aquisições externas. A transição da AT&T dos equipamentos Nokia para os da Ericsson deve estar 80% concluída até meados de 2026. A iniciativa abrange o Nordeste e o oeste dos Estados Unidos e suporta uma transição para a arquitetura Open RAN. A Bell Canada deve ativar cobertura macro externa avançada de 5G+ na Grande Toronto e Hamilton em março de 2026, apoiando o Mercado de Unidade de Banda Base da América do Norte.
A implantação interna deve se expandir a um CAGR de 14,32% de 2026 a 2031. Plantas industriais, armazéns de logística, estádios e campi empresariais requerem cobertura localizada e baixa latência. A TERAGO e a Ericsson devem implantar uma rede 5G privada no Instituto de Pesquisa em Manufatura McMaster em maio de 2026. Esses sites utilizam designs especializados de banda base que suportam fronthaul de baixa latência e integração de computação de borda. As arquiteturas distribuídas centralizam o processamento enquanto os rádios remotos fornecem cobertura em todo o piso da instalação. As configurações híbridas, aéreas e não terrestres permanecem aplicações em estágio inicial no Mercado de Unidade de Banda Base da América do Norte.
Por Arquitetura de Rede: A Demanda de Transição Sustenta Ambas as Abordagens
A arquitetura autônoma deve representar 38,99% do Mercado de Unidade de Banda Base da América do Norte em 2025. Os Estados Unidos e o Canadá identificaram o 5G Autônomo como seu caminho de rede de longo prazo. A implantação nacional autônoma da AT&T fornece um exemplo visível desse compromisso. Os sistemas autônomos utilizam um núcleo 5G completo e podem habilitar capacidades como fatiamento de rede e Voz sobre Nova Rádio nativa. Eles também requerem equipamentos de banda base que suportem funções de software mais avançadas, sustentando o investimento em plataformas atualizáveis.
A arquitetura não autônoma deve se expandir a um CAGR de 13,87% de 2026 a 2031. Esse crescimento reflete a demanda de operadoras e países que ainda estão em transição do 4G para redes totalmente autônomas. A AT&T México deve ativar uma rede 5G não autônoma no Estadio Akron em Guadalajara em junho de 2026, utilizando 100 MHz de espectro combinado de 2,5 GHz e 3,5 GHz. A rede 5G da Telcel deve cobrir 60% da população do México até o final de 2025 e permanecer predominantemente não autônoma. As unidades não autônomas processam tráfego 4G e 5G sobre espectro compartilhado, aumentando os requisitos de processamento por unidade. Outras configurações incluem instalações LTE legadas e de geração mista usadas em áreas de extensão de cobertura.
Por Usuário Final: A Aquisição pelas Operadoras Permanece a Maior, a Demanda Empresarial se Amplia
As operadoras de telecomunicações devem representar 31,38% da receita regional em 2025. As grandes operadoras nos Estados Unidos e no Canadá permanecem os principais compradores de equipamentos de banda base. Seus programas plurianuais de modernização de RAN representam o maior canal de aquisição. Esses programas combinam a substituição de equipamentos existentes com a implantação de capacidades de rede 5G mais avançadas. Os requisitos das operadoras também moldam os roteiros de produtos para eficiência energética e conformidade com Open RAN. Seu poder de compra mantém as relações com fornecedores concentradas entre um número limitado de empresas.
As empresas e redes privadas devem se expandir a um CAGR de 13,99% até 2031. A digitalização industrial e as implantações de redes privadas habilitadas por CBRS estão apoiando a demanda de usuários de logística, manufatura e defesa. A implantação da Cargill em 50 instalações demonstra a escala das aplicações de 5G privado para robótica, IA de borda e forças de trabalho conectadas. Os compradores governamentais e de defesa dão maior ênfase à procedência da cadeia de suprimentos e a fornecedores confiáveis. Os provedores de serviços gerenciados também estão ganhando relevância à medida que as organizações terceirizam o complexo gerenciamento do ciclo de vida da banda base. Esses grupos de compradores reduzem a dependência do Mercado de Unidade de Banda Base da América do Norte das maiores operadoras móveis.
Análise Geográfica
Os Estados Unidos responderam por 56,77% da receita regional em 2025. A AT&T, a Verizon e a T-Mobile US estão implementando programas paralelos de modernização que suportam volumes substanciais de aquisição de banda base. O acordo da AT&T com a Ericsson inclui implantações de Open RAN e Cloud RAN. A Verizon continua a expandir sua infraestrutura RAN com a Ericsson e a Samsung, enquanto a T-Mobile US estendeu acordos de fornecimento com a Nokia e a Ericsson para novos equipamentos de banda base e rádio. As regras da Comissão Federal de Comunicações para a Banda C Superior devem criar futuras oportunidades de aquisição à medida que os licenciados se preparam para lançar serviços.
O Canadá deve crescer a um CAGR de 14,55% de 2026 a 2031. Em março de 2026, a Bell lançou serviços avançados de 5G+ utilizando um núcleo autônomo na Grande Toronto e na Área de Hamilton. A rede oferece velocidades de pico teóricas de até 4,3 Gbit/s. Em fevereiro de 2026, a TELUS adquiriu licenças de 3800 MHz na Colúmbia Britânica e em Alberta por 317,6 milhões de CAD (231,8 milhões de USD). A Rogers ativou 40 novas torres 5G em 14 comunidades do leste de Ontário entre novembro de 2025 e maio de 2026. Regulamentações mais amplas de roaming também podem incentivar as operadoras regionais a investir em sua própria infraestrutura de rede.
O México desempenha um papel menor, mas relevante, no mercado de unidade de banda base da América do Norte. A Telcel relatou que sua cobertura 5G atingiu 60% da população do México até o final de 2025. A empresa construiu sua presença principalmente em arquitetura não autônoma. Em junho de 2026, a AT&T México utilizou 100 MHz de espectro combinado para uma implantação não autônoma no Estadio Akron. Os leilões de espectro planejados para 2026 influenciarão a escala e o cronograma das aquisições subsequentes. Até que os custos de espectro e os planos de investimento em núcleo autônomo se tornem mais claros, o adensamento de redes não autônomas e os locais premium permanecerão as principais fontes de demanda de curto prazo.
Cenário Competitivo
O mercado de unidade de banda base da América do Norte é moderadamente concentrado, com Ericsson, Nokia e Samsung como os principais fornecedores. Seus acordos plurianuais com operadoras lhes conferem uma posição sólida nas aquisições nos Estados Unidos e no Canadá. A Ericsson atua como principal fornecedora de banda base para as três maiores operadoras móveis dos Estados Unidos. A Nokia incorpora seu sistema em chip ReefShark em seus produtos de MIMO Massivo Habrok e banda base Levante. Em abril de 2025, a empresa estendeu seu acordo de RAN 5G com a T-Mobile US. A presença de RAN virtualizado e as patentes de banda base da Samsung fortalecem ainda mais sua posição competitiva.
Os fornecedores competem cada vez mais por meio de silício integrado, eficiência energética, automação de rede e compatibilidade de software. As iniciativas da Ericsson em 2026 com operadoras dos Estados Unidos incluíram testes de escalonamento nativo de IA com a T-Mobile US e a implantação de software nativo de IA no Cloud RAN da AT&T. O acordo da Nokia com a T-Mobile US adicionou seu conjunto de otimização MantaRay SON e AutoPilot com tecnologia de IA. O compromisso de 1,00 bilhão de USD da NVIDIA com a Nokia para plataformas AI-RAN aceleradas por GPU indica um potencial papel para fornecedores de computação no mercado. Esse desenvolvimento pode deslocar parte do processamento de banda base para arquiteturas de GPU de uso geral. Os fornecedores que não possuem um caminho de migração definido por software ou Open RAN enfrentam um risco maior de troca por parte dos clientes.
Empresas menores estão buscando oportunidades de mercado por meio de interoperabilidade Open RAN e plataformas de software. Em dezembro de 2025, a AmpliTech demonstrou um rádio 64T64R de grau comercial durante testes formais de O-RAN. A Mavenir, a JMA Wireless e a Rakuten Symphony focam em plataformas Open RAN definidas por software e modelos de licenciamento. As interfaces abertas podem reduzir a dependência das operadoras de um único fornecedor de equipamentos. No entanto, os fornecedores estabelecidos continuam a se beneficiar de relacionamentos profundos com operadoras e escala de implantação comprovada. Os três principais fornecedores detêm posições dominantes junto às grandes operadoras, enquanto desafiantes credíveis de Open RAN e computação permanecem ativos.
Líderes do Setor de Unidade de Banda Base da América do Norte
-
Ericsson AB
-
Nokia Corporation
-
Samsung Electronics Co., Ltd.
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Comissão Federal de Comunicações adotou regras para leiloar 160 MHz de espectro da Banda C Superior, de 3,98 a 4,14 GHz, até julho de 2027, estabelecendo uma super-banda de 5G de banda média harmonizada de 440 MHz abrangendo de 3,7 a 4,14 GHz. Os licenciados serão autorizados a ativar nova capacidade de espectro a partir de dezembro de 2030 nos 75 principais mercados dos Estados Unidos, impulsionando diretamente a próxima onda de aquisições de BBU 5G pelas operadoras vencedoras.
- Julho de 2026: A Ericsson anunciou a expansão da infraestrutura de rede nativa de IA entre os provedores de serviços de comunicação dos Estados Unidos, com a T-Mobile US realizando testes de campo comerciais de um escalonador nativo de IA para automatizar o gerenciamento de espectro, e a AT&T implantando software nativo de IA em sua arquitetura Cloud RAN para modernizar seu parque de hardware. A iniciativa é apoiada pela Fábrica Inteligente 5G da Ericsson de 27.870 m² em Lewisville, Texas, que fabrica arrays de MIMO Massivo e hardware de computação RAN em escala para operadoras dos Estados Unidos.
- Junho de 2026: A AT&T México ativou uma rede 5G Não Autônoma no Estadio Akron em Guadalajara, utilizando 100 MHz de espectro combinado de 2,5 GHz e 3,5 GHz para fornecer conectividade de alta densidade para os eventos da Copa do Mundo FIFA. A implantação avança o investimento em infraestrutura de banda base 5G no México antes de implantações mais amplas de redes autônomas.
- Maio de 2026: A TERAGO Inc. e a Ericsson Enterprise Wireless Solutions lançaram uma rede 5G privada de grau empresarial no Instituto de Pesquisa em Manufatura McMaster em Hamilton, Ontário. A implantação utilizou espectro industrial canadense recentemente liberado, fornecendo conectividade 5G segura e de alto desempenho para pesquisa em manufatura e testes de aplicações de próxima geração.


Escopo do Relatório do Mercado de Unidade de Banda Base da América do Norte
O Relatório do Mercado de Unidade de Banda Base da América do Norte é Segmentado por Componente (Hardware, Software e Serviços), MIMO (MIMO Não Massivo, MIMO Massivo e Elemento de Antena Massiva), Implantação (Interno, Externo e Outras Implantações), Arquitetura de Rede (Autônomo, Não Autônomo e Outras Arquiteturas de Rede), Usuário Final (Operadoras de Telecomunicações, Empresas e Redes Privadas, Governo e Defesa e Provedores de Serviços Gerenciados) e País (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| MIMO Não Massivo |
| MIMO Massivo |
| Elemento de Antena Massiva |
| Interno |
| Externo |
| Outra Implantação |
| Autônomo |
| Não Autônomo |
| Outras Arquiteturas de Rede |
| Operadoras de Telecomunicações |
| Empresas e Redes Privadas |
| Governo e Defesa |
| Provedores de Serviços Gerenciados |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Configuração MIMO | MIMO Não Massivo |
| MIMO Massivo | |
| Elemento de Antena Massiva | |
| Por Implantação | Interno |
| Externo | |
| Outra Implantação | |
| Por Arquitetura de Rede | Autônomo |
| Não Autônomo | |
| Outras Arquiteturas de Rede | |
| Por Usuário Final | Operadoras de Telecomunicações |
| Empresas e Redes Privadas | |
| Governo e Defesa | |
| Provedores de Serviços Gerenciados | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de unidade de banda base da América do Norte?
O tamanho do Mercado de Unidade de Banda Base da América do Norte é estimado em 6,01 bilhões de USD em 2026 e previsto para atingir 10,71 bilhões de USD até 2031, a um CAGR de 12,25%.
O que está impulsionando a demanda por unidade de banda base na América do Norte?
As implantações de 5G Autônomo, os maiores requisitos de capacidade, as implantações de 5G privado e a adoção de RAN nativo em nuvem estão apoiando a demanda por hardware, software e serviços de banda base. Essas mudanças também aumentam o valor da integração, do suporte ao ciclo de vida, da gestão de energia e da automação de rede.
Qual componente lidera a receita de unidade de banda base na América do Norte?
O hardware liderou com 47,77% de participação na receita em 2025. O software deve registrar a expansão de componente mais rápida a um CAGR de 14,11% até 2031.
Por que as redes 5G privadas são importantes para os fornecedores de banda base?
As redes privadas criam demanda de instalações de manufatura, logística e empresas. Esses compradores precisam de conectividade confiável de baixa latência para automação, robótica e IA de borda.
Qual país tem a maior demanda por equipamentos do Mercado de Unidade de Banda Base da América do Norte?
Os Estados Unidos detiveram 56,77% da participação na receita em 2025. Os grandes programas de modernização de operadoras e os planos futuros de capacidade de espectro sustentam sua posição como o principal centro de demanda da região.
Qual ambiente de implantação está se expandindo mais rapidamente?
A implantação interna deve se expandir a um CAGR de 14,32% até 2031. Plantas industriais, armazéns, estádios e campi estão adicionando cobertura 5G local especializada, onde os sistemas de banda base distribuídos podem suportar necessidades de processamento local e conectividade operacional confiável.
Página atualizada pela última vez em:



