
Taille et part du marché des unités de bande de base en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.49 Milliards de dollars |
| Taille du Marché (2026) | 6.01 Milliards de dollars |
| Taille du Marché (2031) | 10.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des unités de bande de base en Amérique du Nord par Mordor Intelligence
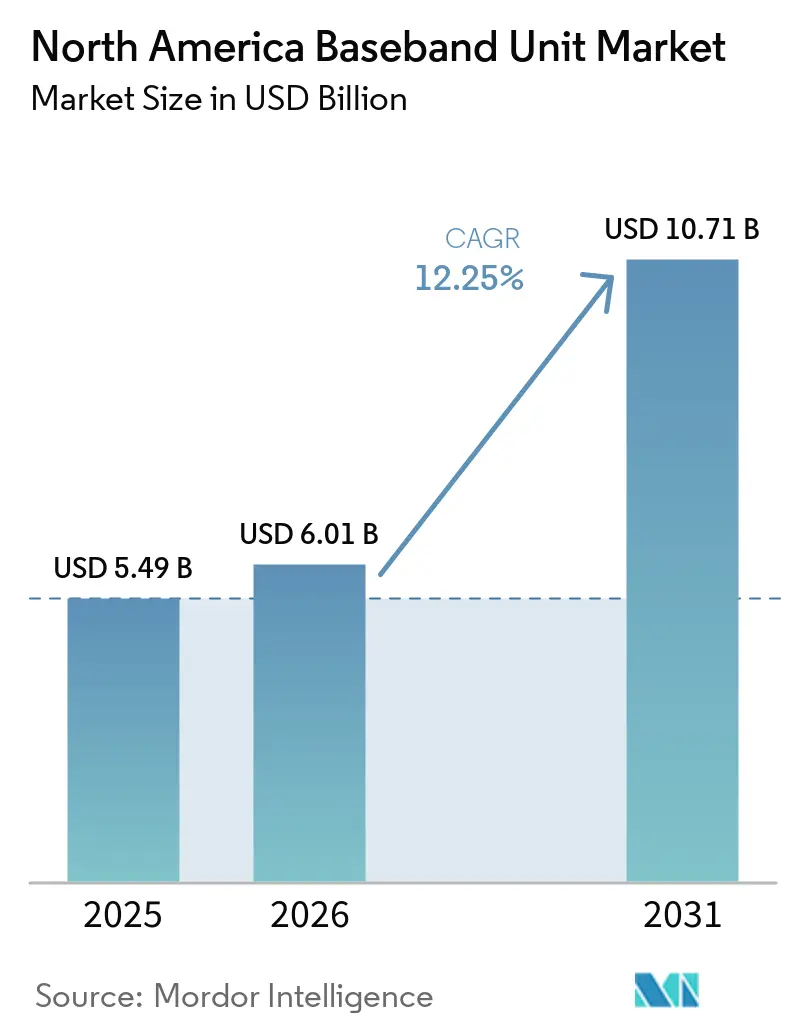
La taille du marché des unités de bande de base en Amérique du Nord était évaluée à 5,49 milliards USD en 2025 et devrait s'étendre de 6,01 milliards USD en 2026 pour atteindre 10,71 milliards USD d'ici 2031, à un CAGR de 12,25 % durant la période de prévision 2026-2031. Les déploiements 5G autonomes accroissent la demande d'équipements de bande de base capables de prendre en charge les mises à niveau logicielles et des fonctions réseau plus complexes. Les opérateurs se tournent également vers des réseaux d'accès radio virtualisés et natifs du cloud, ce qui accroît l'importance des logiciels, de l'intégration et du support géré. Les réseaux industriels privés créent une base d'acheteurs distincte au-delà des grands opérateurs mobiles, notamment là où une connectivité fiable à faible latence soutient l'automatisation et l'informatique en périphérie. Le champ concurrentiel reste centré sur Ericsson, Nokia et Samsung, car les fournisseurs chinois font face à des restrictions aux États-Unis et au Canada. Cette structure favorise les fournisseurs établis, tandis que les normes Open RAN créent des opportunités pour les fournisseurs de logiciels et d'informatique.
Points clés du rapport
- Par composant, le matériel représentait 47,77 % du chiffre d'affaires en 2025, tandis que le logiciel devrait progresser à un CAGR de 14,11 % jusqu'en 2031 sur le marché des unités de bande de base en Amérique du Nord.
- Par configuration MIMO, le MIMO massif représentait 46,14 % de la part du marché des unités de bande de base en Amérique du Nord en 2025, tandis que l'élément d'antenne massif devrait progresser à un CAGR de 13,56 % jusqu'en 2031.
- Par déploiement, le déploiement extérieur représentait 49,22 % de la part du chiffre d'affaires en 2025, tandis que le déploiement intérieur devrait progresser à un CAGR de 14,32 % jusqu'en 2031.
- Par architecture réseau, l'architecture autonome détenait une part de chiffre d'affaires de 38,99 % en 2025, tandis que l'architecture non autonome devrait progresser à un CAGR de 13,87 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de télécommunications détenaient 31,38 % de la part du chiffre d'affaires en 2025, tandis que les entreprises et les réseaux privés devraient progresser à un CAGR de 13,99 % jusqu'en 2031 sur le marché des unités de bande de base en Amérique du Nord.
- Par géographie, les États-Unis détenaient 56,77 % de la part du chiffre d'affaires en 2025, tandis que le Canada devrait progresser à un CAGR de 14,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des unités de bande de base en Amérique du Nord
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Expansion des réseaux 5G autonomes | +3.0% | Les États-Unis et le Canada sont les marchés primaires, et le Mexique est en émergence | Moyen terme (2 à 4 ans) |
| Demande en capacité réseau et en faible latence | +2.5% | Amérique du Nord, avec la plus forte intensité aux États-Unis | Long terme (≥ 4 ans) |
| Croissance des réseaux 5G privés et industriels | +1.8% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Adoption de l'Open RAN et du RAN virtualisé | +1.5% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Optimisation des ressources radio par l'intelligence artificielle | +0.8% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Déploiement de l'informatique en périphérie et du RAN natif du cloud | +0.6% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des réseaux 5G autonomes
Le déploiement de la 5G autonome est un moteur central de la demande sur le marché des unités de bande de base en Amérique du Nord. Ces réseaux nécessitent des systèmes de bande de base pouvant être mis à jour par logiciel et prenant en charge des fonctions indisponibles dans les configurations non autonomes. AT&T avait entamé le déploiement commercial national de la 5G autonome et transférait ses abonnés vers une architecture basée sur une infrastructure ouverte et virtualisée.[1]AT&T, "AT&T 5G Standalone Nationwide," 5G Americas, 5gamericas.org, 5gamericas.org Cette architecture permet aux opérateurs de proposer le découpage réseau pour les usages professionnels sensibles à la latence sans construire de réseaux physiques séparés. La Commission fédérale des communications a adopté en juillet 2026 des règles pour mettre aux enchères 160 MHz de spectre de la bande C supérieure d'ici juillet 2027, soutenant un cycle d'équipement ultérieur à mesure que les titulaires de licences se préparent à de nouvelles capacités.[2]Commission fédérale des communications, "Upper C-Band 3.98-4.2 GHz, Expanding Flexible Use of the 3.7 to 4.2 GHz Band," Federal Register, federalregister.gov VTel Wireless a sélectionné Ericsson en mars 2026 pour un déploiement de cœur 5G autonome et de RAN au Vermont, indiquant que la transition atteint également les opérateurs régionaux et ruraux.
Demande croissante en capacité réseau et en faible latence
Le trafic sur les réseaux 5G accroît le besoin d'unités de bande de base dotées d'une capacité de traitement plus élevée. La réalité augmentée, l'IoT industriel et l'accès sans fil fixe nécessitent un débit soutenu et une faible latence. Nokia a prolongé son accord avec T-Mobile US en avril 2025 pour fournir des équipements RAN AirScale, notamment les produits de bande de base ultra-performants Levante utilisant la technologie système sur puce ReefShark.[3]Nokia Corporation, "Nokia Lands Strategic 5G RAN Deal with T-Mobile US to Enhance Nationwide Connectivity," Nokia, nokia.com Les plateformes de bande de base sont également conçues pour gérer les charges de travail informatiques en périphérie du réseau parallèlement au traitement radio. Ericsson a indiqué en 2026 que T-Mobile US menait des essais sur le terrain d'un ordonnanceur natif de l'intelligence artificielle et qu'AT&T déployait des logiciels natifs de l'intelligence artificielle sur une infrastructure Cloud RAN. Une capacité accrue génère davantage de données réseau, ce qui renforce l'argument en faveur d'une optimisation automatisée plus poussée.
Croissance des réseaux 5G privés et industriels
Les systèmes 5G privés offrent au marché des unités de bande de base en Amérique du Nord un canal de demande d'entreprise qui ne dépend pas des calendriers de remplacement des réseaux publics. En février 2026, Cargill a achevé un déploiement de réseau 5G privé NTT DATA dans 50 sites de fabrication et de traitement à l'échelle mondiale, la majorité des sites étant aux États-Unis. Le déploiement a soutenu la robotique, l'automatisation, l'intelligence artificielle en périphérie et les applications de main-d'œuvre connectée. La bande CBRS 3,5 GHz des États-Unis offre aux entreprises un accès au spectre pour les réseaux privés sans avoir à acheter des licences aux enchères. Cela abaisse les barrières à l'entrée pour les fabricants, les opérateurs logistiques et les autorités portuaires qui ont besoin d'une couverture sans fil dédiée. TERAGO et Ericsson ont lancé un réseau 5G privé à l'Institut de recherche en fabrication McMaster en mai 2026 en utilisant le spectre industriel canadien.[4]TERAGO Inc., "TERAGO and Ericsson Launch Enterprise Private 5G Network at McMaster Manufacturing Research Institute," TERAGO, terago.ca
Adoption de l'Open RAN et du RAN virtualisé
L'Open RAN et le RAN virtualisé transforment l'approvisionnement en bande de base, passant de systèmes d'équipements fermés à des architectures logicielles désagrégées. L'accord pluriannuel d'AT&T avec Ericsson comprend la mise en œuvre de l'Open RAN et une architecture Cloud RAN utilisant des serveurs Dell et des processeurs Intel. Samsung prenait en charge 53 000 sites RAN virtualisés dans le monde à la fin de 2025, Verizon représentant une part significative de cette base installée. Les fournisseurs d'équipements établis se font désormais concurrence sur la portabilité des logiciels, la consommation d'énergie et la compatibilité avec les processeurs à usage général. Les normes d'interface ouverte réduisent le coût de changement de fournisseur au fil du temps. Cela offre aux spécialistes des logiciels et aux entreprises d'informatique par intelligence artificielle un accès à une valeur précédemment détenue par les fournisseurs d'équipements radio.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Exigences en matière de consommation d'énergie et de gestion thermique | -0.8% | Amérique du Nord | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en semi-conducteurs et risque de délai d'approvisionnement des composants | -0.7% | Amérique du Nord, plus aigu pour les fournisseurs basés aux États-Unis | Court terme (≤ 2 ans) |
| Complexité de l'intégration dans les environnements existants | -0.5% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Restrictions géopolitiques des fournisseurs et fragmentation de la chaîne d'approvisionnement | -1.0% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation d'énergie élevée et exigences de gestion thermique
Une unité de bande de base 5G consomme 2 000 watts, contre 500 watts pour une unité 4G comparable HUAWEI.COM. La différence devient plus significative lorsqu'un site utilise également des unités d'antenne active 64T64R qui consomment chacune entre 1 000 et 1 400 watts. La gestion thermique est donc une préoccupation opérationnelle sur l'ensemble des réseaux extérieurs dans les différents climats nord-américains. Des recherches publiées en 2025 ont révélé qu'une hausse de 10 °C de la température de fonctionnement des puces augmentait les taux de défaillance des équipements de 25 %, les taux d'erreur binaire de 15 % et réduisait la durée de vie du matériel de plus de 30 %. Des recherches présentées à l'USENIX NSDI 2025 ont montré que la prédiction du trafic et l'optimisation des états d'alimentation peuvent réduire la consommation d'énergie des serveurs RAN virtualisés de plus de 40 %. Les fournisseurs qui intègrent des outils crédibles de gestion de l'énergie peuvent donc se démarquer sur le coût d'exploitation autant que sur les performances radio.
Concentration de l'approvisionnement en semi-conducteurs et risque de délai d'approvisionnement des composants
Les équipements de bande de base dépendent de circuits intégrés spécifiques à l'application pour le traitement du signal, de mémoire DRAM à haute bande passante et de composants RF avancés. Ces composants sont principalement approvisionnés auprès d'un groupe limité de fonderies asiatiques fonctionnant à des taux d'utilisation élevés. La qualification de pièces de remplacement peut prendre de 12 à 24 mois, car l'équipement nécessite également des tests d'interopérabilité avec les opérateurs. L'expansion de l'infrastructure d'intelligence artificielle a accru la demande de mémoire avancée et a ajouté des coûts pour le matériel informatique RAN. Les fournisseurs produisant des puces propriétaires disposent de moins d'alternatives lorsque les conditions d'approvisionnement se resserrent. Des prix plus élevés pour les composants critiques des cartes ajoutent une pression supplémentaire sur les coûts de fabrication des unités de bande de base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le logiciel gagne du terrain aux côtés de la demande en matériel
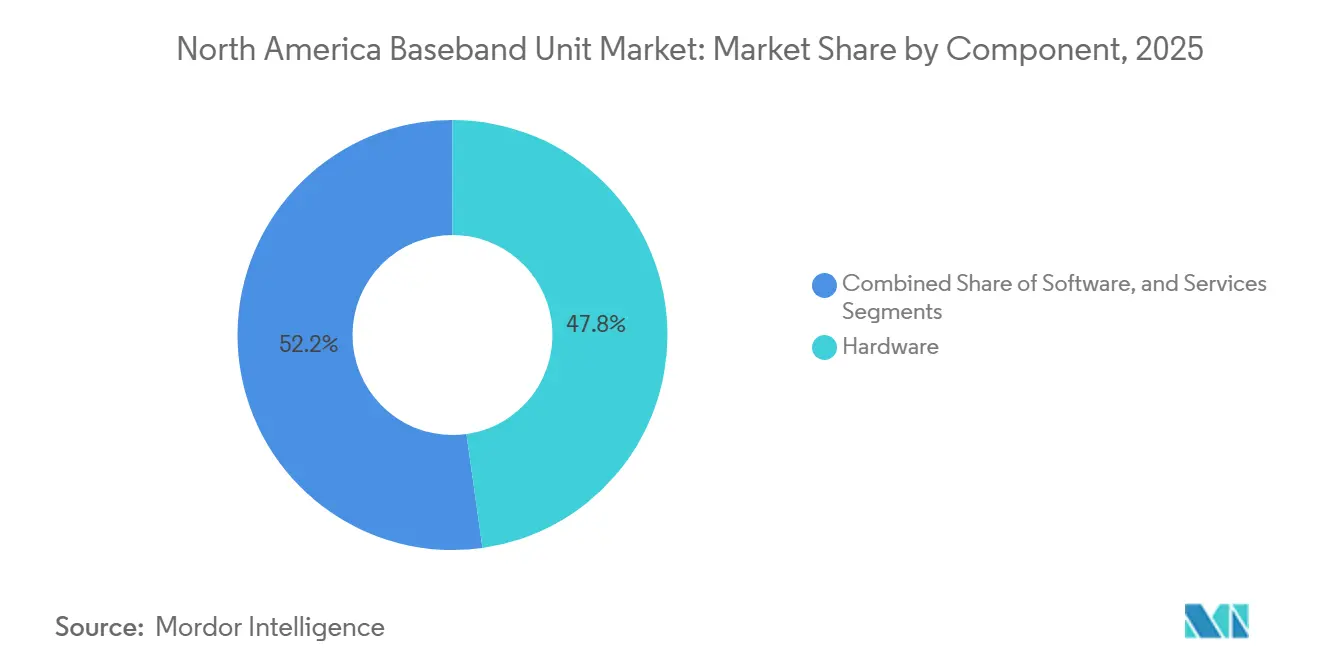
Le matériel devrait représenter 47,77 % du chiffre d'affaires régional du marché des unités de bande de base en Amérique du Nord en 2025, ce qui en fait la plus grande catégorie de composants. Cette part reflète le remplacement des équipements 4G par des systèmes de bande de base et radio compatibles 5G dans le cadre d'accords pluriannuels avec les opérateurs. Le contrat de Nokia avec T-Mobile US en 2025 devrait inclure du matériel, des logiciels, de la maintenance et du support. Les cartes de bande de base ultra-performantes Levante et les radios MIMO massif Habrok devraient constituer une part importante du périmètre de livraison. Le matériel reste essentiel à la modernisation du marché des unités de bande de base en Amérique du Nord, même si les sources de valeur s'élargissent. Il fournit également la base installée pour les ventes de logiciels et de services.
Le logiciel devrait progresser à un CAGR de 14,11 % de 2026 à 2031. Les fournisseurs livrent de plus en plus des plateformes RAN natives du cloud et des outils de gestion réseau basés sur l'intelligence artificielle via des licences par abonnement. Cette tendance déplace une partie des dépenses en bande de base des achats d'équipements ponctuels vers des revenus récurrents. Les services restent la plus petite catégorie de composants ; cependant, les contrats de services gérés se développent à mesure que les opérateurs recherchent un support sur le cycle de vie. Les logiciels Open RAN peuvent fonctionner sur des équipements x86 à usage général, exerçant une pression supplémentaire sur les marges matérielles. Par conséquent, le marché des unités de bande de base en Amérique du Nord accorde une plus grande importance à l'intégration logicielle, à la gestion de l'énergie et au support continu.


Par configuration MIMO : le MIMO massif répond aux exigences de capacité
Le MIMO massif devrait représenter 46,14 % du marché des unités de bande de base en Amérique du Nord par chiffre d'affaires en 2025. Le segment bénéficie des déploiements 5G en bande médiane utilisant des configurations d'antennes à 64 émetteurs et 64 récepteurs. Ces systèmes améliorent l'efficacité spectrale et répondent aux exigences de trafic des réseaux mobiles denses. Le segment MIMO massif devrait progresser à un CAGR de 13,56 % de 2026 à 2031. Les réseaux d'antennes d'ordre supérieur prennent en charge la formation de faisceaux multi-utilisateurs, l'agrégation de porteuses et la transmission multipoint coordonnée. Leur déploiement accroît la capacité de traitement requise dans chaque unité de bande de base.
Les unités distribuées accélérées par GPU illustrent comment le MIMO massif défini par logiciel peut fonctionner sur des équipements informatiques à usage général. Ces systèmes peuvent offrir jusqu'à trois fois l'efficacité spectrale des configurations conventionnelles à quatre couches. Le MIMO non massif reste pertinent pour la couverture rurale aux États-Unis, les réseaux suburbains au Canada et les déploiements initiaux de petites cellules au Mexique. Ces applications privilégient des coûts de site plus faibles et un déploiement plus simple. AmpliTech devrait achever la validation d'une radio MIMO massif 64T64R CAT-B de qualité commerciale lors de l'O-RAN Global PlugFest en décembre 2025. La certification de l'interface fronthaul ouverte devient une exigence importante pour les fournisseurs qui visent des déploiements MIMO massif plus importants.
Par déploiement : les réseaux extérieurs en tête, tandis que les sites intérieurs se développent
Le déploiement extérieur devrait représenter 49,22 % du chiffre d'affaires régional en 2025. Les sites macro extérieurs fournissent la couche de couverture qui soutient les réseaux 5G autonomes. Les programmes de modernisation des opérateurs stimulent une part significative des achats extérieurs. La transition d'AT&T des équipements Nokia vers les équipements Ericsson devrait être achevée à 80 % d'ici mi-2026. L'initiative couvre le nord-est et l'ouest des États-Unis et soutient une transition vers l'architecture Open RAN. Bell Canada devrait activer une couverture macro 5G+ extérieure avancée dans le Grand Toronto et Hamilton en mars 2026, soutenant le marché des unités de bande de base en Amérique du Nord.
Le déploiement intérieur devrait progresser à un CAGR de 14,32 % de 2026 à 2031. Les usines de fabrication, les entrepôts logistiques, les stades et les campus d'entreprise nécessitent une couverture localisée et une faible latence. TERAGO et Ericsson devraient déployer un réseau 5G privé à l'Institut de recherche en fabrication McMaster en mai 2026. Ces sites utilisent des conceptions de bande de base spécialisées qui prennent en charge le fronthaul à faible latence et l'intégration de l'informatique en périphérie. Les architectures distribuées centralisent le traitement tandis que les radios distantes assurent la couverture sur l'ensemble du site. Les configurations hybrides, aériennes et non terrestres restent des applications en phase précoce au sein du marché des unités de bande de base en Amérique du Nord.
Par architecture réseau : la demande de transition soutient les deux approches
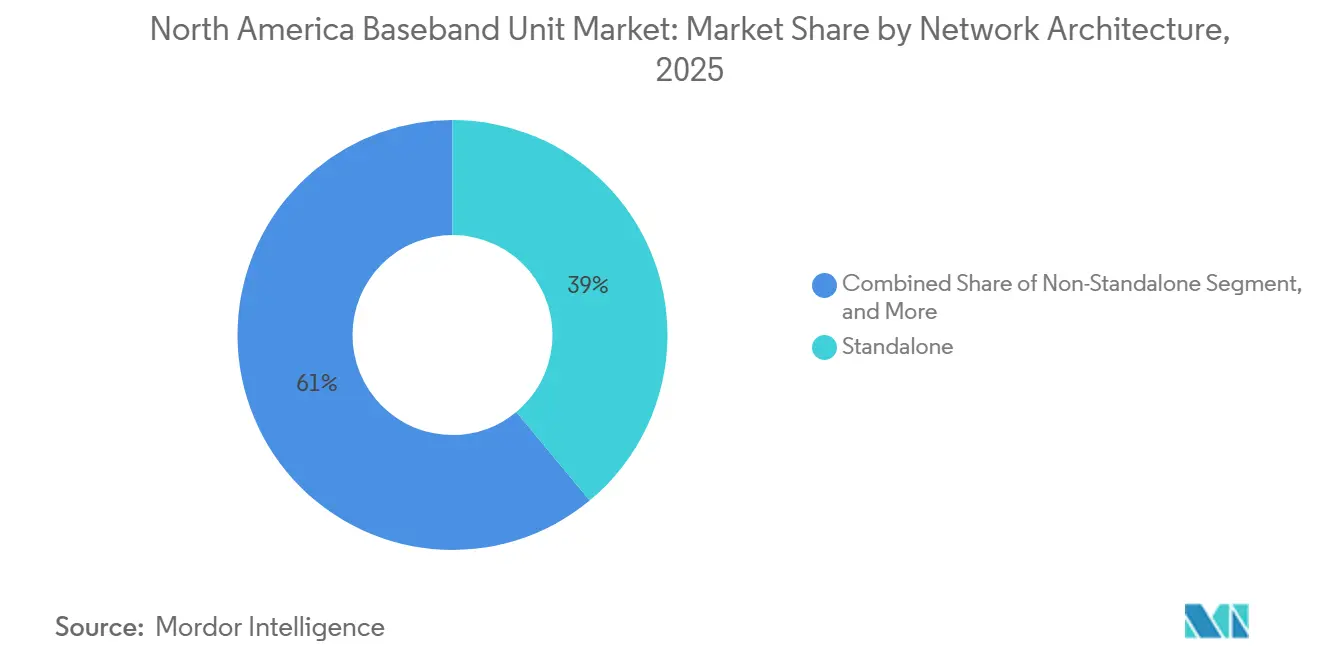
L'architecture autonome devrait représenter 38,99 % du marché des unités de bande de base en Amérique du Nord en 2025. Les États-Unis et le Canada ont identifié la 5G autonome comme leur voie réseau à long terme. Le déploiement autonome national d'AT&T constitue un exemple visible de cet engagement. Les systèmes autonomes utilisent un cœur 5G complet et peuvent activer des fonctionnalités telles que le découpage réseau et la voix native sur New Radio. Ils nécessitent également des équipements de bande de base prenant en charge des fonctions logicielles plus avancées, soutenant l'investissement dans des plateformes évolutives.
L'architecture non autonome devrait progresser à un CAGR de 13,87 % de 2026 à 2031. Cette croissance reflète la demande des opérateurs et des pays qui sont encore en transition de la 4G vers des réseaux entièrement autonomes. AT&T Mexico devrait activer un réseau 5G non autonome à l'Estadio Akron de Guadalajara en juin 2026, en utilisant 100 MHz de spectre combiné 2,5 GHz et 3,5 GHz. Le réseau 5G de Telcel devrait couvrir 60 % de la population mexicaine d'ici fin 2025 et rester principalement non autonome. Les unités non autonomes traitent le trafic 4G et 5G sur un spectre partagé, augmentant les exigences de traitement par unité. Les autres configurations comprennent les installations LTE héritées et les installations multi-générations utilisées dans les zones d'extension de couverture.
Par utilisateur final : l'approvisionnement des opérateurs reste le plus important, la demande des entreprises s'élargit
Les opérateurs de télécommunications devraient représenter 31,38 % du chiffre d'affaires régional en 2025. Les grands opérateurs aux États-Unis et au Canada restent les principaux acheteurs d'équipements de bande de base. Leurs programmes pluriannuels de modernisation du RAN représentent le principal canal d'approvisionnement. Ces programmes combinent le remplacement des équipements existants avec le déploiement de capacités réseau 5G plus avancées. Les exigences des opérateurs façonnent également les feuilles de route des produits en matière d'efficacité énergétique et de conformité Open RAN. Leur pouvoir d'achat maintient les relations avec les fournisseurs concentrées parmi un nombre limité d'acteurs.
Les entreprises et les réseaux privés devraient progresser à un CAGR de 13,99 % jusqu'en 2031. La numérisation industrielle et les déploiements de réseaux privés activés par le CBRS soutiennent la demande des utilisateurs de la logistique, de la fabrication et de la défense. Le déploiement de Cargill dans 50 sites illustre l'ampleur des applications 5G privées pour la robotique, l'intelligence artificielle en périphérie et les effectifs connectés. Les acheteurs gouvernementaux et de défense accordent une plus grande importance à la provenance de la chaîne d'approvisionnement et aux fournisseurs de confiance. Les fournisseurs de services gérés gagnent également en pertinence à mesure que les organisations externalisent la gestion complexe du cycle de vie des unités de bande de base. Ces groupes d'acheteurs réduisent la dépendance du marché des unités de bande de base en Amérique du Nord vis-à-vis des plus grands opérateurs mobiles.
Analyse géographique
Les États-Unis représentaient 56,77 % du chiffre d'affaires régional en 2025. AT&T, Verizon et T-Mobile US mettent en œuvre des programmes de modernisation parallèles qui soutiennent des volumes d'approvisionnement substantiels en unités de bande de base. L'accord d'AT&T avec Ericsson comprend des déploiements Open RAN et Cloud RAN. Verizon continue d'étendre son infrastructure RAN avec Ericsson et Samsung, tandis que T-Mobile US a prolongé ses accords d'approvisionnement avec Nokia et Ericsson pour de nouveaux équipements de bande de base et radio. Les règles de la Commission fédérale des communications sur la bande C supérieure devraient créer de futures opportunités d'approvisionnement à mesure que les titulaires de licences se préparent à lancer des services.
Le Canada devrait croître à un CAGR de 14,55 % de 2026 à 2031. En mars 2026, Bell a lancé des services 5G+ avancés utilisant un cœur autonome dans la région du Grand Toronto et de Hamilton. Le réseau offre des vitesses de pointe théoriques allant jusqu'à 4,3 Gbit/s. En février 2026, TELUS a acquis des licences 3 800 MHz en Colombie-Britannique et en Alberta pour 317,6 millions CAD (231,8 millions USD). Rogers a activé 40 nouvelles tours 5G dans 14 communautés de l'est de l'Ontario entre novembre 2025 et mai 2026. Des réglementations d'itinérance plus larges pourraient également encourager les opérateurs régionaux à investir dans leur propre infrastructure réseau.
Le Mexique joue un rôle plus modeste mais pertinent sur le marché des unités de bande de base en Amérique du Nord. Telcel a indiqué que sa couverture 5G atteignait 60 % de la population mexicaine à la fin de 2025. L'entreprise a développé son empreinte principalement sur une architecture non autonome. En juin 2026, AT&T Mexico a utilisé 100 MHz de spectre combiné pour un déploiement non autonome à l'Estadio Akron. Les enchères de spectre prévues en 2026 influenceront l'ampleur et le calendrier des achats ultérieurs. Jusqu'à ce que les coûts du spectre et les plans d'investissement dans le cœur autonome deviennent plus clairs, la densification des réseaux non autonomes et les sites premium resteront les principales sources de demande à court terme.
Paysage concurrentiel
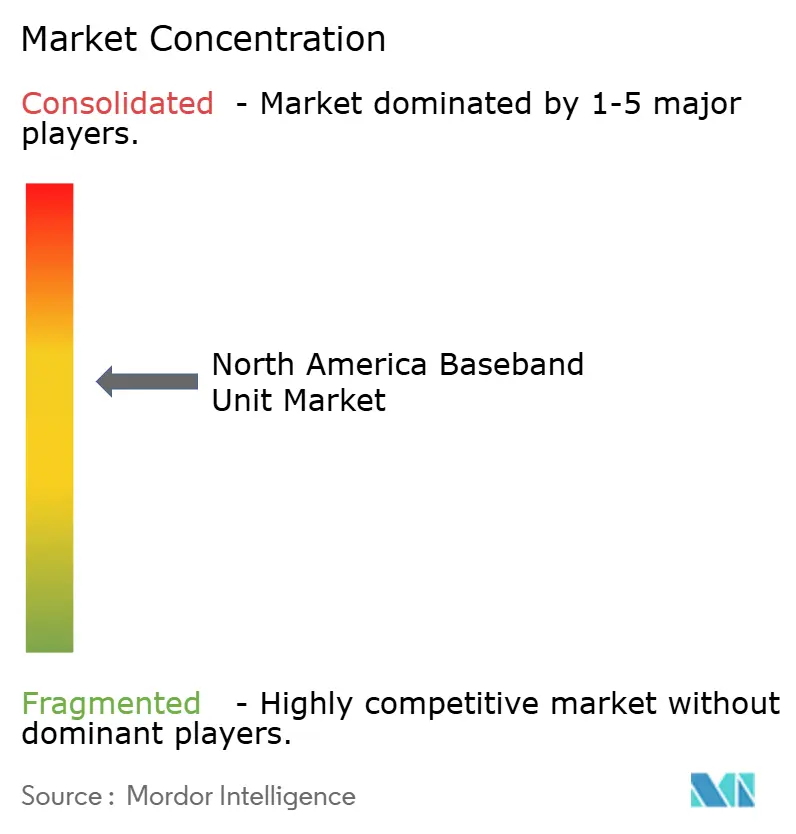
Le marché des unités de bande de base en Amérique du Nord est modérément concentré, avec Ericsson, Nokia et Samsung comme principaux fournisseurs. Leurs accords pluriannuels avec les opérateurs leur confèrent une position solide dans l'approvisionnement aux États-Unis et au Canada. Ericsson est le principal fournisseur de bande de base des trois plus grands opérateurs mobiles aux États-Unis. Nokia intègre son système sur puce ReefShark dans ses produits MIMO massif Habrok et de bande de base Levante. En avril 2025, la société a prolongé son accord RAN 5G avec T-Mobile US. L'empreinte RAN virtualisé et les brevets de bande de base de Samsung renforcent encore sa position concurrentielle.
Les fournisseurs se font de plus en plus concurrence grâce à des puces intégrées, à l'efficacité énergétique, à l'automatisation des réseaux et à la compatibilité logicielle. Les initiatives d'Ericsson en 2026 avec les opérateurs américains comprenaient des essais d'ordonnancement natif de l'intelligence artificielle avec T-Mobile US et le déploiement de logiciels natifs de l'intelligence artificielle sur le Cloud RAN d'AT&T. L'accord de Nokia avec T-Mobile US a ajouté sa suite d'optimisation MantaRay SON et AutoPilot alimentée par l'intelligence artificielle. L'engagement de 1 milliard USD de NVIDIA envers Nokia pour des plateformes AI-RAN accélérées par GPU indique un rôle potentiel pour les fournisseurs d'informatique sur le marché. Cette évolution pourrait déplacer une partie du traitement de la bande de base vers des architectures GPU à usage général. Les fournisseurs qui ne disposent pas d'une voie de migration vers un RAN défini par logiciel ou Open RAN font face à un risque plus élevé de changement de client.
Les petites entreprises cherchent des opportunités de marché grâce à l'interopérabilité Open RAN et aux plateformes logicielles. En décembre 2025, AmpliTech a présenté une radio 64T64R de qualité commerciale lors des tests formels O-RAN. Mavenir, JMA Wireless et Rakuten Symphony se concentrent sur les plateformes Open RAN définies par logiciel et les modèles de licence. Les interfaces ouvertes peuvent réduire la dépendance des opérateurs vis-à-vis d'un seul fournisseur d'équipements. Cependant, les fournisseurs établis continuent de bénéficier de relations profondes avec les opérateurs et d'une échelle de déploiement éprouvée. Les trois principaux fournisseurs occupent des positions dominantes auprès des grands opérateurs, tandis que des challengers crédibles en Open RAN et en informatique restent actifs.
Leaders du secteur des unités de bande de base en Amérique du Nord
Ericsson AB
Nokia Corporation
Samsung Electronics Co., Ltd.
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : La Commission fédérale des communications a adopté des règles pour mettre aux enchères 160 MHz de spectre de la bande C supérieure, 3,98-4,14 GHz, d'ici juillet 2027, établissant une super-bande 5G harmonise de 440 MHz en bande médiane couvrant 3,7-4,14 GHz. Les titulaires de licences seront autorisés à activer de nouvelles capacités spectrales à partir de décembre 2030 dans les 75 principaux marchés américains, stimulant directement la prochaine vague d'achats d'unités de bande de base 5G par les opérateurs gagnants.
- Juillet 2026 : Ericsson a annoncé le déploiement à grande échelle d'une infrastructure réseau native de l'intelligence artificielle auprès des fournisseurs de services de communications aux États-Unis, T-Mobile US menant des essais commerciaux sur le terrain d'un ordonnanceur natif de l'intelligence artificielle pour automatiser la gestion du spectre, et AT&T déployant des logiciels natifs de l'intelligence artificielle sur son architecture Cloud RAN pour moderniser son parc matériel. L'initiative est soutenue par l'usine intelligente 5G d'Ericsson de 27 870 m² à Lewisville, au Texas, qui fabrique des réseaux d'antennes MIMO massif et du matériel informatique RAN à grande échelle pour les opérateurs américains.
- Juin 2026 : AT&T Mexico a activé un réseau 5G non autonome à l'Estadio Akron de Guadalajara, en utilisant 100 MHz de spectre combiné 2,5 GHz et 3,5 GHz pour fournir une connectivité haute densité lors des événements de la Coupe du Monde de la FIFA. Le déploiement fait progresser l'investissement dans l'infrastructure de bande de base 5G au Mexique en amont des déploiements de réseaux autonomes plus larges.
- Mai 2026 : TERAGO Inc. et Ericsson Enterprise Wireless Solutions ont lancé un réseau 5G privé de qualité entreprise à l'Institut de recherche en fabrication McMaster à Hamilton, en Ontario. Le déploiement a utilisé le spectre industriel canadien récemment libéré, offrant une connectivité 5G sécurisée et haute performance pour la recherche en fabrication et les tests d'applications de nouvelle génération.


Périmètre du rapport sur le marché des unités de bande de base en Amérique du Nord
Le rapport sur le marché des unités de bande de base en Amérique du Nord est segmenté par composant (matériel, logiciel et services), MIMO (MIMO non massif, MIMO massif et élément d'antenne massif), déploiement (intérieur, extérieur et autres déploiements), architecture réseau (autonome, non autonome et autres architectures réseau), utilisateur final (opérateurs de télécommunications, entreprises et réseaux privés, gouvernement et défense, et fournisseurs de services gérés), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| MIMO non massif |
| MIMO massif |
| Élément d'antenne massif |
| Intérieur |
| Extérieur |
| Autre déploiement |
| Autonome |
| Non autonome |
| Autres architectures réseau |
| Opérateurs de télécommunications |
| Entreprises et réseaux privés |
| Gouvernement et défense |
| Fournisseurs de services gérés |
| États-Unis |
| Canada |
| Mexique |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par configuration MIMO | MIMO non massif |
| MIMO massif | |
| Élément d'antenne massif | |
| Par déploiement | Intérieur |
| Extérieur | |
| Autre déploiement | |
| Par architecture réseau | Autonome |
| Non autonome | |
| Autres architectures réseau | |
| Par utilisateur final | Opérateurs de télécommunications |
| Entreprises et réseaux privés | |
| Gouvernement et défense | |
| Fournisseurs de services gérés | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des unités de bande de base en Amérique du Nord ?
La taille du marché des unités de bande de base en Amérique du Nord est estimée à 6,01 milliards USD en 2026 et devrait atteindre 10,71 milliards USD d'ici 2031, à un CAGR de 12,25 %.
Qu'est-ce qui stimule la demande d'unités de bande de base en Amérique du Nord ?
Les déploiements 5G autonomes, les exigences de capacité plus élevées, les déploiements 5G privés et l'adoption du RAN natif du cloud soutiennent la demande de matériel, de logiciels et de services de bande de base. Ces changements accroissent également la valeur de l'intégration, du support sur le cycle de vie, de la gestion de l'énergie et de l'automatisation des réseaux.
Quel composant est en tête du chiffre d'affaires des unités de bande de base en Amérique du Nord ?
Le matériel était en tête avec une part de chiffre d'affaires de 47,77 % en 2025. Le logiciel devrait enregistrer la progression la plus rapide des composants à un CAGR de 14,11 % jusqu'en 2031.
Pourquoi les réseaux 5G privés sont-ils importants pour les fournisseurs d'unités de bande de base ?
Les réseaux privés créent une demande de la part des sites de fabrication, de logistique et d'entreprise. Ces acheteurs ont besoin d'une connectivité fiable à faible latence pour l'automatisation, la robotique et l'intelligence artificielle en périphérie.
Quel pays affiche la plus grande demande d'équipements sur le marché des unités de bande de base en Amérique du Nord ?
Les États-Unis détenaient 56,77 % de la part du chiffre d'affaires en 2025. Les grands programmes de modernisation des opérateurs et les plans futurs de capacité spectrale soutiennent sa position de principal centre de demande de la région.
Quel environnement de déploiement se développe le plus rapidement ?
Le déploiement intérieur devrait progresser à un CAGR de 14,32 % jusqu'en 2031. Les usines de fabrication, les entrepôts, les stades et les campus ajoutent une couverture 5G locale spécialisée, où les systèmes de bande de base distribués peuvent répondre aux besoins de traitement local et à une connectivité opérationnelle fiable.
Dernière mise à jour de la page le:



