
Nordamerika Basisband-Einheit Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.49 Milliarden US-Dollar |
| Marktgröße (2026) | 6.01 Milliarden US-Dollar |
| Marktgröße (2031) | 10.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.25 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Nordamerika Basisband-Einheit Marktanalyse von Mordor Intelligence
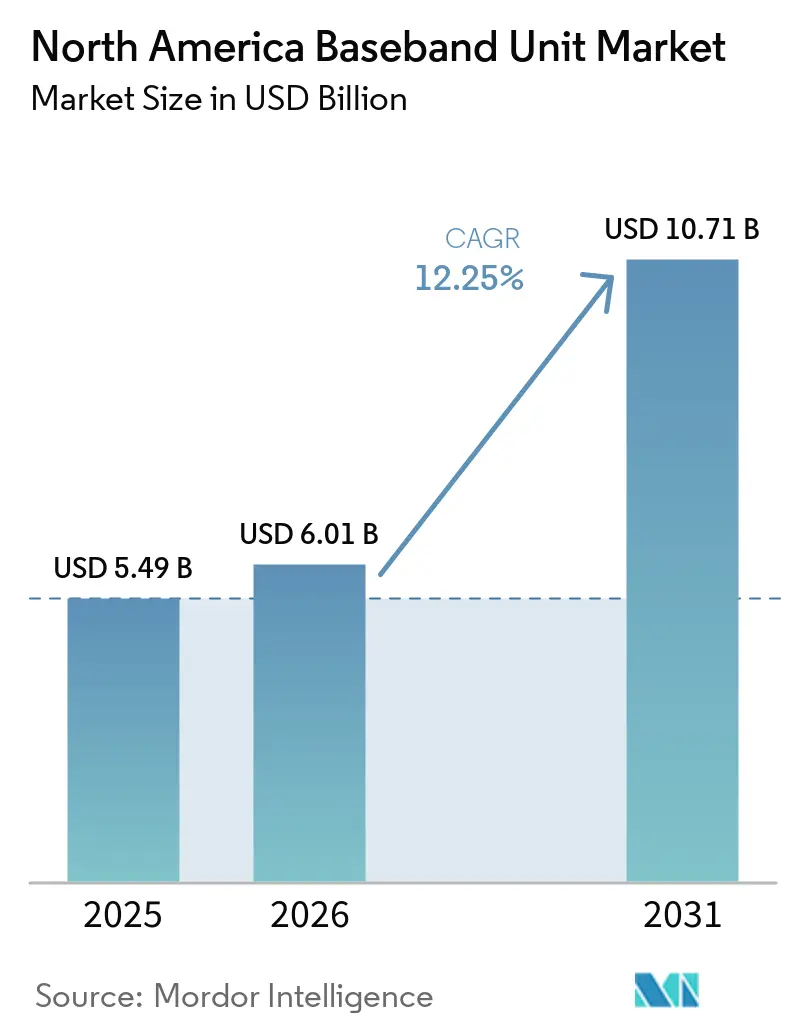
Die Nordamerika Basisband-Einheit Marktgröße wurde im Jahr 2025 auf 5,49 Milliarden USD geschätzt und wird voraussichtlich von 6,01 Milliarden USD im Jahr 2026 auf 10,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,25 % während des Prognosezeitraums 2026–2031. Standalone-5G-Rollouts steigern die Nachfrage nach Basisband-Geräten, die Software-Upgrades und komplexere Netzwerkfunktionen unterstützen können. Betreiber verlagern sich zudem auf virtualisierte und cloud-native Funkzugangsnetze, was die Bedeutung von Software, Integration und verwaltetem Support erhöht. Private Industrienetzwerke schaffen eine separate Käuferbasis jenseits der großen Mobilfunkbetreiber, insbesondere dort, wo zuverlässige Konnektivität mit geringer Latenz Automatisierung und Edge-Computing unterstützt. Das Wettbewerbsfeld bleibt auf Ericsson, Nokia und Samsung konzentriert, da chinesische Lieferanten in den Vereinigten Staaten und Kanada Beschränkungen unterliegen. Diese Struktur begünstigt etablierte Lieferanten, während Open-RAN-Standards Öffnungen für Software- und Computing-Anbieter schaffen.
Wichtigste Erkenntnisse des Berichts
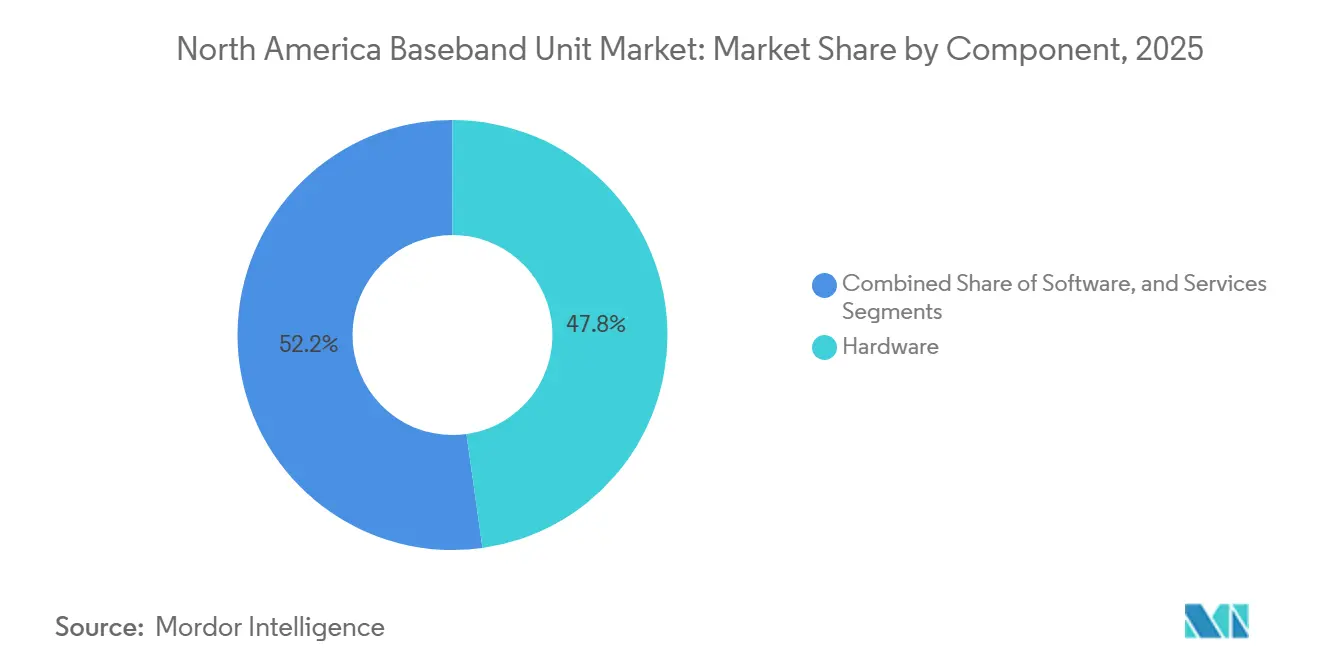
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 47,77 % des Umsatzes auf Hardware, während Software im Nordamerika Basisband-Einheit Markt bis 2031 voraussichtlich mit einer CAGR von 14,11 % wachsen wird.
- Nach MIMO-Konfiguration entfiel im Jahr 2025 ein Anteil von 46,14 % am Nordamerika Basisband-Einheit Markt auf Massives MIMO, während Massives Antennenelement bis 2031 voraussichtlich mit einer CAGR von 13,56 % wachsen wird.
- Nach Bereitstellung entfiel im Jahr 2025 ein Umsatzanteil von 49,22 % auf die Außenbereitstellung, während die Innenbereitstellung bis 2031 voraussichtlich mit einer CAGR von 14,32 % wachsen wird.
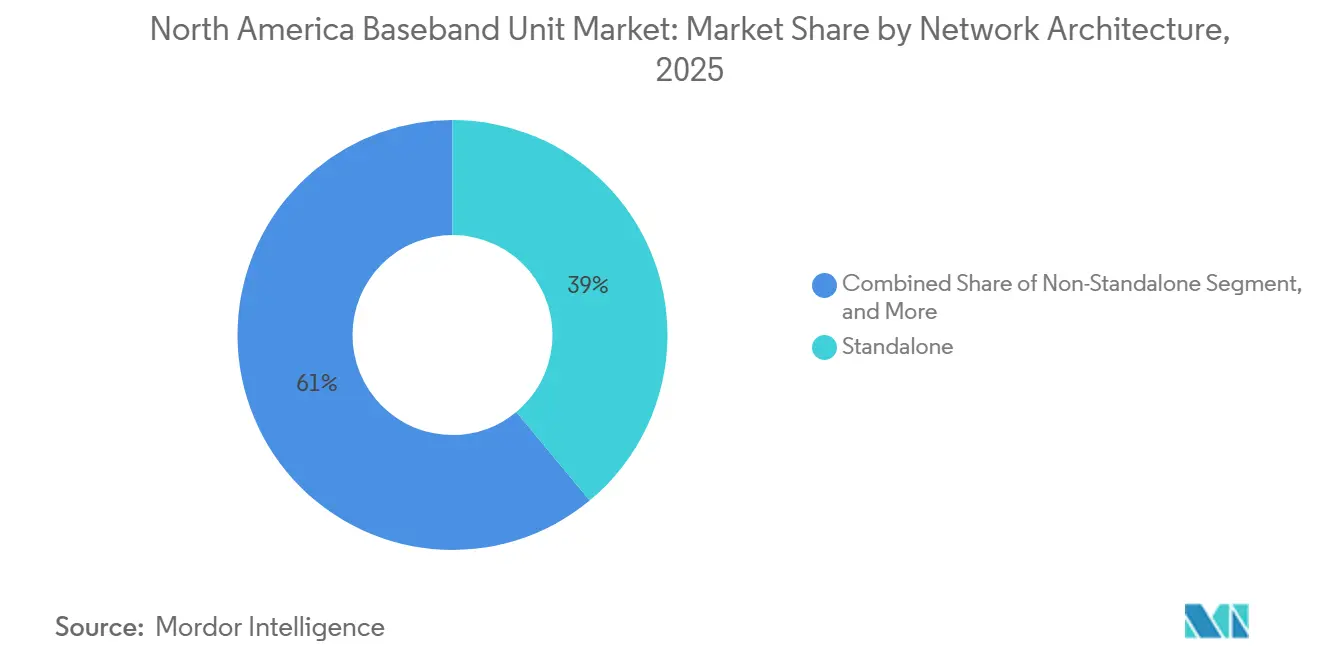
- Nach Netzwerkarchitektur hielt die Standalone-Architektur im Jahr 2025 einen Umsatzanteil von 38,99 %, während die Nicht-Standalone-Architektur bis 2031 voraussichtlich mit einer CAGR von 13,87 % wachsen wird.
- Nach Endnutzer hielten Telekommunikationsbetreiber im Jahr 2025 einen Umsatzanteil von 31,38 %, während Unternehmen und private Netzwerke im Nordamerika Basisband-Einheit Markt bis 2031 voraussichtlich mit einer CAGR von 13,99 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 56,77 %, während Kanada bis 2031 voraussichtlich mit einer CAGR von 14,55 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika Basisband-Einheit Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Expansion des 5G-Standalone-Netzwerks | +3.0% | Die Vereinigten Staaten und Kanada sind primär, Mexiko ist aufstrebend | Mittelfristig (2–4 Jahre) |
| Netzwerkkapazität und Nachfrage nach geringer Latenz | +2.5% | Nordamerika, mit der höchsten Intensität in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Wachstum privater 5G- und Industrienetzwerke | +1.8% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Open-RAN- und virtualisierte RAN-Einführung | +1.5% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| KI-gestützte Funkressourcenoptimierung | +0.8% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Edge-Computing- und Cloud-native RAN-Bereitstellung | +0.6% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des 5G-Standalone-Netzwerks
Die Standalone-5G-Bereitstellung ist ein zentraler Nachfragetreiber für den Nordamerika Basisband-Einheit Markt. Diese Netzwerke benötigen Basisband-Systeme, die per Software aktualisiert werden können und Funktionen unterstützen, die in Nicht-Standalone-Konfigurationen nicht verfügbar sind. AT&T hatte die landesweite kommerzielle Bereitstellung von Standalone-5G aufgenommen und verlagerte Teilnehmer auf eine Architektur, die auf offener, virtualisierter Infrastruktur basiert.[1]AT&T, "AT&T 5G Standalone Nationwide," 5G Americas, 5gamericas.org, 5gamericas.org Diese Architektur ermöglicht es Betreibern, Netzwerk-Slicing für latenzempfindliche Geschäftsanwendungen anzubieten, ohne separate physische Netzwerke aufzubauen. Die Bundesbehörde für Kommunikation verabschiedete im Juli 2026 Regeln zur Versteigerung von 160 MHz des oberen C-Band-Spektrums bis Juli 2027, was einen späteren Gerätezyklus unterstützt, da sich Lizenznehmer auf neue Kapazitäten vorbereiten.[2]Bundesbehörde für Kommunikation, "Upper C-Band 3.98-4.2 GHz, Expanding Flexible Use of the 3.7 to 4.2 GHz Band," Federal Register, federalregister.gov VTel Wireless wählte Ericsson im März 2026 für eine Standalone-5G-Kern- und RAN-Bereitstellung in Vermont aus, was darauf hindeutet, dass der Wandel auch regionale und ländliche Betreiber erreicht.
Steigende Nachfrage nach Netzwerkkapazität und geringerer Latenz
Der Datenverkehr in 5G-Netzwerken erhöht den Bedarf an Basisband-Einheiten mit höherer Verarbeitungskapazität. Augmented Reality, industrielles IoT und drahtloser Festnetzzugang erfordern anhaltenden Durchsatz und geringere Latenz. Nokia verlängerte im April 2025 seine Vereinbarung mit T-Mobile US zur Lieferung von AirScale-RAN-Geräten, einschließlich der Levante-Hochleistungs-Basisband-Produkte, die die ReefShark-System-on-Chip-Technologie verwenden.[3]Nokia Corporation, "Nokia Lands Strategic 5G RAN Deal with T-Mobile US to Enhance Nationwide Connectivity," Nokia, nokia.com Basisband-Plattformen werden auch so konzipiert, dass sie neben der Funkverarbeitung Computing-Workloads am Netzwerkrand bewältigen können. Ericsson berichtete im Jahr 2026, dass T-Mobile US Feldversuche mit einem KI-nativen Scheduler durchführte und AT&T KI-native Software auf Cloud-RAN-Infrastruktur einsetzte. Größere Kapazität erzeugt mehr Netzwerkdaten, was den Fall für weitere automatisierte Optimierung stärkt.
Wachstum privater 5G- und Industrienetzwerke
Private 5G-Systeme verschaffen dem Nordamerika Basisband-Einheit Markt einen Unternehmens-Nachfragekanal, der nicht von den Ersatzplänen öffentlicher Netzwerke abhängt. Im Februar 2026 schloss Cargill eine NTT DATA private 5G-Bereitstellung in 50 Produktions- und Verarbeitungsanlagen weltweit ab, wobei sich die meisten Standorte in den Vereinigten Staaten befanden. Die Bereitstellung unterstützte Robotik, Automatisierung, Edge-KI und vernetzte Belegschaftsanwendungen. Das CBRS-3,5-GHz-Band der Vereinigten Staaten bietet Unternehmen Zugang zu Spektrum für private Netzwerke, ohne versteigerte Lizenzen erwerben zu müssen. Dies senkt die Einstiegshürden für Hersteller, Logistikbetreiber und Hafenbehörden, die eine dedizierte drahtlose Abdeckung benötigen. TERAGO und Ericsson starteten im Mai 2026 ein privates 5G-Netzwerk am McMaster Manufacturing Research Institute unter Verwendung des kanadischen Industriespektrums.[4]TERAGO Inc., "TERAGO and Ericsson Launch Enterprise Private 5G Network at McMaster Manufacturing Research Institute," TERAGO, terago.ca
Open-RAN- und virtualisierte RAN-Einführung
Open RAN und virtualisiertes RAN verändern die Basisband-Beschaffung von geschlossenen Gerätesystemen hin zu stärker disaggregierten, softwaredefinierte Architekturen. Die mehrjährige Vereinbarung von AT&T mit Ericsson umfasst die Open-RAN-Implementierung und Cloud-RAN-Architektur unter Verwendung von Dell-Servern und Intel-Prozessoren. Samsung unterstützte Ende 2025 weltweit 53.000 virtualisierte RAN-Standorte, wobei Verizon einen bedeutenden Anteil dieser installierten Basis ausmachte. Etablierte Geräteanbieter konkurrieren nun über Softwareportabilität, Energieverbrauch und Kompatibilität mit Allzweckprozessoren. Offene Schnittstellenstandards senken die Kosten eines Lieferantenwechsels im Laufe der Zeit. Dies eröffnet Softwarespezialisten und KI-Computing-Unternehmen einen Zugang zu Wertschöpfung, die bisher von Funkgeräteanbietern gehalten wurde.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anforderungen an Stromverbrauch und Wärmemanagement | -0.8% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Konzentration der Halbleiterversorgung und Risiko langer Komponentenlieferzeiten | -0.7% | Nordamerika, am stärksten für Anbieter mit Sitz in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Brownfield-Integration | -0.5% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Geopolitische Lieferantenbeschränkungen und Fragmentierung der Lieferkette | -1.0% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Stromverbrauch und Anforderungen an das Wärmemanagement
Eine 5G-Basisband-Einheit verbraucht 2.000 Watt, verglichen mit 500 Watt für eine vergleichbare 4G-Einheit (HUAWEI.COM). Der Unterschied wird noch bedeutsamer, wenn ein Standort auch 64T64R-Aktivantenneneinheiten verwendet, die jeweils 1.000 bis 1.400 Watt verbrauchen. Die Wärmekontrolle ist daher ein Betriebsanliegen in Außennetzwerken in den unterschiedlichen nordamerikanischen Klimazonen. Eine im Jahr 2025 veröffentlichte Studie ergab, dass ein Anstieg der Chip-Betriebstemperatur um 10 °C die Geräteausfallraten um 25 % erhöhte, die Bitfehlerraten um 15 % steigerte und die Hardware-Lebensdauer um mehr als 30 % verkürzte. Auf der USENIX NSDI 2025 vorgestellte Forschungsergebnisse zeigten, dass Verkehrsvorhersage und Leistungszustandsoptimierung den Stromverbrauch virtualisierter RAN-Server um mehr als 40 % reduzieren können. Anbieter, die glaubwürdige Energiemanagement-Tools integrieren, können daher sowohl bei den Betriebskosten als auch bei der Funkleistung konkurrieren.
Konzentration der Halbleiterversorgung und Risiko langer Komponentenlieferzeiten
Basisband-Geräte sind auf kundenspezifische signalverarbeitende ASICs, DRAM mit hoher Bandbreite und fortschrittliche HF-Komponenten angewiesen. Diese Komponenten werden hauptsächlich von einer begrenzten Gruppe asiatischer Gießereien bezogen, die mit hohen Auslastungsraten arbeiten. Die Qualifizierung von Ersatzteilen kann 12 bis 24 Monate dauern, da die Geräte auch Interoperabilitätstests durch den Betreiber erfordern. Die Expansion der KI-Infrastruktur hat die Nachfrage nach fortschrittlichem Speicher erhöht und die Kosten für RAN-Computing-Hardware gesteigert. Anbieter, die proprietäres Silizium produzieren, haben bei angespannten Versorgungsbedingungen weniger Alternativen. Höhere Preise für kritische Platinenkomponenten erhöhen den Kostendruck bei der Basisband-Fertigung zusätzlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software gewinnt neben der Hardware-Nachfrage an Bedeutung
Hardware wird voraussichtlich im Jahr 2025 einen Anteil von 47,77 % am regionalen Umsatz des Nordamerika Basisband-Einheit Marktes ausmachen und ist damit die größte Komponentenkategorie. Dieser Anteil spiegelt den Ersatz von 4G-Geräten durch 5G-fähige Basisband- und Funksysteme im Rahmen mehrjähriger Betreibervereinbarungen wider. Nokias Vertrag mit T-Mobile US aus dem Jahr 2025 soll Hardware, Software, Wartung und Support umfassen. Levante-Hochleistungs-Basisband-Karten und Habrok-Massives-MIMO-Radios werden voraussichtlich einen wichtigen Teil des Lieferumfangs bilden. Hardware bleibt für die Modernisierung des Nordamerika Basisband-Einheit Marktes unerlässlich, auch wenn sich die Wertquellen verbreitern. Sie bildet auch die installierte Basis für Software- und Dienstleistungsverkäufe.
Software wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,11 % wachsen. Anbieter liefern zunehmend cloud-native RAN-Plattformen und KI-basierte Netzwerkverwaltungstools über Abonnementlizenzen. Dieser Trend verlagert einen Teil der Basisband-Ausgaben von einmaligen Gerätekäufen hin zu wiederkehrenden Einnahmen. Dienstleistungen bleiben die kleinste Komponentenkategorie; Managed-Service-Verträge weiten sich jedoch aus, da Betreiber Lifecycle-Support suchen. Open-RAN-Software kann auf Allzweck-x86-Geräten laufen, was zusätzlichen Druck auf die Hardware-Margen ausübt. Infolgedessen legt der Nordamerika Basisband-Einheit Markt größeren Wert auf Softwareintegration, Energiemanagement und laufenden Support.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach MIMO-Konfiguration: Massives MIMO unterstützt Kapazitätsanforderungen
Massives MIMO wird voraussichtlich im Jahr 2025 einen Anteil von 46,14 % am Nordamerika Basisband-Einheit Markt nach Umsatz ausmachen. Das Segment profitiert von Mittelband-5G-Bereitstellungen, die 64-Sende-, 64-Empfangs-Antennenkonfigurationen verwenden. Diese Systeme verbessern die Spektraleffizienz und unterstützen die Verkehrsanforderungen dichter Mobilfunknetze. Das Segment Massives MIMO wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,56 % wachsen. Arrays höherer Ordnung unterstützen Multi-User-Beamforming, Carrier-Aggregation und koordinierte Mehrpunktübertragung. Ihre Bereitstellung erhöht die in jeder Basisband-Einheit erforderliche Verarbeitungskapazität.
GPU-beschleunigte verteilte Einheiten zeigen, wie softwaredefiniertes Massives MIMO auf Allzweck-Computing-Geräten betrieben werden kann. Diese Systeme können bis zu dreimal die Spektraleffizienz herkömmlicher Vier-Schichten-Konfigurationen liefern. Nicht-Massives MIMO bleibt relevant für die ländliche Abdeckung in den Vereinigten Staaten, Vorortnetze in Kanada und erste Small-Cell-Bereitstellungen in Mexiko. Diese Anwendungen priorisieren niedrigere Standortkosten und einfachere Bereitstellung. AmpliTech wird voraussichtlich die Validierung eines kommerziellen 64T64R CAT-B Massiven MIMO-Radios beim O-RAN Global PlugFest im Dezember 2025 abschließen. Die Open-Fronthaul-Zertifizierung wird zu einer wichtigen Anforderung für Anbieter, die größere Massive-MIMO-Bereitstellungen anstreben.
Nach Bereitstellung: Außennetzwerke führen, während Innenstandorte wachsen
Die Außenbereitstellung wird voraussichtlich im Jahr 2025 einen Anteil von 49,22 % am regionalen Umsatz ausmachen. Außen-Makrostandorte bilden die Abdeckungsschicht, die Standalone-5G-Netzwerke unterstützt. Betreiber-Modernisierungsprogramme treiben einen bedeutenden Anteil der Außenbeschaffung an. Die Umstellung von AT&T von Nokia- auf Ericsson-Geräte wird voraussichtlich bis Mitte 2026 zu 80 % abgeschlossen sein. Die Initiative umfasst den Nordosten und den Westen der Vereinigten Staaten und unterstützt einen Übergang zur Open-RAN-Architektur. Bell Canada wird voraussichtlich im März 2026 eine erweiterte 5G+-Außen-Makroabdeckung in Greater Toronto und Hamilton aktivieren, was den Nordamerika Basisband-Einheit Markt unterstützt.
Die Innenbereitstellung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,32 % wachsen. Produktionsanlagen, Logistiklager, Stadien und Unternehmensgeländen benötigen lokalisierte Abdeckung und geringe Latenz. TERAGO und Ericsson werden voraussichtlich im Mai 2026 ein privates 5G-Netzwerk am McMaster Manufacturing Research Institute einrichten. Diese Standorte verwenden spezialisierte Basisband-Designs, die latenzarmes Fronthaul und Edge-Computing-Integration unterstützen. Verteilte Architekturen zentralisieren die Verarbeitung, während Remote-Radios die Abdeckung über die gesamte Anlagenfläche bereitstellen. Hybride, Luft- und nicht-terrestrische Konfigurationen bleiben frühe Anwendungsstadien innerhalb des Nordamerika Basisband-Einheit Marktes.
Nach Netzwerkarchitektur: Übergangsnachfrage erhält beide Ansätze aufrecht
Die Standalone-Architektur wird voraussichtlich im Jahr 2025 einen Anteil von 38,99 % am Nordamerika Basisband-Einheit Markt ausmachen. Die Vereinigten Staaten und Kanada haben Standalone-5G als ihren langfristigen Netzwerkpfad identifiziert. Die landesweite Standalone-Bereitstellung von AT&T liefert ein sichtbares Beispiel für dieses Engagement. Standalone-Systeme verwenden einen vollständigen 5G-Kern und können Funktionen wie Netzwerk-Slicing und natives Voice over New Radio ermöglichen. Sie erfordern auch Basisband-Geräte, die fortschrittlichere Softwarefunktionen unterstützen, was Investitionen in aktualisierbare Plattformen aufrechterhält.
Die Nicht-Standalone-Architektur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,87 % wachsen. Dieses Wachstum spiegelt die Nachfrage von Betreibern und Ländern wider, die noch den Übergang von 4G zu vollständigen Standalone-Netzwerken vollziehen. AT&T Mexico wird voraussichtlich im Juni 2026 ein 5G-Nicht-Standalone-Netzwerk im Estadio Akron in Guadalajara aktivieren, unter Verwendung von 100 MHz kombiniertem 2,5-GHz- und 3,5-GHz-Spektrum. Das 5G-Netzwerk von Telcel wird voraussichtlich bis Ende 2025 60 % der mexikanischen Bevölkerung abdecken und überwiegend Nicht-Standalone bleiben. Nicht-Standalone-Einheiten verarbeiten 4G- und 5G-Datenverkehr über gemeinsam genutztes Spektrum, was die Verarbeitungsanforderungen pro Einheit erhöht. Andere Konfigurationen umfassen Legacy-LTE- und Mehrgenerationen-Installationen, die in Abdeckungserweiterungsgebieten eingesetzt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Betreiberbeschaffung bleibt größte Kategorie, Unternehmensnachfrage weitet sich aus
Telekommunikationsbetreiber werden voraussichtlich im Jahr 2025 einen Anteil von 31,38 % am regionalen Umsatz ausmachen. Große Betreiber in den Vereinigten Staaten und Kanada bleiben die primären Käufer von Basisband-Geräten. Ihre mehrjährigen RAN-Modernisierungsprogramme stellen den größten Beschaffungskanal dar. Diese Programme kombinieren den Ersatz bestehender Geräte mit der Bereitstellung fortschrittlicherer 5G-Netzwerkfähigkeiten. Betreiberanforderungen prägen auch Produkt-Roadmaps für Energieeffizienz und Open-RAN-Konformität. Ihre Kaufkraft hält Lieferantenbeziehungen auf eine begrenzte Anzahl von Anbietern konzentriert.
Unternehmen und private Netzwerke werden voraussichtlich bis 2031 mit einer CAGR von 13,99 % wachsen. Industrielle Digitalisierung und CBRS-gestützte private Netzwerkbereitstellungen unterstützen die Nachfrage aus Logistik, Fertigung und Verteidigung. Cargills Bereitstellung in 50 Anlagen demonstriert das Ausmaß privater 5G-Anwendungen für Robotik, Edge-KI und vernetzte Belegschaften. Regierungs- und Verteidigungskäufer legen größeren Wert auf die Herkunft der Lieferkette und vertrauenswürdige Lieferanten. Managed-Service-Anbieter gewinnen ebenfalls an Relevanz, da Organisationen das komplexe Basisband-Lifecycle-Management auslagern. Diese Käufergruppen verringern die Abhängigkeit des Nordamerika Basisband-Einheit Marktes von den größten Mobilfunkbetreibern.
Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2025 einen Anteil von 56,77 % am regionalen Umsatz aus. AT&T, Verizon und T-Mobile US führen parallele Modernisierungsprogramme durch, die erhebliche Basisband-Beschaffungsvolumina unterstützen. Die Vereinbarung von AT&T mit Ericsson umfasst Open-RAN- und Cloud-RAN-Bereitstellungen. Verizon erweitert weiterhin seine RAN-Infrastruktur mit Ericsson und Samsung, während T-Mobile US Liefervereinbarungen mit Nokia und Ericsson für neue Basisband- und Funkgeräte verlängert hat. Die Regeln der Bundesbehörde für Kommunikation zum oberen C-Band werden voraussichtlich künftige Beschaffungsmöglichkeiten schaffen, da sich Lizenznehmer auf die Einführung von Diensten vorbereiten.
Kanada wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,55 % wachsen. Im März 2026 startete Bell erweiterte 5G+-Dienste unter Verwendung eines Standalone-Kerns im Großraum Toronto und Hamilton. Das Netzwerk bietet theoretische Spitzengeschwindigkeiten von bis zu 4,3 Gbit/s. Im Februar 2026 erwarb TELUS 3800-MHz-Lizenzen in British Columbia und Alberta für 317,6 Millionen CAD (231,8 Millionen USD). Rogers aktivierte zwischen November 2025 und Mai 2026 40 neue 5G-Türme in 14 Gemeinden im östlichen Ontario. Breitere Roaming-Vorschriften könnten auch regionale Betreiber dazu veranlassen, in ihre eigene Netzwerkinfrastruktur zu investieren.
Mexiko spielt eine kleinere, aber relevante Rolle im nordamerikanischen Basisband-Einheit Markt. Telcel berichtete, dass seine 5G-Abdeckung bis Ende 2025 60 % der mexikanischen Bevölkerung erreichte. Das Unternehmen baute seinen Fußabdruck hauptsächlich auf Nicht-Standalone-Architektur auf. Im Juni 2026 nutzte AT&T Mexico 100 MHz kombiniertes Spektrum für eine Nicht-Standalone-Bereitstellung im Estadio Akron. Geplante Spektrumauktionen im Jahr 2026 werden den Umfang und den Zeitplan der anschließenden Beschaffung beeinflussen. Bis die Spektrumkosten und Standalone-Kern-Investitionspläne klarer werden, werden Nicht-Standalone-Netzwerkverdichtung und Premium-Veranstaltungsorte die primären kurzfristigen Nachfragequellen bleiben.
Wettbewerbslandschaft
Der nordamerikanische Basisband-Einheit Markt ist mäßig konzentriert, mit Ericsson, Nokia und Samsung als führenden Lieferanten. Ihre mehrjährigen Vereinbarungen mit Betreibern verschaffen ihnen eine starke Position bei der Beschaffung in den Vereinigten Staaten und Kanada. Ericsson fungiert als primärer Basisband-Lieferant für alle drei größten Mobilfunkbetreiber in den Vereinigten Staaten. Nokia integriert seinen ReefShark-System-on-Chip in seine Habrok-Massives-MIMO- und Levante-Basisband-Produkte. Im April 2025 verlängerte das Unternehmen seine 5G-RAN-Vereinbarung mit T-Mobile US. Samsungs virtualisierter RAN-Fußabdruck und Basisband-Patente stärken seine Wettbewerbsposition weiter.
Anbieter konkurrieren zunehmend durch integriertes Silizium, Energieeffizienz, Netzwerkautomatisierung und Softwarekompatibilität. Ericssons Initiativen im Jahr 2026 mit US-amerikanischen Betreibern umfassten KI-native Scheduling-Versuche mit T-Mobile US und die Bereitstellung von KI-nativer Software auf AT&Ts Cloud-RAN. Nokias Vereinbarung mit T-Mobile US fügte seine KI-gestützte MantaRay-SON- und AutoPilot-Optimierungssuite hinzu. NVIDIAs Verpflichtung von 1 Milliarde USD gegenüber Nokia für GPU-beschleunigte KI-RAN-Plattformen deutet auf eine potenzielle Rolle für Computing-Anbieter im Markt hin. Diese Entwicklung könnte einen Teil der Basisband-Verarbeitung in Richtung Allzweck-GPU-Architekturen verlagern. Anbieter, denen ein softwaredefinierter oder Open-RAN-Migrationspfad fehlt, sind einem höheren Risiko des Kundenwechsels ausgesetzt.
Kleinere Unternehmen suchen Marktchancen durch Open-RAN-Interoperabilität und Softwareplattformen. Im Dezember 2025 demonstrierte AmpliTech ein kommerzielles 64T64R-Radio während formaler O-RAN-Tests. Mavenir, JMA Wireless und Rakuten Symphony konzentrieren sich auf softwaredefinierte Open-RAN-Plattformen und Lizenzmodelle. Offene Schnittstellen können die Abhängigkeit der Betreiber von einem einzigen Geräteanbieter verringern. Etablierte Anbieter profitieren jedoch weiterhin von tiefen Betreiberbeziehungen und bewährtem Bereitstellungsmaßstab. Die drei führenden Anbieter halten dominante Positionen bei großen Betreibern, während glaubwürdige Open-RAN- und Computing-Herausforderer aktiv bleiben.
Nordamerika Basisband-Einheit Branchenführer
-
Ericsson AB
-
Nokia Corporation
-
Samsung Electronics Co., Ltd.
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Die Bundesbehörde für Kommunikation verabschiedete Regeln zur Versteigerung von 160 MHz des oberen C-Band-Spektrums, 3,98–4,14 GHz, bis Juli 2027, und etablierte damit ein harmonisiertes 440-MHz-5G-Mittelband-Superband von 3,7–4,14 GHz. Lizenznehmer werden ab Dezember 2030 in den 75 größten US-amerikanischen Märkten zur Aktivierung neuer Spektrumkapazitäten berechtigt sein, was die nächste Welle der 5G-BBU-Beschaffung bei gewinnenden Betreibern direkt antreibt.
- Juli 2026: Ericsson kündigte die Skalierung KI-nativer Netzwerkinfrastruktur bei US-amerikanischen Kommunikationsdienstleistern an, wobei T-Mobile US kommerzielle Feldversuche mit einem KI-nativen Scheduler zur Automatisierung des Spektrummanagements durchführte und AT&T KI-native Software auf seiner Cloud-RAN-Architektur einsetzte, um seinen Hardware-Fußabdruck zu modernisieren. Die Initiative wird durch Ericssons 5G-Smart-Factory mit einer Fläche von 27.870 Quadratmetern in Lewisville, Texas, unterstützt, die Massives-MIMO-Arrays und RAN-Computing-Hardware in großem Maßstab für US-amerikanische Betreiber fertigt.
- Juni 2026: AT&T Mexico aktivierte ein 5G-Nicht-Standalone-Netzwerk im Estadio Akron in Guadalajara unter Verwendung von 100 MHz kombiniertem 2,5-GHz- und 3,5-GHz-Spektrum, um hochdichte Konnektivität für FIFA-Weltmeisterschaftsveranstaltungen bereitzustellen. Die Bereitstellung fördert Investitionen in die 5G-Basisband-Infrastruktur in Mexiko vor breiteren Standalone-Netzwerk-Rollouts.
- Mai 2026: TERAGO Inc. und Ericsson Enterprise Wireless Solutions starteten ein unternehmensgerechtes privates 5G-Netzwerk am McMaster Manufacturing Research Institute in Hamilton, Ontario. Die Bereitstellung nutzte kürzlich freigegebenes kanadisches Industriespektrum und bietet sichere, hochleistungsfähige 5G-Konnektivität für Fertigungsforschung und Tests der nächsten Generation von Anwendungen.


Berichtsumfang des Nordamerika Basisband-Einheit Marktes
Der Nordamerika Basisband-Einheit Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), MIMO (Nicht-Massives MIMO, Massives MIMO und Massives Antennenelement), Bereitstellung (Innen, Außen und andere Bereitstellungen), Netzwerkarchitektur (Standalone, Nicht-Standalone und andere Netzwerkarchitekturen), Endnutzer (Telekommunikationsbetreiber, Unternehmen und private Netzwerke, Regierung und Verteidigung sowie Managed-Service-Anbieter) und Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Nicht-Massives MIMO |
| Massives MIMO |
| Massives Antennenelement |
| Innen |
| Außen |
| Sonstige Bereitstellung |
| Standalone |
| Nicht-Standalone |
| Sonstige Netzwerkarchitekturen |
| Telekommunikationsbetreiber |
| Unternehmen und private Netzwerke |
| Regierung und Verteidigung |
| Managed-Service-Anbieter |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach MIMO-Konfiguration | Nicht-Massives MIMO |
| Massives MIMO | |
| Massives Antennenelement | |
| Nach Bereitstellung | Innen |
| Außen | |
| Sonstige Bereitstellung | |
| Nach Netzwerkarchitektur | Standalone |
| Nicht-Standalone | |
| Sonstige Netzwerkarchitekturen | |
| Nach Endnutzer | Telekommunikationsbetreiber |
| Unternehmen und private Netzwerke | |
| Regierung und Verteidigung | |
| Managed-Service-Anbieter | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Basisband-Einheit Markt?
Die Größe des Nordamerika Basisband-Einheit Marktes wird im Jahr 2026 auf 6,01 Milliarden USD geschätzt und soll bis 2031 10,71 Milliarden USD erreichen, bei einer CAGR von 12,25 %.
Was treibt die Nachfrage nach Basisband-Einheiten in Nordamerika an?
Standalone-5G-Rollouts, höhere Kapazitätsanforderungen, private 5G-Bereitstellungen und die Einführung cloud-nativer RAN-Lösungen unterstützen die Nachfrage nach Basisband-Hardware, -Software und -Dienstleistungen. Diese Veränderungen erhöhen auch den Wert von Integration, Lifecycle-Support, Energiemanagement und Netzwerkautomatisierung.
Welche Komponente führt beim Basisband-Einheit Umsatz in Nordamerika?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 47,77 %. Software wird voraussichtlich die schnellste Komponentenexpansion mit einer CAGR von 14,11 % bis 2031 verzeichnen.
Warum sind private 5G-Netzwerke für Basisband-Einheit Lieferanten wichtig?
Private Netzwerke schaffen Nachfrage aus Fertigungs-, Logistik- und Unternehmensstandorten. Diese Käufer benötigen zuverlässige Konnektivität mit geringer Latenz für Automatisierung, Robotik und Edge-KI.
Welches Land hat die größte Nachfrage nach Nordamerika Basisband-Einheit Marktgeräten?
Die Vereinigten Staaten hielten im Jahr 2025 einen Umsatzanteil von 56,77 %. Große Betreiber-Modernisierungsprogramme und künftige Spektrumkapazitätspläne unterstützen ihre Position als wichtigstes Nachfragezentrum der Region.
Welche Bereitstellungsumgebung wächst am schnellsten?
Die Innenbereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 14,32 % wachsen. Produktionsanlagen, Lager, Stadien und Unternehmensgeländen fügen spezialisierte lokale 5G-Abdeckung hinzu, wo verteilte Basisband-Systeme lokale Verarbeitungsanforderungen und zuverlässige Betriebskonnektivität unterstützen können.
Seite zuletzt aktualisiert am:



