
北米ベースバンドユニット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
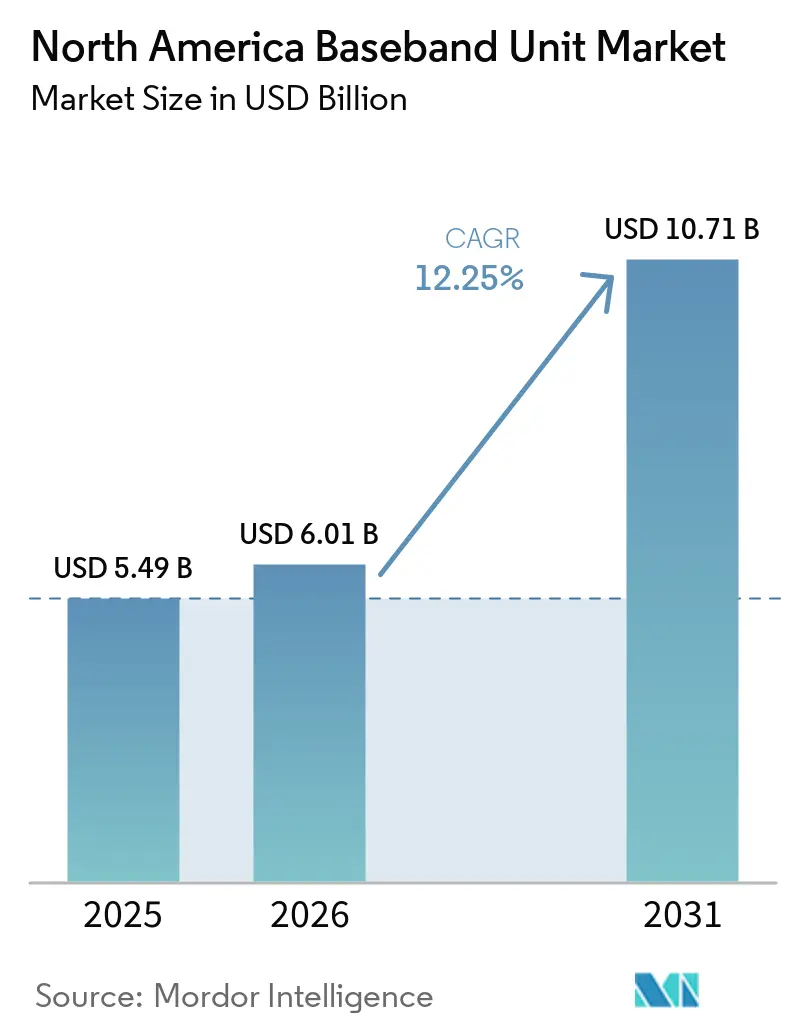
| 基準年の市場規模 (2025) | 5.49 十億米ドル |
| 市場規模 (2026) | 6.01 十億米ドル |
| 市場規模 (2031) | 10.71 十億米ドル |
| Growth Rate (2026 - 2031) | 12.25 % |
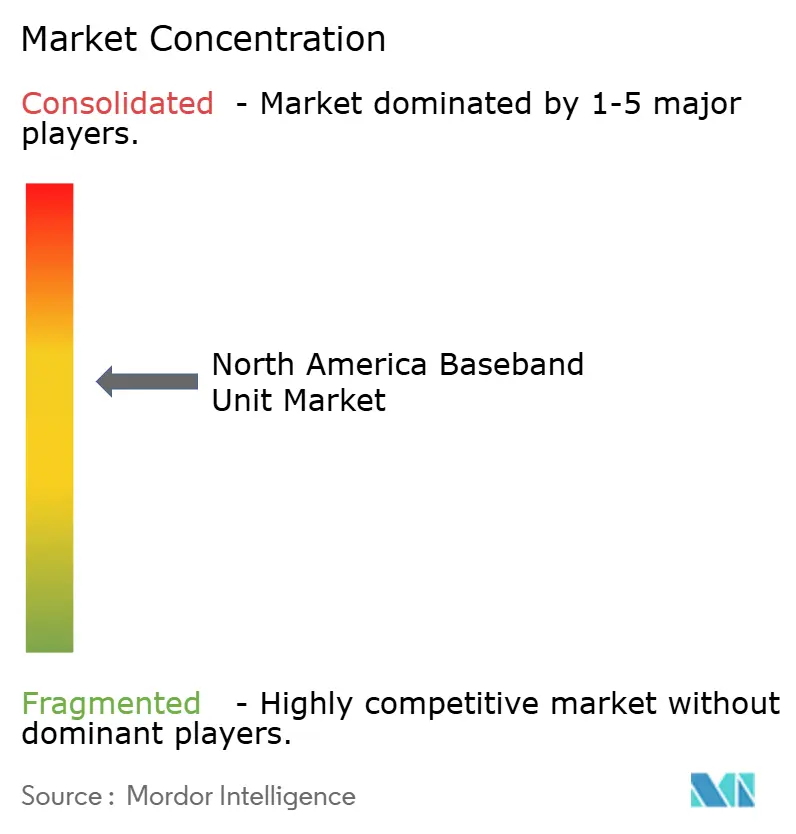
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ベースバンドユニット市場分析
北米ベースバンドユニット市場規模は2025年に5.49 ビリオン 米ドルと評価され、2026年の6.01 ビリオン 米ドルから2031年は10.71 ビリオン 米ドルへと拡大し、予測期間2026年~2031年のCAGRは12.25%と推定されます。スタンドアロン5Gの展開拡大により、ソフトウェアアップグレードおよびより複雑なネットワーク機能をサポートできるベースバンド機器への需要が高まっています。また、通信事業者は仮想化およびクラウドネイティブの無線アクセスネットワーク(RAN)への移行を進めており、ソフトウェア、インテグレーション、マネージドサポートの重要性が増しています。産業向けプライベートネットワークは、主要モバイルキャリア以外の独立した購買層を形成しており、特に信頼性の高い低遅延接続が自動化およびエッジコンピューティングを支える分野で顕著です。中国サプライヤーが米国およびカナダで規制を受けているため、競争環境はEricssonとNokia、Samsungを中心に形成されています。この構造は既存サプライヤーに有利に働く一方、Open RAN標準はソフトウェアおよびコンピューティングプロバイダーに新たな参入機会をもたらしています。
レポートの主要ポイント
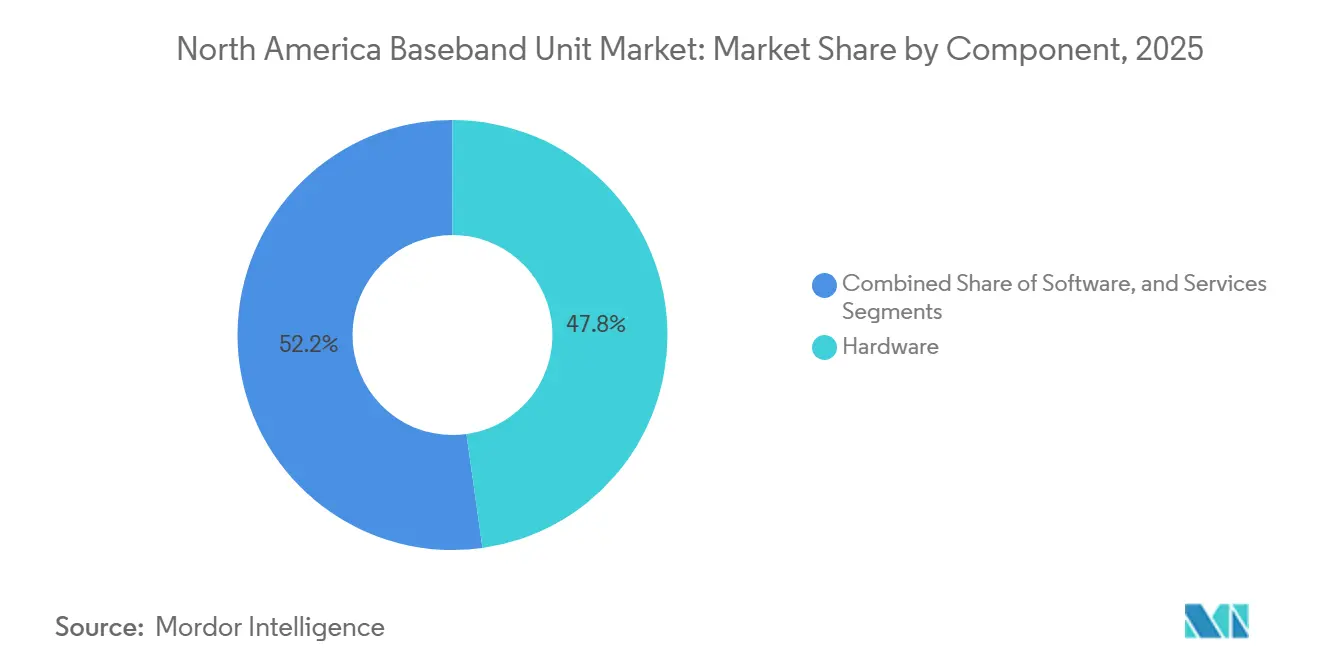
- コンポーネント別では、ハードウェアが2025年の収益の47.77%を占め、ソフトウェアは北米ベースバンドユニット市場において2031年までCAGR 14.11%で拡大する見込みです。
- MIMO構成別では、マッシブMIMOが2025年の北米ベースバンドユニット市場シェアの46.14%を占め、マッシブアンテナエレメントは2031年までCAGR 13.56%で拡大する見込みです。
- 展開形態別では、屋外展開が2025年の収益シェアの49.22%を占め、屋内展開は2031年までCAGR 14.32%で拡大する見込みです。
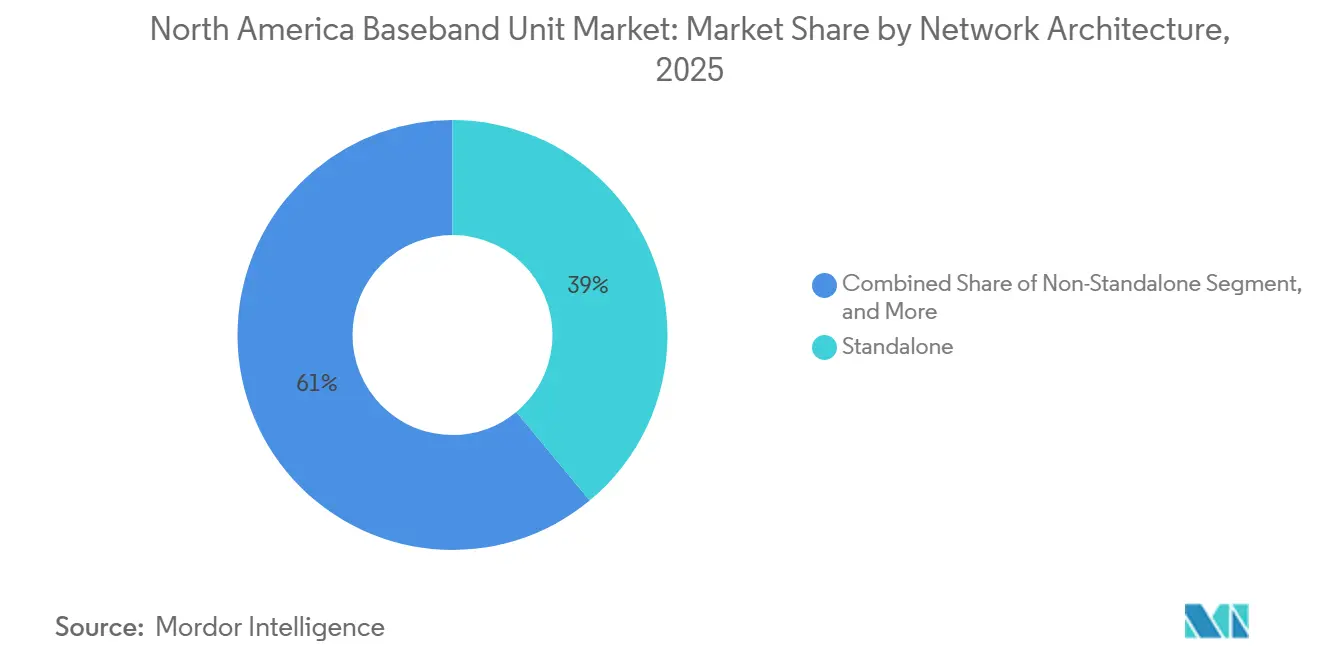
- ネットワークアーキテクチャ別では、スタンドアロンアーキテクチャが2025年の収益シェアの38.99%を占め、非スタンドアロンアーキテクチャは2031年までCAGR 13.87%で拡大する見込みです。
- エンドユーザー別では、通信事業者が2025年の収益シェアの31.38%を占め、企業・プライベートネットワークは北米ベースバンドユニット市場において2031年までCAGR 13.99%で拡大する見込みです。
- 地域別では、米国が2025年の収益シェアの56.77%を占め、カナダは2031年までCAGR 14.55%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米ベースバンドユニット市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアロンネットワークの拡大 | +3.0% | 米国とカナダが主要市場であり、メキシコは新興市場 | 中期(2~4年) |
| ネットワーク容量と低遅延需要 | +2.5% | 北米全域、特に米国で最も高い | 長期(4年以上) |
| プライベート5Gおよび産業ネットワークの成長 | +1.8% | 米国、カナダ | 中期(2~4年) |
| Open RANおよび仮想化RANの普及 | +1.5% | 米国、カナダ | 長期(4年以上) |
| AIによる無線リソース最適化 | +0.8% | 米国、カナダ | 長期(4年以上) |
| エッジコンピューティングおよびクラウドネイティブRANの展開 | +0.6% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンネットワークの拡大
スタンドアロン5Gの展開は、北米ベースバンドユニット市場における需要の中心的な促進要因です。これらのネットワークは、ソフトウェアによるアップデートが可能で、非スタンドアロン構成では利用できない機能をサポートするベースバンドシステムを必要とします。AT&Tはスタンドアロン5Gの全国商用展開に着手し、オープンかつ仮想化されたインフラに基づくアーキテクチャへの加入者移行を進めていました。[1]AT&T、「AT&T 5G スタンドアロン 全国展開」、5G Americas、5gamericas.org、5gamericas.org このアーキテクチャにより、通信事業者は別途物理ネットワークを構築することなく、遅延に敏感なビジネス用途向けのネットワークスライシングを提供できます。連邦通信委員会は2026年7月に、2027年7月までにアッパーCバンドの160 MHzをオークションにかけるルールを採択し、ライセンシーが新たな容量に向けて準備を進める中で、後続の機器調達サイクルを支援します。[2]連邦通信委員会、「アッパーCバンド 3.98-4.2 GHz、3.7~4.2 GHz帯の柔軟利用の拡大」、連邦官報、federalregister.gov VTel Wirelessは2026年3月にEricssonを選定し、バーモント州でのスタンドアロン5GコアおよびRANの展開を実施しており、この移行が地域・農村系キャリアにも広がっていることを示しています。
ネットワーク容量と低遅延需要の高まり
5Gネットワーク上のトラフィック増加により、より高い処理能力を持つベースバンドユニットへの需要が高まっています。拡張現実(AR)、産業用IoT、固定無線アクセスは、持続的なスループットと低遅延を必要とします。Nokiaは2025年4月にT-Mobile USとの契約を延長し、ReefSharkシステムオンチップ技術を採用したLevante超高性能ベースバンド製品を含むAirScale RAN機器を供給することになりました。[3]Nokia Corporation、「NokiaがT-Mobile USとの戦略的5G RAN契約を締結し、全国接続性を強化」、Nokia、nokia.com ベースバンドプラットフォームは、無線処理と並行してネットワークエッジでのコンピューティングワークロードを処理できるよう設計されています。Ericssonは2026年に、T-Mobile USがAIネイティブスケジューラのフィールドトライアルを実施し、AT&TがCloud RANインフラにAIネイティブソフトウェアを展開していることを報告しました。容量の増大はネットワークデータを増加させ、さらなる自動化最適化の必要性を高めます。
プライベート5Gおよび産業ネットワークの成長
プライベート5Gシステムは、北米ベースバンドユニット市場に対して、公衆ネットワークの更新スケジュールに依存しない企業向け需要チャネルをもたらしています。2026年2月、CargillはNTT DATAのプライベート5G展開を世界50か所の製造・加工施設で完了し、そのほとんどが米国内のサイトでした。この展開はロボティクス、自動化、エッジAI、コネクテッドワークフォースのアプリケーションを支援しました。米国のCBRS 3.5 GHz帯は、オークションライセンスを購入することなく、企業がプライベートネットワーク向けのスペクトルにアクセスできる環境を提供しています。これにより、専用無線カバレッジを必要とする製造業者、物流事業者、港湾当局の参入障壁が低下します。TERAGOとEricssonは2026年5月、カナダの産業用スペクトルを使用してマクマスター製造研究所にプライベート5Gネットワークを開設しました。[4]TERAGO Inc.、「TERAGOとEricssonがマクマスター製造研究所にエンタープライズ向けプライベート5Gネットワークを開設」、TERAGO、terago.ca
Open RANおよび仮想化RANの普及
Open RANおよび仮想化RANは、ベースバンド調達を閉鎖的な機器システムから、より分解されたソフトウェア定義アーキテクチャへと変革しています。AT&TとEricssonの複数年契約には、DellサーバーとIntelプロセッサーを使用したOpen RAN実装およびCloud RANアーキテクチャが含まれています。Samsungは2025年末時点で世界53,000か所の仮想化RANサイトをサポートしており、Verizonがそのインストールベースの相当部分を占めています。既存の機器サプライヤーは、ソフトウェアの移植性、エネルギー消費、汎用プロセッサーとの互換性で競争するようになっています。オープンインターフェース標準は、長期的にサプライヤーを変更するコストを低下させます。これにより、ソフトウェアスペシャリストおよびAIコンピューティング企業が、従来は無線機器ベンダーが保持していた価値領域に参入する経路が生まれています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費電力と熱管理要件 | -0.8% | 北米 | 長期(4年以上) |
| 半導体供給の集中とコンポーネントリードタイムリスク | -0.7% | 北米、特に米国拠点のベンダーで最も深刻 | 短期(2年以内) |
| ブラウンフィールド統合の複雑性 | -0.5% | 米国とカナダ | 中期(2~4年) |
| 地政学的なベンダー規制とサプライチェーンの分断 | -1.0% | 米国、カナダ、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い消費電力と熱管理要件
5Gベースバンドユニットは2,000ワットを消費するのに対し、同等の4Gユニットは500ワットです(HUAWEI.COM)。この差は、1,000~1,400ワットを消費する64T64Rアクティブアンテナユニットをサイトが併用する場合にさらに顕著になります。したがって、熱制御は北米の多様な気候における屋外ネットワーク全体での運用上の課題となっています。2025年に発表された研究によると、チップ動作温度が10℃上昇すると機器の故障率が25%増加し、ビット誤り率が15%上昇し、ハードウェアの寿命が30%以上短縮されることが明らかになりました。USENIX NSDI 2025で発表された研究では、トラフィック予測と電力状態の最適化により、仮想化RANサーバーの消費電力を40%以上削減できることが示されました。信頼性の高い電力管理ツールを統合したサプライヤーは、無線性能だけでなく運用コストでも競争力を持つことができます。
半導体供給の集中とコンポーネントリードタイムリスク
ベースバンド機器は、カスタム信号処理ASIC、高帯域幅DRAM、および高度なRFコンポーネントに依存しています。これらのコンポーネントは主に、高い稼働率で操業するアジアの限られたファウンドリーグループから調達されています。機器には通信事業者の相互運用性テストも必要なため、代替部品の認定には12~24か月を要する場合があります。AIインフラの拡大により高度なメモリへの需要が増加し、RANコンピューティングハードウェアのコストが上昇しています。独自シリコンを製造するベンダーは、供給状況が逼迫した際の代替手段が少なくなります。重要な基板コンポーネントの価格上昇は、ベースバンド製造コストにさらなる圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェア需要と並行してソフトウェアが台頭
ハードウェアは2025年の北米ベースバンドユニット市場の地域収益の47.77%を占め、最大のコンポーネントカテゴリーとなる見込みです。このシェアは、複数年のキャリア契約のもとで4G機器を5G対応のベースバンドおよび無線システムに置き換えていることを反映しています。Nokiaの2025年のT-Mobile USとの契約には、ハードウェア、ソフトウェア、保守、サポートが含まれる見込みです。Levante超高性能ベースバンドカードとHabrokマッシブMIMO無線機が納入範囲の重要な部分を形成すると予想されます。ハードウェアは、価値の源泉が多様化する中でも、北米ベースバンドユニット市場の近代化に不可欠であり続けます。また、ソフトウェアおよびサービス販売のためのインストールベースも提供します。
ソフトウェアは2026年から2031年にかけてCAGR 14.11%で拡大する見込みです。プロバイダーはサブスクリプションライセンスを通じて、クラウドネイティブRANプラットフォームおよびAIベースのネットワーク管理ツールを提供するようになっています。このトレンドにより、ベースバンド支出の一部が一時的な機器購入から継続的な収益へとシフトしています。サービスは依然として最小のコンポーネントカテゴリーですが、通信事業者がライフサイクルサポートを求める中でマネージドサービス契約が拡大しています。Open RANソフトウェアは汎用x86機器上で動作可能であり、ハードウェアマージンにさらなる圧力をかけています。その結果、北米ベースバンドユニット市場はソフトウェアインテグレーション、エネルギー管理、継続的サポートにより大きな重点を置くようになっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


MIMO構成別:マッシブMIMOが容量要件を支援
マッシブMIMOは2025年の北米ベースバンドユニット市場において収益の46.14%を占める見込みです。このセグメントは、64送信・64受信アンテナ構成を使用するミッドバンド5G展開から恩恵を受けています。これらのシステムはスペクトル効率を向上させ、高密度モバイルネットワークのトラフィック要件をサポートします。マッシブMIMOセグメントは2026年から2031年にかけてCAGR 13.56%で拡大する見込みです。高次アレイはマルチユーザービームフォーミング、キャリアアグリゲーション、協調マルチポイント送信をサポートします。その展開により、各ベースバンドユニットに必要な処理能力が増大します。
GPUアクセラレーテッド分散ユニットは、ソフトウェア定義マッシブMIMOが汎用コンピューティング機器上で動作できることを示しています。これらのシステムは、従来の4レイヤー構成と比較して最大3倍のスペクトル効率を実現できます。非マッシブMIMOは、米国の農村カバレッジ、カナダの郊外ネットワーク、メキシコの初期スールセル展開において引き続き重要です。これらのアプリケーションは、より低いサイトコストとシンプルな展開を優先します。AmpliTechは2025年12月のO-RAN Global PlugFestにおいて、商用グレードの64T64R CAT-Bマッシブ MIMO無線機の検証を完了する見込みです。オープンフロントホール認証は、大規模なマッシブMIMO展開を目指すベンダーにとって重要な要件となっています。
展開形態別:屋外ネットワークが主導し、屋内サイトが拡大
屋外展開は2025年の地域収益の49.22%を占める見込みです。屋外マクロサイトは、スタンドアロン5Gネットワークを支えるカバレッジ層を提供します。キャリアの近代化プログラムが屋外調達の相当部分を牽引しています。AT&TのNokiaからEricssonへの機器移行は、2026年半ばまでに80%完了する見込みです。この取り組みは米国北東部および西部をカバーし、Open RANアーキテクチャへの移行を支援します。Bell Canadaは2026年3月にグレータートロントおよびハミルトンで高度な5G+屋外マクロカバレッジを開始し、北米ベースバンドユニット市場を支援する見込みです。
屋内展開は2026年から2031年にかけてCAGR 14.32%で拡大する見込みです。製造工場、物流倉庫、スタジアム、企業キャンパスは、局所的なカバレッジと低遅延を必要とします。TERAGOとEricssonは2026年5月にマクマスター製造研究所にプライベート5Gネットワークを展開する見込みです。これらのサイトは、低遅延フロントホールとエッジコンピューティング統合をサポートする専用ベースバンド設計を使用します。分散アーキテクチャは処理を集中化しながら、リモート無線機が施設フロア全体にカバレッジを提供します。ハイブリッド、空中、非地上系の構成は、北米ベースバンドユニット市場において初期段階のアプリケーションにとどまっています。
ネットワークアーキテクチャ別:移行需要が両アプローチを持続
スタンドアロンアーキテクチャは2025年の北米ベースバンドユニット市場の38.99%を占める見込みです。米国とカナダはスタンドアロン5Gを長期的なネットワークの方向性として位置づけています。AT&Tの全国スタンドアロン展開は、このコミットメントの具体的な例を示しています。スタンドアロンシステムは完全な5Gコアを使用し、ネットワークスライシングやネイティブVoice over New Radioなどの機能を実現できます。また、より高度なソフトウェア機能をサポートするベースバンド機器を必要とし、アップグレード可能なプラットフォームへの投資を持続させます。
非スタンドアロンアーキテクチャは2026年から2031年にかけてCAGR 13.87%で拡大する見込みです。この成長は、4Gから完全なスタンドアロンネットワークへの移行途上にある通信事業者や国々からの需要を反映しています。AT&T Mexicoは2026年6月にグアダラハラのエスタディオ・アクロンで5G非スタンドアロンネットワークを開始し、2.5 GHzと3.5 GHzの合計100 MHzのスペクトルを使用する見込みです。Telcelの5Gネットワークは2025年末までにメキシコの人口の60%をカバーし、主に非スタンドアロンのままとなる見込みです。非スタンドアロンユニットは共有スペクトル上で4Gと5Gのトラフィックを処理し、ユニットあたりの処理要件が増大します。その他の構成には、カバレッジ拡張エリアで使用されるレガシーLTEおよび混在世代のインストールが含まれます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:キャリア調達が最大、企業需要が拡大
通信事業者は2025年の地域収益の31.38%を占める見込みです。米国とカナダの大手キャリアは、ベースバンド機器の主要な購買者であり続けています。複数年にわたるRANの近代化プログラムが最大の調達チャネルを形成しています。これらのプログラムは、既存機器の置き換えと、より高度な5Gネットワーク機能の展開を組み合わせています。キャリアの要件は、エネルギー効率とOpen RAN準拠に関する製品ロードマップも形成しています。その購買力により、サプライヤーとの関係は限られた数のベンダーに集中しています。
企業・プライベートネットワークは2031年までCAGR 13.99%で拡大する見込みです。産業のデジタル化とCBRS対応プライベートネットワーク展開が、物流、製造、防衛ユーザーからの需要を支えています。Cargillの50施設にわたる展開は、ロボティクス、エッジAI、コネクテッドワークフォース向けプライベート5Gアプリケーションの規模を示しています。政府・防衛の購買者は、サプライチェーンの出所と信頼できるサプライヤーをより重視します。マネージドサービスプロバイダーも、組織が複雑なベースバンドライフサイクル管理をアウトソーシングするにつれて存在感を増しています。これらの購買グループは、北米ベースバンドユニット市場の大手モバイル通信事業者への依存度を低下させています。
地域分析
米国は2025年の地域収益の56.77%を占めました。AT&T、Verizon、T-Mobile USは、大規模なベースバンド調達量を支える並行した近代化プログラムを実施しています。AT&TとEricssonの契約には、Open RANおよびCloud RANの展開が含まれています。VerizonはEricssonおよびSamsungとともにRANインフラの拡大を続け、T-Mobile USはNokiaおよびEricssonとの新たなベースバンドおよび無線機器の供給契約を延長しました。連邦通信委員会のアッパーCバンドに関するルールは、ライセンシーがサービス開始に向けて準備を進める中で、将来の調達機会を創出すると期待されています。
カナダは2026年から2031年にかけてCAGR 14.55%で成長する見込みです。2026年3月、Bellはグレータートロントおよびハミルトンエリア全体でスタンドアロンコアを使用した高度な5G+サービスを開始しました。このネットワークは理論上最大4.3 Gbit/sのピーク速度を提供します。2026年2月、TELUSはブリティッシュコロンビア州およびアルバータ州で3800 MHzのライセンスを3億1,760万カナダドル(2億3,180万米ドル)で取得しました。Rogersは2025年11月から2026年5月にかけてオンタリオ州東部の14コミュニティに40基の新たな5Gタワーを開設しました。より広範なローミング規制も、地域キャリアが自社ネットワークインフラへの投資を促進する可能性があります。
メキシコは北米ベースバンドユニット市場において規模は小さいながらも重要な役割を果たしています。Telcelは2025年末までに5Gカバレッジがメキシコの人口の60%に達したと報告ました。同社は主に非スタンドアロンアーキテクチャでフットプリントを構築しました。2026年6月、AT&T Mexicoはエスタディオ・アクロンで合計100 MHzのスペクトルを使用した非スタンドアロン展開を実施しました。2026年に予定されているスペクトルオークションは、その後の調達の規模とタイミングに影響を与えます。スペクトルコストとスタンドアロンコア投資計画が明確になるまで、非スタンドアロンネットワークの高密度化とプレミアムベニューが近期の主要な需要源であり続けるでしょう。
競争環境
北米ベースバンドユニット市場は中程度の集中度を示しており、Ericsson、Nokia、Samsungが主要サプライヤーです。キャリアとの複数年契約により、米国とカナダ全体の調達において強固な地位を確立しています。Ericssonは米国の3大モバイル通信事業者すべてに対してベースバンドの主要サプライヤーとして機能しています。NokiaはReefSharkシステムオンチップをHabrokマッシブMIMOおよびLevante ベースバンド製品に組み込んでいます。2025年4月、同社はT-Mobile USとの5G RAN契約を延長しました。Samsungの仮想化RANフットプリントとベースバンド特許は、その競争上の地位をさらに強化しています。
サプライヤーは統合シリコン、エネルギー効率、ネットワーク自動化、ソフトウェア互換性を通じてますます競争しています。Ericssonの2026年における米国通信事業者との取り組みには、T-Mobile USとのAIネイティブスケジューリングトライアルと、AT&TのCloud RANへのAIネイティブソフトウェア展開が含まれていました。NokiaのT-Mobile USとの契約には、AIを活用したMantaRay SONおよびAutoPilot最適化スイートが追加されました。NVIDIAがNokiaに対してGPUアクセラレーテッドAI-RANプラットフォーム向けに10億米ドルのコミットメントを行ったことは、コンピューティングサプライヤーが市場において潜在的な役割を担う可能性を示しています。この動向により、一部のベースバンド処理が汎用GPUアーキテクチャへとシフトする可能性があります。ソフトウェア定義またはOpen RAN移行パスを持たないサプライヤーは、顧客の切り替えリスクが高まります。
中小企業はOpen RAN相互運用性とソフトウェアプラットフォームを通じて市場機会を模索しています。2025年12月、AmpliTechは正式なO-RANテストにおいて商用グレードの64T64R無線機を実証しました。Mavenir、JMA Wireless、Rakuten Symphonyはソフトウェア定義Open RANプラットフォームとライセンシングモデルに注力しています。オープンインターフェースにより、通信事業者の単一機器サプライヤーへの依存度を低下させることができます。ただし、既存ベンダーは深い通信事業者との関係と実績ある展開規模から引き続き恩恵を受けています。3大主要サプライヤーは大手キャリアにおいて支配的な地位を維持しており、信頼性の高いOpen RANおよびコンピューティングの挑戦者も引き続き活発に活動しています。
北米ベースバンドユニット産業リーダー
Ericsson AB
Nokia Corporation
Samsung Electronics Co., Ltd.
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:連邦通信委員会は、3.98~4.14 GHzのアッパーCバンドスペクトル160 MHzを2027年7月までにオークションにかけるルールを採択し、3.7~4.14 GHzにわたる440 MHzの5Gミッドバンドスーパーバンドを統一しました。ライセンシーは2030年12月から米国上位75市場において新たなスペクトル容量の開始が認可され、落札事業者からの次世代5G BBU調達の波を直接牽引します。
- 2026年7月:Ericssonは米国の通信サービスプロバイダー全体でAIネイティブネットワークインフラのスケーリングを発表し、T-Mobile USがスペクトル管理を自動化するAIネイティブスケジューラの商用フィールドトライアルを実施し、AT&TがCloud RANアーキテクチャにAIネイティブソフトウェアを展開してハードウェアフットプリントを近代化しました。この取り組みは、テキサス州ルイスビルにあるEricssonの9万2,900平方メートルの5Gスマートファクトリーによって支援されており、米国の通信事業者向けにマッシブMIMOアレイとRANコンピューティングハードウェアを大規模に製造しています。
- 2026年6月:AT&T Mexicoはグアダラハラのエスタディオ・アクロンで5G非スタンドアロンネットワークを開始し、2.5 GHzと3.5 GHzの合計100 MHzのスペクトルを使用してFIFAワールドカップイベント向けの高密度接続を提供しました。この展開は、より広範なスタンドアロンネットワーク展開に先立ち、メキシコにおける5Gベースバンドインフラへの投資を促進します。
- 2026年5月:TERAGO Inc.とEricsson Enterprise Wireless Solutionsは、オンタリオ州ハミルトンのマクマスター製造研究所にエンタープライズグレードのプライベート5Gネットワークを開設しました。この展開では最近リリースされたカナダの産業用スペクトルを活用し、製造研究および次世代アプリケーションテスト向けに安全で高性能な5G接続を提供しています。


北米ベースバンドユニット市場レポートの調査範囲
北米ベースバンドユニット市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、MIMO(非マッシブMIMO、マッシブMIMO、マッシブアンテナエレメント)、展開形態(屋内、屋外、その他の展開形態)、ネットワークアーキテクチャ(スタンドアロン、非スタンドアロン、その他のネットワークアーキテクチャ)、エンドユーザー(通信事業者、企業・プライベートネットワーク、政府・防衛、マネージドサービスプロバイダー)、および国(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 非マッシブMIMO |
| マッブMIMO |
| マッシブアンテナエレメント |
| 屋内 |
| 屋外 |
| その他の展開形態 |
| スタンドアロン |
| 非スタンドアロン |
| その他のネットワークアーキテクチャ |
| 通信事業者 |
| 企業・プライベートネットワーク |
| 政府・防衛 |
| マネージドサービスプロバイダー |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| MIMO構成別 | 非マッシブMIMO |
| マッブMIMO | |
| マッシブアンテナエレメント | |
| 展開形態別 | 屋内 |
| 屋外 | |
| その他の展開形態 | |
| ネットワークアーキテクチャ別 | スタンドアロン |
| 非スタンドアロン | |
| その他のネットワークアーキテクチャ | |
| エンドユーザー別 | 通信事業者 |
| 企業・プライベートネットワーク | |
| 政府・防衛 | |
| マネージドサービスプロバイダー | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米ベースバンドユニット市場の規模はどのくらいですか?
北米ベースバンドユニット市場規模は2026年に6.01 ビリオン 米ドルと推定され、CAGR 12.25%で2031年までに10.71 ビリオン 米ドルに達すると予測されています。
北米でベースバンドユニット需要を牽引しているものは何ですか?
スタンドアロン5Gの展開、より高い容量要件、プライベート5Gの展開、クラウドネイティブRANの普及が、ベースバンドハードウェア、ソフトウェア、サービスへの需要を支えています。これらの変化はまた、インテグレーション、ライフサイクルサポート、エネルギー管理、ネットワーク自動化の価値を高めています。
北米でベースバンドユニット収益をリードしているコンポーネントはどれですか?
ハードウェアが2025年の収益シェアの47.77%でリードしています。ソフトウェアは2031年までCAGR 14.11%で最も速いコンポーネント拡大を記録する見込みです。
プライベート5Gネットワークがベースバンドサプライヤーにとって重要な理由は何ですか?
プライベートネットワークは製造、物流、企業拠点からの需要を生み出します。これらの購買者は、自動化、ロボティクス、エッジAIのための信頼性の高い低遅延接続を必要とします。
北米ベースバンドユニット市場機器の需要が最も大きい国はどこですか?
米国が2025年の収益シェアの56.77%を占めました。大手キャリアの近代化プログラムと将来のスペクトル容量計画が、同国を地域の主要需要センターとして位置づけています。
最も急速に拡大している展開形態はどれですか?
屋内展開は2031年までCAGR 14.32%で拡大する見込みです。製造施設、倉庫、スタジアム、キャンパスが専用のローカル5Gカバレッジを追加しており、分散ベースバンドシステムがローカル処理ニーズと信頼性の高い運用接続をサポートできます。
最終更新日:



