
Tamaño y Participación del Mercado de Estampado de Acero Automotriz en América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
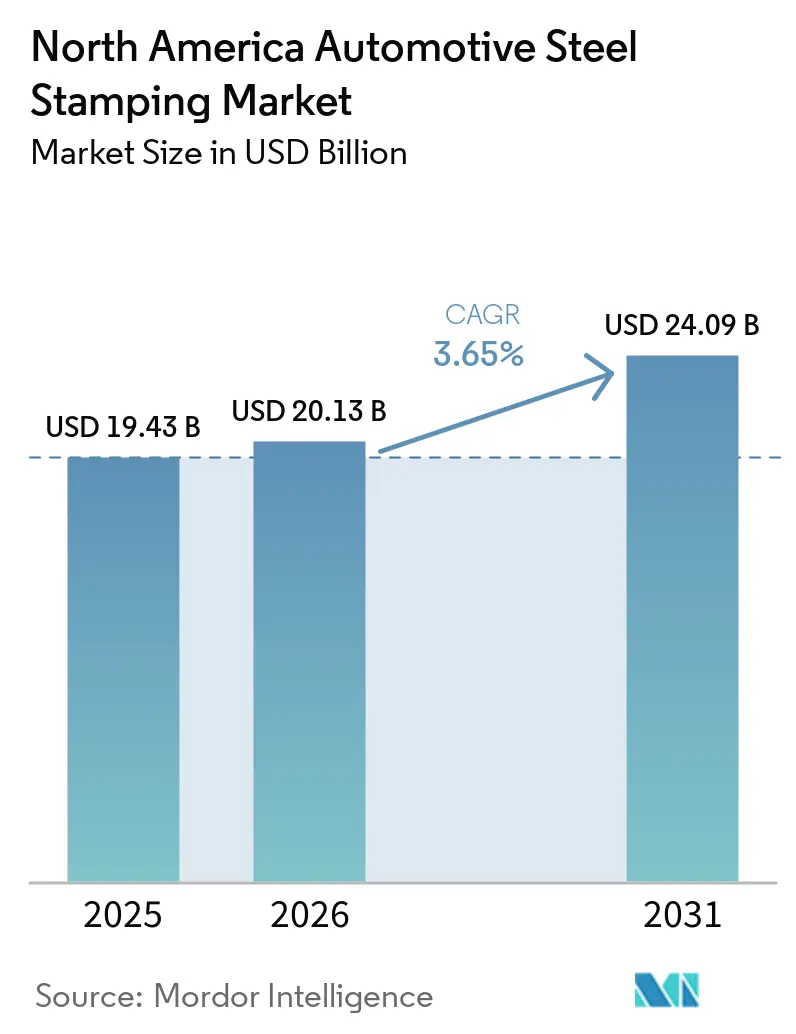
| Tamaño del Mercado (2026) | 20.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.65 % |
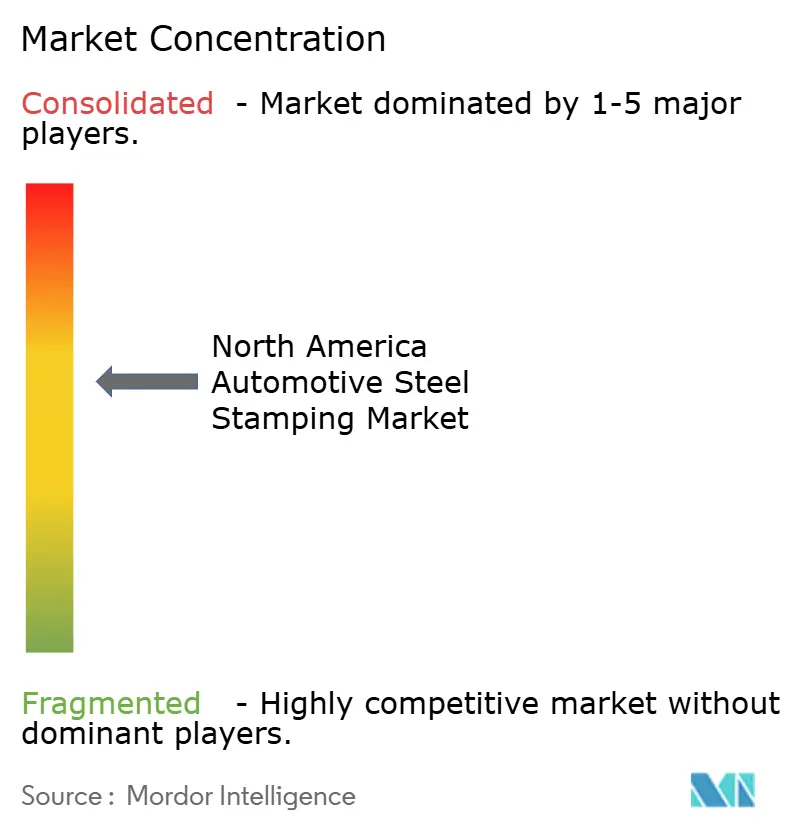
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estampado de Acero Automotriz en América del Norte por Mordor Intelligence
El tamaño del mercado de estampado de acero automotriz de América del Norte fue valorado en 19,43 mil millones de USD en 2025, se estima en 20,13 mil millones de USD en 2026 y se proyecta que alcance los 24,09 mil millones de USD para 2031, creciendo a una CAGR del 3,65% entre 2026 y 2031. Los mandatos de contenido regional del T-MEC están repatriando capacidad de estampado, mientras que los componentes de acero de ultra alta resistencia (UHSS) estampados en caliente ayudan a los fabricantes de equipos originales (OEM) a reducir el peso de los vehículos sin interrumpir las cadenas de suministro establecidas. La automatización con prensas servo está reduciendo los costos por pieza y mitigando el impacto de los elevados precios del acero plano. El cambio de Tesla de la gigafundición de aluminio a los megaestampados de acero puso de relieve la menor intensidad de capital de las arquitecturas de acero de múltiples piezas, alentando a los OEM tradicionales a invertir en líneas de estampado avanzadas. Sin embargo, la producción estable de vehículos ligeros y la adopción más lenta de vehículos eléctricos de batería (BEV) continúan limitando la demanda a corto plazo de carcasas de batería estampadas.
Conclusiones Clave del Informe
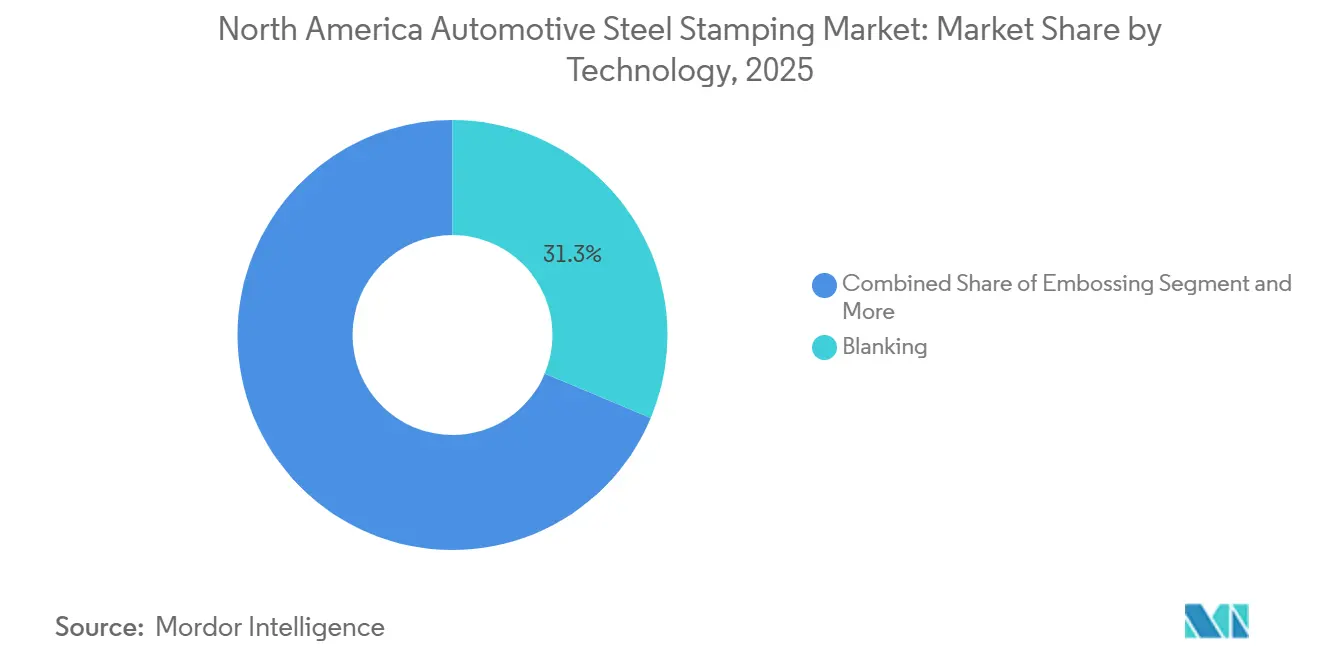
- Por tecnología, el troquelado lideró con el 31,28% de la cuota del mercado de estampado de acero automotriz de América del Norte en 2025, mientras que se proyecta que el repujado registre la CAGR más alta del 4,67% hasta 2031.
- Por proceso, la conformación de chapa metálica lideró con el 38,15% de la cuota del mercado de estampado de acero automotriz de América del Norte en 2025, mientras que el estampado en caliente está previsto que crezca a una CAGR del 4,69% hasta 2031.
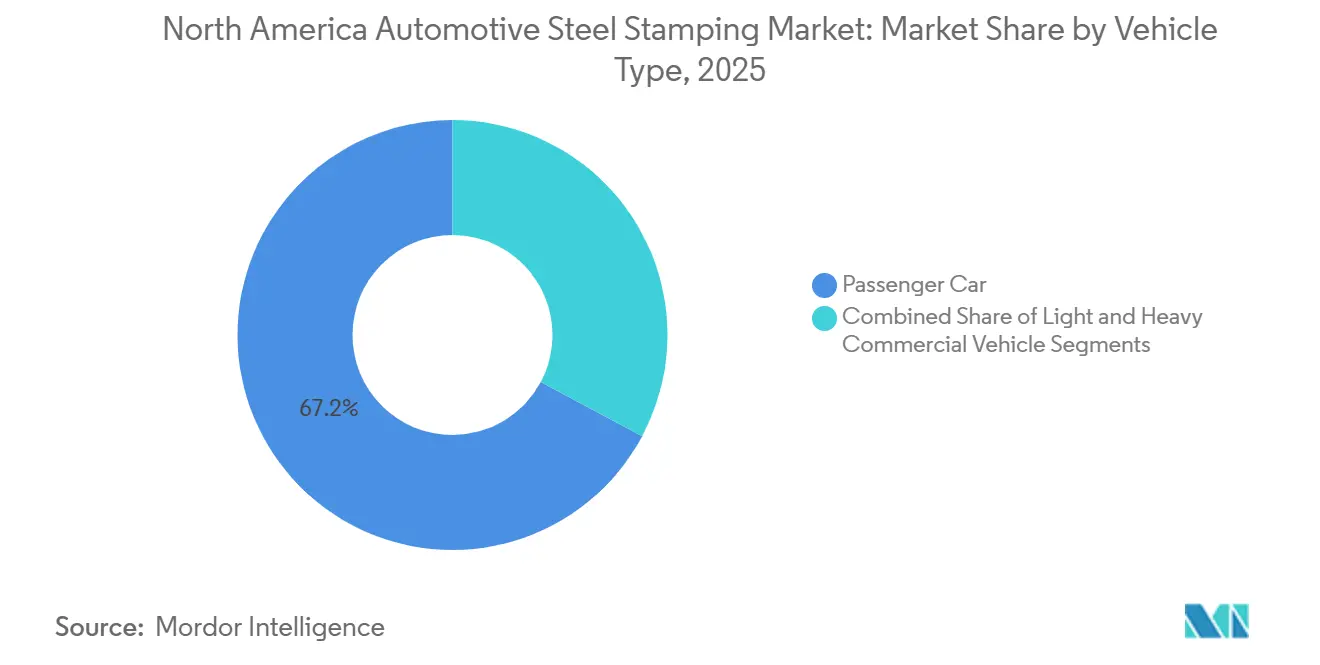
- Por tipo de vehículo, los automóviles de pasajeros representaron el 67,17% del tamaño del mercado de estampado de acero automotriz de América del Norte en 2025, y se proyecta que los vehículos comerciales ligeros se expandan a una CAGR del 4,73% hasta 2031.
- Por propulsión, las plataformas de combustión interna concentraron el 71,26% de la demanda en 2025; los estampados para vehículos eléctricos registrarán el crecimiento más rápido con una CAGR del 5,77% durante 2026-2031.
- Por país, Estados Unidos mantuvo una cuota de ingresos del 61,23% en 2025, mientras que se prevé que México registre la CAGR más alta del 5,81% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso de los OEM hacia la reducción de peso estimulando la demanda | +1.1% | América del Norte, con adopción temprana en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Reglas más estrictas de contenido regional del T-MEC que favorecen a los estampadores de acero locales | +0.9% | México (corredor del Bajío), estados fronterizos de Estados Unidos | Mediano plazo (2-4 años) |
| Repunte en la producción de vehículos ligeros en América del Norte | +0.8% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Relocalización del estampado de carcasas de paquetes de baterías | +0.7% | Estados Unidos (Míchigan, Ohio, Tennessee) | Mediano plazo (2-4 años) |
| Inversiones en automatización que reducen el costo por pieza | +0.6% | Estados Unidos, Canadá (corredor automotriz de Ontario) | Corto plazo (≤ 2 años) |
| Demanda de megaestampados de acero como "sustitutos de la gigafundición" | +0.5% | Estados Unidos, México (plantas de Tesla y OEM tradicionales) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Impulso de los OEM hacia la Reducción de Peso Estimulando la Demanda de Estampados AHSS y UHSS
Cleveland-Cliffs certificó acero endurecido por prensa de 1.500 MPa en 2025, lo que permite un ahorro de masa del 20–25% en pilares B y marcos de puertas en comparación con los grados convencionales. Del mismo modo, el Docol de 2.200 MPa de SSAB y la oferta de 2,2 GPa de Tata Steel están disponibles comercialmente, pero su adopción depende de costosas líneas de estampado en caliente que pueden costar entre 8 y 12 millones de USD cada una. La planta de estampado en caliente de Gestamp en San Luis Potosí, con una inversión de 74 millones de EUR, aprovechará su tecnología Ges-Multistep para combinar el conformado y el temple en un solo ciclo, reduciendo los gastos de utillaje y mejorando la repetibilidad dimensional. Los proveedores de primer nivel con el capital para financiar tales mejoras captarán programas UHSS de alto margen, mientras que los estampadores regionales más pequeños corren el riesgo de quedar relegados a la categoría de productos básicos en paneles de acero suave tradicionales.
Reglas más Estrictas de Contenido Regional del T-MEC que Favorecen a los Estampadores de Acero Locales
Los requisitos de contenido de valor regional y de adquisición de acero del T-MEC han entrado plenamente en vigor, dirigiendo el trabajo hacia proveedores ubicados cerca de los centros de OEM en el Corredor Bajío de México y las plantas de fabricación en los estados fronterizos de Estados Unidos. México ha consolidado su posición como una fuente líder de importaciones de autopartes de Estados Unidos, ganando cuota frente a otros países proveedores y atrayendo una sustancial nueva inversión extranjera directa automotriz. Esta tendencia refleja la creciente importancia de las cadenas de suministro regionales, la proximidad a los centros de producción de OEM y el cumplimiento de los requisitos de abastecimiento del T-MEC. La próxima revisión del tratado introduce incertidumbre política; sin embargo, reglas más estrictas de contenido de valor laboral probablemente fomentarían aún más el nearshoring y beneficiarían a los estampadores con presencia manufacturera establecida en Estados Unidos, México y Canadá.
Repunte en la Producción de Vehículos Ligeros de América del Norte tras la Pandemia
La remodelación multifábrica de GM por 1.000 millones de USD en México y la actualización híbrida de Toyota por 912 millones de USD en cinco estados de Estados Unidos ponen de manifiesto la confianza de los OEM en la capacidad regional, incluso mientras gestionan los plazos de electrificación [1]. Los proveedores de estampado, por tanto, se enfrentan a un crecimiento unitario plano o de un solo dígito bajo y deben apoyarse en la automatización y la fabricación ajustada para proteger los márgenes. Los proveedores de primer nivel capaces de absorber la demanda incremental sin aumentos proporcionales de mano de obra mantendrán su poder de negociación en precios, mientras que los talleres más pequeños corren el riesgo de quedar relegados a contratos de costo más margen con un potencial alcista limitado.
Inversiones en Automatización que Reducen el Costo por Pieza en las Prensas de Estampado
La nueva prensa servo SIMPAC de 3.000 toneladas de Martinrea en Ontario entrega 15 golpes por minuto con alimentación automatizada de blancos, reduciendo el costo de mano de obra por pieza en un 22% y extendiendo la vida útil del troquel hasta un 40% [2]. Trans-Matic opera 119 prensas de transferencia y 15 prensas progresivas en Michigan y Monterrey, lo que permite lotes sin operarios de infladores de airbags y módulos de frenos. Los proveedores con volúmenes anuales superiores a 500.000 piezas por SKU pueden justificar ahora el gasto de capital en prensas servo, mientras que los talleres más pequeños se enfrentan a la consolidación o la salida del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de BEV más lenta de lo esperado que limita los volúmenes de estampado incrementales | -0.7% | Estados Unidos (principal), Canadá, México | Mediano plazo (2-4 años) |
| Volatilidad en los precios del acero plano en América del Norte | -0.6% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Presión sobre el flujo de caja de los proveedores de primer nivel por los mandatos de "reducción de costos" de los OEM | -0.4% | Estados Unidos, Canadá (corredor de Ontario) | Corto plazo (≤ 2 años) |
| Competencia de sustitutos de extrusión de aluminio y moldeo de materiales compuestos | -0.3% | Estados Unidos, Canadá (OEM enfocados en reducción de peso) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de BEV Más Lenta de lo Esperado que Limita los Volúmenes de Estampado Incrementales
La derogación de los incentivos federales para vehículos eléctricos a finales de 2025 provocó una caída significativa en las ventas trimestre a trimestre. La cuota de mercado de los BEV también disminuyó a principios de 2026 en comparación con el año anterior. Ford amortizó varios programas de vehículos eléctricos, mientras que GM aplazó los planes de expansión de capacidad y centró su atención a corto plazo en los híbridos, que requieren carcasas de batería más pequeñas y menos estampados de acero de ultra alta resistencia (UHSS). En ausencia de apoyo político, los proveedores se enfrentan al riesgo de que las herramientas específicas para vehículos eléctricos queden obsoletas. Sin embargo, los troqueles flexibles que pueden soportar tanto programas de motor de combustión interna (ICE) como de BEV requieren una inversión inicial sustancialmente mayor.
Volatilidad en los Precios del Acero Plano en América del Norte
La bobina laminada en caliente promedió entre 950 y 1.012 USD por tonelada en el primer trimestre de 2026, presionada por los elevados costos de chatarra y los aranceles de importación del 25–50% promulgados en abril de 2025 [3]. Los márgenes EBIT típicos de los estampadores se sitúan entre el 4% y el 6% —Valeo registró un 4,7% en 2025—, dejando poco margen para absorber los picos de materias primas sin renegociar contratos. Los acuerdos de precio fijo firmados durante el período de mínimos ahora corren el riesgo de generar márgenes negativos, lo que lleva a los OEM a considerar el estampado interno para piezas de alto volumen y erosiona el mercado direccionable de los proveedores independientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Troquelado Ancla el Volumen, el Repujado Gana TerrenoEl troquelado generó el 31,28% de los ingresos de 2025 debido a su ubicuidad en soportes, blancos planos y preformas utilizadas en procesos posteriores. Sin embargo, se proyecta que el repujado se expanda a una CAGR del 4,67% a medida que los OEM añaden nervios de rigidización que eliminan los refuerzos soldados, reduciendo la masa entre un 8% y un 12% por panel. El repujado de UHSS acelera el desgaste del troquel hasta un 50%, elevando los presupuestos anuales de mantenimiento de herramientas hasta 200.000 USD para líneas de alto volumen; sin embargo, los estampadores que dominan el mantenimiento predictivo capturan la prima. El acuñado, el flanjeado y el doblado siguen siendo procesos especializados pero esenciales para contactos de precisión, preparación de bordes y largueros de chasis, respectivamente.
Se está produciendo un cambio paralelo hacia prensas multiestación integradas que combinan troquelado, repujado y flanjeado en un solo golpe, reduciendo los pasos de manipulación y garantizando la trazabilidad conforme a IATF 16949. Trans-Matic ya ofrece 119 prensas de transferencia en América del Norte capaces de dicha consolidación, lo que permite a los OEM racionalizar los paneles de proveedores y asegurar ahorros de costos.


Por Proceso:
El Conformado de Chapa Metálica Domina, el Estampado en Caliente se AceleraLa conformación de chapa metálica mantuvo el 38,15% de los ingresos de 2025 gracias a los paneles exteriores y piezas de cierre de alto volumen. Se prevé que el estampado en caliente avance a una CAGR del 4,69%, capturando roles estructurales que exigen una resistencia de 1.500–2.200 MPa. La nueva línea de Gestamp en San Luis Potosí, prevista para entrar en funcionamiento en 2026, suministrará a GM y Stellantis aros de puerta endurecidos a presión que reducen el peso entre un 20% y un 25% respecto a sus equivalentes estampados en frío. El elevado gasto de capital mantiene la capacidad de estampado en caliente concentrada entre los grandes proveedores de Nivel 1, mientras que la conformación de chapa metálica continúa dominando los volúmenes de productos básicos. Los proveedores que combinan ambos procesos aseguran una cobertura de programas más amplia y un mayor poder de negociación.
El perfilado por rodillos y la fabricación de metal cubren los extremos de perfiles largos y bajo volumen, respectivamente. Aun así, la reducción del número de piezas por parte de los OEM favorece los megaestampados integrados, ejerciendo una presión incremental sobre estos procesos secundarios a menos que se alineen con plataformas comerciales electrificadas de nicho.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, los Vehículos Comerciales Ligeros Repuntan por la Demanda del Comercio ElectrónicoLos automóviles de pasajeros contribuyeron con el 67,17% del acero estampado en 2025 y seguirán siendo el ancla, impulsados por programas de hibridación que preservan las arquitecturas de carrocería en blanco tradicionales. Sin embargo, los vehículos comerciales ligeros (LCV) deberían superar ese ritmo con una CAGR del 4,73%, a medida que Amazon, UPS y FedEx electrifican sus flotas de reparto. Se proyecta que el mercado de estampado de acero automotriz de América del Norte para aplicaciones de LCV supere varios miles de millones de dólares al final del período de pronóstico. La furgoneta E-Transit de Ford y las furgonetas BrightDrop de GM utilizan bandejas de batería estampadas de acero de ultra alta resistencia, que generan márgenes sustancialmente más altos que sus equivalentes para automóviles de pasajeros. Los vehículos comerciales pesados siguen rezagados debido a las limitaciones de autonomía y al menor apoyo regulatorio. Sin embargo, la norma de Camiones Limpios Avanzados de California indica un potencial de crecimiento a largo plazo para cabinas y largueros de chasis estampados.
La modularidad de plataformas es un tema de diseño en crecimiento; las carrocerías compartidas entre derivados de SUV y furgonetas permiten a los OEM amortizar las herramientas más rápidamente, dirigiendo los contratos ganados hacia los estampadores que abastecen ambos segmentos y pueden cumplir con especificaciones mixtas de carga en impactos.
Por Propulsión:
El Motor de Combustión Interna Domina, los Vehículos Eléctricos se Aceleran a Pesar de los ObstáculosLos diseños de combustión interna absorbieron el 71,26% de la cuota de mercado en 2025, ya que los OEM se apoyaron en los híbridos para cumplir los objetivos de eficiencia con un desembolso de capital manejable. Los estampados para vehículos eléctricos registrarán, no obstante, el crecimiento más sólido del segmento con una CAGR del 5,77%, aunque desde una base pequeña.
Se prevé que el mercado de estampado de acero automotriz de América del Norte para carcasas de batería de vehículos eléctricos crezca sustancialmente durante el período de pronóstico, condicionado a la paridad de costos de materiales y la expansión de la infraestructura de carga. Los proveedores que mantienen capacidad de motor de combustión interna (ICE) para componentes como bastidores de motor y túneles de transmisión, al tiempo que añaden herramientas flexibles para bandejas de batería, pueden cubrirse frente a la volatilidad de la demanda y ampliar la adopción por parte de los clientes.
Análisis Geográfico
Mercado de Estampado de Acero Automotriz de Estados Unidos
Estados Unidos continúa dominando las asignaciones de contratos debido a las instalaciones de ensamblaje de fabricantes de equipos originales (OEM) consolidadas en Míchigan, Ohio y Tennessee. Sin embargo, los mandatos de reducción de costos y los elevados precios del acero han comprimido el EBIT de los proveedores de Nivel 1 por debajo del 5%, impulsando inversiones en automatización, como la instalación de prensas servo de Martinrea en Ontario, que redujo los tiempos de ciclo en un 18%. La consolidación se intensifica: la adquisición de LSI Group por parte de Worthington Enterprises por 205 millones de USD en enero de 2026 refleja una carrera por la escala que mejora el poder de negociación tanto con las acerías como con los OEM. El abastecimiento doméstico de carcasas de baterías sustenta la resiliencia futura, incluso si la adopción de vehículos eléctricos de batería (BEV) sigue siendo moderada.
Mercado de Estampado de Acero Automotriz de México
México es el motor de crecimiento de la región. La atractiva economía laboral, sumada a la regla de contenido nacional del 15% superpuesta a los requisitos del T-MEC, impulsa a los OEM a colocar conjuntamente las operaciones de carrocería y estampado dentro del corredor del Bajío. La planta de estampado en caliente de Gestamp por 74 millones de EUR, que entrará en operación en 2026, suministrará SUV a GM y Stellantis, ilustrando el ascenso del país en la cadena de valor. Sin embargo, la madurez de los sistemas de calidad es insuficiente; los OEM exigen ahora un Cpk ≥1,67 y protocolos completos de Lanzamiento Seguro, lo que elimina a las maquiladoras con escaso capital.
Mercado de Estampado de Acero Automotriz de Canadá
Canadá sigue siendo el participante más pequeño, pero ocupa un nicho en arquitecturas de materiales mixtos. Una empresa conjunta de AISIN-Toyota Tsusho-Minth por 40 millones de USD entregará piezas de carrocería y bastidor de aluminio desde Windsor a partir de 2027, reforzando la especialización del país en la reducción de peso en lugar de la escala de volumen. Los estampadores canadienses se apoyan en la automatización con prensas servo para compensar los sobrecostos salariales y en la proximidad geográfica a los centros de ingeniería de Detroit para ciclos ágiles de desarrollo de productos. La divergencia de políticas —posibles aranceles de Estados Unidos sobre piezas canadienses— representa el principal riesgo estratégico pendiente.
Panorama Competitivo
El mercado sigue siendo fragmentado, sin que ningún actor tenga una cuota de ingresos dominante y con un bajo nivel de concentración. Gestamp, Magna y Martinrea lideran el panorama de integradores de Nivel 1 con presencias globales en estampado en caliente. Los actores regionales, incluidos Shiloh, Flex-N-Gate y Trans-Matic, se centran en capacidades de proceso especializadas o en la entrega local justo a tiempo (JIT). Las iniciativas de reducción de costos de los OEM continúan presionando los márgenes, como refleja la rentabilidad limitada de Valeo. La volatilidad de los precios de los insumos intensifica aún más la competencia. La integración vertical también está reconfigurando los flujos de valor: ArcelorMittal Tailored Blanks ha ampliado la producción de aros de puerta y espera un crecimiento sustancial adicional a largo plazo, internalizando efectivamente una parte significativa del segmento estructural de alta resistencia.
Las capacidades tecnológicas definen cada vez más la ventaja competitiva. Los proveedores de Nivel 1 que instalan líneas avanzadas de prensas servo y estampado en caliente aseguran contratos para componentes de seguridad de acero de ultra alta resistencia (UHSS). En contraste, los fabricantes que dependen de prensas mecánicas para paneles de acero suave se enfrentan a una creciente mercantilización. Los requisitos de cumplimiento también se están volviendo más estrictos. La certificación IATF, el monitoreo en tiempo real del control estadístico de procesos (SPC) y las pruebas Run@Rate que cubren un alto volumen de piezas sin defectos representan los requisitos mínimos de entrada para los nuevos programas de OEM.
Se espera que la actividad de fusiones y adquisiciones continúe. La adquisición de LSI Group por parte de Worthington y la fusión planificada de American Axle con Dowlais Group demuestran un cambio estratégico hacia una mayor escala, oportunidades de venta cruzada y gasto de capital compartido para la automatización. Los proveedores que mantienen capacidades de motor de combustión interna (ICE) mientras amplían las líneas de producción listas para vehículos eléctricos y operan en los países del TLCAN tienen probabilidades de beneficiarse de flujos de ingresos diversificados y un mayor poder de negociación.
Líderes de la Industria de Estampado de Acero Automotriz en América del Norte
-
Magna International Inc.
-
Gestamp Automoción S.A.
-
Martinrea International Inc.
-
Flex-N-Gate Corporation
-
Autokiniton US Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Estampado de Acero Automotriz de América del Norte
- Magna International Inc.
- Gestamp Automocion S.A.
- Martinrea International Inc.
- Autokiniton US Holdings, Inc.
- Shiloh Industries LLC
- Flex-N-Gate Corporation
- Aisin World Corp. of America
- Trans-Matic Manufacturing Co.
- Anchor Manufacturing Group Inc.
- Worthington Industries Inc.
- Multimatic Inc.
- American Axle and Manufacturing Holdings Inc.
- ThyssenKrupp North America
- Kenmode Precision Metal Stamping
- NIDEC ARISA (press solutions)
- U.S. Steel Automotive Center
- ArcelorMittal Tailored Blanks
- JIER North America (press lines)

Recent Industry Developments in Mercado de Estampado de Acero Automotriz de América del Norte
- Julio de 2026: Stellantis reforzó su estructura de fabricación doméstica multimillonaria añadiendo una prensa de troquelado de última generación a su Planta de Estampado de Warren (WSP) en Míchigan. La expansión aumenta la capacidad interna de estampado para cierres de carrocería críticos (capós, puertas y portones traseros) en las cadenas de suministro de Estados Unidos, Canadá y México.
- Julio de 2026: La Familia de Empresas Hoffmann finalizó la adquisición de Allred Metal Stamping Works, ampliando su cartera de fabricación pesada personalizada y fabricación automotriz de precisión.
- Marzo de 2026: Magna International lanzó sus últimas plataformas de vehículos estructurales multimaterial, introduciendo carcasas de batería estampadas de acero de ultra alta resistencia altamente optimizadas. Estas carcasas ofrecen la máxima protección contra fuga térmica y colisiones para las camionetas pickup de próxima generación en América del Norte, al tiempo que optimizan el peso estructural.


Alcance del Informe del Mercado de Estampado de Acero Automotriz en América del Norte
El alcance del informe incluye Tecnología (Troquelado, Repujado, Acuñado, Flanjeado, Doblado y Otras Tecnologías), Proceso (Perfilado por Rodillos, Estampado en Caliente, Conformación de Chapa Metálica y Más), Tipo de Vehículo (Automóvil de Pasajeros y Más), Propulsión (Motor de Combustión Interna y Vehículo Eléctrico) y País (Estados Unidos y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Troquelado |
| Embutición |
| Acuñado |
| Flanjeado |
| Doblado |
| Otras Tecnologías |
| Conformado por Rodillos |
| Estampado en Caliente |
| Conformado de Chapa Metálica |
| Fabricación de Metal |
| Otros Procesos |
| Automóvil de Pasajeros |
| Vehículo Comercial Ligero |
| Vehículo Comercial Pesado |
| Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnología | Troquelado |
| Embutición | |
| Acuñado | |
| Flanjeado | |
| Doblado | |
| Otras Tecnologías | |
| Por Proceso | Conformado por Rodillos |
| Estampado en Caliente | |
| Conformado de Chapa Metálica | |
| Fabricación de Metal | |
| Otros Procesos | |
| Por Tipo de Vehículo | Automóvil de Pasajeros |
| Vehículo Comercial Ligero | |
| Vehículo Comercial Pesado | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Qué tan grande podría llegar a ser la demanda de estampado de acero automotriz en América del Norte para 2031?
Se proyecta que el mercado alcance los 24,09 mil millones de USD en 2031, expandiéndose a una CAGR del 3,65% desde 2026.
¿Qué proceso de estampado está creciendo más rápido?
Se espera que el estampado en caliente registre una CAGR del 4,69%, impulsado por piezas estructurales de alta resistencia para plataformas de vehículos eléctricos e híbridos.
¿Por qué México está atrayendo nuevas inversiones en estampado?
Las reglas de contenido del T-MEC, los menores costos laborales y la inversión extranjera directa convierten a México en el centro de estampado de más rápido crecimiento de la región con una CAGR prevista del 5,81%.
¿Cuál es la perspectiva de rentabilidad para los estampadores ante la volatilidad de los precios del acero?
Los márgenes EBIT se mantienen ajustados, cerca del 4–6%; los proveedores con automatización de prensas servo y contratos flexibles mitigan las fluctuaciones en las materias primas.
¿Cómo están influyendo los objetivos de reducción de peso de los OEM en la elección de materiales?
La adopción de UHSS de 1.500–2.200 MPa permite una reducción de masa del 20–25% sin costosas conversiones a aluminio, sosteniendo el dominio del acero en las estructuras críticas para la seguridad.
¿Qué tan concentrado está el poder de los proveedores en este mercado?
El mercado muestra una concentración moderada, con los principales fabricantes de equipos originales y proveedores de primer nivel que concentran una participación significativa junto a una base fragmentada de estampadores independientes.


 Sus datos están seguros y nunca se venden ni se comparten.
