
Tamaño y Participación del Mercado de Isobutileno
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
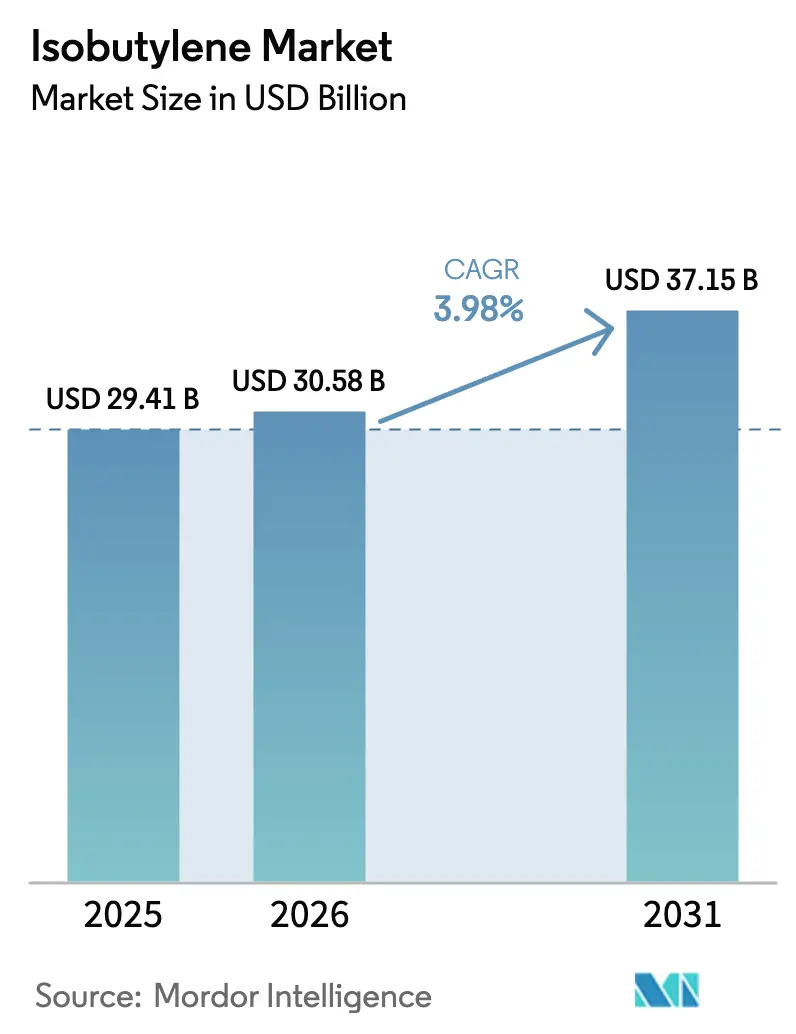
| Tamaño del Mercado (2026) | 30.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.98 % |
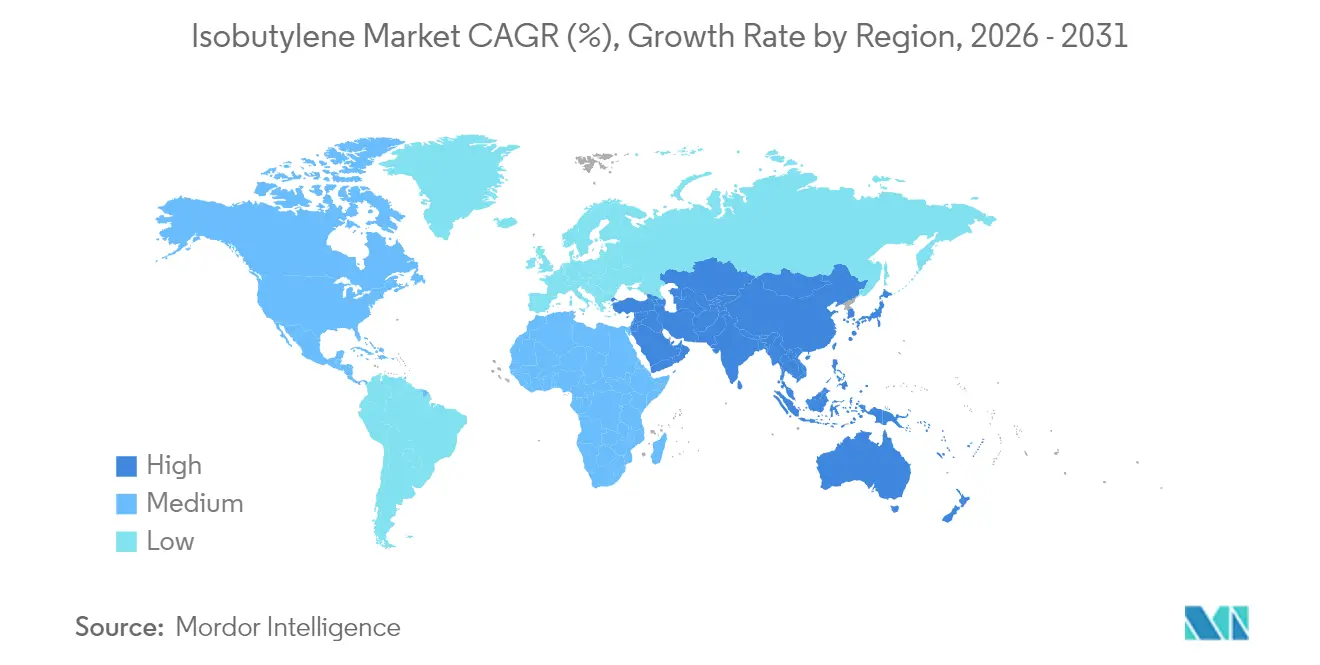
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
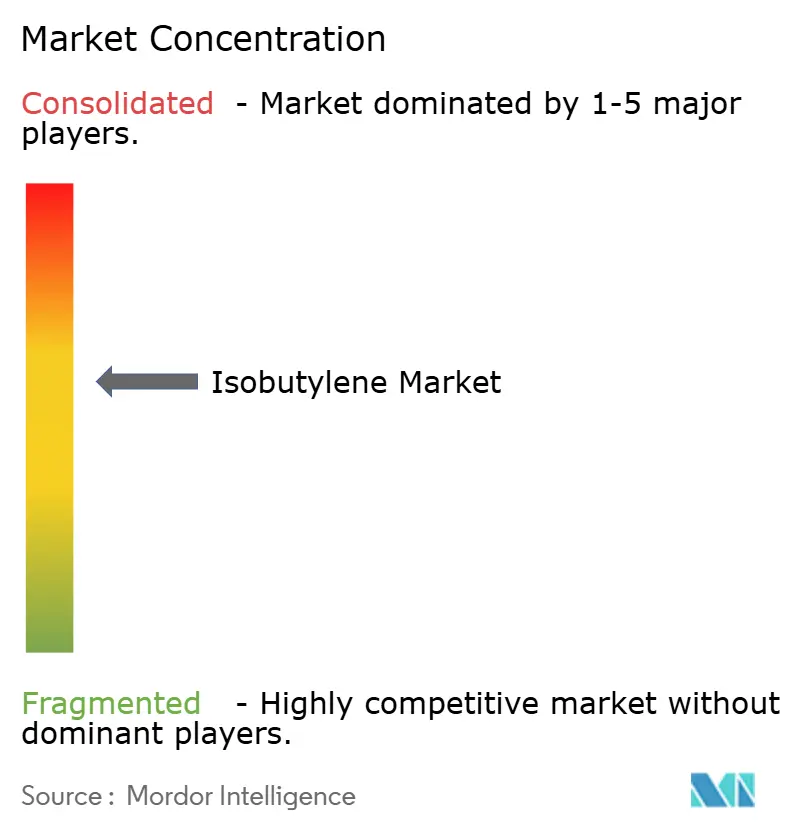
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Isobutileno por Mordor Intelligence
El tamaño del mercado de isobutileno fue valorado en 29,41 mil millones de USD en 2025 y se estima que crecerá desde 30,58 mil millones de USD en 2026 hasta alcanzar los 37,15 mil millones de USD en 2031, a una CAGR del 3,98% durante el período de pronóstico (2026-2031). El progreso sostenido proviene del papel central del isobutileno en la mezcla de aditivos para combustibles, la síntesis de caucho butílico y un conjunto creciente de materiales especiales. Movimientos regulatorios recientes —incluida la retirada por parte de la Agencia de Protección Ambiental de los Estados Unidos de la exención de presión de vapor Reid de 1 psi para la gasolina E10 en ocho estados del Medio Oeste— están reconfigurando la demanda de mejora del octanaje y alentando a las refinerías a extraer más corrientes C4. Las nuevas adiciones de capacidad, como el complejo PO/TBA de Texas y las expansiones petroquímicas de Asia-Pacífico, están fortaleciendo la oferta, aunque la sobrecapacidad regional en olefinas ligeras continúa presionando los márgenes. Los grados de alta pureza necesarios para cierres farmacéuticos y sellantes aeroespaciales están creando nichos de alto valor, mientras que las empresas emergentes de bio-isobutileno señalan un giro a largo plazo hacia rutas de bajo carbono.
Conclusiones Clave del Informe
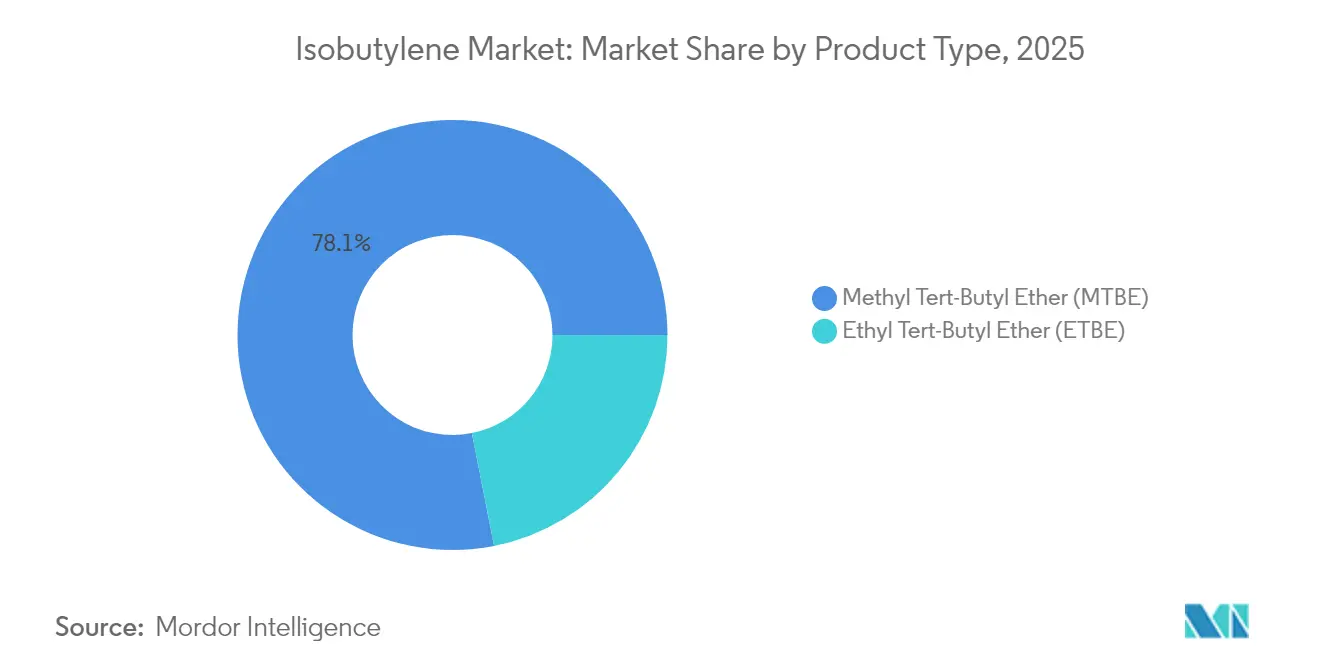
- Por tipo de producto, el MTBE mantuvo el 78,10% de la participación del mercado de isobutileno en 2025, mientras que se proyecta que el ETBE registre la CAGR más rápida del 5,06% hasta 2031.
- Por aplicación, el monómero para caucho butílico capturó el 39,20% de la participación del tamaño del mercado de isobutileno en 2025; se anticipa que los aditivos para combustibles se expandirán a una CAGR del 5,42% entre 2026-2031.
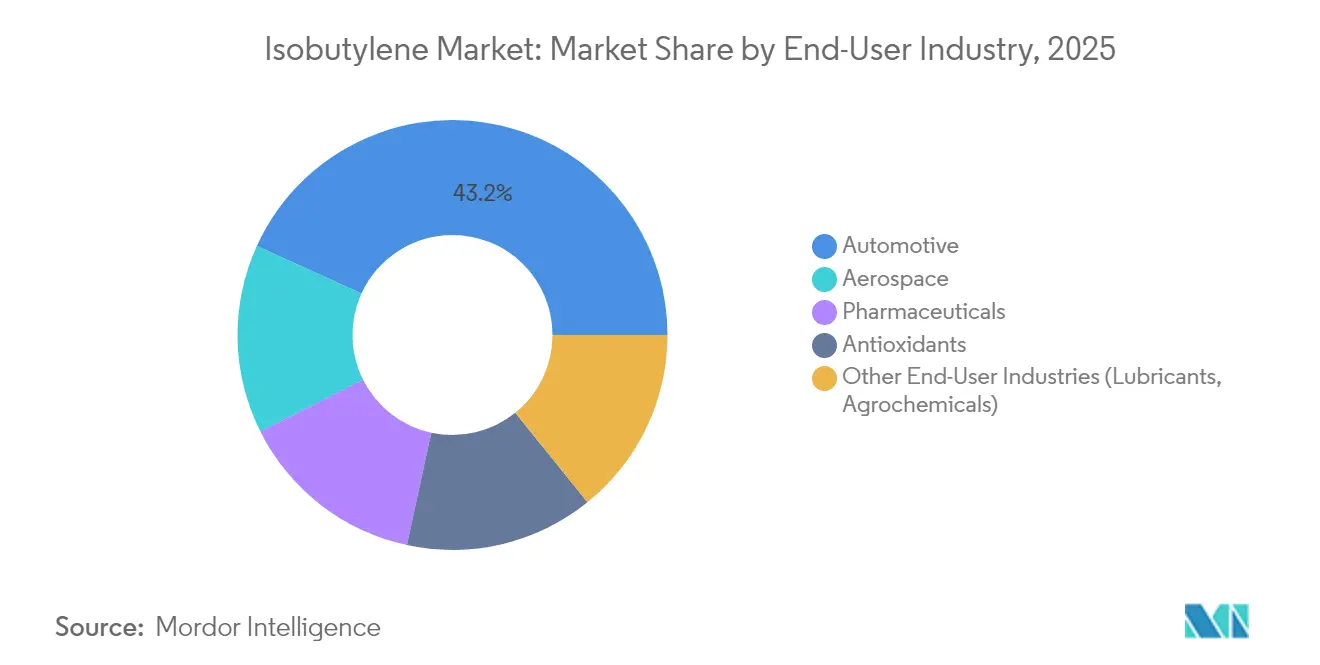
- Por industria de usuario final, el sector automotriz mantuvo una participación de ingresos del 43,20% en 2025, mientras que se prevé que los productos farmacéuticos avancen a una CAGR del 5,05% hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 54,80% de la participación del mercado de isobutileno en 2025 y está previsto que crezca a una CAGR del 4,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida recuperación de la producción global de neumáticos de caucho butílico | +1.2% | Global, con Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Creciente demanda de aditivos antidetonantes MTBE y ETBE | +0.8% | América del Norte, Europa, mercados emergentes | Corto plazo (≤ 2 años) |
| Transición hacia isobutileno de alta pureza en elastómeros farmacéuticos | +0.6% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Compuestos aeroespaciales que adoptan sellantes PIB a base de isobutileno | +0.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Adopción de rutas de bio-isobutileno para monetizar el excedente de bio-etanol a base de maíz | +0.3% | América del Norte, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Recuperación de la Producción Global de Neumáticos de Caucho Butílico
La demanda de caucho butílico aumentó a medida que las tasas de producción automotriz se recuperaron, impulsando un incremento del 7% en el consumo de polipropileno en América del Norte y del 4% en el consumo de polietileno en 2024[1]LyondellBasell, "LyondellBasell Inicia la Construcción de la Planta PO/TBA más Grande del Mundo," lyondellbasell.com. Las plataformas de vehículos eléctricos ahora favorecen los revestimientos interiores de butilo halogenado por su superior retención de aire, lo que apoya directamente la absorción del monómero de isobutileno. La línea X Butyl de ARLANXEO amplió las opciones de grado médico, subrayando el alcance del material en aplicaciones estériles. Los nuevos compuestos de poliisopreno formulados y certificados bajo USP <381> destacan aún más la migración hacia elastómeros listos para cumplir con la normativa.
Creciente Demanda de Aditivos Antidetonantes MTBE y ETBE
Los Estados Unidos exportaron 38.000 barriles/día de MTBE en 2024, principalmente a México y Chile[2]Administración de Información Energética de los Estados Unidos, "Exportaciones de MTBE de los Estados Unidos," eia.gov. Las normas más estrictas para vehículos del período 2027-2032 están paradójicamente impulsando la mezcla de alto octanaje para mantener los motores de combustión en cumplimiento[3]Agencia de Protección Ambiental de los Estados Unidos, "Normas de Emisiones de Gases de Efecto Invernadero para Vehículos Ligeros," epa.gov. El mercado de combustibles líquidos de Brasil se está expandiendo un 1,4% en 2025 y un 1,9% en 2026, con el etanol manteniendo una participación del 47% en los combustibles de ciclo Otto, lo que fomenta la producción de ETBE aguas abajo. Trabajos revisados por pares demuestran que el MTBE combinado con nanoaditivos de óxido metálico puede reducir el CO y los hidrocarburos no quemados al tiempo que aumenta la eficiencia del motor. Las previsiones rusas que se extienden hasta 2035 refuerzan el apetito mundial por los potenciadores de octanaje a pesar de los vientos en contra geopolíticos.
Transición hacia Isobutileno de Alta Pureza en Elastómeros Farmacéuticos
TPC Group amplió la producción de isobutileno de alta pureza para atender a formuladores de elastómeros médicos, resinas adhesivas y productos de cuidado personal. La demanda proviene de cierres para medicamentos inyectables que requieren sellados herméticos y de bajo nivel de extractables. El poliisopreno RJ651-30 cumple con USP <381> para tapones de Tipo I y II, al tiempo que ofrece una resistencia a la tracción un 15% superior a las formulaciones anteriores. Las rutas catiónicas verdes que utilizan FeCl₃ y tris(pentafluorofenil)-galio reducen los residuos de halógenos, respondiendo a los criterios de sostenibilidad de las cadenas de suministro farmacéuticas. Las expansiones del llenado y acabado de vacunas en mercados emergentes, especialmente en India y el Sudeste Asiático, están impulsando la demanda de elastómeros ultralimpios.
Compuestos Aeroespaciales que Adoptan Sellantes PIB a Base de Isobutileno
BASF aprovecha 85 años de experiencia en PIB para suministrar sellantes resistentes a la humedad para sistemas de combustible y juntas de fuselaje. La inercia química del PIB garantiza la compatibilidad con las resinas de estructura de aeronaves compuestas donde se avecinan restricciones al bisfenol. Global Bioenergies logró una selectividad superior al 95% hacia intermedios de combustible de aviación sostenible (e-SAF), posicionando el bio-isobutileno para futuras mezclas de combustible para reactores. Los largos ciclos de certificación crean altos costos de cambio, lo que permite a los proveedores de sellantes PIB capturar márgenes que superan a los elastómeros de uso general.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración del éter alquil-terciario-amílico (TAME) como sustituto del MTBE | -0.7% | Global, particularmente en mercados desarrollados | Mediano plazo (2-4 años) |
| Volatilidad en las corrientes C4 de refinería que limita la materia prima cautiva | -0.5% | Global, con impacto agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de escalado de las tecnologías de bio-isobutileno | -0.2% | Global, con foco en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Penetración del Éter Alquil-Terciario-Amílico (TAME) como Sustituto del MTBE
Veintitrés estados de los Estados Unidos prohibieron el MTBE tras problemas con las aguas subterráneas, lo que llevó a las refinerías a evaluar la menor solubilidad del TAME y su rendimiento de octanaje comparable. El equilibrio de la presión de vapor durante la mezcla de gasolina reformulada complica una sustitución directa; sin embargo, la tecnología de isomerización ISOMALK-3 reduce los costos operativos un 20% y extiende la vida útil del catalizador una década, abaratando la materia prima del TAME. Los futuros objetivos de volumen del Estándar de Combustibles Renovables enfatizan los bio-oxigenantes avanzados, ejerciendo presión adicional sobre la economía del MTBE.
Volatilidad en las Corrientes C4 de Refinería que Limita la Materia Prima Cautiva
Los márgenes en varios crackers del Sudeste Asiático se tornaron negativos en 2024, lo que desencadenó paradas no planificadas que tensionaron el suministro regional de C4. Las oscilaciones del n-butano en el mercado spot siguen la volatilidad del Brent, causando fuertes variaciones en el precio de la materia prima para los productores de isobutileno. ONGC importará 800.000 t/año de etano de los Estados Unidos a mediados de 2028 para estabilizar los rendimientos de los crackers, lo que subraya los esfuerzos que realizan las empresas para reducir el riesgo en el suministro. La racionalización de crackers en la Unión Europea tiene como objetivo paralizar otro 1 Mt/año de etileno para 2026 con el fin de restaurar una utilización del 86-88%. Las próximas normas de simplificación de combustibles de los Estados Unidos, vigentes a partir de julio de 2025, añaden costos de cumplimiento adicionales que podrían desviar las corrientes C4 hacia el alquilato en lugar de la extracción de isobutileno.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del MTBE Enfrenta el Desafío del ETBEEl MTBE mantuvo una participación del 78,10% en el mercado de isobutileno en 2025, gracias a su arraigado papel en la mejora del octanaje, mientras que se prevé que el ETBE crezca a una CAGR del 5,06% hasta 2031. Las unidades alemanas y belgas de Evonik mantienen el suministro a Europa, ilustrando la resiliencia del MTBE incluso bajo directivas de combustibles más estrictas. Por el contrario, el vínculo del ETBE con el bio-etanol está en el corazón de las estrategias de descarbonización: Tailandia aprobó un proyecto de bio-etileno de 200.000 t/año que apoya las vías de ETBE aguas abajo. Se proyecta que el tamaño del mercado de isobutileno para los derivados basados en MTBE alcance los 28,2 mil millones de USD en 2031, incluso mientras la base más pequeña del ETBE se expande rápidamente.
La investigación y desarrollo que combina MTBE con aditivos de nano-TiO₂ para reducir las emisiones del tubo de escape mantiene al MTBE competitivo. Sin embargo, los mandatos de combustibles renovables favorecen al ETBE, especialmente en la Unión Europea y Brasil, lo que sugiere una erosión gradual de la participación del MTBE más allá de 2030. Ambos derivados se benefician de los complejos integrados PO/TBA que coproducen TBA de alta pureza para la recuperación de isobutileno aguas abajo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El Caucho Butílico Lidera, los Aditivos para Combustibles se AceleranLa síntesis de caucho butílico representó el 39,20% de la participación del mercado de isobutileno en 2025, respaldada por ciclos constantes de reemplazo de neumáticos y la adopción de vehículos eléctricos. ExxonMobil enfatiza el papel fundamental del butilo en los revestimientos de retención de aire y las juntas de baterías para vehículos eléctricos. Se anticipa que el tamaño del mercado de isobutileno atribuible al caucho butílico crecerá a una CAGR del 4,05%, alcanzando los 14,6 mil millones de USD en 2031.
Los aditivos para combustibles muestran la CAGR más pronunciada del 5,42% en medio de la revitalización de la demanda de MTBE/ETBE en América Latina y Asia. El crecimiento del ciclo Otto en Brasil y la mezcla de alto octanaje en los Estados Unidos impulsan la absorción de aditivos. Los elastómeros y sellantes especiales dependen de la impermeabilidad del PIB para tapones farmacéuticos y juntas aeroespaciales, creando segmentos de alto margen. Los intermedios químicos como el butadieno proveniente del procesamiento OXO-D amplían la versatilidad aguas abajo.
Por Industria de Usuario Final:
Dominio Automotriz, Aceleración FarmacéuticaEl sector automotriz mantuvo una participación del 43,20% en 2025 gracias a la demanda de neumáticos, lubricantes y potenciadores de octanaje. Las normas más estrictas del período 2027-2032 impulsan a los fabricantes de equipos originales a intensificar la calibración de motores, aumentando las mezclas de aditivos de alto octanaje. Se prevé que el tamaño del mercado de isobutileno para el sector automotriz alcance los 16,7 mil millones de USD en 2031.
Las aplicaciones farmacéuticas avanzan a una CAGR del 5,05%, beneficiándose de mandatos más estrictos sobre el cierre de envases. El cumplimiento de USP <381> del poliisopreno RJ651-30 ejemplifica el cambio hacia elastómeros de bajo nivel de extractables. El sector aeroespacial, aunque de bajo volumen, captura márgenes premium, mientras que los usos en antioxidantes y lubricantes añaden diversificación en fluidos agrícolas e industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Isobutileno en Asia-Pacífico
Asia-Pacífico controló el 54,80% de la cuota del mercado de isobutileno en 2025 y debería registrar una CAGR del 4,72% hasta 2031. Se prevé que la producción de olefinas de China supere la demanda interna de C2 en un 121% y la de C3 en un 179% en 2025, lo que generará abundante materia prima pero comprimirá los márgenes. La hoja de ruta petroquímica de India destina entre 87.000 y 142.000 millones de USD para elevar la capacidad de 29,62 Mt a 46 Mt para 2030. Japón apuesta por el etileno neutro en carbono, lo que podría catalizar la demanda de bio-isobutileno.
Mercado de Isobutileno en América del Norte
América del Norte capitaliza los líquidos de esquisto de bajo costo. El complejo PO/TBA de LyondellBasell, valorado en 5.000 millones de USD, cerca de Houston, reforzará el suministro regional a partir de 2026. La pérdida por parte de la EPA de la exención de 1 psi impulsa la extracción de butano en 26.000 b/d, ampliando la disponibilidad de materia prima de isobutileno. México sigue siendo un mercado clave de importación de MTBE, absorbiendo las exportaciones estadounidenses vinculadas a la economía de refinación regional.
Mercado de Isobutileno en Europa
Europa enfrenta una racionalización: ExxonMobil y SABIC ya cerraron 955 kt/año de etileno, y se prevé que otras 1 Mt/año salgan del mercado antes de 2026 para alcanzar una utilización sostenible. La adquisición por parte de INEOS de la unidad EO/D de LyondellBasell señala un enfoque estratégico en intermedios de alta pureza.
Mercado de Isobutileno en América del Sur
El impulso de los biocombustibles en América del Sur ofrece oportunidades de crecimiento. Petrobras destinó 111.000 millones de USD para inversiones en el sector downstream durante el período 2025-2029, en línea con los incentivos de crédito de RenovaBio.
Mercado de Isobutileno en Oriente Medio y África
Oriente Medio y África aprovechan la ventaja en materia prima; el complejo de Fujian de SABIC, valorado en 6.400 millones de USD, y las colaboraciones con Aramco y Sinopec profundizan la integración con los clientes asiáticos.

Análisis de la cadena de valor
El suministro de isobutileno comienza con la generación de corrientes C4 en refinerías y unidades de craqueo con vapor (C4 mixtos provenientes de FCC, deshidrogenación de butano y subproductos de craqueo). La volatilidad de la materia prima aguas arriba y las decisiones operativas de las unidades de craqueo repercuten en la disponibilidad de isobutileno, que luego se recupera mediante extracción y fraccionamiento y se convierte, a través de unidades integradas, en MTBE/ETBE, poliisobutileno (PIB), corrientes monoméricas de caucho butílico y otros derivados de C4. En Norteamérica, la integración PO/TBA es un vínculo clave, ya que el alcohol terbutílico puede deshidratarse para obtener isobutileno, y los operadores de la Costa del Golfo también utilizan el procesamiento de C4 crudo y el hidrotratamiento para ampliar las gamas de alimentación utilizables.
El valor en los segmentos medio y aguas abajo está determinado por la pureza del producto y la calificación para el uso final. El isobutileno de alta pureza y el PIB de peso molecular controlado requieren especificaciones más estrictas, manipulación dedicada y cumplimiento de los requisitos de seguridad industrial y transporte reflejados en las fichas de datos de seguridad, lo que aumenta el papel de los distribuidores especializados de gases y productos químicos y el embalaje certificado. Los grandes productores integrados (por ejemplo, BASF en PIB y LyondellBasell en olefinas y PO/TBA) tienden a gestionar las tasas de operación de sus plantas para proteger los márgenes, mientras que actores de la Costa del Golfo de EE. UU. como TPC Group se centran en la eliminación de cuellos de botella y en la flexibilidad del procesamiento de C4 crudo para estabilizar la conversión de materia prima en derivados de mayor valor.
Panorama Competitivo
El mercado de isobutileno está moderadamente consolidado. Los participantes establecidos aprovechan los complejos verticalmente integrados para gestionar los costos y asegurar la materia prima. BASF opera en el ámbito del PIB desde la década de 1930, suministrando a los sectores farmacéutico y aeroespacial. ExxonMobil y SABIC persiguen empresas conjuntas que capturan escala al tiempo que optimizan la utilización de los crackers. La nueva instalación PO/TBA de LyondellBasell será la más grande del mundo y combina el valor del óxido de propileno con el alcohol terciario butílico que puede ser deshidrogenado a isobutileno, consolidando el control de la empresa sobre los flujos comerciales globales.
La tecnología OXO-D de TPC Group produce isobutileno de alta reactividad para polímeros de alto rendimiento, respaldada por más de 300 patentes. La asociación de Huntsman con Sinopec ancla la producción china de PO/MTBE que abastece tanto a los mercados domésticos como de exportación.
Los participantes de base biológica siguen siendo un nicho, aunque estratégico: Global Bioenergies escaló a 1.000 t/año y tiene como objetivo una demostración de combustible de aviación para 2027, lo que resulta atractivo para las aerolíneas que buscan reducciones de emisiones de alcance 3 de bajo carbono. Es probable que se produzca una consolidación a medida que la certificación de sostenibilidad, el cumplimiento de las Buenas Prácticas de Manufactura farmacéuticas y las auditorías NADCAP aeroespaciales aumenten la intensidad de capital.
Líderes de la Industria del Isobutileno
Exxon Mobil Corporation
TPC Group
BASF
Shell plc
LyondellBasell Industries Holdings B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Isobutileno
- Axens
- BASF
- Exxon Mobil Corporation
- Honeywell International Inc.
- Kaneka Corporation
- Linde PLC
- LyondellBasell Industries Holdings B.V.
- OMV Aktiengesellschaft
- Shell plc
- SIBUR Holding PJSC
- Sumitomo Chemical Co., Ltd.
- TPC Group
- Vinati Organics Limited

Oportunidades de mercado y perspectivas futuras
La premiumización dentro de la cadena del isobutileno está cada vez más ligada a inversiones orientadas a PIB de mayor valor y aplicaciones especializadas, en lugar de limitarse a los éteres combustibles de tipo commodity. En febrero de 2026, BASF amplió la capacidad de poliisobutileno de peso molecular medio en Ludwigshafen en 10.000 toneladas métricas por año, conectando explícitamente esta ampliación con aplicaciones de aislamiento y membranas transpirables que impulsan la demanda hacia materiales de alto rendimiento y usos finales relacionados con la construcción. Esto respalda las oportunidades para proveedores que puedan ofrecer un control consistente del peso molecular, grados de bajo olor y baja impureza, y soporte técnico para formulaciones de compuestos y membranas.
Las oportunidades en la cadena de suministro también se centran en la resiliencia y la flexibilidad de la materia prima en el procesamiento de C4, especialmente donde las variaciones en la utilización afectan la producción. LyondellBasell señaló a principios de 2026 que estaba gestionando las tasas de operación en sus activos de Norteamérica y Europa y que experimentó paradas no planificadas en la planta de PO/TBA de Bayport, lo que pone de relieve cómo la fiabilidad y la integración afectan la disponibilidad de alcohol terbutílico y la recuperación de isobutileno aguas abajo. Los productores y comercializadores con logística redundante, fuentes alternativas de C4 mixtos y la capacidad de alternar entre la producción de éteres y las salidas de elastómeros e intermedios cuentan con rutas más claras para captar valor cuando el exceso regional de capacidad de olefinas ligeras comprime los márgenes de los commodities.
Recent Industry Developments in Mercado de Isobutileno
- Marzo de 2026: TPC Group avanza en la eliminación de cuellos de botella a corto plazo para ampliar la capacidad de procesamiento de C4 crudo, incluyendo un aumento del 19% en la capacidad de hidrotratamiento que se completará durante 2026. La expansión aumenta la capacidad de derivados de isobutileno/C4 en la Costa del Golfo de EE. UU., mejorando la resiliencia de la materia prima y fortaleciendo la capacidad de procesamiento de C4.
- Mayo de 2025: LyondellBasell Industries Holdings B.V. inició la construcción de un complejo PO/TBA de 5.000 millones de USD en Texas, la instalación integrada más grande del mundo para estos coproductos. La ampliación aumenta la capacidad de derivados de isobutileno y fortalece la cadena de suministro y la capacidad de derivados en EE. UU.
- Octubre de 2024: TPC Group aumentó la capacidad de producción de di-isobutileno en su planta de Houston. La ampliación respalda una mayor producción de derivados de isobutileno y mejora el suministro para mercados especializados.


Mercado de Isobutileno Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor del isobutileno vendido como bloque de construcción químico y utilizado para fabricar productos aguas abajo, contabilizado en el punto de suministro y consumo de isobutileno en las principales regiones.
Exclusiones de alcance: excluimos el valor completo aguas abajo de los productos terminados fabricados con isobutileno (por ejemplo, neumáticos finales, combustibles envasados o productos de consumo) para evitar el doble conteo.
Descripción general de la segmentación
- Por Tipo de Producto
- Éter Metil Tert-Butílico (MTBE)
- Éter Etil Tert-Butílico (ETBE)
- Por Aplicación
- Aditivos para Combustibles
- Monómero para Caucho Butílico
- Intermediario Químico
- Elastómeros y Sellantes Especiales
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial
- Productos Farmacéuticos
- Antioxidantes
- Otras Industrias de Usuario Final (Lubricantes, Agroquímicos)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo de las rutas de suministro de isobutileno (corrientes C4 de refinería y rutas petroquímicas) y luego las vincula con señales de demanda de uso final, como la mezcla de gasolina y la producción de caucho sintético. Nos basamos en series de datos públicos que ayudan a anclar los volúmenes y las direcciones comerciales, y luego los traducimos en valor utilizando rangos de precios observados y supuestos de mezcla de productos.
Los puntos de referencia habituales incluyen fuentes como la U.S. Energy Information Administration (gasolina y componentes de mezcla), la U.S. EPA (cambios en las normas de combustibles que afectan la demanda de oxigenantes), Eurostat (producción industrial y comercio químico), UN Comtrade (flujos de importación y exportación de productos químicos relevantes) y la International Energy Agency (tendencias de la demanda de combustibles para transporte). También revisamos informes de empresas, presentaciones para inversores, notas aduaneras y publicaciones de asociaciones, y luego utilizamos suscripciones de pago para inteligencia financiera de empresas, búsqueda de patentes y verificaciones comerciales a nivel de envíos cuando una serie pública es demasiado general. Estas fuentes son ilustrativas, y se revisaron muchos documentos públicos adicionales para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar qué cantidad de isobutileno se destina normalmente a MTBE, ETBE, caucho butílico y otros usos, y para validar rangos realistas de utilización y precios por región. Hablamos con una combinación de productores, distribuidores y formuladores aguas abajo para poder cubrir las brechas de los datos públicos (especialmente cuando la información se reporta con retraso o de forma agregada). La cobertura está equilibrada entre las principales regiones consumidoras para que nuestros supuestos reflejen las diferencias en las especificaciones de combustible, la integración de refinerías y la disponibilidad de suministro local.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 13% | APAC: 49% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 37% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 50% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la demanda de combustible, las tasas de mezcla de oxigenantes y la producción de caucho sintético se utilizan para reconstruir un grupo de demanda de isobutileno abordable, que luego se traduce en valor utilizando mezclas de precios y pureza adecuadas a cada región. Para mantener los totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como verificaciones de capacidad y utilización de proveedores, rangos de precios por tonelada muestreados y comentarios de canal sobre las estructuras de contrato habituales.
Los insumos clave que dan forma al modelo incluyen la disponibilidad de C4 de refinerías y unidades de craqueo con vapor, la economía de mezcla de MTBE y ETBE, indicadores de producción de caucho butílico y aditivos lubricantes, los balances de importación y exportación de productos químicos relacionados, y las tendencias de costos de materia prima y energía que influyen en las tasas de operación. Para el pronóstico, utilizamos principalmente el análisis de escenarios respaldado por un suavizado de series temporales a corto plazo, ya que los cambios de política en las especificaciones de combustibles y las adiciones de capacidad regional pueden desplazar la demanda más rápido que una tendencia lineal. Cuando falta información ascendente para mercados más pequeños, cubrimos las brechas utilizando indicadores sustitutos como el consumo de combustible y la producción industrial, y luego volvemos a probar el resultado con la opinión de expertos antes de finalizarlo.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación entre señales independientes, incluyendo la dirección comercial, la lógica de las tasas de operación y la coherencia de la demanda de uso final, y luego se revisan las variaciones hasta que el factor determinante quede claramente explicado. Si una región muestra un salto inusual, se reabre el supuesto y se vuelve a contactar a los encuestados para confirmar si se trata de un movimiento de precios, un cambio de mezcla o un cambio real de volumen.
Se realiza una segunda revisión por parte de un analista antes de la aprobación final, para que los pasos de cálculo y las conversiones sean coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como la puesta en marcha de nueva capacidad, cierres importantes o cambios en la regulación de combustibles. Antes de la entrega, se realiza una última revisión de datos para que los clientes reciban la visión más actualizada.
Estimación del mercado de isobutileno de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el isobutileno pueden parecer muy dispares porque cada editor traza la línea en un punto diferente de la cadena de valor y luego aplica diferentes supuestos de precio y mezcla. El momento de la conversión de divisas, la forma en que se tratan las transferencias cautivas y la rapidez con la que se aplican las actualizaciones tras cambios de política o de capacidad también añaden una dispersión visible.
Algunas estimaciones agrupan el isobutileno con una cesta de derivados más amplia o incluyen el ingreso total de productos aguas abajo como MTBE, ETBE y cauchos. En Mordor Intelligence, el total se mantiene en la capa de valor del isobutileno y se valida utilizando construcciones de demanda de uso final (demanda de mezcla de combustibles e indicadores de caucho sintético), además de verificaciones de comercio y utilización, lo que reduce el doble conteo cuando las mismas moléculas pasan por múltiples etapas de procesamiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 30,58 mil millones de USD (2026) | |
| Revista Comercial A | 25,91 mil millones de USD (2024) | Utiliza un año base anterior y se apoya en una lista de precios más limitada durante un ciclo de materia prima diferente, y parece tratar los volúmenes de alta pureza de manera más conservadora, lo que reduce el valor combinado. |
| Editorial del Sector B | 23,45 mil millones de USD (2024) | En algunos casos combina el isobutileno con una agrupación de derivados más amplia, pero luego aplica ratios de conversión simplificados y una validación limitada sobre las tasas de operación regionales, lo que puede subestimar la capa abordable del isobutileno. |
La tabla muestra que la elección del año y la delimitación del alcance explican la mayor parte de la brecha, no un único factor de demanda. Al mantener consistente el punto de valor, verificar de nuevo la mezcla y los precios por región, y volver a probar los supuestos frente a señales independientes de oferta y demanda, obtenemos un tamaño de mercado más fácil de rastrear y repetir en actualizaciones futuras.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Isobutileno?
El Mercado de Isobutileno está valorado en 30,58 mil millones de USD en 2026 y se prevé que alcance los 37,15 mil millones de USD en 2031.
¿Qué producto tiene la mayor participación en el mercado de isobutileno?
En el Mercado de Isobutileno, el MTBE domina con el 78,10% de los ingresos globales en 2025, gracias a su arraigado papel como potenciador del octanaje.
¿Qué segmento de aplicación está creciendo más rápido?
En el Mercado de Isobutileno, se proyecta que los aditivos para combustibles crezcan a una CAGR del 5,42% entre 2026-2031 a medida que los reguladores endurecen los requisitos de octanaje y emisiones.
¿Por qué Asia-Pacífico es la región líder?
En el Mercado de Isobutileno, la región controla el 54,80% de la demanda global debido a las expansiones petroquímicas a gran escala en China e India que aseguran abundante materia prima C4 y crecimiento en el uso final.
Última actualización de la página el:



