
Tamaño y Participación del Mercado de Mounjaro
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
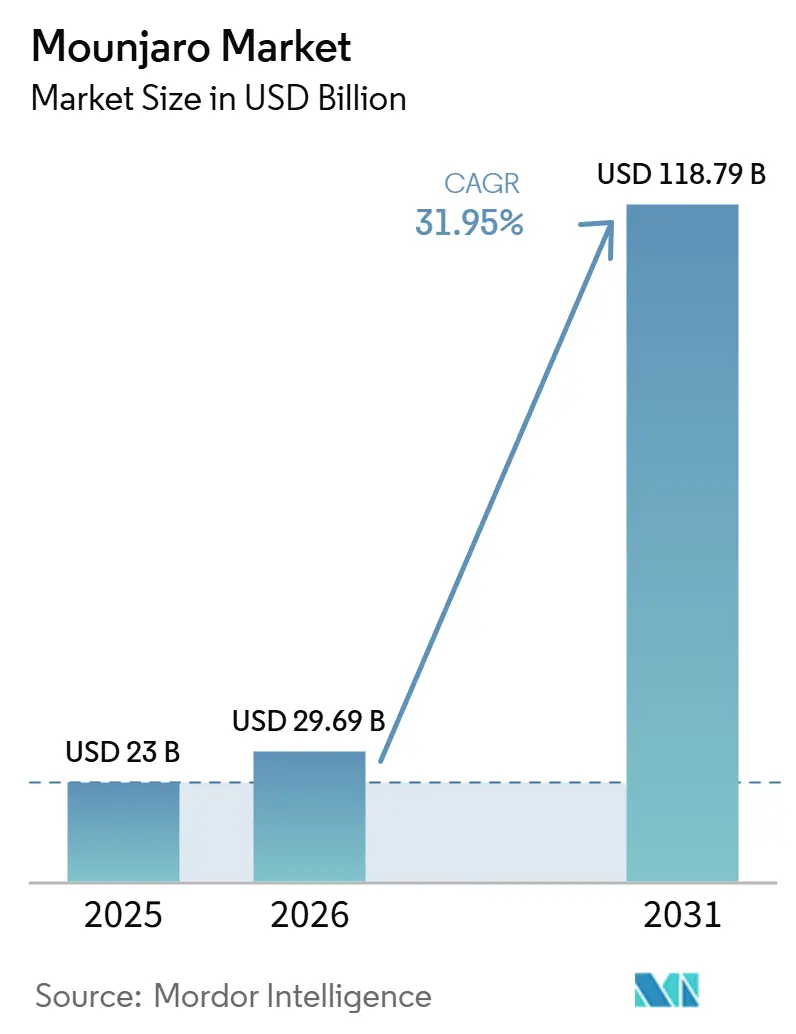
| Tamaño del Mercado (2026) | 29.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 118.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 31.95 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mounjaro por Mordor Intelligence
El tamaño del Mercado de Mounjaro fue valorado en 23 mil millones de USD en 2025 y se estima que crecerá desde 29,69 mil millones de USD en 2026 hasta alcanzar 118,79 mil millones de USD en 2031, a una CAGR del 31,95% durante el período de pronóstico (2026-2031).
El mercado de Mounjaro está escalando sobre la base de un lanzamiento comercial inusualmente sólido de tirzepatida, con ingresos combinados de Mounjaro y Zepbound que alcanzaron 36,5 mil millones de USD en el ejercicio fiscal 2025 y representaron el 56% de los ingresos totales de Eli Lilly, lo que muestra cuán central se ha vuelto esta franquicia para el perfil de crecimiento de Lilly. El mercado de Mounjaro también se beneficia de la demanda concurrente en el cuidado de la diabetes, el manejo crónico del peso y el tratamiento de la obesidad relacionada con el sueño, lo que amplía la base de prescriptores y reduce el riesgo de un techo de crecimiento de uso único tras la fase inicial de lanzamiento. El mercado de Mounjaro ha ganado alcance adicional a través de LillyDirect y la expansión de la recogida en establecimientos minoristas, lo que mejoró el acceso para los pacientes que pagan de su bolsillo y apoyó el crecimiento del canal fuera de la vía de reembolso convencional. Es probable que el mercado de Mounjaro siga expandiéndose a medida que Lilly añade capacidad de fabricación, aunque las restricciones de los pagadores para el tratamiento de la obesidad y los precios más ajustados fuera de los Estados Unidos seguirán influyendo en cuánta demanda clínica se convierte en ingresos realizados.
Conclusiones Clave del Informe
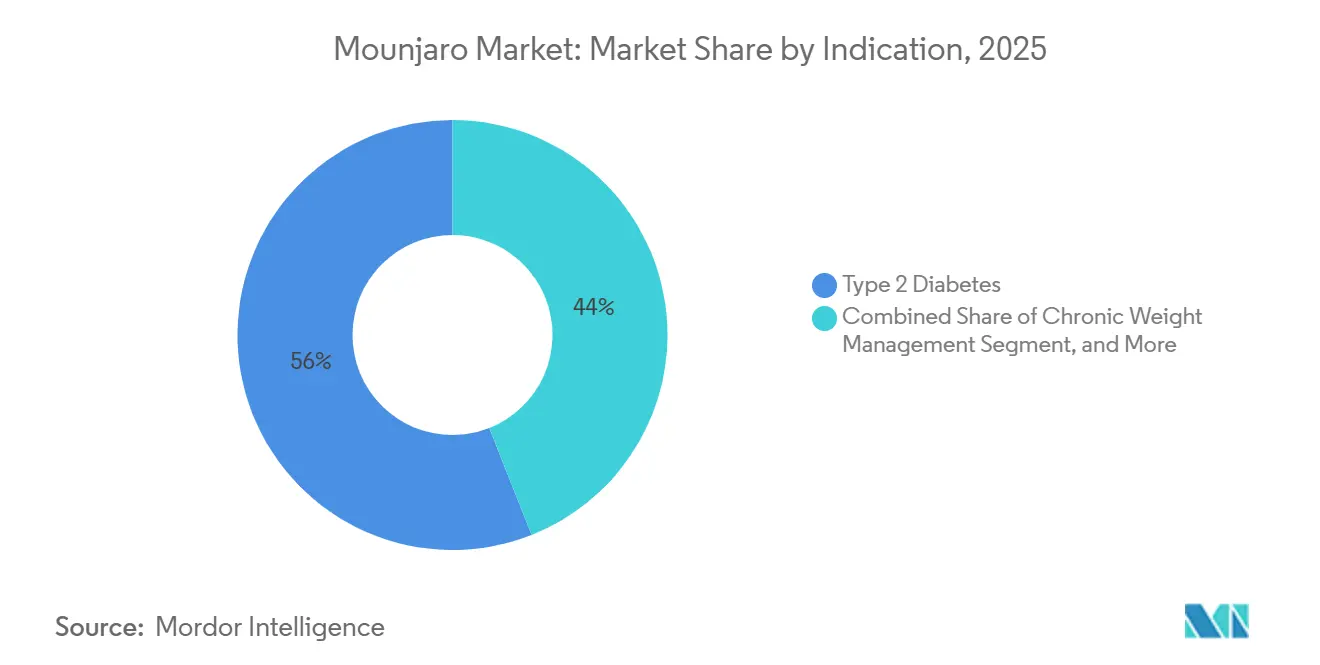
- Por indicación, la diabetes tipo 2 representó el 56,03% de los ingresos en 2025, mientras que se prevé que el manejo crónico del peso crezca a una CAGR del 35,84% hasta 2031.
- Por forma farmacéutica, la pluma monodosis representó el 60,18% de los ingresos en 2025, mientras que se proyecta que el vial monodosis avance a una CAGR del 36,76% hasta 2031.
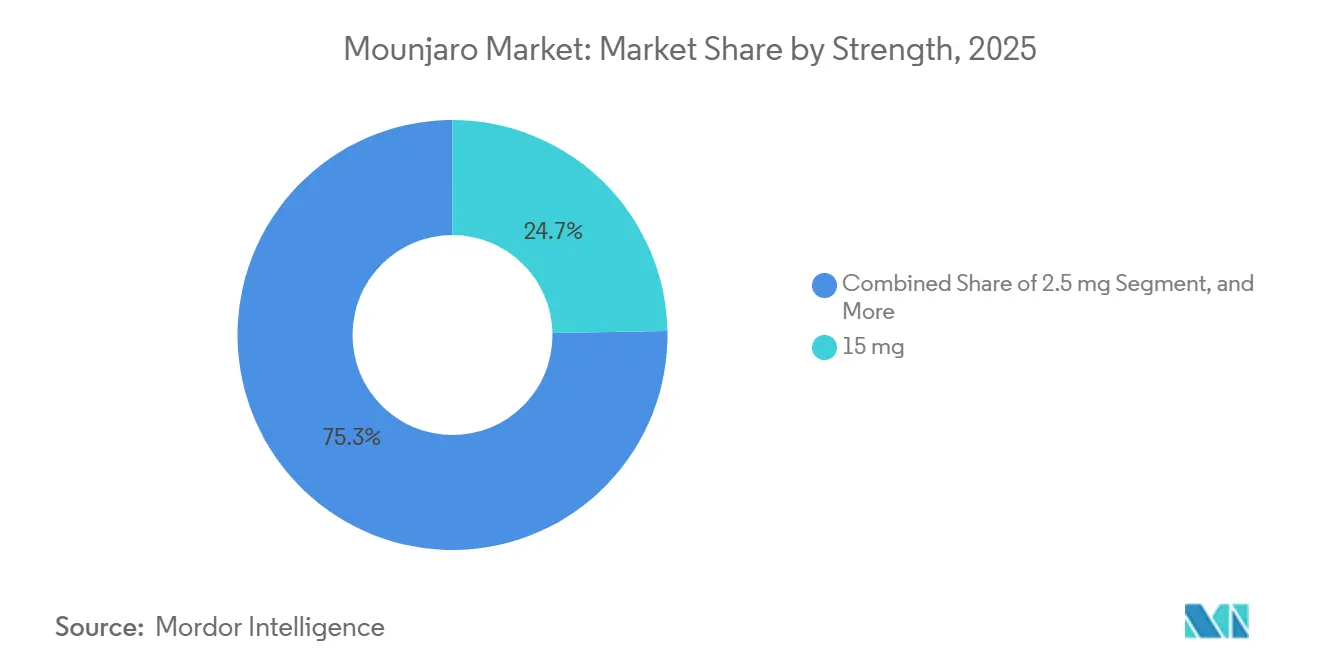
- Por concentración, la concentración de 15 mg representó el 24,67% de los ingresos en 2025, mientras que se proyecta que la concentración de mayor crecimiento avance a una CAGR del 32,57% hasta 2031.
- Por canal de distribución, las farmacias minoristas representaron el 34,03% de los ingresos en 2025, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 33,94% hasta 2031.
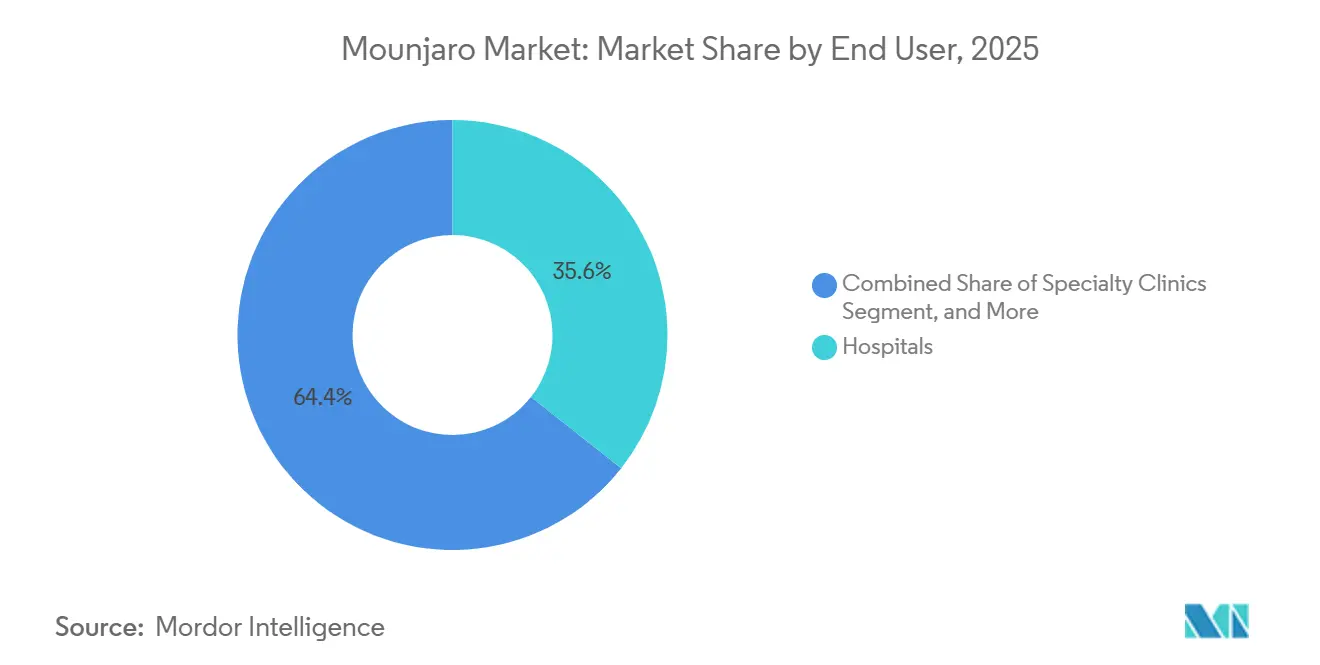
- Por usuario final, los hospitales captaron el 35,63% de los ingresos en 2025, mientras que se proyecta que los centros ambulatorios y de atención primaria se expandan a una CAGR del 34,74% hasta 2031.
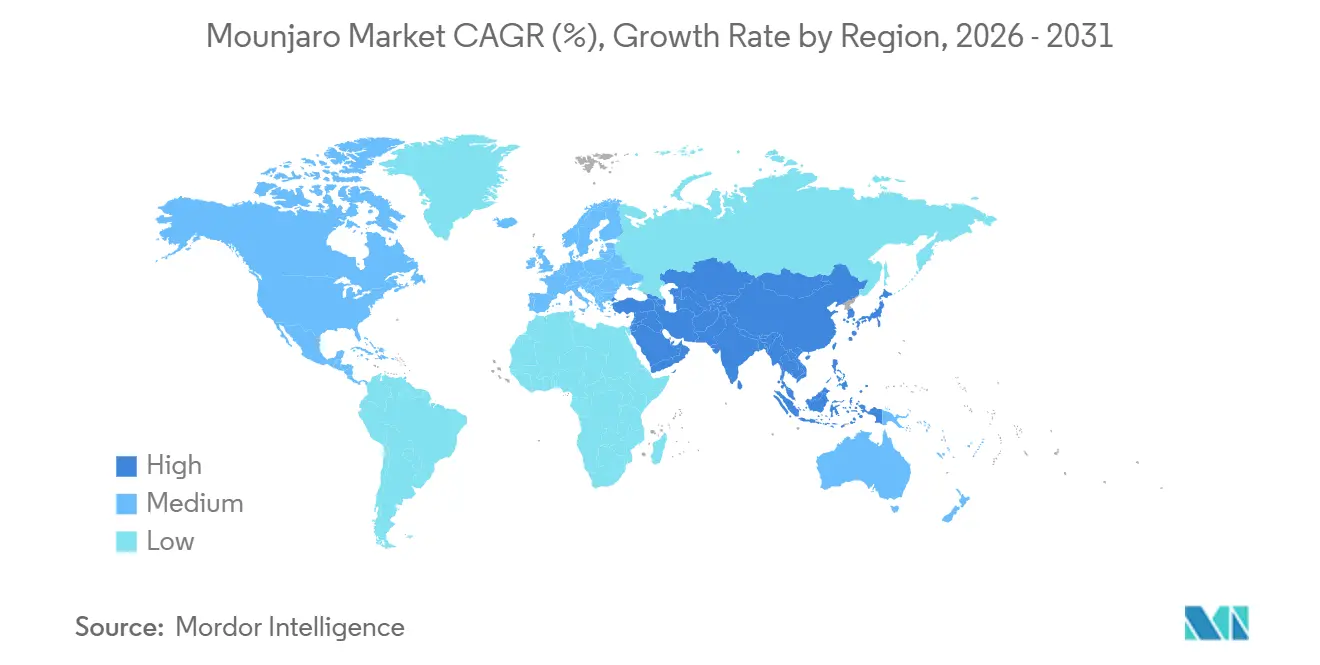
- Por geografía, América del Norte representó el 39,28% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 36,04% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Diabetes Tipo 2 e Inicio Más Temprano del Tratamiento | +8.2% | Global | Largo plazo (≥ 4 años) |
| Eficacia Dual Superior de GIP y GLP-1 Frente a Terapias de Vía Única | +6.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Indicación hacia Obesidad y Apnea Obstructiva del Sueño | +4.8% | América del Norte y Europa, extensión a APAC | Mediano plazo (2-4 años) |
| Demanda de Empleadores y Pacientes que Pagan de su Bolsillo por Tratamiento Antiobesidad de Alta Eficacia | +2.9% | América del Norte | Corto plazo (≤ 2 años) |
| Potencial de Uso Transversal en Vías de Atención Cardiometabólica | +2.1% | Global, mayor en Europa y América del Norte | Largo plazo (≥ 4 años) |
| La Persistencia Persistentemente Baja en el Mundo Real Crea Valor de Prescripción Repetida | +1.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Diabetes Tipo 2 e Inicio Más Temprano del Tratamiento
El mercado de Mounjaro continúa obteniendo fortaleza de la expansión de la población mundial con diabetes, pero el cambio comercial más importante proviene del uso más temprano de agentes de alta eficacia en la vía de tratamiento, más que de la prevalencia por sí sola. La Federación Internacional de Diabetes informó que 589 millones de adultos vivían con diabetes en 2025, con el 42,8% de los casos aún sin diagnosticar, lo que deja un gran grupo sin tratar que puede incorporarse a la terapia farmacológica a medida que mejora el cribado.[1]Federación Internacional de Diabetes, "Atlas de Diabetes de la FID, 11.ª Edición 2025, Datos e Información Global sobre Diabetes," Atlas de Diabetes de la FID, diabetesatlas.org El mercado de Mounjaro se está beneficiando porque la práctica del tratamiento se está alejando de la escalada tardía, y la terapia dual de GIP y GLP-1 se está considerando antes para los pacientes que necesitan control glucémico con beneficio paralelo en el peso. SURPASS-PEDS añadió otra capa a este cambio al demostrar eficacia y seguridad en niños y adolescentes con Diabetes Tipo 2, lo que abre un nuevo grupo de prescripción que tenía opciones de alta eficacia limitadas antes de 2025. Esto significa que el mercado de Mounjaro puede crecer más rápido que la población diagnosticada subyacente porque más pacientes elegibles están llegando a tirzepatida antes en la secuencia de atención.
Eficacia Dual Superior de GIP y GLP-1 Frente a Terapias de Vía Única
El mercado de Mounjaro también está siendo respaldado por evidencia clínica directa que fortalece la posición de tirzepatida frente a las terapias incretinas competidoras. SURMOUNT-5 demostró que tirzepatida fue superior a semaglutida en la reducción del peso corporal y la circunferencia de la cintura durante 72 semanas, lo que proporcionó a los prescriptores y pagadores datos comparativos que faltaban en esta clase.[2]Ania M. Jastreboff et al., "Tirzepatida en Comparación con Semaglutida para el Tratamiento de la Obesidad," New England Journal of Medicine, nejm.org El argumento mecanístico se refuerza con revisiones clínicas publicadas que muestran que la actividad dual de receptores de tirzepatida crea un efecto metabólico más amplio que una terapia GLP-1 de vía única. Un metaanálisis de 2025 respaldó además mejores resultados de pérdida de peso y glucémicos para tirzepatida frente a varios comparadores, lo que hace que las decisiones de preferencia en el formulario sean más defendibles para los pagadores. El mercado de Mounjaro, por lo tanto, se beneficia no solo de la demanda de los pacientes, sino también de una evidencia más sólida que puede cambiar los patrones de prescripción institucional de manera más duradera.
Expansión de la Indicación hacia Obesidad y Apnea Obstructiva del Sueño
El mercado de Mounjaro ha ido más allá de un perfil de enfermedad única porque tirzepatida ahora aborda afecciones relacionadas con la obesidad que incorporan nuevos canales de especialistas. La FDA aprobó tirzepatida como el primer medicamento de prescripción para la apnea obstructiva del sueño de moderada a grave en adultos con obesidad en diciembre de 2024, lo que creó una vía de tratamiento que no existía previamente en este contexto.[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA Aprueba el Primer Medicamento para la Apnea Obstructiva del Sueño," Comunicados de Prensa de la FDA, fda.gov Esa decisión es importante porque la obesidad, la apnea del sueño y la Diabetes Tipo 2 a menudo se superponen en el mismo paciente, por lo que una sola prescripción puede ahora abarcar más de una necesidad clínicamente reconocida. SURMOUNT-OSA también mostró mejoras más allá de los eventos de las vías respiratorias, incluida la presión arterial sistólica y los resultados informados por los pacientes, lo que respalda una aceptación clínica más amplia en esta vía. El mercado de Mounjaro se está expandiendo, por lo tanto, a través de una red de derivación más amplia que ahora incluye especialistas en medicina del sueño y neumología, además de endocrinología y atención primaria.
Potencial de Uso Transversal en Vías de Atención Cardiometabólica
El mercado de Mounjaro está siendo moldeado cada vez más por la evidencia de que tirzepatida encaja en el manejo cardiometabólico más amplio en lugar de ser únicamente una terapia para la diabetes o la obesidad. SURPASS-CVOT confirmó una protección cardiovascular no inferior frente a dulaglutida y también mostró una reducción estadísticamente significativa del 16% en la mortalidad por todas las causas, lo que otorga al fármaco relevancia en las discusiones de tratamiento más allá del control glucémico por sí solo. El ensayo SUMMIT añadió a esa posición al mostrar un riesgo reducido de muerte cardiovascular o empeoramiento de eventos de insuficiencia cardíaca en pacientes con insuficiencia cardíaca con fracción de eyección preservada y obesidad. Una revisión de 2025 en Therapeutic Advances in Cardiovascular Disease describió tirzepatida como una terapia emergente en entornos metabólicos, cardiorrrenales y de insuficiencia cardíaca, lo que respalda un futuro de prescripción multiespecialidad. Como resultado, el mercado de Mounjaro está ingresando en vías de atención donde los cardiólogos y los especialistas en insuficiencia cardíaca pueden influir en la adopción junto con los prescriptores metabólicos tradicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Mensual Elevado y Restricciones de Cobertura | -3.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Suministro Continuas y Fricción en la Disponibilidad de Dosis | -2.4% | Global | Corto plazo (≤ 2 años) |
| Administración Inyectable y Fricción en la Titulación | -1.6% | Global, mayor en APAC y MEA | Mediano plazo (2-4 años) |
| Presión de Sustitución Compuesta o Fuera de Indicación en Ciclos de Escasez | -1.2% | América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costo Mensual Elevado y Restricciones de Cobertura
El mercado de Mounjaro todavía enfrenta una gran brecha de conversión entre la elegibilidad clínica y el acceso comercial, especialmente donde el tratamiento de la obesidad no está ampliamente reembolsado. El propio canal de pago directo de Lilly es evidencia de esa brecha porque la empresa fijó el precio de los viales monodosis en 349 a 499 USD por mes para llegar a los pacientes fuera de las vías de cobertura estándar. Esta estructura ayuda al mercado de Mounjaro a llegar a pacientes motivados que pagan en efectivo, pero también muestra que el apoyo de los pagadores convencionales aún no es lo suficientemente amplio como para absorber la demanda a escala a través de las vías ordinarias de beneficios farmacéuticos. Las condiciones de acceso también son desiguales entre las indicaciones, porque el tratamiento de la diabetes generalmente enfrenta una base de reembolso más sólida que el tratamiento de la obesidad, lo que limita la rapidez con que la demanda por obesidad puede monetizarse en entornos de atención comunitaria. El mercado de Mounjaro puede, por lo tanto, mantener un fuerte interés de los pacientes mientras sigue perdiendo parte de su volumen alcanzable cuando el costo mensual sigue siendo la principal barrera.
Presión de Sustitución Compuesta o Fuera de Indicación en Ciclos de Escasez
El mercado de Mounjaro también lleva una fricción residual del período en que las escaseces de suministro empujaron a algunos pacientes hacia alternativas compuestas. La FDA declaró en diciembre de 2024 que la escasez de tirzepatida había sido resuelta y estableció fechas de finalización para la elaboración rutinaria de compuestos vinculada a condiciones de escasez, lo que fue un paso importante hacia la recentración del suministro de marca. Incluso con ese cambio, el mercado de Mounjaro todavía tiene que recuperar a los pacientes que fueron introducidos a canales sustitutos de menor costo durante el período de escasez y que pueden no regresar inmediatamente a la marca. La oferta ampliada de viales de Lilly a través de LillyDirect es una respuesta directa porque ofrece a los pacientes que pagan de su bolsillo una opción de marca legal en todas las dosis aprobadas y reduce la brecha de precio frente a los productos compuestos. Esto significa que la presión de sustitución es menor que durante la interrupción del suministro, pero el mercado de Mounjaro todavía necesita un acceso sostenido a la marca y disponibilidad de dosis para neutralizar completamente ese comportamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Indicación:
El Manejo del Peso se Acelera Mientras la Diabetes Tipo 2 Ancla la BaseLa diabetes tipo 2 representó el 56,03% del tamaño del mercado de Mounjaro en 2025, lo que la mantuvo como la principal base de ingresos incluso cuando los casos de uso más nuevos se expandieron más rápidamente. Se proyecta que el manejo crónico del peso crezca a una CAGR del 35,84% hasta 2031, convirtiéndola en la indicación de mayor crecimiento en el mercado de Mounjaro a medida que la prescripción para la obesidad se extiende a entornos ambulatorios más amplios. El mercado de Mounjaro todavía depende de la indicación de diabetes para la estabilidad comercial porque los formularios hospitalarios, los protocolos de especialistas y las vías de tratamiento existentes se construyeron en torno al manejo glucémico en primer lugar. Esa base le da a Lilly un núcleo confiable mientras los nuevos canales vinculados a la obesidad añaden volumen incremental sobre el uso establecido.
La segunda capa de crecimiento proviene de la ampliación de la indicación y la diversificación de las derivaciones. La aprobación de la FDA para la apnea obstructiva del sueño en adultos con obesidad creó un nuevo canal donde los neumólogos y los especialistas en sueño pueden derivar o prescribir tirzepatida, lo que expande el mercado de Mounjaro más allá de la base tradicional de clínicas de diabetes y obesidad. La evidencia pediátrica de SURPASS-PEDS también es importante porque abre una oportunidad en etapa temprana en la Diabetes Tipo 2 de inicio juvenil, donde las necesidades de tratamiento están aumentando y las opciones efectivas son limitadas. La Academia Americana de Medicina del Sueño ha destacado que tirzepatida se convirtió en el primer medicamento aprobado por la FDA para la apnea del sueño, lo que refuerza cuán distinta es esta vía de la atención histórica basada en dispositivos. En conjunto, estos desarrollos significan que el mercado de Mounjaro está creciendo tanto a través de una indicación base bien establecida como de nuevas fuentes de derivación que pueden mantener el flujo de pacientes sólido durante el período de pronóstico.


Por Forma Farmacéutica:
El Canal de Vial Interrumpe el Statu Quo de la Pluma PrecargadaLa pluma monodosis representó el 60,18% del tamaño del mercado de Mounjaro en 2025, lo que refleja su adecuación establecida con los flujos de trabajo de inyección en hospitales, clínicas especializadas y enfermería. Esa posición de liderazgo está vinculada a la familiaridad del proveedor y la comodidad de un dispositivo precargado en la atención rutinaria de la diabetes. El mercado de Mounjaro todavía se apoya en el formato de pluma porque respalda los patrones de prescripción convencionales y se adapta a los hábitos de administración existentes. Al mismo tiempo, se prevé que el vial monodosis aumente a una CAGR del 36,76% hasta 2031, lo que lo convierte en el formato más disruptivo desde un punto de vista comercial.
La razón de esa disrupción no es el envase por sí solo, sino el modelo de acceso que permite. Lilly ofreció viales monodosis aprobados de Zepbound a través de LillyDirect Self Pay Pharmacy Solutions a 349 a 499 USD por mes, lo que creó una vía de marca a menor precio para los pacientes que pagan en efectivo y amplió el acceso más allá de la dispensación asegurada tradicional. Lilly luego extendió ese modelo a través de la recogida en Walmart Pharmacy en octubre de 2025, lo que redujo la fricción en la entrega mientras mantenía intacto el canal directo. Este cambio es importante porque el mercado de Mounjaro ahora puede capturar a los pacientes que quedaron fuera del acceso convencional a incretinas de marca pero que aún están dispuestos a pagar de su bolsillo por la terapia. El resultado es que la combinación de formatos se está convirtiendo en una cuestión de estrategia comercial, no solo de preferencia de dispositivo, dentro de la industria de Mounjaro.
Por Concentración:
El Dominio de las Dosis Altas Refleja los Puntos Finales de Titulación ClínicaLa concentración de 15 mg representó el 24,67% de los ingresos del segmento en 2025 y se prevé que aumente a una CAGR del 32,57% hasta 2031, lo que la convirtió en la dosis individual más grande dentro de la escalera de titulación de seis pasos. Este patrón muestra que el mercado de Mounjaro deriva su mayor valor de las dosis de mantenimiento en lugar de las dosis de inicio temprano por las que los pacientes pasan durante un período más corto. Las concentraciones más bajas siguen siendo esenciales porque el protocolo de tratamiento requiere una titulación gradual, pero funcionan más como puntos de vía que como los principales anclajes de ingresos de larga duración. En términos prácticos, esto mantiene todas las concentraciones relevantes mientras concentra el mayor valor comercial hacia el extremo superior de la escalera.
La combinación de concentraciones también depende de qué tan bien los pacientes permanezcan en terapia el tiempo suficiente para alcanzar y mantener dosis más altas. La decisión de Lilly de hacer que las 6 dosis de viales de Zepbound aprobadas estuvieran disponibles a través de LillyDirect redujo las brechas de acceso a dosis y ofreció a los pacientes que pagan de su bolsillo una vía de marca más completa desde la titulación hasta el mantenimiento. La investigación del mundo real publicada en 2026 mostró que la persistencia a 1 año entre los iniciadores de agonistas del receptor GLP-1 mejoró notablemente durante la primera mitad de 2024, lo que sugiere que una mejor disponibilidad y un acceso más fluido pueden mejorar materialmente la continuidad. A medida que mejora la persistencia, es probable que el mercado de Mounjaro vea una mayor proporción de prescripciones asentándose en concentraciones de mantenimiento de alto valor. Eso crea un efecto de refuerzo donde un mejor suministro y acceso respaldan un mayor valor realizado por paciente tratado a lo largo del tiempo.
Por Canal de Distribución:
Los Canales en Línea Reescriben la Economía de las FarmaciasLas farmacias minoristas concentraron el 34,03% de los ingresos en 2025, manteniéndose como el canal de dispensación más importante en el mercado de Mounjaro, dado que los pacientes diabéticos asegurados ya estaban vinculados a los flujos estándar de beneficios farmacéuticos. Las farmacias hospitalarias siguieron siendo relevantes para la iniciación en pacientes hospitalizados y la atención gestionada por especialistas, donde la titulación podía supervisarse en entornos estructurados. El mercado de Mounjaro también continuó dependiendo de la infraestructura física de dispensación, ya que el manejo de la cadena de frío y el asesoramiento siguen siendo fundamentales para el uso de terapias inyectables. Sin embargo, se proyecta que las farmacias en línea crecerán a una CAGR del 33,94% hasta 2031 y están redefiniendo la forma en que se organiza el acceso para pacientes que pagan de su propio bolsillo.
Este cambio está siendo impulsado por la distribución directa controlada por la marca, y no únicamente por la expansión del comercio electrónico genérico. LillyDirect se convirtió en un punto de entrada principal para el acceso a Zepbound para pacientes que pagan de su propio bolsillo, y Lilly declaró que la plataforma representó una gran proporción de las nuevas prescripciones antes de que la extensión de recogida en Walmart ampliara aún más la comodidad. El canal en línea es relevante porque el mercado de Mounjaro puede conectar la generación de recetas, el cumplimiento y el seguimiento del paciente de manera más directa que en el modelo mayorista tradicional. También comprime la frontera entre la dispensación en línea y fuera de línea, ya que los pacientes pueden iniciar a través de una vía digital y aun así recoger el tratamiento en el comercio minorista físico. Esta estructura híbrida debería permitir que el mercado de Mounjaro continúe desplazándose hacia una mayor participación en línea, preservando al mismo tiempo la confianza y el acceso para los pacientes que prefieren la recogida en tienda.
Por Usuario Final:
La Migración a la Atención Primaria Desbloquea la Prescripción a Escala PoblacionalLos hospitales representaron el 35,63% de los ingresos en 2025, lo que reflejó su papel como el entorno más establecido para la adopción temprana en el formulario, la titulación compleja y la supervisión de especialistas. Las clínicas especializadas siguieron siendo un segundo punto de concentración porque los centros de endocrinología y metabolismo fueron usuarios tempranos de tirzepatida tanto en el cuidado de la diabetes como de la obesidad. El mercado de Mounjaro también incluye instalaciones de atención a largo plazo e instituciones de investigación, pero esos entornos contribuyen con volúmenes menores y tienden a tener un uso clínico más específico. Esto deja a los hospitales como el ancla actual, mientras que la oportunidad de volumen más amplio se encuentra en otro lugar.
Se proyecta que los centros ambulatorios y de atención primaria crezcan a una CAGR del 34,74% hasta 2031, lo que muestra que el mercado de Mounjaro está migrando desde la adopción liderada por especialistas hacia una prescripción comunitaria más amplia. La evidencia del mundo real publicada en Diabetes, Obesity and Metabolism mostró un aumento en el inicio de tirzepatida fuera de los entornos de especialistas, con la atención primaria emergiendo como la categoría de prescriptores de mayor crecimiento para el uso en el manejo del peso. Este cambio es comercialmente importante porque la expansión a escala poblacional depende de la adopción generalista en lugar de la capacidad limitada de los especialistas. También introduce un desafío de gestión porque los médicos de atención primaria a menudo necesitan más apoyo con la titulación y el monitoreo de los efectos secundarios gastrointestinales que los centros especializados. Aun así, el mercado de Mounjaro se beneficiará materialmente a medida que la atención ambulatoria rutinaria se convierta en una puerta de entrada más amplia tanto para el inicio como para el seguimiento a largo plazo en la industria de Mounjaro.
Análisis Geográfico
Mercado de Mounjaro en América del Norte
América del Norte representó el 39,28% de la cuota del mercado de Mounjaro en 2025, lo que la mantuvo como el mayor contribuyente regional. Estados Unidos siguió siendo el núcleo regional, ya que contaba con la infraestructura comercial más amplia para tirzepatida, la demanda de obesidad de marca más profunda y el desarrollo más avanzado del canal directo al consumidor. Eli Lilly and Company reportó 22,965 mil millones de USD en ingresos de Mounjaro en Estados Unidos en el año fiscal 2025, lo que evidenció cuánto de la franquicia global seguía concentrada en la base doméstica. La región también se benefició de la incorporación de la indicación para la apnea del sueño y de una mayor disponibilidad tras el inicio del alivio de las restricciones de suministro anteriores.
Mercado de Mounjaro en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 36,04% hasta 2031, lo que la convierte en el bloque regional de mayor expansión en el mercado de Mounjaro. La razón principal es la escala, ya que las grandes poblaciones con diabetes y la amplia necesidad de tratamiento de la obesidad crean un conjunto de tratamiento a largo plazo mucho más amplio que el que la mayoría de las demás regiones pueden igualar. Los resultados del primer trimestre de 2026 de Eli Lilly and Company mostraron ingresos de Mounjaro fuera de Estados Unidos de 4,4 mil millones de USD, frente a los 1,2 mil millones de USD del período comparable de 2025, lo que indica que los mercados internacionales están contribuyendo ahora a un ritmo mucho más rápido. El mercado de Mounjaro en Asia-Pacífico también se beneficia de una combinación de centros de demanda maduros y emergentes, con una adopción consolidada en los sistemas de salud desarrollados y un creciente impulso de lanzamiento en países de gran volumen. Esto convierte a Asia-Pacífico en la región donde la expansión del volumen probablemente superará con mayor claridad la realización de ingresos a medida que el acceso se amplíe y las condiciones de precios se vuelvan más variadas.
Mercado de Mounjaro en EMEA y América del Sur
Europa ocupó una posición relevante en el mercado de Mounjaro en 2025, respaldada por el reembolso consolidado para la diabetes y una gran población tratada en los principales mercados occidentales. El crecimiento es más estable en Europa porque la revisión del reembolso es generalmente más mesurada, especialmente para el uso en obesidad, incluso cuando el interés clínico es elevado. La decisión de Eli Lilly and Company en noviembre de 2025 de construir una planta de fabricación de medicamentos orales de 3 mil millones de USD en los Países Bajos demostró que la compañía considera Europa como estratégicamente importante tanto para el suministro como para la futura expansión de la plataforma. Oriente Medio y África, y América del Sur siguen siendo oportunidades en etapas más tempranas en el mercado de Mounjaro, con una adopción que aún se está consolidando desde una base más pequeña. Su papel durante el período de previsión tiene menos que ver con el liderazgo inmediato en cuota de mercado y más con la incorporación de nuevos focos de demanda a medida que el acceso regulatorio y la infraestructura comercial continúan mejorando.

Panorama Competitivo
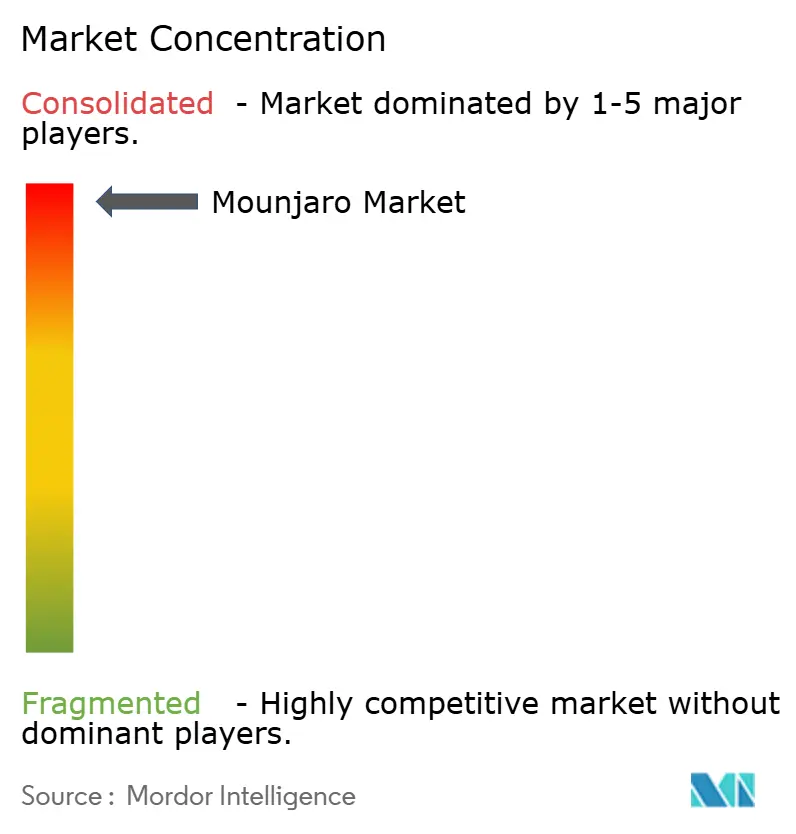
El mercado de Mounjaro sigue siendo estructuralmente inusual porque Eli Lilly controla el 100% del suministro de tirzepatida en todas las indicaciones e geografías aprobadas. Esto le da a la empresa control total sobre la fabricación, el diseño del canal, la arquitectura de precios y la expansión de la indicación, lo que rara vez se ve a esta escala de ingresos en los grandes productos farmacéuticos. El mercado de Mounjaro tiene, por lo tanto, una concentración muy alta hoy en día, aunque la presión competitiva todavía existe a través de terapias sustitutivas como semaglutida y a través de la propia cartera de próxima generación de Lilly. Los datos clínicos de SURMOUNT-5 y la evidencia cardiovascular de SURPASS-CVOT y SUMMIT han fortalecido la defensa actual de Lilly al hacer que tirzepatida sea más difícil de desplazar en términos de eficacia y relevancia cardiometabólica más amplia.
La escala de fabricación es el foso estratégico más importante de la empresa en el mercado de Mounjaro actual. El programa de inversión en los Estados Unidos divulgado por Lilly incluyó una expansión de fabricación de 27 mil millones de USD anunciada en febrero de 2025, una instalación de ingrediente farmacéutico activo de 6,5 mil millones de USD en Texas anunciada en septiembre de 2025, y una instalación de medicamentos inyectables y dispositivos de 3,5 mil millones de USD en Pensilvania anunciada en enero de 2026. Esos movimientos hacen más que añadir capacidad porque también reducen el riesgo de interrupción vinculada a la escasez que anteriormente abrió espacio para alternativas compuestas. Es probable que el mercado de Mounjaro siga siendo favorable para Lilly mientras se mantenga esta ventaja de escala, ya que un rival no puede replicar rápidamente tanto el volumen como la fiabilidad en el mismo período. El compromiso adicional de 4,5 mil millones de USD de Lilly en los sitios de fabricación de Indiana en enero de 2026 muestra además que la preparación del suministro se está tratando como una estrategia comercial, no solo como un requisito operativo.
El control del canal es la tercera capa principal del posicionamiento competitivo en el mercado de Mounjaro. LillyDirect y la asociación de recogida en Walmart Pharmacy le dieron a Lilly una vía de pago directo de marca que redujo la dependencia de la dispensación mediada por pagadores convencionales y creó un vínculo más estrecho con los pacientes que de otro modo eran más difíciles de alcanzar. La empresa también se está preparando para la próxima fase de competencia construyendo capacidad de fabricación de medicamentos orales en Europa, lo que apunta a la importancia de los futuros productos metabólicos no inyectables dentro de la misma lógica de franquicia amplia. Incluso con esta ventaja, el mercado de Mounjaro no permanecerá aislado para siempre porque los multiagonistas de próxima generación y los formatos alternativos de GLP-1 pueden reducir la diferenciación con el tiempo. Por ahora, la combinación de profundidad de evidencia, expansión del suministro e innovación en el canal directo de Lilly mantiene el mercado de Mounjaro firmemente bajo su control.
Líderes de la Industria de Mounjaro
Eli Lilly and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mounjaro
- Eli Lilly and Company

Recent Industry Developments in Mercado de Mounjaro
- Mayo de 2026: Eli Lilly reportó ingresos mundiales de Mounjaro en el primer trimestre de 2026 de 8,7 mil millones de USD, un aumento del 125% interanual; la empresa elevó la guía de ingresos para todo el año 2026 a 82-85 mil millones de USD. Los ingresos de Mounjaro fuera de los Estados Unidos alcanzaron 4,4 mil millones de USD en un solo trimestre, lo que refleja un rápido crecimiento del volumen en los mercados incluidos en el NRDL, incluida China.
- Febrero de 2026: Eli Lilly reportó los resultados anuales del ejercicio fiscal 2025 con ingresos totales de 65,179 mil millones de USD (aumento interanual del 44,7%), convirtiéndose en la empresa farmacéutica con mayores ingresos del mundo por delante de Merck & Co., impulsada principalmente por el crecimiento de la franquicia de tirzepatida.
- Enero de 2026: Eli Lilly anunció planes para invertir más de 3,5 mil millones de USD en una nueva instalación de fabricación de medicamentos inyectables y dispositivos en Lehigh Valley, Pensilvania, el décimo sitio de fabricación en los Estados Unidos de la empresa desde 2020, para producir terapias de pérdida de peso de próxima generación, incluida retatrutida.
- Enero de 2026: Eli Lilly comprometió 4,5 mil millones de USD adicionales en sus sitios de fabricación de Lebanon, Indiana, ampliando la capacidad de producción planificada de API de tirzepatida y añadiendo instalaciones para medicina genética y compuestos de cartera de próxima generación, incluidos orforglipron y retatrutida.


Alcance del Informe Global del Mercado de Mounjaro
El mercado de Mounjaro se refiere al mercado comercial global de Mounjaro (tirzepatida), un medicamento inyectable de prescripción desarrollado por Eli Lilly and Company para el tratamiento de la diabetes mellitus tipo 2 y, en muchos países, el manejo crónico del peso bajo indicaciones aprobadas. El mercado abarca el desarrollo, la fabricación, la distribución, la comercialización y la venta de Mounjaro a través de hospitales, clínicas especializadas, farmacias minoristas y farmacias en línea.
El mercado de Mounjaro está segmentado por indicación, forma farmacéutica, concentración, canal de distribución y usuario final. Según la indicación, el mercado se categoriza en Diabetes Tipo 2, Manejo Crónico del Peso y Apnea Obstructiva del Sueño. Por forma farmacéutica, el mercado se divide en Pluma Monodosis y Vial Monodosis. Según la concentración, el mercado incluye formulaciones de 2,5 mg, 5 mg, 7,5 mg, 10 mg, 12,5 mg y 15 mg. Por canal de distribución, el mercado está segmentado en Farmacias Hospitalarias, Farmacias Minoristas y Farmacias en Línea. Según el usuario final, el mercado comprende Hospitales, Clínicas Especializadas, Centros Ambulatorios y de Atención Primaria, Instalaciones de Atención a Largo Plazo e Instituciones de Investigación y Académicas.
| Método de Diagnóstico | Radiografía de Tórax |
| Tomografía Computarizada | |
| Cultivo de Esputo | |
| Análisis de Sangre | |
| Pulsioximetría | |
| Tipo de Tratamiento | Antibióticos |
| Oxigenoterapia | |
| Hospitalización | |
| Cuidados de Apoyo |
| Neumonía Bacteriana |
| Neumonía Viral |
| Neumonía Fúngica |
| Neumonía Atípica |
| Lactantes |
| Niños |
| Adultos |
| Población Geriátrica |
| Enfermedades Crónicas |
| Tabaquismo |
| Alcoholismo |
| Sistema Inmunológico Debilitado |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Diagnóstico y Tratamiento | Método de Diagnóstico | Radiografía de Tórax |
| Tomografía Computarizada | ||
| Cultivo de Esputo | ||
| Análisis de Sangre | ||
| Pulsioximetría | ||
| Tipo de Tratamiento | Antibióticos | |
| Oxigenoterapia | ||
| Hospitalización | ||
| Cuidados de Apoyo | ||
| Por Tipo de Patógeno | Neumonía Bacteriana | |
| Neumonía Viral | ||
| Neumonía Fúngica | ||
| Neumonía Atípica | ||
| Por Grupo de Edad | Lactantes | |
| Niños | ||
| Adultos | ||
| Población Geriátrica | ||
| Por Factores de Riesgo | Enfermedades Crónicas | |
| Tabaquismo | ||
| Alcoholismo | ||
| Sistema Inmunológico Debilitado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento de los ingresos de Mounjaro hasta 2031?
El crecimiento está siendo respaldado por la expansión en diabetes, manejo crónico del peso y apnea obstructiva del sueño, junto con un acceso más amplio a través de LillyDirect e importantes inversiones en fabricación.
¿Qué tamaño se espera que alcance Mounjaro para 2031?
Se prevé que el mercado de Mounjaro alcance 118,79 mil millones de USD para 2031, aumentando desde 29,69 mil millones de USD en 2026 a una CAGR del 31,95%.
¿Qué indicación contribuye más ingresos para tirzepatida hoy?
La diabetes tipo 2 siguió siendo la indicación más grande en 2025 con el 56,03% de los ingresos, lo que la mantuvo como el ancla comercial incluso cuando el uso relacionado con la obesidad se expandió más rápidamente.
¿Qué región está creciendo más rápido en ventas de Mounjaro?
Se proyecta que Asia-Pacífico registre el crecimiento más rápido hasta 2031 con una CAGR del 36,04%, respaldada por grandes grupos de pacientes y una creciente adopción internacional.
¿Por qué las farmacias en línea están ganando importancia para el acceso a tirzepatida?
Los canales en línea están creciendo rápidamente porque LillyDirect conecta la prescripción de pago directo, el cumplimiento y el seguimiento de manera más directa, y la opción de recogida en Walmart añadió conveniencia minorista.
Última actualización de la página el:



