
Tamaño y Participación del Mercado de Aplicaciones Móviles para la Detección de Melanoma
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
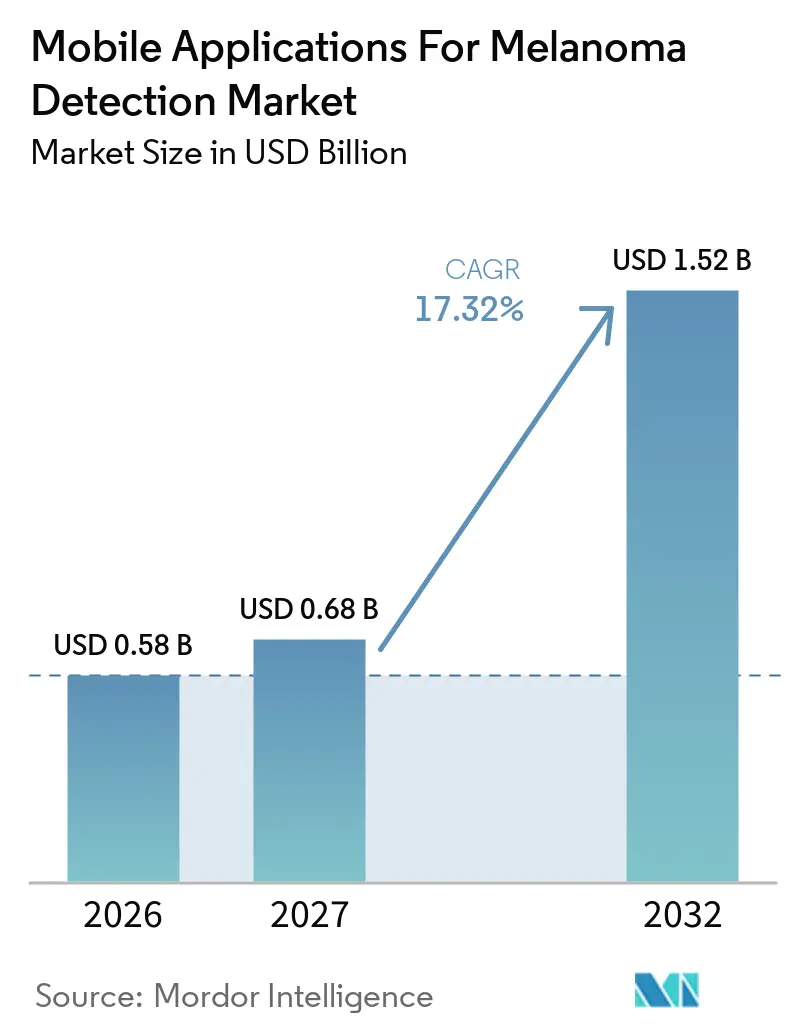
| Tamaño del Mercado (2027) | 0.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.32 % |
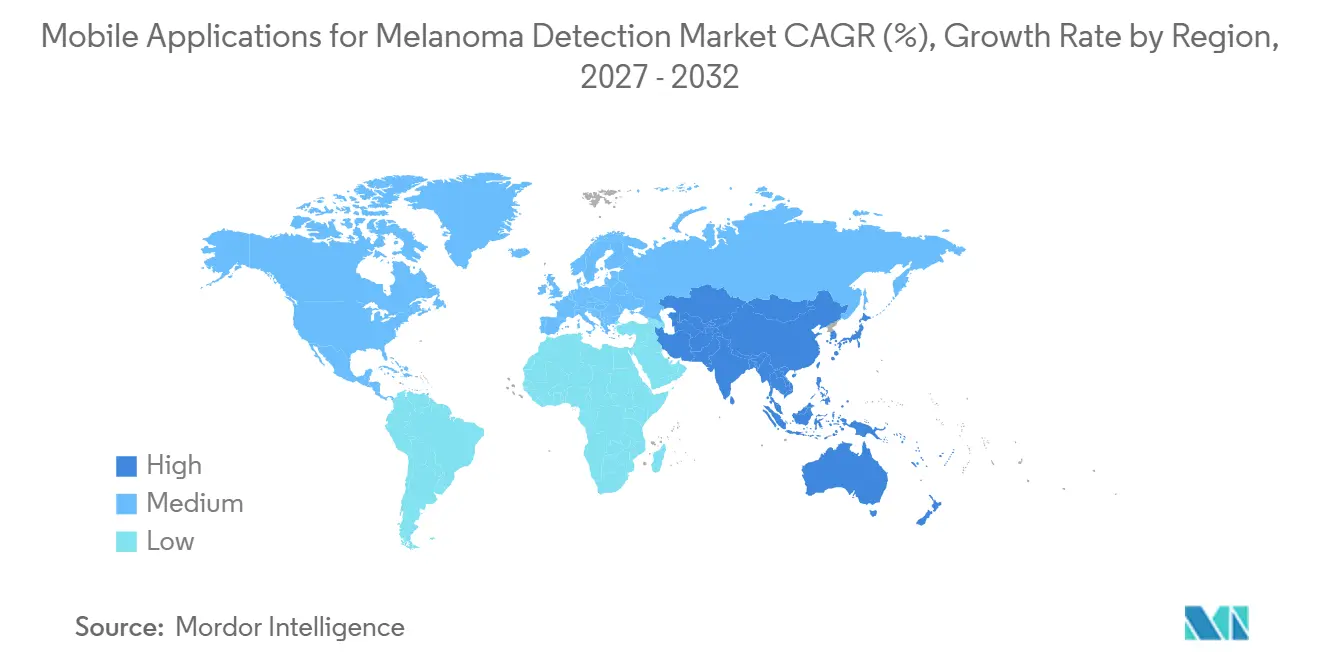
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
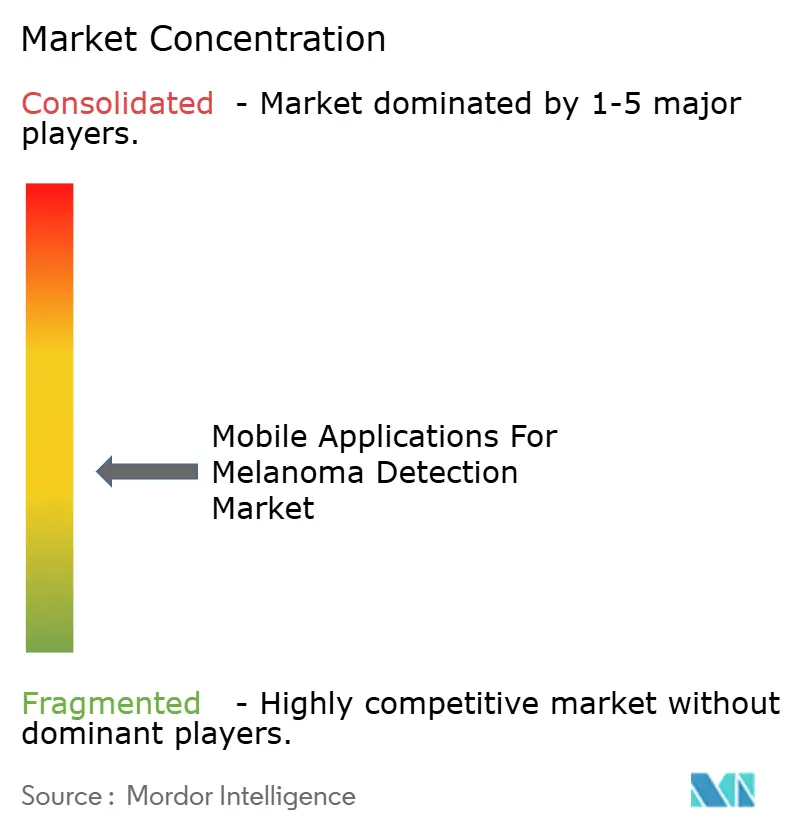
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aplicaciones Móviles para la Detección de Melanoma por Mordor Intelligence
El tamaño del Mercado de Aplicaciones Móviles para la Detección de Melanoma fue valorado en 0,58 mil millones de USD en 2026 y se estima que crecerá desde 0,68 mil millones de USD en 2027 hasta alcanzar 1,52 mil millones de USD en 2032, a una CAGR del 17,32% durante el período de pronóstico (2027-2032).
La creciente confianza clínica en la inteligencia artificial, las continuas mejoras en la óptica de las cámaras de los teléfonos inteligentes y los códigos permanentes de reembolso de telesalud se combinan para impulsar la adopción hacia los flujos de trabajo clínicos convencionales. Las aplicaciones de diagnóstico representan todavía casi la mitad de los ingresos, aunque los criterios de investigación clínica están atrayendo los flujos de capital más rápidos a medida que los patrocinadores farmacéuticos integran la obtención de imágenes de lesiones en ensayos oncológicos descentralizados. Las plataformas de bienestar para empleadores y los planes de salud consideran el cribado cutáneo en el teléfono como un punto de contacto de bajo costo y alta frecuencia que puede reducir el gasto en tratamientos en etapas avanzadas. Al mismo tiempo, los innovadores en hardware están combinando óptica de calidad dermatoscópica con inteligencia artificial explicable para abordar las brechas de precisión en distintos tonos de piel, lo que señala un giro desde el software puro hacia soluciones híbridas que satisfacen expectativas regulatorias más exigentes.
Conclusiones Clave del Informe
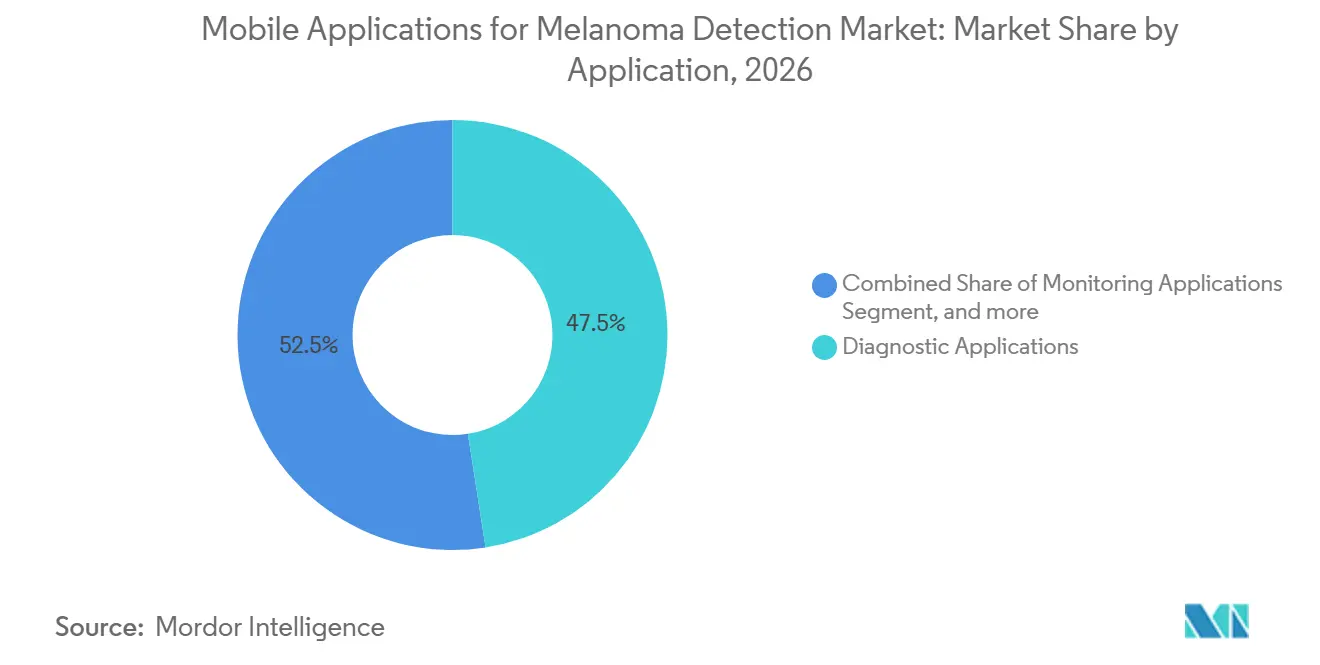
- Por aplicación, el software de diagnóstico orientado al consumidor representó el 47,54% de la participación del mercado de detección de melanoma en 2026; se prevé que los criterios de investigación clínica se expandan a una CAGR del 19,54% hasta 2032.
- Por usuario final, los pacientes y consumidores representaron el 52,45% del mercado de detección de melanoma para aplicaciones móviles en 2026, mientras que se proyecta que las empresas farmacéuticas y las organizaciones de investigación por contrato muestren la CAGR más alta del 20,45% hasta 2032.
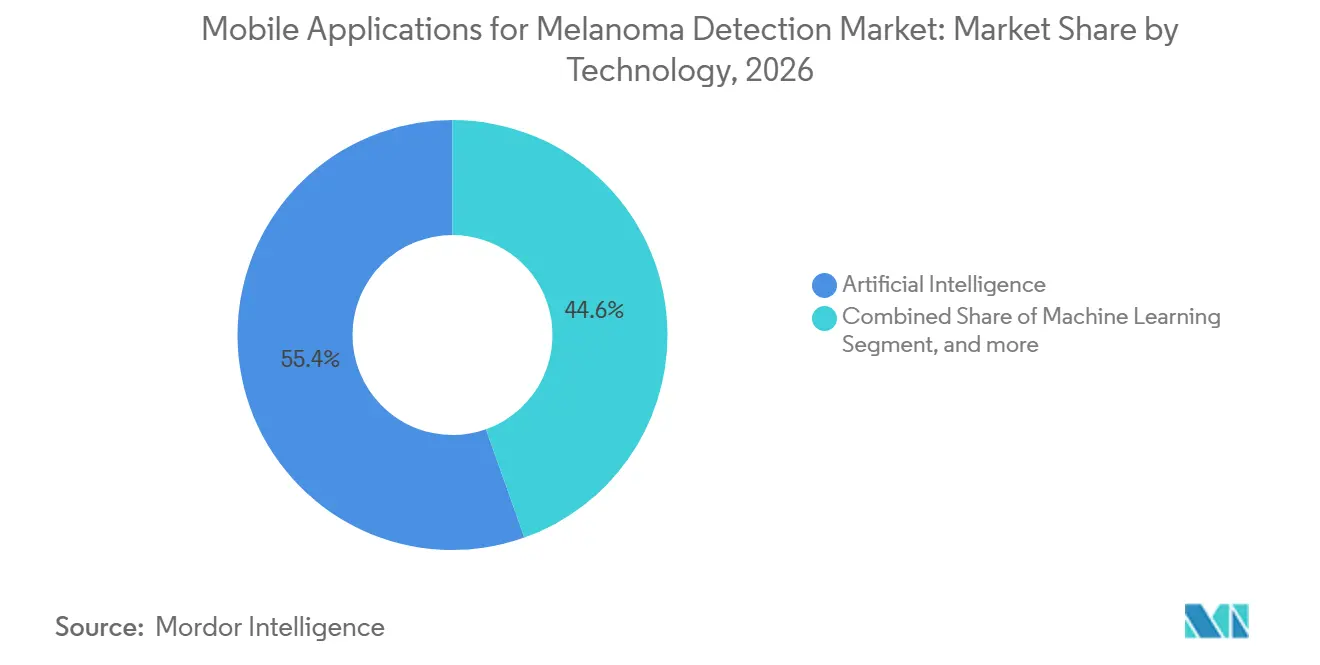
- Por tecnología, las plataformas de inteligencia artificial representaron el 55,43% de los ingresos de 2026, aunque se espera que la obtención de imágenes vinculada a dispositivos portátiles crezca a una CAGR del 19,77% durante 2027-2032.
- Por modelo comercial, las ofertas freemium lideraron con una participación de ingresos del 47,65% en 2026; los planes de suscripción están en camino de alcanzar una CAGR del 19,21% hasta 2032.
- Por geografía, América del Norte contribuyó con el 42,65% de los ingresos de 2026, mientras que Asia-Pacífico está preparada para registrar la CAGR más rápida del 18,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción acelerada de tecnologías de salud móvil | +3.2% | Global, con núcleo en APAC y expansión hacia MEA | Mediano plazo (2-4 años) |
| Carga creciente del cáncer de piel a nivel mundial | +2.8% | Global, concentrado en Australia, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos en diagnósticos dermatológicos impulsados por IA | +2.5% | América del Norte y UE, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Disponibilidad ubicua de cámaras de teléfonos inteligentes de alta resolución | +2.1% | Global | Corto plazo (≤ 2 años) |
| Integración de aplicaciones de melanoma en los marcos nacionales de reembolso de telesalud | +1.8% | América del Norte, UE (mercados seleccionados) | Mediano plazo (2-4 años) |
| Expansión de programas de cribado cutáneo digital patrocinados por empleadores | +1.5% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Tecnologías de Salud Móvil
Los ecosistemas de salud móvil están desplazando los controles cutáneos centrados en la clínica al permitir el triaje en el teléfono que se adapta tanto a los estilos de vida rurales como urbanos. La penetración de teléfonos inteligentes en Asia-Pacífico superó el 73% en 2024, y se proyecta que la economía móvil regional alcance USD 1 billón para 2030, proporcionando a las aplicaciones de melanoma una base de hardware lista. La orientación de los Estados Unidos publicada en 2024 reconoció los puntos finales digitales capturados de forma remota, un cambio que consolidó el papel del software de obtención de imágenes validado en los estudios oncológicos de fase tardía. Los pares de hardware y software, como el dermatoscopio skeen de FotoFinder, que obtuvo la autorización MDR en 2025, ilustran cómo los premios de diseño industrial y los avales regulatorios pueden coexistir para impulsar una rápida adopción por parte de los proveedores. Los proveedores de bienestar corporativo ahora agrupan los controles cutáneos anuales junto con los cribados de salud mental o metabólicos, creando ciclos de participación persistentes y conjuntos de datos longitudinales más ricos.
Carga Creciente del Cáncer de Piel a Nivel Mundial
La incidencia del melanoma continúa aumentando en poblaciones envejecidas con alta exposición a la radiación ultravioleta. La Agencia Internacional para la Investigación del Cáncer informó en 2024 que las tasas estandarizadas por edad siguen aumentando más rápidamente en Australia, Europa y América del Norte[1]. Los pronósticos de la fuerza laboral de los Estados Unidos publicados en 2024 destacan la escasez de dermatólogos a largo plazo en los condados rurales, lo que presiona a las redes de atención primaria a adoptar el triaje asistido por IA para evitar cuellos de botella en las derivaciones. Australia respaldó su propio Centro de Excelencia en Obtención de Imágenes de Melanoma en 2025, confirmando un compromiso a nivel estatal con la vigilancia digital. Las empresas farmacéuticas citan estas presiones epidemiológicas al asignar presupuesto a biomarcadores móviles que pueden enriquecer los datos de supervivencia sin visitas adicionales al sitio. En conjunto, la prevalencia de la enfermedad y las brechas en la capacidad clínica refuerzan la demanda de cribado validado basado en teléfonos.
Avances Tecnológicos en Diagnósticos Dermatológicos Impulsados por IA
Los ensayos revisados por pares han demostrado una sensibilidad a nivel de dermatólogo cuando la IA se integra en los flujos de trabajo rutinarios de dermatoscopia. Un estudio multicéntrico de 2024 mostró que el apoyo algorítmico eleva la precisión diagnóstica y reduce el tiempo de lectura. En 2025, las superposiciones visuales explicables aumentaron aún más la confianza de los médicos según investigaciones adicionales publicadas en Nature Communications. La evaluación estandarizada llegó con el conjunto de datos MIDAS introducido por NEJM AI en 2025, agilizando la comparación entre plataformas. Los reguladores de los Estados Unidos otorgaron a DermaSensor la autorización en enero de 2024 para su sonda óptica de IA portátil, consolidando un hito que tranquiliza a los inversores y proveedores. Sin embargo, los estudios sobre la piel de los fototipos IV-VI de Fitzpatrick subrayan las brechas residuales, lo que impulsa una orientación que ahora obliga a divulgar la demografía del conjunto de entrenamiento en cada presentación.
Integración de Aplicaciones de Melanoma en los Marcos Nacionales de Reembolso de Telesalud
Los Centros de Servicios de Medicare y Medicaid establecieron como permanentes los códigos para la revisión dermatológica asincrónica y el monitoreo remoto de pacientes dentro de los Calendarios de Honorarios Médicos del año calendario 2025 y del año calendario 2026[2]. Los proveedores ahora pueden facturar por consultas habilitadas por imágenes, convirtiendo un flujo de trabajo anteriormente exclusivo para consumidores en un servicio reembolsable. En noviembre de 2025, los Centros de Servicios de Medicare y Medicaid aclararon los modificadores y las reglas de documentación, reduciendo drásticamente la incertidumbre administrativa. El programa DigiTrials del Servicio Nacional de Salud del Reino Unido respaldó el estudio MyMelanoma en 2024, demostrando el interés de los pagadores públicos en los puntos finales móviles. Los aseguradores privados y los empleadores autoasegurados han seguido el ejemplo, incorporando controles de lesiones en los estipendios de bienestar y pagando tarifas continuas por miembro que sustentan el impulso de las suscripciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos persistentes de validación clínica y precisión | -1.9% | Global | Corto plazo (≤ 2 años) |
| Regulaciones estrictas de privacidad de datos y ciberseguridad | -1.6% | América del Norte y UE, en expansión global | Mediano plazo (2-4 años) |
| Procesos de aprobación regulatoria global complejos y divergentes | -1.4% | Global, más agudo en lanzamientos en múltiples mercados | Largo plazo (≥ 4 años) |
| Variabilidad del rendimiento algorítmico en diversos fototipos de piel | -1.2% | Global, pronunciado en APAC, África, América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos Persistentes de Validación Clínica y Precisión
Un análisis de Nature Medicine publicado en 2024 concluyó que la autorización regulatoria por sí sola rara vez garantiza una validación prospectiva sólida en cohortes del mundo real. El Instituto Nacional para la Excelencia en Salud y Atención se hizo eco de esta postura en su evaluación de valor temprano de 2025, que exige informes de eficacia por subgrupos para detectar sesgos ocultos[3]. Las retiradas de software, incluido un error de 2025 en una aplicación de monitoreo continuo de glucosa, destacan los deberes de vigilancia poscomercialización. La orientación de los Estados Unidos publicada en 2025 ahora exige planes de control de cambios que documenten cómo evolucionarán los algoritmos después del lanzamiento. La falta de estándares de calidad de obtención de imágenes en toda la industria continúa dificultando las comparaciones de adquisición entre sistemas de salud.
Regulaciones Estrictas de Privacidad de Datos y Ciberseguridad
La Regla Revisada de Notificación de Violaciones de Datos de Salud de la Comisión Federal de Comercio entró en vigor en abril de 2024, extendiendo los requisitos de notificación de violaciones a las aplicaciones de salud que almacenan imágenes identificables o datos biométricos. El Reglamento General de Protección de Datos en Europa y la Ley de Portabilidad y Responsabilidad del Seguro Médico en los Estados Unidos imponen cifrado, consentimiento y minimización de datos, lo que hace que el cumplimiento sea una carga mayor para los pequeños desarrolladores. Las aplicaciones a menudo incorporan kits de desarrollo de software de análisis de terceros que crean rutas de intercambio de datos no visibles, aumentando el riesgo de aplicación. Los límites de transferencia de datos transfronterizos en India, China y Brasil requieren servidores bloqueados por región, lo que aumenta la complejidad de las operaciones de desarrollo. Proteger la inferencia en la nube, el almacenamiento en el borde y los paneles de control de los médicos contra el ransomware aumenta el costo total de propiedad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Puntos Finales de Investigación Superan al Diagnóstico para el ConsumidorLas aplicaciones de investigación representaron una base menor en 2026, pero se prevé que se comporten a una CAGR del 19,54% hasta 2032, impulsadas por estudios de inmunoterapia descentralizados que prefieren imágenes de lesiones capturadas de forma remota como biomarcadores digitales. El software de diagnóstico mantuvo el 47,54% de la participación del mercado de detección de melanoma en 2026 y seguirá siendo el ancla de ingresos, aunque su crecimiento es más lento debido a requisitos de validación más estrictos. Las herramientas de monitoreo para pacientes de alto riesgo ocupan un nicho de ingresos modesto que se está expandiendo a medida que los consultorios de dermatología combinan el mapeo inicial en persona con seguimientos remotos para conservar capacidad. Las descargas educativas generan alcance pero ingresos directos mínimos; en cambio, canalizan a los usuarios hacia módulos de pago.
La guía más estricta de octubre de 2025 sobre dispositivos médicos con inteligencia artificial eleva los umbrales de evidencia, reduciendo las barreras para las aplicaciones exclusivas para consumidores y favoreciendo las plataformas integradas en ensayos clínicos regulados. Los patrocinadores financian subestudios de obtención de imágenes con múltiples brazos, compensando los costos de los desarrolladores y acelerando las presentaciones regulatorias. La publicación del conjunto de datos MIDAS proporciona a los equipos de investigación un punto de referencia compartido, acortando así los ciclos de revisión. Los pacientes que buscan certeza diagnóstica de pago se inclinan hacia aplicaciones con marcas FDA o CE visibles, alineando el éxito comercial con el rigor clínico.

Por Usuario Final:
Las Empresas Farmacéuticas y las CRO Redefinen la Validación de AplicacionesLos pacientes y consumidores representaron el 52,45% de los ingresos de 2026, impulsados por la conveniencia del modelo freemium, aunque la CAGR esperada más alta del 20,45% corresponde a las empresas farmacéuticas y las organizaciones de investigación por contrato que ahora presupuestan la captura de lesiones mediante teléfono en el diseño de protocolos. Los proveedores de atención médica —incluidos dermatólogos y médicos de atención primaria— muestran una adopción estable, pero deben conciliar la integración con los sistemas de historia clínica electrónica y la cobertura por negligencia médica antes de una implementación masiva. Los investigadores académicos aprovechan las licencias institucionales para recopilar datos de referencia, aunque sigue siendo una línea de ingresos menor.
La guía de facturación de Medicare de noviembre de 2025 amplía el reembolso a los proveedores, fomentando la adopción clínica, aunque los patrocinadores farmacéuticos avanzan más rápido porque los criterios de obtención de imágenes pueden reducir las visitas a los centros y ampliar el alcance de los ensayos hacia códigos postales con escasa cobertura de servicios. Los portales de bienestar para empleadores crean una categoría híbrida que combina la incorporación impulsada por el consumidor con la supervisión institucional. Los consorcios académico-farmacéuticos proporcionan la validación externa que exigen los reguladores, completando un círculo virtuoso entre la generación de evidencia y el crecimiento del mercado.
Por Tecnología:
La Obtención de Imágenes Vinculada a Dispositivos Portátiles Desafía el Dominio de la IALas plataformas de inteligencia artificial representaron el 55,43% de las ventas de 2026, respaldadas por el reconocimiento de imágenes mediante aprendizaje automático que clasifica las lesiones en segundos. Aun así, se prevé que la obtención de imágenes vinculada a dispositivos portátiles alcance la CAGR más alta del 19,77%, porque los clínicos demandan óptica que replique la calidad dermatoscópica. Dispositivos como el handyscope de FotoFinder combinan alineación magnética, luz polarizada y análisis de inteligencia artificial en tiempo real en un único flujo de trabajo, mejorando la precisión diagnóstica en condiciones de iluminación variables. Los servicios de telemedicina maduran más lentamente, ya que los estándares de reembolso y flujo de trabajo favorecen las revisiones asíncronas de almacenamiento y reenvío integradas con puntuación de inteligencia artificial.
La guía regulatoria trata los kits híbridos de hardware y software de manera similar a los productos puramente digitales, pero la familiaridad histórica con los dispositivos médicos facilita la aceptación por parte de los revisores. Los motores de inteligencia artificial están incorporando características de explicabilidad, superposiciones de mapas de calor y planes de aprendizaje continuo para cumplir con los nuevos requisitos de vigilancia poscomercialización. Los datos de entrenamiento sintéticos y el aprendizaje federado apuntan a reducir las brechas de rendimiento entre distintos tonos de piel, subrayando la sinergia entre hardware y software como la fórmula ganadora más probable.
Por Modelo Comercial:
La Fidelización de las Suscripciones Erosiona la Participación del FreemiumLa adopción del modelo freemium representó casi la mitad de los ingresos de 2026 mediante descargas virales, aunque los planes de suscripción están en camino de alcanzar una CAGR del 19,21% gracias a los pagos recurrentes de empleadores y aseguradoras. El precio por escaneo se adapta a los quioscos de atención urgente o farmacias, pero escala de forma modesta. Los acuerdos de licencia con grandes sistemas de salud garantizan un número mínimo de puestos, proporcionando flujo de caja predecible pero exigiendo un soporte de cumplimiento normativo intensivo.
A medida que los proveedores de bienestar consolidan los beneficios en inicios de sesión únicos, los precios agrupados para módulos de salud mental, metabólica y dermatología impulsan la fidelización de las suscripciones. Las aplicaciones freemium deben mejorar la evidencia clínica y el soporte al cliente para convertir a más usuarios a niveles de pago, pero el aumento de los costos de validación comprime los márgenes. La guía regulatoria que endurece el monitoreo poscomercialización eleva los gastos generales continuos, reforzando el atractivo de los flujos de caja de suscripción predecibles.
Análisis Geográfico
Mercado de Aplicaciones Móviles para la Detección del Melanoma en América del Norte
América del Norte contribuyó con el 42,65% de los ingresos de 2026, anclada por las autorizaciones 510(k) de la FDA y los códigos permanentes de telesalud de Medicare que permiten facturar las imágenes capturadas por teléfono como eventos facturables. La adopción en plataformas de bienestar para empleadores está avanzada y el capital de riesgo sigue siendo fácilmente disponible, aunque el escrutinio sobre el sesgo algorítmico ralentiza la implementación generalizada en comunidades con mayor proporción de tipos de piel Fitzpatrick IV-VI. La escasez de dermatólogos documentada por la HRSA aumenta el interés en el triaje escalable, particularmente en condados rurales.
Mercado de Aplicaciones Móviles para la Detección del Melanoma en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 18,54% para 2027-2032, impulsada por modelos de atención con prioridad móvil y una creciente conciencia sobre el cáncer de piel. El centro de obtención de imágenes respaldado por el Estado en Australia refuerza el liderazgo nacional, mientras que las empresas emergentes con sede en India aprovechan las interfaces en lenguas vernáculas y los datos de entrenamiento locales para sortear el sesgo occidental. Los plazos regulatorios divergentes y la infraestructura de pagadores limitada fuera de Australia y Japón moderan la expansión, pero no eliminan la enorme oportunidad de volumen.
Mercado de Aplicaciones Móviles para la Detección del Melanoma en EMEA y América del Sur
Europa muestra una adopción constante bajo las estrictas normas del Reglamento de Dispositivos Médicos. Los dispositivos de ingeniería alemana que integran óptica e inteligencia artificial obtienen certificaciones MDR, posicionándose como opciones premium para clientes con alta sensibilidad a la privacidad. El respaldo del programa NHS DigiTrials a MyMelanoma señala la disposición de los pagadores públicos; no obstante, el cumplimiento del RGPD añade capas de costos que ralentizan el despliegue al consumidor. Las regiones emergentes de Oriente Medio, África y América del Sur presentan ingresos base bajos, pero tasas de crecimiento atractivas a medida que la adopción de teléfonos inteligentes se amplía y los organismos de salud pública lanzan campañas sobre la exposición a la radiación ultravioleta.
Panorama Competitivo
Más de 20 proveedores reconocidos compiten en el mercado de aplicaciones móviles para la detección de melanoma, que abarca desde empresas de grado clínico como DermaSensor y MetaOptima hasta aplicaciones de mercado masivo como SkinVision y Miiskin. La integración vertical es evidente ya que FotoFinder agrupa dermatoscopios con su IA propietaria, asegurando tanto los márgenes del dispositivo como las rentas del software. Los competidores indios CureSkin y Coralai se diferencian al entrenar en tonos de piel más oscuros y al ofrecer soporte en idiomas regionales, ganando terreno en Asia-Pacífico.
Los movimientos estratégicos se centran en la IA explicable, el aprendizaje federado para la privacidad de datos y los conectores de registros electrónicos de salud que reducen los pasos de carga manual para los médicos. Las alianzas entre empresas farmacéuticas y organizaciones de investigación por contrato desplazan los flujos de efectivo hacia contratos B2B que financian los ensayos de validación, reduciendo el riesgo inicial para los desarrolladores. La orientación finalizada por la FDA en octubre de 2025 aumenta las cargas de documentación, favoreciendo a los actores establecidos con equipos de cumplimiento y llevando a las aplicaciones más pequeñas a buscar salidas mediante fusiones o licencias. Los conjuntos de datos de referencia como MIDAS fomentan la transparencia, agudizando las comparaciones de rendimiento y acelerando la consolidación natural.
Líderes de la Industria de Aplicaciones Móviles para la Detección de Melanoma
-
SkinVision
-
Skin Analytics
-
MetaOptima (MoleScope)
-
FotoFinder
-
Miiskin
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aplicaciones Móviles para la Detección de Melanoma Empresas cubiertas en este informe
- 3Derm Systems
- Coralai
- CureSkin
- DermaCompare
- Dermalyser
- DermaSensor
- DermTech
- FotoFinder � Moleanalyzer Pro
- Map My Mole
- MelApp
- Miiskin
- Mole Detective
- MoleScope (MetaOptima)
- Nomela (Moletest)
- Skin Analytics (DERM)
- SkinIO
- SkinScan (TeleSkin)
- SkinVision
- SpotMole Plus
- UMSkinCheck
Desarrollos recientes de la industria en Mercado de Aplicaciones Móviles para la Detección de Melanoma
- Diciembre de 2025: Medical Care Technologies Inc. lanzó una plataforma de monitoreo de heridas y piel con IA. La empresa se ha alineado estratégicamente con Derm Foundation, un modelo de obtención de imágenes dermatológicas preentrenado respaldado por Google, lo que permite que la aplicación evolucione rápidamente hacia una de las herramientas de alerta temprana más accesibles para el melanoma, los riesgos de infección y el deterioro crónico de heridas directamente desde un teléfono inteligente.
- Enero de 2024: DermaSensor recibió la autorización 510(k) de la FDA para su sonda óptica de IA portátil que detecta el melanoma, el carcinoma de células basales y el carcinoma de células escamosas, abriendo canales clínicos en los Estados Unidos.
Alcance del Informe Global del Mercado de Aplicaciones Móviles para la Detección de Melanoma
Según el alcance del informe, las aplicaciones móviles para la detección de melanoma son herramientas de software diseñadas para analizar lesiones cutáneas mediante las cámaras de los teléfonos inteligentes. Ayudan a los usuarios a identificar posibles signos de melanoma a través del análisis de imágenes y algoritmos. Estas aplicaciones tienen como objetivo mejorar la detección temprana y fomentar la consulta médica oportuna.
El Informe del Mercado de Aplicaciones Móviles para la Detección de Melanoma está segmentado por Aplicación (Diagnóstico, Monitoreo, Educación, Investigación y Otras Aplicaciones), Usuario Final (Proveedores de Atención Médica, Pacientes/Consumidores, Investigadores/Académicos, Empresas Farmacéuticas/CRO y Otros Usuarios Finales), Tecnología (IA, ML, Reconocimiento de Imágenes, Obtención de Imágenes Vinculada a Dispositivos Portátiles y Telemedicina), Modelo Comercial (Freemium, Suscripción y Pago por Escaneo/Licencia) y Geografía (América del Norte, Europa, Asia-Pacífico, MEA y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Resumen de la segmentación
| Aplicaciones de Diagnóstico |
| Aplicaciones de Monitoreo |
| Aplicaciones Educativas |
| Aplicaciones de Investigación |
| Otras Aplicaciones |
| Proveedores de Atención Médica |
| Pacientes / Consumidores |
| Investigadores y Académicos |
| Empresas Farmacéuticas y CRO |
| Otros Usuarios Finales |
| Inteligencia Artificial |
| Aprendizaje Automático |
| Reconocimiento de Imágenes |
| Obtención de Imágenes Vinculada a Dispositivos Portátiles |
| Soluciones de Telemedicina |
| Freemium |
| Suscripción |
| Pago por Escaneo / Licencia |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación | Aplicaciones de Diagnóstico | |
| Aplicaciones de Monitoreo | ||
| Aplicaciones Educativas | ||
| Aplicaciones de Investigación | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Proveedores de Atención Médica | |
| Pacientes / Consumidores | ||
| Investigadores y Académicos | ||
| Empresas Farmacéuticas y CRO | ||
| Otros Usuarios Finales | ||
| Por Tecnología | Inteligencia Artificial | |
| Aprendizaje Automático | ||
| Reconocimiento de Imágenes | ||
| Obtención de Imágenes Vinculada a Dispositivos Portátiles | ||
| Soluciones de Telemedicina | ||
| Por Modelo Comercial | Freemium | |
| Suscripción | ||
| Pago por Escaneo / Licencia | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Aplicaciones Móviles para la Detección de Melanoma en 2026?
El tamaño del Mercado de Aplicaciones Móviles para la Detección de Melanoma se sitúa en 0,58 mil millones de USD en 2026.
¿Cuál es la CAGR esperada para las aplicaciones móviles de detección de melanoma hasta 2032?
Se prevé que el mercado crezca a una CAGR del 17,32% entre 2027 y 2032.
¿Qué segmento de aplicación se está expandiendo más rápidamente?
Se proyecta que los criterios de investigación clínica, utilizados en ensayos clínicos descentralizados, registren una CAGR del 19,54% hasta 2032.
¿Por qué se considera Asia-Pacífico como la geografía de crecimiento más atractiva?
La alta adopción de teléfonos inteligentes y la infraestructura de salud con prioridad móvil están preparadas para impulsar una CAGR del 18,54% para la región de 2027 a 2032.
¿Cómo están superando las suscripciones a los modelos freemium?
Los empleadores y las aseguradoras compran acceso recurrente, impulsando los ingresos por suscripción a una CAGR del 19,21%, mientras que los márgenes del freemium se ajustan bajo reglas de validación más estrictas.
¿Qué cambio regulatorio afecta más a los nuevos participantes?
La orientación de la FDA finalizada en octubre de 2025 sobre el software habilitado por IA como dispositivo médico eleva los requisitos de validación y vigilancia poscomercialización, aumentando los costos de entrada al mercado.