
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 89.35 Millones de dólares |
| Tamaño del Mercado (2027) | 95.89 Millones de dólares |
| Tamaño del Mercado (2032) | 136.52 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mamografía en Oriente Medio por Mordor Intelligence
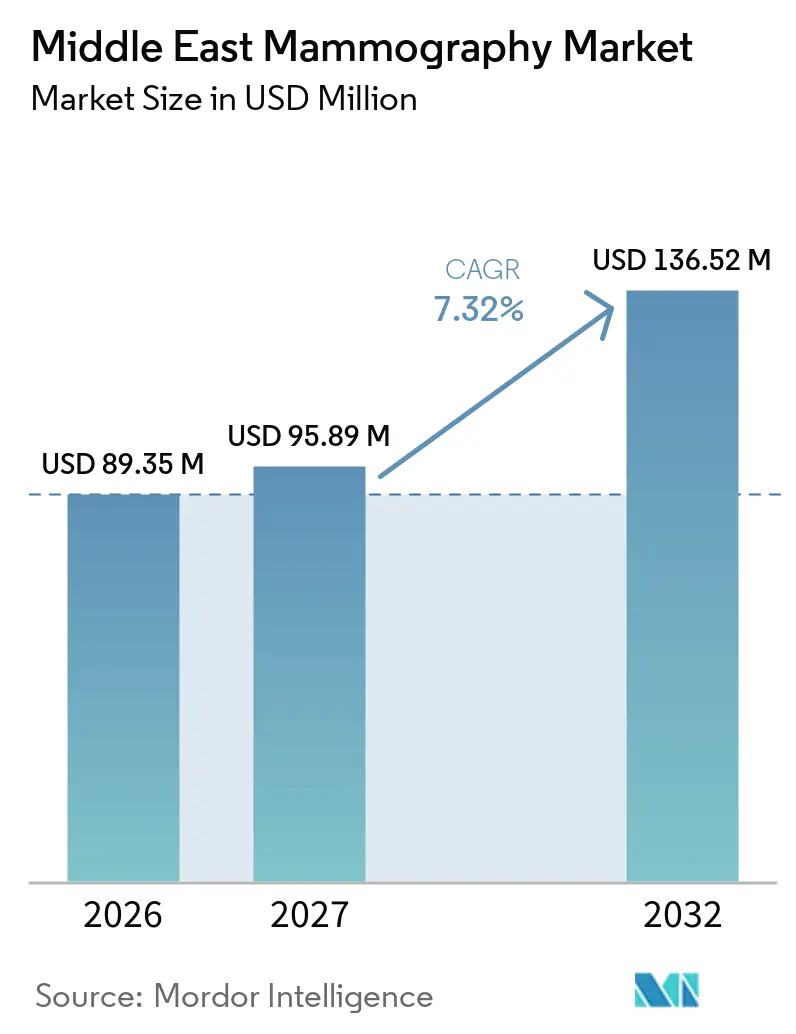
El tamaño del Mercado de Mamografía en Oriente Medio fue valorado en 89,35 millones de USD en 2026 y se estima que crecerá desde 95,89 millones de USD en 2027 hasta alcanzar 136,52 millones de USD en 2032, a una CAGR del 7,32% durante el período de pronóstico (2027-2032).
Una edad mediana más joven al momento del diagnóstico de cáncer de mama, la ampliación de los mandatos gubernamentales de detección y la rápida difusión de la tomosíntesis digital de mama habilitada con inteligencia artificial están convergiendo para mantener la demanda resiliente a pesar de la cautela en los presupuestos de capital en partes de Egipto y Turquía. Tres tendencias dominan: (1) ciclos de renovación de equipos plurianuales en hospitales terciarios de Arabia Saudita y los Emiratos Árabes Unidos que favorecen plataformas 3D premium con APIs abiertas, (2) licitaciones públicas en expansión para sistemas de mamografía digital de campo completo que equilibran costo y rendimiento, y (3) inversiones del sector privado en estaciones de trabajo de detección asistida por computadora e inteligencia artificial que prometen tiempos de lectura más cortos y tasas de rellamada más bajas. La presión competitiva está aumentando a medida que los nuevos participantes chinos están reduciendo los precios de lista entre un 30 y un 40%, lo que obliga a los actores establecidos a defender su participación mediante contratos de servicio plurianuales y suscripciones de software agrupadas.
Conclusiones Clave del Informe
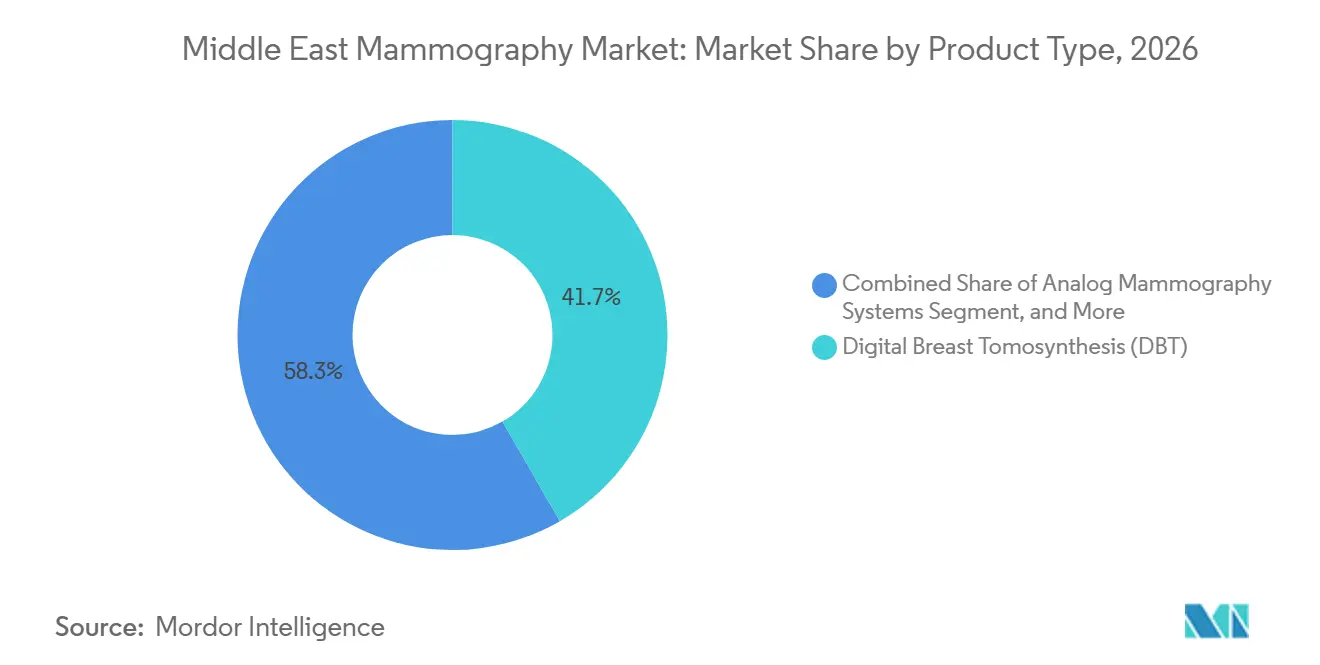
- Por tipo de producto, la tomosíntesis digital de mama lideró con el 41,67% de la participación del mercado de mamografía en Oriente Medio en 2026, mientras que la mamografía digital de campo completo registrará la CAGR más rápida del 8,06% hasta 2032.
- Por tecnología, la tomosíntesis digital 3D representó el 46,21% de los ingresos en 2026, mientras que se proyecta que la mamografía asistida por detección computarizada e inteligencia artificial se expanda a una CAGR del 9,63% hasta 2032.
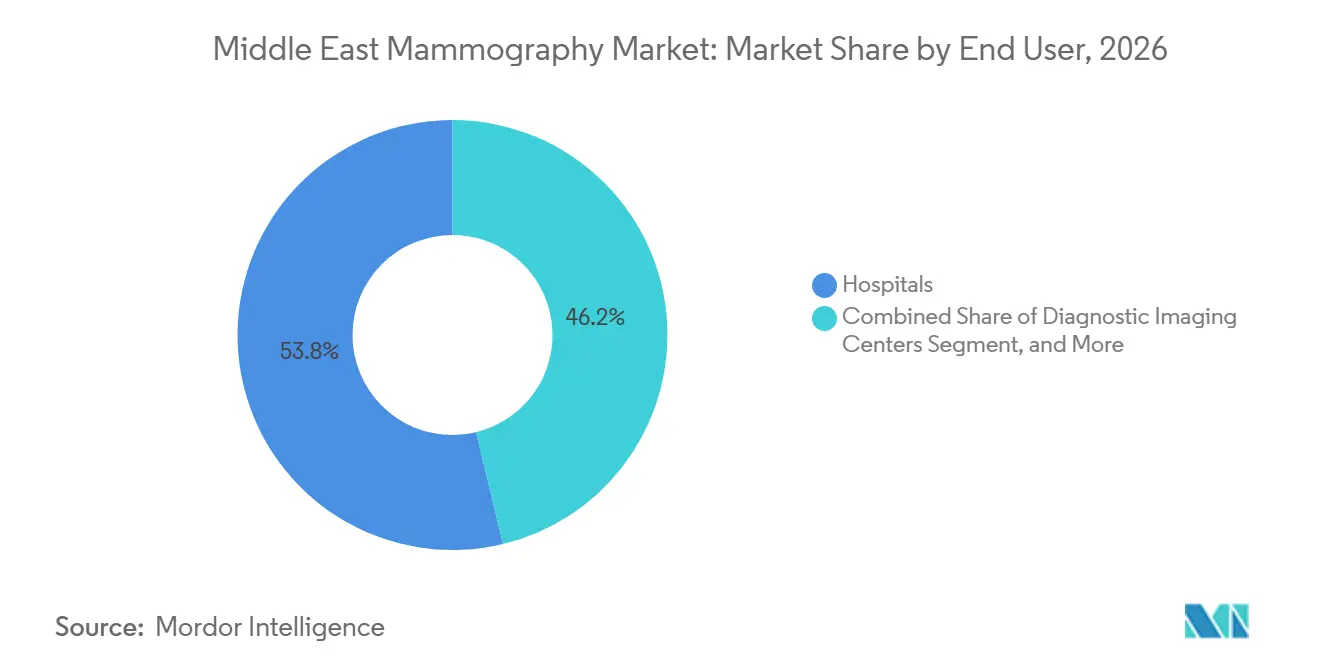
- Por usuario final, los hospitales captaron el 53,78% de los ingresos de 2026; las clínicas de atención mamaria avanzan a una CAGR del 8,76% hasta 2032.
- Por geografía, Arabia Saudita representó el 29,03% de los ingresos de 2026, mientras que se prevé que los Emiratos Árabes Unidos registren la CAGR más alta del 9,41% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia de cáncer de mama en Oriente Medio | +1.8% | Núcleo del CCG, Egipto, Turquía | Largo plazo (≥ 4 años) |
| Expansión de los programas de cribado financiados por el gobierno | +1.5% | Arabia Saudita, Emiratos Árabes Unidos, Catar, Kuwait, Baréin | Mediano plazo (2-4 años) |
| Rápida adopción de sistemas de tomosíntesis digital de mama | +1.3% | Emiratos Árabes Unidos, Arabia Saudita, Catar | Mediano plazo (2-4 años) |
| Crecimiento del turismo médico para diagnósticos oncológicos | +0.9% | Emiratos Árabes Unidos, Arabia Saudita, Turquía | Corto plazo (≤ 2 años) |
| Auge de los centros de lectura habilitados con IA del sector privado | +0.7% | Emiratos Árabes Unidos, Arabia Saudita, Catar | Corto plazo (≤ 2 años) |
| Proyectos piloto de reembolso de telerradiología con IA en todo el CCG | +0.5% | Países del CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Cáncer de Mama en Oriente Medio
El cáncer de mama es ahora la principal neoplasia maligna entre las mujeres de la región, y las medianas de edad de diagnóstico de 48-51 años comprimen la ventana de cribado, impulsando una demanda urgente de plataformas de imagen de mayor sensibilidad.[1] El número de casos en Egipto aumentó un 12% entre 2024-2025, lo que impulsó un incremento de USD 1.800 millones en la capacidad oncológica y aceleró la adquisición de equipos. Los gobiernos ahora exigen el cribado bienal a partir de los 40 años, favoreciendo los sistemas de tomosíntesis digital de mama que detectan lesiones pequeñas en tejido denso que son invisibles en las unidades analógicas convencionales. El cambio epidemiológico ancla la demanda a largo plazo del mercado de mamografía en Oriente Medio.
Expansión de los Programas de Cribado Financiados por el Gobierno
Arabia Saudita tiene como objetivo alcanzar una cobertura de detección del 70% para 2032 y ha desplegado unidades móviles en provincias remotas para llegar a mujeres que anteriormente carecían de acceso. Los Emiratos Árabes Unidos integraron sistemas portátiles equipados con inteligencia artificial en los controles de salud escolar, reduciendo los tiempos de espera diagnóstica a un solo día y demostrando una detección oportunista rentable.[2] La asociación de Qatar con Lunit demuestra cómo la integración de la inteligencia artificial a nivel de atención primaria mejora la sensibilidad y el rendimiento. En conjunto, estos programas amplían la presencia del mercado de mamografía en Oriente Medio y sostienen las carteras de proveedores.
Rápida Adopción de Sistemas de Tomosíntesis Digital de Mama
La tomosíntesis digital de mama representó el 41,67% de los ingresos por productos en 2026, ya que las instalaciones favorecieron la imagen 3D que reduce las tasas de rellamada en cohortes de mama densa. El sistema 3Dimensions con Genius AI de Hologic, instalado por primera vez en los Emiratos Árabes Unidos en 2025, afirma una detección de cáncer invasivo hasta un 65% mayor, estableciendo un nuevo referente para las plataformas premium. Siemens y Fujifilm también destacan la automatización del flujo de trabajo y la optimización de dosis, atributos valorados por los administradores que enfrentan escasez de técnicos. Los altos desembolsos de capital persisten, aunque el atractivo del arrendamiento por escáner y el turismo médico motivan la adopción en todo el mercado de mamografía en Oriente Medio.
Crecimiento del Turismo Médico para Diagnósticos Oncológicos
Dubái y Abu Dabi atrajeron a más de 600.000 turistas médicos en 2024, con la evaluación oncológica ganando participación a medida que los hospitales publicitan informes del mismo día asistidos por IA. La Visión 2030 de Arabia Saudita busca 1 millón de turistas médicos anuales, catalizando empresas conjuntas que combinan la mamografía con pruebas genéticas y seguimiento por resonancia magnética. Turquía aprovecha los precios competitivos y la proximidad geográfica a Asia Central, ampliando aún más los flujos de derivación regional. La demanda transfronteriza obliga a los hospitales a mantener equipos de última generación, reforzando los ciclos de renovación de hardware en el mercado de mamografía en Oriente Medio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital de los equipos avanzados de mamografía | -1.2% | Egipto, Turquía, Omán, Baréin | Mediano plazo (2-4 años) |
| Escasez de radiólogos y técnicos capacitados | -0.9% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait | Largo plazo (≥ 4 años) |
| Barreras culturales que reducen la participación en el cribado | -0.7% | Kuwait, Arabia Saudita, zonas rurales | Largo plazo (≥ 4 años) |
| Riesgos en la cadena de suministro de detectores de panel plano | -0.4% | Global, agudo en Egipto y Turquía | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de los Equipos Avanzados de Mamografía
Los sistemas 3-D premium tienen precios de entre USD 215.000 y 275.000 y tarifas de servicio anuales de hasta USD 45.000, costos que muchos hospitales públicos no pueden asumir. El aumento del 25% en el presupuesto de salud de Egipto prioriza la expansión de infraestructura sobre las actualizaciones de equipos, sosteniendo la demanda bidimensional a USD 55.000-75.000 por unidad. Incluso en los estados del Golfo, el traslado de recursos hacia suscripciones de software y telerradiología reduce el margen para el gasto de capital en hardware, moderando la aceleración del mercado de mamografía en Oriente Medio.
Escasez de Radiólogos y Técnicos Capacitados
La OMS proyecta una brecha regional de trabajadores de la salud de 2,1 millones para 2030, siendo la radiología mamaria una de las especialidades más escasas.[3] Arabia Saudita cuenta con menos de 300 radiólogos especializados en mama, insuficientes para sus objetivos de cribado. La dependencia del personal expatriado aumenta la rotación y reduce las tasas de utilización, frenando el crecimiento en el mercado de mamografía en Oriente Medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Tomosíntesis Lidera, la Mamografía Digital de Campo Completo como AceleradorLa tomosíntesis digital de mama generó el 41,67% de las ventas de 2026, ya que los hospitales terciarios actualizaron a imagen 3D para reducir las tasas de rellamada y atraer turistas médicos. Se prevé que la mamografía digital de campo completo registre la CAGR más rápida del 8,06% hasta 2032, impulsada por licitaciones públicas en Egipto, Turquía y los mercados emergentes del GCC que buscan menor inversión de capital y un rendimiento comprobado. Los sistemas analógicos persisten en las clínicas rurales, pero están disminuyendo de manera constante a medida que se extienden los mandatos de archivo digital e imagen. Se espera que el tamaño del mercado de mamografía en Oriente Medio para la mamografía digital de campo completo aumente junto con la construcción de 58 hospitales en Egipto, lo que subraya una curva de adopción equilibrada en términos presupuestarios.



Por Tecnología:
Las Plataformas de IA Superan a las Modalidades ConvencionalesLa tomosíntesis tridimensional retuvo el 46,21% de los ingresos tecnológicos de 2026, pero la mamografía asistida por detección computarizada e inteligencia artificial registrará la CAGR más alta del 9,63% hasta 2032, a medida que las redes privadas monetizan diagnósticos más rápidos. Los hospitales continúan dependiendo de unidades digitales bidimensionales para la detección masiva; sin embargo, una vez que surjan códigos de reembolso para la inteligencia artificial, los sistemas con integración neutral al proveedor alcanzarán valoraciones premium en todo el mercado de mamografía en Oriente Medio. La industria de mamografía en Oriente Medio está, por tanto, pivotando hacia grupos de valor centrados en el software, incluso mientras las renovaciones de hardware continúan en paralelo.
Por Usuario Final:
Las Clínicas de Atención Mamaria Ganan ParticipaciónLos hospitales representaron el 53,78% de los ingresos de 2026, aunque las clínicas de atención mamaria se expandirán a una CAGR del 8,76% a medida que los pacientes se inclinan hacia entornos especializados que ofrecen asesoramiento genético, resonancia magnética y biopsia en el mismo día. Los centros de imagen diagnóstica y las unidades móviles cubren las brechas de acceso, particularmente para los expatriados que pagan de su bolsillo y los segmentos rurales, aunque enfrentan márgenes reducidos y riesgos en la cadena de suministro. El mercado de mamografía en Oriente Medio para las clínicas de atención mamaria está destinado a crecer más rápido, aprovechando el financiamiento de capital privado y las experiencias del paciente mejoradas con inteligencia artificial.

Análisis Geográfico
Mercado de Mamografía en Arabia Saudita
Arabia Saudita generó el 29,03% de los ingresos de 2026, respaldada por una población de 36 millones de habitantes y un programa gubernamental que apunta a una cobertura de detección del 70% para 2032. La cuota del mercado de mamografía en Oriente Medio concentrada en el Reino se beneficia de licitaciones que estipulan centros de servicio nacionales en un plazo de 48 horas, lo que favorece a las multinacionales con logística regional.
Mercado de Mamografía en los Emiratos Árabes Unidos
Se prevé que los Emiratos Árabes Unidos registren una CAGR del 9,41% hasta 2032, impulsada por flujos de trabajo habilitados con inteligencia artificial que reducen el tiempo de respuesta de 19 días a 1 día y por la afluencia de turismo médico que busca imágenes mamarias en el mismo día.
Mercado de Mamografía en Oriente Medio y África
Catar, Kuwait, Omán y Baréin forman en conjunto un grupo más pequeño pero estratégicamente significativo. Los proyectos piloto de inteligencia artificial de Catar apuntan a lecturas un 30% más rápidas; Kuwait lidia con una baja adopción, mientras que Baréin moderniza sus equipos obsoletos para impulsar el tamaño del mercado de mamografía en Oriente Medio en materia de precisión en la detección de mamas densas. El aumento presupuestario del 25% de Egipto y los beneficios del turismo médico de Turquía completan una región donde el compromiso político, la volatilidad cambiaria y los flujos turísticos determinan los ciclos de adquisición.
Panorama regulatorio
La regulación de los sistemas de mamografía en Oriente Medio combina la autorización de comercialización de dispositivos médicos con la seguridad radiológica y el cumplimiento normativo de las instalaciones, creando una vía multiagencia que afecta los plazos de nuevas instalaciones y actualizaciones. En Arabia Saudita, la SFDA exige autorización de comercialización a través de su sistema de registro, y en los EAU, el MOHAP gestiona el registro de equipos médicos mientras que los controles de radiación ionizante son aplicados por la FANR.
Panorama Competitivo
Concentración del Mercado
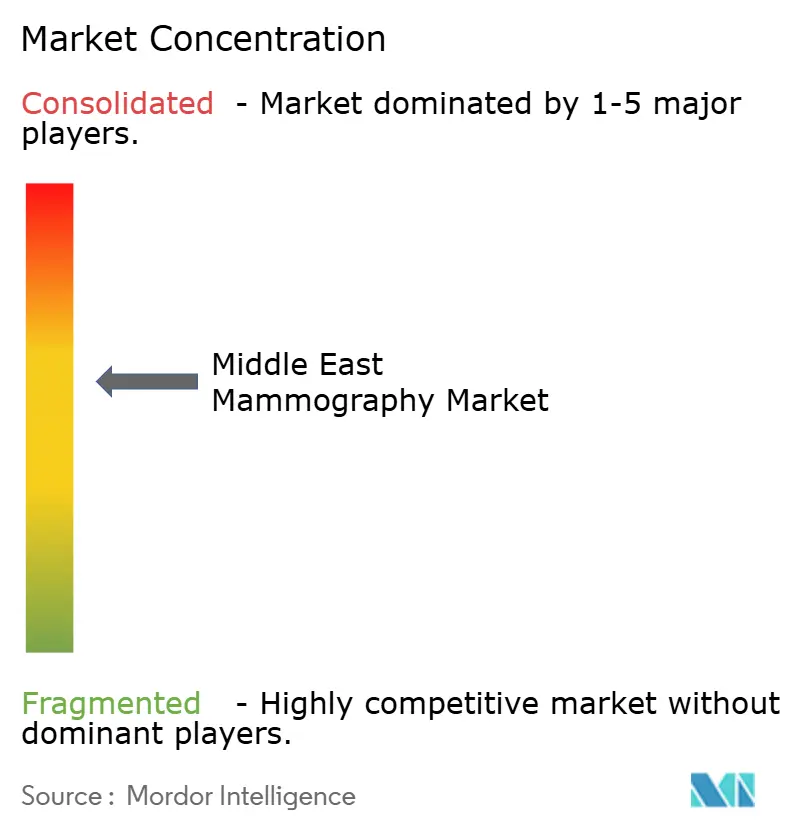
El mercado de mamografía en Oriente Medio alberga a las multinacionales Hologic, GE HealthCare, Siemens Healthineers, Fujifilm y Philips, que defienden sus bases instaladas mediante contratos de servicio a largo plazo y suscripciones de IA, mientras que los sistemas chinos de menor precio erosionan los márgenes de hardware. La adquisición de Hologic por parte de Blackstone y TPG por USD 18.300 millones en 2025 indica una creciente confianza del capital privado en la imagen mamaria reforzada con IA. El memorando de entendimiento de Siemens con el Ministerio de Salud de Egipto agrupa hardware, formación y telerradiología en un modelo de pago por resultados, lo que refleja un cambio de las ventas transaccionales a las asociaciones de ciclo de vida. Los nuevos participantes chinos aprovechan descuentos del 30-40% sobre el precio de lista, pero tienen dificultades con el cumplimiento de la norma ISO 13485 y la localización de datos, barreras que el estándar de Abu Dabi de 2024 ha codificado. Las empresas nativas de IA como Lunit persiguen el software como servicio, prescindiendo completamente del hardware y capturando valor a través de la concesión de licencias de algoritmos en todo el mercado de mamografía en Oriente Medio.
Líderes de la Industria de Mamografía en Oriente Medio
-
Hologic Inc.
-
Fujifilm Holdings Corporation
-
Planmed Oy
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mamografía en Oriente Medio Empresas cubiertas en este informe
- Canon
- Carestream Health
- Delphinus Medical Technologies Inc.
- Esaote S.p.A.
- Fujifilm Holdings Corpration
- GE HealthCare Technologies Inc.
- General Medical Merate
- Hologic
- Koninklijke Philips
- Metaltronica S.r.l.
- Mindray Bio-Medical Electronics Co. Ltd.
- Planmed
- Samsung Medison Co. Ltd.
- Siemens Healthineers
- Sonocine Inc.
Oportunidades de mercado y perspectivas futuras
Los programas organizados de detección a escala poblacional continúan impulsando la demanda de imágenes de alto rendimiento y flujos de trabajo estandarizados de control de calidad. En Jordania, el Ministerio de Salud ha lanzado una iniciativa nacional de detección que amplía el acceso a los servicios de mamografía y pone a prueba la preparación de la infraestructura y los flujos de trabajo de lectura centralizados. En Arabia Saudita, los objetivos nacionales de detección y las expectativas de garantía de calidad y datos de dosis de la SFDA elevan el valor de los sistemas que pueden respaldar el control de calidad estructurado, la generación de informes y los acuerdos de servicio de ciclo de vida.
Desarrollos recientes de la industria en Mercado de Mamografía en Oriente Medio
- Julio de 2026: el Ministerio de Salud de Jordania lanzó una iniciativa para ampliar los servicios de detección de cáncer de mama a 334.000 mujeres. La escala del programa incrementa los requisitos a corto plazo de capacidad de mamografía estandarizada y de alto rendimiento, y refuerza el argumento en favor de las unidades móviles de detección y los flujos de trabajo de lectura centralizados en los proveedores públicos.
- Marzo de 2025: Hologic amplió su acuerdo marco con el Ministerio de Salud de Arabia Saudita para suministrar imágenes habilitadas por IA en centros de atención primaria, con el respaldo de formación de técnicos e infraestructura de teleradiología. Esta medida alinea la contratación con la expansión de la detección prevista en Visión 2030 y ayuda a sostener la defensibilidad de la base instalada a medida que se incorporan nuevos centros.
- Enero de 2024: Fujifilm Middle East se asoció con AlMana Group of Hospitals para implementar soluciones de diagnóstico y atención sanitaria basadas en IA, anunciado en torno a la conferencia Arab Health en Dubái. La colaboración refuerza las redes hospitalarias regionales como canales de comercialización para los flujos de trabajo de imágenes habilitados por IA y puede acelerar la adopción de plataformas de mamografía digital integradas dentro de grandes redes de proveedores.
Mercado de Mamografía en Oriente Medio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por los sistemas de mamografía y las actualizaciones relacionadas utilizadas para el cribado mamario y el diagnóstico por imagen en Oriente Medio, en la medida en que estos productos se comercializan en hospitales, centros de diagnóstico por imagen y entornos de atención similares.
Exclusiones del alcance: Se excluyen las modalidades de imagen mamaria más amplias que no son mamografía (como la ecografía o la resonancia magnética), así como los consumibles de radiología general no dedicados al uso en mamografía.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sistemas de Mamografía Analógica
- Mamografía Digital de Campo Completo
- Tomosíntesis Digital de Mama
- Por Tecnología
- Mamografía Digital 2-D
- Tomosíntesis Digital 3-D
- Mamografía Asistida por CAD e IA
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Clínicas de Atención Mamaria
- Unidades Móviles de Cribado
- Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Omán
- Baréin
- Turquía
- Israel
- Egipto
- Resto de Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos y mantener el modelo vinculado a señales observables para la región. Se revisaron estadísticas de salud pública y referencias sobre cribado del cáncer, y posteriormente se alinearon con los flujos comerciales de dispositivos médicos y los patrones macroeconómicos de gasto en salud para comprender la dirección de la demanda y la asequibilidad.
Las fuentes habituales incluyeron publicaciones de acceso libre, como los indicadores de cáncer y sistemas de salud de la Organización Mundial de la Salud, las tablas de incidencia y mortalidad de la Agencia Internacional para la Investigación del Cáncer (GLOBOCAN), las series de población y gasto en salud del Banco Mundial, los datos de importación y exportación de UN Comtrade para las categorías de dispositivos pertinentes, y los portales de los Ministerios de Salud y las actualizaciones de los programas nacionales de cribado en los principales países de Oriente Medio. Los informes anuales de las empresas, las presentaciones para inversores, los avisos regulatorios y la cobertura de prensa de reconocido prestigio contribuyeron a validar el calendario de despliegue de los sistemas 2D, la tomosíntesis 3D y las actualizaciones asistidas por CAD o inteligencia artificial. También se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, patentes y verificaciones de flujos comerciales a nivel de envíos cuando las series públicas requerían mayor clarificación. Las fuentes aquí enumeradas son meramente ilustrativas, y también se consultaron otros documentos y conjuntos de datos públicos para la recopilación, validación y clarificación de los datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba de estrés los supuestos que la investigación documental no puede confirmar plenamente, especialmente en lo relativo a los ciclos de reposición, las preferencias de adquisición y la distribución práctica entre los sistemas digitales 2D y la tomosíntesis 3D en el uso cotidiano. Se mantuvo contacto con distribuidores de dispositivos, operadores de centros de diagnóstico por imagen, responsables de adquisiciones hospitalarias y de radiología, y socios de servicios en toda la región de Oriente Medio, y posteriormente sus aportaciones se utilizaron para ajustar el ritmo de adopción y la evolución de los precios antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C: 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 18% | Gerentes: 48% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento comenzó con una reconstrucción descendente que vincula la expansión de la base instalada y las necesidades de reposición con el impulso del cribado a nivel de cada país y la capacidad de diagnóstico por imagen, para luego convertir esos volúmenes en valor mediante escalas de precios realistas por tecnología. Tras construir el conjunto de demanda, el total del mercado se obtuvo alineando las cuotas por país con la realidad de las adquisiciones y verificando las señales de importación.
Los principales insumos utilizados en el modelo incluyeron la incidencia del cáncer de mama y los indicadores de concienciación sobre el cribado, el crecimiento del grupo de edad objetivo, el número y el ritmo de expansión de los centros de diagnóstico por imagen y los departamentos de radiología hospitalaria, la combinación de adopción entre sistemas 2D y 3D (incluidas las tasas de incorporación de CAD e inteligencia artificial asistida), los ciclos de reposición típicos de los sistemas de mamografía y la evolución del precio de venta medio impulsada por las licitaciones y la cobertura de servicios. Las aproximaciones ascendentes se aplicaron de forma selectiva, como las verificaciones de canal con distribuidores, la sincronización muestral del precio de venta medio alineada con la colocación de unidades, y las verificaciones de coherencia con los flujos comerciales de las categorías de equipos pertinentes. Cuando existían lagunas de cobertura para países más pequeños, los supuestos de penetración y utilización se interpolaron a partir de perfiles de sistemas de salud similares y se volvieron a contrastar mediante llamadas de seguimiento.
Para la previsión, se aplicó un análisis de escenarios dado que los programas de cribado, el calendario de licitaciones y los cambios en el reembolso pueden variar de un año a otro; posteriormente se utilizó una sensibilidad de tipo regresión simple sobre variables como el crecimiento del grupo de edad objetivo y la combinación tecnológica para mantener la coherencia de la trayectoria futura. Los supuestos se finalizaron únicamente después de ser corroborados por múltiples tipos de encuestados, de modo que la previsión resulta explicable y reproducible con la evidencia recopilada.
Ciclo de Validación y Actualización de Datos
La validación se realizó triangulando los resultados del modelo con señales independientes, incluida la direccionalidad de las importaciones, los planes conocidos de expansión hospitalaria y el cambio tecnológico esperado de los sistemas digitales 2D a la tomosíntesis 3D en la región. Se identificaron valores atípicos cuando los valores por país implicaban una intensidad de unidades o una fijación de precios poco realistas, y posteriormente se revisaron los supuestos de los factores determinantes hasta que la varianza resultó explicable.
Antes de la aprobación final se sigue un proceso de revisión en múltiples etapas, en el que los supuestos, los cálculos y la lógica narrativa son verificados por otro analista y corregidos cuando es necesario. El informe se actualiza anualmente, y se realizan ajustes intermedios cuando se producen eventos materiales, como adjudicaciones importantes de licitaciones, cambios de política en materia de cribado o interrupciones en el suministro. Antes de la entrega, se lleva a cabo una revisión final para que los clientes reciban la visión actualizada más reciente, coherente con la misma lógica del modelo.
Dimensionamiento del Mercado de Mamografía en Oriente Medio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para el espacio de la mamografía en Oriente Medio a menudo no coinciden porque los elementos contabilizados y los supuestos de temporalidad no son los mismos. Las diferencias suelen aparecer en torno a lo que se considera ingreso por mamografía, qué países se incluyen bajo la denominación regional y si la estimación sigue los ciclos de adquisición o una curva de crecimiento más uniforme.
La principal brecha proviene de la expansión del alcance hacia la imagen mamaria adyacente y los ingresos por servicios más amplios, donde Mordor Intelligence contabiliza únicamente los sistemas de mamografía y las actualizaciones tecnológicas específicas de mamografía (incluidos los sistemas 2D, la tomosíntesis 3D y la mamografía asistida por CAD o inteligencia artificial) en los países de Oriente Medio enumerados, en lugar de agrupar la imagen no mamográfica, los servicios de radiología generalizados o los totales más amplios de la región MEA.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 89,35 millones de USD (2026) | |
| Global Consultancy A | 0,45 mil millones de USD (2024) | Utiliza una perspectiva de gasto más amplia que parece combinar la mamografía con la imagen mamaria más extensa y los servicios relacionados, y se ancla en un año base diferente, lo que puede sobreestimar el valor comparable exclusivo de equipos. |
| Industry Publisher B | 0,46 mil millones de USD (2024) | Incluye una cesta de productos más amplia y un enfoque de aplicación más extenso (por ejemplo, pantalla de película y elementos adicionales de monitorización o servicio), y asume una curva de demanda más uniforme que puede no reflejar los ciclos de compra impulsados por licitaciones en la región. |
La dispersión en los valores refleja principalmente qué se está contabilizando y con qué rapidez se permite que los precios y la adopción evolucionen por año. Al mantener la construcción del mercado vinculada a tecnologías específicas, la cobertura por países y las señales de demanda vinculadas a las adquisiciones, la estimación permanece trazable a variables claras y puede verificarse nuevamente a medida que se haga pública nueva información sobre cribado y licitaciones.
Preguntas Clave Respondidas en el Informe
¿Qué tan grande será la demanda de detección de tomosíntesis digital de mama en los hospitales del Golfo para 2032?
Las compras de sistemas 3D premium en Arabia Saudita y los Emiratos Árabes Unidos mantendrán el crecimiento anual de las ventas en un 7,32% en general, con la tomosíntesis manteniendo aún la mayor participación del mercado de mamografía en Oriente Medio para 2032.
¿La mamografía asistida por inteligencia artificial será reembolsable antes de 2032?
Los proyectos piloto regulatorios en Abu Dabi y Arabia Saudita indican que los códigos de tarifas podrían llegar alrededor de 2028, lo que probablemente convertirá la capacidad de IA en un requisito previo de compra para los nuevos sistemas.
¿Qué país se espera que crezca más rápido en gasto de capital en imagen mamaria?
Los Emiratos Árabes Unidos muestran la CAGR pronosticada más alta del 9,41%, impulsada por el posicionamiento en turismo médico y las inversiones en flujos de trabajo habilitados con IA.
¿Las unidades móviles de cribado ofrecen un modelo de negocio sostenible?
Las flotas móviles cubren las brechas rurales, pero los costos de combustible, la rotación de personal y los precios de los vehículos de USD 400.000-600.000 limitan la rentabilidad a menos que los volúmenes estén respaldados por programas gubernamentales o contratos de bienestar corporativo.
¿Qué tan grave es la escasez de radiólogos para la imagen mamaria?
Los países del CCG emplean en total menos de 300 radiólogos especializados en mama; la telerradiología asistida por IA es, por tanto, clave para ampliar la cobertura sin un crecimiento proporcional de la fuerza laboral.