
Tamaño y Participación del Mercado de Membranas en Espiral
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.3 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.48 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
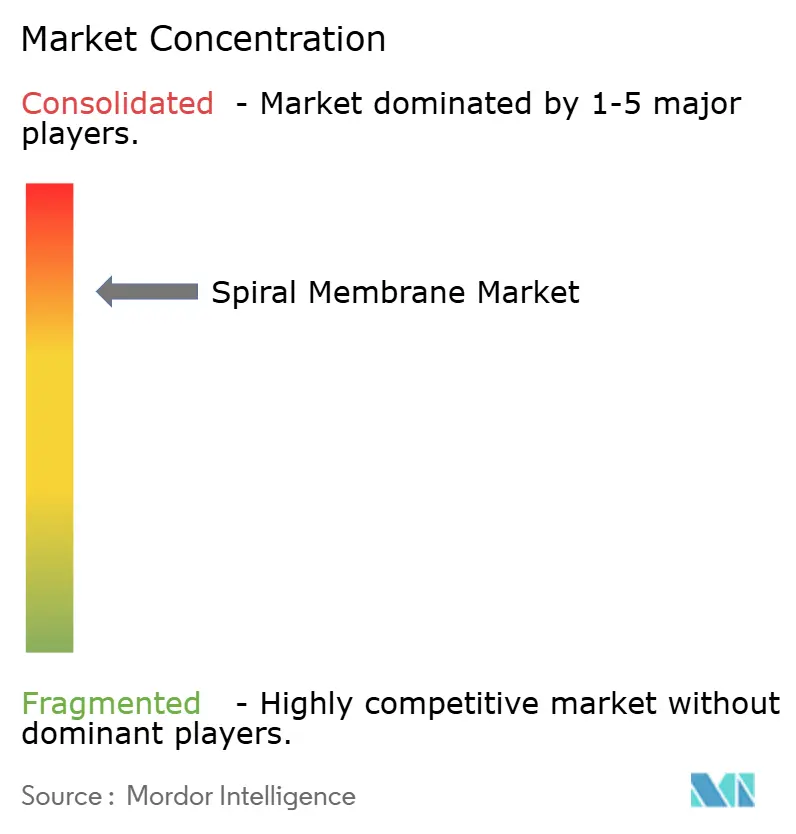
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Membranas en Espiral por Mordor Intelligence
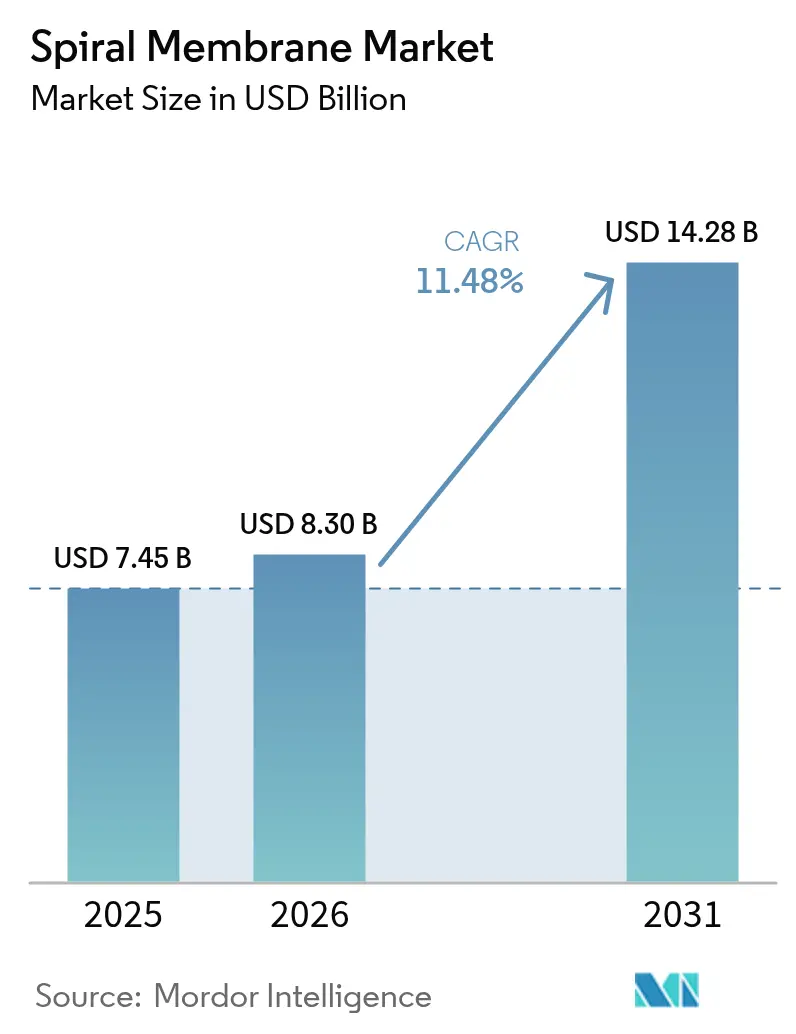
El tamaño del Mercado de Membranas en Espiral se valoró en USD 7.450 millones en 2025 y se estima que crecerá desde USD 8.300 millones en 2026 hasta alcanzar USD 14.280 millones en 2031, a una CAGR del 11,48% durante el período de previsión (2026-2031). El sólido crecimiento se sustenta en la capacidad de la tecnología para incrementar la capacidad de tratamiento de agua al tiempo que satisface normas de descarga cada vez más estrictas. Los compradores de los sectores industrial y municipal se inclinan por las membranas en espiral porque su alta densidad de empaquetamiento reduce la huella de los equipos y los costes de capital. Los elementos de poliamida de película delgada compuesta (TFC) siguen siendo la opción predominante para la desalinización a gran escala, aunque los diseños de fluoropolímeros están ganando cuota en corrientes de química agresiva. Las instalaciones de ósmosis inversa (RO) impulsan la mayor parte de la demanda actual, aunque los módulos de ultrafiltración (UF) están escalando rápidamente a medida que los procesadores de alimentos y bebidas intensifican los proyectos de recuperación de proteínas. A nivel regional, Asia Pacífico domina tanto el uso como el impulso: las regulaciones locales ahora obligan a las fábricas, las empresas de servicios públicos y los operadores de salmuera de litio a adoptar tratamiento avanzado para cumplimiento normativo. América del Norte y Europa proporcionan una demanda de actualización estable a medida que los operadores reemplazan equipos obsoletos y buscan la reducción de sustancias per- y polifluoroalquílicas (PFAS). La dinámica competitiva sigue siendo moderadamente fragmentada; los proveedores multinacionales refuerzan sus posiciones mediante avances en ciencia de materiales y adquisiciones específicas que amplían las carteras de servicios.
Conclusiones Clave del Informe
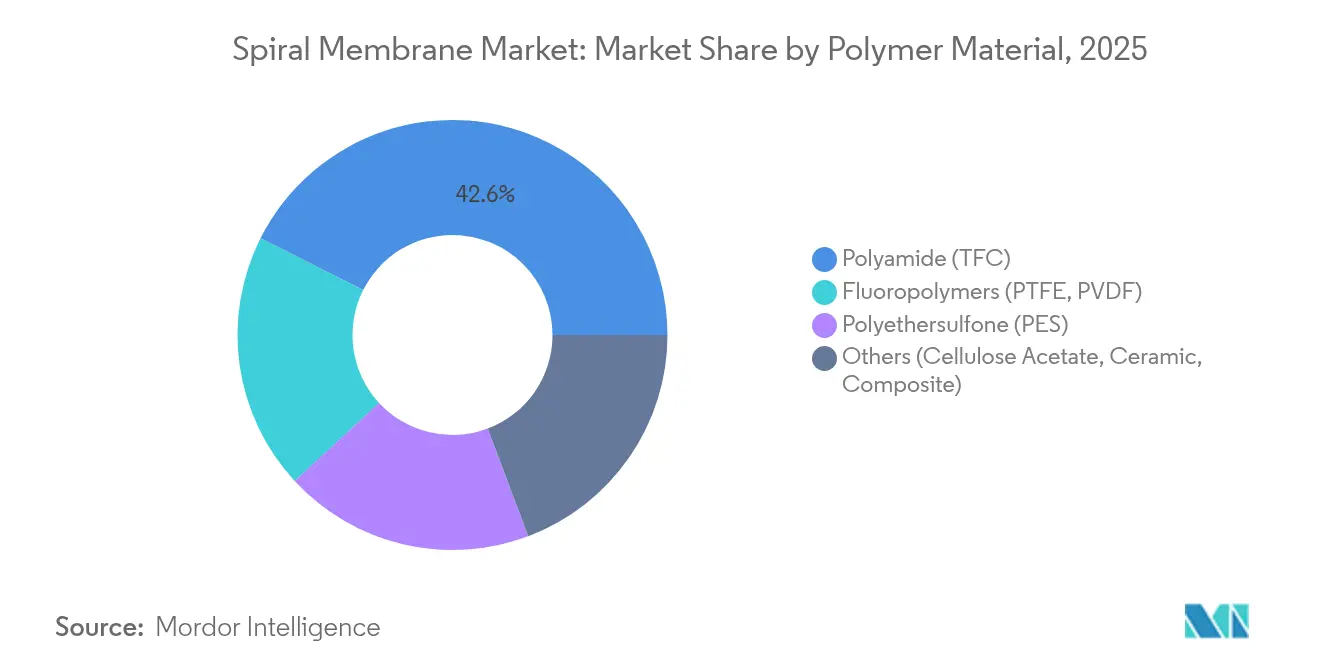
- Por material polimérico, los productos de poliamida TFC capturaron el 42,58% de la participación del mercado de membranas en espiral en 2025, mientras que se proyecta que los fluoropolímeros registren una CAGR del 12,34% hasta 2031.
- Por técnica de separación, la ósmosis inversa representó el 46,88% de los ingresos en 2025; se prevé que la ultrafiltración registre la CAGR más rápida del 12,52% hasta 2031.
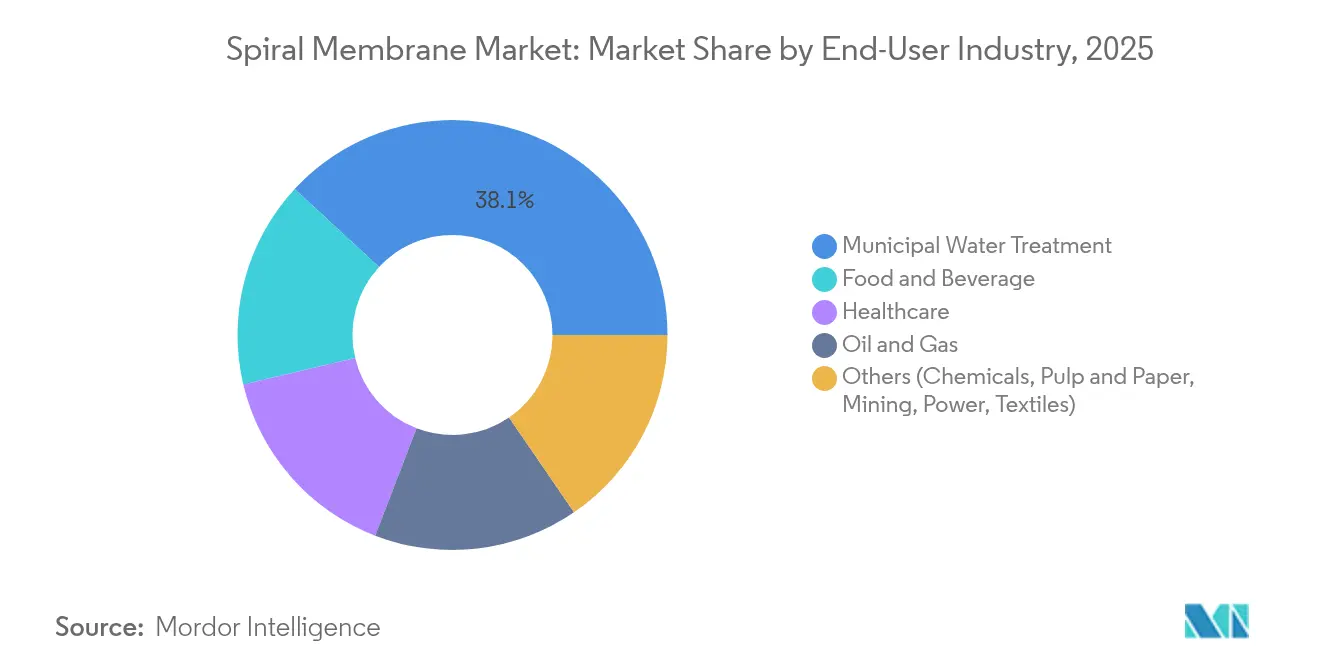
- Por industria de usuario final, el tratamiento municipal de agua retuvo el 38,12% de los ingresos en 2025; se pronostica que el segmento de alimentos y bebidas avance a una CAGR del 12,76% durante el período.
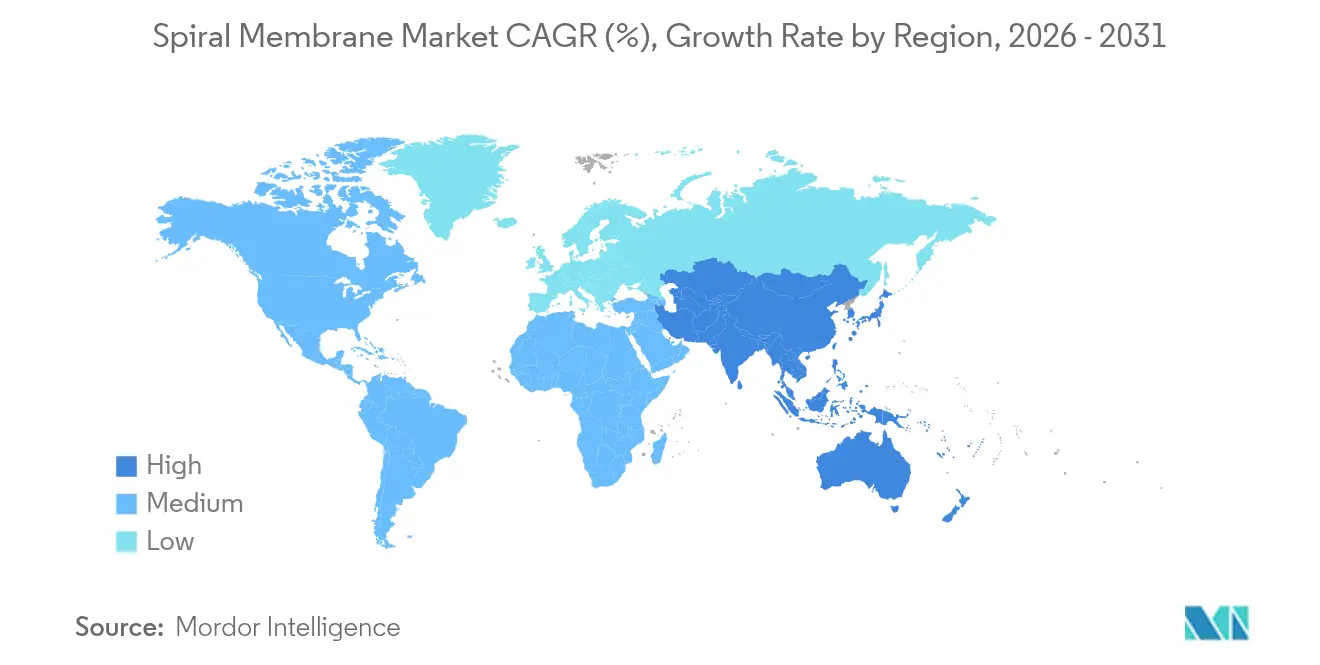
- Por geografía, Asia Pacífico registró el 33,74% de los ingresos de 2025 y se proyecta que se expanda a una CAGR del 12,63%, superando a todas las demás regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de las necesidades de fraccionamiento de proteínas en alimentos y bebidas | +2.8% | Global, con concentración en América del Norte y regiones lácteas de la UE | Mediano plazo (2-4 años) |
| Normas de descarga de aguas residuales industriales y municipales más estrictas | +3.2% | Global, liderado por el endurecimiento regulatorio en APAC | Corto plazo (≤ 2 años) |
| Cambio de módulos de fibra hueca a módulos en espiral de alto flujo | +1.9% | Sectores industriales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción de membranas en espiral sanitizables en caliente en bioprocesamiento | +1.4% | Centros farmacéuticos de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Concentración de salmuera de litio mediante nanofiltración en espiral en la cadena de suministro de baterías | +2.4% | Núcleo de APAC, expansión hacia América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Necesidades de Fraccionamiento de Proteínas en Alimentos y Bebidas
Los procesadores de lácteos y los embotelladores de jugos están migrando de la concentración térmica a la fraccionación por membrana para producir aislados de proteínas de valor agregado que se venden con primas de precio del 40-60%. Las líneas modernas de microfiltración en espiral separan proteínas de suero con una eficiencia del 99% mientras preservan las propiedades funcionales, lo que permite a los fabricantes abastecer los canales de nutrición deportiva, nutrición médica y fórmulas infantiles. Los recientes rediseños de espaciadores aumentan la velocidad de flujo cruzado, lo que suprime el ensuciamiento y extiende los tiempos de funcionamiento entre limpiezas. Los gestores de planta también valoran la menor huella; los módulos en espiral empaquetan de dos a tres veces más área superficial que las unidades equivalentes de fibra hueca, reduciendo los costes de obra civil.
Cambio de Módulos de Fibra Hueca a Módulos en Espiral de Alto Flujo
Los operadores de agua industrial observan que los diseños en espiral ofrecen hasta tres veces mayor densidad de empaquetamiento que sus homólogos de fibra hueca, lo que permite bancadas más pequeñas y menores costes de reemplazo. Los protocolos de limpieza también mejoran: las nuevas geometrías de espaciadores de alimentación mejoran la turbulencia, reduciendo el uso de productos químicos. Estos beneficios son determinantes en corrientes viscosas como los lácteos, el azúcar y la gelatina, donde las membranas de fibra hueca se ensucian rápidamente.
Adopción de Membranas en Espiral Sanitizables en Caliente en Bioprocesamiento
Las plantas biofarmacéuticas ahora especifican elementos en espiral sanitizables en caliente que toleran vapor a 121 °C, eliminando productos químicos agresivos, simplificando la validación y reduciendo el tiempo de inactividad. El crecimiento en la producción de anticuerpos monoclonales y terapias celulares acelera la adopción. Los diseñadores de sistemas de un solo uso valoran el diseño compacto y la capacidad de mantener la esterilidad durante toda la fabricación continua.
Normas más Estrictas de Descarga de Aguas Residuales Industriales y Municipales
Los cambios de política como la revisión de la Directiva de Tratamiento de Aguas Residuales Urbanas de la UE y los mandatos de descarga cero de líquidos en Asia Pacífico obligan a las empresas de servicios públicos y a las fábricas a añadir líneas de tratamiento avanzado capaces de eliminar microcontaminantes, productos farmacéuticos y PFAS[1]Comisión Europea, "Revisión de la Directiva de Tratamiento de Aguas Residuales Urbanas," wateronline.com . Los municipios remodelan las plantas convencionales de fangos activados con biorreactores de membrana que integran módulos en espiral, reduciendo la producción de biosólidos en un 90%. Los sectores textil, químico y farmacéutico instalan ahora trenes de RO multietapa y nanofiltración para mantener el efluente dentro de los límites permitidos, creando una demanda no discrecional que protege al mercado de membranas en espiral de las oscilaciones económicas de ciclo corto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ensuciamiento de membranas y costes de productos químicos de limpieza | -2.1% | Global, especialmente en aplicaciones de alto ensuciamiento | Corto plazo (≤ 2 años) |
| Alta demanda de energía/presión en operaciones de RO | -1.8% | Global, concentrado en regiones de uso intensivo de energía | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las películas de fundición de poliamida ultrapura | -1.3% | Global, con concentración de la cadena de suministro en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ensuciamiento de Membranas y Costes de Productos Químicos de Limpieza
En las plantas de desalinización holandesas, la limpieza representa el 24% de los gastos operativos de RO. El bioensuciamiento acorta la vida útil de la membrana, especialmente en los elementos de poliamida que no toleran el cloro libre. Los desarrolladores están recubriendo superficies con polímeros zwitteriónicos y aprovechando la limpieza por flujo pulsado para reducir el uso de productos químicos a la mitad. Hasta que estas herramientas maduren, los elevados costes de limpieza y tiempo de inactividad moderarán la adopción en corrientes altamente bioactivas.
Alta Demanda de Energía/Presión en Operaciones de RO
Producir 1 m³ de permeado a partir de agua de mar todavía consume en promedio 3-4 kWh de electricidad. La energía puede alcanzar el 50% de la factura operativa de una planta, una barrera en regiones con energía costosa. Aunque los dispositivos de recuperación isobárica recuperan hasta el 98% de la energía hidráulica y las membranas de ultra-alta permeabilidad aumentan el flujo en un 25-30%, el despliegue generalizado requiere tiempo. Los desembolsos de capital para bombas de 120 bar y tuberías resistentes a la corrosión siguen siendo sustanciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material Polimérico:
El Dominio de la Poliamida se Enfrenta al Desafío de los FluoropolímerosLos composites de película delgada de poliamida retuvieron una participación del 42,58% en el mercado de membranas en espiral en 2025, impulsados por décadas de optimización del rendimiento en desalinización donde el rechazo de sal del 99,5% es habitual. La PES tiene utilidad de nicho en bioprocesamiento porque resiste ciclos de vapor repetidos. Los fluoropolímeros como el PVDF y el PTFE, aunque solo una pequeña fracción hoy en día, están en camino de crecer un 12,34% anualmente, capturando oportunidades en salmuera de litio, semiconductores y corrientes de disolventes agresivos. Estas químicas toleran pH 0-14 y temperaturas de hasta 120 °C, características que justifican precios premium. Las técnicas de activación superficial —grabado por plasma, injerto UV— superan ahora su hidrofobicidad intrínseca, llevando el flujo de agua hacia el territorio de la poliamida.
El segmento de poliamida obtiene fortaleza de las cadenas de suministro maduras y los precios competitivos, pero su sensibilidad al cloro restringe la reutilización tras eventos de ensuciamiento, empujando a los operadores hacia retrofits de fluoropolímeros. Los diseños cerámicos y compuestos se utilizan en entornos extremos como la limpieza de agua producida, donde el tiempo de actividad supera la intensidad de capital. Representan un fragmento pequeño pero estratégico del tamaño del mercado de membranas en espiral para productos químicos especiales y servicios mineros.


Por Técnica de Separación:
El Liderazgo de la RO es Desafiado por la Innovación en UFLa ósmosis inversa mantuvo el 46,88% de los ingresos en 2025 sobre la base de las aplicaciones globales de desalinización y agua ultrapura. Las plantas logran un permeado con menos de 10 ppm de sólidos disueltos totales, una especificación inalcanzable por destilación térmica a coste comparable. Sin embargo, las líneas de UF están acelerando a una CAGR del 12,52%. Los procesadores de alimentos, lácteos y biotecnología adoptan la UF para la concentración de proteínas de alto valor, eliminando pasos químicos de los diagramas de flujo. La nanofiltración ocupa el punto intermedio, destacando en la eliminación selectiva de iones divalentes para el ablandamiento del agua o tareas de reciclaje de disolventes. La microfiltración sigue sirviendo como pretratamiento de RO y clarificación de bebidas, pero su cuota crece lentamente.
Los avances en química de membranas de UF mejoran la resistencia al ensuciamiento y el flujo elevado, permitiendo recuperaciones en un solo paso superiores al 90% para proteínas de suero. El tamaño del mercado de membranas en espiral para la extracción de litio también se apoya en la permeabilidad selectiva de la NF, donde el sodio pasa pero el magnesio y el calcio se retienen, aumentando el rendimiento del litio.
Por Industria de Usuario Final:
El Liderazgo Municipal se Encuentra con la Innovación en Alimentos y BebidasLas empresas de servicios públicos municipales representaron el 38,12% de los ingresos de 2025 a medida que los gobiernos financiaron infraestructura para cumplir con los límites de nutrientes y microcontaminantes cada vez más estrictos. La adopción de biorreactores de membrana en ciudades como Pekín y Chennai se expande un 14,5% anualmente. Mientras tanto, los procesadores de alimentos y bebidas forman el grupo de mayor crecimiento con una CAGR del 12,76%; los módulos en espiral concentran proteínas, azúcares y jugos mientras cumplen con las expectativas de etiqueta limpia. Los fabricantes del sector sanitario también aumentan el gasto, impulsados por la producción de biológicos de un solo uso. Los operadores de petróleo y gas adoptan elementos en espiral revestidos de cerámica para reciclar el agua producida y reducir las extracciones de agua dulce en un 98%.
Los segmentos municipales se concentran en el coste total de propiedad, valorando los elementos que resisten el bioensuciamiento y reducen los productos químicos. Los compradores de alimentos y bebidas priorizan la pureza del producto y el control de la temperatura, favoreciendo los diseños de PES y fluoropolímeros sanitizables en caliente. El tamaño del mercado de membranas en espiral para minería y textiles sigue siendo menor, pero crece de manera sostenida a medida que se extienden las normas de descarga cero de líquidos.
Análisis Geográfico
Mercado de Membranas en Espiral de APAC y Oceanía
Asia Pacífico concentra la mayor cuota del mercado de membranas en espiral con un 33,74% en 2025, y su CAGR del 12,63% hasta 2031 supera a todas las demás regiones. La aplicación de normativas medioambientales obliga ahora a las fábricas chinas a instalar membranas avanzadas, mientras que India canaliza fondos públicos hacia modernizaciones municipales a través de programas como la Misión Jal Jeevan. Las plantas de fabricación de semiconductores en Taiwán, Japón y Corea del Sur requieren agua ultrapura con menos de 5 ppt de carbono orgánico total, lo que impulsa la demanda de pilas de OI y UF de alta selectividad. Australia recurre a la OI de arrollamiento en espiral para garantizar agua potable a las ciudades que enfrentan sequías prolongadas.
Mercado de Membranas en Espiral de América del Norte
América del Norte es el segundo mayor consumidor, ya que la Ley de Inversión en Infraestructura y Empleo canaliza 55 mil millones de USD hacia la modernización de los sistemas hídricos. Los equipos de OI de principios de la década de 2000 están siendo reemplazados por diseños de alta permeabilidad que reducen el consumo energético entre un 20 y un 25%. La actividad del mercado se centra en la mejora de la eliminación de PFAS y la reutilización industrial. El corredor automotriz de México invierte en descarga cero de líquidos, impulsando las importaciones locales de membranas en espiral.
Mercado de Membranas en Espiral de Europa
Europa mantiene estrictas normas de efluentes en virtud de la Directiva Marco del Agua, lo que impulsa las modernizaciones en plantas de alimentos, bebidas y productos farmacéuticos. Las empresas de servicios públicos escandinavas realizan proyectos piloto de nanofiltración orientada a los PFAS, mientras que los estados del sur despliegan la desalinización de agua de mar para compensar las sequías prolongadas. Los proveedores registran sólidas ventas en el mercado de posventa a medida que los operadores cumplen con los objetivos de eficiencia energética y economía circular.
Mercado de Membranas en Espiral de América Latina y Oriente Medio y África
La demanda latinoamericana se concentra en los centros mineros. Chile y Argentina instalan nanofiltración en espiral para las salmueras de litio, extrayendo materia prima de calidad para baterías mientras reciclan la salmuera. Los molinos de celulosa y papel de Brasil adoptan la OI para circuitos de blanqueo de ciclo cerrado, reduciendo las descargas de demanda química de oxígeno en un 85%. Oriente Medio y África del Norte apuestan por plantas de OI a megaescala, donde las empresas de servicios públicos estatales exploran dispositivos de recuperación de energía para compensar las limitaciones de suministro eléctrico. La adopción en el África subsahariana sigue siendo baja, pero aumenta a medida que los prestamistas multilaterales financian proyectos de reutilización de aguas residuales en ciudades con escasez hídrica.

Análisis de la cadena de valor
Los insumos ascendentes para los elementos de arrollamiento en espiral se centran en polímeros de membrana y soportes (por ejemplo, capas de soporte de polisulfona, tela de respaldo de poliéster, espaciadores de alimentación de polipropileno), así como en la química de fundición y monómeros utilizada en la producción de compuestos de película fina (como m-fenilendiamina y cloruro de trimesoílo para la polimerización interfacial). La fabricación intermedia normalmente avanza mediante el moldeo de la membrana y la formación de la capa de barrera selectiva, seguida del bobinado del elemento, el ensamblaje (incluidas las líneas de pegamento, los tubos de permeado y las tapas terminales), y las pruebas finales antes del envío. Las huellas de producción se concentran en Estados Unidos, Japón y bases de fabricación clave en Europa y Asia (incluidas Alemania, los Países Bajos, Dinamarca, Suecia, el Reino Unido, China y Corea del Sur). Esto tiende a determinar la disponibilidad de elementos de OI/NF de alta pureza.
En el tramo descendente, la demanda se satisface mediante integradores de skids OEM y fabricantes de sistemas empaquetados, distribuidores regionales, y canales de EPC orientados a proyectos para instalaciones municipales e industriales. Una capa de posventa también desempeña un papel cada vez más importante, suministrando elementos de repuesto, productos químicos de limpieza, monitoreo de rendimiento y servicio. Los centros logísticos y de consolidación en Europa, incluido el corredor Rotterdam-Amberes, Hamburgo y Felixstowe, respaldan la distribución transfronteriza. Los plazos de entrega pueden extenderse para elementos especializados de alta temperatura, reportados en 16-20 semanas, lo que eleva la importancia de la calificación de proveedores, las estrategias de almacenamiento y la capacidad de ensamblaje regionalizada para los compradores que gestionan el tiempo de actividad y los ciclos de reemplazo impulsados por cumplimiento normativo.
Panorama Competitivo
El mercado de membranas en espiral sigue estando muy consolidado. DuPont retuvo su división de Soluciones para el Agua en 2025, señalando confianza a largo plazo después de evaluar una desinversión. Toray Industries amplía las ofertas integradas fusionando módulos de RO, NF y MBR bajo una plataforma de monitoreo digital. SUEZ consolida las redes de servicios de posventa tras el cierre de la adquisición de Tecnologías y Soluciones para el Agua por parte de Veolia en 2025, impulsando sinergias en la adquisición global.
La adquisición por parte de Thermo Fisher de la unidad de purificación de Solventum por USD 4.100 millones fortalece los sistemas de bioprocesamiento verticalmente integrados orientados a membranas en espiral sanitizables en caliente. Los actores de nicho —NX Filtration, Aquaporin y Keppel— comercializan capas biomiméticas y de materiales 2D que prometen ganancias de flujo de dos dígitos. Las empresas emergentes se concentran en recubrimientos zwitteriónicos anclados en la superficie que frenan el ensuciamiento sin cloro. La intensidad competitiva es mayor en el tratamiento de agua de bajo valor donde los costes del ciclo de vida determinan la selección del proveedor; en contraste, los clientes farmacéuticos y de extracción de litio favorecen las membranas de alto rendimiento, aceptando primas por funcionalidad especializada.
Líderes de la Industria de Membranas en Espiral
SUEZ
DuPont
LG Chem
Hydranautics (Nitto)
Toray Industries Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Membranas en Espiral
- Alfa Laval
- Asahi Kasei Corporation
- AXEON Water
- DuPont
- Hydranautics (Nitto)
- IDE Technologies
- Koch Separation Solutions
- Lanxess
- LG Chem
- MANN+HUMMEL
- Membranium (JSC RM Nanotech)
- Merck KgaA
- Pall Corporation
- Pentair PLC
- Synder Filtration, Inc
- SUEZ
- Toray Industries Inc
- Toyobo Co., Ltd
- Veolia
- Xylem
- ZwitterCo.

Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y la regionalización de la fabricación de elementos de arrollamiento en espiral crean espacios de oportunidad a corto plazo para plazos de entrega más cortos y soporte localizado, especialmente para la reutilización industrial y el procesamiento de alimentos y bebidas. Kovalus Separation Solutions anunció una inversión de más de USD 20 millones en una instalación de ensamblaje de elementos de membrana en espiral de 140,000 pies cuadrados en México, con el objetivo de aumentar la capacidad de producción en un 50%. Esta inversión está directamente vinculada a la demanda norteamericana de sistemas empaquetados y a una reposición más rápida de elementos de repuesto. En Estados Unidos, Aqua Membranes anunció una inversión de USD 6.6 millones para construir una instalación de fabricación de 200,000 pies cuadrados en Knoxville, Tennessee, ampliando la producción de elementos de arrollamiento en espiral mediante tecnología de espaciadores impresos. El movimiento también señala la ingeniería de espaciadores como una palanca para reducir el ensuciamiento y mejorar la eficiencia energética.
La diferenciación de productos orientada a aplicaciones respalda oportunidades adicionales en nichos de mayor valor donde la OI de poliamida estándar enfrenta limitaciones de durabilidad y limpieza. Desarrollos como la capacidad de módulos de tamaño completo 8040 (Active Membranes) y las hojas de ruta de fabricantes en torno a ZLD/MLD y la recuperación de recursos desplazan las adquisiciones hacia elementos optimizados para regímenes de mayor concentración y menor energía específica. Mientras tanto, las mejoras municipales para agua potable y cumplimiento industrial mantienen una cartera estable de proyectos de renovación de NF/OI. Al mismo tiempo, los largos plazos de entrega de elementos especializados y la volatilidad en los insumos relacionados con poliamida de alta pureza favorecen a los proveedores que pueden ofrecer huellas de fabricación multirregionales, junto con servicios validados de limpieza y monitoreo, y una amplitud de cartera que abarca módulos de OI, NF y UF.
Recent Industry Developments in Mercado de Membranas en Espiral
- Abril de 2026: DuPont amplió su portafolio FilmTec Fortilife con los elementos de ósmosis inversa XC-Max UHP y XC220, posicionados para servicio de ZLD/MLD y recuperación de recursos. El lanzamiento apunta a mayores niveles de salinidad y condiciones operativas industriales más exigentes, ampliando la aplicabilidad de los elementos de arrollamiento en espiral en ámbitos donde la concentración térmica y la evaporación de múltiples efectos han sido soluciones habituales.
- Junio de 2025: DuPont lanzó el elemento FilmTec Hypershell para el procesamiento lácteo, destacando una mayor productividad y una mejor eficiencia energética para la OI en aplicaciones alimentarias. Esto refuerza la especialización en el procesamiento sanitario, donde los operadores priorizan el rendimiento, la facilidad de limpieza y las mejoras de rendimiento de sustitución directa frente a los elementos estándar de commodity.
- Junio de 2024: Kovalus Separation Solutions anunció una inversión de más de USD 20 millones en una instalación de ensamblaje de elementos de membrana en espiral de 140,000 pies cuadrados en México, con el objetivo de aumentar la capacidad de producción en un 50%. La expansión respalda una entrega más rápida y un mejor posicionamiento de inventario para los OEM y usuarios finales norteamericanos que gestionan cronogramas de proyectos y ciclos de elementos de repuesto.


Mercado de Membranas en Espiral Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado registra los ingresos provenientes de elementos y módulos de membrana de arrollamiento en espiral utilizados para separar, concentrar o purificar líquidos en procesos municipales e industriales, donde la lámina de membrana se dispone en una configuración en espiral. Lo dimensionamos en USD sobre una base de valor a través de los principales usos finales.
Exclusiones de alcance: excluimos las configuraciones no espirales (como fibra hueca, tubulares y placas y marcos), y también excluimos la mano de obra de instalación y las obras civiles de planta, salvo que estén incluidas junto con el suministro de la membrana.
Descripción general de la segmentación
- Por Material Polimérico
- Poliamida (TFC)
- Polietersulfona (PES)
- Fluoropolímeros (PTFE, PVDF)
- Otros (Acetato de Celulosa, Cerámica, Compuesto)
- Por Técnica de Separación
- Microfiltración (MF)
- Ultrafiltración (UF)
- Nanofiltración (NF)
- Ósmosis Inversa (RO)
- Por Industria de Usuario Final
- Tratamiento Municipal de Agua
- Alimentos y Bebidas
- Sanidad
- Petróleo y Gas
- Otros (Productos Químicos, Papel y Celulosa, Minería, Energía, Textiles)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura del mercado y construir rangos realistas de volúmenes, precios y adopción por aplicación. Fuentes públicas como la EPA de EE. UU., el USGS, el Banco Mundial y UN Comtrade ayudaron a anclar las señales de estrés hídrico, la dirección de la inversión en tratamiento y el movimiento comercial de componentes relacionados con la filtración.
También revisamos información de normas disponible públicamente (como resúmenes de ASTM e ISO), revistas de membranas y separación revisadas por pares, y publicaciones de asociaciones que rastrean la actividad de desalinización y reutilización. Esto se combinó con presentaciones de empresas, presentaciones a inversores y cobertura de prensa confiable para comprender las ampliaciones de capacidad y los cambios en la combinación de productos, por ejemplo OI frente a UF, por región. Cuando fue necesario, se utilizaron suscripciones pagas únicamente para datos financieros de empresas y para el análisis de importaciones y exportaciones a nivel de envío para verificar la coherencia de las tendencias direccionales. Las fuentes mencionadas aquí son ilustrativas, y también se utilizaron documentos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron conversaciones primarias con fabricantes de membranas, socios de canal, participantes de EPC y OEM, y grandes usuarios finales que compran membranas para tratamiento municipal, alimentos y bebidas, atención médica e industrias de proceso. Utilizamos las aportaciones de los encuestados para verificar dónde se especifican los elementos en espiral frente a otros tipos de módulos, para poner a prueba supuestos sobre los ciclos de reemplazo, y para confirmar cómo se mueven los precios con los costos de polímeros y energía en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Altos directivos: 14% | APAC: 46% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 17% | Gerentes: 51% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento central parte de una construcción de arriba hacia abajo en la que los grupos de demanda de tratamiento de agua municipal e industrial se reconstruyen por región utilizando señales de capacidad instalada y actividad de proyectos, y luego se traducen en consumo de membranas en espiral mediante supuestos de penetración y reemplazo. Para mantener los totales fundamentados, corroboramos con aproximaciones selectivas de abajo hacia arriba, incluidos rangos de ingresos de proveedores muestreados, verificaciones de canal sobre el flujo de envíos y una visión simple de precio medio de venta multiplicado por volumen para las aplicaciones clave.
Los insumos relevantes en este mercado incluyen la adopción de ósmosis inversa y ultrafiltración por uso final, la frecuencia promedio de reemplazo de elementos en plantas municipales e industriales, la combinación común de tamaños de elementos vinculada al área de membrana por elemento, los rangos de utilización de planta y el movimiento de precios vinculado a los costos de polímeros. Cuando la cobertura es escasa en países más pequeños, gestionamos las brechas mediante aproximaciones a partir de expansiones de capacidad similares y normalizando por producción industrial y población atendida, y luego ajustamos según los comentarios de expertos obtenidos en las entrevistas.
Las previsiones se elaboraron mediante análisis de escenarios respaldados por proyecciones a corto plazo a nivel de variables, que se verificaron en entrevistas para comprobar su realismo. La visión prospectiva sigue las carteras esperadas de proyectos de desalinización y reutilización de agua, el endurecimiento de las normas de descarga y los cambios graduales en la demanda de filtración para alimentos y bebidas y atención médica, con ajustes conservadores cuando las carteras de licitaciones parecen retrasadas o el financiamiento parece incierto.
Validación de datos y ciclo de actualización
Los resultados se verifican de forma cruzada con indicadores independientes, como las ampliaciones reportadas de capacidad de desalinización, la dirección de la inversión en aguas residuales y los patrones observables de movimiento de precios de los elementos de membrana. Cuando el modelo muestra saltos inusuales, se revisan los supuestos y se activa un seguimiento adicional para volver a verificar las tasas de reemplazo, los ciclos de adquisición y la división entre módulos en espiral y no espirales.
Antes de la aprobación final, el trabajo se revisa en etapas, comenzando con verificaciones internas de lógica y avanzando luego hacia verificaciones de varianza por región, aplicación y precios implícitos. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios repentinos de política, grandes retrasos en proyectos o expansiones importantes de capacidad. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de membranas en espiral según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para membranas en espiral a menudo no coinciden, incluso cuando se utilizan ventanas de previsión similares, porque cada editor define los productos incluidos y los tipos de ingresos de manera propia. También surgen diferencias cuando una estimación asume ciclos de reemplazo más rápidos o cambios de precio medio de venta más pronunciados que los reportados por los compradores.
La principal brecha proviene de si los formatos de membrana no espirales y los servicios a nivel de planta se incluyen en el total, ya que Mordor Intelligence contabiliza únicamente los ingresos por productos de membrana en espiral y luego somete a prueba de estrés la combinación de OI frente a UF y el momento de reemplazo mediante validación primaria antes de fijar el valor de 2025.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 7.45 mil millones (2025) | |
| Consultora Global A | USD 9.26 mil millones (2024) | Utiliza un año base diferente y puede combinar ingresos más amplios de módulos de filtración y determinados servicios relacionados con sistemas dentro del total de membranas en espiral, lo que puede elevar el valor inicial antes de aplicar el crecimiento. |
| Editorial de la Industria B | USD 8.50 mil millones (2024) | Parece abarcar una cobertura tecnológica más amplia entre OI, UF, MF y NF sin separar claramente los ingresos exclusivos de espiral de las configuraciones de membrana adyacentes, y el momento de la conversión de divisas de 2024 puede desplazar el valor reportado en USD. |
En conjunto, la dispersión se explica principalmente por la alineación del alcance y la selección del año base, y no por un desacuerdo sobre la dirección de la demanda. Cuando las inclusiones se mantienen coherentes y se verifican con los participantes del mercado las palancas clave que mueven el valor, como la frecuencia de reemplazo y el precio promedio, la cifra final resulta más fácil de reproducir y actualizar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Membranas en Espiral?
El tamaño del mercado de membranas en espiral alcanzó USD 8.300 millones en 2026 y se prevé que llegue a USD 14.280 millones en 2031, reflejando una CAGR del 11,48%.
¿Qué material polimérico ostenta la mayor participación en el mercado de membranas en espiral?
Las membranas de composite de película delgada de poliamida lideraron con una participación de mercado del 42,58% en 2025 gracias al rendimiento probado en desalinización y reutilización industrial.
¿Por qué Asia Pacífico crece más rápido en el mercado de membranas en espiral?
La rápida industrialización, las normas de efluentes más estrictas y las fuertes inversiones en infraestructura hídrica municipal impulsan la CAGR del 12,63% de Asia Pacífico.
¿Cómo se aplican las membranas en espiral en el procesamiento de alimentos y bebidas?
Los productores de lácteos y jugos utilizan la microfiltración y la ultrafiltración en espiral para recuperar proteínas y clarificar líquidos mientras preservan el sabor y la nutrición, sustentando una CAGR del 12,76% en este segmento.
Última actualización de la página el:



