
Tamaño y Participación del Mercado de Membranas Tubulares
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.31 % |
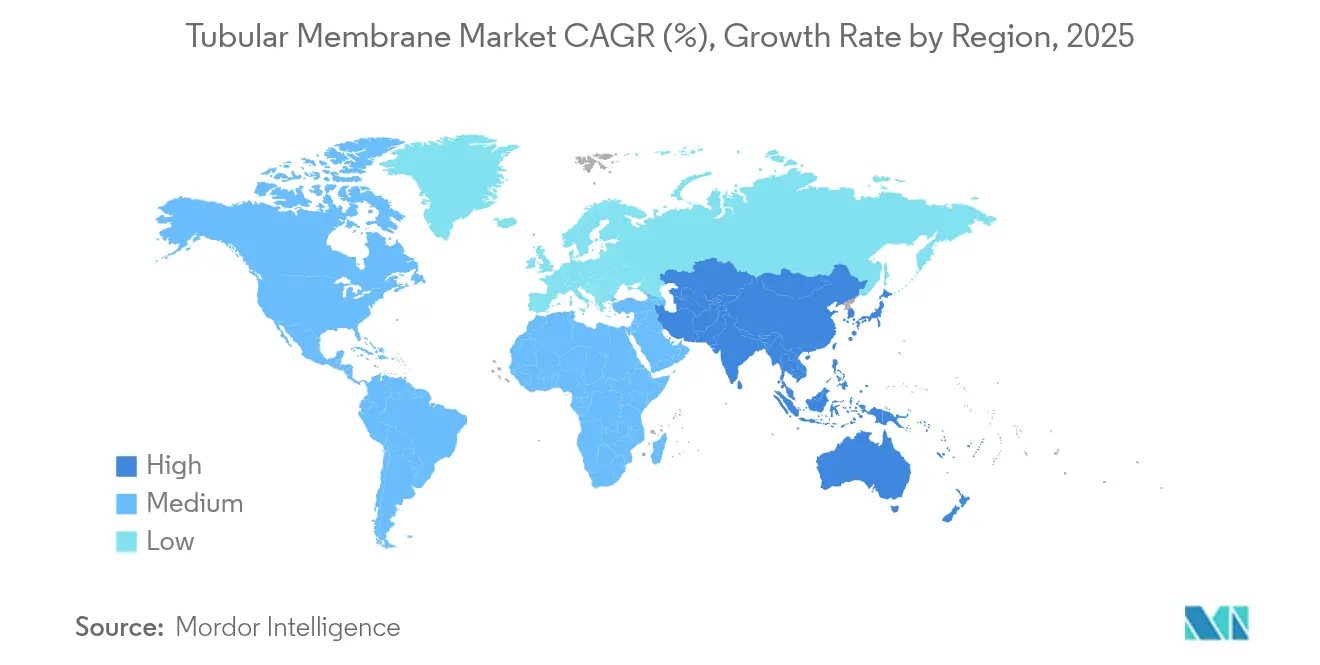
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
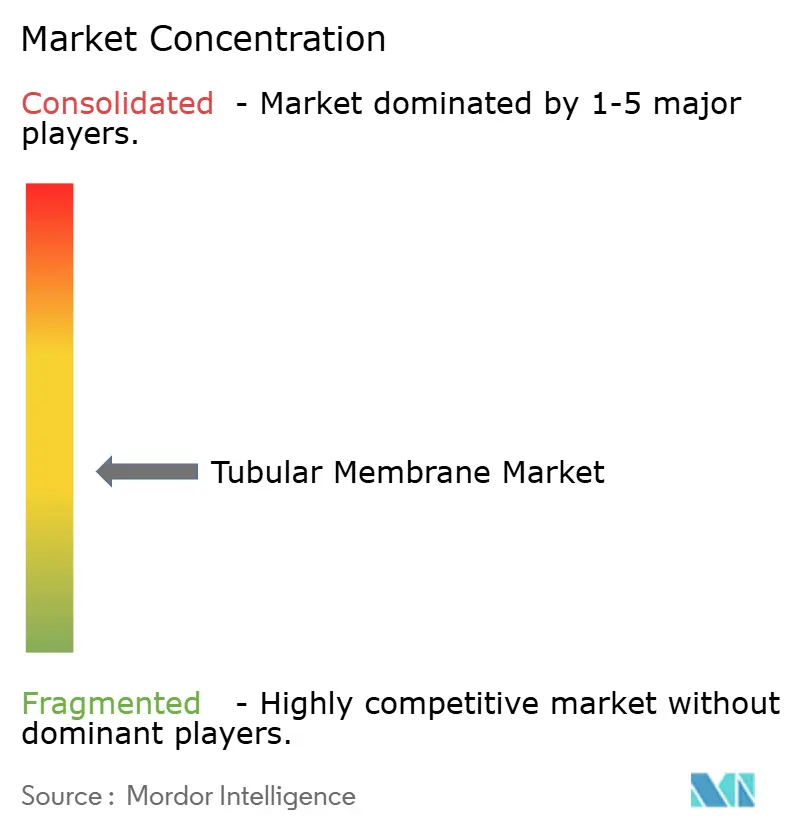
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Membranas Tubulares por Mordor Intelligence
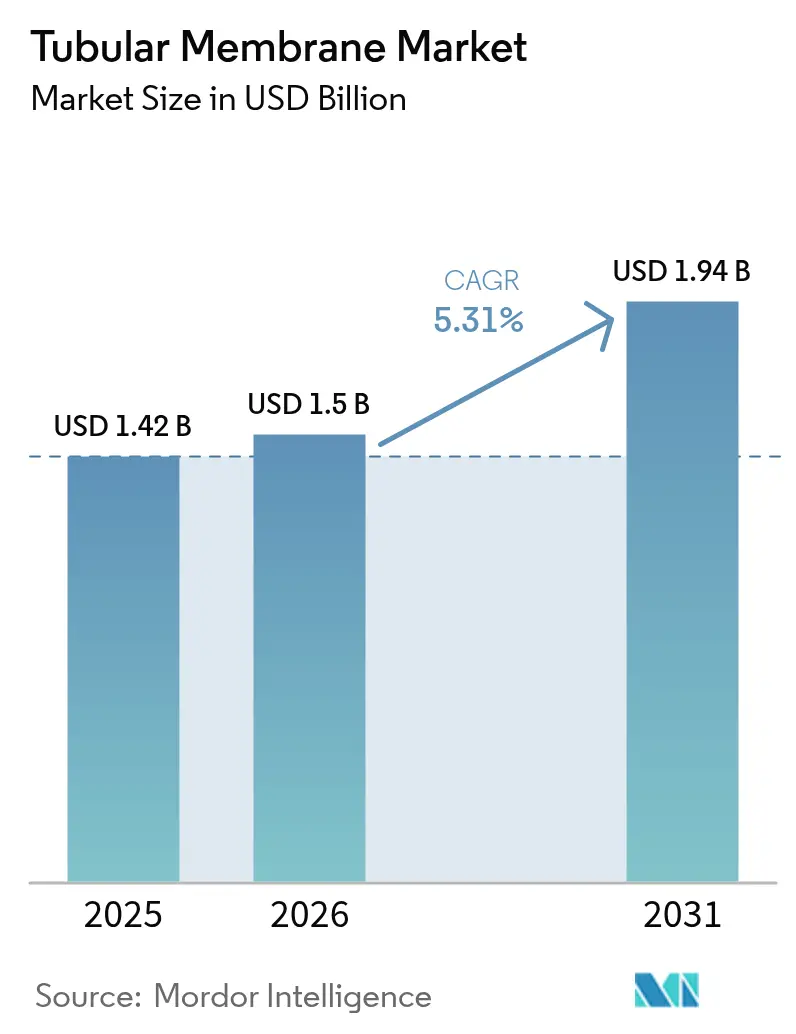
El tamaño del Mercado de Membranas Tubulares en 2026 se estima en USD 1,5 mil millones, creciendo desde el valor de 2025 de USD 1,42 mil millones con proyecciones para 2031 que muestran USD 1,94 mil millones, creciendo a una CAGR del 5,31% durante el período 2026-2031. Una convergencia de normas de descarga más estrictas, el aumento de los objetivos de reciclaje industrial del agua y la probada resiliencia de los diseños tubulares bajo cargas de alta concentración de sólidos impulsa la demanda a corto plazo. Las instalaciones municipales representan la mayor base instalada porque los biorreactores de membrana (MBR) combinan el tratamiento biológico y la microfiltración en un tren compacto, ayudando a las instalaciones a cumplir con las emergentes regulaciones de reutilización de agua potable al tiempo que optimizan el uso de energía. Los operadores industriales, liderados por los sectores químico y petroquímico, están modernizando plantas heredadas para cumplir con límites más estrictos de demanda química de oxígeno (DQO) y contaminantes emergentes, una tendencia reforzada por la sólida resistencia al ensuciamiento de la tecnología en corrientes aceitosas, salinas y abrasivas. Los avances en ciencia de materiales —especialmente el PVDF nanocompuesto y los módulos cerámicos de rápida maduración— reducen los costos del ciclo de vida y amplían el rango operativo, mientras que los proyectos piloto de ósmosis directa revelan una vía hacia esquemas de baja presión y recuperación de recursos. Al mismo tiempo, los proveedores de equipos a nivel mundial aceleran la actividad de fusiones para ganar escala, alcance geográfico y capacidades de servicios integrados que reducen el riesgo de adopción para los usuarios finales.
Conclusiones Clave del Informe
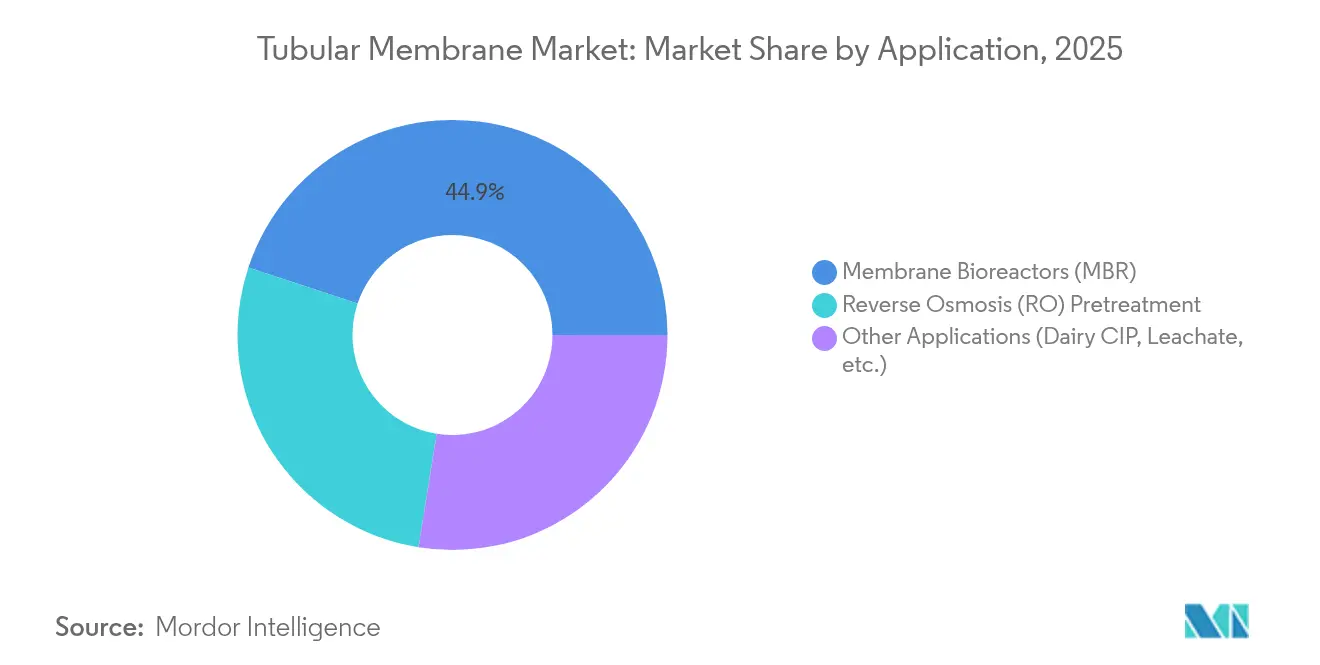
- Por aplicación, los biorreactores de membrana representaron el 44,92% de la participación del mercado de membranas tubulares en 2025, mientras que se proyecta que el pretratamiento de ósmosis inversa avanzará a una CAGR del 5,82% hasta 2031.
- Por material de membrana, los módulos de PVDF representaron el 50,35% del tamaño del mercado de membranas tubulares en 2025 y se prevé que las unidades cerámicas se expandan a una CAGR del 5,69% entre 2026-2031.
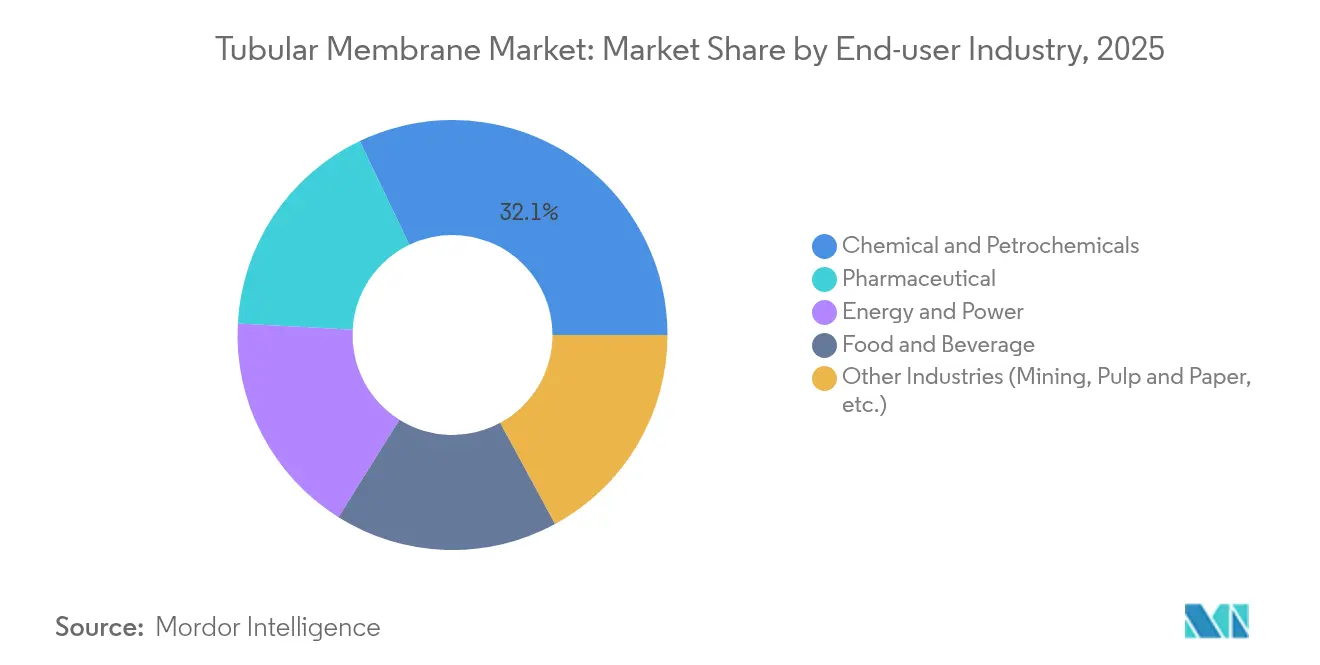
- Por industria de usuario final, las plantas químicas y petroquímicas capturaron el 32,10% del tamaño del mercado de membranas tubulares en 2025, mientras que se prevé que las instalaciones farmacéuticas crezcan más rápido con una CAGR del 5,78% hasta 2031.
- Por geografía, Asia-Pacífico registró el 42,60% de la participación del mercado de membranas tubulares en 2025, superando a todas las regiones con una CAGR prevista del 5,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de biorreactores de membrana | +1.2% | APAC, América del Norte, Europa | Mediano plazo (2-4 años) |
| Demanda industrial de tratamiento de alta concentración | +0.9% | APAC como núcleo; expansión hacia Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Regulaciones globales más estrictas de descarga y reutilización | +0.8% | Unión Europea y América del Norte más estrictas | Corto plazo (≤ 2 años) |
| Módulos tubulares de ósmosis directa de baja energía | +0.4% | América del Norte y Unión Europea; adopción temprana en APAC | Largo plazo (≥ 4 años) |
| Separaciones biomimétivas basadas en acuaporinas | +0.3% | América del Norte y Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Biorreactores de Membrana
Las ciudades consideran cada vez más los MBR como una respuesta doble al cumplimiento normativo y a las ambiciones de reutilización de agua potable. El MBR anaeróbico de lecho fluidizado por etapas con balance neto de energía positivo de California en Silicon Valley Clean Water reduce la producción de biosólidos en un 90% y demuestra autosuficiencia energética, anclando las decisiones de adquisición entre las instalaciones municipales de los Estados Unidos. Proyectos piloto similares en Singapur, Pekín y Milán validan una sólida eliminación de patógenos bajo altas concentraciones de sólidos suspendidos en el licor mixto, respaldando la adopción global. La huella compacta facilita la ubicación en metrópolis densas, mientras que la alta tolerancia a los sólidos permite a las plantas de tratamiento intensificar la capacidad sin expansión de terreno. En consecuencia, los programas de capital en América del Norte y Asia Oriental incorporan ahora los MBR tubulares como opción predeterminada para nuevas obras o grandes modernizaciones, reforzando el crecimiento en el mercado de membranas tubulares.
Demanda Industrial para el Tratamiento de Efluentes de Alta Concentración
Las instalaciones químicas que avanzan hacia estrategias de agua circular favorecen las membranas tubulares porque resisten picos de solventes, alta salinidad y partículas abrasivas mejor que los análogos de lámina plana o fibra hueca. Recientes ensayos de MBR con salinidad de 20 g/L reportaron un 97% de abatimiento de DQO y una eliminación casi completa de DBO, validando el rendimiento en entornos de salmuera y agua producida[1]MDPI, "Rendimiento del MBR de Alta Salinidad," mdpi.com. Los formuladores farmacéuticos que se desplazan hacia el procesamiento continuo generan residuos concentrados que requieren módulos mecánicamente robustos capaces de operar 24/7 a presiones transmembrana elevadas. En la minería, las unidades tubulares cerámicas ofrecen largos tiempos de operación en el tratamiento de drenaje ácido de minas, reduciendo la dosificación química y el tiempo de inactividad. Estos casos de uso industrial alimentan colectivamente el consumo incremental dentro del mercado de membranas tubulares.
Regulaciones Globales Más Estrictas de Descarga y Reutilización de Agua
El endurecimiento de las políticas es inmediato. El Reglamento 2020/741 de la Unión Europea establece umbrales de calidad del agua reciclada y señala futuras exigencias de reutilización vertical. Las normas preliminares de Gestión de Residuos Líquidos de India obligan a la adopción de tecnología de descarga cero de líquidos antes de octubre de 2025, exigiendo efectivamente membranas avanzadas para las principales industrias que usan agua. El límite de PFAS de Japón de 50 ng/L para 2025 desencadena adaptaciones industriales para cumplir con los nuevos estándares ambientales. La Agencia de Protección Ambiental de los Estados Unidos está finalizando directrices de limitación de efluentes que endurecen los umbrales de nutrientes y microcontaminantes hasta 2030. Los sistemas tubulares, que han demostrado proporcionar efluentes por debajo de partes por millón bajo cargas variables, emergen como soluciones fiables de cumplimiento, fortaleciendo la adopción en el mercado de membranas tubulares.
Los Módulos Tubulares de Ósmosis Directa Permiten la Concentración de Baja Energía
Las configuraciones de ósmosis directa (FO) que utilizan capas activas nanocompuestas de película delgada alcanzan un flujo de 24,5 L/m²·h con una mínima fuga inversa de soluto, reduciendo el consumo de energía hasta en un 50% en comparación con la ósmosis inversa en operaciones de concentración de alta salinidad. Las carcasas tubulares simplifican la limpieza y manejan mayores sólidos suspendidos que los diseños de FO de enrollado en espiral, ampliando la aplicabilidad a la valorización de residuos alimentarios, la concentración de salmuera de litio y la minimización del purga de refinerías. Los primeros adoptantes en América del Norte llevan a cabo proyectos piloto de diagramas de flujo híbridos FO-MBR que combinan ahorros energéticos con la recuperación de materia orgánica, una tendencia que se espera migre hacia proyectos convencionales durante la próxima década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de tipos de fibra hueca y lámina plana | –0.7% | Global; más fuerte en proyectos sensibles al costo | Mediano plazo (2-4 años) |
| Alto CAPEX para instalaciones pequeñas y descentralizadas | –0.5% | Mercados emergentes y aplicaciones rurales en todo el mundo | Largo plazo (≥ 4 años) |
| Restricciones de PVDF vinculadas a la legislación sobre PFAS | –0.4% | Unión Europea y América del Norte; posible impacto global derivado | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Fibra Hueca, Lámina Plana y Otras Alternativas
Los MBR de fibra hueca ofrecen mayor densidad de empaquetado y menores costos de instalación por metro cuadrado, orientando las licitaciones municipales sensibles al precio hacia estos diseños en regiones con terreno abundante. Las bandejas de lámina plana proporcionan fácil acceso para la inspección visual, un beneficio clave para los operadores que carecen de herramientas de mantenimiento avanzadas. Los laminados de óxido de grafeno que cuentan con una permeabilidad al agua de 6–66 L cm⁻² MPa⁻¹ amenazan con superar a todos los sistemas poliméricos en rendimiento energético[2]Nature, "Membranas de Óxido de Grafeno para Filtración de Alto Flujo," nature.com. Mientras tanto, los recubrimientos fotocatalíticos de autolimpieza en desarrollo podrían reducir la ventaja de resistencia al ensuciamiento de la que históricamente han disfrutado los módulos tubulares. Estos vientos en contra moderan la adopción en segmentos donde la resiliencia ante alta concentración de sólidos no es crítica.
Alto CAPEX para Instalaciones Pequeñas y Descentralizadas
Las paredes más gruesas, los conectores especializados y las carcasas robustas hacen que las unidades tubulares sean más costosas en base al volumen que las fibras huecas, limitando la viabilidad en municipios rurales o unidades de emergencia móviles. Los tubos cerámicos en particular conllevan costos iniciales premium aunque ofrecen una larga vida útil. Los sistemas de reciclaje portátiles como el WOTA BOX de Japón recuperan más del 98% de las aguas residuales con presupuestos iniciales más bajos, poniendo de relieve la brecha de precios que enfrentan los proveedores de sistemas tubulares. El acceso limitado a técnicos calificados en entornos remotos eleva aún más la barrera de costos, prolongando los períodos de recuperación de la inversión e impidiendo la penetración en las regiones de menores ingresos del mercado de membranas tubulares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Sistemas MBR Impulsan el Liderazgo del MercadoLos biorreactores de membrana controlaron el 44,92% del mercado de membranas tubulares en 2025, respaldados por su capacidad para tratar altas concentraciones de licor mixto sin clarificación secundaria. Esta dominancia refleja los beneficios de integración de combinar la oxidación biológica con la separación física, reduciendo las huellas generales de las plantas y permitiendo modernizaciones rápidas dentro de las cuencas de clarificador existentes. El segmento aprovecha los diseños modulares en bastidor que simplifican la expansión a medida que aumentan los caudales, una consideración para las instalaciones que enfrentan el crecimiento poblacional y las conexiones de parques industriales. La intensidad energética continúa disminuyendo a medida que ganan tracción la aireación de burbujas finas y las rutinas de operación intermitente, consolidando aún más el argumento comercial para las instalaciones de MBR en el mercado de membranas tubulares.
El pretratamiento de ósmosis inversa, aunque más pequeño, se proyecta que registrará una CAGR del 5,82% hasta 2031 a medida que los operadores de desalinización adopten diagramas de flujo de barreras múltiples para proteger las etapas de ósmosis inversa de alta presión del ensuciamiento. La capacidad de las membranas tubulares para manejar aguas de alimentación turbias cargadas de aceite, grasa y biopolímeros que saturan los microfiltros de arena las posiciona como una pantalla de primera etapa resiliente. La recuperación de limpieza en sitio de productos lácteos, el pulido de lixiviados y la gestión de condensados de vertederos siguen siendo salidas de nicho pero constantes, beneficiándose de la resistencia mecánica de los tubos y la facilidad de limpieza química. En conjunto, estas aplicaciones diversificadas amplían los flujos de ingresos y mitigan la ciclicidad dentro del mercado de membranas tubulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Material de Membrana:
El Dominio del PVDF Enfrenta Desafíos RegulatoriosEl fluoruro de polivinilideno mantuvo el 50,35% del control del mercado de membranas tubulares en 2025 porque ofrece una mezcla ventajosa de resistencia química, soldabilidad y cadenas de suministro maduras. Sin embargo, las restricciones de PFAS planificadas por la Agencia Europea de Sustancias y Mezclas Químicas, que limitarán el despliegue de PVDF en sistemas de agua potable a partir de 2026, generan reevaluaciones de cartera entre los fabricantes de equipos. Algunas instalaciones ya han cambiado las especificaciones hacia la polietersulfona y el polipropileno reforzado para anticiparse a los riesgos de cumplimiento.
Los tubos cerámicos, aunque más intensivos en capital, se prevé que crezcan a una CAGR del 5,69% gracias a una tolerancia de pH prácticamente ilimitada y vidas útiles que superan los 10 años. Los productores aprovechan las economías de escala y los métodos de impresión 3D para reducir los costos unitarios, incorporando los cerámicos en licitaciones de plantas de tamaño mediano donde antes se consideraban antieconómicos. Las membranas de politetrafluoroetileno y de PTFE expandido ocupan segmentos de nicho en lavados ultrapuros para semiconductores y solventes farmacéuticos agresivos. El PVDF nanocompuesto cargado con nanocargas de dióxido de titanio u óxido de zinc mejora las características antiensuciamiento, extendiendo los intervalos de limpieza en sitio. Los materiales biomimétivos emergentes que incorporan proteínas de acuaporina prometen saltos cuánticos en el flujo, pero permanecen en fase de prototipo, dejando el mercado convencional de membranas tubulares anclado a las químicas de PVDF y cerámica durante la mayor parte del período de perspectiva.
Por Industria de Usuario Final:
El Sector Químico Lidera en Medio del Crecimiento FarmacéuticoLas plantas químicas y petroquímicas representaron el 32,10% del mercado de membranas tubulares en 2025, reflejando el uso arraigado en el tratamiento de efluentes cargados de solventes, aguas de lavado de polimerización y purgas de torres de enfriamiento. Los operadores aprecian la tolerancia de los tubos a los cambios de temperatura y los ácidos agresivos, características que reducen el tiempo de inactividad en relación con las configuraciones de película delgada. El ciclo de inversión de capital del sector se alinea con el endurecimiento de los permisos de descarga y los incentivos de reutilización de agua impulsados por los gases de efecto invernadero, sosteniendo la demanda de reemplazo.
Los sitios farmacéuticos y de biotecnología, aunque con menor capacidad instalada, se espera que registren una CAGR del 5,78% hasta 2031, la más rápida entre los usuarios finales. Las líneas de fabricación continua generan corrientes altamente concentradas, y la necesidad de calidad de agua para inyección impulsa la adopción de unidades de ultrafiltración y nanofiltración tubular de poros estrechos. Los procesadores de alimentos y bebidas despliegan tubos para la clarificación de suero de leche y el deashado de azúcar, aprovechando las soldaduras higiénicas y los protocolos predecibles de limpieza en sitio. Los productores de energía y electricidad, especialmente las plantas de ciclo combinado de gas, favorecen las variantes cerámicas tubulares para el tratamiento de circuitos de enfriamiento de alta temperatura. Los operadores mineros recurren a los tubos para la neutralización del drenaje ácido de minas, citando la sólida resistencia ácida y la larga vida útil de las membranas. Esta base de demanda cada vez más amplia mantiene el crecimiento de los ingresos resiliente en toda la industria de membranas tubulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Membranas Tubulares en Asia-Pacífico
Asia-Pacífico dominó el mercado de membranas tubulares con una participación de ingresos del 42,60% en 2025, impulsado por despliegues municipales a gran escala en China y los mandatos de descarga cero de líquidos de India para productos químicos a granel y textiles. La ley de protección del río Yangtsé de China impulsa las modernizaciones de tratamiento avanzado en miles de clústeres industriales, mientras que los subsidios provinciales aceleran la recuperación de capital para las modernizaciones de MBR. Los objetivos de reutilización de India para 2025 obligan a la adopción inmediata de trenes de membranas integrados que garantizan un permeado consistente por debajo de 10 mg/L de DBO. Los proveedores japoneses aprovechan décadas de experiencia descentralizada en Johkasou para exportar paquetes tubulares en contenedores por todo el Sudeste Asiático, y las expansiones farmacéuticas de Corea del Sur añaden demanda de sistemas de agua ultrapura.
Mercado de Membranas Tubulares en América del Norte
América del Norte constituye el segundo bloque regional más grande, respaldado por ciclos de reemplazo maduros y un endurecimiento regulatorio. La Ley de Inversión en Infraestructura y Empleo de EE. UU. asigna miles de millones para el reemplazo de tuberías de servicio de plomo y mejoras de tratamiento avanzado, y muchas empresas de servicios públicos aprovechan estos programas con conversiones a MBR para cumplir con los límites de nutrientes. Las provincias canadienses canalizan fondos de resiliencia climática hacia esquemas descentralizados en territorios indígenas, favoreciendo los MBR pequeños y los bastidores tubulares resistentes al ensuciamiento. El corredor industrial de México a lo largo de la costa del Golfo adopta el pretratamiento tubular para minimizar el ensuciamiento de la ósmosis inversa aguas abajo en sus complejos petroquímicos en rápida expansión.
Mercado de Membranas Tubulares en Europa
Europa enfrenta un cambio decisivo en el cumplimiento de materiales. Las restricciones de PFAS bajo REACH aceleran la adopción de cerámica y favorecen las químicas de sulfona, polieterimida y PP modificado en las nuevas licitaciones. La iniciativa de agua con neutralidad de carbono de Alemania financia plantas piloto híbridas de membrana-ozono, mientras que Iberia canaliza fondos de mitigación de sequía hacia esquemas de reutilización de agua anclados en la ultrafiltración tubular. Las empresas de servicios públicos nórdicas son pioneras en híbridos FO-MBR de bajo consumo energético respaldados por productores de hidrógeno verde, lo que ilustra cómo la integración intersectorial sustenta la demanda incremental en el mercado regional de membranas tubulares.

Panorama regulatorio
La regulación continúa endureciéndose en torno a los vertidos municipales y la reutilización del agua, incorporando la filtración avanzada y las mejoras de MBR a las vías de cumplimiento de permisos. En la Unión Europea, la Directiva (UE) 2024/3019 actualiza los requisitos de tratamiento de aguas residuales urbanas, con obligaciones que se aplican a partir de 2027, reforzando la demanda de trenes de tratamiento de mayor rendimiento donde se utilizan membranas para cumplir con objetivos más estrictos de calidad del efluente.
Para los usuarios industriales, las normas basadas en tecnología y los marcos de mejores técnicas disponibles mantienen a las membranas en la lista aprobada. La Decisión de Ejecución (UE) 2016/902 de la Comisión Europea (conclusiones sobre las MTD para el sector químico) reconoce a los biorreactores de membrana y a la microfiltración/ultrafiltración como técnicas establecidas para la separación de sólidos y la eliminación de nitrógeno, apoyando su adopción en las mejoras de efluentes químicos y petroquímicos. En los Estados Unidos, el desarrollo de las directrices de límites de efluentes de la EPA y herramientas de apoyo como la base de datos Industrial Wastewater Treatment Technology (IWTT) se utilizan para caracterizar el rendimiento del tratamiento con membranas en categorías de fuentes puntuales industriales (incluida la generación termoeléctrica), reforzando a las membranas como una opción de cumplimiento documentada a medida que los límites se endurecen en los próximos años.
Análisis de la cadena de valor
La cadena de valor de las membranas tubulares comienza aguas arriba con resinas polimétricas (especialmente PVDF y PES/PSU) y materias primas cerámicas (por ejemplo, polvos de alúmina o carburo de silicio), seguidas de la fabricación especializada de módulos. Las rutas de producción incluyen la formación y recubrimiento de tubos polimétricos, así como el moldeado y sinterizado cerámico (normalmente entre unos 1.300 y 1.800 grados C), antes del ensamblaje en carcasas con conectores, juntas y soportes diseñados para operaciones de alta presión y alto contenido de sólidos. Con el aumento del escrutinio sobre los PFAS, la calificación de materiales y la documentación para las químicas que contienen fluor se ha convertido en un paso más visible para los proveedores que atienden a la reutilización potable y a aplicaciones industriales sensibles.
En la etapa intermedia, los OEM e integradores de sistemas empaquetan los tubos en skids para MBR, pretratamiento de OI y reutilización de aguas residuales industriales. Las ventas fluyen mediante contratación directa para grandes proyectos municipales e industriales y a través de distribuidores para sistemas más pequeños o estandarizados. Los plazos de entrega tienden a concentrarse en torno a los módulos especializados o personalizados (a menudo citados en aproximadamente 12 a 20 semanas), por lo que el abastecimiento dual, la planificación de inventarios y el soporte postventa son importantes para las EPC y los usuarios finales. Aguas abajo, las operaciones y los servicios postventa (limpieza, reacondicionamiento y monitoreo del rendimiento) están en expansión junto con la optimización digital de los ciclos de aireación y limpieza, y los compradores adquieren cada vez más las membranas mediante acuerdos de servicio plurianuales en lugar de compras únicas de componentes.
Panorama Competitivo
El mercado de membranas tubulares permanece moderadamente fragmentado; los cinco principales proveedores representan colectivamente aproximadamente el 40% de la capacidad instalada global, dejando amplio espacio para que los especialistas regionales prosperen. Los proveedores más grandes enfatizan la entrega de proyectos llave en mano, integrando diseño de procesos, paquetes de financiamiento y acuerdos de servicio a largo plazo para asegurar ingresos de anualidad. La adquisición total de Water Technologies & Solutions por parte de Veolia ejemplifica esta estrategia, entregando sinergias de costos proyectadas de EUR 90 millones y reforzando su base de fabricación en América del Norte.
La diferenciación de productos depende cada vez más de modificaciones superficiales propietarias que retrasan el bioensuciamiento y de gemelos digitales que optimizan los regímenes de purga de aire en tiempo real. Los elementos FilmTec™ LiNE-XD de DuPont, por ejemplo, apuntan al pretratamiento de salmuera de litio y muestran cómo las aplicaciones de nicho de alto margen pueden defender el poder de fijación de precios. Mientras tanto, los participantes asiáticos se involucran en licitaciones competitivas en precio, aprovechando el financiamiento subsidiado y los bajos gastos generales de producción, particularmente para carcasas de acero inoxidable y cerámica.
Las alianzas estratégicas proliferan. Memsift Innovations se asoció con Murugappa Group para comercializar el tubo químicamente resistente GOSEP™, combinando el conocimiento de materiales con la fabricación local y las redes de postventa. Varios fabricantes de equipos originales europeos otorgan licencias de canales de acuaporina bajo acuerdos de codesarrollo, posicionándose temprano en un potencial cambio de materiales. Se espera que la consolidación continúe a medida que las empresas de nivel medio que carecen de presencia global busquen vías de salida, aumentando la importancia de la profundidad en I+D y la amplitud de servicios para sostener la participación en la industria de membranas tubulares.
Líderes de la Industria de Membranas Tubulares
Kovalus Separation Solutions
Pentair
Porex
PCI Membranes
Berghof Membrane Technology GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Membranas Tubulares
- Applied membranes, inc.
- Berghof Membrane Technology GmbH (BMT)
- Duraflow LLC
- Dynatec Systems Inc.
- Graver Technologies
- Kovalus Separation Solutions
- Kubota Corporation
- Lenntech B.V.
- Memsift Innovations
- PCI Membranes
- Pentair
- Porex
- Sihyflux
- SpinTek
- TORAY INDUSTRIES, INC.

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad a corto plazo en la sustitución de materiales impulsada por los PFAS en las carteras tubulares y las especificaciones de adquisición, especialmente donde el PVDF enfrenta escrutinio. Pentair X-Flow posicionó públicamente una transición de su cartera de membranas tubulares del PVDF a la polietersulfona (PES) libre de PFAS en mayo de 2026, subrayando una reingeniería continua de líneas de producto que puede influir en los ciclos de sustitución y abrir licitaciones que requieren declaraciones libres de PFAS. Esto también crea una oportunidad más clara para los proveedores de tubulares basados en sulfona y cerámicos en la reutilización potable, las modernizaciones municipales y los proyectos de cumplimiento industrial, donde los materiales de larga duración y la compatibilidad química verificada pueden reducir el riesgo de ciclo de vida.
El desarrollo específico por aplicación también se está extendiendo más allá del tratamiento convencional de aguas residuales municipales hacia la reutilización y los segmentos industriales de alta pureza. En abril de 2026, Toray anunció el módulo de ultrafiltración de la serie F-HFUG, posicionado para la reutilización de aguas residuales, con un tamaño de poro nominal de 0,005 micrómetros y un menor bioensuciamiento, lo que se alinea con la presión de los usuarios finales para reducir la frecuencia de limpieza y estabilizar la calidad del permeado. En el lado de la demanda, la infraestructura de agua específica para la industria electrónica y de semiconductores en la India se está convirtiendo en un tema de inversión destacado: en junio de 2026, Kurita Water Industries y Membrane Group India formaron Kurita Membrane India para dirigirse a soluciones de agua y aguas residuales para la fabricación de semiconductores y electrónica, respaldando la tracción de membranas robustas de pretratamiento y recuperación, donde las configuraciones tubulares compiten en durabilidad y capacidad de limpieza en flujos exigentes.
Recent Industry Developments in Mercado de Membranas Tubulares
- Mayo de 2026: Pentair X-Flow anunció una transición de su cartera de membranas tubulares del PVDF a la polietersulfona (PES) libre de PFAS. Esta medida aborda directamente las restricciones emergentes de PFAS en la selección de materiales y desplaza la diferenciación competitiva hacia el rendimiento y el costo del ciclo de vida en químicas no fluoradas para aplicaciones de reutilización de agua y aguas residuales industriales.
- Junio de 2025: Kovalus Separation Solutions inauguró un nuevo Centro Tecnológico en Aquisgrán, Alemania, enfocado en desarrollar soluciones personalizadas de filtración por membranas para el tratamiento de agua y aguas residuales municipales e industriales. Esto fortalece la ingeniería de aplicaciones regionales y acelera el soporte de diseño específico para proyectos, algo crítico para las implementaciones tubulares en entornos de alto contenido de sólidos y carga variable.
- Junio de 2024: Kovalus Separation Solutions anunció una inversión de más de 20 millones de USD en una nueva instalación de 140.000 pies cuadrados en México para ampliar en un 50% la capacidad de producción de membranas en espiral. La huella de fabricación adicional mejora la resiliencia del suministro y los plazos de entrega para proyectos de membranas que dependen de la disponibilidad confiable de módulos y de una capacidad de ensamblaje estandarizada.


Mercado de Membranas Tubulares Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de membranas tubulares se contabiliza como los ingresos generados por módulos y elementos de membrana con configuración tubular utilizados para separar, filtrar o concentrar fluidos en flujos de procesos industriales y municipales, en usos comunes de filtración por presión.
Exclusiones del alcance: excluimos la EPC más amplia de plantas de tratamiento de agua, bombas, tuberías, tanques y servicios generales de operación y mantenimiento que no se cotizan como productos de membrana tubular.
Descripción general de la segmentación
- Por Aplicación
- Biorreactores de Membrana (MBR)
- Pretratamiento de Ósmosis Inversa (RO)
- Otras Aplicaciones (Limpieza en Sitio de Productos Lácteos, Lixiviados, etc.)
- Por Material de Membrana
- Fluoruro de Polivinilideno (PVDF)
- Basado en Sulfona (Polietersulfona (PES) / Polisulfona (PSU))
- Politetrafluoroetileno (PTFE) / PTFE Expandido
- Polipropileno
- Cerámica
- Otros Materiales de Membrana (Poliacrilonitrilo (PAN), etc.)
- Por Industria de Usuario Final
- Alimentos y Bebidas
- Química y Petroquímica
- Farmacéutica
- Energía y Electricidad
- Otras Industrias (Minería, Pasta y Papel, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer la base factual del modelo y evitar construir supuestos en el vacío. Revisamos estadísticas públicas de agua y aguas residuales, incluidas las publicaciones de agencias nacionales de medio ambiente y las divulgaciones de servicios públicos municipales, y luego combinamos esos indicadores con señales de producción industrial relevantes para los principales usuarios de sistemas tubulares.
En el aspecto técnico, la información se verificó cruzadamente utilizando fuentes como la EPA de EE. UU., Eurostat, UN Comtrade para los patrones comerciales de equipos relacionados con la filtración, revistas revisadas por pares sobre el rendimiento de las membranas y el comportamiento de ensuciamiento, y bases de datos de patentes para las tendencias de diseño de materiales y módulos. También utilizamos presentaciones de empresas, presentaciones a inversores y prensa sectorial creíble para confirmar el posicionamiento de productos y el enfoque de aplicación, incluidos MBR, pretratamiento de OI y otros usos de proceso, así como para seguir el movimiento general de precios. Para determinadas empresas donde la divulgación pública es limitada, hicimos referencia a una suscripción de pago para datos financieros e inteligencia empresarial con el fin de verificar la escala y la exposición regional. Estas fuentes documentales son ilustrativas y no exhaustivas, y también se utilizaron muchos otros documentos públicos para la validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se realizó para traducir la adopción técnica en un fondo de gasto realista, y luego para comprobar si los supuestos del modelo coincidían con la forma en que se especifican y adquieren los proyectos. Hablamos con partes interesadas de proveedores de módulos, integradores de sistemas, equipos de plantas industriales y consultores de ingeniería. La combinación de encuestados se equilibró entre APAC, EMEA y América, de modo que las diferencias regionales en regulación y ciclos de capex no se promediaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 12% | APAC: 37% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 60% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda direccionable a partir de la actividad de tratamiento de agua y aguas residuales y las necesidades de procesamiento industrial, y luego se filtra para los casos en que las configuraciones tubulares son técnicamente preferidas. Para mantener la lógica explicable, el modelo utiliza un conjunto limitado de insumos, como las adiciones y mejoras de capacidad de tratamiento de aguas residuales, la adopción de MBR y tratamiento de alto contenido de sólidos, la actividad de capex industrial en alimentos y bebidas y productos químicos, los ciclos de sustitución de elementos de membrana y las bandas de precio de venta promedio por material (polimérico frente a cerámico).
Después de formar el conjunto total, lo corroboramos con comprobaciones selectivas de abajo hacia arriba, incluidos el precio de venta promedio (ASP) muestreado por volumen según la aplicación y comprobaciones de canal sobre el número típico de módulos por tipo de proyecto. Donde existían lagunas en los datos públicos de volumen, se derivaron proporciones a partir de la retroalimentación de las entrevistas y luego se contrastaron con la dirección del flujo comercial y las divulgaciones de la combinación de ingresos de las empresas. La previsión se basó en un análisis de escenarios respaldado por el consenso de expertos sobre el endurecimiento regulatorio de la calidad del efluente, los objetivos de reutilización industrial y el movimiento esperado de precios, y luego se utilizaron trayectorias de adopción conservadora, base y superior antes de establecer la previsión final.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron mediante triangulación a través de señales independientes, incluidas las adiciones de capacidad, la lógica de demanda de reemplazo y la adopción observada por uso final. Si un país o uso final producía un resultado atípico, se volvían a verificar los supuestos en cuanto a la conversión de unidades, el momento de la moneda y el doble conteo entre aplicaciones, y luego los datos pasaban por una segunda revisión de analista antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios, anuncios de grandes proyectos o cambios abruptos en los costos de insumos que influyen en los precios de las membranas. Antes de la entrega, completamos una nueva revisión de los principales insumos y volvemos a ejecutar comprobaciones de variación para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de membranas tubulares de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las membranas tubulares a menudo no coinciden porque los distintos estudios trazan de manera diferente los límites de lo que se contabiliza, y también eligen distintos años base, lógicas de precios y momentos de conversión de moneda. Algunas cifras hacen hincapié solo en las aplicaciones más visibles, mientras que otras también incluyen equipos o servicios adyacentes que rodean a una instalación de membranas.
Un factor común de discrepancia es la ampliación del alcance a sistemas de filtración completos, el gasto a nivel de planta o los servicios postventa, lo que eleva la cifra global aunque los volúmenes de elementos de membrana no cambien. Otro factor es cómo se proyectan los precios hacia adelante, ya que los precios de venta promedio cerámicos y poliméricos pueden evolucionar de manera diferente, y no todos los editores aplican los mismos supuestos de ciclo de sustitución. Algunas estimaciones tampoco indican cómo se validó la adopción regional, por lo que la misma tasa de penetración puede aplicarse de forma demasiado amplia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,50 mil millones de USD (2026) | |
| Consultora Global A | 0,98 mil millones de USD (2024) | Utiliza un año base diferente y un enfoque de gasto más estrecho que se apoya en aplicaciones seleccionadas, por lo que la demanda de reemplazo y el uso industrial no relacionado con el agua pueden estar subrepresentados. |
| Editorial Sectorial B | 0,85 mil millones de USD (2024) | Divide principalmente el mercado entre orgánico e inorgánico y unas pocas aplicaciones, lo que puede pasar por alto las diferencias de adopción impulsadas por el uso final y la dispersión de precios por material y región. |
La diferencia en la tabla se explica principalmente por la elección del año y por lo que se contabiliza más allá del propio producto de membrana. Algunas cifras publicadas se limitan a un conjunto más reducido de aplicaciones, y algunas no muestran cómo se verificaron cruzadamente los ciclos de sustitución y los precios basados en materiales. Mordor Intelligence contabiliza los ingresos de las membranas tubulares en las aplicaciones e industrias de usuarios finales indicadas sin incluir la EPC más amplia de plantas ni el gasto en servicios no relacionados, lo que mantiene el resultado trazable a insumos claros de demanda y precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de membranas tubulares?
El tamaño del mercado de membranas tubulares se situó en USD 1,5 mil millones en 2026.
¿Qué segmento de aplicación domina la demanda?
Los biorreactores de membrana lideran con una participación de mercado del 44,92% porque sus diseños compactos cumplen con los estrictos estándares de efluentes municipales.
¿Por qué los cerámicos están ganando terreno a pesar de su mayor costo?
Los tubos cerámicos ofrecen una excepcional resistencia química y vidas útiles de una década, haciéndolos atractivos para efluentes industriales agresivos que enfrentan regulaciones más estrictas de PFAS y salinidad.
¿Cómo afectará la legislación sobre PFAS a los módulos de PVDF?
Las propuestas del Reglamento REACH de la Unión Europea que apuntan a los PFAS pueden restringir el uso de PVDF en proyectos de agua potable después de 2026, llevando a las instalaciones a considerar alternativas de sulfona o cerámica.
¿Qué región está creciendo más rápido?
Asia-Pacífico ostenta la mayor participación y la CAGR prevista más alta del 5,72% debido a las políticas industriales de China y las inminentes normas de descarga cero de líquidos de India.
Última actualización de la página el:



