
Tamaño y Cuota del Mercado de Compuestos Marinos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.98 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
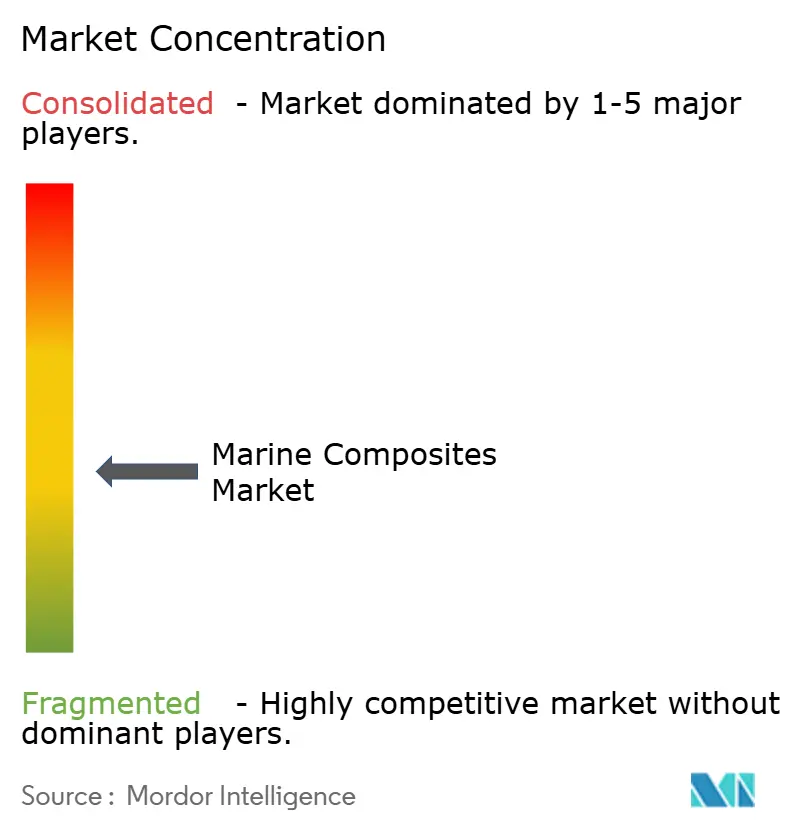
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos Marinos por Mordor Intelligence
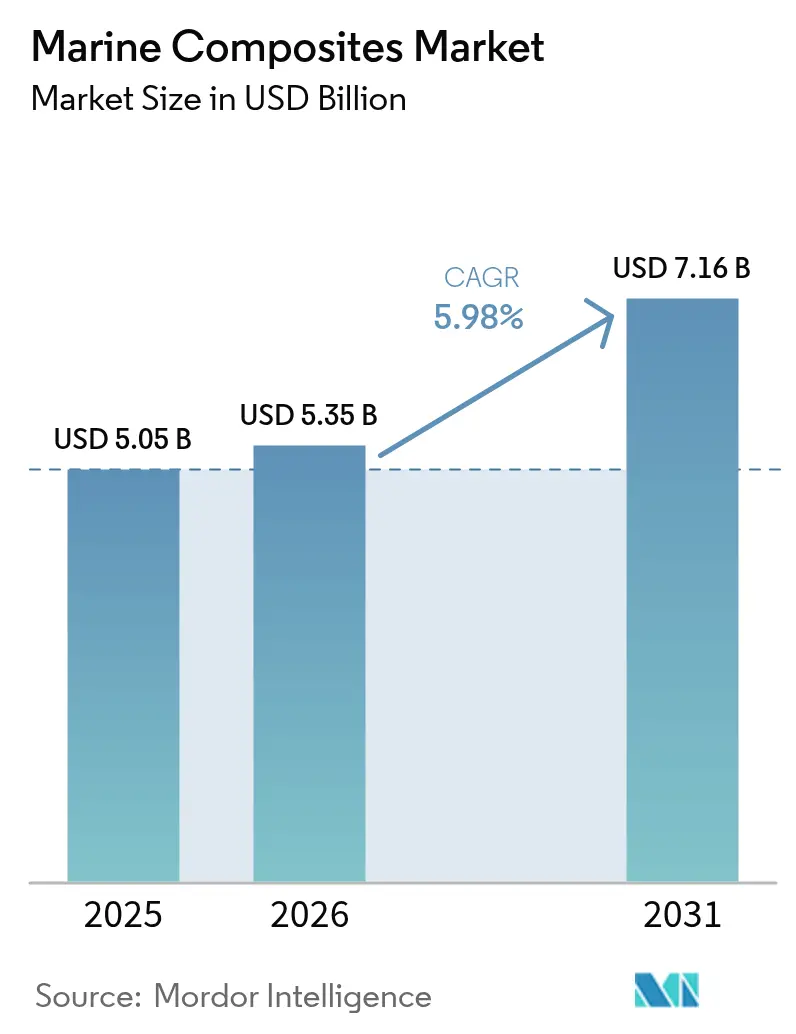
El tamaño del Mercado de Compuestos Marinos fue valorado en USD 5,05 mil millones en 2025 y se estima que crecerá desde USD 5,35 mil millones en 2026 hasta alcanzar USD 7,16 mil millones en 2031, a una CAGR del 5,98% durante el período de previsión (2026-2031). Las perspectivas de crecimiento reflejan un cambio a nivel industrial desde el acero y el aluminio tradicionales hacia estructuras compuestas más ligeras y resistentes a la corrosión que ayudan a los constructores de embarcaciones a cumplir con las regulaciones de emisiones cada vez más estrictas, ampliar el radio de navegación y reducir los costes operativos a lo largo de su vida útil. El sostenido gasto en defensa, especialmente el plan anual de construcción naval de USD 40,1 mil millones de la Armada de los Estados Unidos, mantiene las carteras de pedidos saludables para embarcaciones de patrulla de alta intensidad en compuestos, sistemas no tripulados y plataformas auxiliares. Las inversiones paralelas en impresión 3D, colocación automatizada de fibra y líneas de infusión en molde cerrado reducen los tiempos de ciclo y liberan nueva libertad de diseño, permitiendo a los constructores integrar geometrías complejas mientras cumplen con los estándares de calidad de las sociedades de clasificación. Los patrones de demanda regional divergen: América del Norte disfruta de ingresos resilientes en el mercado de posventa de embarcaciones para deportes acuáticos y motos acuáticas, mientras que Asia-Pacífico se acelera impulsada por programas de modernización naval a gran escala. La dinámica de oferta sigue siendo fluida; los plazos de entrega de fibra de aramida y los cuellos de botella en la certificación de nuevas resinas invitan a los actores con integración vertical a asegurar materias primas de forma anticipada o a codesarrollar formulaciones con socios químicos.
Conclusiones Clave del Informe
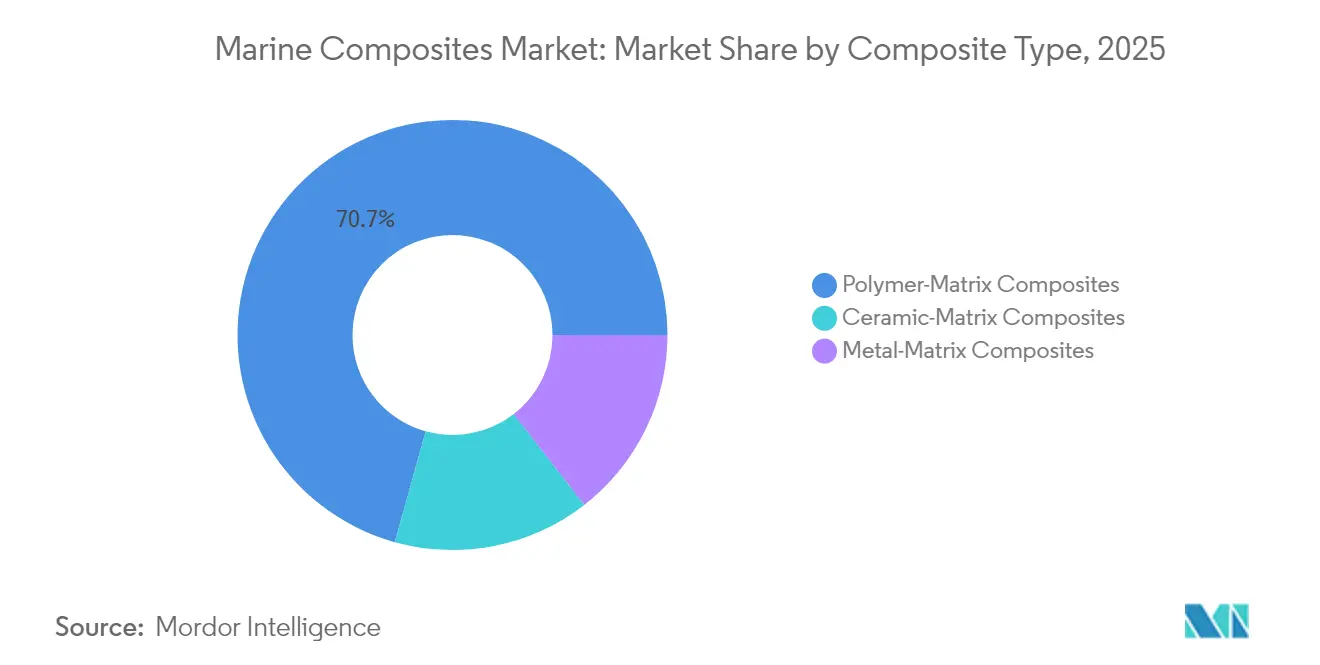
- Por tipo de compuesto, los sistemas de matriz polimérica capturaron el 70,68% de la cuota de ingresos en 2025; se prevé que los compuestos de matriz cerámica registren una CAGR del 6,55% hasta 2031.
- Por tipo de resina, el epoxi dominó con una cuota del 31,02% en 2025, mientras que se proyecta que el poliéster se expanda a una CAGR del 6,62% hasta 2031.
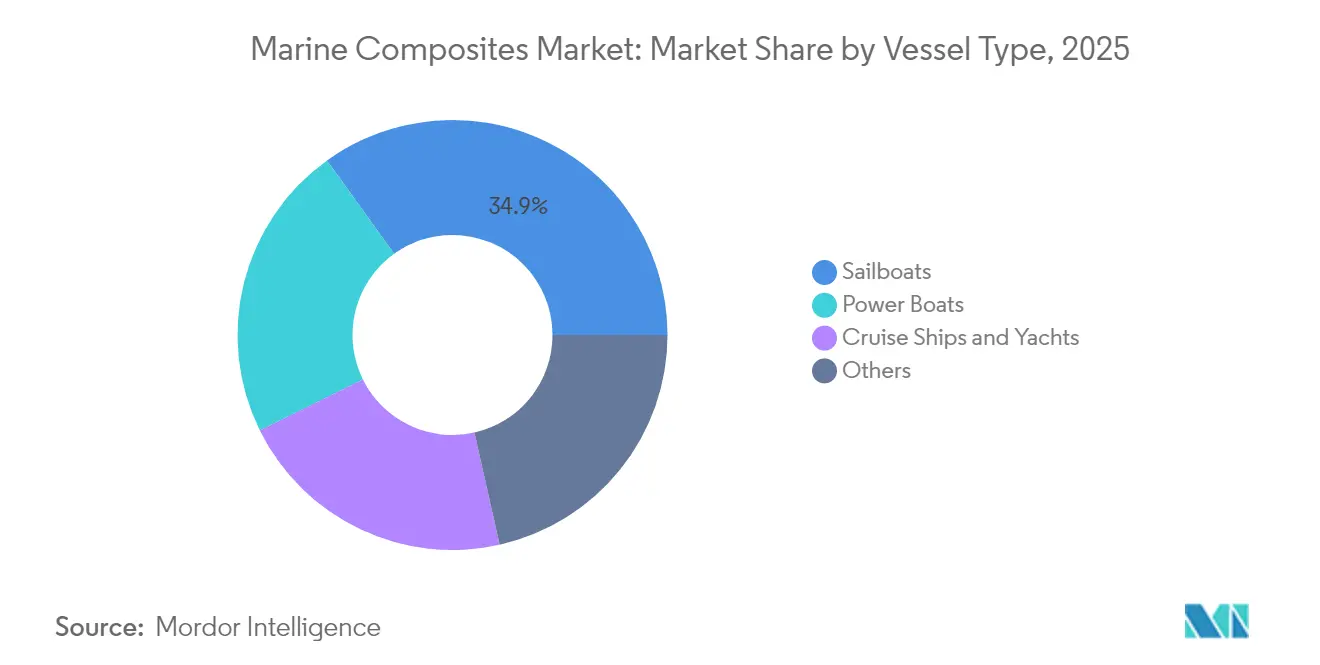
- Por tipo de embarcación, los veleros representaron el 34,92% de la cuota del mercado de Compuestos Marinos en 2025, y las lanchas a motor avanzan a una CAGR del 6,74% hasta 2031.
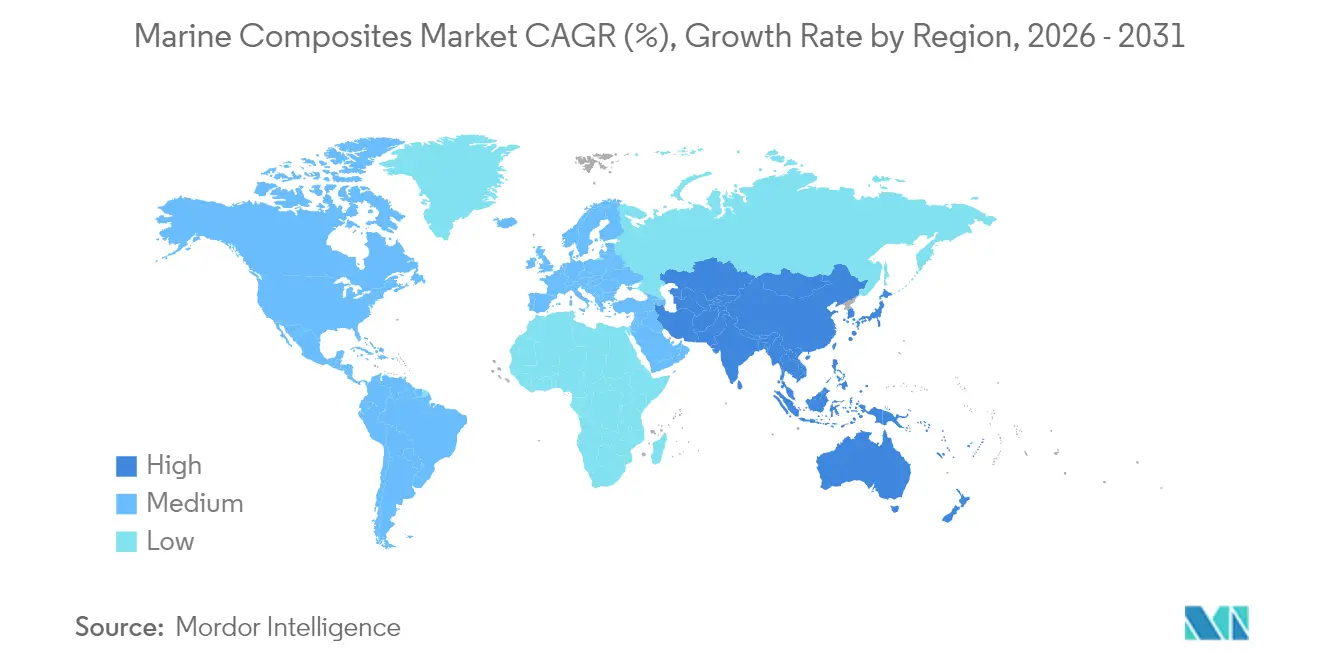
- Por geografía, América del Norte lideró con el 40,05% del tamaño del mercado de Compuestos Marinos en 2025; se proyecta que Asia-Pacífico registre la CAGR más rápida del 6,93% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Compuestos Marinos
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de la Producción de Embarcaciones de Recreo y Cruceros | + 1.8% | América del Norte y Europa, con extensión a APAC | Mediano plazo (2-4 años) |
| Normas de Emisión Estrictas Impulsan la Reducción de Peso | + 2.1% | Global, con adopción temprana en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Auge de la Náutica Recreativa en América del Norte y Europa | + 1.2% | América del Norte y Europa como mercados principales | Corto plazo (≤ 2 años) |
| Presupuestos de Modernización Naval | + 1.0% | Global, concentrado en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Piezas Compuestas Impresas en 3D para Construcciones Rápidas | + 0.3% | Global, con centros tecnológicos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción de Embarcaciones de Recreo y Cruceros
Los constructores orientados al lujo y al rendimiento están marcando la pauta para una adopción más amplia de compuestos de alta gama. Los catamaranes de fibra de carbono, como el modelo de 55 pies lanzado por Cure Marine a finales de 2024, demuestran la infusión de casco completo, matrices solares integradas y cargas eléctricas de hotel que dependen de objetivos de peso agresivos. Los principales fabricantes de equipos originales (OEM, por sus siglas en inglés) han instalado enrutadores de Control Numérico Computarizado (CNC, por sus siglas en inglés) de cinco ejes y moldes a gran escala para ejecutar estructuras de cubierta de una sola pieza cada vez más grandes, reduciendo el trabajo de unión secundaria y mejorando la calidad cosmética. Asociaciones como el Consejo Internacional de Asociaciones de la Industria Marina señalan que las estrategias de electrificación varían según el tamaño de la embarcación, pero convergen en un requisito: la reducción de masa para preservar el alcance. Los referentes de alto perfil en el segmento premium tranquilizan a los constructores de nivel medio sobre la durabilidad y el valor de reventa, acelerando la difusión tecnológica a medida que se amortizan los utillajes. A medida que las marinas actualizan la infraestructura de suministro eléctrico en tierra, las instalaciones en el mercado de posventa de techos duros compuestos y plataformas de baño también están ganando impulso, incrementando aún más la demanda.
Normas de Emisión Estrictas Impulsan la Reducción de Peso
El paquete «Fit for 55» de la Unión Europea y el Indicador de Intensidad de Carbono de la Organización Marítima Internacional obligan a los astilleros a aprovechar cada kilogramo ahorrado. Las superestructuras compuestas en los cruceros reducen el peso en la parte superior, bajando el centro de gravedad y permitiendo motores más pequeños o baterías de mayor capacidad. El clúster marítimo de Alemania, valorado en USD 93 mil millones anuales, invierte en gemelos digitales y células de trabajo de la Industria 4.0 que combinan matrices de base biológica con el laminado robotizado para cumplir los umbrales de evaluación del ciclo de vida [1]Departamento de Comercio de los Estados Unidos, "Alemania – Tecnología Marina," commerce.gov. Centros de investigación como Wood K plus de Austria han ampliado los límites al convertir compuestos de madera y polímero en cerámicas de carburo de silicio de base biológica que toleran 1.400 °C, apuntando hacia futuros componentes de escape o de sección caliente que evitan los problemas de corrosión de los metales. El umbral regulatorio convierte efectivamente la reducción de peso de una prima de coste en una necesidad de cumplimiento, posicionando los compuestos avanzados como la vía pragmática para lograr victorias en múltiples criterios: consumo de combustible, mantenimiento y reciclabilidad.
Auge de la Náutica Recreativa en América del Norte y Europa
Si bien la Asociación Nacional de Fabricantes Marinos espera una caída en los nuevos registros de lanchas a motor durante 2024 debido a las altas tasas de interés, las motos acuáticas y las embarcaciones de nivel básico siguen siendo puntos brillantes. Estas categorías dependen en gran medida de los compuestos moldeados en lámina, los laminados de estera de hebras cortas y volúmenes crecientes de núcleos de fibra natural para alcanzar precios competitivos. Los astilleros europeos que participan en el programa FIBRE4YARDS financiado por la Unión Europea (UE) ya informan una penetración de compuestos del 77%, y las bibliotecas de diseño compartido permiten a los constructores más pequeños descargar escantillones aprobados por las sociedades de clasificación que acortan los ciclos de ingeniería. Los barcos de día con foil han emergido como productos insignia que demuestran el beneficio de rigidez-peso de los preimpregnados de carbono, elevando las expectativas de los consumidores. La sensibilidad al precio está impulsando la innovación en programas de capas híbridas, combinando vidrio, basalto y bio-resinas sin sacrificar la durabilidad, manteniendo así la relevancia del mercado de compuestos marinos en todos los segmentos de gasto discrecional.
Presupuestos de Modernización Naval
Los planificadores de defensa gubernamentales continúan financiando la investigación en compuestos porque los perfiles de misión se están ampliando. La Cámara de Representantes de los Estados Unidos destinó USD 5 mil millones para la construcción naval en el año fiscal 2025, reservando USD 500 millones para líneas piloto de fabricación aditiva y USD 750 millones para el desarrollo de proveedores nacionales. El buque japonés Nihonbare, de 22.000 toneladas, ejemplifica el giro de la región hacia estructuras de superestructura ligera que aumentan las tasas de salida de helicópteros sin alargar los cascos. La Oficina de Investigación Naval continúa financiando estudios de matrices poliméricas para aumentar la tenacidad fuera del plano mediante el dopaje con nanotubos de carbono, lo que indica que incluso después de 50 años, los compuestos pueden evolucionar. Dado que los presupuestos de defensa son menos elásticos al precio, tecnologías como los conductos de escape de matriz cerámica y los laminados de absorción de radar pueden alcanzar la madurez de producción antes de que los costes disminuyan lo suficiente para las flotas comerciales.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos Costes de Materiales y Procesamiento | -1.4% | Global, con impacto particular en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Suministro Volátil de Fibra de Aramida/Fibra Especializada | -0.8% | Cadenas de suministro globales, con impacto concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Certificación de Nuevas Resinas | -0.5% | Global, con variaciones regulatorias por región | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes de Materiales y Procesamiento
Los laminados marinos raramente logran las economías de volumen de las palas eólicas o los paneles de carrocería de automóviles, lo que incrementa el precio por kilogramo de la fibra de carbono. Aunque la capacidad mundial de fibra de carbono está destinada a triplicarse hasta 450.000 toneladas para 2030, los sectores aeroespacial y eólico siguen acaparando las asignaciones prioritarias, dejando a los astilleros expuestos a picos en el mercado spot. La alianza de McClarin Composites con ExxonMobil para industrializar el moldeo por transferencia de resina utilizando el sistema poliolefínico Proxxima demuestra que los proveedores están automatizando la infusión para acercar los tiempos de ciclo a los niveles de la industria automotriz. Sin embargo, la inversión inicial en moldes y la curva de aprendizaje disuaden a los pequeños talleres. Las pilas híbridas de vidrio-carbono y los epoxis de curado a baja temperatura son respuestas intermedias, pero el impacto en el precio sigue siendo un factor determinante para los pescadores y los operadores de chárter que evalúan nuevas construcciones.
Suministro Volátil de Fibra de Aramida/Fibra Especializada
Las aramidas de grado balístico mejoran la resistencia a los impactos y ofrecen retardancia inherente a la llama, lo que las hace populares en las embarcaciones de patrulla y las proas de catamarán. Sin embargo, su cadena de suministro está concentrada entre un puñado de productores asiáticos cuyos tratamientos superficiales de oxidación por plasma son intensivos en capital. Cualquier interrupción restringe rápidamente la disponibilidad global y extiende los plazos de entrega para los acabadores europeos y norteamericanos. La decisión de Teijin de desinvertir su unidad de compuestos automotrices en América del Norte por valor de USD 1 mil millones subraya un reenfoque estratégico que puede repercutir en las asignaciones para el sector marino [2]JEC Composites, "Teijin Vende su Negocio de Compuestos Automotrices," jeccomposites.com. Los constructores están experimentando con fibras de basalto y Polietileno de Ultra Alto Peso Molecular (UHMWPE, por sus siglas en inglés) como sustitutos parciales, pero las campañas de calificación llevan tiempo y la aceptación de las sociedades de clasificación es cautelosa. Hasta que no entren en funcionamiento fuentes duales o plantas regionales, el riesgo de aprovisionamiento persiste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Compuesto: El Dominio de la Matriz Polimérica Impulsa la Innovación
Los sistemas de matriz polimérica generaron el 70,68% de los ingresos de 2025, lo que subraya el profundo conocimiento de los procesos y la amplia disponibilidad de materias primas. El segmento continúa recibiendo inversión en investigación orientada a mejorar el cizallamiento interlaminar y la vida por fatiga, con el tamaño del mercado de compuestos marinos para laminados de matriz polimérica que se espera que se expanda de manera constante a medida que proliferen las líneas de infusión al vacío y moldeo por prensa. Los compuestos de matriz cerámica, aunque actualmente son un nicho, son la clara historia de crecimiento y deberían registrar una CAGR del 6,55% hasta 2031 gracias a las aplicaciones en sala de máquinas y de escape donde los polímeros se ablandan. La cuota del mercado de Compuestos Marinos de los grados de matriz cerámica seguirá siendo modesta hasta mediados de la década, pero las aceleraciones de volumen en vehículos submarinos no tripulados navales y carcasas de turbinas de gas ilustran la creciente confianza en su estabilidad térmica.
Los esfuerzos del Laboratorio Nacional de Tecnología Energética para calificar las juntas de SiC/SiC (Carburo de Silicio) para la combustión de hidrógeno, combinados con el plan de la red de Compuestos Cerámicos de Alemania para duplicar la producción de fibra de óxido, sugieren que las barreras de suministro están erosionándose lentamente. Las matrices poliméricas están respondiendo con aditivos de nanotubos y grafeno que elevan el módulo en el espesor en porcentajes de doble dígito, prolongando su reinado en las estructuras de casco y cubierta. Las formulaciones de matriz metálica mantienen su rol especializado en componentes como cubos de hélice y manguitos de eje donde la disipación de calor prima sobre el ahorro de peso. En general, la polinización cruzada entre sectores mantiene el flujo del desarrollo, garantizando tensión competitiva entre las tres categorías de compuestos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Resina: El Liderazgo del Epoxi Enfrenta el Desafío del Poliéster
El epoxi retuvo una porción dominante del 31,02% de la demanda de resinas en 2025 gracias a su superior adhesión, baja absorción de agua y resistencia química. Sin embargo, las resinas de poliéster insaturado se están acelerando en términos de coste por rendimiento y están preparadas para registrar la CAGR más rápida del 6,62% hasta 2031. Los constructores que se dirigen a embarcaciones de menos de 15 metros combinan ahora el poliéster de gelificación rápida con técnicas de molde cerrado, cumpliendo los objetivos de precio sin sacrificar la protección contra ampollas. El éster de vinilo cierra la brecha; ofrece mayor tenacidad a precios de mercado medio y encuentra aceptación en codas y largueros que soportan cargas de impacto repetidas.
La exploración de la industria marina de alternativas de base vegetal y métodos de curado no tóxicos aborda las preocupaciones ambientales manteniendo las características de rendimiento. Otros sistemas de resina, incluidas las matrices termoplásticas, ganan atención por sus ventajas de reciclabilidad, con el velero EcoRacer30 de NLcomp que demuestra una construcción compuesta 95% reciclable utilizando resinas termoplásticas combinadas con fibras de carbono vírgenes y recicladas.
Por Tipo de Embarcación: Las Lanchas a Motor Superan a los Veleros
Los veleros generaron el 34,92% de los ingresos del segmento en 2025 porque incluso los cruceros de nivel básico dependen de sándwiches de vidrio/espuma para su rigidez. El tamaño del mercado de Compuestos Marinos para veleros crecerá de manera constante, aunque las lanchas a motor, especialmente las motos acuáticas y las categorías de wake-surf, superarán ese ritmo con una CAGR del 6,74%. Los fabricantes de equipos en volumen han racionalizado el ensamblaje utilizando grandes moldes de vidrio de capa simple e insertos perforados por robot, reduciendo drásticamente la mano de obra directa. Por lo tanto, se espera que la cuota del mercado de compuestos marinos en poder de las lanchas a motor aumente a medida que los constructores lancen modelos asequibles de 16 a 24 pies con plataformas de baño compuestas y extensiones de codaste.
Mientras tanto, los yates de lujo y los cruceros sirven como demostradores tecnológicos de superestructuras de fibra de carbono y chimeneas de escape compuestas que reducen toneladas de peso. Las aprobaciones de clase para hélices compuestas, como el prototipo de 2 metros de QinetiQ, allanan el camino para una adopción más amplia en embarcaciones de desplazamiento donde la cavitación y la corrosión han sido dolores de cabeza perennes. Los barcos de día eléctricos con foil acaparan los titulares, pero también ponen a prueba la tenacidad de la resina y la resistencia al impacto hidrodinámico, conocimiento que migra hacia los cascos convencionales a medida que caen las curvas de costes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
América del Norte representó el 40,05% de los ingresos globales de 2025, anclada por la flota recreativa de los Estados Unidos y las apropiaciones federales constantes para buques de combate litoral, vehículos de superficie no tripulados y embarcaciones auxiliares. El nicho de Canadá en yates de expedición de alta latitud y el creciente sector de reparación en el mercado de posventa de México incrementan la demanda regional. El tamaño del mercado de compuestos marinos en América del Norte se expandirá a un ritmo saludable a medida que los astilleros actualicen a gemelos digitales e infusión automatizada para compensar la escasez de mano de obra especializada.
Se espera que la demanda de compuestos marinos en Asia-Pacífico crezca a una CAGR del 6,93% hasta 2031. El dron submarino con capacidad de 6.000 m de China, con un casco ultraresistente de fibra de carbono, ilustra cómo los institutos estatales pueden superar los límites tradicionales de los materiales. La hoja de ruta de modernización de defensa de Japón por USD 1,2 billones incluye activos anfibios ricos en compuestos que abordan la seguridad de la cadena de islas. El contrato de USD 1,07 mil millones de la India para 14 buques de patrulla costera integra superestructuras compuestas para mantener el calado reducido y el bajo consumo de combustible, en línea con su impulso de autosuficiencia «Atmanirbhar Bharat». Las naciones del Sudeste Asiático, desde Indonesia hasta Vietnam, están explorando transbordadores fluviales de compuestos para servir rutas archipelágicas, lo que sugiere que los talleres locales de laminado proliferarán en paralelo con la demanda. Europa mantiene una fuerte huella de innovación, con el consorcio FIBRE4YARDS que demuestra un contenido de compuestos del 77% en los astilleros participantes y los despliegues de la Industria 4.0 de Alemania que vinculan el abastecimiento CNC, el seguimiento de tejidos por RFID (Identificación por Radiofrecuencia) y el monitoreo en tiempo real de la viscosidad de la resina. Las estrictas normas de emisión de la UE actúan como catalizador de demanda; los astilleros se modernizan para mantenerse en cumplimiento y los proveedores se benefician de subvenciones en etapa temprana y créditos fiscales. Los mercados de nicho en Oriente Medio y América del Sur están aprovechando los compuestos para embarcaciones de tripulación y buques de apoyo a la energía eólica marina, aunque las brechas de infraestructura y los obstáculos de financiamiento moderan la aceleración.

Análisis de la cadena de valor
La cadena de valor de los composites marinos comienza con los proveedores de materias primas y refuerzos upstream que suministran resinas (epoxi, poliéster, viniléster y termoplásticos emergentes) y fibras (vidrio, carbono y fibras especiales como el aramida), junto con materiales de núcleo, aditivos y paquetes de fuego-humo-toxicidad. Estos insumos pasan luego por el procesamiento textil e intermedio (tejidos, cintas y preimpregnados), seguido de la fabricación de piezas mediante moldeo abierto y cerrado, infusión/RTM y una laminación cada vez más automatizada. La integración final la realizan constructores navales, astilleros y contratistas de defensa, con distribución a través de canales OEM y de posventa (astilleros de reacondicionamiento, redes de reparación y distribuidores marinos). Los requisitos de certificación y trazabilidad de los programas de clasificación y navales determinan la selección de materiales, impulsando un suministro más basado en kits y documentado en lugar de compras puntuales.
Las recientes acciones de astilleros y proveedores muestran cómo los actores midstream se están organizando en torno a ensambles grandes y calificados con soporte regional. En julio de 2026, PENGUIN entregó la primera de seis superestructuras compuestas a Saab para el programa MRCV de la Marina de la República de Singapur, destacando cómo los fabricantes especializados suministran módulos certificados a construcciones lideradas por contratistas principales. En mayo de 2026, Fincantieri y Teijin Automotive Technologies firmaron un memorando de entendimiento para diseñar mamparos compuestos no estructurales utilizando materiales patentados por Aeronautical Service, lo que refleja la demanda downstream de soluciones específicas para aplicaciones y conformes con normativas contra incendios. En cuanto a distribución y habilitación, Circular Structures USA Inc. abrió un almacén e instalación de capacitación en Roanoke, Virginia, en julio de 2026, para suministrar fibra compuesta de lino a constructores navales norteamericanos, con el objetivo de reducir el riesgo de aprovisionamiento mediante inventario local y conocimiento de procesamiento.
Panorama Competitivo
El Mercado de Compuestos Marinos está moderadamente consolidado con actores principales, como Hexcel Corporation, Gurit Services AG, DuPont, Owens Corning y TORAY INDUSTRIES, INC. Gurit y Toray se centran en el avance de endurecedores de epoxi de baja toxicidad y preimpregnados de curado rápido, respectivamente, mientras que innovadores más pequeños como NLcomp prueban matrices termoplásticas que eliminan las emisiones de estireno durante el laminado. La diferenciación tecnológica se está reduciendo a medida que la infusión al vacío y los insertos de núcleo impresos en 3D se convierten en estándar. La ventaja competitiva se inclina ahora hacia la resiliencia de la cadena de suministro y la sostenibilidad. Las armadas asiáticas quieren contenido nacional, por lo que los proveedores occidentales están considerando empresas conjuntas en India y Japón. Los recicladores de compuestos capaces de despolimerizar el epoxi en oligómeros reutilizables o recuperar fibras continuas podrían convertirse en actores clave a mediados de la década.
Líderes de la Industria de Compuestos Marinos
DuPont
Hexcel Corporation
TORAY INDUSTRIES, INC.
Gurit Services AG
Owens Corning
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en estructuras interiores y de partición certificadas y conformes con normativas contra incendios, módulos navales escalables y sistemas de materiales que reducen las horas de trabajo en la construcción naval de volumen medio. El memorando de entendimiento de mayo de 2026 entre Fincantieri y Teijin Automotive Technologies para industrializar mamparos compuestos no estructurales utilizando materiales patentados por Aeronautical Service señala una demanda activa de sustituciones compuestas en componentes de embarcaciones que se sitúan entre las estructuras del casco de alto rendimiento y los interiores regulados, donde la no combustibilidad y la calidad repetible son fundamentales.
En el lado de la defensa, el programa MRCV de Singapur proporciona una vía práctica para ensambles compuestos de mayor tamaño: la entrega de PENGUIN en julio de 2026 de la primera superestructura compuesta a Saab para la Marina de la República de Singapur muestra que las superestructuras compuestas avanzan de la calificación a la ejecución en plataformas en serie. Esto respalda oportunidades para proveedores que puedan ofrecer kits trazables, subconjuntos unidos y soporte de integración. Los materiales impulsados por la sostenibilidad y la circularidad también crean nuevas vías para proveedores que puedan cumplir con los requisitos de durabilidad marina y calificación, mejorando al mismo tiempo los resultados de fin de vida útil. En abril de 2026, el Australian Composites Manufacturing CRC (ACM CRC), Lisa Blair OAM y Steber International lanzaron un proyecto de dos años y AUD 1,9 millones para probar fibra de basalto y bioresinas para cascos de embarcaciones de próxima generación, estableciendo una demanda definida de refuerzos alternativos y sistemas de resina de menor impacto que sigan cumpliendo con los requisitos marinos de fatiga e infiltración de agua. Al mismo tiempo, los cambios de proceso, incluido el mayor uso de la colocación automatizada de fibra y las cintas compuestas termoplásticas en construcciones de gama alta, crean oportunidades para proveedores de equipos, consumibles y de nivel intermedio centrados en tiempos de ciclo más cortos, menor variabilidad y una calidad de laminado más consistente a escala.
Desarrollos recientes del sector
- Julio de 2026: PENGUIN entregó la primera de seis superestructuras compuestas a Saab para el programa de Buque de Combate Multifunción (MRCV) de la Marina de la República de Singapur. El hito destaca la aceleración de la calificación y la adopción a nivel de módulo de grandes ensambles compuestos en plataformas navales, respaldando la demanda de materiales certificados, subconjuntos unidos y servicios de integración.
- Diciembre de 2025: Pro-Set Formulated Resin Systems completó la adquisición de Wessex Resins and Adhesives Ltd en Europa. El acuerdo amplía la huella de formulación, distribución y soporte técnico de Pro-Set para sistemas de resina y adhesivos marinos, fortaleciendo la continuidad del suministro para constructores navales y canales de reparación.
- Junio de 2024: Axopar Group adquirió una participación mayoritaria en el fabricante Markos Sp. z o o. La adquisición fortalece la capacidad de fabricación interna y el control sobre las etapas de producción de composites, respaldando plazos de entrega más ajustados y una consistencia de calidad para la construcción naval de alto volumen.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de composites marinos abarca los materiales compuestos utilizados para construir y reparar embarcaciones y estructuras marinas en las que el menor peso y la resistencia a la corrosión son importantes. El dimensionamiento se construye en torno a la demanda de materiales compuestos utilizados en piezas y ensambles de grado marino.
Exclusiones del alcance: excluimos las placas de casco metálicas y los recubrimientos marinos estándar que no califican como materiales compuestos, y también excluimos la demanda de composites no marinos utilizada únicamente en piezas automotrices o aeroespaciales.
Descripción general de la segmentación
- Por Tipo de Compuesto
- Compuestos de Matriz Metálica
- Compuestos de Matriz Polimérica
- Compuestos de Matriz Cerámica
- Por Tipo de Resina
- Epoxi
- Poliéster
- Otros
- Por Tipo de Embarcación
- Veleros
- Cruceros y Yates
- Lanchas a Motor
- Otros (Embarcaciones de Trabajo Comerciales y Buques de Defensa)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para mapear los impulsores de la demanda, la terminología y las señales de referencia que determinan el consumo de composites marinos en las distintas regiones. Fuentes públicas, como las tablas comerciales del US Census, UN Comtrade, Eurostat y las publicaciones de la Organización Marítima Internacional, nos ayudaron a fundamentar la actividad de embarcaciones, los flujos comerciales y el contexto regulatorio en series de datos concretas.
Para traducir ese contexto en insumos de mercado utilizables, también revisamos fuentes como actualizaciones de asociaciones de la industria de construcción naval y composites, artículos técnicos sobre el uso de polímeros reforzados con fibra en entornos marinos, y presentaciones e informes públicos de empresas que discuten exposición marina y cambios de capacidad. Cuando fue necesario, nuestros analistas también consultaron suscripciones pagas para datos financieros e inteligencia empresarial, y registros de importación y exportación a nivel de envío para verificar el movimiento de materiales y la dirección de precios. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y cuestionarios estructurados con proveedores de materiales, fabricantes, constructores navales, distribuidores y especialistas en reparación marina, de modo que los supuestos del modelo coincidieran con la forma en que la demanda se registra y se fija en precio en la práctica. Dado que se trata de un mercado global, también equilibramos los insumos entre APAC, EMEA y América para confirmar la combinación regional, las preferencias de resina y fibra, y el momento de los nuevos pedidos de embarcaciones frente a la demanda de reacondicionamiento.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | CXOs: 14% | APAC: 44% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 26% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 60% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó utilizando una combinación de enfoques descendente y ascendente, donde la actividad regional de embarcaciones y la penetración de composites se utilizaron para reconstruir el conjunto de demanda, y luego se usaron verificaciones de proveedores y canales para confirmar el orden de magnitud. Dado que la evidencia más útil proviene de cómo se especifican realmente las embarcaciones y estructuras marinas, partimos de las señales de demanda por tipo de embarcación y luego aplicamos patrones de uso de material por tipo de resina y composite.
Los principales insumos utilizados en el modelo incluyeron las tendencias de producción y entrega de embarcaciones motorizadas, veleros, y cruceros y yates, los cambios en la combinación de resinas (como epoxi frente a poliéster) y la proporción de composites de matriz polimérica frente a otras clases de composites en usos marinos. Los precios se manejaron mediante una trayectoria de precio de venta promedio que se actualiza utilizando valores unitarios vinculados al comercio y comentarios de entrevistas sobre precios contractuales y el momento de transferencia de costos. Cuando los indicadores de volumen directo eran escasos para geografías más pequeñas, las brechas se resolvieron utilizando indicadores proxy como la intensidad de importación y la actividad de astilleros, y luego se reequilibraron para mantener los totales consistentes a nivel regional.
Para la previsión, se utilizó el análisis de escenarios de modo que el crecimiento pudiera probarse bajo diferentes ciclos de pedidos, condiciones de demanda de navegación recreativa y cronogramas de construcción de estructuras costa afuera. La trayectoria de crecimiento final se alineó luego con lo que los encuestados primarios señalaron sobre la capacidad a corto plazo, los plazos de entrega y la sustitución de materiales tradicionales más pesados.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se verificaron frente a señales independientes, como la dirección de las importaciones y exportaciones, la actividad de construcción naval y los comentarios reportados sobre la demanda de composites marinos en informes públicos. Las variaciones se revisaron paso a paso, y cuando una cifra no se ajustaba a la narrativa más amplia, se revisaron y corrigieron los supuestos detrás de la penetración, el precio o la combinación regional.
Se realizaron revisiones en varias etapas entre analistas para que las conversiones de unidades, el manejo de divisas y las consolidaciones regionales se mantuvieran consistentes. Se activó el contacto de seguimiento cuando la retroalimentación primaria entraba en conflicto con los indicadores documentales, especialmente en los cambios de combinación de resina y los reajustes de precios. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que el cliente reciba la visión más actualizada.
Comparación del dimensionamiento del mercado de composites marinos de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados para los composites marinos pueden variar incluso cuando el tema parece el mismo, ya que los equipos a menudo cuentan diferentes categorías de embarcaciones, sincronizan sus supuestos de precios de manera distinta, o combinan la demanda de reparación con la demanda de nueva construcción sin indicarlo claramente.
La principal brecha proviene de cómo se trata el alcance de la resina y la cobertura de embarcaciones, y de cuándo el modelo actualiza los insumos de precios, lo que puede elevar o reducir el mismo año. Algunas estimaciones también anclan el mercado en un único año base y extienden la curva con una sola tasa de crecimiento, mientras que otras utilizan múltiples indicadores de demanda, como entregas de embarcaciones, actividad de astilleros y flujos comerciales, para mantener los totales regionales consistentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,35 mil millones de USD (2026) | |
| Editor de investigación sectorial A | 3,86 mil millones de USD (2025) | Utiliza un año base anterior con una línea de referencia de valor más estrecha, y el énfasis del alcance parece estar más centrado en las clases de fibra y resina utilizadas en embarcaciones, lo que puede subestimar las estructuras marinas adyacentes y reducir el valor de mercado inicial. |
| Editor de investigación de mercado B | 5,30 mil millones de USD (2024) | Ancla el valor a un año anterior y aplica una trayectoria de crecimiento más baja, y el texto sugiere listas de materiales más amplias sin separar claramente la demanda exclusivamente marina de las aplicaciones de composites industriales que se superponen, lo que puede alterar los totales según cómo se aplique la inclusión. |
La tabla muestra que el momento, el alcance y la forma en que se actualizan los precios son las razones más prácticas de la dispersión. La mayor variación se explica por lo que se cuenta dentro de las embarcaciones y estructuras marinas, y cómo se traduce la combinación de tipos de resina y composite en un valor consistente en USD, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Compuestos Marinos?
El tamaño del mercado de Compuestos Marinos está valorado en USD 5,35 mil millones en 2026 y se prevé que crezca hasta USD 7,16 mil millones en 2031.
¿Qué tipo de compuesto tiene la mayor cuota de demanda?
Los compuestos de matriz polimérica lideran con una cuota de ingresos del 70,68% en 2025, gracias a las opciones de procesamiento rentables y a las versátiles características de rendimiento.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico exhibe el crecimiento más rápido, proyectado en una CAGR del 6,93% hasta 2031, impulsada por la modernización naval y el creciente número de propietarios de embarcaciones domésticas.
¿Cuál es la mayor restricción al crecimiento para la adopción de compuestos en aplicaciones marinas?
Los altos costes de materiales y procesamiento siguen siendo la principal restricción, reduciendo la asequibilidad para las clases de embarcaciones sensibles al precio hasta que la fabricación automatizada escale más.
¿Cómo están influyendo los objetivos de sostenibilidad en la selección de materiales?
Los constructores están probando epoxis de base biológica y matrices termoplásticas reciclables, con lanzamientos recientes como el EcoRacer30 que demuestran posibilidades de fabricación casi circular.
Última actualización de la página el:



