
Tamaño y Participación del Mercado de Lubricantes Automotrices de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
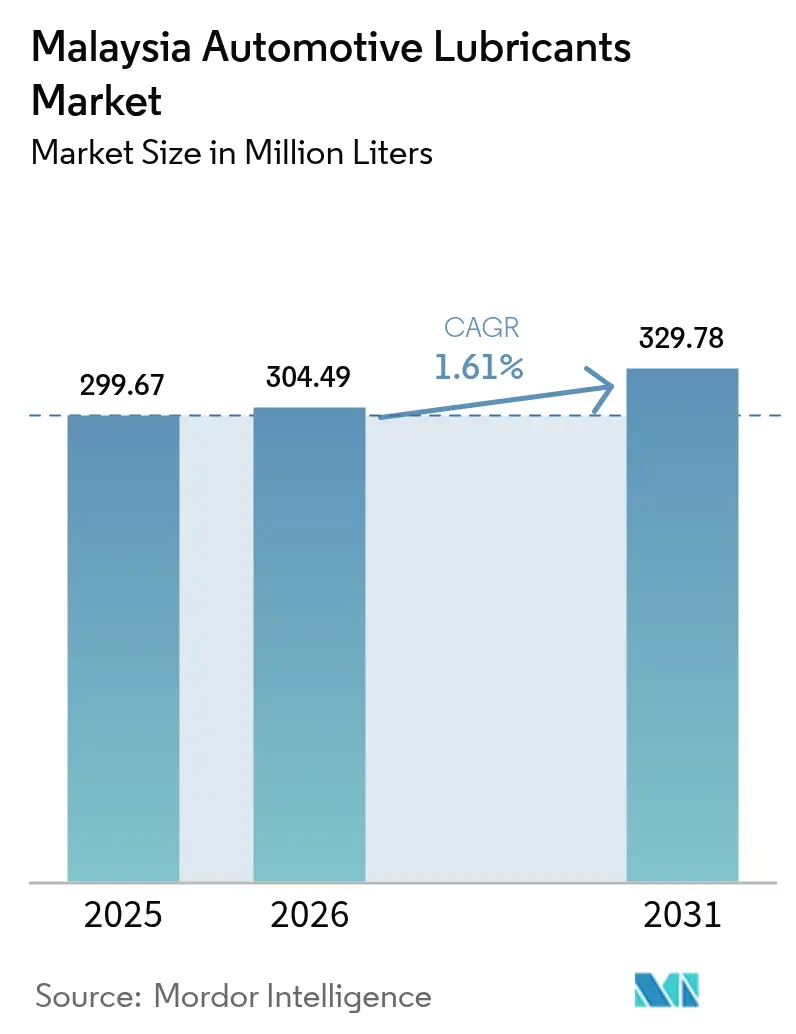
| Tamaño del mercado en el año base (2025) | 299.67 Millones de litros |
| Volumen del Mercado (2026) | 304.49 Millones de litros |
| Volumen del Mercado (2031) | 329.78 Millones de litros |
| Growth Rate (2026 - 2031) | 1.61 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Automotrices de Malasia por Mordor Intelligence
Se espera que el tamaño del Mercado de Lubricantes Automotrices de Malasia crezca de 299,67 millones de litros en 2025 a 304,49 millones de litros en 2026, y se proyecta que alcance los 329,78 millones de litros en 2031 a una CAGR del 1,61% durante el período 2026-2031. El sector está transitando del crecimiento de volumen puro hacia productos premium de mayor valor, a medida que una certificación más estricta, las inversiones domésticas en aceite base y las reformas a los subsidios de combustible reconfiguran las preferencias de los compradores. Los reemplazos de aceite de motor continúan impulsando la demanda a medida que el parque vehicular se expande, mientras que las transmisiones automáticas y los sintéticos de baja viscosidad ganan impulso a medida que los trenes de transmisión modernos se vuelven más prevalentes. Las flotas comerciales aumentan el consumo de lubricantes a medida que la expansión logística de Malasia incrementa el kilometraje promedio, mientras que las cadenas organizadas de cambio rápido de aceite elevan las expectativas de calidad del producto. La intensidad competitiva se mantiene moderada, ya que las multinacionales líderes y PETRONAS aprovechan sus capacidades de cumplimiento normativo, alcance de distribución y suministro doméstico del Grupo III para defender su participación, incluso cuando los mezcladores más pequeños enfrentan dificultades de certificación.
Conclusiones Clave del Informe
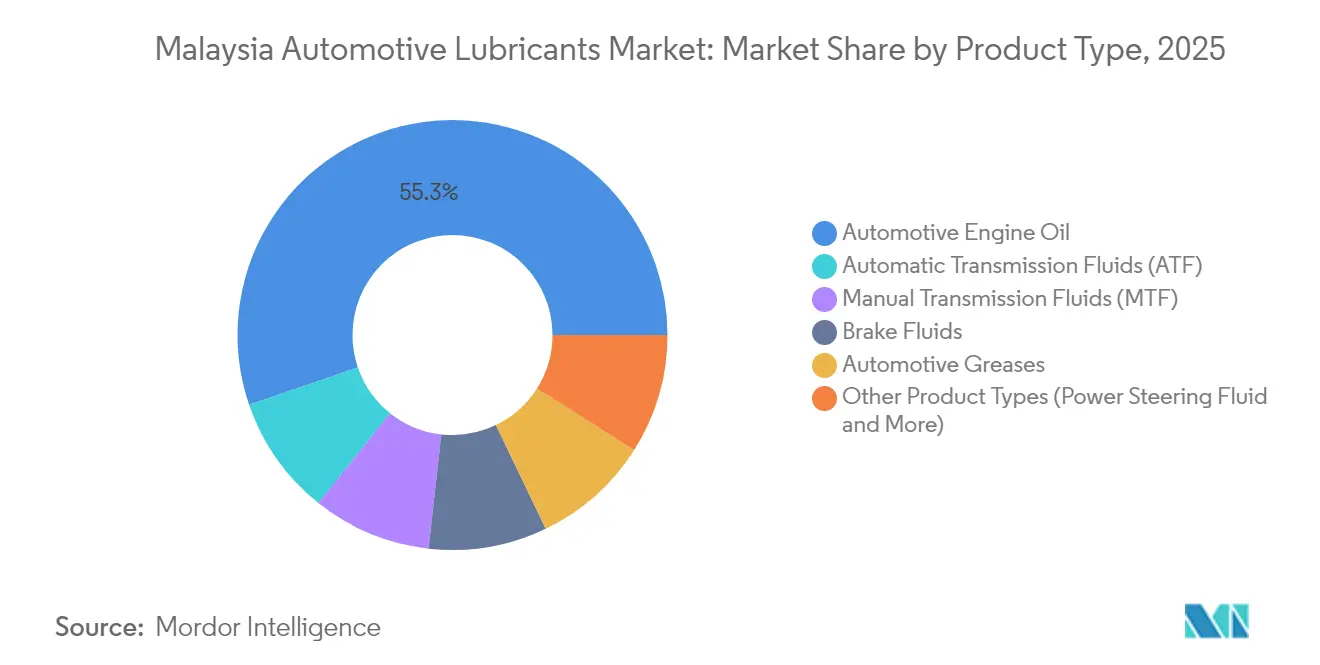
- Por tipo de producto, los aceites de motor automotrices lideraron con el 55,26% de la participación del Mercado de Lubricantes Automotrices de Malasia en 2025. Se proyecta que los fluidos de transmisión automática (ATF) se expandan a una CAGR del 1,82% hasta 2031.
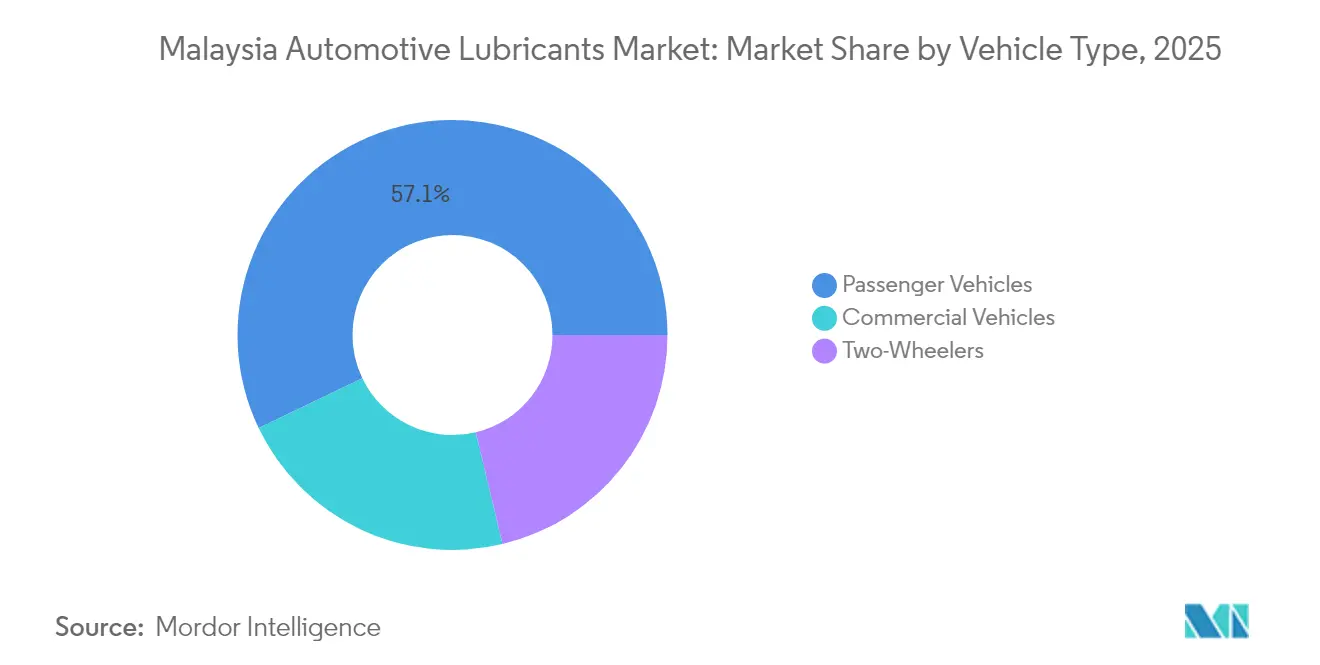
- Por tipo de vehículo, los vehículos de pasajeros capturaron el 57,12% de la participación del Mercado de Lubricantes Automotrices de Malasia en 2025. Se proyecta que los vehículos comerciales registren la CAGR más rápida del 1,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Lubricantes Automotrices de Malasia
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del parque vehicular y alta tasa de motorización | +0.3% | Nacional, concentrado en el Valle de Klang y Johor | Mediano plazo (2-4 años) |
| Aceleración de cadenas de cambio rápido de aceite y centros de servicio de fabricantes de equipos originales | +0.2% | Centros urbanos, con expansión hacia ciudades secundarias | Corto plazo (≤ 2 años) |
| Transición hacia sintéticos de baja viscosidad tras la reforma de subsidio al diésel | +0.3% | Nacional, con regiones de alta concentración de flotas liderando la adopción | Mediano plazo (2-4 años) |
| Orden de Certificación Obligatoria de Aceite de Motor para frenar falsificaciones | +0.3% | Aplicación nacional, zonas rurales más afectadas | Corto plazo (≤ 2 años) |
| I+D de biolubricantes de aceite de palma para fortalecer las materias primas nacionales | +0.2% | Malasia Peninsular, regiones de plantaciones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del parque vehicular y alta tasa de motorización
Las matriculaciones de vehículos alcanzaron 202.245 unidades entre enero y marzo de 2024, un incremento del 5% interanual, lo que refuerza el sólido vínculo entre el tamaño del parque y el consumo de lubricantes. Los vehículos más nuevos ingresan al ciclo de mantenimiento requiriendo aceites sintéticos premium, mientras que los vehículos más antiguos incrementan la demanda de reemplazo. Los centros urbanos secundarios, como Johor Bahru y Penang, experimentan una densidad creciente, abriendo espacios de oportunidad para formatos de servicio organizados que impulsan los productos certificados. Los volúmenes de ensamblaje doméstico —210.431 unidades en el mismo período— apoyan tanto el llenado de fábrica de los fabricantes de equipos originales como las ventas en el mercado de posventa. A medida que aumenta la antigüedad promedio de los vehículos, la adherencia al mantenimiento programado se vuelve más crítica, impulsando una rotación sostenida de lubricantes.
Aceleración de cadenas de cambio rápido de aceite y centros de servicio de fabricantes de equipos originales
PETRONAS AutoExpert ha anunciado 100 puntos de venta a nivel nacional, utilizando un servicio estandarizado para asegurar la calidad del lubricante y fortalecer la fidelidad de marca[1]PETRONAS, "Expansión de la Franquicia AutoExpert," petronas.com. Las alianzas con minoristas digitales permiten un despliegue acelerado en el mercado y el acceso a bases de clientes ya establecidas. Las iniciativas de fabricantes de equipos originales como Drivecare de Sime Darby Motors destacan la intención de los fabricantes de automóviles de apropiarse del proceso de mantenimiento y capturar las ventas de fluidos de alto margen. Los formatos de cadena utilizan aprovisionamiento centralizado y capacitación de técnicos para superar a los talleres independientes en términos de relación precio-servicio. La tendencia favorece la premiumización porque el cumplimiento de garantías favorece los lubricantes de especificación exacta sobre los grados minerales genéricos.
Transición hacia sintéticos de baja viscosidad tras la reforma del subsidio al diésel
La eliminación de los subsidios al diésel en junio de 2024 incrementó los precios en surtidor en un 56%, obligando a los operadores de flotas a optimizar sus costos totales. La demanda de sintéticos 0W-20 y 5W-30 que ofrecen mejoras en el consumo de combustible aumentó considerablemente, impulsada por el PETRONAS Syntium X en julio de 2024. La producción doméstica ETRO+ del Grupo III permite a los mezcladores locales suministrar estos grados de forma competitiva, sustituyendo las importaciones. Los intervalos de cambio extendidos reducen la frecuencia de los cambios de aceite anuales, pero incrementan el valor por litro, desplazando la combinación de ingresos hacia las unidades de mantenimiento de existencias (SKU) de mayor margen. Las nuevas especificaciones API SP e ILSAC GF-6 refuerzan este cambio, dado que los aceites minerales no pueden cumplir con los umbrales de rendimiento de manera rentable.
Orden de certificación obligatoria de aceite de motor para frenar las falsificaciones
La Orden sobre Descripciones Comerciales, vigente desde octubre de 2025, exige la certificación SIRIM QAS y el marcado a prueba de manipulaciones en cada envase de aceite de motor. Las multas alcanzan los MYR 200.000 por infracción corporativa, lo que ha llevado a los distribuidores a auditar sus inventarios. Desde 2019, las autoridades han confiscado MYR 1,1 millones en productos falsificados, más recientemente mediante una operación con 13 sospechosos en abril de 2025. Los costos de cumplimiento favorecen a las grandes marcas que cuentan con laboratorios de pruebas y cadenas de suministro trazables. La educación al consumidor por parte de FOMCA incentiva a los compradores minoristas a optar por etiquetas certificadas, consolidando así los volúmenes del mercado a través del canal formal.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración creciente de vehículos eléctricos híbridos (HEV) y vehículos eléctricos de batería (BEV) que comprime los volúmenes de aceite de motor | -0.3% | Centros urbanos, con adopción de flotas gubernamentales a la vanguardia | Largo plazo (≥ 4 años) |
| Ampliación de los intervalos de cambio motivada por costos tras los recortes al subsidio de combustible | -0.2% | Nacional, flotas comerciales más afectadas | Mediano plazo (2-4 años) |
| Aceites grises/ilícitos que socavan a los jugadores de marcas establecidas | -0.1% | Zonas rurales, canales de talleres independientes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Penetración creciente de vehículos eléctricos híbridos (HEV) y vehículos eléctricos de batería (BEV) que comprime los volúmenes de aceite de motor
Los vehículos eléctricos e híbridos representaron aproximadamente el 2-3% de las ventas de 2024, pero los objetivos de política de alcanzar el 15% para 2030 reducirán la demanda de lubricantes para motores de combustión interna. Las asignaciones federales que ascienden a MYR 2.400 millones respaldan los corredores de carga y los incentivos de ensamblaje local. Los proveedores responden introduciendo fluidos de gestión térmica para vehículos eléctricos, como se observa en la línea de fluido de frenos y refrigerante de UMW Grantt lanzada en julio de 2024. Si bien estos nuevos productos tienen un valor unitario más elevado, no pueden compensar completamente el desplazamiento del aceite de motor de alto volumen. La electrificación de flotas, especialmente en la logística de última milla, añade presión a la baja, ya que el alto kilometraje amplifica la demanda perdida.
Ampliación de los intervalos de cambio motivada por costos tras los recortes al subsidio de combustible
Los operadores comerciales enfrentaron un aumento inmediato en los costos operativos una vez que los precios del diésel subieron a MYR 3,35 por litro en junio de 2024. Muchos adoptaron aceites sintéticos que permiten intervalos extendidos, alargando los kilómetros por cambio entre un 30 y un 40%. En contraste, los sintéticos incrementan los ingresos por litro, pero al reducirse el total de litros por vehículo, el crecimiento del volumen se suaviza. Los fabricantes de lubricantes se enfrentan simultáneamente a costos elevados de aditivos y envasado, lo que comprime sus márgenes. Para contrarrestar esto, agrupan servicios de análisis que predicen los intervalos de cambio óptimos, preservando el valor a través de los datos en lugar del volumen de litros vendidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La escala del aceite de motor enfrenta un desplazamiento hacia la premiumización
El aceite de motor mantuvo una participación del 55,26% en el mercado malayo de lubricantes automotrices en 2025, dado que los motores de combustión interna siguen dominando el parque vehicular nacional. Las normas de certificación vigentes en 2025 elevan las barreras para las importaciones paralelas, ayudando a los proveedores establecidos a defender sus volúmenes. No obstante, el crecimiento se modera a medida que la categoría madura, lo que lleva a los productores a orientarse hacia sintéticos de valor agregado. Los fluidos de transmisión automática, por el contrario, se espera que se expandan a una CAGR del 1,82% a medida que las cajas de cambios de múltiples velocidades se vuelven más prevalentes tanto en sedanes de pasajeros como en camionetas. Los refinados locales del Grupo II de Pentas Flora reducen los costos y cierran el ciclo de materias primas, lo que permite formulaciones competitivas de ATF premium.
Los mezcladores domésticos utilizan tecnología de transferencia de la Fórmula 1 para producir sintéticos resistentes al corte, adecuados para ciclos de conducción urbanos de arranque y parada. Los fluidos de transmisión manual y de frenos mantienen una demanda de reemplazo estable, pero carecen de un impulso de volumen significativo dado que las transmisiones manuales se encuentran en declive secular. Los segmentos especializados —fluidos de dirección asistida, grasas y aceites hidráulicos— crecen desde una base menor, impulsados por la electrificación de vehículos que requiere fluidos refrigerantes y dieléctricos dedicados. Durante el período de pronóstico, la premiumización eleva el precio de venta promedio más rápido que los litros, por lo que las actualizaciones en la mezcla de productos se convierten en el principal impulsor de los ingresos.


Por Tipo de Vehículo: Las flotas comerciales marcan el ritmo del crecimiento
Los automóviles de pasajeros consumieron el 57,12% de los volúmenes de lubricantes en 2025, impulsados por el predominio de la propiedad privada; sin embargo, su expansión se está desacelerando a medida que la congestión urbana y las alternativas de movilidad como servicio ganan terreno. Los motores sobrealimentados de cilindrada reducida requieren sintéticos de bajo contenido en cenizas, azufre y fósforo (SAPs) compatibles con API SP, reforzando el impulso hacia formulaciones premium. Los vehículos comerciales proporcionan el mayor crecimiento, con volúmenes que avanzan a una CAGR del 1,88%, gracias a la intensificación de la logística de comercio electrónico y el transporte de carga por la autopista panborneana. Los gestores de flotas hacen hincapié en el costo total de propiedad, adoptando el sintético 10W-40 en motores diésel de servicio pesado para extender los intervalos de cambio de 20.000 km a 40.000 km, lo que apoya la participación del mercado malayo de lubricantes automotrices para los sintéticos en este segmento.
Las furgonetas de reparto ligeras y las camionetas tipo pickup sirven de puente entre las necesidades privadas y de transporte de carga, generando una demanda de productos mezclados que refleja las especificaciones de los automóviles de pasajeros pero enfrenta ciclos de servicio más exigentes. Los lubricantes para motocicletas siguen siendo un nicho resiliente, vinculado al crecimiento de la entrega de alimentos a domicilio y la movilidad rural. PETRONAS ofrece aceites 4T para clima tropical diseñados para altas temperaturas ambiente y humedad, defendiendo su participación frente a las marcas de fabricantes de equipos originales japoneses. De cara al futuro, la transformación de las flotas comerciales supera el lastre de la electrificación en los automóviles de pasajeros, sosteniendo el crecimiento agregado del mercado.
Análisis Geográfico
Malasia Peninsular representa la mayor parte del consumo debido a la alta densidad de propiedad de vehículos, la concentración industrial y la conectividad vial, factores que sustentan intervalos de servicio ágiles. El Valle de Klang encabeza la demanda regional, albergando importantes plantas de ensamblaje y representando alrededor de un tercio de los vehículos matriculados. Johor ocupa el segundo lugar; su comercio transfronterizo de carga con Singapur, junto con un nuevo centro logístico de Mercedes-Benz anunciado en noviembre de 2024, eleva la demanda de lubricantes. Los estados del norte, Penang y Kedah, aportan volúmenes estables a través de la producción de componentes y autopistas de alto tráfico.
Malasia Oriental (Sabah y Sarawak) queda rezagada en litros absolutos, pero registra un crecimiento superior al promedio a medida que el gasto en infraestructura abre nuevos corredores de transporte. PETRONAS apunta a un crecimiento de ventas del 20% en esa región ampliando la cobertura de distribuidores y ofreciendo sintéticos envasados adecuados para largas rutas donde los puntos de servicio son escasos. Las industrias de recursos, como las plantaciones de aceite de palma y la extracción de gas en alta mar, emplean maquinaria pesada que consume aceites de motor diésel de gran capacidad y fluidos hidráulicos, complementando la demanda vial.
Los distritos rurales lidian con las importaciones falsificadas, lo que ha llevado a los reguladores a intensificar los controles en carreteras y las auditorías a minoristas en el marco de la Orden sobre Descripciones Comerciales. Las cadenas de suministro certificadas se están extendiendo más allá de las ciudades a través del franquiciamiento de cambios rápidos de aceite, que promete precios consistentes y un servicio compatible con las garantías. Las cadenas organizadas también pilotan unidades móviles que dan servicio a la maquinaria agrícola, abriendo nuevas fuentes de ingresos. A lo largo del horizonte de pronóstico, la paridad regional se reduce a medida que las mejoras de infraestructura y una aplicación normativa más estricta impulsan la penetración del canal organizado en mercados insuficientemente atendidos.
Panorama regulatorio
Malasia ha reforzado la supervisión de los aceites de motor para automóviles a través de la Orden de Descripciones Comerciales (Certificación y Marcado de Aceite de Motor para Vehículos Motorizados) de 2024, aplicada por el Ministerio de Comercio Interior y Costo de Vida (KPDN). La aplicación comenzó el 7 de abril de 2025, exigiendo que los aceites de motor vendidos en el país lleven un certificado de autenticidad de SIRIM QAS International y la etiqueta SIRIM Genuine Product, con sanciones que pueden alcanzar los 200.000 MYR por infracción corporativa. Esto aumenta los requisitos de cumplimiento y trazabilidad en importadores, distribuidores y minoristas.
La alineación del rendimiento del producto se sustenta en normas nacionales como la MS 376:2024 (Aceites de motor, especificación, tercera revisión), junto con normas de métodos de prueba de apoyo (por ejemplo, MS 2031:2006 y MS 2035:2006). En materia comercial y fiscal, las importaciones de lubricantes y los paquetes de aditivos están sujetos a derechos de aduana y a la administración del Impuesto sobre Ventas y Servicios por parte del Departamento Real de Aduanas de Malasia. El marco de Almacén de Fabricación Autorizado bajo la Ley de Aduanas de 1967 es utilizado por operadores orientados a la exportación para gestionar la exposición arancelaria sobre materias primas importadas.
Análisis de la cadena de valor
La cadena de valor de lubricantes para automóviles de Malasia comienza con el abastecimiento de aceite base y aditivos, seguido de la mezcla y el envasado locales, y luego la distribución multicanal hacia las redes de servicio de los fabricantes de equipos originales (OEM) y el mercado de posventa. PETRONAS Lubricants International ancla el segmento upstream a través del acceso al suministro de refinerías nacionales (incluidas las corrientes vinculadas a Melaka y Kerteh), respaldando la disponibilidad de aceites base de mayor rendimiento para formulaciones sintéticas y de baja viscosidad que exigen los sistemas de transmisión más nuevos.
En el segmento downstream, comercializadoras multinacionales como Shell y ExxonMobil dependen de redes de venta minorista y estaciones de servicio de marca, mientras que los mezcladores y distribuidores locales (por ejemplo, Feoso Oil (Malaysia), Enerlube Group y JP Lubricant Group) abastecen talleres, cuentas de flotas y programas de marca privada o alineados con OEM desde centros industriales como Port Klang y Johor. La dinámica de canales favorece cada vez más formatos organizados como las redes de cambio rápido de aceite y franquicias (por ejemplo, PETRONAS AutoExpert). Al mismo tiempo, los requisitos de certificación y etiquetado SIRIM de la Orden de Descripciones Comerciales formalizan el flujo de aceite de motor envasado y elevan los costos de cumplimiento para los participantes más pequeños y del mercado informal.
Panorama Competitivo
El mercado malayo de lubricantes automotrices exhibe una concentración moderada. La presión sobre los márgenes derivada de la inflación de aditivos y los cuellos de botella en el transporte marítimo impulsa la diversificación hacia los servicios. PETRONAS ofrece plataformas de análisis de fluidos que predicen los intervalos de cambio, añadiendo ingresos por suscripción. Shell se asocia con proveedores de telemetría de flotas, integrando el estado del lubricante en los tableros de salud vehicular. La sostenibilidad también diferencia el aceite base del Grupo II rerrefinado de Pentas Flora, que resulta atractivo para las flotas con enfoque en criterios ambientales, sociales y de gobernanza (ESG), mientras que su I+D en ésteres de palma posiciona a Malasia como fuente de materias primas renovables.
Líderes de la Industria de Lubricantes Automotrices de Malasia
BP p.l.c.
Chevron Corporation
Exxon Mobil Corporation
Shell plc
PETRONAS Lubricants International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La formalización impulsada por la certificación está generando espacio para proveedores capaces de operativizar la preparación para auditorías SIRIM QAS, el envasado con evidencia de manipulación y la gobernanza de inventarios en puntos de taller y minoristas fragmentados. Con la aplicación de la Orden de Descripciones Comerciales a partir del 7 de abril de 2025, y la MS 376:2024 proporcionando un anclaje de especificación nacional actualizado, las marcas con infraestructura de cumplimiento establecida pueden expandirse en ciudades secundarias y corredores rurales donde históricamente han prevalecido más los aceites falsificados y del mercado gris.
Las oportunidades de producto y canal también están vinculadas al cambio hacia estándares de rendimiento más nuevos y sintéticos premium vendidos a través de formatos de servicio organizados. El lanzamiento en junio de 2026 por parte de PETRONAS Lubricants International de una gama actualizada PETRONAS Syntium alineada con API SQ e ILSAC GF-7 respalda la demanda de formulaciones orientadas a la economía de combustible y la protección. Las hojas de ruta industriales gubernamentales (NAP 2020 y NIMP 2030) mantienen la atención en cadenas de suministro automotrices de mayor valor y tecnologías de vehículos de próxima generación. Por separado, el acuerdo de mayo de 2026 para que ENEOS adquiera los negocios de comercialización de combustibles y lubricantes downstream de Chevron en Malasia (incluida la red Caltex) apunta a una reconfiguración de canales que puede generar nuevo acceso a cuentas, racionalización de distribuidores y programas de relanzamiento de portafolio de lubricantes dentro de las redes minoristas establecidas.
Desarrollos recientes del sector
- Junio de 2026: PETRONAS Lubricants International introdujo una gama de próxima generación PETRONAS Syntium en Malasia alineada con los estándares API SQ e ILSAC GF-7. La actualización refuerza el posicionamiento premium de baja viscosidad a medida que las flotas y los automovilistas se centran en la eficiencia de combustible y la durabilidad, elevando el estándar de referencia para los productos de marca competidores en talleres y formatos de cambio rápido.
- Mayo de 2026: ENEOS anunció un acuerdo para adquirir los negocios de comercialización de combustibles y lubricantes downstream de Chevron Corporation en Malasia, incluida la red minorista de marca Caltex, como parte de un acuerdo más amplio de 2.170 millones de USD en Asia-Pacífico, con finalización prevista en 2027 sujeta a aprobaciones. La transacción reconfigura la propiedad de una importante plataforma de salida al mercado de lubricantes y puede desencadenar cambios de portafolio, precios y distribución en el canal minorista organizado.
- Junio de 2024: Malasia eliminó los subsidios al diésel, elevando fuertemente los precios en surtidor y llevando a los operadores comerciales a priorizar medidas de costo total de propiedad. El cambio aceleró la adopción de sintéticos premium y la optimización de intervalos de cambio en el mantenimiento de flotas, alterando la combinación de volumen-valor de los aceites de motor y fluidos relacionados en todo el país.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye los lubricantes consumidos en Malasia para el mantenimiento y la operación de vehículos que circulan en carretera, abarcando las principales líneas de productos de lubricantes automotrices utilizadas en vehículos de pasajeros, vehículos comerciales y vehículos de dos ruedas.
Exclusiones del alcance: se excluyen los lubricantes marinos, de aviación, ferroviarios y de equipos de construcción o minería todoterreno, y no se contabilizan los lubricantes industriales no automotrices.
Descripción general de la segmentación
- Por Tipo de Producto
- Aceite de Motor Automotriz
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Fluidos de Transmisión Manual (MTF)
- Fluidos de Transmisión Automática (ATF)
- Fluidos de Frenos
- Grasas Automotrices
- Otros Tipos de Productos (Fluido de Dirección Asistida, etc.)
- Aceite de Motor Automotriz
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales
- Motocicletas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la actividad de vehículos en Malasia y las señales de demanda de lubricantes, para luego alinear esas señales con los patrones de uso de productos por tipo de vehículo. Utilizamos principalmente fuentes públicas para el conjunto de demanda y las condiciones operativas, como las estadísticas de transporte por carretera de Malasia y los informes de registro de vehículos, los indicadores de consumo y precio de combustible publicados por agencias nacionales, y las estadísticas comerciales de la aduana de Malasia y UN Comtrade para los flujos relacionados con lubricantes.
Para mantener supuestos realistas, también revisamos el contexto técnico y regulatorio que influye en los intervalos de cambio y la combinación de viscosidades, como la documentación de SAE y API y los materiales públicos de organismos de normalización, y luego verificamos publicaciones de asociaciones y cobertura de prensa de buena reputación sobre prácticas de taller y penetración de sintéticos. Se revisan bases de datos de patentes para entender la dirección de formulación y aditivos, y se utiliza una suscripción de pago para datos financieros de empresas y noticias para respaldar la selección de actores y verificar las narrativas de precios. Estos ejemplos no son exhaustivos, y se revisan muchos otros documentos y conjuntos de datos públicos durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales que con mayor frecuencia mueven las cifras, especialmente el intervalo promedio de cambio de aceite, los márgenes de canal y la división entre grados minerales, semisintéticos y sintéticos. Entrevistamos y encuestamos a una combinación de mezcladores y distribuidores de lubricantes, operadores de talleres y cadenas de servicio, responsables de decisiones de mantenimiento de flotas y especialistas del sector, y luego verificamos nuevamente las diferencias en todo Malasia según la intensidad de uso y la combinación de vehículos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos ejecutivos (CXO): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 18% | Gerentes: 45% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construye primero a partir del conjunto de demanda. Traducimos el parque vehicular y la utilización anual en consumo de lubricantes aplicando tamaños típicos de cárter, intervalos de cambio y una combinación de productos por categoría de vehículo. Dado que el mercado se analiza comúnmente en litros, el modelo comienza en volumen y luego se convierte a valor utilizando precios de venta promedio que reflejan la combinación de grados y las divisiones por canal, los cuales luego se verifican con las tendencias de precios comerciales y la retroalimentación de las entrevistas.
Para mantener el modelo fundamentado, utilizamos un enfoque de arriba hacia abajo y de abajo hacia arriba. El lado de arriba hacia abajo reconstruye el consumo a partir del parque por tipo (pasajeros, comercial, dos ruedas) y factores de uso de lubricantes, mientras que el lado de abajo hacia arriba utiliza puntos de precio muestreados y verificaciones de proveedores y canales para garantizar que los totales no se desvíen de lo que realmente compran los talleres y las flotas. Los insumos clave incluyen la población de vehículos en uso, los patrones de kilómetros recorridos anualmente, el comportamiento de intervalos de cambio de aceite, la participación de productos sintéticos y semisintéticos, y la proporción de la demanda que pasa por talleres frente a envases minoristas. Donde la cobertura es escasa, como en ciudades más pequeñas y canales informales, las brechas se manejan aplicando rangos conservadores y luego estrechándolos con base en la confirmación repetida de entrevistas.
Los pronósticos se desarrollan mediante un análisis de escenarios en torno a variables que determinan los litros y los precios por separado, para luego combinarlos en la perspectiva de valor. Los supuestos sobre el crecimiento del parque, la intensidad de uso y el cambio de grado se actualizan según lo que los expertos esperan en cuanto al gasto en mantenimiento, las preferencias relacionadas con emisiones y la evolución de los canales de servicio.
Validación de datos y ciclo de actualización
Los resultados se verifican cruzadamente frente a señales independientes, incluido el uso implícito de lubricante por vehículo y si el precio por litro resultante se alinea con la realidad del canal. Cuando aparecen valores atípicos, revisamos los supuestos y volvemos a contactar a encuestados seleccionados para confirmar si la variación es real o se debe a un insumo del modelo.
Antes de la aprobación final, el modelo pasa por revisiones internas de varios pasos para verificar la lógica de cálculo, la coherencia de unidades y los pasos de conversión. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, movimientos pronunciados en el precio del aceite base o cambios repentinos en las ventas de vehículos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de lubricantes automotrices de Malasia de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para los lubricantes automotrices de Malasia a menudo varían porque diferentes autores eligen distintas unidades, coberturas de productos y lógicas de precios, y luego aplican esas decisiones a diferentes años base. Las diferencias también surgen de la rapidez con la que se supone que los productos sintéticos reemplazan a los grados minerales, y de si se utilizan precios comerciales o precios de envases minoristas para convertir litros en dólares.
La principal brecha proviene de si el alcance se trata solo como lubricantes automotrices o se combina con una demanda más amplia de lubricantes. En este enfoque, Mordor Intelligence mantiene el conteo limitado al uso automotriz en carretera y convierte el volumen en valor utilizando precios de venta promedio ajustados por combinación de grados, en lugar de un único precio combinado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,30 mil millones de USD (2025) | |
| Publicador de Datos del Sector A | 0,30 mil millones de USD (2024) | Utiliza un año base diferente y parece aplicar un precio promedio amplio por litro sin ajustar completamente la combinación de grados y los márgenes de canal de Malasia, lo que puede aplanar el valor incluso cuando aumenta la participación de sintéticos. |
| Consultora Regional B | 0,42 mil millones de USD (2025) | A menudo incluye demanda de lubricantes adyacente (como categorías todoterreno o categorías de lubricantes más amplias) y puede asumir precios de envases minoristas más altos en todo el mercado, lo que tiende a elevar la estimación de valor frente a una conversión ponderada por combinación, exclusiva para automóviles. |
La diferencia se explica en gran medida por lo que se incluye dentro del uso automotriz y cómo se convierten los litros en dólares. Al vincular primero el consumo con el parque vehicular y el comportamiento de servicio, y luego incorporar precios realistas por grado y canal, el enfoque se mantiene trazable a insumos que pueden verificarse y actualizarse con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es la demanda de lubricantes automotrices de Malasia en 2026 y hacia dónde se dirige en 2031?
El volumen alcanzó los 304,49 millones de litros en 2026 y se proyecta que aumente hasta los 329,78 millones de litros en 2031, respaldado por una CAGR del 1,61%.
¿Qué categoría de producto tiene la mayor participación en el consumo nacional de lubricantes?
Los reemplazos de aceite de motor representan el 55,26% de los volúmenes de 2025, dado que el parque vehicular sigue estando dominado por motores de combustión interna.
¿Qué segmento se está expandiendo más rápidamente en los próximos cinco años?
Los fluidos de transmisión automática muestran el mayor impulso a cinco años, avanzando a una CAGR del 1,82% a medida que los trenes de transmisión modernos ganan participación.
¿Cómo están influyendo las reformas al subsidio del diésel en las decisiones de compra de lubricantes?
El alza del 56% en el precio del diésel en junio de 2024 impulsó a las flotas comerciales hacia sintéticos de baja viscosidad que extienden los intervalos de cambio y mejoran el consumo de combustible.
¿Qué papel desempeñan las normas de certificación en la estrategia de los proveedores?
El mandato SIRIM QAS de octubre de 2025 eleva las barreras de entrada, favoreciendo a las marcas que pueden financiar laboratorios de pruebas, asegurar sistemas de trazabilidad y desplegar envases a prueba de manipulaciones.
Última actualización de la página el:



