
Tamaño y Participación del Mercado de Separación Magnética en Minería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 50.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.82 % |
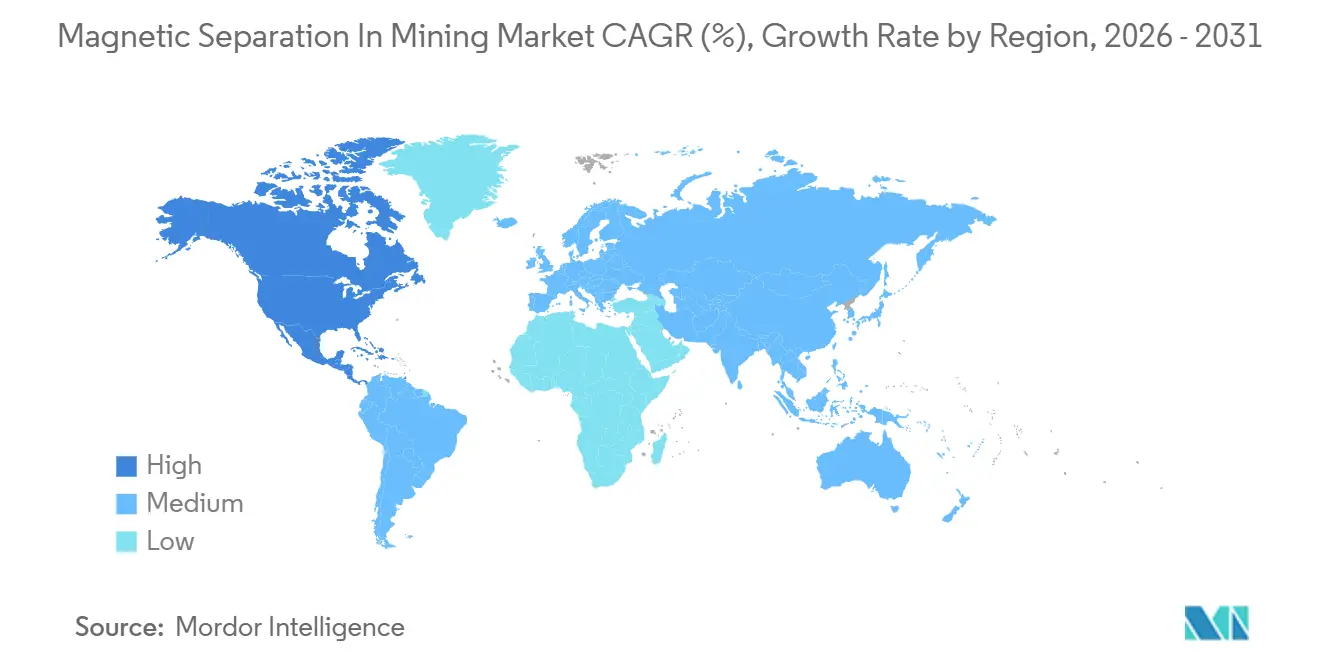
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
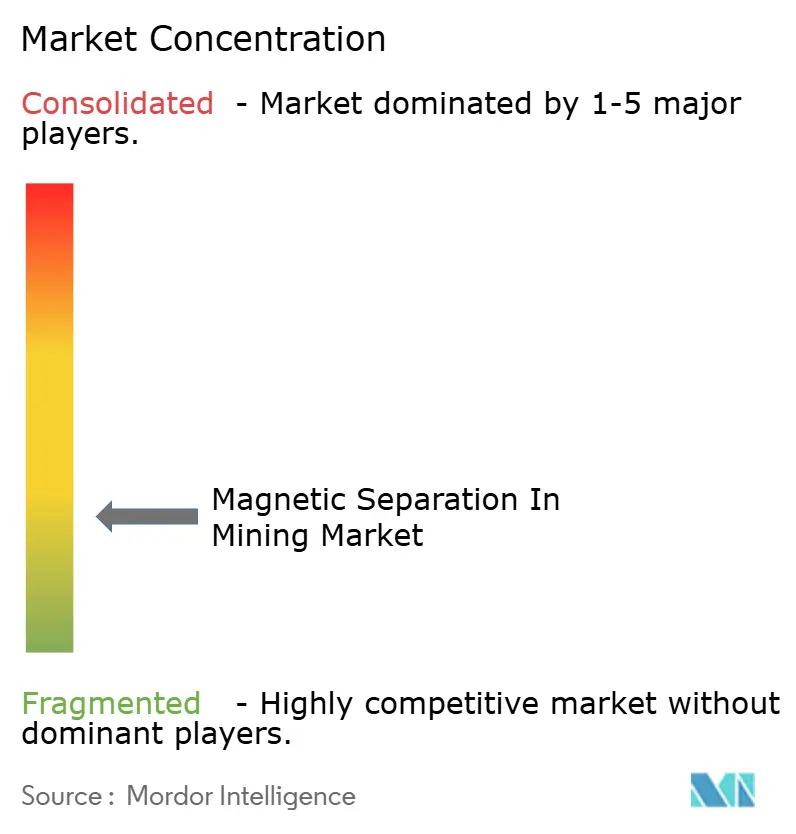
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Separación Magnética en Minería por Mordor Intelligence
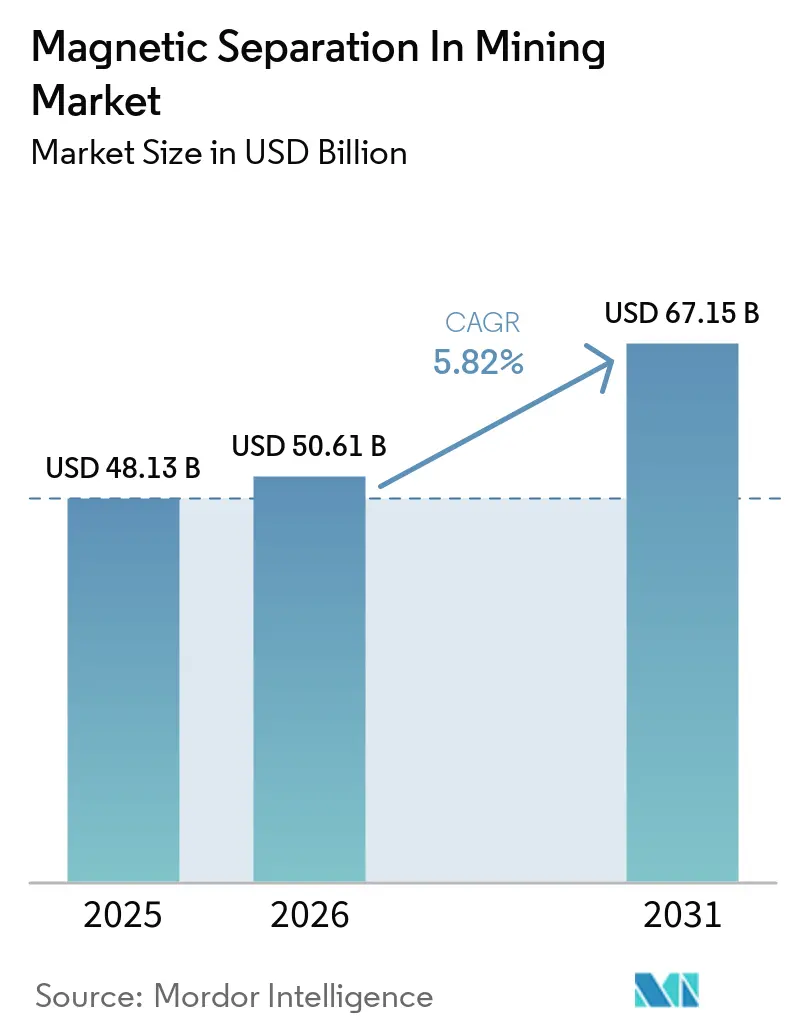
El tamaño del mercado de separación magnética en minería fue valorado en 48,13 mil millones de USD en 2025 y se estima que crecerá desde 50,61 mil millones de USD en 2026 hasta 67,15 mil millones de USD en 2031, a una CAGR del 5,82% durante el período de pronóstico (2026-2031). La disminución de las leyes de mineral está incrementando la necesidad de beneficio antes de que el material extraído ingrese a las rutas de procesamiento aguas abajo, particularmente donde las materias primas deben cumplir con las especificaciones de contenido de hierro y de impurezas. Este requisito se aplica al mineral de hierro, litio, elementos de tierras raras y otros minerales que requieren control de impurezas que contienen hierro. Los proveedores de equipos ofrecen sistemas de alta intensidad, diseños modulares y servicios de mantenimiento digital para apoyar la recuperación en circuitos de procesamiento establecidos y emergentes. El crecimiento del mercado depende de las inversiones en cadenas de suministro de minerales críticos, proyectos de minería circular y rutas de procesamiento con bajo consumo de agua, que pueden generar demanda más allá de las operaciones de mineral de hierro en campo verde. Los riesgos de suministro asociados con los imanes de tierras raras y el costo de los equipos avanzados siguen siendo restricciones para el mercado de separación magnética en minería en diversos entornos mineros.
Conclusiones Clave del Informe
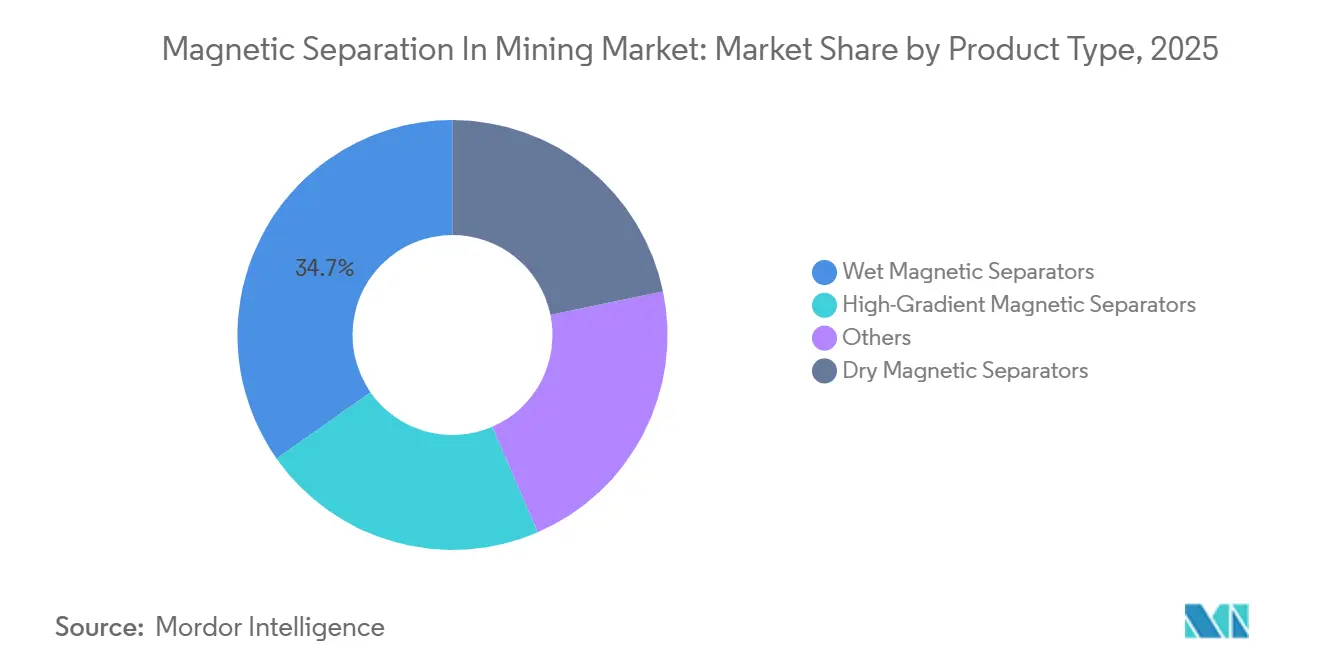
- Por tipo de producto, los separadores magnéticos húmedos representaron el 34,73% de la participación del mercado de separación magnética en minería en 2025, mientras que se prevé que los separadores magnéticos secos crezcan a una CAGR del 6,32% hasta 2031.
- Por tecnología, la separación magnética permanente representó el 36,51% de la participación del mercado de separación magnética en minería en 2025, mientras que se prevé que la separación electromagnética crezca a una CAGR del 6,71% hasta 2031.
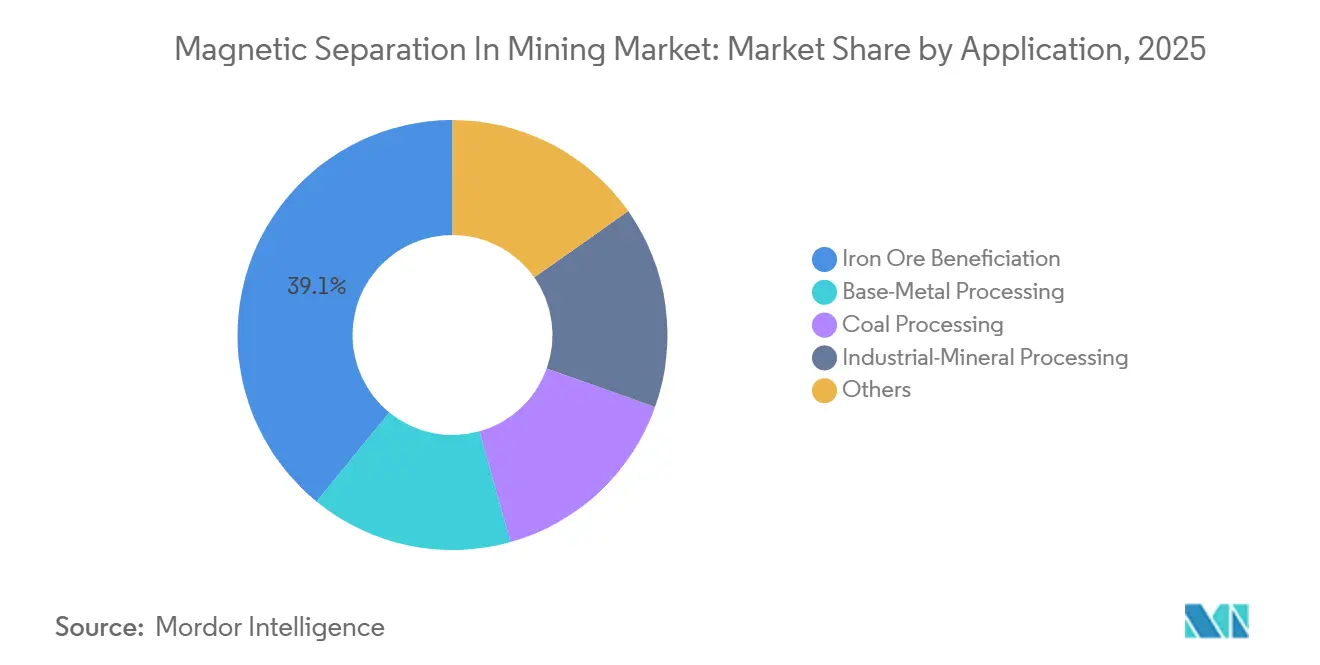
- Por aplicación, el beneficio de mineral de hierro representó el 39,11% en 2025, mientras que se prevé que el procesamiento de minerales industriales crezca a una CAGR del 6,85% hasta 2031.
- Por geografía, Asia-Pacífico representó una participación del 43,27% en 2025, mientras que se prevé que América del Norte crezca a una CAGR del 6,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Separación Magnética en Minería
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de las Leyes de Mineral y Requisitos de Beneficio | +1.4% | Global, con mayor intensidad en APAC y América del Sur | Largo plazo (≥ 4 años) |
| Expansión de la Cadena de Suministro de Minerales Críticos y Materiales para Baterías | +1.2% | América del Norte, APAC y Europa | Mediano plazo (2-4 años) |
| Reprocesamiento de Relaves e Inversiones en Minería Circular | +0.7% | APAC, América del Sur y MEA | Mediano plazo (2-4 años) |
| Automatización, Clasificación Basada en Sensores y Mantenimiento Predictivo | +0.9% | Global, concentrado en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Escasez de Agua y Adopción de Separación Magnética en Seco | +0.6% | APAC, MEA y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de las Leyes de Mineral y Aumento de los Requisitos de Beneficio
La disminución de las leyes de mineral está incrementando la inversión minera en equipos de beneficio. Los principales productores australianos procesan mezclas de hematita-goetita de ciertos yacimientos con un contenido de hierro inferior al 58% Fe. Estos materiales no cumplen con los requisitos de materia prima de las rutas de fabricación de acero de mayor calidad sin un procesamiento adicional. Como resultado, la separación magnética se está convirtiendo en un componente integral de los diagramas de flujo de procesamiento de mineral de hierro. El mercado de separación magnética en minería se beneficia a medida que los operadores buscan hacer que las materias primas de menor ley sean adecuadas para el procesamiento aguas abajo.
El requisito va más allá de maximizar la recuperación de material de cada yacimiento. Las minas que mejoran la calidad del concentrado pueden atender la demanda de mineral de hierro de primera calidad. La Academia China de Ciencias informó una producción estable de un proyecto de tostación por magnetización que procesa relaves de mineral de hierro con un contenido del 11% Fe. Las tres líneas de producción del proyecto tienen una capacidad combinada de 5,56 millones de toneladas por año y producen concentrado con más del 65% Fe. El proyecto también reportó un consumo de energía un 35% menor que el de tecnologías comparables, demostrando el potencial para procesar materiales que anteriormente se consideraban residuos.
Expansión de la Cadena de Suministro de Minerales Críticos y Materiales para Baterías
Los materiales para baterías están ampliando el papel de la separación magnética más allá de los circuitos convencionales de mineral de hierro. Los sistemas de alto gradiente pueden recuperar más del 98% de las partículas de litio hierro fosfato (LFP) de baterías de iones de litio usadas. También pueden lograr una eliminación de hierro del 96% al 99% durante el beneficio de espodumena, produciendo concentrados de litio de grado para baterías. Estas aplicaciones vinculan la demanda de equipos tanto con el procesamiento de minerales como con el reciclaje de baterías. En consecuencia, el mercado de separación magnética en minería atiende requisitos de clientes distintos a lo largo de la cadena de valor de baterías, tanto aguas arriba como aguas abajo.
El contexto de la cadena de suministro destaca el papel de este equipo. La Agencia Internacional de Energía identificó las cadenas de suministro de LFP como un cuello de botella de minerales críticos en 2025. China representó el 75% de la producción de ácido fosfórico purificado y el 95% de la producción de sulfato de manganeso de alta pureza. La eliminación de hierro y la purificación siguen siendo pasos clave en estas cadenas de suministro. Los proveedores que pueden demostrar pureza de grado para baterías a un rendimiento comercial pueden abordar aplicaciones más allá de las atendidas por los equipos convencionales de mineral de hierro[1]Agencia Internacional de Energía, "Perspectiva Global de Minerales Críticos 2025," Agencia Internacional de Energía, iea.org.
Reprocesamiento de Relaves e Inversiones en Minería Circular
El reprocesamiento de relaves está generando pedidos de equipos de proyectos que anteriormente se centraban en el almacenamiento y cierre. Vale está desarrollando una planta de reprocesamiento de relaves en la mina suspendida de Gongo Soco. La instalación está diseñada para producir 2 millones de toneladas de mineral de hierro anualmente mediante concentración magnética. El proyecto apoya la estrategia de producción circular más amplia de Vale, que superó los 26,3 millones de toneladas en 2025. El mercado de separación magnética en minería se beneficia de proyectos que tratan los materiales heredados como recursos recuperables en lugar de obligaciones de eliminación.
Este cambio también tiene una dimensión regulatoria. Las empresas mineras necesitan demostrar cada vez más cómo gestionarán y reducirán los relaves almacenados. Los planes de reducción de material pueden apoyar la planificación del cierre de minas y la recuperación del contenido mineral vendible. Sibanye-Stillwater aprobó su proyecto de retreatamiento superficial de cromo y Metales del Grupo del Platino (PGM) en la Fase 1 a mediados de 2026, con la puesta en marcha prevista para finales de 2027. Este cronograma posiciona la recuperación magnética como un componente central de un nuevo proyecto de retreatamiento superficial. Dichos proyectos están expandiendo la demanda más allá de las minas en campo verde y las operaciones convencionales de procesamiento de mineral.
Automatización, Clasificación Basada en Sensores y Mantenimiento Predictivo
Las herramientas digitales están cambiando la forma en que los operadores de minas evalúan las compras de separadores. Los sistemas de mantenimiento predictivo pueden identificar problemas emergentes en los equipos antes de que resulten en paradas prolongadas. Metso lanzó su servicio de análisis basado en datos en septiembre de 2025 y amplió su base de máquinas conectadas de menos de 400 a más de 800 máquinas en aproximadamente 12 meses. La empresa declaró que el servicio detectó entre el 80% y el 90% de los problemas emergentes en los equipos. Estos sistemas aumentan la relevancia del acceso a datos, la cobertura de servicios y la fiabilidad de los equipos en el mercado de separación magnética en minería.
Los equipos conectados también pueden influir en la selección de proveedores. Los operadores pueden evaluar la capacidad de un separador para admitir el monitoreo remoto de condiciones, lo que puede favorecer a los proveedores que ofrecen contratos de servicio integrados y plataformas digitales. Una investigación publicada en 2025 indicó que el mantenimiento predictivo impulsado por inteligencia artificial tendría una adopción más amplia entre 2026 y 2028. El despliegue de sensores, la computación en el borde y la detección de anomalías respaldan esta tendencia. Los proveedores de menor costo pueden enfrentar desafíos donde las minas requieren soporte conectado como parte del paquete de equipos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Instalación para Separadores Avanzados | -0.8% | Global, más agudo en mercados emergentes y operaciones mineras más pequeñas | Largo plazo (≥ 4 años) |
| Volatilidad en la Producción Minera y los Precios de Minerales Críticos | -0.7% | Global | Corto plazo (≤ 2 años) |
| Concentración del Suministro de Imanes de Neodimio-Hierro-Boro (NdFeB) y Exposición a Controles de Exportación | -0.5% | Amrica del Norte, Europa y APAC fuera de China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Instalación para Separadores Avanzados
Los separadores magnéticos de alto gradiente avanzados requieren inversión de capital e instalación compleja. Los operadores más pequeños y los proyectos con flexibilidad financiera limitada enfrentan mayores requisitos de costo. La separación húmeda también requiere infraestructura de agua, bombeo y deshidratación. Un proyecto de magnetita en campo verde australiano requirió 10 gigalitros de agua anuales para procesar 5 millones de toneladas por año. Estos requisitos pueden retrasar la adopción de sistemas avanzados en el mercado de separación magnética en minería.
Los permisos también afectan el ciclo de inversión inicial. Las aprobaciones ambientales para nuevas plantas de procesamiento y depósitos de relaves pueden agregar de 12 a 36 meses a los cronogramas de los proyectos, lo que requiere que los operadores comprometan capital antes de generar ingresos. Los diseños de separadores modulares pueden reducir las barreras de instalación para proyectos más grandes. Sin embargo, los equipos heredados crean costos de cambio en las operaciones establecidas. Las decisiones de reemplazo pueden seguir siendo limitadas fuera de las expansiones importantes y los desarrollos en campo verde.
Concentración del Suministro de Imanes NdFeB y Exposición a Controles de Exportación
Los proveedores de separadores de imanes permanentes fuera de China enfrentan riesgos de adquisición. China introdujo controles de exportación sobre siete elementos de tierras raras pesadas en abril de 2025. El 9 de octubre de 2025, el Ministerio de Comercio de China (MOFCOM) emitió los Anuncios Nos. 61 y 62 que cubren los imanes NdFeB que contienen disprosio o terbio. Los controles también se extendieron a los imanes producidos en el extranjero que contienen un 0,1% de contenido de tierras raras pesadas de origen chino. Estas normas afectan a los fabricantes de equipos que dependen de imanes permanentes para la intensidad de campo en el mercado de separación magnética en minería.
Las normas de licencias de exportación se aplicaron a los productos comercializados internacionalmente a partir del 1 de diciembre de 2025. La Agencia Internacional de Energía informó que China representó el 94% de la producción mundial de imanes permanentes sinterizados. También informó que los precios de los imanes permanentes europeos alcanzaron hasta seis veces los precios domésticos chinos tras los controles de abril. Los mayores costos de adquisición pueden aumentar los precios de los equipos y extender los plazos de entrega de los proveedores. Este riesgo se aplica a medida que los proyectos de minerales críticos avanzan hacia la construcción y la puesta en marcha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Dominio Húmedo Desafiado por las Ganancias de los Circuitos sin Agua
Los separadores magnéticos húmedos representaron el 34,73% de la demanda global de productos en 2025. Su posición refleja el uso a largo plazo en los diagramas de flujo de procesamiento de mineral de hierro, metales base y carbón, donde la infraestructura de manejo de lodos ya está establecida. Los equipos húmedos también admiten la recuperación de partículas finas, incluidas las concentraciones de magnetita por debajo de 40 micrones. Estos factores respaldan el uso continuo en circuitos de mineral de hierro de alta ley con especificaciones de producto estrechas. Los separadores magnéticos de alto gradiente representan el segmento de alta intensidad de la gama de productos. SLon introdujo el SLon-8000, un separador magnético de alto gradiente de anillo vertical pulsante, en junio de 2025. El equipo tiene una capacidad nominal de 2.500 toneladas por hora y consume 0,12 kWh por tonelada. SLon declaró que el modelo redujo el consumo de energía en un 70% en comparación con el modelo anterior SLon-4000. Se proyecta que el segmento de separadores magnéticos secos del mercado de separación magnética en minería crezca a una CAGR del 6,32% hasta 2031, a medida que las regiones con restricciones de agua adopten circuitos de procesamiento con menor consumo de agua.
Los separadores magnéticos secos se utilizan en regiones donde la disponibilidad limitada de agua restringe el procesamiento húmedo. Sus diagramas de flujo pueden eliminar residuos gruesos antes de las etapas de procesamiento posteriores sin usar agua, reduciendo el consumo de agua y los requisitos de depósitos de relaves. El equipo es relevante en Australia, APAC, MEA y otras regiones mineras que enfrentan restricciones de agua. La industria de separación magnética en minería también utiliza poleas magnéticas y separadores de banda para la eliminación de hierro extraño. Estos sistemas auxiliares siguen la actividad minera general más de cerca que la categoría de separadores secos. Proporcionan protección para los equipos aguas abajo. La selección de productos depende de las propiedades del mineral, el tamaño de las partículas, la disponibilidad de agua y el rendimiento requerido. Los sistemas húmedos seguirán siendo relevantes donde los requisitos de recuperación fina y los circuitos de lodos existentes respalden su uso, mientras que los sistemas secos ganarán adopción donde las condiciones operativas favorezcan el procesamiento sin agua y menores requisitos de infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología: Imanes Permanentes para Aplicaciones Amplias, Electroimanes para Aplicaciones de Alta Pureza
La separación magnética permanente representó el 36,51% del segmento de tecnología en 2025. Esta tecnología ofrece cero consumo de energía en espera, bajos requisitos de mantenimiento y rendimiento en circuitos de recuperación de alto rendimiento. Los sistemas permanentes se utilizan para la recuperación de magnetita y ferrosilicio y en plantas de separación en medios densos para carbón y metales base. Su rendimiento estable durante períodos operativos prolongados respalda la adopción continua. STEINERT informó que sus tambores WDH pueden ofrecer ahorros del 15% en gastos operativos (OPEX) en la recuperación de magnetita en plantas de separación en medios densos al reducir la frecuencia de mantenimiento. Se proyecta que la separación electromagnética sea la categoría de tecnología de más rápido crecimiento, expandiéndose a una CAGR del 6,71% hasta 2031. El procesamiento de minerales finos y débilmente magnéticos requiere mayor intensidad de campo y control que los sistemas permanentes. Esta capacidad es relevante para aplicaciones de litio, manganeso, tierras raras y minerales industriales. Los controles digitales pueden ajustar la intensidad del campo electromagnético a medida que cambian las condiciones de alimentación del mineral.
Los sistemas híbridos combinan etapas permanentes y electromagnéticas dentro de una sola huella de equipo. Shenyang Longi introdujo un separador de alta intensidad modular de campo magnético acoplado en agosto de 2026. La empresa declaró que su arquitectura paralela de múltiples anillos aumentó la intensidad del campo en el centro de la bobina en un 30% mientras reducía el consumo de energía entre un 15% y un 20%. El diseño está orientado a minerales débilmente magnéticos, incluidos los minerales de litio y tierras raras. Este desarrollo apoya el mercado de separación magnética en minería a medida que los operadores buscan un mayor rendimiento sin un aumento proporcional en la huella del equipo. Los separadores magnéticos superconductores siguen siendo una categoría de tecnología más pequeña. Operan a intensidades de campo superiores a 5 tesla y sirven a aplicaciones que requieren liberación de minerales ultrafinos. Aunque la tecnología tiene una base de aplicación más estrecha que los sistemas permanentes y electromagnéticos, es relevante donde las características del mineral requieren separación de muy alta intensidad. Proporciona al mercado de separación magnética en minería una opción para requisitos de recuperación especializados.
Por Aplicación: El Mineral de Hierro Ancla la Participación, los Minerales Industriales se Aceleran
El beneficio de mineral de hierro representó el 39,11% del tamaño del mercado de separación magnética en minería en 2025. Esta participación refleja la escala de la producción global de magnetita y hematita. La separación magnética está integrada en muchos diagramas de flujo de procesamiento de mineral de hierro. La disminución de las leyes de mineral aumenta el número de pasadas de procesamiento y el grado de liberación requerido para cumplir con las especificaciones del concentrado, aumentando los requisitos de equipos por tonelada de producto final. La Academia China de Ciencias informó un proyecto comercial de tostación por magnetización que produce un concentrado con más del 65% Fe a partir de relaves con un contenido del 11% Fe. El proyecto tiene una capacidad de 5,56 millones de toneladas por año y demuestra cómo el beneficio puede recuperar material que anteriormente se descartaba. El procesamiento de metales base y carbón sigue siendo una aplicación madura, con la demanda de equipos siguiendo más de cerca sus respectivos ciclos de materias primas.
Se proyecta que el procesamiento de minerales industriales crezca a una CAGR del 6,85% hasta 2031. Los circuitos de procesamiento de litio, tierras raras, manganeso, cuarzo, feldespato y caolín requieren la eliminación de impurezas de hierro para cumplir con las especificaciones del producto. En muchos casos, los niveles de impurezas deben reducirse a menos de 100 ppm. La separación magnética, por lo tanto, sirve como un requisito de calidad del producto en lugar de únicamente un paso de recuperación. El mercado de separación magnética en minería puede beneficiarse a medida que los productores de baterías y minerales especiales implementen requisitos de pureza más estrictos. Una revisión de 2025 del procesamiento de litio en roca dura identificó la separación magnética como un paso estándar entre la separación en medios densos y la flotación por espuma. El proceso elimina la ganga que contiene hierro y protege la selectividad de la flotación aguas abajo. La categoría de otras aplicaciones incluye la clasificación de piedras preciosas y el procesamiento de residuos industriales, donde los sistemas híbridos de sensor-magnético están expandiendo los posibles casos de uso. Los requisitos de consistencia de productos ISO 9001 también pueden fomentar actualizaciones de equipos en las cadenas de suministro de materiales para baterías. Estas aplicaciones proporcionan al mercado de separación magnética en minería una base de demanda más amplia más allá del procesamiento de mineral de hierro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico representó el 43,27% de la demanda global en 2025. China sigue siendo central para la demanda regional debido a su gran base de procesamiento de mineral de hierro. India también está expandiendo las actividades de beneficio, ya que el 66,5% de sus recursos restantes de mineral de hierro son de grado medio o bajo. Estos recursos requieren mejora antes de poder apoyar las rutas modernas de fabricación de acero. LONGi Magnet suministró más de 100 separadores CTB-1230 y LCTJ-1230, junto con 48 concentradores de suspensión magnética automatizados, al proyecto CITIC Pacific Sino Iron en Australia.
LONGi informó que el proyecto logró grados de concentrado superiores al 65,5%. Los fabricantes chinos mantienen presencia en el mercado doméstico a través de redes de suministro integradas, mientras que KANETEC y Nippon Magnetics de Japón atienden aplicaciones de separación industrial especializadas. Indonesia y Filipinas están generando demanda a través del procesamiento de laterita de níquel. Estas operaciones utilizan separación magnética para eliminar el hierro extraño antes del procesamiento hidrometalúrgico, contribuyendo a la demanda regional de separación magnética en el mercado minero.
Se prevé que América del Norte se expanda a una CAGR del 6,67% hasta 2031. En un período de seis meses, el gobierno de los Estados Unidos movilizó más de 30 mil millones de USD en cartas de interés, inversiones y préstamos para cadenas de suministro de minerales críticos[2]Departamento de Estado de los Estados Unidos, "Ministerial de Minerales Críticos 2026," Oficina del Portavoz, state.gov. Canadá anunció más de 3,6 mil millones de CAD en compromisos de programas en la Asociación de Prospectores y Desarrolladores de Canadá (PDAC) 2026, incluido el Fondo Soberano de Minerales Críticos de 2 mil millones de CAD. El proyecto de níquel Onaping Depth de Glencore, valorado en 2 mil millones de CAD en Sudbury, logró el primer acceso al mineral en agosto de 2026.
Europa tiene presencia en el procesamiento de minerales industriales y aplicaciones de reciclaje. Las políticas de economía circular de la región respaldan las inversiones en el reciclaje de materiales para baterías y los sistemas de eliminación de impurezas. STEINERT amplió su centro de tecnología de Infrarrojo Cercano (NIR) en Zittau, Alemania, a 9.000 metros cuadrados, lo que representa un aumento cuádruple en el espacio. Esta expansión apoya la demanda regional de sistemas integrados de clasificación basados en sensores y magnéticos y crea oportunidades en el mercado de separación magnética en minería. América del Sur y Oriente Medio y África (MEA) representan regiones más pequeñas dentro del mercado de separación magnética en minería. Brasil impulsa la demanda de concentración magnética húmeda a través del reprocesamiento de relaves y las operaciones de mineral de hierro rico en hematita. Chile y Argentina ofrecen aplicaciones para sistemas de separación magnética de alto gradiente en la extracción de litio y la eliminación de impurezas de espodumena. Sudáfrica está desarrollando demanda a través de proyectos de retreatamiento superficial de cromo y Metales del Grupo del Platino (PGM). Kazajistán también está atrayendo proveedores enfocados en yacimientos de minerales complejos y débilmente magnéticos. SLon exhibió su cartera de Separación Magnética de Alto Gradiente (HGMS) en la exposición minera de Almaty en septiembre de 2026.

Panorama Competitivo
El mercado de separación magnética en minería está fragmentado, sin que ninguna empresa ocupe una posición global dominante en todas las categorías de productos. Los fabricantes de equipos chinos, incluidos LONGi Magnet, SLon Magnetic Separator y Shandong Huate Magnet Technology, atienden principalmente el mercado de procesamiento de mineral de hierro sensible al costo, que tiene una alta demanda de equipos. Compiten en rendimiento, eficiencia energética y alcance de la cadena de suministro doméstica. Los proveedores occidentales, como Eriez, STEINERT y Metso, se centran en soluciones de clasificación integradas, mantenimiento predictivo y soporte posventa.
El mercado separa la demanda de equipos para operaciones a gran escala de las aplicaciones especializadas centradas en la pureza. Esta distinción limita la competencia directa de precios entre los proveedores que atienden diferentes requisitos operativos. Goudsmit Magnetics lanzó su gama DeepReach en julio de 2026 para flujos de reciclaje y minería con tasas de procesamiento de hasta 650 m³ por hora. La gama combina imanes de sobrebanda permanentes de campo profundo y separadores de tambor, lo que permite a los proveedores europeos especializados abordar aplicaciones específicas de alto rendimiento.
Los proveedores también están invirtiendo en tecnologías que integran detección, control y separación. La expansión de máquinas conectadas de Metso refleja la integración de modelos basados en servicios en las ofertas de los proveedores. LONGi lanzó un separador modular en agosto de 2026 para mejorar la intensidad de campo y la eficiencia energética para minerales débilmente magnéticos. La tecnología de alto gradiente de anillo vertical pulsante de SLon recibió reconocimiento en un concurso de patentes de enero de 2026, lo que refleja el enfoque de la industria en la arquitectura de sistemas. Estas estrategias permiten a los proveedores orientarse hacia el litio, los elementos de tierras raras, los relaves y los proyectos mineros remotos.
El reciclaje de materiales para baterías, el reprocesamiento de relaves y las operaciones remotas con restricciones de agua son áreas de aplicación competitivas clave. Estas aplicaciones requieren eliminación de impurezas, gestión del agua y flexibilidad operativa. Los proveedores que carecen de capacidades establecidas de calidad, medioambiente y servicio pueden tener una base de clientes potenciales más estrecha. Las certificaciones ISO 9001 e ISO 14001 son cada vez más relevantes en las decisiones de adquisición en los principales sitios mineros. Por lo tanto, la adecuación técnica y las capacidades de servicio, además del costo del equipo, dan forma al mercado de separación magnética en minería.
Líderes de la Industria de Separación Magnética en Minería
-
Metso
-
Eriez Manufacturing Co.
-
STEINERT GmbH
-
SLon Magnetic Separator Co., Ltd.
-
Bunting Magnetics Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Metso lanzó la Celda Sampo, una tecnología de flotación de partículas gruesas, en la Cumbre Metso el 10 de septiembre de 2026. La tecnología mejora la recuperación de mineral por tonelada procesada sin afectar la recuperación de partículas finas. Amplía la cartera de procesamiento de minerales de Metso hacia la separación de partículas más gruesas, lo que puede reducir los requisitos de energía de molienda antes de las etapas de concentración magnética.
- Agosto de 2026: Shenyang LONGi presentó un separador magnético de alta intensidad modular de campo magnético acoplado. El separador cuenta con una arquitectura paralela de múltiples anillos que aumenta la intensidad del campo en el centro de la bobina en un 30% y reduce el consumo de energía entre un 15% y un 20%. Está diseñado para separar minerales débilmente magnéticos, incluidos los minerales de litio y tierras raras.


Alcance del Informe Global del Mercado de Separación Magnética en Minería
La separación magnética es un proceso físico que utiliza un campo magnético para separar materiales magnéticos de flujos de materiales mixtos, permitiendo la recuperación de los componentes magnéticos mientras se retienen los materiales no magnéticos.
El mercado de separación magnética está segmentado por tipo de producto, tecnología, aplicación y geografía. Por tipo de producto, el mercado está segmentado en Separadores Magnéticos Húmedos, Separadores Magnéticos Secos, Separadores Magnéticos de Alto Gradiente y Otros. Por tecnología, el mercado está segmentado en Separación Magnética Permanente, Separación Electromagnética y Otros. Por aplicación, el mercado está segmentado en Beneficio de Mineral de Hierro, Procesamiento de Metales Base, Procesamiento de Carbón, Procesamiento de Minerales Industriales y Otros. El informe también cubre el tamaño del mercado y los pronósticos para la separación magnética en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Separadores Magnéticos Húmedos |
| Separadores Magnéticos Secos |
| Separadores Magnéticos de Alto Gradiente |
| Otros |
| Separación Magnética Permanente |
| Separación Electromagnética |
| Otros |
| Beneficio de Mineral de Hierro |
| Procesamiento de Metales Base |
| Procesamiento de Carbón |
| Procesamiento de Minerales Industriales |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Separadores Magnéticos Húmedos | |
| Separadores Magnéticos Secos | ||
| Separadores Magnéticos de Alto Gradiente | ||
| Otros | ||
| Por Tecnología | Separación Magnética Permanente | |
| Separación Electromagnética | ||
| Otros | ||
| Por Aplicación | Beneficio de Mineral de Hierro | |
| Procesamiento de Metales Base | ||
| Procesamiento de Carbón | ||
| Procesamiento de Minerales Industriales | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Separación Magnética en Minería?
El tamaño del mercado de separación magnética en minería fue valorado en 48,13 mil millones de USD en 2025 y se estima que crecerá desde 50,61 mil millones de USD en 2026 hasta 67,15 mil millones de USD en 2031, a una CAGR del 5,82% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto lidera la demanda de equipos de separación magnética?
Los separadores magnéticos húmedos lideraron la demanda de productos con una participación del 34,73% en 2025, respaldados por su uso en circuitos de procesamiento basados en lodos ya establecidos.
¿Qué tecnología de separación magnética está creciendo más rápido?
Se proyecta que la separación electromagnética crezca a una CAGR del 6,71% hasta 2031, porque las aplicaciones que involucran minerales débilmente magnéticos y finos requieren mayor control sobre la intensidad del campo.
¿Por qué los separadores magnéticos secos se están volviendo más importantes?
Los sistemas secos apoyan a las minas en regiones con restricciones de agua al reducir el uso de agua, los requisitos de relaves y las necesidades de infraestructura relacionadas.
Última actualización de la página el:



