
Tamanho e Participação do Mercado de Separação Magnética na Mineração
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 50.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 67.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.82 % |
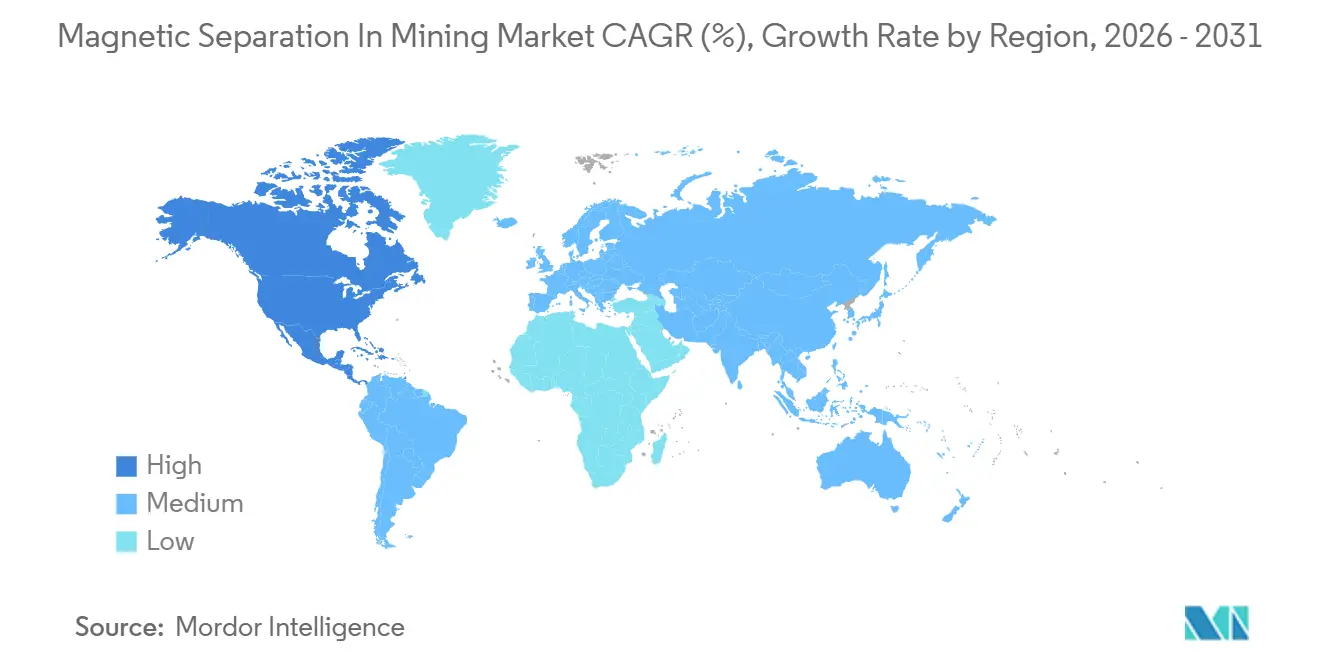
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
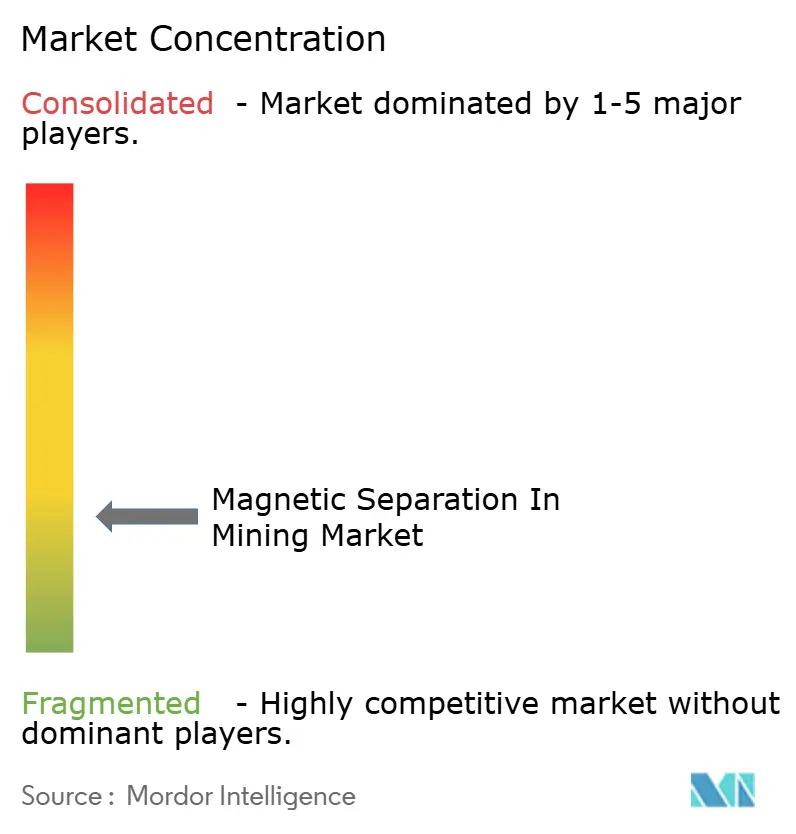
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Separação Magnética na Mineração por Mordor Intelligence
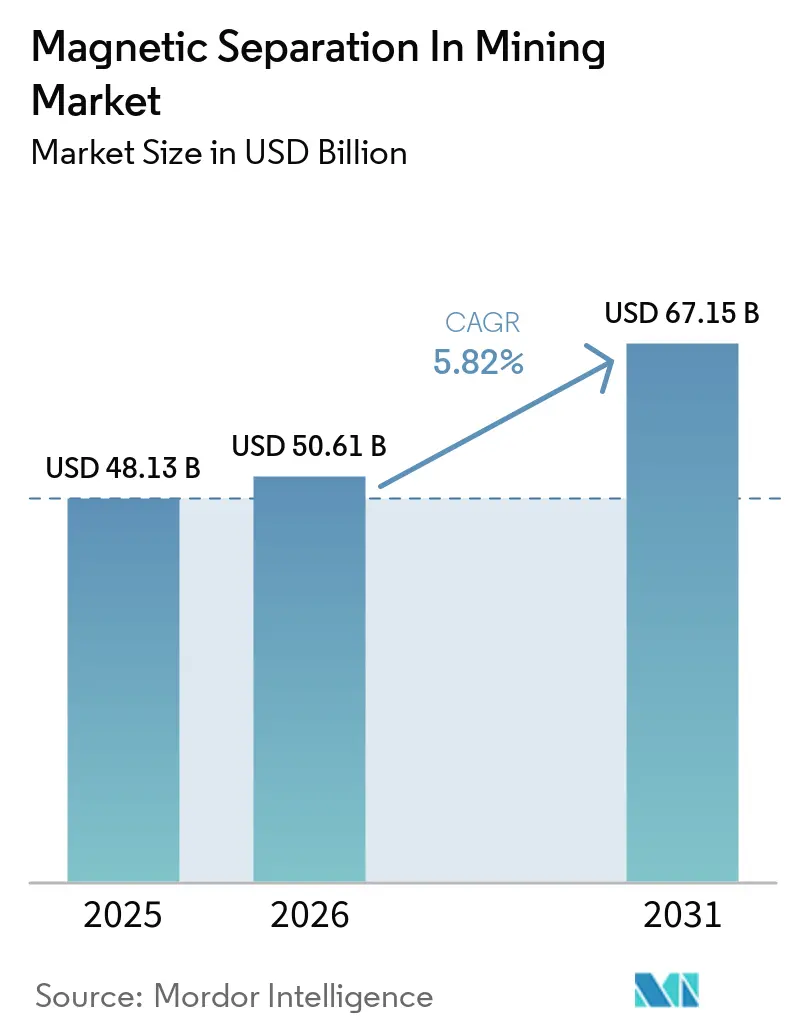
O tamanho do mercado de separação magnética na mineração foi avaliado em 48,13 bilhões de USD em 2025 e estima-se que cresça de 50,61 bilhões de USD em 2026 para 67,15 bilhões de USD até 2031, a um CAGR de 5,82% durante o período de previsão (2026-2031). A queda nos teores de minério está aumentando a necessidade de beneficiamento antes que o material extraído entre nas rotas de processamento a jusante, particularmente onde as matérias-primas devem atender às especificações de teor de ferro e impurezas. Esse requisito se aplica ao minério de ferro, lítio, elementos de terras raras e outros minerais que exigem controle de impurezas contendo ferro. Os fornecedores de equipamentos oferecem sistemas de alta intensidade, projetos modulares e serviços de manutenção digital para apoiar a recuperação em circuitos de processamento estabelecidos e emergentes. O crescimento do mercado depende de investimentos em cadeias de suprimentos de minerais críticos, projetos de mineração circular e rotas de processamento com baixo consumo de água, que podem gerar demanda além das operações de minério de ferro em campo verde. Os riscos de fornecimento associados a ímãs de terras raras e o custo de equipamentos avançados permanecem como restrições para o mercado de separação magnética na mineração em diferentes ambientes de mineração.
Principais Conclusões do Relatório
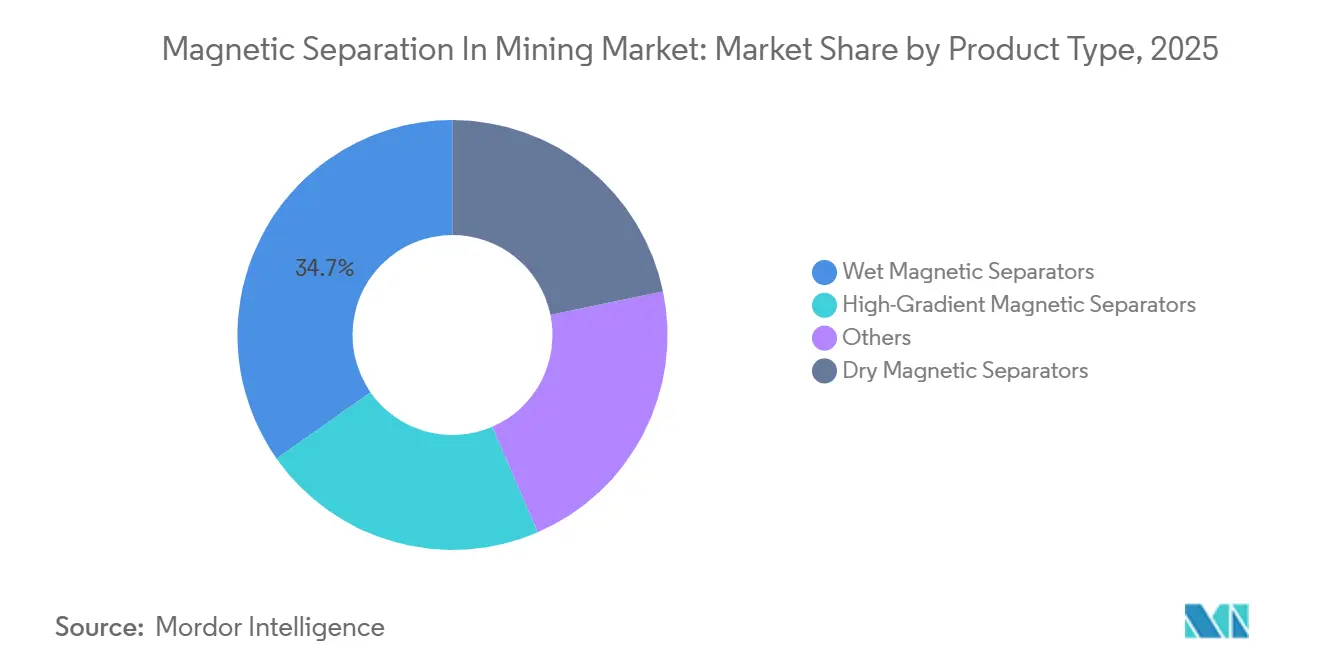
- Por tipo de produto, os separadores magnéticos úmidos detinham 34,73% da participação do mercado de separação magnética na mineração em 2025, enquanto os separadores magnéticos secos têm previsão de crescer a um CAGR de 6,32% até 2031.
- Por tecnologia, a separação magnética permanente detinha 36,51% da participação do mercado de separação magnética na mineração em 2025, enquanto a separação eletromagnética tem previsão de crescer a um CAGR de 6,71% até 2031.
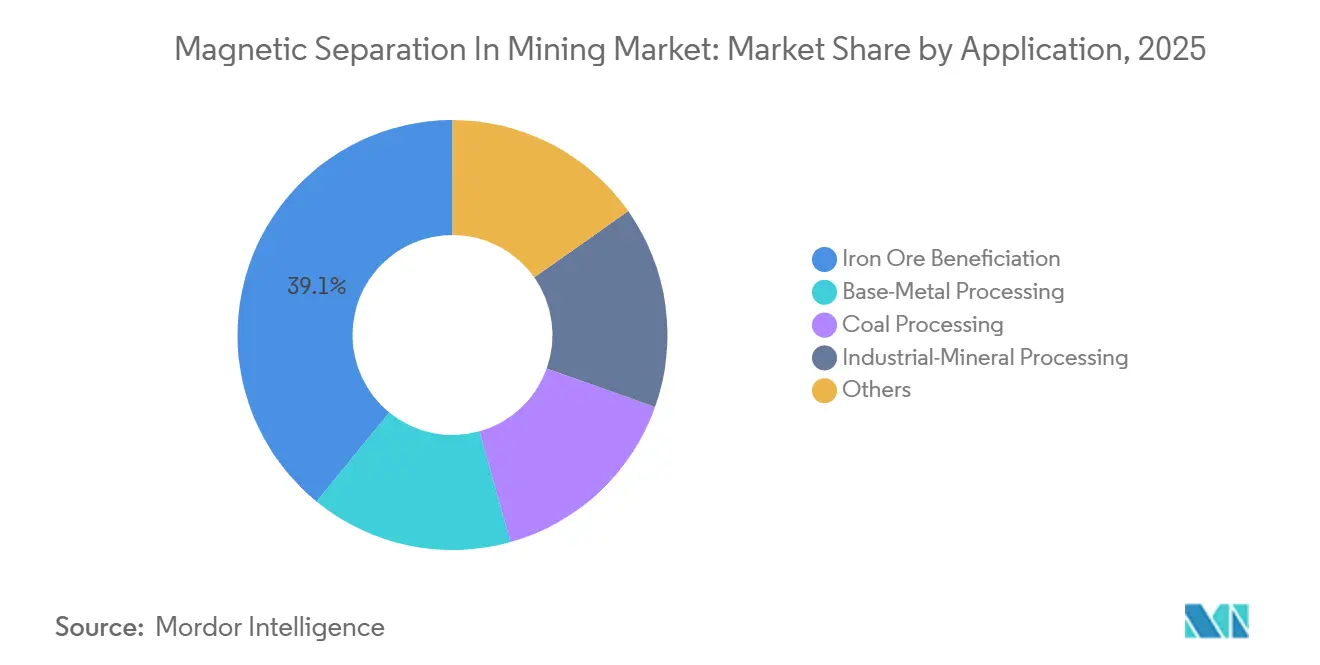
- Por aplicação, o beneficiamento de minério de ferro representou 39,11% em 2025, enquanto o processamento de minerais industriais tem previsão de crescer a um CAGR de 6,85% até 2031.
- Por geografia, a Ásia-Pacífico detinha uma participação de 43,27% em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 6,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Separação Magnética na Mineração
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos Teores de Minério e Requisitos de Beneficiamento | +1.4% | Global, com maior intensidade na APAC e na América do Sul | Longo prazo (≥ 4 anos) |
| Expansão da Cadeia de Suprimentos de Minerais Críticos e Materiais para Baterias | +1.2% | América do Norte, APAC e Europa | Médio prazo (2-4 anos) |
| Reprocessamento de Rejeitos e Investimentos em Mineração Circular | +0.7% | APAC, América do Sul e MEA | Médio prazo (2-4 anos) |
| Automação, Classificação Baseada em Sensores e Manutenção Preditiva | +0.9% | Global, concentrado na APAC e na América do Norte | Curto prazo (≤ 2 anos) |
| Escassez de Água e Adoção de Separação Magnética a Seco | +0.6% | APAC, MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Teores de Minério e Aumento dos Requisitos de Beneficiamento
A queda nos teores de minério está aumentando os investimentos em mineração em equipamentos de beneficiamento. Os principais produtores australianos processam misturas de hematita-goethita de determinados depósitos com teor de ferro abaixo de 58% Fe. Esses materiais não atendem aos requisitos de matéria-prima das rotas de fabricação de aço de maior qualidade sem processamento adicional. Como resultado, a separação magnética está se tornando um componente integral dos fluxogramas de mineração. O mercado de separação magnética na mineração se beneficia à medida que os operadores buscam tornar a matéria-prima de menor teor adequada para o processamento a jusante.
O requisito vai além de maximizar a recuperação de material de cada depósito. Minas que melhoram a qualidade do concentrado podem atender à demanda por minério de ferro premium. A Academia Chinesa de Ciências relatou produção estável de um projeto de torrefação por magnetização que processa rejeitos de minério de ferro contendo 11% Fe. As três linhas de produção do projeto têm capacidade combinada de 5,56 milhões de toneladas por ano e produzem concentrado contendo mais de 65% Fe. O projeto também relatou consumo de energia 35% menor do que tecnologias comparáveis, demonstrando o potencial de processar materiais anteriormente considerados resíduos.
Expansão da Cadeia de Suprimentos de Minerais Críticos e Materiais para Baterias
Os materiais para baterias estão expandindo o papel da separação magnética além dos circuitos convencionais de minério de ferro. Sistemas de alto gradiente podem recuperar mais de 98% das partículas de fosfato de ferro e lítio (LFP) de baterias de íons de lítio usadas. Eles também podem atingir 96%-99% de remoção de ferro durante o beneficiamento de espodumênio, produzindo concentrados de lítio de grau para baterias. Essas aplicações vinculam a demanda por equipamentos tanto ao processamento mineral quanto à reciclagem de baterias. Consequentemente, o mercado de separação magnética na mineração atende a requisitos distintos de clientes ao longo da cadeia de valor de baterias a montante e a jusante.
O contexto da cadeia de suprimentos destaca o papel desse equipamento. A Agência Internacional de Energia identificou as cadeias de suprimentos de LFP como um gargalo de minerais críticos em 2025. A China respondeu por 75% da produção de ácido fosfórico purificado e 95% da produção de sulfato de manganês de alta pureza. A remoção de ferro e a purificação permanecem etapas fundamentais nessas cadeias de suprimentos. Fornecedores que conseguem demonstrar pureza de grau para baterias em volumes comerciais podem atender a aplicações além daquelas servidas por equipamentos convencionais de minério de ferro[1]Agência Internacional de Energia, "Perspectiva Global de Minerais Críticos 2025," Agência Internacional de Energia, iea.org.
Reprocessamento de Rejeitos e Investimentos em Mineração Circular
O reprocessamento de rejeitos está gerando pedidos de equipamentos de projetos que anteriormente se concentravam em armazenamento e encerramento. A Vale está desenvolvendo uma usina de reprocessamento de rejeitos na mina Gongo Soco, atualmente suspensa. A instalação foi projetada para produzir 2 milhões de toneladas de minério de ferro anualmente por meio de concentração magnética. O projeto apoia a estratégia de produção circular mais ampla da Vale, que superou 26,3 milhões de toneladas em 2025. O mercado de separação magnética na mineração se beneficia de projetos que tratam materiais legados como recursos recuperáveis, em vez de obrigações de descarte.
Essa mudança também tem uma dimensão regulatória. As empresas de mineração precisam cada vez mais demonstrar como gerenciarão e reduzirão os rejeitos armazenados. Os planos de redução de material podem apoiar o planejamento de encerramento de minas e a recuperação de conteúdo mineral comercializável. A Sibanye-Stillwater aprovou seu projeto de retratamento de superfície de cromo e Metais do Grupo da Platina (PGM) da Fase 1 em meados de 2026, com comissionamento previsto para o final de 2027. Esse cronograma posiciona a recuperação magnética como um componente central de um novo projeto de retratamento de superfície. Tais projetos estão expandindo a demanda além das minas em campo verde e das operações convencionais de processamento de minério.
Automação, Classificação Baseada em Sensores e Manutenção Preditiva
As ferramentas digitais estão mudando a forma como os operadores de minas avaliam as compras de separadores. Os sistemas de manutenção preditiva podem identificar problemas emergentes nos equipamentos antes que resultem em paralisações prolongadas. A Metso lançou seu serviço de análise baseado em dados em setembro de 2025 e expandiu sua base de máquinas conectadas de menos de 400 para mais de 800 máquinas em aproximadamente 12 meses. A empresa declarou que o serviço detectou 80% a 90% dos problemas emergentes nos equipamentos. Esses sistemas aumentam a relevância do acesso a dados, da cobertura de serviços e da confiabilidade dos equipamentos no mercado de separação magnética na mineração.
Os equipamentos conectados também podem influenciar a seleção de fornecedores. Os operadores podem avaliar a capacidade de um separador de suportar monitoramento remoto de condições, o que pode favorecer fornecedores que oferecem contratos de serviço integrados e plataformas digitais. Uma pesquisa publicada em 2025 indicou que a manutenção preditiva baseada em inteligência artificial teria adoção mais ampla entre 2026 e 2028. A implantação de sensores, computação de borda e detecção de anomalias apoiam essa tendência. Fornecedores de menor custo podem enfrentar desafios onde as minas exigem suporte conectado como parte do pacote de equipamentos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Instalação para Separadores Avançados | -0.8% | Global, mais agudo em mercados emergentes e operações de mineração de menor porte | Longo prazo (≥ 4 anos) |
| Volatilidade na Produção de Mineração e nos Preços de Minerais Críticos | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Concentração do Fornecimento de Ímãs de Neodímio-Ferro-Boro (NdFeB) e Exposição a Controles de Exportação | -0.5% | América do Norte, Europa e APAC fora da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Instalação para Separadores Avançados
Separadores magnéticos de alto gradiente avançados exigem investimento de capital e instalação complexa. Operadores menores e projetos com flexibilidade financeira limitada enfrentam maiores requisitos de custo. A separação úmida também requer infraestrutura de água, bombeamento e desaguamento. Um projeto de magnetita em campo verde na Austrália exigiu 10 gigalitros de água anualmente para processar 5 milhões de toneladas por ano. Esses requisitos podem atrasar a adoção de sistemas avançados no mercado de separação magnética na mineração.
O licenciamento também afeta o ciclo de investimento inicial. As aprovações ambientais para novas usinas de processamento e bacias de rejeitos podem adicionar de 12 a 36 meses aos cronogramas dos projetos, exigindo que os operadores comprometam capital antes de gerar receita. Projetos de separadores modulares podem reduzir as barreiras de instalação para projetos maiores. No entanto, os equipamentos legados criam custos de substituição em operações estabelecidas. As decisões de substituição podem permanecer limitadas fora de grandes expansões e desenvolvimentos em campo verde.
Concentração do Fornecimento de Ímãs NdFeB e Exposição a Controles de Exportação
Os fornecedores de separadores de ímãs permanentes fora da China enfrentam riscos de aquisição. A China introduziu controles de exportação sobre sete elementos de terras raras pesadas em abril de 2025. Em 9 de outubro de 2025, o Ministério do Comércio da China (MOFCOM) emitiu os Anúncios nos 61 e 62 cobrindo ímãs NdFeB contendo disprósio ou térbio. Os controles também se estenderam a ímãs produzidos no exterior contendo 0,1% de conteúdo de terras raras pesadas de origem chinesa. Essas regras afetam os fabricantes de equipamentos que dependem de ímãs permanentes para a intensidade de campo no mercado de separação magnética na mineração.
As regras de licenciamento de exportação aplicaram-se a produtos comercializados internacionalmente a partir de 1º de dezembro de 2025. A Agência Internacional de Energia relatou que a China respondeu por 94% da produção global de ímãs permanentes sinterizados. Também relatou que os preços europeus de ímãs permanentes atingiram até seis vezes os preços domésticos chineses após os controles de abril. Custos de aquisição mais elevados podem aumentar os preços dos equipamentos e prolongar os prazos de entrega dos fornecedores. Esse risco se aplica à medida que os projetos de minerais críticos avançam para a construção e o comissionamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dominância Úmida Desafiada pelos Ganhos em Circuitos sem Água
Os separadores magnéticos úmidos responderam por 34,73% da demanda global por produtos em 2025. Sua posição reflete o uso de longo prazo em fluxogramas de processamento de minério de ferro, metais de base e carvão, onde a infraestrutura de manuseio de polpa já está estabelecida. Os equipamentos úmidos também suportam a recuperação de partículas finas, incluindo concentrações de magnetita abaixo de 40 mícrons. Esses fatores apoiam o uso contínuo em circuitos de minério de ferro de alto teor com especificações de produto estreitas. Os separadores magnéticos de alto gradiente representam o segmento de alta intensidade da gama de produtos. A SLon introduziu o SLon-8000, separador magnético de alto gradiente de anel vertical pulsante (HGMS), em junho de 2025. O equipamento tem capacidade nominal de 2.500 toneladas por hora e consome 0,12 kWh por tonelada. A SLon declarou que o modelo reduziu o consumo de energia em 70% em comparação com o modelo anterior SLon-4000. O segmento de separadores magnéticos secos do mercado de separação magnética na mineração tem previsão de crescer a um CAGR de 6,32% até 2031, à medida que regiões com restrição de água adotam circuitos de processamento com menor consumo de água.
Os separadores magnéticos secos são utilizados em regiões onde a disponibilidade limitada de água restringe o processamento úmido. Seus fluxogramas podem remover resíduos grosseiros antes das etapas de processamento subsequentes sem usar água, reduzindo o consumo de água e os requisitos de bacias de rejeitos. O equipamento é relevante na Austrália, APAC, MEA e outras regiões de mineração que enfrentam restrições de água. O setor de separação magnética na mineração também utiliza polias magnéticas e separadores de correia para remoção de ferro tramp. Esses sistemas auxiliares acompanham a atividade geral de mineração mais de perto do que a categoria de separadores secos. Eles fornecem proteção para equipamentos a jusante. A seleção de produtos depende das propriedades minerais, tamanho das partículas, disponibilidade de água e vazão necessária. Os sistemas úmidos permanecerão relevantes onde os requisitos de recuperação fina e os circuitos de polpa existentes apoiam seu uso, enquanto os sistemas secos ganharão adoção onde as condições operacionais favorecem o processamento sem água e menores requisitos de infraestrutura.


Por Tecnologia: Ímãs Permanentes para Aplicações Amplas, Eletroímãs para Aplicações de Alta Pureza
A separação magnética permanente respondeu por 36,51% do segmento de tecnologia em 2025. Essa tecnologia oferece zero consumo de energia em espera, baixos requisitos de manutenção e desempenho em circuitos de recuperação de alta vazão. Os sistemas permanentes são utilizados para recuperação de magnetita e ferrossilício e em usinas de separação em meio denso para carvão e metais de base. Seu desempenho estável ao longo de períodos operacionais prolongados apoia a adoção contínua. A STEINERT relatou que seus tambores WDH podem proporcionar 15% de economia nas despesas operacionais (OPEX) na recuperação de magnetita em usinas de separação em meio denso, reduzindo a frequência de manutenção. A separação eletromagnética tem previsão de ser a categoria de tecnologia de crescimento mais rápido, expandindo-se a um CAGR de 6,71% até 2031. O processamento de minerais finos e fracamente magnéticos requer maior intensidade de campo e controle do que os sistemas permanentes podem fornecer. Essa capacidade é relevante para aplicações de lítio, manganês, terras raras e minerais industriais. Os controles digitais podem ajustar a intensidade do campo eletromagnético à medida que as condições da alimentação de minério mudam.
Os sistemas híbridos combinam estágios permanentes e eletromagnéticos em uma única área de equipamento. A Shenyang Longi introduziu um separador de alta intensidade modular de campo magnético acoplado em agosto de 2026. A empresa declarou que sua arquitetura paralela de múltiplos anéis aumentou a intensidade do campo no centro da bobina em 30%, enquanto reduziu o consumo de energia em 15% a 20%. O projeto tem como alvo minerais fracamente magnéticos, incluindo minérios de lítio e terras raras. Esse desenvolvimento apoia o mercado de separação magnética na mineração à medida que os operadores buscam maior desempenho sem um aumento proporcional na rea do equipamento. Os separadores magnéticos supercondutores permanecem uma categoria de tecnologia menor. Eles operam em intensidades de campo acima de 5 tesla e atendem a aplicações que requerem liberação mineral ultrafina. Embora a tecnologia tenha uma base de aplicação mais restrita do que os sistemas permanentes e eletromagnéticos, ela é relevante onde as características minerais exigem separação de muito alta intensidade. Ela fornece ao mercado de separação magnética na mineração uma opção para requisitos de recuperação especializados.
Por Aplicação: Minério de Ferro Ancora a Participação, Minerais Industriais Aceleram
O beneficiamento de minério de ferro respondeu por 39,11% do tamanho do mercado de separação magnética na mineração em 2025. Essa participação reflete a escala da produção global de magnetita e hematita. A separação magnética está integrada em muitos fluxogramas de processamento de minério de ferro. A queda nos teores de minério aumenta o número de passagens de processamento e o grau de liberação necessário para atender às especificações de concentrado, aumentando os requisitos de equipamentos por tonelada de produto final. A Academia Chinesa de Ciências relatou um projeto comercial de torrefação por magnetização que produz um concentrado contendo mais de 65% Fe a partir de rejeitos contendo 11% Fe. O projeto tem capacidade de 5,56 milhões de toneladas por ano e demonstra como o beneficiamento pode recuperar material que anteriormente era descartado. O processamento de metais de base e carvão permanece como aplicações maduras, com a demanda por equipamentos acompanhando seus respectivos ciclos de commodities mais de perto.
O processamento de minerais industriais tem previsão de crescer a um CAGR de 6,85% até 2031. Os circuitos de processamento de lítio, terras raras, manganês, quartzo, feldspato e caulim requerem a remoção de impurezas de ferro para atender às especificações do produto. Em muitos casos, os níveis de impurezas devem ser reduzidos para abaixo de 100 ppm. A separação magnética, portanto, serve como um requisito de qualidade do produto, e não apenas como uma etapa de recuperação. O mercado de separação magnética na mineração pode se beneficiar à medida que os produtores de baterias e minerais especiais implementam requisitos de pureza mais rigorosos. Uma revisão de 2025 do processamento de lítio em rocha dura identificou a separação magnética como uma etapa padrão entre a separação em meio denso e a flotação por espuma. O processo remove ganga contendo ferro e protege a seletividade da flotação a jusante. A categoria de outras aplicações inclui a classificação de pedras preciosas e o processamento de resíduos industriais, onde sistemas híbridos de sensor-magnético estão expandindo os casos de uso potenciais. Os requisitos de consistência de produto da ISO 9001 também podem incentivar atualizações de equipamentos nas cadeias de suprimentos de materiais para baterias. Essas aplicações fornecem ao mercado de separação magnética na mineração uma base de demanda mais ampla além do processamento de minério de ferro.
Análise Geográfica
A Ásia-Pacífico respondeu por 43,27% da demanda global em 2025. A China permanece central para a demanda regional devido à sua grande base de processamento de minério de ferro. A Índia também está expandindo as atividades de beneficiamento, pois 66,5% de seus recursos remanescentes de minério de ferro são de médio ou baixo teor. Esses recursos requerem processamento antes de poderem apoiar as rotas modernas de fabricação de aço. A LONGi Magnet forneceu mais de 100 separadores CTB-1230 e LCTJ-1230, juntamente com 48 concentradores de suspensão magnética automatizados, para o projeto CITIC Pacific Sino Iron na Austrália.
A LONGi relatou que o projeto atingiu teores de concentrado superiores a 65,5%. Os fabricantes chineses mantêm presença no mercado doméstico por meio de redes de fornecimento integradas, enquanto a KANETEC e a Nippon Magnetics, do Japão, atendem a aplicações especializadas de separação industrial. A Indonésia e as Filipinas estão gerando demanda por meio do processamento de laterita de níquel. Essas operações utilizam separação magnética para remover ferro tramp antes do processamento hidrometalúrgico, contribuindo para a demanda regional por separação magnética no mercado de mineração.
A América do Norte tem previsão de expandir a um CAGR de 6,67% até 2031. Em um período de seis meses, o governo dos EUA mobilizou mais de 30 bilhões de USD em cartas de interesse, investimentos e empréstimos para cadeias de suprimentos de minerais críticos[2]Departamento de Estado dos EUA, "Reunião Ministerial de Minerais Críticos 2026," Escritório do Porta-Voz, state.gov. O Canadá anunciou mais de 3,6 bilhões de CAD em compromissos de programas na Associação de Prospectores e Desenvolvedores do Canadá (PDAC) 2026, incluindo o Fundo Soberano de Minerais Críticos de 2 bilhões de CAD. O projeto de níquel Onaping Depth da Glencore, no valor de 2 bilhões de CAD, em Sudbury, atingiu o primeiro acesso ao minério em agosto de 2026.
A Europa tem presença no processamento de minerais industriais e em aplicações de reciclagem. As políticas de economia circular da região apoiam investimentos em reciclagem de materiais para baterias e sistemas de remoção de impurezas. A STEINERT expandiu seu centro de tecnologia de Infravermelho Próximo (NIR) em Zittau, Alemanha, para 9.000 metros quadrados, representando um aumento quádruplo no espaço. Essa expansão apoia a demanda regional por sistemas integrados de classificação baseados em sensores e magnéticos e cria oportunidades no mercado de separação magnética na mineração. A América do Sul e o Oriente Médio e África (MEA) representam regiões menores dentro do mercado de separação magnética na mineração. O Brasil impulsiona a demanda por concentração magnética úmida por meio do reprocessamento de rejeitos e operações de minério de ferro rico em hematita. Chile e Argentina oferecem aplicações para sistemas de separação magnética de alto gradiente na extração de lítio e remoção de impurezas de espodumênio. A África do Sul está desenvolvendo demanda por meio de projetos de retratamento de superfície de cromo e Metais do Grupo da Platina (PGM). O Cazaquistão também está atraindo fornecedores focados em depósitos minerais complexos e fracamente magnéticos. A SLon exibiu seu portfólio de Separação Magnética de Alto Gradiente (HGMS) na exposição de mineração de Almaty em setembro de 2026.

Cenário Competitivo
O mercado de separação magnética na mineração é fragmentado, sem que nenhuma empresa detenha uma posição global dominante em todas as categorias de produtos. Os fabricantes chineses de equipamentos, incluindo LONGi Magnet, SLon Magnetic Separator e Shandong Huate Magnet Technology, atendem principalmente ao mercado de processamento de minério de ferro sensível a custos, que tem alta demanda por equipamentos. Eles competem em vazão, eficiência energética e alcance da cadeia de suprimentos doméstica. Os fornecedores ocidentais, como Eriez, STEINERT e Metso, concentram-se em soluções de classificação integradas, manutenção preditiva e suporte pós-venda.
O mercado separa a demanda por equipamentos para operações de grande escala das aplicações especializadas focadas em pureza. Essa distinção limita a concorrência direta de preços entre fornecedores que atendem a diferentes requisitos operacionais. A Goudsmit Magnetics lançou sua linha DeepReach em julho de 2026 para fluxos de reciclagem e mineração com taxas de processamento de até 650 m³ por hora. A linha combina ímãs de sobrebanda permanentes de campo profundo e separadores de tambor, permitindo que fornecedores europeus especializados atendam a aplicações específicas de alta vazão.
Os fornecedores também estão investindo em tecnologias que integram sensoriamento, controle e separação. A expansão de máquinas conectadas da Metso reflete a integração de modelos baseados em serviços nas ofertas dos fornecedores. A LONGi lançou um separador modular em agosto de 2026 para melhorar a intensidade de campo e a eficiência energética para minerais fracamente magnéticos. A tecnologia de alto gradiente de anel vertical pulsante da SLon recebeu reconhecimento em uma competição de patentes em janeiro de 2026, refletindo o foco do setor na arquitetura de sistemas. Essas estratégias permitem que os fornecedores visem lítio, elementos de terras raras, rejeitos e projetos de mineração remotos.
A reciclagem de materiais para baterias, o reprocessamento de rejeitos e as operações remotas com restrição de água são áreas de aplicação competitivas fundamentais. Essas aplicações requerem remoção de impurezas, gestão de água e flexibilidade operacional. Fornecedores que não possuem capacidades estabelecidas de qualidade, meio ambiente e serviços podem ter uma base de clientes endereçável mais restrita. As certificações ISO 9001 e ISO 14001 são cada vez mais relevantes nas decisões de aquisição em grandes locais de mineração. Portanto, a adequação técnica e as capacidades de serviço, além do custo dos equipamentos, moldam o mercado de separação magnética na mineração.
Líderes do Setor de Separação Magnética na Mineração
-
Metso
-
Eriez Manufacturing Co.
-
STEINERT GmbH
-
SLon Magnetic Separator Co., Ltd.
-
Bunting Magnetics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Metso lançou a Célula Sampo, uma tecnologia de flotação de partículas grossas, na Cúpula Metso em 10 de setembro de 2026. A tecnologia melhora a recuperação de minério por tonelada processada sem afetar a recuperação de partículas finas. Ela expande o portfólio de processamento mineral da Metso para separação de partículas mais grossas, o que pode reduzir os requisitos de energia de moagem antes dos estágios de concentração magnética.
- Agosto de 2026: A Shenyang LONGi apresentou um separador magnético de alta intensidade modular de campo magnético acoplado. O separador apresenta uma arquitetura paralela de múltiplos anéis que aumenta a intensidade do campo no centro da bobina em 30% e reduz o consumo de energia em 15-20%. Ele foi projetado para separar minerais fracamente magnéticos, incluindo minérios de lítio e terras raras.


Escopo do Relatório Global do Mercado de Separação Magnética na Mineração
A separação magnética é um processo físico que utiliza um campo magnético para separar materiais magnéticos de fluxos de materiais mistos, permitindo a recuperação de constituintes magnéticos enquanto retém materiais não magnéticos.
O mercado de separação magnética é segmentado por tipo de produto, tecnologia, aplicação e geografia. Por tipo de produto, o mercado é segmentado em Separadores Magnéticos Úmidos, Separadores Magnéticos Secos, Separadores Magnéticos de Alto Gradiente e Outros. Por tecnologia, o mercado é segmentado em Separação Magnética Permanente, Separação Eletromagnética e Outros. Por aplicação, o mercado é segmentado em Beneficiamento de Minério de Ferro, Processamento de Metais de Base, Processamento de Carvão, Processamento de Minerais Industriais e Outros. O relatório também abrange o tamanho do mercado e as previsões para separação magnética em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Separadores Magnéticos Úmidos |
| Separadores Magnéticos Secos |
| Separadores Magnéticos de Alto Gradiente |
| Outros |
| Separação Magnética Permanente |
| Separação Eletromagnética |
| Outros |
| Beneficiamento de Minério de Ferro |
| Processamento de Metais de Base |
| Processamento de Carvão |
| Processamento de Minerais Industriais |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Separadores Magnéticos Úmidos | |
| Separadores Magnéticos Secos | ||
| Separadores Magnéticos de Alto Gradiente | ||
| Outros | ||
| Por Tecnologia | Separação Magnética Permanente | |
| Separação Eletromagnética | ||
| Outros | ||
| Por Aplicação | Beneficiamento de Minério de Ferro | |
| Processamento de Metais de Base | ||
| Processamento de Carvão | ||
| Processamento de Minerais Industriais | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Separação Magnética na Mineração?
O tamanho do mercado de separação magnética na mineração foi avaliado em 48,13 bilhões de USD em 2025 e estima-se que cresça de 50,61 bilhões de USD em 2026 para 67,15 bilhões de USD até 2031, a um CAGR de 5,82% durante o período de previsão (2026-2031).
Qual tipo de produto lidera a demanda por equipamentos de separação magnética?
Os separadores magnéticos úmidos lideraram a demanda por produtos com uma participação de 34,73% em 2025, apoiados pelo seu uso em circuitos de processamento baseados em polpa já estabelecidos.
Qual tecnologia de separação magnética está crescendo mais rapidamente?
A separação eletromagnética tem previsão de crescer a um CAGR de 6,71% até 2031, pois as aplicações envolvendo minerais fracamente magnéticos e finos requerem maior controle sobre a intensidade do campo.
Por que os separadores magnéticos secos estão se tornando mais importantes?
Os sistemas secos apoiam minas em regiões com restrição de água, reduzindo o consumo de água, os requisitos de rejeitos e as necessidades de infraestrutura relacionadas.
Página atualizada pela última vez em:



