
鉱業における磁気分離市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 50.61 十億米ドル |
| 市場規模 (2031) | 67.15 十億米ドル |
| 成長率 (2026 - 2031) | 5.82 % |
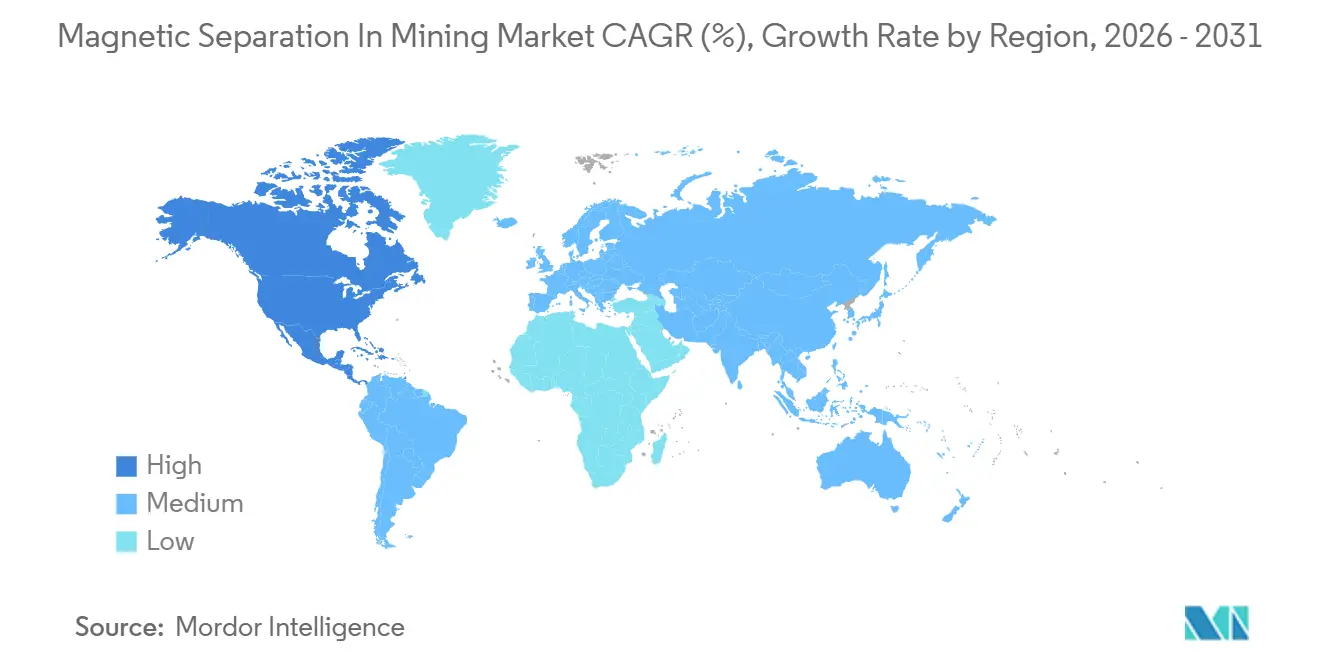
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
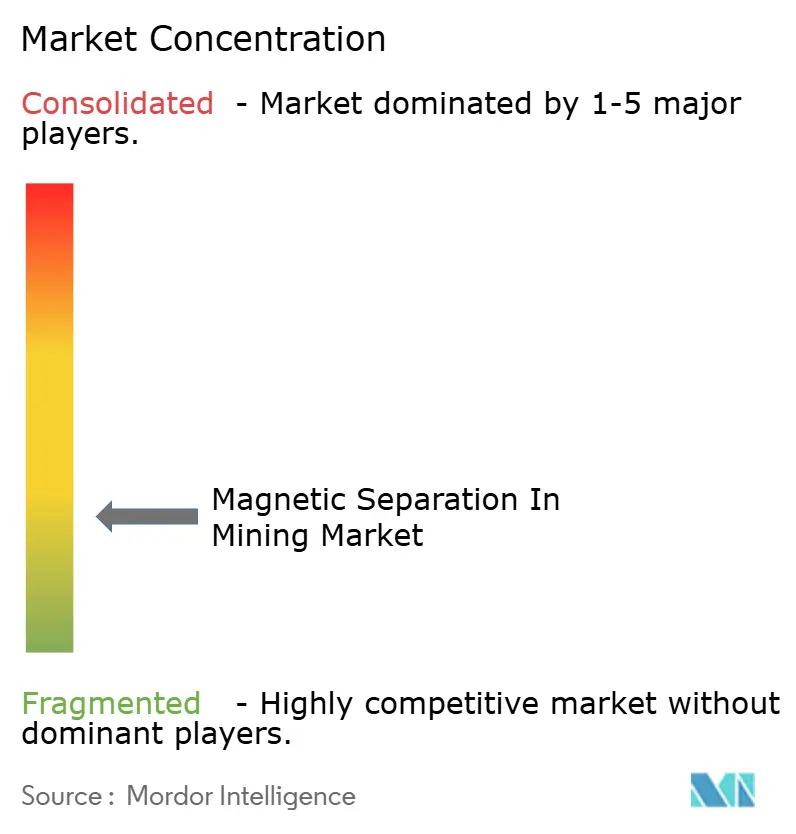
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉱業における磁気分離市場分析
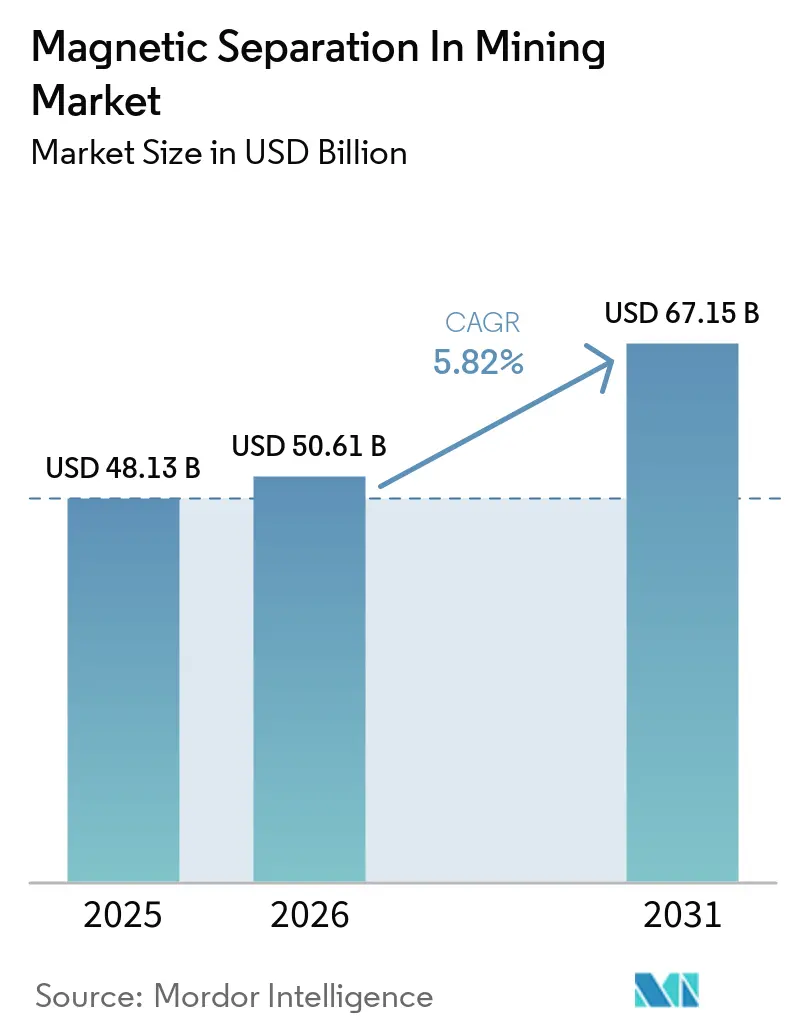
鉱業にける磁気分離市場規模は2025年に481.3 ビリオン 米ドルと評価され、2026年の506.1 ビリオン 米ドルから2031年には671.5 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.82%で成長すると推定されます。鉱石品位の低下により、採掘された原料が下流の処理工程に入る前に選鉱を行う必要性が高まっており、特に鉄分含有量や不純物の仕様を満たす必要がある原料において顕著です。この要件は、鉄鉱石、リチウム、希土類元素、および鉄含有不純物の管理が必要なその他の鉱物に適用されます。設備サプライヤーは、既存および新興の処理回路全体での回収を支援するために、高強度システム、モジュール設計、デジタルメンテナンスサービスを提供しています。市場成長は、重要鉱物サプライチェーン、循環型採掘プロジェクト、低水使用処理ルートへの投資に依存しており、これらはグリーンフィールドの鉄鉱石操業を超えた需要を生み出す可能性があります。希土類磁石に関連する供給リスクおよび高度な設備のコストは、採掘環境全体にわたる鉱業における磁気分離市場の制約要因として残っていす。
主要レポートのポイント
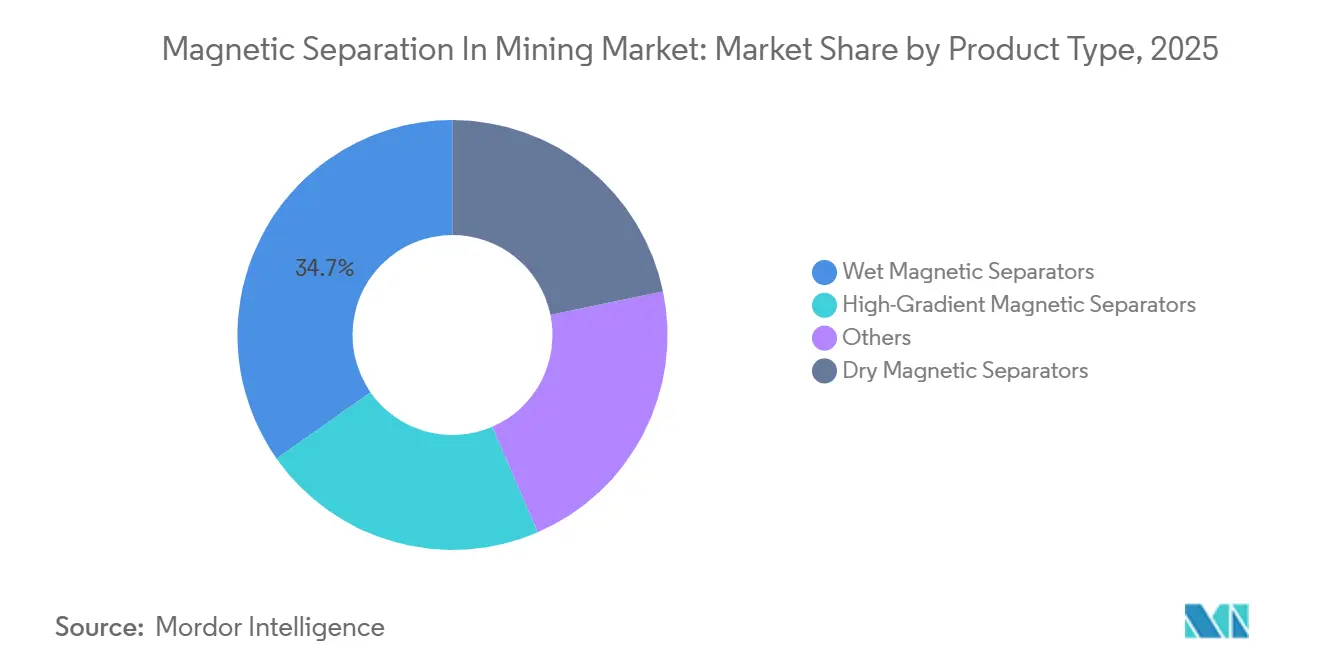
- 製品タイプ別では、湿式磁気分離機が2025年の鉱業における磁気分離市場シェアの34.73%を占め、乾式磁気分離機は2031年までCAGR 6.32%で成長すると予測されています。
- 技術別では、永久磁気分離が2025年の鉱業における磁気分離市場シェアの36.51%を占め、電磁分離は2031年までCAGR 6.71%で成長すると予測されています。
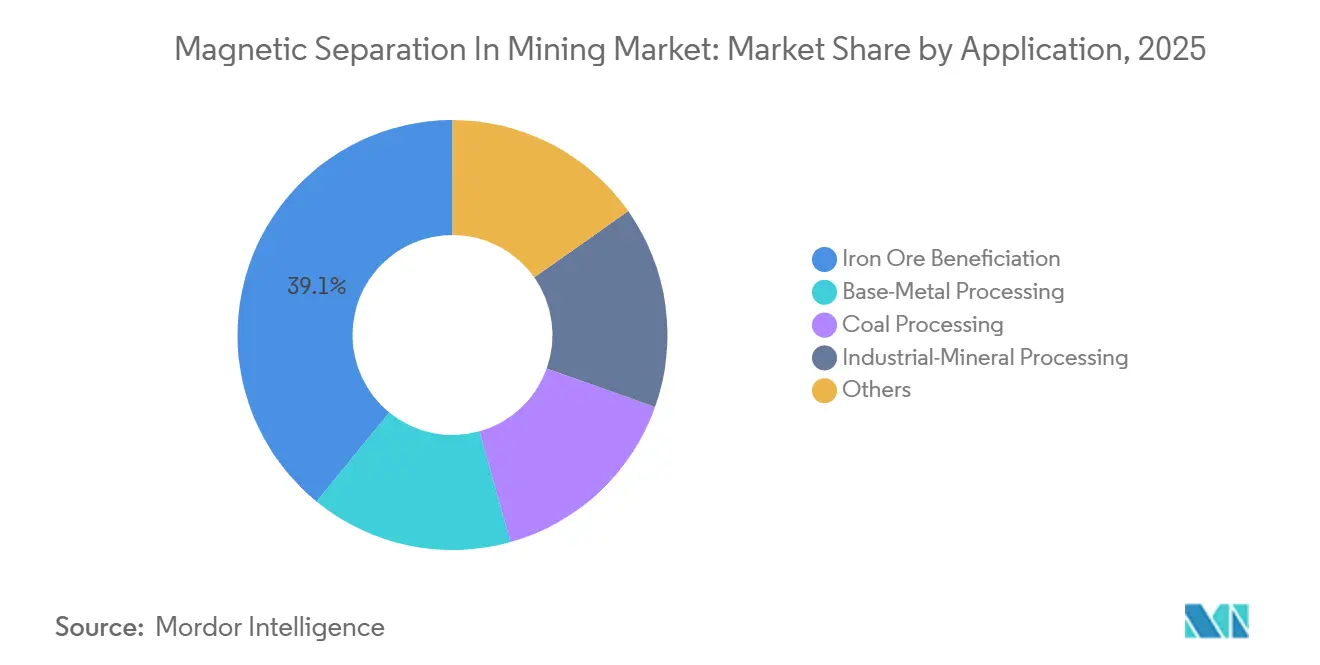
- 用途別では、鉄鉱石選鉱が2025年に39.11%を占め、工業鉱物処理は2031年までCAGR 6.85%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に43.27%のシェアを占め、北米は2031年までCAGR 6.67%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の鉱業における磁気分離市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鉱石品位の低下と選鉱要件 | +1.4% | 世界全体、特にアジア太平洋および南米で最も高い強度 | 長期(4年以上) |
| 重要鉱物および電池材料サプライチェーンの拡大 | +1.2% | 北米、アジア太平洋、欧州 | 中期(2~4年) |
| テーリング再処理と循環型採掘への投資 | +0.7% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| 自動化、センサーベースのソーティング、予知保全 | +0.9% | 世界全体、特にアジア太平洋および北米に集中 | 短期(2年以内) |
| 水不足と乾式磁気分離の採用 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉱石品位の低下と選鉱要件の増大
鉱石品位の低下により、採掘企業の選鉱設備への投資が増加しています。オーストラリアの主要生産者は、鉄分含有量が58% Fe未満の特定の鉱床からヘマタイト・ゲーサイト混合物を処理しています。これらの原料は、追加的なアップグレードなしには高品位製鉄ルートの原料要件を満たしません。その結果、磁気分離は採掘フローシートの不可欠な構成要素となっています。操業者が低品位原料を下流処理に適したものにしようとする中、鉱業における磁気分離市場は恩恵を受けています。
この要件は、各鉱床からの原料回収を最大化することにとどまりません。精鉱品質を向上させた鉱山は、プレミアム鉄鉱石需要に応えることができます。中国科学院は、11% Feを含む鉄鉱石テーリングを処理する磁化焙焼プロジェクトから安定した生産量が得られたと報告しました。このプロジェクトの3本の生産ラインは合計年間556万トンの処理能力を持ち、65%以上のFeを含む精鉱を生産しています。また、同プロジェクトは同等技術と比較してエネルギー消費量が35%低いことも報告されており、従来は廃棄物とみなされていた原料を処理する可能性を示しています。
重要鉱物および電池材料サプライチェーンの拡大
電池材料は、従来の鉄鉱石回路を超えて磁気分離の役割を拡大しています。高勾配システムは、使用済みリチウムイオン電池からリン酸鉄リチウム(LFP)粒子を98%以上回収することができます。また、スポジュメン選鉱において96%~99%の鉄除去を達成し、電池グレードのリチウム精鉱を生産することもできます。これらの用途は、設備需要を鉱物処理と電池リサイクルの両方に結びつけています。その結果、鉱業における磁気分離市場は、電池バリューチェーンの上流と下流にわたって異なる顧客要件に対応しています。
サプライチェーンの文脈は、この設備の役を浮き彫りにしています。国際エネルギー機関は2025年にLFPサプライチェーンを重要鉱物のボトルネックとして特定しました。中国は精製リン酸の生産量の75%、高純度硫酸マンガン生産量の95%を占めています。鉄除去と精製はこれらのサプライチェーンにおける重要なステップであり続けています。商業的なスループットで電池グレードの純度を実証できるサプライヤーは、従来の鉄鉱石設備が対応する用途を超えた需要に応えることができます[1]国際エネルギー機関、「世界重要鉱物見通し2025」、国際エネルギー機関、iea.org。
テーリング再処理と循環型採掘への投資
テーリング再処理は、以前は貯蔵と閉山に焦点を当てていたプロジェクトから設備受注を生み出しています。Valeは操業停止中のGongo Soco鉱山でテーリング再処理プラントを開発しています。この施設は磁気濃縮によって年間200万トンの鉄鉱石を生産するよう設計さています。このプロジェクトはValeの広範な循環型生産戦略を支援しており、2025年には2,630万トンを超えました。鉱業における磁気分離市場は、従来の廃棄義務ではなく回収可能な資源として既存の原料を扱うプロジェクトから恩恵を受けています。
この転換には規制上の側面もあります。採掘企業は、貯蔵されたテーリングをどのように管理・削減するかを示す必要性が高まっています。原料のり崩し計画は、鉱山閉山計画と販売可能な鉱物含有量の回収を支援することができます。Sibanye-Stillwaterは2026年半ばにフェーズ1のクロムおよび白金族金属(PGM)地表再処理プロジェクトを承認し、2027年末のコミッショニングを目標としています。このタイムラインは、磁気回収を新たな地表再処理プロジェクトの中核的な構成要素として位置づけています。このようなプロジェクトは、グリーンフィールド鉱山や従来の鉱石処理操業を超えて需要を拡大しています。
自動化、センサーベースのソーティング、予知保全
デジタルツールは、鉱山操業者が分離機の購入を評価する方法を変えています。予知保全システムは、長期的な操業停止につながる前に設備の問題を早期に特定することができます。Metsoは2025年9月にデータ駆動型分析サービスを開始し、約12ヶ月以内に接続機械のベースを400台未満から800台以上に拡大しました。同社はこのサービスが設備の問題の80%~90%を検出したと述べています。これらのシステムは、鉱業における磁気分離市場においてデータアクセス、サービスカバレッジ、設備信頼性の重要性を高めています。
接続された設備はサプライヤー選定にも影響を与える可能性があります。操業者は分離機のリモート状態監視をサポートする能力を評価することができ、これは統合サービス契約とデジタルプラットフォームを提供するサプライヤーを優位にする可能性があります。2025年に発表された研究では、AIを活用した予知保全が2026年から2028年にかけてより広く採用されると示されました。センサーの展開、エッジコンピューティング、異常検知がこのトレンドを支えています。鉱山が設備パッケージの一部として接続サポートを要求する場合、低コストのサプライヤーは課題に直面する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度な分離機の高い資本コストと設置コスト | -0.8% | 世界全体、特に新興市場と小規模採掘操業で最も深刻 | 長期(4年以上) |
| 採掘生産量と重要鉱物価格の変動 | -0.7% | 世界全体 | 短期(2年以内) |
| ネオジム・鉄・ボロン(NdFeB)磁石の供給集中と輸出規制リスク | -0.5% | 北米、欧州、中国以外のアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度な分離機の高い資本コストと設置コスト
高度な高勾配磁気分離機は、資本投資と複雑な設置を必要とします。資金調達の柔軟性が限られた小規模な操業者やプロジェクトは、より高いコスト要件に直面します。湿式分離には水、ポンプ、脱水インフラも必要です。オーストラリアのグリーンフィールドマグネタイトプロジェクトでは、年間500万トンを処理するために年間10ギガリットルの水が必要でした。これらの要件は、鉱業における磁気分離市場における高度なシステムの採用を遅らせる可能性があります。
許認可も初期投資サイクルに影響を与えます。新しい処理プラントとテーリングポンドの環境承認は、プロジェクトスケジュールに12ヶ月から36ヶ月を追加する可能性があり、操業者は収益を生み出す前に資本を投入することを余儀なくされます。モジュール式分離機設計は、大規模プロジェクトの設置障壁を低減することができます。しかし、既存の設備は確立された操業においてスイッチングコストを生み出します。交換の決定は、大規模な拡張とグリーンフィールド開発以外では限定的にとどまる可能性があります。
NdFeB磁石の供給集中と輸出規制リスク
中国以外の永久磁石分離機サプライヤーは調達リスクに直面しています。中国は2025年4月に7種類の重希土類元素に対する輸出規制を導入しました。2025年10月9日、中国商務部(MOFCOM)はジスプロシウムまたはテルビウムを含むNdFeB磁石を対象とする第61号および第62号公告を発出しました。この規制は、中国産重希土類含有量が0.1%以上の外国製磁石にも拡大されました。これらの規則は、鉱業における磁気分離市場において磁場強度のために永久磁石に依存する設備メーカーに影響を与えます。
輸出ライセンス規則は2025年12月1日から国際取引製品に適用されました。国際エネルギー機関は、中国が世界の焼結永久磁石生産量の94%を占めると報告しました。また、4月の規制後、欧州の永久磁石価格が中国国内価格の最大6倍に達したとも報告しています。調達コストの上昇は設備価格を引き上げ、サプライヤーのリードタイムを延長する可能性があります。このリスクは、重要鉱物プロジェクトが建設とコミッショニングに向けて進む中で適用されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:湿式の優位性に対する無水回路の台頭
湿式磁気分離機は2025年の世界製品需要の34.73%を占めました。その地位は、スラリー処理インフラがすでに確立されている鉄鉱石、ベースメタル、石炭処理フローシートでの長期的な使用を反映しています。湿式設備はまた、40ミクロン未満のマグネタイト濃度を含む微粒子回収もサポートします。これらの要因は、狭い製品仕様を持つ高品位鉄鉱石回路での継続的な使用を支えています。高勾配磁気分離機は製品ラインの高強度セグメントを代表しています。SLonは2025年6月にSLon-8000縦型リング脈動高勾配磁気分離機(HGMS)を発表しました。この設備は毎時2,500トンの処理能力を持ち、1トンあたり0.12 kWhを消費します。SLonは、このモデルが以前のSLon-4000モデルと比較してエネルギー消費量を70%削減したと述べています。鉱業における磁気分離市場の乾式磁気分離機セグメントは、水制約地域が低水使用処理回路を採用するにつれて、2031年までCAGR 6.32%で成長すると予測されています。
乾式磁気分離機は、水の利用可能性が限られているために湿式処理が制限される地域で使用されています。そのフローシートは、水を使用せずに後続の処理段階の前に粗い廃棄物を除去することができ、水消費量とテーリングポンドの要件を削減します。この設備は、水制約に直面しているオーストラリア、アジア太平洋、中東・アフリカ、その他の採掘地域で関連性があります。鉱業における磁気分離産業は、トランプ鉄除去のために磁気プーリーとベルト分離機も使用しています。これらの補助システムは、乾式分離機カテゴリよりも全体的な採掘活動をより密接に追跡します。それらは下流設備の保護を提供します。製品の選択は、鉱物特性、粒子サイズ、水の利用可能性、および必要なスループットによって異なります。湿式システムは、微粒子回収要件と既存のスラリー回路がその使用を支える場所では引き続き関連性を持ち、乾式システムは、操業条件が無水処理と低インフラ要件を支持する場所で採用が進むでしょう。


技術別:広範な用途向けの永久磁石、高純度用途向けの電磁石
永久磁気分離は2025年の技術セグメントの36.51%を占めました。この技術はスタンバイ電力消費ゼロ、低メンテナンス要件、高スループット回収回路での性能を提供します。永久システムはマグネタイトおよびフェロシリコン回収、ならびに石炭とベースメタルの重媒体分離プラントで使用されています。長期的な操業期間にわたる安定した性能が継続的な採用を支えています。STEINERTは、そのWDHドラムがメンテナンス頻度を削減することで重媒体分離プラントでのマグネタイト回収において15%の操業費用(OPEX)削減を実現できると報告しました。電磁分離は2031年までCAGR 6.71%で拡大し、最も成長の速い技術カテゴリになると予測されています。微細で弱磁性の鉱物を処理するには、永久システムが提供できる以上の磁場強度と制御が必要です。この能力はリチウム、マンガン、希土類、工業鉱物の用途に関連しています。デジタル制御は鉱石供給条件の変化に応じて電磁場強度を調整することができます。
ハイブリッドシステムは、単一の設備フットプリント内に永久段階と電磁段階を組み合わせています。瀋陽LONGiは2026年8月に結合磁場モジュール式高強度分離機を発表しました。同社は、マルチリング並列アーキテクチャがコイル中心磁場強度を30%増加させながらエネルギー消費量を15%~20%削減したと述べています。この設計はリチウムや希土類鉱石を含む弱磁性鉱物を対象としています。この開発は、操業者が設備フットプリントの比例的な増加なしに高い性能を求める中、鉱業における磁気分離市場を支援しています。超電導磁気分離機はより小さな技術カテゴリにとどまっています。5テスラ以上の磁場強度で動作し、超微細鉱物解放を必要とする用途に対応します。この技術は永久システムや電磁システムよりも狭い用途基盤を持ちますが、鉱物特性が非常に高強度の分離を必要とする場合に関連性があります。鉱業における磁気分離市場に特殊な回収要件のためのオプションを提供しています。
用途別:鉄鉱石がシェアを固め、工業鉱物が加速
鉄鉱石選鉱は2025年の鉱業における磁気分離市場規模の39.11%を占めました。このシェアは世界のマグネタイトおよびヘマタイト生産の規模を反映しています。磁気分離は多くの鉄鉱石処理フローシートに統合されています。鉱石品位の低下は、精鉱仕様を満たすために必要な処理パス数と解放度を増加させ、最終製品1トンあたりの設備要件を増加させます。中国科学院は、11% Feを含むテーリングから65%以上のFeを含む精鉱を生産する商業的な磁化焙焼プロジェクトを報告しました。このプロジェクトは年間556万トンの処理能力を持ち、以前は廃棄されていた原料を回収できることを示しています。ベースメタルと石炭処理は成熟した用途であり、設備需要はそれぞれの商品サイクルをより密接に追跡しています。
工業鉱物処理は2031年までCAGR 6.85%で成長すると予測されています。リチウム、希土類、マンガン、石英、長石、カオリンの処理回路は、製品仕様を満たすために鉄不純物の除去を必要とします。多くの場合、不純物レベルは100 ppm下に削減する必要があります。したがって、磁気分離は単なる回収ステップではなく、製品品質要件として機能します。電池および特殊鉱物生産者がより厳格な純度要件を実施するにつれて、鉱業における磁気分離市場は恩恵を受ける可能性があります。2025年のハードロックリチウム処理のレビューでは、磁気分離が重媒体分離と泡沫浮選の間の標準的なステップとして特定されました。このプロセスは鉄含有脈石を除去し、下流の浮選選択性を保護します。その他の用途カテゴリには宝石ソーティングと産業廃棄物処理が含まれており、センサー・磁気ハイブリッドシステムが潜在的なユースケースを拡大しています。ISO 9001製品一貫性要件も電池材料サプライチェーン全体での設備アップグレードを促進する可能性があります。これらの用途は、鉄鉱石処理を超えた鉱業における磁気分離市場のより広い需要基盤を提供しています。
地域分析
アジア太平洋は2025年の世界需要の43.27%を占めました。中国は大規模な鉄鉱石処理基盤により、地域需要の中心であり続けています。インドも選鉱活動を拡大しており、残存する鉄鉱石資源の66.5%が中品位または低品位です。これらの資源は、現代の製鉄ルートを支援する前にアップグレードが必要です。LONGi Magnetは、オーストラリアのCITIC Pacific Sino Ironプロジェクトに100台以上のCTB-1230およびLCTJ-1230分離機と48台の自動磁気懸濁濃縮機を供給しました。
LONGiは、このプロジェクトが65.5%を超える精鉱品位を達成したと報告しました。中国メーカーは統合されたサプライネットワークを通じて国内市場での存在感を維持し、日本のKANETECとNippon Magneticsは特殊な工業分離用途に対応しています。インドネシアとフィリピンはニッケルラテライト処理を通じて需要を生み出しています。これらの操業は湿式製錬処理前のトランプ鉄除去に磁気分離を使用しており、採掘市場における磁気分離の地域需要に貢献しています。
北米は2031年までCAGR 6.67%で拡大すると予測されています。6ヶ月間で、米国政府は重要鉱物サプライチェーンのために300 ビリオン 米ドルを超える融資意向書、投資、融資を動員しました[2]米国国務省、「2026年重要鉱物閣僚会議」、報道官室、state.gov。カナダはProspectors & Developers Association of Canada(PDAC)2026において、36 ビリオン カナダドルを超えるプログラムコミットメントを発表しました。これには20 ビリオン カナダドルの重要鉱物ソブリンファンドが含まれます。GlencoreのサドベリーにおけるOnaping Depthニッケルプロジェクト(20 ビリオン カナダドル)は2026年8月に最初の鉱石アクセスを達成しました。
欧州は工業鉱物処理とリサイクル用途での存在感を持っています。同地域の循環経済政策は電池材料リサイクルと不純物除去システムへ投資を支援しています。STEINERTはドイツのツィッタウにある近赤外線(NIR)技術センターを9,000平方メートルに拡張し、スペースを4倍に増加させました。この拡張は統合センサーベースおよび磁気ソーティングシステムの地域需要を支援し、採掘における磁気分離市場の機会を創出しています。南米と中東・アフリカ(MEA)は鉱業における磁気分離市場内でより小さな地域を代表しています。ブラジルはテーリング再処理とヘマタイト豊富な鉄鉱石操業を通じて湿式磁気濃縮の需要を牽引しています。チリとアルゼンチンはリチウム抽出とスポジュメン不純物除去における高勾配磁気分離システムの用途を提供しています。南アフリカはクロムおよび白金族金属(PGM)地表再処理プロジェクトを通じて需要を開発しています。カザフスタンも複雑な弱磁性鉱物鉱床に焦点を当てたサプライヤーを引き付けています。SLonは2026年9月のアルマティ採掘展示会で高勾配磁気分離(HGMS)ポートフォリオを展示しました。

競合環境
鉱業における磁気分離市場は断片化されており、すべての製品カテゴリにわたって支配的なグローバルポジションを持つ企業はありません。LONGi Magnet、SLon Magnetic Separator、Shandong Huate Magnet Technologyを含む中国の設備メーカーは、主にコスト重視の鉄鉱石処理市場にサービスを提供しており、設備需要が高い市場です。彼らはスループット、エネルギー効率、国内サプライチェーンリーチで競争しています。Eriez、STEINERT、Metsoなどの西側サプライヤーは、統合ソーティングソリューション、予知保全、アフターマーケットサポートに注力しています。
市場は大規模操業向けの設備需要と特殊な純度重視の用途を分離しています。この区別は、異なる操業要件に対応するサプライヤー間の直接的な価格競争を制限しています。Goudsmit Magneticsは2026年7月に、毎時最大650立方メートルの処理速度を持つリサイクルおよび採掘ストリーム向けのDeepReachレンジを発表しました。このレンジは深磁場永久オーバーバンド磁石とドラム分離機を組み合わせており、特殊な欧州サプライヤーが特定の高スループット用途に対応できるようにしています。
サプライヤーはまた、センシング、制御、分離を統合する技術にも投資しています。Metsoの接続機械の拡大は、サービスベースモデルのサプライヤー提供への統合を反映しています。LONGiは2026年8月に弱磁性鉱物の磁場強度とエネルギー効率を改善するためのモジュール式分離機を発表しました。SLonの縦型リング脈動高勾配技術は2026年1月の特許コンペティションで認定を受け、システムアーキテクチャへの業界の注目を反映しています。これらの戦略により、サプライヤーはリチウム、希土類元素、テーリング、遠隔採掘プロジェクトをターゲットにすることができます。
電池材料リサイクル、テーリング再処理、遠隔地での水制約操業は主要な競合用途分野です。これらの用途は不純物除去、水管理、操業上の柔軟性を必要とします。確立された品質、環境、サービ能力を欠くサプライヤーは、より狭い対応可能な顧客基盤を持つ可能性があります。ISO 9001およびISO 14001認証は、主要な鉱山サイトでの調達決定においてますます重要になっています。したがって、設備コストに加えて、技術的適合性とサービス能力が鉱業における磁気分離市場を形成しています。
鉱業における磁気分離産業のリーダー
Metso
Eriez Manufacturing Co.
STEINERT GmbH
SLon Magnetic Separator Co., Ltd.
Bunting Magnetics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Metsoは2026年9月10日のMetso Summitで粗粒子浮選技術であるSampo Cellを発表しました。この技術は微粒子回収に影響を与えることなく、処理トンあたりの鉱石回収率を向上させます。Metsoの鉱物処理ポートフォリオを磁気濃縮段階前の粉砕エネルギー要件を削減できる粗い分離に拡大します。
- 2026年8月:瀋陽LONGiは結合磁場モジュール式高強度磁気分離機を発表しました。この分離機はマルチリング並列アーキテクチャを特徴とし、コイル中心磁場強度を30%増加させ、エネルギー消費量を15~20%削減します。リチウムや希土類鉱石を含む弱磁性鉱物を分離するよう設計されています。


世界の鉱業における磁気分離市場レポートの範囲
磁気分離は、磁場を使用して混合材料ストリームから磁性材料を分離する物理的プロセスであり、非磁性材料を保持しながら磁性成分の回収を可能にします。
磁気分離市場は製品タイプ、技術、用途、地域別にセグメント化されています。製品タイプ別では、市場は湿式磁気分離機、乾式磁気分離機、高勾配磁気分離機、その他にセグメント化されています。技術別では、市場は永久磁気分離、電磁分離、その他にセグメント化されています。用途別では、市場は鉄鉱石選鉱、ベースメタル処理、石炭処理、工業鉱物処理、その他にセグメント化されています。レポートはまた、主要地域の15カ国における磁気分離の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 湿式磁気分離機 |
| 乾式磁気分離機 |
| 高勾配磁気分離機 |
| その他 |
| 永久磁気分離 |
| 電磁分離 |
| その他 |
| 鉄鉱石選鉱 |
| ベースメタル処理 |
| 石炭処理 |
| 工業鉱物処理 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 湿式磁気分離機 | |
| 乾式磁気分離機 | ||
| 高勾配磁気分離機 | ||
| その他 | ||
| 技術別 | 永久磁気分離 | |
| 電磁分離 | ||
| その他 | ||
| 用途別 | 鉄鉱石選鉱 | |
| ベースメタル処理 | ||
| 石炭処理 | ||
| 工業鉱物処理 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
鉱業における磁気分離市場の現在の市場規模は?
鉱業における磁気分離市場規模は2025年に481.3 ビリオン 米ドルと評価され、2026年の506.1 ビリオン 米ドルから2031年には671.5 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.82%で成長すると推定されます。
磁気分離設備の需要を牽引する製品タイプはどれですか?
湿式磁気分離機は2025年に34.73%のシェアで製品需要をリードし、確立されたスラリーベースの処理回路での使用によって支えられています。
最も成長の速い磁気分離技術はどれですか?
電磁分離は、弱磁性および微細鉱物を含む用途が磁場強度のより大きな制御を必要とするため、2031年までCAGR 6.71%で成長すると予測されています。
乾式磁気分離機がより重要になっている理由は何ですか?
乾式システムは、水使用量、テーリング要件、および関連するインフラ需要を削減することで、水制約地域の鉱山を支援します。
最終更新日:



