
Taille et part du marché de la séparation magnétique dans l'exploitation minière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
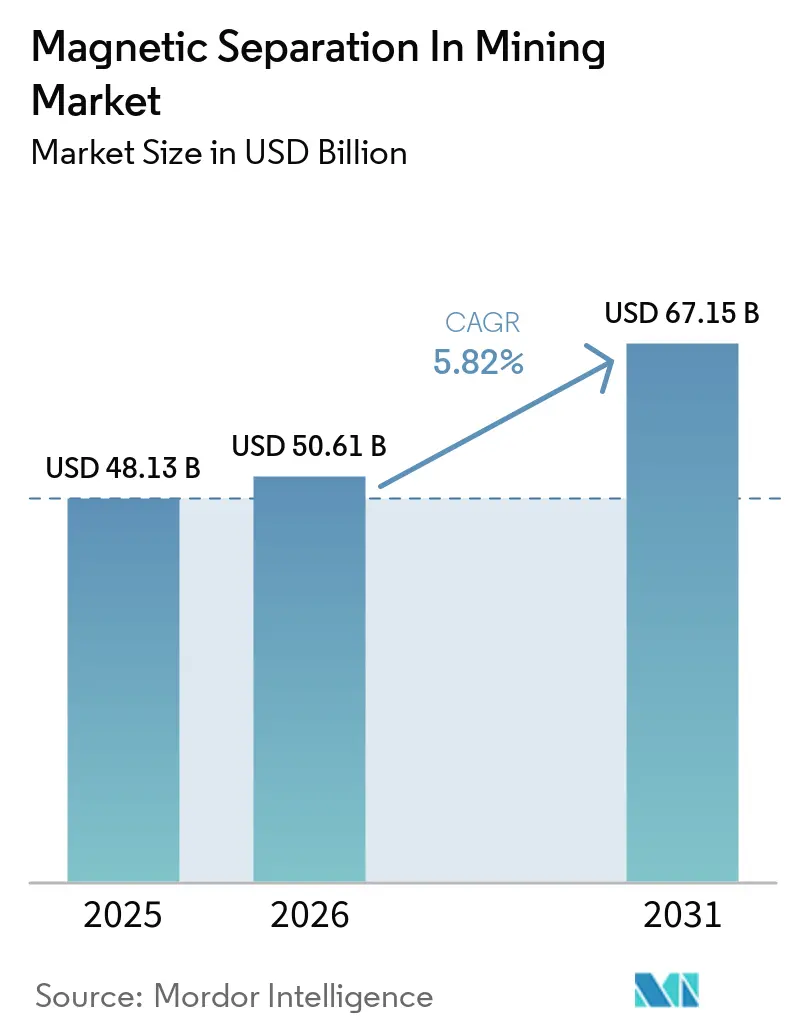
| Taille du Marché (2026) | 50.61 Milliards de dollars |
| Taille du Marché (2031) | 67.15 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.82 % |
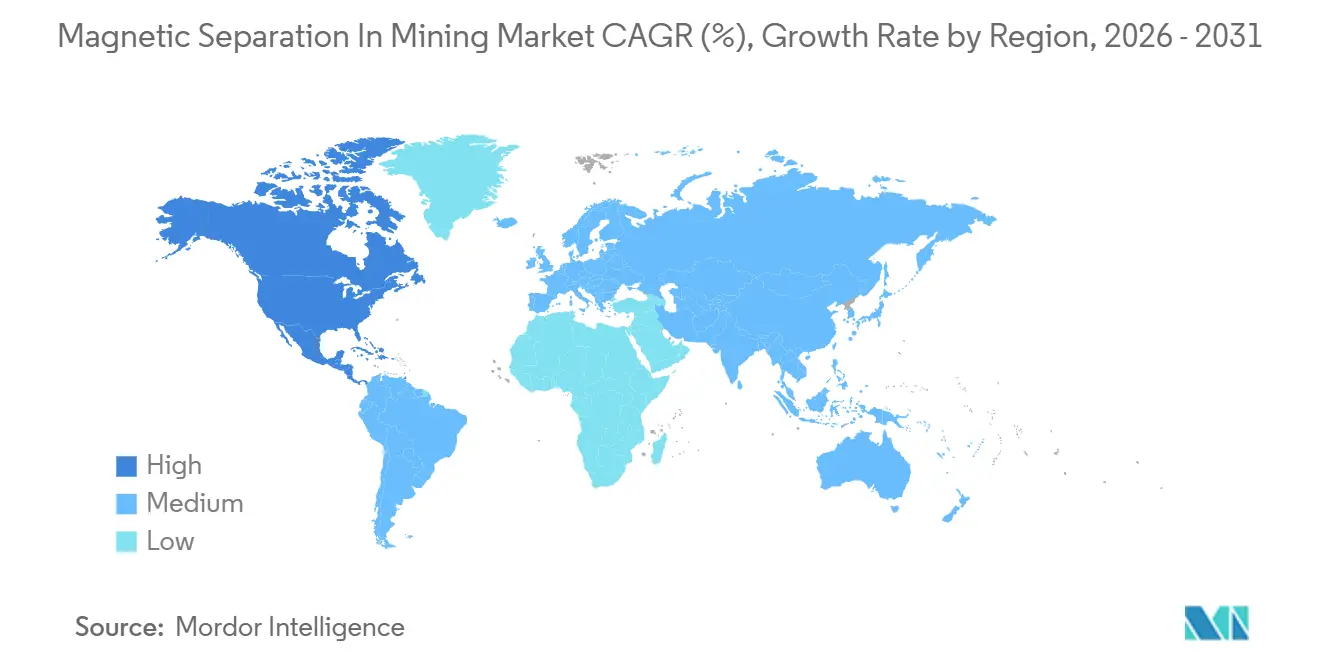
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
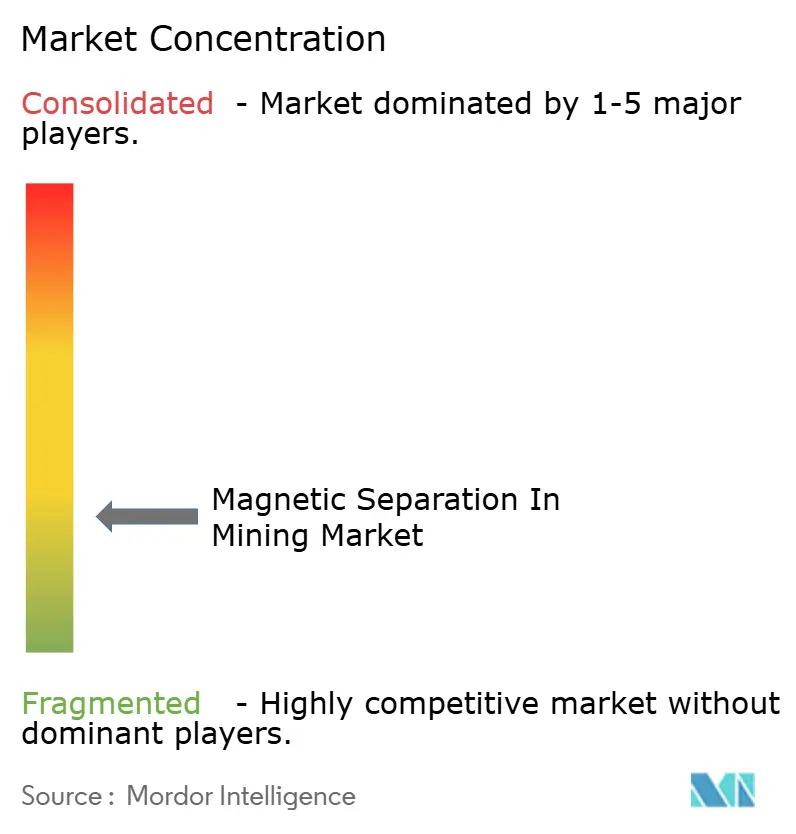
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la séparation magnétique dans l'exploitation minière par Mordor Intelligence
La taille du marché de la séparation magnétique dans l'exploitation minière était évaluée à 48,13 milliards USD en 2025 et devrait croître de 50,61 milliards USD en 2026 à 67,15 milliards USD d'ici 2031, à un CAGR de 5,82 % au cours de la période de prévision (2026-2031). La baisse des teneurs en minerai accroît la nécessité de valorisation avant que le matériau extrait n'entre dans les circuits de traitement en aval, notamment lorsque les matières premières doivent satisfaire aux spécifications de teneur en fer et d'impuretés. Cette exigence s'applique au minerai de fer, au lithium, aux terres rares et à d'autres minéraux nécessitant un contrôle des impuretés contenant du fer. Les fournisseurs d'équipements proposent des systèmes à haute intensité, des conceptions modulaires et des services de maintenance numérique pour soutenir la récupération dans les circuits de traitement établis et émergents. La croissance du marché dépend des investissements dans les chaînes d'approvisionnement en minéraux critiques, les projets miniers circulaires et les circuits de traitement à faible consommation d'eau, qui peuvent générer une demande au-delà des opérations de minerai de fer en champ libre. Les risques d'approvisionnement associés aux aimants en terres rares et le coût des équipements avancés demeurent des contraintes pour le marché de la séparation magnétique dans l'exploitation minière dans divers environnements miniers.
Principaux enseignements du rapport
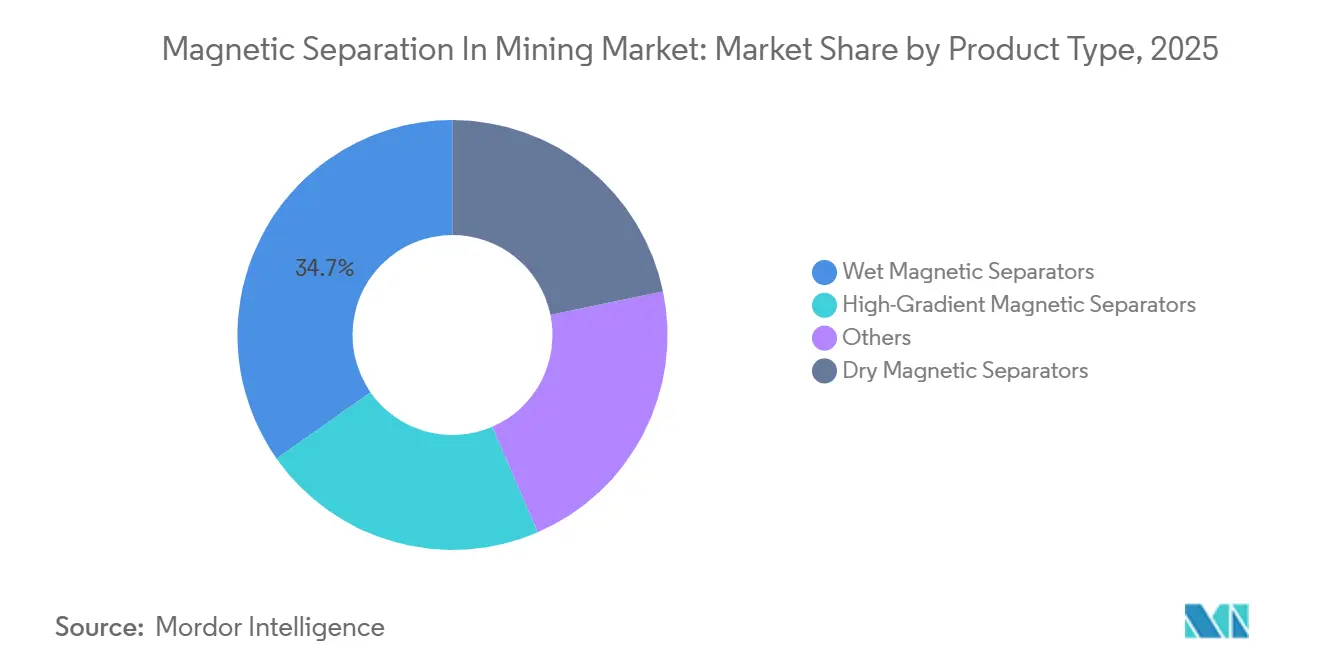
- Par type de produit, les séparateurs magnétiques humides détenaient 34,73 % de la part du marché de la séparation magnétique dans l'exploitation minière en 2025, tandis que les séparateurs magnétiques secs devraient croître à un CAGR de 6,32 % jusqu'en 2031.
- Par technologie, la séparation magnétique permanente détenait 36,51 % de la part du marché de la séparation magnétique dans l'exploitation minière en 2025, tandis que la séparation électromagnétique devrait croître à un CAGR de 6,71 % jusqu'en 2031.
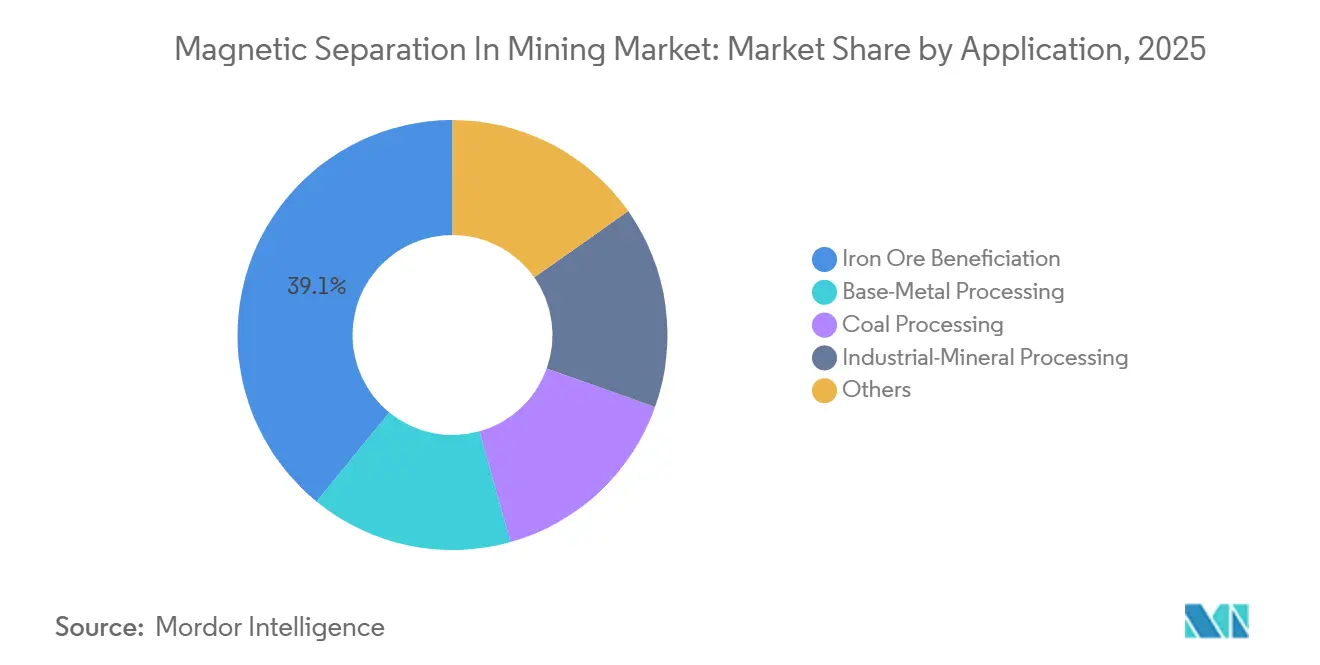
- Par application, la valorisation du minerai de fer représentait 39,11 % en 2025, tandis que le traitement des minéraux industriels devrait croître à un CAGR de 6,85 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 43,27 % en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 6,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la séparation magnétique dans l'exploitation minière
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des teneurs en minerai et exigences de valorisation | +1.4% | Mondial, intensité la plus élevée en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion de la chaîne d'approvisionnement en minéraux critiques et en matériaux pour batteries | +1.2% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Retraitement des résidus miniers et investissements dans l'exploitation minière circulaire | +0.7% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Automatisation, tri par capteurs et maintenance prédictive | +0.9% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie d'eau et adoption de la séparation magnétique à sec | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des teneurs en minerai et exigences croissantes de valorisation
La baisse des teneurs en minerai accroît les investissements miniers dans les équipements de valorisation. Les grands producteurs australiens traitent des mélanges hématite-goethite issus de certains gisements dont la teneur en fer est inférieure à 58 % Fe. Ces matériaux ne satisfont pas aux exigences en matière de matières premières des filières sidérurgiques à haute teneur sans valorisation supplémentaire. Par conséquent, la séparation magnétique devient un composant intégral des schémas de traitement miniers. Le marché de la séparation magnétique dans l'exploitation minière en bénéficie, car les opérateurs cherchent à rendre les matières premières de moindre teneur adaptées au traitement en aval.
Cette exigence va au-delà de la maximisation de la récupération des matériaux de chaque gisement. Les mines qui améliorent la qualité du concentré peuvent répondre à la demande de minerai de fer de qualité supérieure. L'Académie des sciences de Chine a signalé une production stable d'un projet de grillage-magnétisation qui traite des résidus de minerai de fer contenant 11 % de Fe. Les trois lignes de production du projet ont une capacité combinée de 5,56 millions de tonnes par an et produisent un concentré contenant plus de 65 % de Fe. Le projet a également signalé une consommation d'énergie inférieure de 35 % à celle des technologies comparables, démontrant le potentiel de traitement de matériaux précédemment considérés comme des déchets.
Expansion de la chaîne d'approvisionnement en minéraux critiques et en matériaux pour batteries
Les matériaux pour batteries élargissent le rôle de la séparation magnétique au-delà des circuits conventionnels de minerai de fer. Les systèmes à gradient élevé peuvent récupérer plus de 98 % des particules de phosphate de fer lithié (LFP) issues de batteries lithium-ion usagées. Ils peuvent également atteindre une élimination du fer de 96 % à 99 % lors de la valorisation du spodumène, produisant des concentrés de lithium de qualité batterie. Ces applications lient la demande d'équipements à la fois au traitement des minéraux et au recyclage des batteries. Par conséquent, le marché de la séparation magnétique dans l'exploitation minière répond à des exigences clients distinctes tout au long de la chaîne de valeur des batteries en amont et en aval.
Le contexte de la chaîne d'approvisionnement met en évidence le rôle de cet équipement. L'Agence internationale de l'énergie a identifié les chaînes d'approvisionnement en LFP comme un goulot d'étranglement en matière de minéraux critiques en 2025. La Chine représentait 75 % de la production d'acide phosphorique purifié et 95 % de la production de sulfate de manganèse de haute pureté. L'élimination du fer et la purification demeurent des étapes clés dans ces chaînes d'approvisionnement. Les fournisseurs capables de démontrer une pureté de qualité batterie à un débit commercial peuvent répondre à des applications au-delà de celles servies par les équipements conventionnels de minerai de fer[1]Agence internationale de l'énergie, "Perspectives mondiales des minéraux critiques 2025," Agence internationale de l'énergie, iea.org.
Retraitement des résidus miniers et investissements dans l'exploitation minière circulaire
Le retraitement des résidus miniers génère des commandes d'équipements pour des projets qui se concentraient auparavant sur le stockage et la fermeture. Vale développe une usine de retraitement des résidus à la mine suspendue de Gongo Soco. L'installation est conçue pour produire 2 millions de tonnes de minerai de fer par an grâce à la concentration magnétique. Le projet soutient la stratégie de production circulaire plus large de Vale, qui a dépassé 26,3 millions de tonnes en 2025. Le marché de la séparation magnétique dans l'exploitation minière bénéficie de projets qui traitent les matériaux hérités comme des ressources récupérables plutôt que comme des obligations d'élimination.
Ce changement a également une dimension réglementaire. Les sociétés minières doivent de plus en plus démontrer comment elles géreront et réduiront les résidus stockés. Les plans de réduction des matériaux peuvent soutenir la planification de la fermeture des mines et la récupération du contenu minéral commercialisable. Sibanye-Stillwater a approuvé son projet de retraitement en surface de chrome et de métaux du groupe du platine (MGP) de phase 1 à mi-2026, avec une mise en service prévue pour fin 2027. Ce calendrier positionne la récupération magnétique comme un composant central d'un nouveau projet de retraitement en surface. Ces projets élargissent la demande au-delà des mines en champ libre et des opérations conventionnelles de traitement du minerai.
Automatisation, tri par capteurs et maintenance prédictive
Les outils numériques modifient la façon dont les opérateurs miniers évaluent les achats de séparateurs. Les systèmes de maintenance prédictive peuvent identifier les problèmes d'équipement émergents avant qu'ils n'entraînent des arrêts prolongés. Metso a lancé son service d'analyse basé sur les données en septembre 2025 et a élargi sa base de machines connectées de moins de 400 à plus de 800 machines en environ 12 mois. La société a déclaré que le service avait détecté 80 % à 90 % des problèmes d'équipement émergents. Ces systèmes accroissent la pertinence de l'accès aux données, de la couverture des services et de la fiabilité des équipements sur le marché de la séparation magnétique dans l'exploitation minière.
Les équipements connectés peuvent également influencer la sélection des fournisseurs. Les opérateurs peuvent évaluer la capacité d'un séparateur à prendre en charge la surveillance à distance des conditions, ce qui peut favoriser les fournisseurs proposant des contrats de service intégrés et des plateformes numériques. Des recherches publiées en 2025 ont indiqué que la maintenance prédictive pilotée par l'IA connaîtrait une adoption plus large entre 2026 et 2028. Le déploiement de capteurs, l'informatique en périphérie et la détection d'anomalies soutiennent cette tendance. Les fournisseurs à moindre coût peuvent faire face à des défis lorsque les mines exigent un support connecté dans le cadre du package d'équipements.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'installation élevés pour les séparateurs avancés | -0.8% | Mondial, le plus aigu dans les marchés émergents et les petites opérations minières | Long terme (≥ 4 ans) |
| Volatilité de la production minière et des prix des minéraux critiques | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Concentration de l'approvisionnement en aimants néodyme-fer-bore (NdFeB) et exposition aux contrôles à l'exportation | -0.5% | Amérique du Nord, Europe et Asie-Pacifique hors Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'installation élevés pour les séparateurs avancés
Les séparateurs magnétiques à gradient élevé avancés nécessitent un investissement en capital et une installation complexe. Les petits opérateurs et les projets disposant d'une flexibilité de financement limitée font face à des exigences de coûts plus élevées. La séparation humide nécessite également une infrastructure d'eau, de pompage et de déshydratation. Un projet de magnétite en champ libre australien nécessitait 10 gigalitres d'eau par an pour traiter 5 millions de tonnes par an. Ces exigences peuvent retarder l'adoption de systèmes avancés sur le marché de la séparation magnétique dans l'exploitation minière.
Les autorisations affectent également le cycle d'investissement initial. Les approbations environnementales pour les nouvelles usines de traitement et les bassins de résidus peuvent ajouter 12 à 36 mois aux calendriers des projets, obligeant les opérateurs à engager des capitaux avant de générer des revenus. Les conceptions de séparateurs modulaires peuvent réduire les obstacles à l'installation pour les grands projets. Cependant, les équipements existants créent des coûts de changement dans les opérations établies. Les décisions de remplacement peuvent rester limitées en dehors des grandes expansions et des développements en champ libre.
Concentration de l'approvisionnement en aimants NdFeB et exposition aux contrôles à l'exportation
Les fournisseurs de séparateurs à aimants permanents hors de Chine font face à des risques d'approvisionnement. La Chine a introduit des contrôles à l'exportation sur sept éléments de terres rares lourdes en avril 2025. Le 9 octobre 2025, le ministère du Commerce de Chine (MOFCOM) a publié les annonces n° 61 et 62 portant sur les aimants NdFeB contenant du dysprosium ou du terbium. Les contrôles ont également été étendus aux aimants produits à l'étranger contenant 0,1 % de contenu en terres rares lourdes d'origine chinoise. Ces règles affectent les fabricants d'équipements qui s'appuient sur des aimants permanents pour l'intensité de champ sur le marché de la séparation magnétique dans l'exploitation minière.
Les règles de licences d'exportation s'appliquaient aux produits échangés à l'international à partir du 1er décembre 2025. L'Agence internationale de l'énergie a rapporté que la Chine représentait 94 % de la production mondiale d'aimants permanents frittés. Elle a également rapporté que les prix des aimants permanents européens atteignaient jusqu'à six fois les prix intérieurs chinois après les contrôles d'avril. Des coûts d'approvisionnement plus élevés peuvent augmenter les prix des équipements et allonger les délais de livraison des fournisseurs. Ce risque s'applique alors que les projets de minéraux critiques avancent vers la construction et la mise en service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la domination humide remise en question par les gains des circuits sans eau
Les séparateurs magnétiques humides représentaient 34,73 % de la demande mondiale de produits en 2025. Leur position reflète une utilisation à long terme dans les schémas de traitement du minerai de fer, des métaux de base et du charbon, où l'infrastructure de manutention des boues est déjà établie. Les équipements humides soutiennent également la récupération de particules fines, y compris les concentrations de magnétite inférieures à 40 microns. Ces facteurs soutiennent l'utilisation continue dans les circuits de minerai de fer à haute teneur avec des spécifications de produits étroites. Les séparateurs magnétiques à gradient élevé représentent le segment à haute intensité de la gamme de produits. SLon a introduit le SLon-8000, séparateur magnétique à gradient élevé à anneau vertical pulsant (HGMS), en juin 2025. L'équipement est évalué à 2 500 tonnes par heure et consomme 0,12 kWh par tonne. SLon a déclaré que le modèle réduisait la consommation d'énergie de 70 % par rapport au modèle SLon-4000 précédent. Le segment des séparateurs magnétiques secs du marché de la séparation magnétique dans l'exploitation minière devrait croître à un CAGR de 6,32 % jusqu'en 2031, car les régions à contraintes hydriques adoptent des circuits de traitement à faible consommation d'eau.
Les séparateurs magnétiques secs sont utilisés dans les régions où la disponibilité limitée de l'eau restreint le traitement humide. Leurs schémas de traitement peuvent éliminer les déchets grossiers avant les étapes de traitement ultérieures sans utiliser d'eau, réduisant la consommation d'eau et les besoins en bassins de résidus. L'équipement est pertinent en Australie, en Asie-Pacifique, au Moyen-Orient et en Afrique, et dans d'autres régions minières confrontées à des contraintes hydriques. Le secteur de la séparation magnétique dans l'exploitation minière utilise également des poulies magnétiques et des séparateurs à bande pour l'élimination du fer parasite. Ces systèmes auxiliaires suivent l'activité minière globale plus étroitement que la catégorie des séparateurs secs. Ils protègent les équipements en aval. La sélection des produits dépend des propriétés minérales, de la granulométrie, de la disponibilité de l'eau et du débit requis. Les systèmes humides resteront pertinents là où les exigences de récupération fine et les circuits de boues existants soutiennent leur utilisation, tandis que les systèmes secs gagneront en adoption là où les conditions d'exploitation favorisent le traitement sans eau et des exigences d'infrastructure réduites.


Par technologie : aimants permanents pour les applications générales, électroaimants pour les applications à haute pureté
La séparation magnétique permanente représentait 36,51 % du segment technologique en 2025. Cette technologie offre une consommation d'énergie nulle en veille, de faibles exigences de maintenance et des performances dans les circuits de récupération à haut débit. Les systèmes permanents sont utilisés pour la récupération de magnétite et de ferrosilicium et dans les usines de séparation en milieu dense pour le charbon et les métaux de base. Leurs performances stables sur de longues périodes d'exploitation soutiennent l'adoption continue. STEINERT a rapporté que ses tambours WDH peuvent réaliser des économies de 15 % sur les dépenses opérationnelles (OPEX) dans la récupération de magnétite dans les usines de séparation en milieu dense en réduisant la fréquence de maintenance. La séparation électromagnétique devrait être la catégorie technologique à la croissance la plus rapide, s'étendant à un CAGR de 6,71 % jusqu'en 2031. Le traitement des minéraux fins et faiblement magnétiques nécessite une intensité de champ et un contrôle plus importants que ce que les systèmes permanents peuvent fournir. Cette capacité est pertinente pour les applications de lithium, de manganèse, de terres rares et de minéraux industriels. Les commandes numériques peuvent ajuster l'intensité du champ électromagnétique à mesure que les conditions d'alimentation en minerai changent.
Les systèmes hybrides combinent des étapes permanentes et électromagnétiques dans un seul encombrement d'équipement. Shenyang Longi a introduit un séparateur à haute intensité modulaire à champ magnétique couplé en août 2026. La société a déclaré que son architecture parallèle multi-anneaux augmentait l'intensité du champ au centre de la bobine de 30 % tout en réduisant la consommation d'énergie de 15 % à 20 %. La conception cible les minéraux faiblement magnétiques, y compris les minerais de lithium et de terres rares. Ce développement soutient le marché de la séparation magnétique dans l'exploitation minière, car les opérateurs recherchent des performances plus élevées sans augmentation proportionnelle de l'encombrement des équipements. Les séparateurs magnétiques supraconducteurs restent une catégorie technologique plus restreinte. Ils fonctionnent à des intensités de champ supérieures à 5 tesla et servent des applications nécessitant une libération minérale ultra-fine. Bien que la technologie ait une base d'application plus étroite que les systèmes permanents et électromagnétiques, elle est pertinente lorsque les caractéristiques minérales nécessitent une séparation à très haute intensité. Elle offre au marché de la séparation magnétique dans l'exploitation minière une option pour les exigences de récupération spécialisées.
Par application : le minerai de fer ancre la part, les minéraux industriels s'accélèrent
La valorisation du minerai de fer représentait 39,11 % de la taille du marché de la séparation magnétique dans l'exploitation minière en 2025. Cette part reflète l'échelle de la production mondiale de magnétite et d'hématite. La séparation magnétique est intégrée dans de nombreux schémas de traitement du minerai de fer. La baisse des teneurs en minerai augmente le nombre de passes de traitement et le degré de libération requis pour satisfaire aux spécifications du concentré, augmentant les exigences en équipements par tonne de produit final. L'Académie des sciences de Chine a rapporté un projet commercial de grillage-magnétisation qui produit un concentré contenant plus de 65 % de Fe à partir de résidus contenant 11 % de Fe. Le projet a une capacité de 5,56 millions de tonnes par an et démontre comment la valorisation peut récupérer des matériaux précédemment mis au rebut. Le traitement des métaux de base et du charbon reste des applications matures, avec une demande d'équipements suivant leurs cycles de matières premières respectifs plus étroitement.
Le traitement des minéraux industriels devrait croître à un CAGR de 6,85 % jusqu'en 2031. Les circuits de traitement du lithium, des terres rares, du manganèse, du quartz, du feldspath et du kaolin nécessitent l'élimination des impuretés de fer pour satisfaire aux spécifications des produits. Dans de nombreux cas, les niveaux d'impuretés doivent être réduits à moins de 100 ppm. La séparation magnétique sert donc d'exigence de qualité du produit plutôt que d'étape de récupération uniquement. Le marché de la séparation magnétique dans l'exploitation minière peut en bénéficier à mesure que les producteurs de batteries et de minéraux spéciaux mettent en œuvre des exigences de pureté plus strictes. Une revue de 2025 du traitement du lithium en roche dure a identifié la séparation magnétique comme une étape standard entre la séparation en milieu dense et la flottation par mousse. Le processus élimine la gangue contenant du fer et protège la sélectivité de la flottation en aval. La catégorie des autres applications comprend le tri des pierres précieuses et le traitement des déchets industriels, où les systèmes hybrides capteur-magnétique élargissent les cas d'utilisation potentiels. Les exigences de cohérence des produits ISO 9001 peuvent également encourager les mises à niveau des équipements dans les chaînes d'approvisionnement en matériaux pour batteries. Ces applications offrent au marché de la séparation magnétique dans l'exploitation minière une base de demande plus large au-delà du traitement du minerai de fer.
Analyse géographique
L'Asie-Pacifique représentait 43,27 % de la demande mondiale en 2025. La Chine reste centrale à la demande régionale en raison de sa grande base de traitement du minerai de fer. L'Inde élargit également ses activités de valorisation, car 66,5 % de ses ressources restantes en minerai de fer sont de qualité moyenne ou faible. Ces ressources nécessitent une valorisation avant de pouvoir soutenir les filières sidérurgiques modernes. LONGi Magnet a fourni plus de 100 séparateurs CTB-1230 et LCTJ-1230, ainsi que 48 concentrateurs magnétiques à suspension automatisés, au projet CITIC Pacific Sino Iron en Australie.
LONGi a rapporté que le projet a atteint des teneurs en concentré dépassant 65,5 %. Les fabricants chinois maintiennent leur présence sur le marché intérieur grâce à des réseaux d'approvisionnement intégrés, tandis que KANETEC et Nippon Magnetics du Japon servent des applications de séparation industrielle spécialisées. L'Indonésie et les Philippines génèrent de la demande grâce au traitement des latérites de nickel. Ces opérations utilisent la séparation magnétique pour éliminer le fer parasite avant le traitement hydrométallurgique, contribuant à la demande régionale de séparation magnétique sur le marché minier.
L'Amérique du Nord devrait s'étendre à un CAGR de 6,67 % jusqu'en 2031. Sur une période de six mois, le gouvernement américain a mobilisé plus de 30 milliards USD en lettres d'intérêt, investissements et prêts pour les chaînes d'approvisionnement en minéraux critiques[2]Département d'État américain, "Réunion ministérielle sur les minéraux critiques 2026," Bureau du porte-parole, state.gov. Le Canada a annoncé plus de 3,6 milliards CAD en engagements de programme lors de l'Association des prospecteurs et développeurs du Canada (PDAC) 2026, y compris le Fonds souverain de minéraux critiques de 2 milliards CAD. Le projet de nickel Onaping Depth de Glencore, d'une valeur de 2 milliards CAD à Sudbury, a atteint son premier accès au minerai en août 2026.
L'Europe est présente dans le traitement des minéraux industriels et les applications de recyclage. Les politiques d'économie circulaire de la région soutiennent les investissements dans le recyclage des matériaux pour batteries et les systèmes d'élimination des impuretés. STEINERT a élargi son centre technologique de proche infrarouge (NIR) à Zittau, en Allemagne, à 9 000 mètres carrés, représentant un quadruplement de l'espace. Cette expansion soutient la demande régionale de systèmes de tri intégrés par capteurs et magnétiques et crée des opportunités sur le marché de la séparation magnétique dans l'exploitation minière. L'Amérique du Sud et le Moyen-Orient et l'Afrique (MEA) représentent des régions plus petites au sein du marché de la séparation magnétique dans l'exploitation minière. Le Brésil stimule la demande de concentration magnétique humide grâce au retraitement des résidus et aux opérations de minerai de fer riche en hématite. Le Chili et l'Argentine offrent des applications pour les systèmes de séparation magnétique à gradient élevé dans l'extraction du lithium et l'élimination des impuretés du spodumène. L'Afrique du Sud développe la demande grâce aux projets de retraitement en surface du chrome et des métaux du groupe du platine (MGP). Le Kazakhstan attire également des fournisseurs axés sur les gisements minéraux complexes et faiblement magnétiques. SLon a présenté son portefeuille de séparation magnétique à gradient élevé (HGMS) à l'exposition minière d'Almaty en septembre 2026.

Paysage concurrentiel
Le marché de la séparation magnétique dans l'exploitation minière est fragmenté, aucune entreprise ne détenant une position dominante mondiale dans toutes les catégories de produits. Les fabricants d'équipements chinois, notamment LONGi Magnet, SLon Magnetic Separator et Shandong Huate Magnet Technology, servent principalement le marché du traitement du minerai de fer sensible aux coûts, qui présente une forte demande d'équipements. Ils se concurrencent sur le débit, l'efficacité énergétique et la portée de la chaîne d'approvisionnement nationale. Les fournisseurs occidentaux, tels qu'Eriez, STEINERT et Metso, se concentrent sur les solutions de tri intégrées, la maintenance prédictive et le support après-vente.
Le marché sépare la demande d'équipements pour les opérations à grande échelle des applications spécialisées axées sur la pureté. Cette distinction limite la concurrence directe sur les prix entre les fournisseurs qui servent différentes exigences opérationnelles. Goudsmit Magnetics a lancé sa gamme DeepReach en juillet 2026 pour les flux de recyclage et d'exploitation minière avec des débits de traitement allant jusqu'à 650 m³ par heure. La gamme combine des aimants permanents à champ profond et des séparateurs à tambour, permettant aux fournisseurs européens spécialisés de répondre à des applications spécifiques à haut débit.
Les fournisseurs investissent également dans des technologies qui intègrent la détection, le contrôle et la séparation. L'expansion des machines connectées de Metso reflète l'intégration de modèles basés sur les services dans les offres des fournisseurs. LONGi a lancé un séparateur modulaire en août 2026 pour améliorer l'intensité du champ et l'efficacité énergétique pour les minéraux faiblement magnétiques. La technologie à gradient élevé à anneau vertical pulsant de SLon a été reconnue lors d'un concours de brevets en janvier 2026, reflétant l'accent de l'industrie sur l'architecture des systèmes. Ces stratégies permettent aux fournisseurs de cibler le lithium, les terres rares, les résidus et les projets miniers éloignés.
Le recyclage des matériaux pour batteries, le retraitement des résidus et les opérations éloignées à contraintes hydriques sont des domaines d'application concurrentiels clés. Ces applications nécessitent l'élimination des impuretés, la gestion de l'eau et la flexibilité opérationnelle. Les fournisseurs qui manquent de capacités établies en matière de qualité, d'environnement et de service peuvent avoir une base de clients adressables plus étroite. Les certifications ISO 9001 et ISO 14001 sont de plus en plus pertinentes dans les décisions d'approvisionnement sur les grands sites miniers. Par conséquent, l'adéquation technique et les capacités de service, en plus du coût des équipements, façonnent le marché de la séparation magnétique dans l'exploitation minière.
Leaders du secteur de la séparation magnétique dans l'exploitation minière
-
Metso
-
Eriez Manufacturing Co.
-
STEINERT GmbH
-
SLon Magnetic Separator Co., Ltd.
-
Bunting Magnetics Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Metso a lancé la cellule Sampo, une technologie de flottation de particules grossières, lors du Metso Summit le 10 septembre 2026. La technologie améliore la récupération du minerai par tonne traitée sans affecter la récupération des particules fines. Elle élargit le portefeuille de traitement des minéraux de Metso vers une séparation plus grossière, ce qui peut réduire les besoins en énergie de broyage avant les étapes de concentration magnétique.
- Août 2026 : Shenyang LONGi a dévoilé un séparateur magnétique à haute intensité modulaire à champ magnétique couplé. Le séparateur présente une architecture parallèle multi-anneaux qui augmente l'intensité du champ au centre de la bobine de 30 % et réduit la consommation d'énergie de 15 à 20 %. Il est conçu pour séparer les minéraux faiblement magnétiques, y compris les minerais de lithium et de terres rares.


Périmètre du rapport mondial sur le marché de la séparation magnétique dans l'exploitation minière
La séparation magnétique est un procédé physique qui utilise un champ magnétique pour séparer les matériaux magnétiques des flux de matériaux mixtes, permettant la récupération des constituants magnétiques tout en retenant les matériaux non magnétiques.
Le marché de la séparation magnétique est segmenté par type de produit, technologie, application et géographie. Par type de produit, le marché est segmenté en séparateurs magnétiques humides, séparateurs magnétiques secs, séparateurs magnétiques à gradient élevé et autres. Par technologie, le marché est segmenté en séparation magnétique permanente, séparation électromagnétique et autres. Par application, le marché est segmenté en valorisation du minerai de fer, traitement des métaux de base, traitement du charbon, traitement des minéraux industriels et autres. Le rapport couvre également la taille du marché et les prévisions pour la séparation magnétique dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Séparateurs magnétiques humides |
| Séparateurs magnétiques secs |
| Séparateurs magnétiques à gradient élevé |
| Autres |
| Séparation magnétique permanente |
| Séparation électromagnétique |
| Autres |
| Valorisation du minerai de fer |
| Traitement des métaux de base |
| Traitement du charbon |
| Traitement des minéraux industriels |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Séparateurs magnétiques humides | |
| Séparateurs magnétiques secs | ||
| Séparateurs magnétiques à gradient élevé | ||
| Autres | ||
| Par technologie | Séparation magnétique permanente | |
| Séparation électromagnétique | ||
| Autres | ||
| Par application | Valorisation du minerai de fer | |
| Traitement des métaux de base | ||
| Traitement du charbon | ||
| Traitement des minéraux industriels | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la séparation magnétique dans l'exploitation minière ?
La taille du marché de la séparation magnétique dans l'exploitation minière était évaluée à 48,13 milliards USD en 2025 et devrait croître de 50,61 milliards USD en 2026 à 67,15 milliards USD d'ici 2031, à un CAGR de 5,82 % au cours de la période de prévision (2026-2031).
Quel type de produit génère la demande d'équipements de séparation magnétique ?
Les séparateurs magnétiques humides ont dominé la demande de produits avec une part de 34,73 % en 2025, soutenus par leur utilisation dans les circuits de traitement établis à base de boues.
Quelle technologie de séparation magnétique connaît la croissance la plus rapide ?
La séparation électromagnétique devrait croître à un CAGR de 6,71 % jusqu'en 2031, car les applications impliquant des minéraux faiblement magnétiques et fins nécessitent un plus grand contrôle de l'intensité du champ.
Pourquoi les séparateurs magnétiques secs deviennent-ils plus importants ?
Les systèmes secs soutiennent les mines dans les régions à contraintes hydriques en réduisant la consommation d'eau, les besoins en résidus et les besoins en infrastructure connexes.
Dernière mise à jour de la page le:



