
Marktgröße und Marktanteil der Magnetscheidung im Bergbau
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 50.61 Milliarden US-Dollar |
| Marktgröße (2031) | 67.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.82 % |
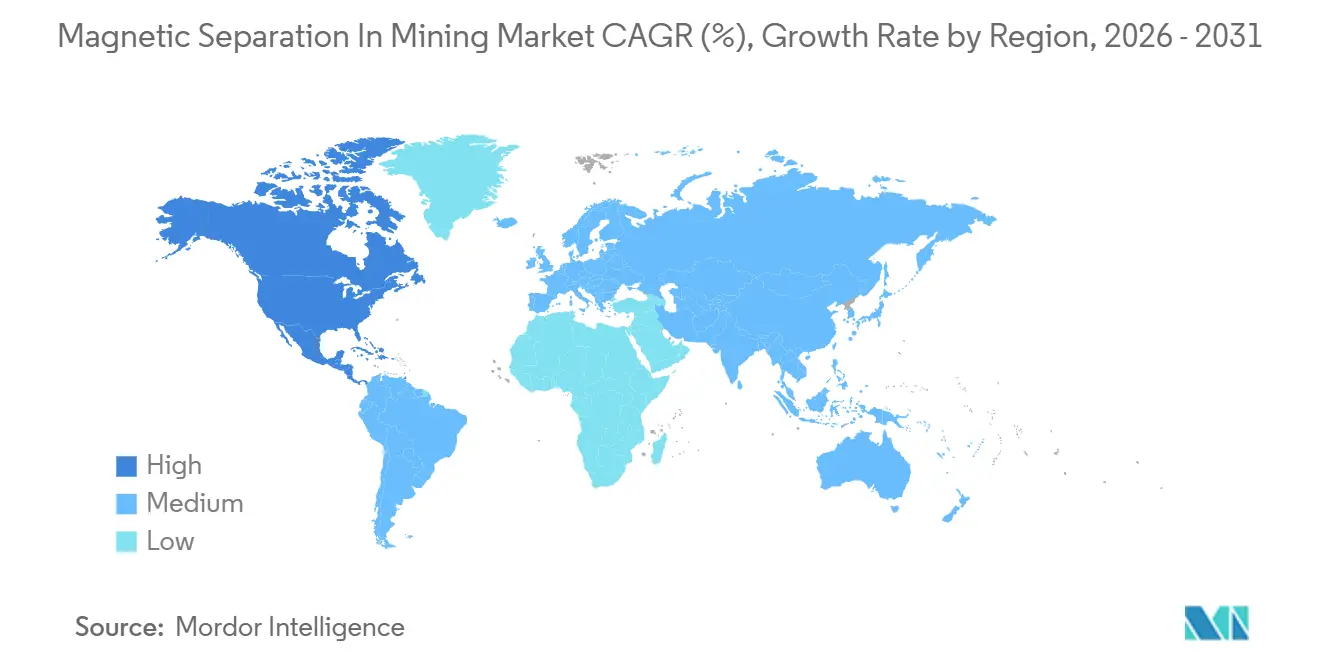
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
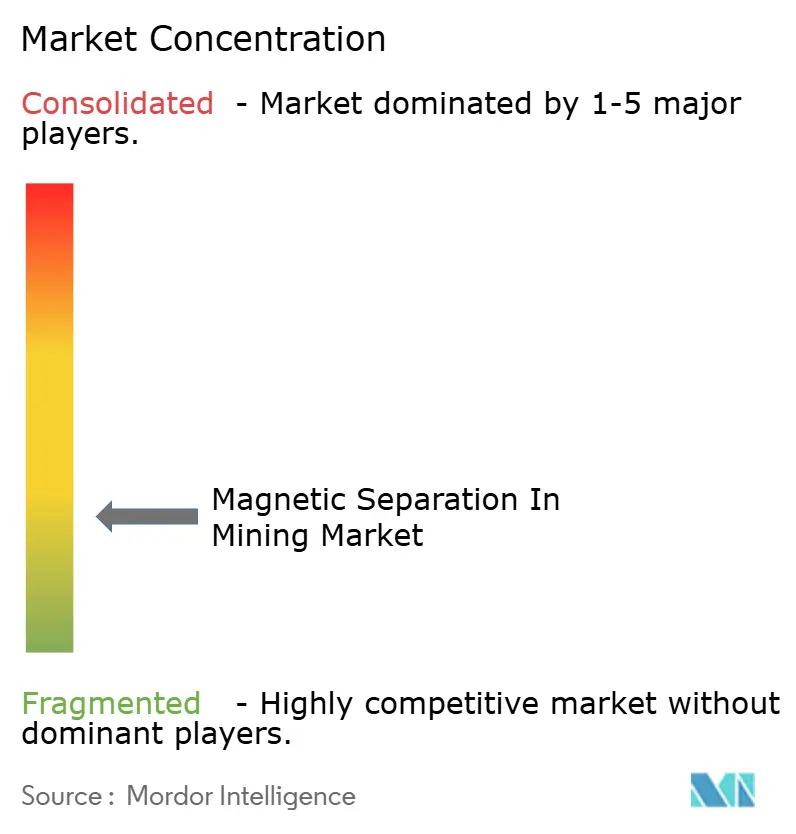
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der Magnetscheidung im Bergbau von Mordor Intelligence
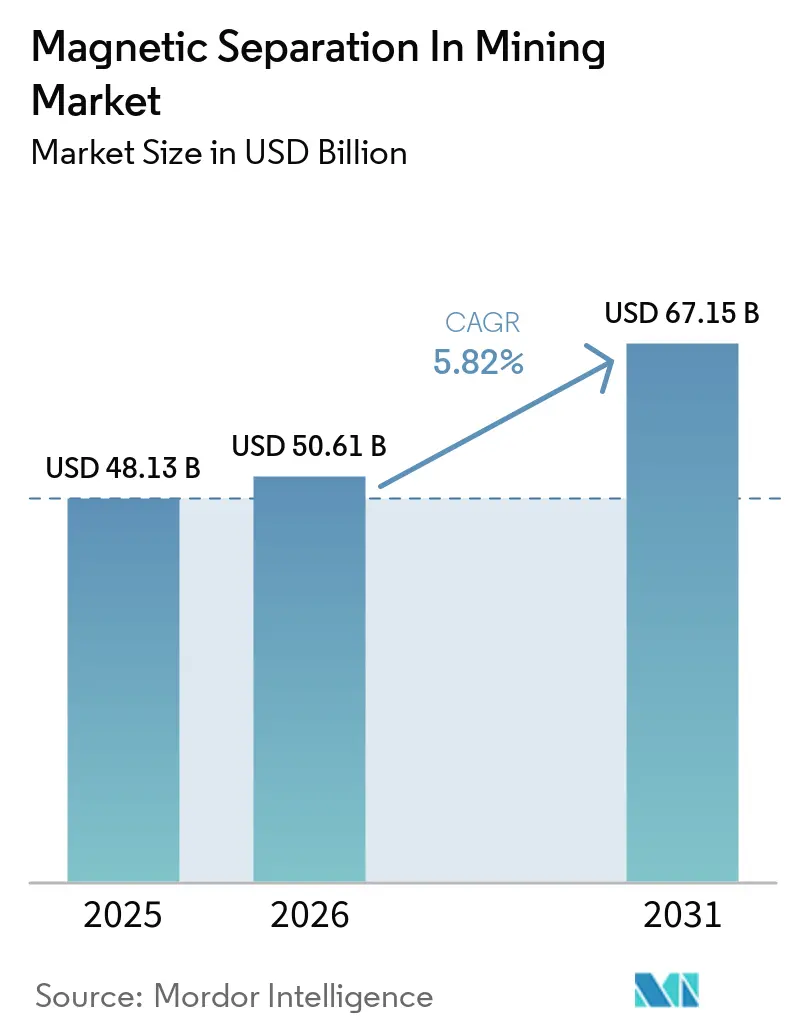
Die Marktgröße für Magnetscheidung im Bergbau wurde im Jahr 2025 auf 48,13 Milliarden USD geschätzt und soll von 50,61 Milliarden USD im Jahr 2026 auf 67,15 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,82 % während des Prognosezeitraums (2026–2031). Sinkende Erzgehalte erhöhen den Bedarf an Aufbereitung, bevor abgebautes Material in nachgelagerte Verarbeitungsrouten gelangt, insbesondere dort, wo Einsatzstoffe Eisengehalt- und Verunreinigungsspezifikationen erfüllen müssen. Diese Anforderung gilt für Eisenerz, Lithium, Seltene Erden und andere Mineralien, die eine Kontrolle eisenhaltiger Verunreinigungen erfordern. Anlagenlieferanten bieten Hochintensitätssysteme, modulare Designs und digitale Wartungsdienstleistungen an, um die Rückgewinnung in etablierten und aufkommenden Verarbeitungskreisläufen zu unterstützen. Das Marktwachstum hängt von Investitionen in kritische Minerallieferketten, Kreislaufbergbauprojekte und wasserarme Verarbeitungsrouten ab, die Nachfrage über Greenfield-Eisenerzoperationen hinaus erzeugen können. Versorgungsrisiken im Zusammenhang mit Seltenerdmagneten und die Kosten für fortschrittliche Anlagen bleiben Einschränkungen für den Markt für Magnetscheidung im Bergbau in verschiedenen Bergbauumgebungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Nass-Magnetscheider im Jahr 2025 einen Marktanteil von 34,73 % am Markt für Magnetscheidung im Bergbau, während Trocken-Magnetscheider bis 2031 voraussichtlich mit einem CAGR von 6,32 % wachsen werden.
- Nach Technologie hielt die permanentmagnetische Trennung im Jahr 2025 einen Marktanteil von 36,51 % am Markt für Magnetscheidung im Bergbau, während die elektromagnetische Trennung bis 2031 voraussichtlich mit einem CAGR von 6,71 % wachsen wird.
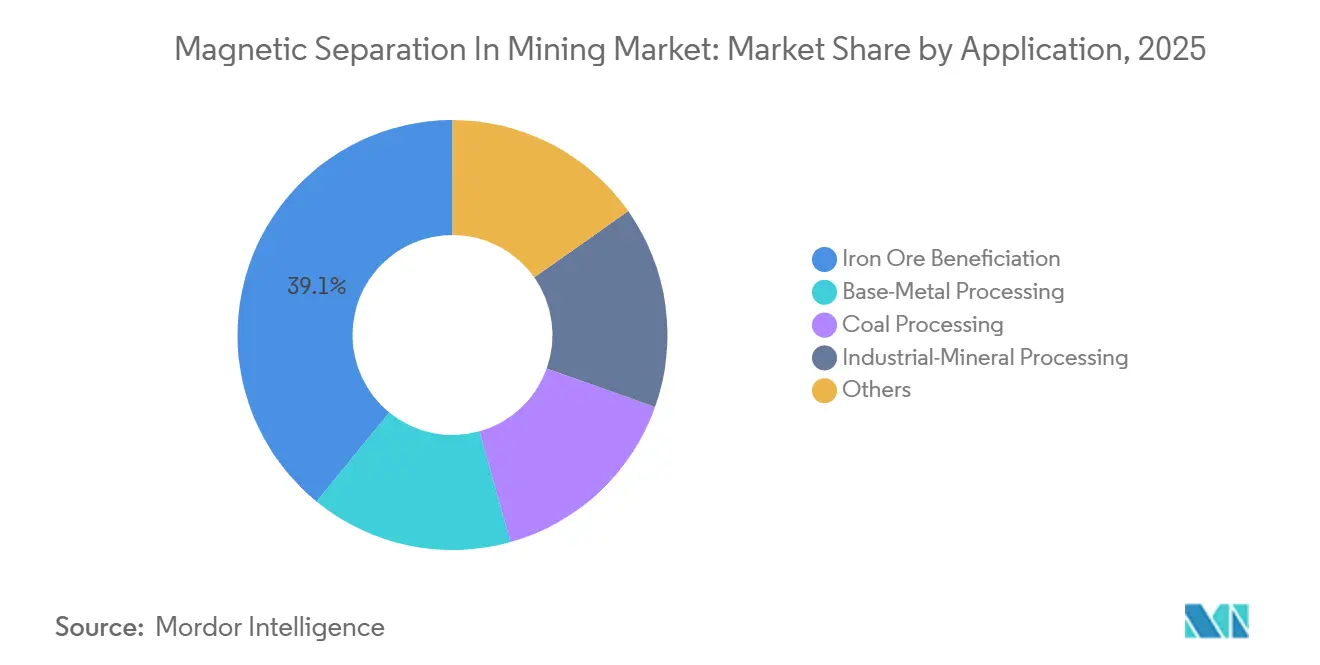
- Nach Anwendung entfiel auf die Eisenerzaufbereitung im Jahr 2025 ein Anteil von 39,11 %, während die Industriemineralverarbeitung bis 2031 voraussichtlich mit einem CAGR von 6,85 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 43,27 %, während Nordamerika bis 2031 voraussichtlich mit einem CAGR von 6,67 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Magnetscheidung im Bergbau
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Erzgehalte und Anforderungen an die Aufbereitung | +1.4% | Global, mit der höchsten Intensität in APAC und Südamerika | Langfristig (≥ 4 Jahre) |
| Ausbau der Lieferkette für kritische Mineralien und Batteriematerialien | +1.2% | Nordamerika, APAC und Europa | Mittelfristig (2–4 Jahre) |
| Tailings-Wiederaufbereitung und Investitionen in den Kreislaufbergbau | +0.7% | APAC, Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Automatisierung, sensorbasierte Sortierung und vorausschauende Wartung | +0.9% | Global, konzentriert in APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und Einführung der Trocken-Magnetscheidung | +0.6% | APAC, MEA und Sdamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Erzgehalte und steigende Anforderungen an die Aufbereitung
Sinkende Erzgehalte erhöhen die Bergbauinvestitionen in Aufbereitungsanlagen. Große australische Produzenten verarbeiten Hämatit-Goethit-Gemische aus bestimmten Lagerstätten mit einem Eisengehalt unter 58 % Fe. Diese Materialien erfüllen ohne zusätzliche Aufwertung nicht die Einsatzstoffanforderungen höherwertiger Stahlherstellungsrouten. Infolgedessen wird die Magnetscheidung zu einem integralen Bestandteil von Bergbau-Verfahrensabläufen. Der Markt für Magnetscheidung im Bergbau profitiert davon, dass Betreiber minderwertige Einsatzstoffe für die nachgelagerte Verarbeitung geeignet machen wollen.
Die Anforderung geht über die Maximierung der Materialrückgewinnung aus jeder Lagerstätte hinaus. Minen, die die Konzentratqualität verbessern, können die Nachfrage nach hochwertigem Eisenerz bedienen. Die Chinesische Akademie der Wissenschaften berichtete von einer stabilen Produktion aus einem Magnetisierungsröstprojekt, das Eisenerztailings mit 11 % Fe verarbeitet. Die drei Produktionslinien des Projekts haben eine kombinierte Kapazität von 5,56 Millionen Tonnen pro Jahr und produzieren Konzentrat mit mehr als 65 % Fe. Das Projekt meldete außerdem einen um 35 % niedrigeren Energieverbrauch als vergleichbare Technologien, was das Potenzial demonstriert, Materialien zu verarbeiten, die zuvor als Abfall galten.
Ausbau der Lieferkette für kritische Mineralien und Batteriematerialien
Batteriematerialien erweitern die Rolle der Magnetscheidung über konventionelle Eisenerzkreisläufe hinaus. Hochgradientensysteme können mehr als 98 % der Lithiumeisenphosphat-Partikel (LFP) aus verbrauchten Lithium-Ionen-Batterien zurückgewinnen. Sie können auch eine Eisenentfernung von 96 %–99 % bei der Spodumen-Aufbereitung erreichen und batteriegradige Lithiumkonzentrate produzieren. Diese Anwendungen verknüpfen die Geräteanforderungen sowohl mit der Mineralverarbeitung als auch mit dem Batterierecycling. Folglich bedient der Markt für Magnetscheidung im Bergbau unterschiedliche Kundenanforderungen entlang der vor- und nachgelagerten Batterie-Wertschöpfungskette.
Der Lieferkettenkontext unterstreicht die Rolle dieser Anlagen. Die Internationale Energieagentur identifizierte LFP-Lieferketten im Jahr 2025 als kritischen Mineralienengpass. China war für 75 % der gereinigten Phosphorsäureproduktion und 95 % der hochreinen Mangansulfatproduktion verantwortlich. Eisenentfernung und Reinigung bleiben wichtige Schritte in diesen Lieferketten. Lieferanten, die batteriegradige Reinheit bei kommerziellem Durchsatz nachweisen können, können Anwendungen bedienen, die über die von konventionellen Eisenerzanlagen bedienten hinausgehen[1]Internationale Energieagentur, "Globaler Ausblick auf kritische Mineralien 2025," Internationale Energieagentur, iea.org.
Tailings-Wiederaufbereitung und Investitionen in den Kreislaufbergbau
Die Tailings-Wiederaufbereitung generiert Anlagenaufträge aus Projekten, die sich zuvor auf Lagerung und Stilllegung konzentriert haben. Vale entwickelt eine Tailings-Wiederaufbereitungsanlage an der suspendierten Mine Gongo Soco. Die Anlage ist darauf ausgelegt, jährlich 2 Millionen Tonnen Eisenerz durch Magnetkonzentration zu produzieren. Das Projekt unterstützt Vales umfassendere Kreislaufproduktionsstrategie, die im Jahr 2025 26,3 Millionen Tonnen überstieg. Der Markt für Magnetscheidung im Bergbau profitiert von Projekten, die Altmaterialien als rückgewinnbare Ressourcen statt als Entsorgungsverpflichtungen behandeln.
Dieser Wandel hat auch eine regulatorische Dimension. Bergbauunternehmen müssen zunehmend nachweisen, wie sie gelagerte Tailings verwalten und reduzieren werden. Materialentnahmepläne können die Planung der Minenstilllegung und die Rückgewinnung verkäuflicher Mineralgehalte unterstützen. Sibanye-Stillwater genehmigte sein Phase-1-Projekt zur Oberflächenwiederaufbereitung von Chrom und Platinmetallen (PGM) Mitte 2026, mit einer Inbetriebnahme bis Ende 2027. Dieser Zeitplan positioniert die Magnetrückgewinnung als Kernkomponente eines neuen Oberflächenwiederaufbereitungsprojekts. Solche Projekte weiten die Nachfrage über Greenfield-Minen und konventionelle Erzverarbeitungsoperationen hinaus aus.
Automatisierung, sensorbasierte Sortierung und vorausschauende Wartung
Digitale Werkzeuge verändern die Art und Weise, wie Minenbetreiber Scheider-Käufe bewerten. Systeme zur vorausschauenden Wartung können aufkommende Anlagenprobleme erkennen, bevor sie zu längeren Stillständen führen. Metso startete seinen datengesteuerten Analysedienst im September 2025 und erweiterte seine vernetzte Maschinenbasis innerhalb von etwa 12 Monaten von weniger als 400 auf mehr als 800 Maschinen. Das Unternehmen gab an, dass der Dienst 80 % bis 90 % der aufkommenden Anlagenprobleme erkannte. Diese Systeme erhöhen die Relevanz von Datenzugang, Serviceabdeckung und Anlagenzuverlässigkeit im Markt für Magnetscheidung im Bergbau.
Vernetzte Anlagen können auch die Lieferantenauswahl beeinflussen. Betreiber können die Fähigkeit eines Scheiders zur Unterstützung der Fernzustandsüberwachung bewerten, was Lieferanten begünstigen kann, die integrierte Serviceverträge und digitale Plattformen anbieten. Eine im Jahr 2025 veröffentlichte Studie zeigte, dass KI-gestützte vorausschauende Wartung zwischen 2026 und 2028 eine breitere Einführung erfahren würde. Sensoreinsatz, Edge-Computing und Anomalieerkennung unterstützen diesen Trend. Kostengünstigere Lieferanten könnten Herausforderungen gegenüberstehen, wenn Minen vernetzte Unterstützung als Teil des Anlagenpakets verlangen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Installationskosten für fortschrittliche Scheider | -0.8% | Global, am stärksten in Schwellenmärkten und kleineren Bergbaubetrieben | Langfristig (≥ 4 Jahre) |
| Volatilität der Bergbauproduktion und der Preise für kritische Mineralien | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Neodym-Eisen-Bor-Magnetversorgung (NdFeB) und Exposition gegenüber Exportkontrollen | -0.5% | Nordamerika, Europa und APAC außerhalb Chinas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Installationskosten für fortschrittliche Scheider
Fortschrittliche Hochgradient-Magnetscheider erfordern Kapitalinvestitionen und eine komplexe Installation. Kleinere Betreiber und Projekte mit begrenzter Finanzierungsflexibilität sehen sich höheren Kostenanforderungen gegenüber. Die Nassscheidung erfordert außerdem Wasser-, Pump- und Entwässerungsinfrastruktur. Ein australisches Greenfield-Magnetitprojekt benötigte jährlich 10 Gigaliter Wasser, um 5 Millionen Tonnen pro Jahr zu verarbeiten. Diese Anforderungen können die Einführung fortschrittlicher Systeme im Markt für Magnetscheidung im Bergbau verzögern.
Genehmigungen beeinflussen auch den frühen Investitionszyklus. Umweltgenehmigungen für neue Verarbeitungsanlagen und Tailings-Teiche können Projektzeitpläne um 12 bis 36 Monate verlängern und erfordern, dass Betreiber Kapital binden, bevor sie Einnahmen erzielen. Modulare Scheider-Designs können Installationshürden für größere Projekte reduzieren. Allerdings schaffen Altanlagen Wechselkosten bei etablierten Betrieben. Ersatzentscheidungen können außerhalb größerer Erweiterungen und Greenfield-Entwicklungen begrenzt bleiben.
Konzentration der NdFeB-Magnetversorgung und Exposition gegenüber Exportkontrollen
Permanentmagnet-Scheider-Lieferanten außerhalb Chinas sind Beschaffungsrisiken ausgesetzt. China führte im April 2025 Exportkontrollen für sieben schwere Seltene-Erden-Elemente ein. Am 9. Oktober 2025 erließ Chinas Handelsministerium (MOFCOM) die Bekanntmachungen Nr. 61 und 62, die NdFeB-Magnete mit Dysprosium oder Terbium abdecken. Die Kontrollen wurden auch auf ausländisch produzierte Magnete mit einem Gehalt von 0,1 % chinesischen schweren Seltenen Erden ausgeweitet. Diese Regeln betreffen Anlagenhersteller, die auf Permanentmagnete für die Feldstärke im Markt für Magnetscheidung im Bergbau angewiesen sind.
Die Exportlizenzregeln galten ab dem 1. Dezember 2025 für international gehandelte Produkte. Die Internationale Energieagentur berichtete, dass China 94 % der weltweiten Produktion gesinterter Permanentmagnete ausmachte. Sie berichtete auch, dass die europäischen Permanentmagnetpreise nach den April-Kontrollen bis zum Sechsfachen der chinesischen Inlandspreise erreichten. Höhere Beschaffungskosten können die Anlagenpreise erhöhen und die Lieferantenvorlaufzeiten verlängern. Dieses Risiko gilt, wenn Projekte für kritische Mineralien in Richtung Bau und Inbetriebnahme voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Nassscheidung durch wasserlose Kreislaufgewinne herausgefordert
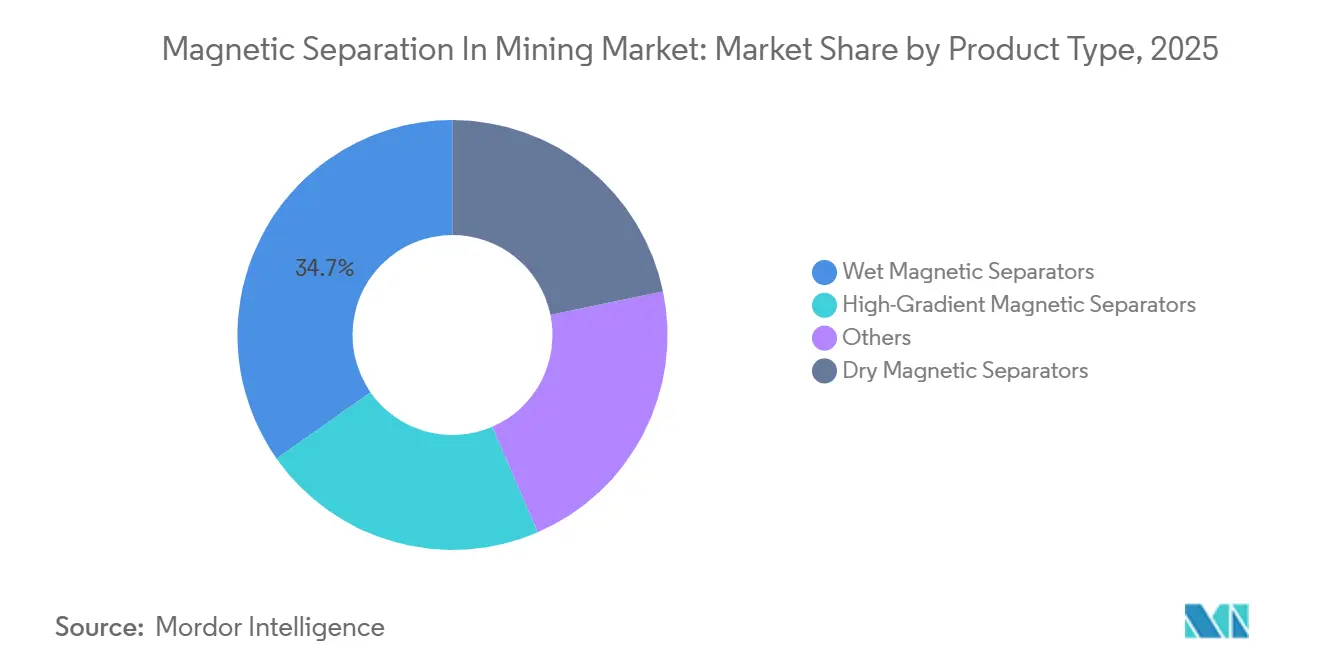
Nass-Magnetscheider machten im Jahr 2025 34,73 % der globalen Produktnachfrage aus. Ihre Position spiegelt die langfristige Nutzung in Eisenerz-, Buntmetall- und Kohle-Verarbeitungsabläufen wider, wo die Infrastruktur für die Schlammhandhabung bereits etabliert ist. Nassanlagen unterstützen auch die Feinstpartikelrückgewinnung, einschließlich Magnetitkonzentrationen unter 40 Mikrometern. Diese Faktoren unterstützen die weitere Nutzung in hochwertigen Eisenerzkreisläufen mit engen Produktspezifikationen. Hochgradient-Magnetscheider stellen das Hochintensitätssegment des Produktsortiments dar. SLon stellte im Juni 2025 den SLon-8000 Vertikalring-Pulsations-Hochgradient-Magnetscheider (HGMS) vor. Die Anlage ist auf 2.500 Tonnen pro Stunde ausgelegt und verbraucht 0,12 kWh pro Tonne. SLon gab an, dass das Modell den Energieverbrauch im Vergleich zum früheren SLon-4000-Modell um 70 % reduzierte. Das Segment der Trocken-Magnetscheider im Markt für Magnetscheidung im Bergbau soll bis 2031 mit einem CAGR von 6,32 % wachsen, da wasserknappen Regionen wasserarme Verarbeitungskreisläufe einführen.
Trocken-Magnetscheider werden in Regionen eingesetzt, in denen begrenzte Wasserverfügbarkeit die Nassverarbeitung einschränkt. Ihre Verfahrensabläufe können grobes Abfallmaterial vor nachfolgenden Verarbeitungsstufen ohne Wasserverbrauch entfernen, wodurch der Wasserverbrauch und der Bedarf an Tailings-Teichen reduziert werden. Die Anlagen sind in Australien, APAC, MEA und anderen Bergbauregionen relevant, die mit Wasserknappheit konfrontiert sind. Die Branche der Magnetscheidung im Bergbau verwendet auch Magnettrommeln und Bandscheider zur Fremdeisenentfernung. Diese Hilfssysteme verfolgen die allgemeine Bergbauaktivität enger als die Kategorie der Trockenscheider. Sie schützen nachgelagerte Anlagen. Die Produktauswahl hängt von Mineraleigenschaften, Partikelgröße, Wasserverfügbarkeit und dem erforderlichen Durchsatz ab. Nasssysteme bleiben relevant, wo Feinstpartikel-Rückgewinnungsanforderungen und bestehende Schlammkreisläufe ihre Nutzung unterstützen, während Trockensysteme dort an Bedeutung gewinnen werden, wo Betriebsbedingungen wasserlose Verarbeitung und geringere Infrastrukturanforderungen begünstigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Permanentmagnete für breite Anwendungen, Elektromagnete für Hochreinheitsanwendungen
Die permanentmagnetische Trennung machte im Jahr 2025 36,51 % des Technologiesegments aus. Diese Technologie bietet null Standby-Stromverbrauch, geringe Wartungsanforderungen und Leistung in Hochdurchsatz-Rückgewinnungskreisläufen. Permanentsysteme werden für die Magnetit- und Ferrosiliziumrückgewinnung sowie in Schwermedienscheidungsanlagen für Kohle und Buntmetalle eingesetzt. Ihre stabile Leistung über längere Betriebszeiträume unterstützt die weitere Einführung. STEINERT berichtete, dass seine WDH-Trommeln in Magnetit-Rückgewinnungsanlagen bei Schwermedienscheidungsanlagen durch reduzierte Wartungshäufigkeit Betriebskosteneinsparungen (OPEX) von 15 % erzielen können. Die elektromagnetische Trennung soll die am schnellsten wachsende Technologiekategorie sein und bis 2031 mit einem CAGR von 6,71 % expandieren. Die Verarbeitung feiner und schwach magnetischer Mineralien erfordert eine größere Feldintensität und Kontrolle, als Permanentsysteme bieten können. Diese Fähigkeit ist für Lithium-, Mangan-, Seltene-Erden- und Industriemineralanwendungen relevant. Digitale Steuerungen können die elektromagnetische Feldintensität anpassen, wenn sich die Erzzufuhrbedingungen ändern.
Hybridsysteme kombinieren permanente und elektromagnetische Stufen in einem einzigen Anlagen-Footprint. Shenyang Longi stellte im August 2026 einen modularen Hochintensitätsscheider mit gekoppeltem Magnetfeld vor. Das Unternehmen gab an, dass seine Mehrring-Parallelarchitektur die Feldstärke im Spulenzentrum um 30 % erhöhte und den Energieverbrauch um 15 % bis 20 % reduzierte. Das Design zielt auf schwach magnetische Mineralien ab, einschließlich Lithium- und Seltene-Erden-Erze. Diese Entwicklung unterstützt den Markt für Magnetscheidung im Bergbau, da Betreiber höhere Leistung ohne proportionale Zunahme des Anlagen-Footprints anstreben. Supraleitende Magnetscheider bleiben eine kleinere Technologiekategorie. Sie arbeiten bei Feldintensitäten über 5 Tesla und bedienen Anwendungen, die eine ultrafeinstpartikuläre Mineralliberation erfordern. Obwohl die Technologie eine engere Anwendungsbasis als Permanent- und Elektromagnetsysteme hat, ist sie relevant, wo Mineraleigenschaften eine sehr hochintensive Trennung erfordern. Sie bietet dem Markt für Magnetscheidung im Bergbau eine Option für spezialisierte Rückgewinnungsanforderungen.
Nach Anwendung: Eisenerz verankert den Marktanteil, Industriemineralien beschleunigen
Die Eisenerzaufbereitung machte im Jahr 2025 39,11 % der Marktgröße für Magnetscheidung im Bergbau aus. Dieser Anteil spiegelt das Ausmaß der globalen Magnetit- und Hämatitproduktion wider. Die Magnetscheidung ist in viele Eisenerzverarbeitungsabläufe integriert. Sinkende Erzgehalte erhöhen die Anzahl der Verarbeitungsdurchgänge und den Grad der Liberation, der erforderlich ist, um Konzentratspezifikationen zu erfüllen, was den Anlagenbedarf pro Tonne Endprodukt erhöht. Die Chinesische Akademie der Wissenschaften berichtete von einem kommerziellen Magnetisierungsröstprojekt, das ein Konzentrat mit mehr als 65 % Fe aus Tailings mit 11 % Fe produziert. Das Projekt hat eine Kapazität von 5,56 Millionen Tonnen pro Jahr und demonstriert, wie die Aufbereitung Material zurückgewinnen kann, das zuvor verworfen wurde. Buntmetall- und Kohle-Verarbeitung bleiben ausgereifte Anwendungen, wobei die Geräteanforderungen ihren jeweiligen Rohstoffzyklen enger folgen.
Die Industriemineralverarbeitung soll bis 2031 mit einem CAGR von 6,85 % wachsen. Lithium-, Seltene-Erden-, Mangan-, Quarz-, Feldspat- und Kaolinverarbeitungskreisläufe erfordern die Entfernung von Eisenverunreinigungen, um Produktspezifikationen zu erfüllen. In vielen Fällen müssen Verunreinigungsgehalte auf unter 100 ppm reduziert werden. Die Magnetscheidung dient daher als Produktqualitätsanforderung und nicht nur als Rückgewinnungsschritt. Der Markt für Magnetscheidung im Bergbau kann davon profitieren, wenn Batterie- und Spezialmineralproduzenten strengere Reinheitsanforderungen einführen. Eine Überprüfung der Hartgesteins-Lithiumverarbeitung aus dem Jahr 2025 identifizierte die Magnetscheidung als Standardschritt zwischen Schwermedienscheidung und Schaumflotation. Der Prozess entfernt eisenhaltige Gangart und schützt die nachgelagerte Flotationsselektivität. Die Kategorie der sonstigen Anwendungen umfasst die Edelsteinsortierung und die industrielle Abfallverarbeitung, wo sensormagnetische Hybridsysteme potenzielle Anwendungsfälle erweitern. ISO-9001-Produktkonsistenzanforderungen können auch Anlagen-Upgrades in Batteriematerial-Lieferketten fördern. Diese Anwendungen bieten dem Markt für Magnetscheidung im Bergbau eine breitere Nachfragebasis über die Eisenerzverarbeitung hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 43,27 % der globalen Nachfrage aus. China bleibt aufgrund seiner großen Eisenerzverarbeitungsbasis zentral für die regionale Nachfrage. Indien weitet ebenfalls die Aufbereitungsaktivitäten aus, da 66,5 % seiner verbleibenden Eisenerzressourcen mittel- oder geringwertig sind. Diese Ressourcen müssen aufgewertet werden, bevor sie moderne Stahlherstellungsrouten unterstützen können. LONGi Magnet lieferte mehr als 100 CTB-1230- und LCTJ-1230-Scheider sowie 48 automatisierte Magnetsuspensionskonzentratoren an das CITIC Pacific Sino Iron-Projekt in Australien.
LONGi berichtete, dass das Projekt Konzentratgehalte von über 65,5 % erreichte. Chinesische Hersteller halten ihre Präsenz auf dem Inlandsmarkt durch integrierte Versorgungsnetzwerke aufrecht, während Japans KANETEC und Nippon Magnetics spezialisierte industrielle Trennungsanwendungen bedienen. Indonesien und die Philippinen generieren Nachfrage durch die Verarbeitung von Nickellateriit. Diese Betriebe verwenden Magnetscheidung, um Fremdeisen vor der hydrometallurgischen Verarbeitung zu entfernen, was zur regionalen Nachfrage nach Magnetscheidung im Bergbaumarkt beiträgt.
Nordamerika soll bis 2031 mit einem CAGR von 6,67 % expandieren. Innerhalb von sechs Monaten mobilisierte die US-Regierung mehr als 30 Milliarden USD in Interessensbekundungen, Investitionen und Darlehen für kritische Minerallieferketten[2]US-Außenministerium, "Ministerkonferenz für kritische Mineralien 2026," Büro des Sprechers, state.gov. Kanada kündigte auf der Prospectors & Developers Association of Canada (PDAC) 2026 mehr als 3,6 Milliarden CAD an Programmverpflichtungen an, einschließlich des 2 Milliarden CAD schweren Critical Minerals Sovereign Fund. Glencores 2 Milliarden CAD schweres Onaping-Depth-Nickelprojekt in Sudbury erreichte im August 2026 den ersten Erzzugang.
Europa ist in der Industriemineralverarbeitung und in Recyclinganwendungen präsent. Die Kreislaufwirtschaftspolitik der Region unterstützt Investitionen in das Recycling von Batteriematerialien und Systeme zur Verunreinigungsentfernung. STEINERT erweiterte sein Nahinfrarot-Technologiezentrum (NIR) in Zittau, Deutschland, auf 9.000 Quadratmeter, was einer vierfachen Flächenvergrößerung entspricht. Diese Erweiterung unterstützt die regionale Nachfrage nach integrierten sensorbasierten und magnetischen Sortiersystemen und schafft Chancen im Markt für Magnetscheidung im Bergbau. Südamerika sowie der Nahe Osten und Afrika (MEA) stellen kleinere Regionen innerhalb des Marktes für Magnetscheidung im Bergbau dar. Brasilien treibt die Nachfrage nach Nass-Magnetkonzentration durch Tailings-Wiederaufbereitung und hämatitreiche Eisenerzoperationen an. Chile und Argentinien bieten Anwendungen für Hochgradient-Magnetscheidungssysteme bei der Lithiumgewinnung und der Spodumen-Verunreinigungsentfernung. Südafrika entwickelt Nachfrage durch Chrom- und Platinmetall-Oberflächenwiederaufbereitungsprojekte. Kasachstan zieht auch Lieferanten an, die sich auf komplexe, schwach magnetische Minerallagerstätten konzentrieren. SLon stellte sein Hochgradient-Magnetscheidungs-Portfolio (HGMS) auf der Bergbauausstellung in Almaty im September 2026 aus.

Wettbewerbslandschaft
Der Markt für Magnetscheidung im Bergbau ist fragmentiert, wobei kein Unternehmen eine dominante globale Position in allen Produktkategorien innehat. Chinesische Anlagenhersteller, darunter LONGi Magnet, SLon Magnetic Separator und Shandong Huate Magnet Technology, bedienen hauptsächlich den kostenempfindlichen Eisenerzverarbeitungsmarkt mit hoher Geräteanforderung. Sie konkurrieren über Durchsatz, Energieeffizienz und die Reichweite inländischer Lieferketten. Westliche Lieferanten wie Eriez, STEINERT und Metso konzentrieren sich auf integrierte Sortierlösungen, vorausschauende Wartung und Aftermarket-Support.
Der Markt trennt die Geräteanforderungen für Großbetriebe von spezialisierten, reinheitsfokussierten Anwendungen. Diese Unterscheidung begrenzt den direkten Preiswettbewerb unter Lieferanten, die unterschiedliche Betriebsanforderungen bedienen. Goudsmit Magnetics brachte im Juli 2026 seine DeepReach-Reihe für Recycling- und Bergbauströme mit Verarbeitungsraten von bis zu 650 m³ pro Stunde auf den Markt. Die Reihe kombiniert tieffeld-permanente Überbandmagnete und Trommelscheider, was spezialisierten europäischen Lieferanten ermöglicht, spezifische Hochdurchsatzanwendungen zu adressieren.
Lieferanten investieren auch in Technologien, die Sensorik, Steuerung und Trennung integrieren. Metsos Erweiterung vernetzter Maschinen spiegelt die Integration servicebasierter Modelle in Lieferantenangebote wider. LONGi brachte im August 2026 einen modularen Scheider auf den Markt, um Feldintensität und Energieeffizienz für schwach magnetische Mineralien zu verbessern. SLons Vertikalring-Pulsations-Hochgradient-Technologie erhielt bei einem Patentbewerb im Januar 2026 Anerkennung, was den Branchenfokus auf Systemarchitektur widerspiegelt. Diese Strategien ermöglichen es Lieferanten, Lithium-, Seltene-Erden-, Tailings- und abgelegene Bergbauprojekte anzusprechen.
Batteriematerial-Recycling, Tailings-Wiederaufbereitung und abgelegene, wasserarme Betriebe sind wichtige wettbewerbsfähige Anwendungsbereiche. Diese Anwendungen erfordern Verunreinigungsentfernung, Wassermanagement und betriebliche Flexibilität. Lieferanten, denen etablierte Qualitäts-, Umwelt- und Servicefähigkeiten fehlen, haben möglicherweise eine engere adressierbare Kundenbasis. ISO-9001- und ISO-14001-Zertifizierungen sind bei Beschaffungsentscheidungen an großen Minenstandorten zunehmend relevant. Daher prägen technische Eignung und Servicefähigkeiten neben den Anlagenkosten den Markt für Magnetscheidung im Bergbau.
Marktführer der Magnetscheidung im Bergbau
-
Metso
-
Eriez Manufacturing Co.
-
STEINERT GmbH
-
SLon Magnetic Separator Co., Ltd.
-
Bunting Magnetics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Metso stellte die Sampo Cell, eine Grobpartikel-Flotationstechnologie, am 10. September 2026 auf dem Metso Summit vor. Die Technologie verbessert die Erzrückgewinnung pro verarbeiteter Tonne, ohne die Feinstpartikelrückgewinnung zu beeinträchtigen. Sie erweitert Metsos Mineralverarbeitungsportfolio in die gröbere Trennung, was den Mahlenergiebedarf vor magnetischen Konzentrationsstufen reduzieren kann.
- August 2026: Shenyang LONGi stellte einen modularen Hochintensitäts-Magnetscheider mit gekoppeltem Magnetfeld vor. Der Scheider verfügt über eine Mehrring-Parallelarchitektur, die die Feldstärke im Spulenzentrum um 30 % erhöht und den Energieverbrauch um 15–20 % reduziert. Er ist darauf ausgelegt, schwach magnetische Mineralien zu trennen, einschließlich Lithium- und Seltene-Erden-Erze.


Globaler Berichtsumfang des Marktes für Magnetscheidung im Bergbau
Magnetscheidung ist ein physikalischer Prozess, der ein Magnetfeld verwendet, um magnetische Materialien aus gemischten Materialströmen zu trennen, wodurch die Rückgewinnung magnetischer Bestandteile ermöglicht wird, während nicht-magnetische Materialien zurückgehalten werden.
Der Markt für Magnetscheidung ist nach Produkttyp, Technologie, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Nass-Magnetscheider, Trocken-Magnetscheider, Hochgradient-Magnetscheider und Sonstige segmentiert. Nach Technologie ist der Markt in Permanentmagnetische Trennung, Elektromagnetische Trennung und Sonstige segmentiert. Nach Anwendung ist der Markt in Eisenerzaufbereitung, Buntmetallverarbeitung, Kohle-Verarbeitung, Industriemineralverarbeitung und Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für die Magnetscheidung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Nass-Magnetscheider |
| Trocken-Magnetscheider |
| Hochgradient-Magnetscheider |
| Sonstige |
| Permanentmagnetische Trennung |
| Elektromagnetische Trennung |
| Sonstige |
| Eisenerzaufbereitung |
| Buntmetallverarbeitung |
| Kohle-Verarbeitung |
| Industriemineralverarbeitung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Nass-Magnetscheider | |
| Trocken-Magnetscheider | ||
| Hochgradient-Magnetscheider | ||
| Sonstige | ||
| Nach Technologie | Permanentmagnetische Trennung | |
| Elektromagnetische Trennung | ||
| Sonstige | ||
| Nach Anwendung | Eisenerzaufbereitung | |
| Buntmetallverarbeitung | ||
| Kohle-Verarbeitung | ||
| Industriemineralverarbeitung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Magnetscheidung im Bergbau?
Die Marktgröße für Magnetscheidung im Bergbau wurde im Jahr 2025 auf 48,13 Milliarden USD geschätzt und soll von 50,61 Milliarden USD im Jahr 2026 auf 67,15 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,82 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp treibt die Nachfrage nach Magnetscheidungsanlagen an?
Nass-Magnetscheider führten die Produktnachfrage mit einem Anteil von 34,73 % im Jahr 2025 an, unterstützt durch ihre Nutzung in etablierten schlammbasierten Verarbeitungskreisläufen.
Welche Magnetscheidungstechnologie wächst am schnellsten?
Die elektromagnetische Trennung soll bis 2031 mit einem CAGR von 6,71 % wachsen, da Anwendungen mit schwach magnetischen und feinen Mineralien eine größere Kontrolle über die Feldintensität erfordern.
Warum werden Trocken-Magnetscheider immer wichtiger?
Trockensysteme unterstützen Minen in wasserarmen Regionen, indem sie den Wasserverbrauch, den Tailings-Bedarf und den damit verbundenen Infrastrukturbedarf reduzieren.
Seite zuletzt aktualisiert am:



