
Tamaño y Participación del Mercado de Servicios para Campos Petroleros de Kuwait
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 1.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.55 % |
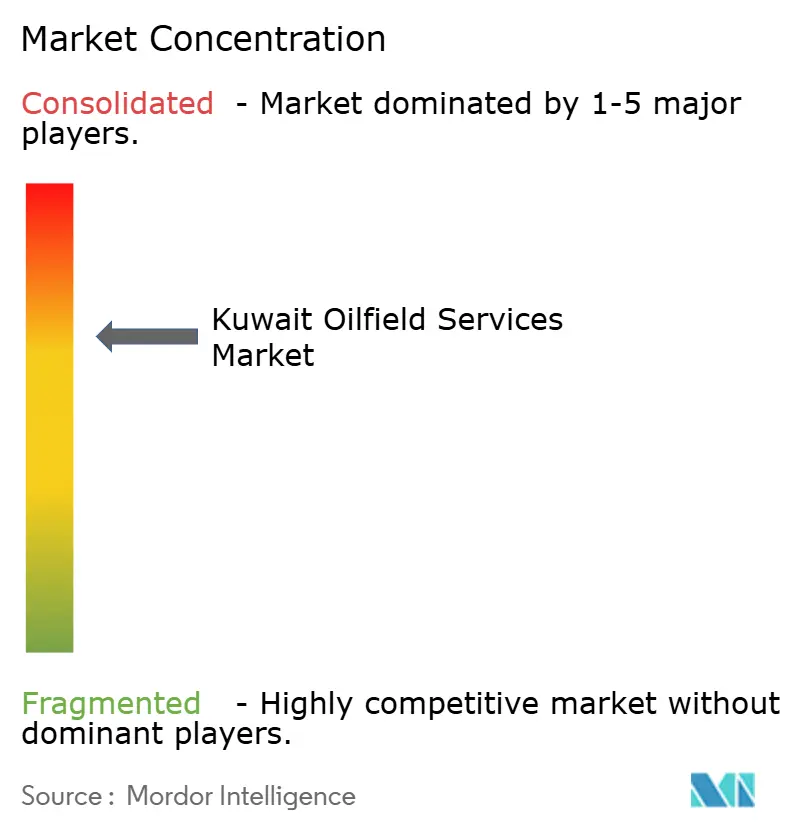
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios para Campos Petroleros de Kuwait por Mordor Intelligence
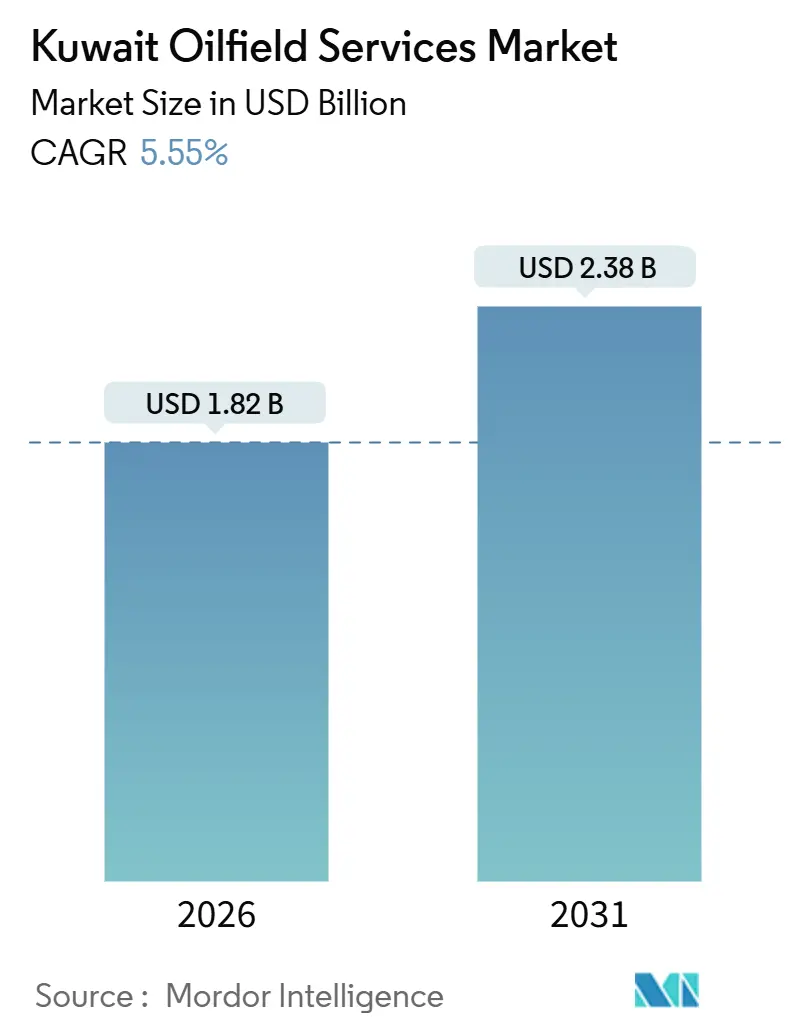
El tamaño del Mercado de Servicios para Campos Petroleros de Kuwait se estima en USD 1,82 mil millones en 2026 y se espera que alcance USD 2,38 mil millones en 2031, a una CAGR del 5,55% durante el período de pronóstico (2026-2031).
El gasto sostenido de capital por parte de Kuwait Petroleum Corporation (KPC), el giro hacia prospectos marinos como Al-Nokhatha y Dorra, y la adopción de plataformas digitales de construcción de pozos están ampliando la base de servicios disponible. La perforación sigue siendo el ancla de ingresos, aunque las ofertas de producción sin equipo de perforación y de intervención se están expandiendo con mayor rapidez a medida que los operadores extraen barriles adicionales de pozos envejecidos. Los contratos de Gestión Integrada de Proyectos (IPM) están reformulando la competencia al agrupar los alcances de perforación, terminación y optimización de producción bajo términos de desempeño plurianuales. La demanda marina se acelera a pesar de la escasez de plataformas autoelevables, mientras que los yacimientos de petróleo pesado y carbonatos compactos están estimulando la adopción de tecnologías térmicas y de fracturación.
Conclusiones Clave del Informe
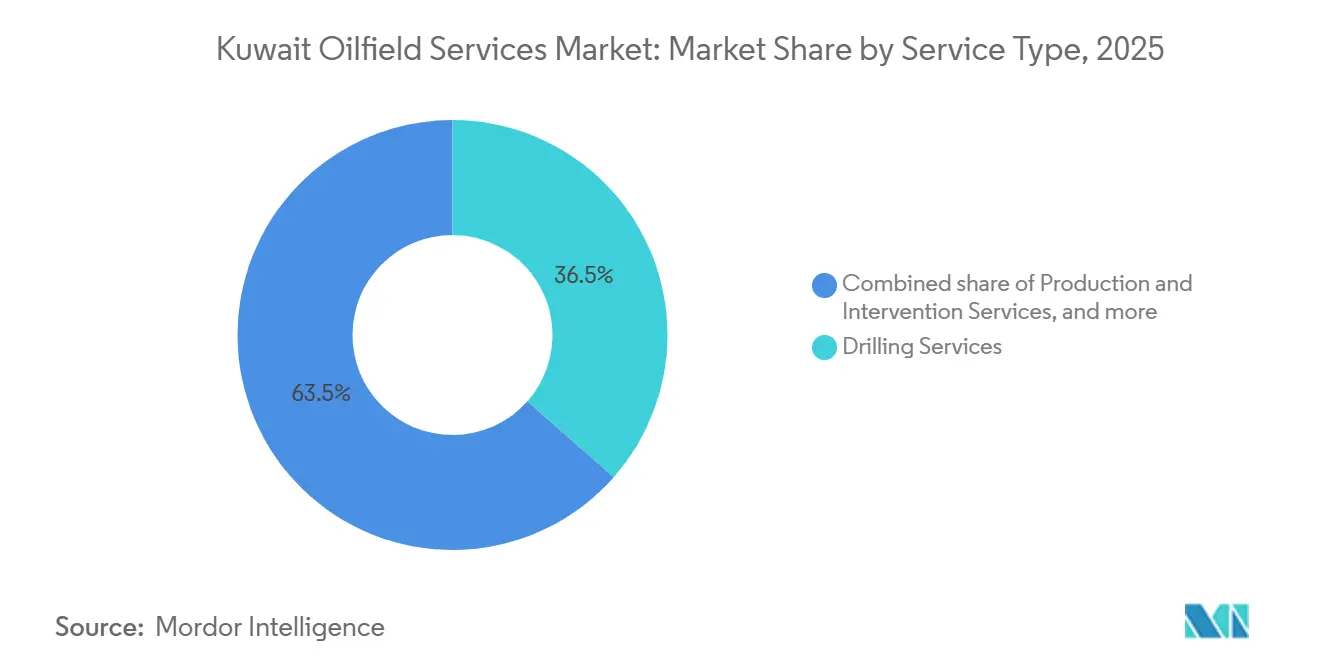
- Por tipo de servicio, la perforación representó el 36,5% de la participación del mercado de servicios para campos petroleros de Kuwait en 2025, mientras que se prevé que los servicios de producción e intervención registren una CAGR del 7,6% hasta 2031.
- Por ubicación, el segmento terrestre representó el 80,1% del gasto en 2025, mientras que se espera que el segmento marino avance a una CAGR del 9,0% hasta 2031.
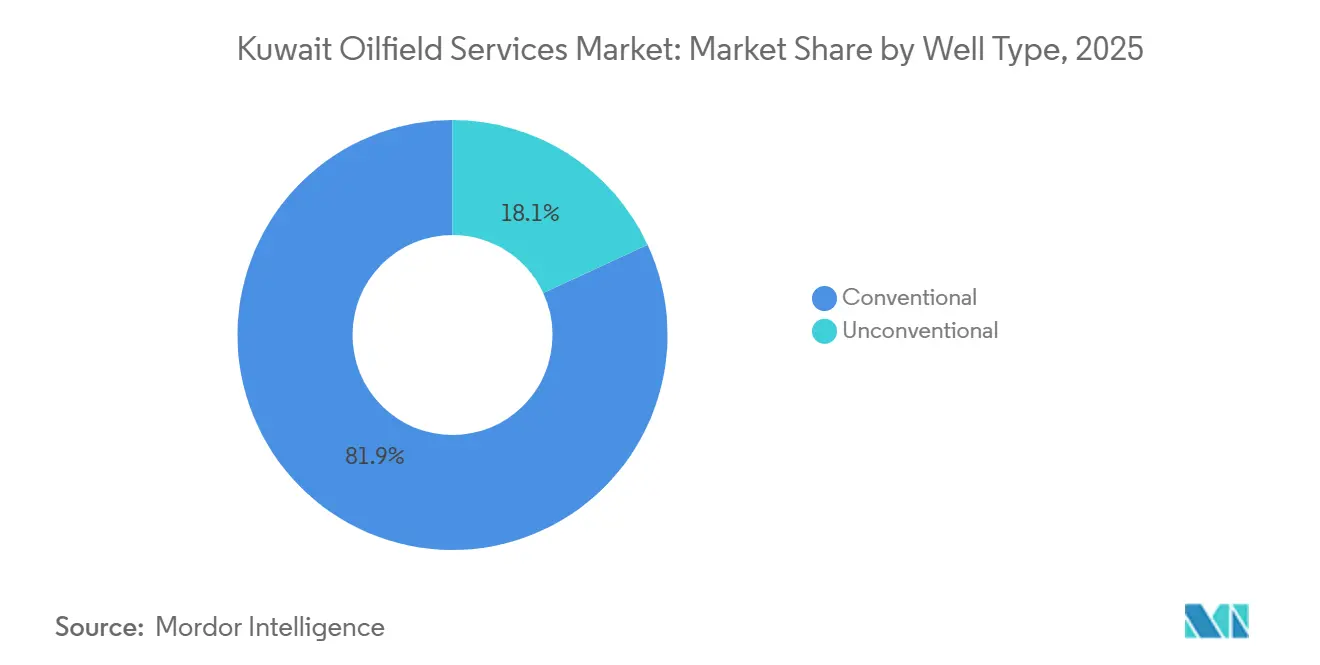
- Por tipo de pozo, los pozos convencionales representaron el 81,9% del tamaño del mercado de servicios para campos petroleros de Kuwait en 2025, aunque se proyecta que la actividad no convencional crezca a una CAGR del 8,3% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios para Campos Petroleros de Kuwait
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la inversión en proyectos marinos | +1.2% | Costa de Al-Zour, sector Dorra | Mediano plazo (2-4 años) |
| Perforación de relleno acelerada en campos maduros | +1.5% | Greater Burgan, Norte de Kuwait, Minagish | Largo plazo (≥ 4 años) |
| Transición hacia la Gestión Integrada de Proyectos | +0.9% | Nacional | Mediano plazo (2-4 años) |
| Modelo de asociación NOC-IOC | +1.0% | Petróleo pesado en South Ratqa, yacimientos marinos de gas-condensado | Largo plazo (≥ 4 años) |
| Iniciativas digitales de construcción de pozos | +0.7% | Norte de Kuwait, Burgan | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Inversión en Proyectos Marinos
KPC completó seis pozos de exploración marinos a mediados de 2025 y planea 18 más, diversificándose más allá de su núcleo terrestre.[1]Zawya News Desk, "Los descubrimientos de Al-Nokhatha y Al-Julaiah impulsan los planes marinos," zawya.com El hallazgo de Al-Nokhatha en julio de 2024 añadió aproximadamente 1.500 millones de boe, el descubrimiento de Al-Julaiah en enero de 2025 aportó cerca de 800 millones de boe, y la prueba de Jazza-1 entregó más de 29 MMscf/d más 5.000 bpd de condensado. Los socios kuwaití y saudí tienen como objetivo poner en producción Dorra a 1 Bcf/d de gas y 84.000 bpd de condensado, tras la aprobación del emplazamiento en Al-Zour en diciembre de 2025. La demanda marina abarca ahora perforación con plataformas autoelevables, posicionamiento submarino y logística marítima, y se aliviará una vez que Arabia Saudita libere cerca de 27 plataformas autoelevables en 2026. La nueva frontera marina amplía el mercado de servicios para campos petroleros de Kuwait al introducir actividades que los contratistas terrestres tradicionales rara vez ofrecen.
Perforación de Relleno Acelerada para Frenar el Declive de los Campos Maduros
Greater Burgan cayó de 1,7 millones de bpd en 2005 a 1,3 millones de bpd en la década de 2020, con un declive natural cercano al 6% anual.[2]Zawya News Desk, "Los descubrimientos de Al-Nokhatha y Al-Julaiah impulsan los planes marinos," zawya.com Kuwait Oil Company (KOC) contrarresta esto con pozos de relleno continuos e intervenciones sin equipo de perforación. Un flujo de trabajo estructurado en 600 pozos de Sabria elevó la producción en un 20% a lo largo de tres años mediante mejoras iterativas de cierre de agua, estimulación y levantamiento artificial.[3]Schlumberger, "El flujo de trabajo integrado de optimización de producción eleva la producción en un campo maduro," slb.com Nueve contratos de perforación de cinco años adjudicados en julio de 2024 a empresas locales añaden equipos de perforación de 550 hp centrados en zonas de petróleo pesado, generando empleos locales y profundidad de flota. La sísmica de alta densidad de azimut completo es ahora el estándar de KOC para localizar zonas productivas no drenadas, garantizando que la actividad de perforación continúe incluso mientras los servicios de producción se aceleran.
Transición hacia Contratos de Gestión Integrada de Proyectos
KOC está pasando de adjudicaciones de servicios discretas a marcos de IPM que integran ingeniería, perforación, terminación y optimización de producción en acuerdos únicos. Technip Energies obtuvo una consultoría por EUR 250-500 millones en 2024, y KBR aseguró la Ingeniería Conceptual Básica (FEED) para el proyecto de petróleo pesado de South Ratqa con un objetivo de 60.000 bpd para 2030. Petrofac siguió con una adjudicación de petróleo pesado por USD 4.000 millones en enero de 2025, a pesar de la tensión en su balance. Los contratos de IPM transfieren más riesgo de desempeño a los contratistas, recompensando a quienes pueden combinar conocimiento del subsuelo, automatización y capacidad en la cadena de suministro. Las empresas locales más pequeñas se están adaptando mediante alianzas o concentrándose en alcances especializados como equipos de workover o logística en el emplazamiento del pozo.
Iniciativas Digitales de Construcción de Pozos
Halliburton logró en 2025 la primera corrida direccional completamente automatizada de Kuwait en el Campo Bahra, reduciendo el tiempo de perforación en un 30% sin intervención alguna de ingenieros, mediante la automatización LOGIX y la telemetría PulseStar. El programa KwIDF de Schlumberger aplica fibra óptica DAS y análisis en el borde para diagnosticar fallos en dispositivos de control de entrada, orientando reparaciones con tubería flexible que más que duplicaron la producción de los pozos en Minagish y Sabriyah. El contrato de bombas electrosumergibles (ESP) de Baker Hughes de diciembre de 2025 integra variadores FusionPro y análisis en tiempo real Leucipa para predecir fallos y reducir el tiempo de inactividad. Weatherford opera Centros de Decisión en Tiempo Real que supervisan de forma remota la perforación y las terminaciones. Aunque la adopción digital es desigual, los primeros adoptantes están demostrando ahorros materiales en costos y tasas de producción iniciales más elevadas.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor punto de equilibrio para prospectos profundos de alta presión/alta temperatura (HP/HT) | -0.8% | Nacional, con concentración en prospectos Jurásicos profundos y marinos | Mediano plazo (2-4 años) |
| Objetivos de energía renovable que frenan la demanda a largo plazo | -0.5% | Nacional, influenciado por los proyectos solares y eólicos de Shagaya | Largo plazo (≥ 4 años) |
| Escasez de plataformas marinas de alta especificación en la flota regional | -0.4% | Zonas marinas nacionales (Dorra, Al-Nokhatha, Al-Julaiah, sectores Jazza) con efectos derivados de las restricciones regionales del CCG | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Punto de Equilibrio para Prospectos Profundos de Alta Presión/Alta Temperatura (HP/HT)
Si bien los pozos terrestres alcanzan el punto de equilibrio cerca de USD 40-50/bbl, los prospectos profundos Jurásicos y marinos de HP/HT necesitan USD 60-80/bbl debido a fluidos de perforación especializados, revestimiento de alta especificación y largos ciclos de equipo de perforación. Las tarifas diarias de plataformas autoelevables en Medio Oriente promediaron USD 80.000-100.000 en 2024-2025, inflando los costos de los pozos y forzando compromisos en la programación. Aunque KPC presupuesta USD 9.000-10.000 millones anuales hasta 2030, el capital favorecerá los trabajos de relleno de recuperación más rápida cuando los precios bajen. Las empresas de servicios están mitigando la presión de costos mediante brocas a medida, modelos de IPM basados en desempeño y una integración más estrecha de los datos de perforación y terminación, aunque la prima estructural para los pozos de HP/HT persiste.
Objetivos de Energía Renovable que Frenan la Demanda a Largo Plazo
Kuwait aspira a que el 15% de su matriz energética provenga de fuentes renovables para 2030, anclado por las granjas solares y eólicas de Shagaya. Desplazar el 20% de los 400.000 bpd que se queman actualmente para generación eléctrica podría liberar 80.000 bpd para exportación, reduciendo la urgencia de nueva perforación. No obstante, el objetivo de KPC de 4 millones de bpd para 2035 subraya que las energías renovables están destinadas a aumentar la capacidad de exportación, no a recortar el gasto de exploración y producción. Aun así, la política introduce incertidumbre en los proyectos de HP/HT y aguas profundas a largo plazo, orientando a los compradores de servicios hacia contratos flexibles y modulares e intensificando la competencia por las oportunidades de corto plazo y bajo costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Servicio: La Perforación Domina mientras los Servicios de Producción se Aceleran
La perforación representó el 36,5% de la participación del mercado de servicios para campos petroleros de Kuwait en 2025, impulsada por los pozos de relleno continuos en Greater Burgan y el programa de evaluación marina.[4]Zawya Energy, "Los objetivos de renovables de Shagaya apuntan al 15% de la matriz para 2030," zawya.com Sin embargo, las líneas de producción e intervención están previstas para una CAGR del 7,6% hasta 2031, a medida que los operadores se apoyan en técnicas sin equipo de perforación para restablecer el flujo sin movilizar equipos completos de workover. La sísmica de alta densidad, las herramientas de perforación automatizadas y las plataformas digitales de bombas electrosumergibles (ESP) están incrementando la recuperación de los yacimientos maduros. Mientras tanto, los trabajos de cementación premium y fracturación multietapa están ganando terreno en zonas de carbonatos compactos y petróleo pesado, ampliando el tamaño del mercado de servicios para campos petroleros de Kuwait disponible para los contratistas especializados.
El crecimiento en los servicios de producción beneficia a los proveedores de limpieza con tubería flexible, bombas electrosumergibles y vigilancia digital de pozos. Una adjudicación de diciembre de 2025 vio a Baker Hughes integrar variadores FusionPro con análisis Leucipa en múltiples campos, anclando un flujo de ingresos plurianual. El sistema de estrangulamiento con cable fino de diagnóstico de fibra óptica activa de Schlumberger restauró 800 bpd en un solo pozo, evitando un workover con equipo de perforación de 60 días. Tales casos de estudio destacan por qué el crecimiento del segmento supera al del mercado de servicios para campos petroleros de Kuwait en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Ubicación: La Base Terrestre se Encuentra con el Auge Marino
El trabajo terrestre representó el 80,1% del gasto en 2025, reflejando el dominio de Greater Burgan, los yacimientos de petróleo pesado del Norte de Kuwait y los activos del Oeste de Kuwait que en conjunto producen más de 2,4 millones de bpd. La perforación de relleno continua, la inyección de agua y la optimización del levantamiento artificial mantienen estable esta base. La empresa conjunta de Weatherford opera ocho equipos de perforación terrestres, mientras que la corrida completamente automatizada de Halliburton en 2025 en Bahra destaca el impulso hacia la eficiencia.
La actividad marina, aunque menor, está proyectada para registrar una CAGR del 9,0% hasta 2031, impulsada por Dorra, Al-Nokhatha, Al-Julaiah y Jazza. La aprobación del Consejo Municipal de Kuwait en diciembre de 2025 para la infraestructura de Dorra en Al-Zour elimina un obstáculo crítico, y KOC planea 18 pozos adicionales. La demanda marítima abarca remolcadores de manejo de anclas, posicionamiento submarino y embarcaciones de reconocimiento no tripuladas suministradas por GAC Marine y Fugro, expandiendo el tamaño del mercado de servicios para campos petroleros de Kuwait más allá de su núcleo terrestre tradicional.
Por Tipo de Pozo: Base Convencional, Giro No Convencional
Los pozos convencionales representaron el 81,9% de la actividad en 2025, sosteniendo la mayor parte de la producción actual con perforación rotativa direccional, terminaciones con dispositivos de control de entrada (ICD) y programas de maduración de bombas electrosumergibles (ESP). Los diseños multilaterales inteligentes en el Oeste de Kuwait combinan válvulas de control de entrada con medidores de fondo de pozo para controlar los problemas de corte de agua en yacimientos de alta permeabilidad.
El desarrollo no convencional, petróleo pesado en South Ratqa y carbonatos compactos en Bahra, está pronosticado para crecer a una CAGR del 8,3% hasta 2031. La recuperación térmica, la fracturación multietapa y las tecnologías de gestión de arena dominan el gasto. La asignación de Ingeniería Conceptual Básica (FEED) a KBR y la adjudicación de petróleo pesado de USD 4.000 millones a Petrofac destacan la escala de las oportunidades venideras, subrayando por qué los contratistas integrados capaces de agrupar perforación, estimulación, levantamiento artificial y optimización en tiempo real están en posición de capturar una participación creciente del mercado de servicios para campos petroleros de Kuwait.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Toda la actividad de servicios para campos petroleros de Kuwait se desarrolla dentro de sus fronteras, aunque la dinámica regional moldea los costos y la disponibilidad. En tierra, el declive anual del 6% de Greater Burgan obliga a la perforación continua y a los proyectos de gestión del agua, anclando una gran parte de la demanda de servicios. La campaña de petróleo pesado de Lower Fars en el Norte de Kuwait aprovecha nueve contratos de perforación adjudicados localmente para desarrollar la capacidad doméstica, mientras que los campos del Oeste de Kuwait despliegan pozos multilaterales inteligentes para contrarrestar la irrupción temprana de agua. Estas iniciativas absorben equipos de perforación, equipos de fracturación y cuadrillas de levantamiento artificial, sosteniendo la parte terrestre del mercado de servicios para campos petroleros de Kuwait.
En el sector marino, la alineación bilateral de Dorra con Arabia Saudita, el potencial de 1.500 millones de boe de Al-Nokhatha y el descubrimiento de 800 millones de boe de Al-Julaiah impulsan colectivamente una previsión de CAGR del 9,0% para los servicios marinos. KOC trasladó el equipo de perforación Oriental Phoenix al área Jazza y está buscando plataformas autoelevables adicionales a medida que la oferta saudí se libera en 2026. Empresas de logística marítima como GAC y líderes en reconocimiento submarino como Fugro están formalizando contratos para el manejo de anclas, traslados de personal y campañas geotécnicas GroundIQ.
A nivel regional, Kuwait compite con los países vecinos del CCG por equipos de perforación, embarcaciones y tripulaciones experimentadas, por lo que las oscilaciones en la utilización en proyectos saudíes o de los Emiratos Árabes Unidos repercuten en las tarifas diarias kuwaití. Las perspectivas de Evercore para 2026 sugieren que la disponibilidad de plataformas autoelevables mejorará cuando Arabia Saudita libere 27 unidades, lo que podría moderar la inflación de costos y ampliar el componente marino del mercado de servicios para campos petroleros de Kuwait.
Panorama regulatorio
El sector upstream de Kuwait opera bajo un marco de propiedad estatal, con la política petrolera establecida por el Consejo Supremo del Petróleo e implementada por el Ministerio de Petróleo a través de entidades estatales, incluyendo Kuwait Petroleum Corporation (KPC) y Kuwait Oil Company (KOC). Para los servicios de campos petroleros, la contratación es un punto de control clave, ya que la gobernanza interna de adquisiciones de KPC, incluida su estructura de comité de compras para adjudicaciones importantes, supervisa las licitaciones de alto valor y los acuerdos de servicio de larga duración que influyen en el acceso al mercado tanto para las empresas de servicios internacionales como para los contratistas locales.
En la práctica, el entorno regulatorio se manifiesta a través de normas de adquisición, estándares técnicos dirigidos por el operador, y aprobaciones centralizadas vinculadas a planes de desarrollo como la Strategy 2040 de KPC. La aprobación de diciembre de 2025 para la infraestructura relacionada con Dorra en Al-Zour destaca cómo los permisos y autorizaciones del sector público pueden condicionar los alcances de logística marina offshore y asociada, mientras que el giro de KOC hacia modelos de contrato integrados y programas digitales añade requisitos de cumplimiento en torno a los KPI de desempeño, el manejo de datos, y las condiciones de HSE incorporadas en las licitaciones.
Panorama Competitivo
La Innovación y la Integración son Clave para el Crecimiento
Las grandes compañías internacionales, Schlumberger, Halliburton, Baker Hughes y Weatherford, dominan los alcances de alta gama en perforación, terminación y optimización digital. Su participación se ve reforzada por la preferencia de KOC por los contratos de IPM que recompensan a las empresas capaces de ofrecer soluciones integradas e indicadores clave de desempeño (KPI) basados en resultados. Technip Energies y KBR han consolidado nichos en ingeniería y gestión de proyectos, mientras que los recientes contratos obtenidos por Petrofac demuestran el apetito continuo por contratistas orientados a EPC a pesar de la tensión financiera.
Los perforadores locales como Operational Energy, Kuwait Well Drilling, Emkan, Zenith Group y Refineries Engineering ganaron terreno tras obtener nueve contratos de equipo de perforación de petróleo pesado de cinco años en julio de 2024, reflejando una política de impulso al contenido doméstico. Los especialistas de nicho, como Fugro en reconocimientos geotécnicos y GAC en logística marítima, llenan las brechas de capacidad en los programas marinos, ampliando el listado del mercado de servicios para campos petroleros de Kuwait más allá de los proveedores clásicos de equipos de perforación.
La diferenciación tecnológica está agudizando la competencia. La perforación automatizada LOGIX de Halliburton redujo el tiempo de ciclo en Bahra en un 30%, los diagnósticos de fibra óptica activa ACTive de Schlumberger duplicaron la producción en pozos seleccionados, y el contrato integrado de ESP y análisis de Baker Hughes promete menores tasas de fallo y vidas útiles más largas. Los contratistas que combinan profundidad técnica con alianzas locales están mejor posicionados para navegar el modelo de contratación en evolución de Kuwait y asegurar una participación duradera en el mercado de servicios para campos petroleros de Kuwait.
Líderes de la Industria de Servicios para Campos Petroleros de Kuwait
Kuwait Petroleum Corporation
Schlumberger Ltd.
Halliburton Company
Baker Hughes Co.
Weatherford International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está formando una oportunidad clara en torno a la entrega de desarrollo integrado, y la cartera de servicios relacionada de perforación, terminaciones, y optimización de producción que Kuwait está utilizando para respaldar los objetivos de capacidad, incluyendo la ambición declarada de KPC de 4 millones de bpd para 2035 y sus objetivos de gas a más largo plazo de la Strategy 2040. En febrero de 2026, KOC adjudicó a SLB un contrato de desarrollo integrado de 1.500 millones de dólares y cinco años de duración para el campo Mutriba, reforzando la demanda de alcances agrupados que combinan la construcción de pozos con la ingeniería de yacimientos y producción, y aumentando la prima para los contratistas que puedan gestionar las interfaces entre perforación, terminaciones, e intervención bajo términos basados en resultados.
Los programas de campos petroleros digitales también están pasando de implementaciones aisladas a despliegues plurianuales, lo que abre espacio para servicios de vigilancia, conectividad IIoT, y automatización junto con el trabajo de campo tradicional. En junio de 2026, SLB obtuvo un contrato de siete años bajo la iniciativa Ahmadi Innovation Valley de KOC, que abarca la evaluación y el despliegue de tecnología y está vinculado a una instalación planificada para 2028. Por separado, el tamaño y la frecuencia de las licitaciones de KPC para servicios de perforación y técnicos, incluidos los grandes paquetes de licitación lanzados en 2026 para un programa de múltiples pozos, apuntan a un volumen de contratación sostenido en el que la ejecución de contenido local, la resiliencia de la cadena de suministro (equipos de perforación, tubulares, químicos, ESP), y la gestión de proyectos multidisciplinaria son diferenciadores recurrentes.
Novedades recientes del sector
- Junio de 2026: SLB (Schlumberger) fue adjudicataria de un contrato de siete años bajo la iniciativa Ahmadi Innovation Valley de KOC para evaluar e implementar tecnologías, incluyendo IA e IIoT, con una instalación planificada para abrir en 2028. El contrato otorga a SLB un programa de siete años bajo la iniciativa Ahmadi Innovation Valley de KOC. El enfoque es evaluar y desplegar tecnologías de IA e IIoT, con una nueva instalación programada para abrir en 2028.
- Junio de 2026: Kuwait Oil Company (KOC) anunció planes para adjudicar un contrato de 988 millones de dólares a Larsen and Toubro para las instalaciones de exportación de Jurassic Light Oil. El anuncio describe una importante actualización de estilo EPC para las instalaciones de exportación de Jurassic Light Oil. Permitirá mejorar las capacidades de exportación y la integración con proyectos upstream, lo que podría impulsar la actividad de los contratistas de servicios.
- Junio de 2026: Kuwait Petroleum Corporation (KPC) lanzó 25 licitaciones importantes valoradas en más de 1.216 millones de dinares para apoyar la perforación de 258 pozos en el año fiscal 2025-2026. La ola de licitaciones de KPC sostiene el programa de perforación y desarrollo. Aumenta la competencia entre actores internacionales y nacionales, y señala un enfoque en contratos plurianuales basados en el desempeño.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de servicios de campos petroleros de Kuwait abarca los servicios pagados que respaldan la actividad de petróleo y gas upstream en Kuwait, desde el trabajo de perforación y terminación hasta el soporte de producción y la intervención de pozos, reportados en términos de valor en USD.
Exclusiones de alcance: Esta cuantificación excluye los ingresos por ventas de petróleo crudo y gas, los servicios de refinación downstream, y el trabajo puramente interno del operador que no se factura como un contrato de servicio.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios de Perforación
- Servicios de Terminación (Cementación, Fracturación Hidráulica)
- Servicios de Producción e Intervención
- Otros Servicios (Embarcaciones de Apoyo a Operaciones Marinas, Sísmica, Desmantelamiento, Aviación)
- Por Ubicación
- Terrestre
- Marino
- Por Tipo de Pozo
- Convencional
- No Convencional
Fuentes de datos, cuantificación del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el contexto del mercado de Kuwait, anclar las perspectivas de actividad, y construir una visión inicial de las señales de demanda de servicios que pueden verificarse posteriormente. Utilizamos fuentes públicas como los informes de la OPEP y la OPEP+, las series de país y producción de la EIA de EE. UU., y las publicaciones de la AIE para comprender los volúmenes upstream, los objetivos de capacidad, y los ciclos de inversión que normalmente impulsan los presupuestos de servicios.
Para traducir la actividad en demanda de servicios, se tomaron insumos adicionales de contenido gubernamental y comercial oficial orientado a Kuwait, como las guías de país de la U.S. International Trade Administration y las notas de inteligencia de mercado, junto con comunicados de operadores y reguladores, portales de licitación, y cobertura de prensa acreditada. También se consultaron informes anuales de empresas y presentaciones a inversores para el calendario de proyectos, la combinación de contratos, y las prioridades de gasto de alto nivel, y se revisaron selectivamente bases de datos de patentes para comprender la dirección de adopción en herramientas de perforación e intervención de pozos. Las fuentes aquí listadas son solo ilustrativas, y se utilizaron referencias públicas y de pago adicionales para recopilar, validar, y aclarar datos durante el trabajo.
Entrevistas primarias y encuestas
Se utilizó trabajo primario para poner a prueba los supuestos documentales que más afectan al valor, especialmente cómo se mueve el precio de los servicios con la demanda de equipos de perforación, la complejidad de los trabajos, y la actividad offshore. Hablamos con una combinación de contratistas, subcontratistas, proveedores de servicios vinculados a equipos, y expertos del sector, y recogimos insumos de los principales centros operativos y de adquisiciones involucrados en proyectos de Kuwait para poder cerrar brechas en los datos públicos y confirmar supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | CXOs: 12% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 21% | Gerentes: 50% |
Cuantificación y previsión de mercado
La cuantificación comenzó con una reconstrucción de la demanda del país, donde los indicadores de actividad upstream se convierten en gasto en servicios por línea de servicio y entorno operativo, y luego se totalizan al valor de mercado. Utilizamos los enfoques de arriba hacia abajo y de abajo hacia arriba conjuntamente, con la construcción de la actividad del país utilizada primero y luego corroborada mediante consolidaciones selectivas de proveedores, valores de contratos muestreados, y verificaciones de precio típico por trabajo para mantener los totales realistas.
Los insumos clave que dieron forma al modelo incluyeron la intensidad esperada de perforación y reacondicionamiento, la combinación onshore versus offshore, la proporción de pozos convencionales versus más complejos, y el calendario de los principales proyectos upstream y adjudicaciones de licitaciones. Los supuestos de precios se guiaron por los cambios observados en las tarifas diarias de servicio y el comportamiento de precios por trabajo que describieron los entrevistados, y luego se ajustaron por inflación y calendario de divisas para que los valores en USD sean comparables entre años.
Para la previsión, se utilizó el análisis de escenarios porque la actividad a corto plazo puede cambiar según el ritmo de ejecución de los proyectos y la secuenciación presupuestaria. Cada escenario se vinculó a los mismos impulsores centrales, incluidos los objetivos de capacidad planificados, las necesidades de equipos de perforación e intervención, y la progresión de precios de los servicios. Cuando faltaban puntos de control de abajo hacia arriba para categorías de servicio más pequeñas, las brechas se manejaron aplicando rangos conservadores de penetración y precios que fueron validados en entrevistas, seguido de una reconciliación final con los totales guiados por la actividad.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes como los objetivos de producción, los programas de perforación e intervención discutidos públicamente, y los patrones de flujo de licitaciones y contratos, y luego se investigaron las variaciones antes de la aprobación final. Si un valor parecía estar fuera de línea, se reabrieron los supuestos relevantes, se volvió a ejecutar la lógica, y se activaron contactos de seguimiento con expertos para confirmar qué había cambiado.
También se utilizó una revisión interna de varios pasos, donde las matemáticas del modelo, la coherencia de unidades, y el movimiento de un año a otro fueron verificados de forma cruzada por otro analista y luego revisados nuevamente en cuanto a su razonabilidad frente a las condiciones del país en Kuwait. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan la actividad o los precios, seguido de una última revisión antes de la entrega para que los clientes reciban la visión más actualizada.
Cuantificación del mercado de servicios de campos petroleros de Kuwait de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de campos petroleros de Kuwait a menudo difieren porque cada editor elige su propio alcance de lo que cuenta como un servicio, el año utilizado para la fijación de precios, y cómo se traduce la actividad futura en ingresos facturados. Las diferencias también aparecen cuando algunos modelos se apoyan fuertemente en titulares de proyectos, y otros dependen más de indicadores de actividad repetibles.
Algunas estimaciones externas agrupan categorías upstream adyacentes como partidas de gasto lideradas por el operador, alquileres contabilizados como ventas de equipos, o servicios de petróleo y gas más amplios más allá de las operaciones de campo. En Mordor Intelligence, el valor se contabiliza únicamente para las actividades de servicio de campos petroleros facturadas vinculadas a las operaciones upstream de Kuwait, y los ingresos downstream y no relacionados con servicios se excluyen para evitar inflar el total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,82 mil millones de USD (2026) | |
| Asociación Industrial A | 1,95 mil millones de USD (2026) | A menudo incluye una canasta más amplia de gasto de soporte upstream, y puede aplicar una proporción asumida más alta de trabajo liderado por operaciones offshore, lo que eleva el ingreso promedio implícito por servicio por trabajo. |
| Publicación Comercial B | 1,63 mil millones de USD (2026) | Típicamente se apoya en un conjunto más estrecho de licitaciones visibles públicamente y puede rezagarse en los supuestos de reajuste de precios, lo que puede subestimar el trabajo de intervención de pozos de rutina y el soporte de producción en curso. |
La dispersión en la tabla se explica principalmente por lo que se cuenta como actividad de servicio y cómo se traslada la fijación de precios al año base. Al fundamentar el modelo en impulsores de actividad repetibles y luego verificarlo con verificaciones de precios y realidad de contratos guiadas por entrevistas, la estimación resultante permanece trazable a insumos claros y puede actualizarse de manera coherente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de servicios para campos petroleros de Kuwait en 2031?
Se prevé que alcance USD 2,38 mil millones en 2031, reflejando una CAGR del 5,55% durante 2026-2031.
¿Qué línea de servicios está creciendo más rápido?
Se proyecta que los servicios de producción e intervención se expandan a una CAGR del 7,6% hasta 2031, a medida que los operadores favorecen los trabajos de pozo sin equipo de perforación.
¿Por qué se está acelerando la actividad marina?
Los grandes descubrimientos en Al-Nokhatha, Al-Julaiah y el campo de gas Dorra están impulsando una perspectiva de CAGR del 9,0% para los servicios marinos hasta 2031.
¿Cómo beneficia a Kuwait la construcción digital de pozos?
Las plataformas de automatización como Halliburton LOGIX y el programa KwIDF de Schlumberger acortan los días de perforación, reducen el tiempo no productivo y elevan la producción inicial, mejorando la economía del proyecto.
¿Qué restricción podría limitar el crecimiento a largo plazo?
Los pozos profundos de HP/HT requieren precios de punto de equilibrio de USD 60-80/bbl, lo que podría retrasar los proyectos de alto costo si los precios del petróleo bajan.
¿Cuál es el yacimiento no convencional más significativo?
El proyecto de petróleo pesado de South Ratqa tiene como objetivo 60.000 bpd para 2030, apoyándose en la inyección de vapor y la recuperación térmica para su desarrollo.
Última actualización de la página el:



