
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
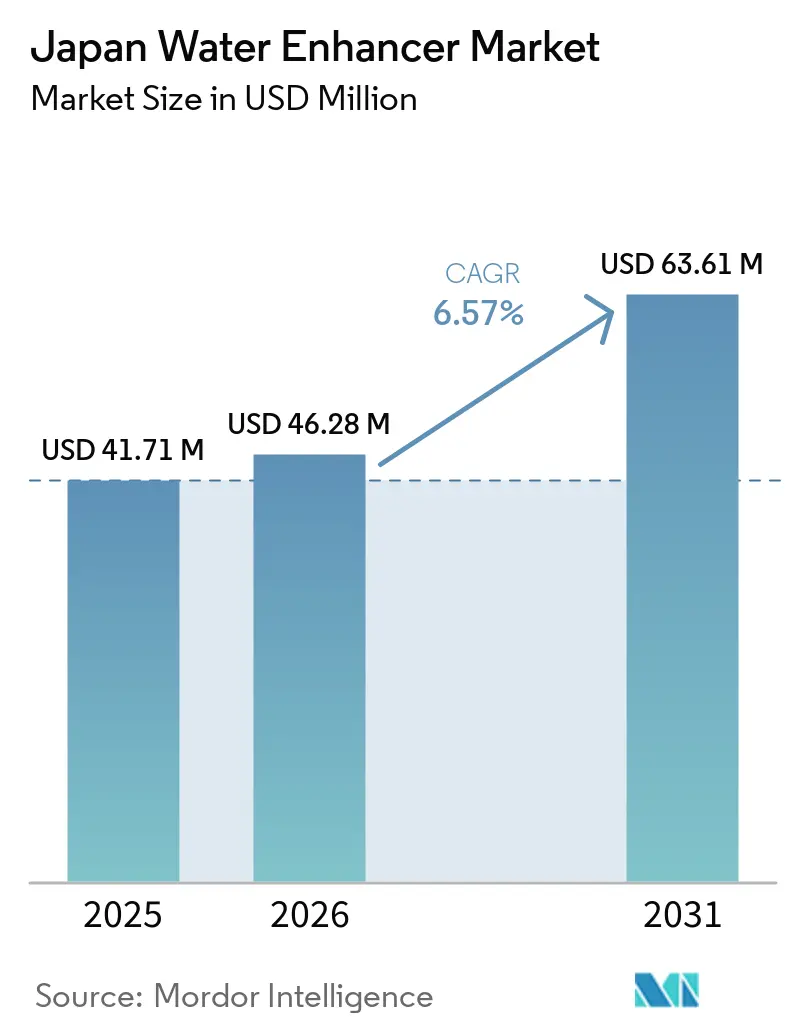
| Tamaño del mercado en el año base (2025) | 41.71 Millones de dólares |
| Tamaño del Mercado (2026) | 46.28 Millones de dólares |
| Tamaño del Mercado (2031) | 63.61 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.57 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Potenciadores de Agua en Japón por Mordor Intelligence
El tamaño del mercado de potenciadores de agua en Japón fue valorado en 41,71 millones de USD en 2025 y se estima que crecerá desde 46,28 millones de USD en 2026 hasta alcanzar los 63,61 millones de USD en 2031, a una CAGR del 6,57% durante el período de pronóstico (2026-2031). El mercado está respaldado por la demanda de productos de hidratación que combinan conveniencia con ingredientes funcionales en un formato que los consumidores pueden adaptar a su nivel de sabor preferido. Los consumidores pueden usar gotas y polvos con el agua que ya llevan o compran, lo que puede reducir la necesidad de adquirir una bebida lista para consumir por separado en cada ocasión de consumo. El crecimiento depende de que las marcas hagan esta rutina sencilla al tiempo que ofrecen beneficios creíbles, ingredientes reconocibles, tamaños de envase adecuados y un sabor aceptable en el uso repetido. Las bebidas deportivas establecidas y otros productos listos para consumir siguen siendo una alternativa sólida porque se adaptan a los hábitos de compra existentes y proporcionan consumo inmediato sin ninguna preparación.
Conclusiones Clave del Informe
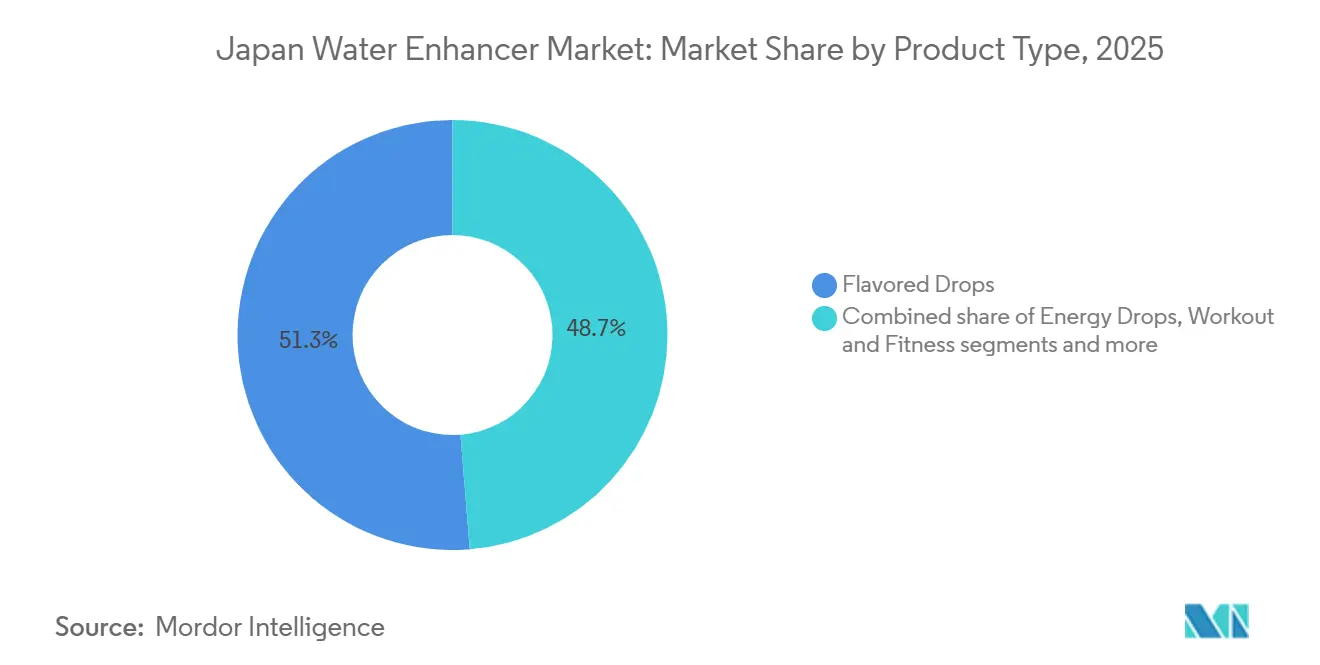
- Por tipo de producto, las gotas con sabor representaron el 51,27% de la participación del mercado de potenciadores de agua en Japón en 2025, mientras que se proyecta que las variantes de entrenamiento y fitness crecerán a una CAGR del 8,04% hasta 2031.
- Por forma, los productos líquidos representaron el 85,26% del valor de la categoría en 2025, mientras que se prevé que los productos en polvo se expandan a una CAGR del 8,49% hasta 2031.
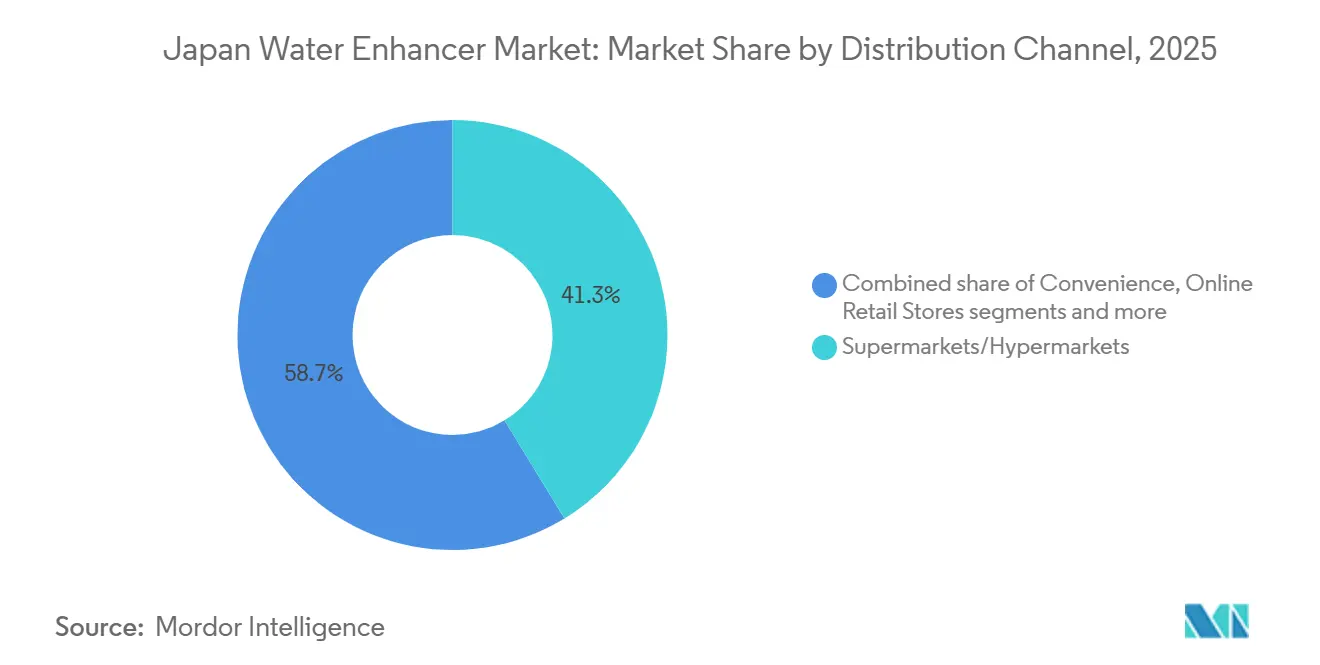
- Por canal de distribución, los supermercados e hipermercados representaron el 41,28% del valor de la categoría en 2025, mientras que se proyecta que las tiendas minoristas en línea crezcan a una CAGR del 8,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Potenciadores de Agua en Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de hidratación funcional y potenciadores de agua enriquecidos con nutrientes | +1.8% | Nacional; más fuerte en los corredores urbanos de Kanto y Kansai | Mediano plazo (2–4 años) |
| Creciente preferencia de los consumidores por bebidas bajas en calorías y sin azúcar | +1.5% | Nacional; en aceleración en mercados urbanos y suburbanos | Corto plazo (≤ 2 años) |
| Aumento de la conciencia sobre salud y bienestar | +1.2% | Nacional; amplificado por el envejecimiento demográfico de Japón | Largo plazo (≥ 4 años) |
| Creciente demanda de soluciones de bebidas convenientes y portátiles | +1.0% | Nacional; concentrada en corredores urbanos de viajeros | Corto plazo (≤ 2 años) |
| Expansión de la participación en deportes y actividades físicas | +0.9% | Nacional; mayor adopción en prefecturas metropolitanas | Mediano plazo (2–4 años) |
| Innovación de productos en sabores y formulaciones | +0.7% | Nacional | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Hidratación Funcional y Potenciadores de Agua Enriquecidos con Nutrientes
Los consumidores japoneses buscan cada vez más bebidas que ofrezcan beneficios más allá de la hidratación básica, incluida la reposición de electrolitos, la ingesta de vitaminas y el apoyo al bienestar cotidiano. Este cambio está creando oportunidades para que los fabricantes de potenciadores de agua desarrollen productos que contengan ingredientes funcionales al tiempo que ofrecen alternativas convenientes a los refrescos convencionales. La demanda de productos de hidratación también está respaldada por los veranos calurosos y húmedos de Japón, que aumentan la atención de los consumidores hacia la reposición de líquidos y electrolitos. Las mezclas de bebidas en polvo y los líquidos concentrados permiten a los consumidores personalizar la intensidad y el sabor de las bebidas mientras las preparan en casa, en el trabajo o durante actividades al aire libre. Los fabricantes están respondiendo introduciendo productos con menor contenido de azúcar, ingredientes funcionales y una gama más amplia de sabores para atraer a los consumidores preocupados por su salud.
Creciente Preferencia de los Consumidores por Bebidas Bajas en Calorías y Sin Azúcar
Los consumidores japoneses prestan cada vez más atención al consumo de azúcar y al contenido calórico al seleccionar bebidas, lo que respalda la demanda de potenciadores de agua bajos en calorías y sin azúcar. Estos productos ofrecen a los consumidores una forma de añadir sabor al agua sin la carga calórica comúnmente asociada con los refrescos azucarados. Los fabricantes están respondiendo introduciendo mezclas de bebidas en polvo y concentrados líquidos que utilizan edulcorantes bajos en calorías o formulaciones sin azúcar mientras mantienen perfiles de sabor atractivos. Esta tendencia también fomenta la innovación de productos en sabores de frutas, bebidas refrescantes y formulaciones orientadas a la hidratación. Los potenciadores de agua proporcionan flexibilidad en la dulzura y la intensidad del sabor, lo que permite a los consumidores personalizar las bebidas según sus preferencias.
Expansión de la Participación en Deportes y Actividades Físicas
La participación en actividades deportivas y de fitness está respaldando la demanda de soluciones de hidratación convenientes en Japón, incluidas las mezclas de bebidas en polvo y los potenciadores de agua que contienen electrolitos. Según la Agencia de Deportes de Japón, el 51,7% de los adultos de 20 años o más participaron en deportes o ejercicio al menos una vez a la semana en el año fiscal 2025, lo que indica una base sustancial de participantes en actividad física regular[1]. Los consumidores que participan en actividades como correr, entrenamientos en gimnasio, ciclismo y deportes recreativos pueden buscar productos de hidratación con sabor que sean fáciles de preparar y transportar. Los potenciadores de agua ofrecen una opción conveniente para añadir sabor y, en formulaciones seleccionadas, electrolitos al agua potable antes, durante o después del ejercicio. Los fabricantes pueden aprovechar esta demanda desarrollando sobres portátiles, mezclas de hidratación bajas en azúcar y productos diseñados para estilos de vida activos.
Innovación de Productos en Sabores y Formulaciones
La innovación de productos está impulsando a los fabricantes a diferenciar los potenciadores de agua mediante nuevos perfiles de sabor, formulaciones mejoradas e ingredientes funcionales añadidos. Los consumidores japoneses pueden elegir entre sabores a base de frutas y productos orientados a la hidratación que combinan el gusto con beneficios como la reposición de electrolitos, la ingesta de vitaminas y la reducción del consumo de azúcar. Por ejemplo, en febrero de 2026, Kracie anunció una renovación de su gama de bebidas deportivas en polvo Sky Water, introduciendo un nuevo sabor a limón junto con mejoras en las variantes existentes de uva y pomelo, con los productos actualizados disponibles en Japón a partir del 9 de marzo de 2026. La variante de limón no contiene azúcar ni calorías, mientras que la formulación de uva incluye vitamina D y calcio, y la variante de pomelo contiene ácido cítrico. Estos desarrollos demuestran cómo los fabricantes utilizan la diversificación de sabores y las mejoras en las formulaciones para atender las diferentes preferencias de los consumidores y sus necesidades de hidratación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia de los consumidores por formatos de bebidas embotelladas establecidos | -1.4% | Nacional; más pronunciada en ciudades más pequeñas con hábitos arraigados de compra en tiendas de conveniencia | Largo plazo (≥ 4 años) |
| Desafíos de sabor y palatabilidad asociados con ingredientes funcionales | -0.8% | Nacional | Mediano plazo (2–4 años) |
| Requisitos regulatorios para ingredientes alimentarios y declaraciones nutricionales | -0.6% | Nacional, más pronunciado en Tokio | Mediano plazo (≥ 4 años) |
| Escepticismo de los consumidores hacia edulcorantes y sabores artificiales | -0.5% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preferencia de los Consumidores por Formatos de Bebidas Embotelladas Establecidos
La preferencia establecida de los consumidores japoneses por las bebidas embotelladas listas para consumir puede limitar la adopción de potenciadores de agua, particularmente entre los consumidores que priorizan la conveniencia y el consumo inmediato. El agua embotellada, el agua con sabor, las bebidas deportivas y las bebidas funcionales están ampliamente disponibles en tiendas de conveniencia, supermercados, máquinas expendedoras y otros canales minoristas en todo Japón. Estos productos eliminan la necesidad de que los consumidores midan concentrados, disuelvan polvos o lleven ingredientes adicionales de preparación. En comparación, los potenciadores de agua requieren acceso a agua potable y pueden implicar pasos de preparación que algunos consumidores perciben como inconvenientes, especialmente cuando viajan o compran bebidas sobre la marcha.
Desafíos de Sabor y Palatabilidad Asociados con Ingredientes Funcionales
La inclusión de ingredientes funcionales en los potenciadores de agua puede generar desafíos de sabor y palatabilidad, lo que podría limitar su adopción entre los consumidores japoneses. Ingredientes como electrolitos, vitaminas, minerales, aminoácidos y ciertos edulcorantes bajos en calorías pueden introducir sabores amargos, salados, metálicos o artificiales cuando se utilizan en concentraciones más altas. Los fabricantes deben equilibrar los beneficios funcionales deseados con la calidad del sabor, la dulzura y la bebibilidad para garantizar que los productos atraigan a una amplia base de consumidores. Estos desafíos de formulación pueden aumentar los costos de desarrollo de productos a medida que las empresas invierten en enmascaramiento de sabores, combinaciones de ingredientes y pruebas sensoriales repetidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Gotas con Sabor Siguen Siendo el Pilar Mientras las Variantes de Fitness Lideran el Crecimiento
Las gotas con sabor representaron el 51,27% de la participación del mercado de potenciadores de agua en Japón en 2025, lo que las convirtió en el tipo de producto más grande. Su posición refleja un caso de uso sencillo porque los consumidores pueden añadir sabor al agua con o sin gas sin cambiar la rutina de bebida general. Los sabores cítricos, tropicales, de bayas mixtas y estacionalmente familiares pueden fomentar la prueba y hacer que el producto sea adecuado para diferentes ocasiones. Las gotas con sabor son más fáciles de posicionar frente a las bebidas listas para consumir con sabor porque el principal beneficio es la personalización inmediata del gusto a la intensidad de servicio elegida. Las gotas energéticas atraen a estudiantes y trabajadores de oficina que desean una fuente de cafeína en un formato portátil y que pueden comparar el producto con las bebidas energéticas enlatadas.
Se proyecta que las variantes de entrenamiento y fitness crecerán a una CAGR del 8,04% hasta 2031, el ritmo más fuerte entre los tipos de productos. Estos productos están posicionados en torno a la hidratación, la recuperación del ejercicio, los electrolitos, el BCAA y otros ingredientes de aminoácidos que se adaptan al uso previo, durante y posterior al entrenamiento. Su mayor contenido funcional puede respaldar precios premium cuando el consumidor comprende el propósito del ingrediente y encuentra el sabor aceptable. El lanzamiento de aminoVITAL ami-katsu de Ajinomoto en febrero de 2025 muestra cómo la administración de aminoácidos puede dirigirse a consumidores que desarrollan hábitos de ejercicio regulares en lugar de solo a atletas de élite.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma: El Líquido Lidera el Uso Actual Mientras el Polvo se Expande Gracias a su Portabilidad
Los productos líquidos representaron el 85,26% del valor de la categoría en 2025, lo que convirtió al líquido en la forma dominante. Los frascos de gotas son intuitivos porque los consumidores pueden controlar la cantidad de servicio y usarlos sin esperar a que un polvo se disuelva. Se adaptan a la propuesta central de la categoría de añadir sabor o ingredientes funcionales al agua en un paso breve. Los formatos líquidos también se alinean con la cadena de suministro de bebidas establecida y con la familiaridad del consumidor con el agua funcional lista para consumir. El formato puede ayudar a las marcas a introducir la categoría a compradores que no han utilizado previamente un producto de mezcla. El mercado de potenciadores de agua en Japón sigue orientado hacia el líquido porque la dosificación sencilla y el uso inmediato reducen las barreras para la prueba, particularmente para las personas que lo comparan con bebidas embotelladas.
Se prevé que los productos en polvo crezcan a una CAGR del 8,49% hasta 2031, más rápido que el líquido. Los sobres pueden transportarse fácilmente, almacenarse durante períodos más largos y venderse en paquetes que respaldan la reposición en el hogar y las compras repetidas en línea. El polvo también es adecuado para productos funcionales cuando la formulación necesita una dosis controlada de aminoácidos, electrolitos o ácido cítrico. Ajinomoto comercializa Citric Acid Charge Water como un polvo que se disuelve en 500 ml de agua y contiene 5 tipos de aminoácidos y ácido cítrico para la recuperación deportiva. Su crecimiento dependerá de una disolución rápida, una textura suave en boca, instrucciones de preparación legibles y formatos de envase que eviten que el paso de mezcla se convierta en una barrera.
Por Canal de Distribución: Las Tiendas Facilitan el Descubrimiento Mientras el Comercio Minorista en Línea Gana Importancia
Los supermercados e hipermercados representaron el 41,28% del valor de la categoría en 2025, convirtiéndolos en el canal de distribución más grande. Estos minoristas proporcionan un entorno de compra planificada donde los consumidores pueden comparar potenciadores con agua embotellada, bebidas deportivas, aguas con sabor y vitaminas. La adyacencia en los estantes importa porque puede hacer que el caso de uso sea más claro para los compradores que no han considerado previamente un potenciador de agua. Las tiendas más grandes también pueden ofrecer paquetes múltiples y varios sabores, lo que permite a los hogares comparar productos y reponerlos durante las compras rutinarias. Las tiendas de conveniencia siguen siendo ubicaciones útiles para la prueba cuando las marcas ofrecen paquetes compactos o productos de una sola porción que no requieren un compromiso inicial grande.
Se prevé que las tiendas minoristas en línea se expandan a una CAGR del 8,67% hasta 2031, la tasa de crecimiento más rápida entre los canales de distribución. Las plataformas digitales pueden dar a las marcas más pequeñas e internacionales acceso a los consumidores sin necesidad de asegurar listados en supermercados nacionales o financiar un lanzamiento amplio en tiendas físicas. Nestlé Health Science presenta Nuun como una marca de hidratación para estilos de vida activos, lo que demuestra la relevancia de las marcas de hidratación especializadas que pueden alcanzarse a través de canales digitales enfocados. La Oficina de Estadísticas de Japón informó que el gasto en línea en bebidas aumentó un 10,8% en 2025[2]. Las compras en línea pueden respaldar suscripciones, paquetes de reposición, reseñas de productos y comunicación dirigida a consumidores interesados en el fitness o el bienestar.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La demanda de potenciadores de agua en Japón se concentra en los corredores metropolitanos de Kanto, Kansai y Chubu, donde el denso acceso minorista y una mayor participación con productos orientados a la conveniencia respaldan la prueba. La Oficina de Estadísticas de Japón informó que el 51% de la población de Japón vivía en prefecturas urbanas en 2025[3]. El área de Tokio es una ubicación práctica para el lanzamiento de nuevos productos porque combina una gran base de consumidores, una cobertura minorista intensiva y exposición a nuevos formatos de bebidas. Las empresas pueden probar perfiles de sabor, tamaños de envase, instrucciones de dosificación y posicionamiento funcional en las principales ciudades antes de ampliar la distribución. Este enfoque puede reducir el riesgo de un lanzamiento nacional que no cumpla con las expectativas de sabor locales.
Las ciudades secundarias como Fukuoka, Hiroshima, Sendai y Sapporo ofrecen mayor espacio para la expansión liderada por el comercio en línea. La Oficina de Estadísticas de Japón encontró que las personas de 70 años o más registraron el mayor crecimiento interanual en el gasto en línea en 2025, con un 15,9%. Esto es relevante para las variantes de vitaminas y funcionales que pueden atraer a consumidores que gestionan su ingesta diaria de nutrientes. Los canales en línea pueden reducir la brecha de distribución entre las grandes áreas metropolitanas y los centros urbanos secundarios. Las marcas pueden utilizar información clara, ofertas de entrega repetida y paquetes de prueba pequeños para hacer que la categoría dependa menos del espacio en estantes locales.
Es probable que las prefecturas rurales y agrícolas muestren un menor consumo per cápita porque los productos funcionales de nicho tienen menos puntos de distribución y enfrentan una competencia más fuerte de las opciones de bebidas tradicionales. El paso de preparación también puede ser menos atractivo donde los consumidores tienen un fuerte hábito de comprar una bebida terminada. Estas áreas tienen más probabilidades de ser una etapa posterior de expansión que un motor de crecimiento inmediato. El mercado de potenciadores de agua en Japón necesitará una propuesta de valor que supere tanto los límites de distribución como la preferencia de los consumidores por las bebidas establecidas.
Panorama Competitivo
Concentración del Mercado
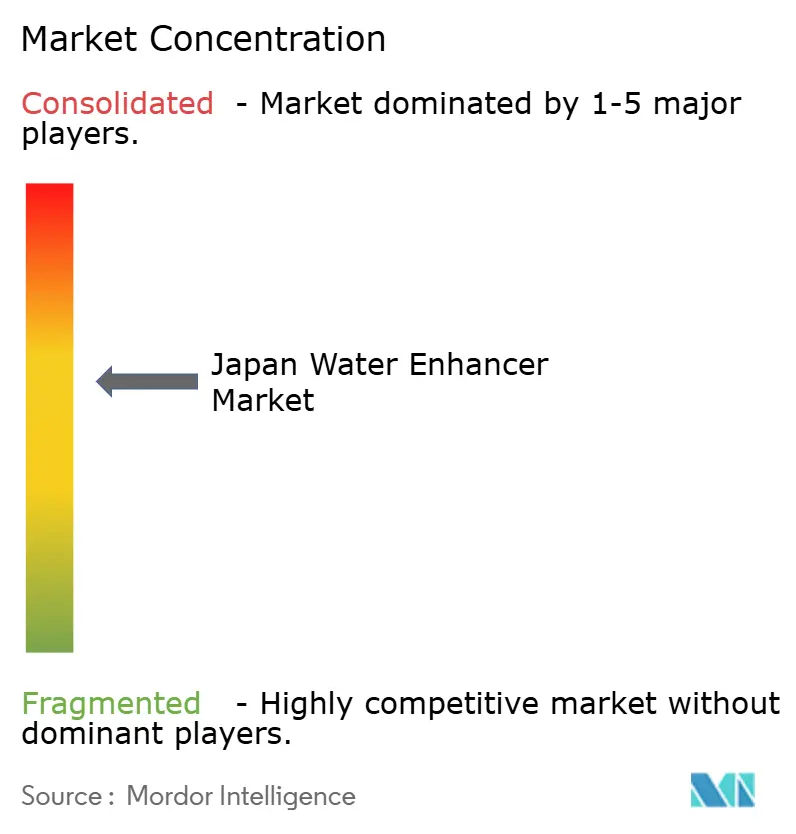
El mercado de potenciadores de agua en Japón está moderadamente consolidado, con una competencia moldeada por fabricantes de bebidas establecidos, marcas de bebidas funcionales y empresas que ofrecen productos potenciadores de sabor. El panorama competitivo está influenciado por el reconocimiento de marca, la diferenciación de productos, el alcance de distribución y la capacidad de alinear las ofertas con las cambiantes preferencias de los consumidores por opciones de hidratación convenientes y sabrosas. Los actores establecidos se benefician de las carteras de bebidas existentes, las relaciones minoristas establecidas y la familiaridad del consumidor, lo que puede respaldar la penetración del mercado y las compras repetidas.
Las empresas compiten a través de la innovación de productos, la diversificación de sabores y el desarrollo de productos que atienden a diferentes ocasiones de consumo y preferencias de los consumidores. La disponibilidad de diversos perfiles de sabor, formatos convenientes y productos posicionados en torno a la hidratación y el bienestar ayuda a las empresas a diferenciar sus ofertas. Los fabricantes también buscan fortalecer su presencia en el mercado a través de mejoras en el empaque, iniciativas de marketing y la introducción de productos que atraigan a los consumidores que buscan alternativas a las bebidas convencionales. Estas estrategias permiten a las empresas abordar la demanda en evolución mientras construyen lealtad de marca en un mercado de bebidas competitivo.
Las capacidades de distribución y las asociaciones estratégicas siguen siendo factores importantes que influyen en el posicionamiento competitivo en Japón. El acceso a supermercados, tiendas de conveniencia, droguerías y plataformas de comercio electrónico puede ayudar a las empresas a mejorar la visibilidad del producto y llegar a una base de consumidores más amplia. Las empresas de bebidas establecidas pueden aprovechar sus redes de distribución existentes y sus relaciones minoristas, mientras que las marcas más pequeñas o especializadas pueden competir a través de un posicionamiento de nicho y ofertas de productos diferenciadas. En general, se espera que la competencia siga centrada en la diferenciación de productos, el desarrollo de marca, las estrategias de precios y la expansión de la distribución, con empresas que buscan fortalecer sus posiciones respondiendo a la demanda de los consumidores por opciones de hidratación convenientes y personalizadas.
Líderes de la Industria de Potenciadores de Agua en Japón
-
Otsuka Pharmaceutical Co., Ltd.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
PepsiCo, Inc.
-
Suntory Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Otsuka Pharmaceutical lanzó los Sobres de Polvo POCARI SWEAT ION WATER para preparar 500 ml de bebida en Japón. Con un precio de 90 JPY por sobre antes de impuestos, el producto ofrece un formato portátil diseñado para botellas de agua reutilizables y la hidratación diaria en casa, el trabajo, la escuela o durante los desplazamientos.
- Febrero de 2026: Kracie Foods anunció una renovación de su serie de bebidas deportivas en polvo Sky Water, introduciendo un nuevo sabor a limón a partir de marzo de 2026, en supermercados y droguerías de Japón. La empresa también actualizó los sabores existentes, enfatizando las opciones bajas en azúcar o sin azúcar, la reposición de electrolitos y la preparación conveniente.
- Septiembre de 2025: Asahi Soft Drinks anunció sus primeros productos de tipo dilución bajo la gama de bebidas saludables PLUS Calpis: PLUS Calpis Sleep and Gut Health Care (Tipo Dilución) y PLUS Calpis Immune Support (Tipo Dilución), lanzados en Japón. Los productos concentrados pueden mezclarse con agua o agua carbonatada y proporcionan aproximadamente nueve días de porciones por botella.
Alcance del Informe del Mercado de Potenciadores de Agua en Japón
Los potenciadores de agua son productos concentrados en forma líquida, en polvo o en tabletas que se añaden al agua potable para mejorar su sabor, aroma o propiedades funcionales. El mercado de potenciadores de agua en Japón está segmentado por tipo de producto, forma y canal de distribución. Según el tipo de producto, el mercado está segmentado en gotas con sabor, gotas energéticas, entrenamiento y fitness y otros tipos de productos. Según la forma, el mercado está segmentado en polvo y líquido. Según el canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (millones de USD).
Por Tipo de Producto
| Gotas con Sabor |
| Gotas Energéticas |
| Entrenamiento y Fitness (Electrolitos/BCAA) |
| Otros Tipos de Productos (Gotas vitamínicas y otras gotas funcionales) |
Por Forma
| Polvo |
| Líquido |
Por Canal de Distribución
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Por Tipo de Producto | Gotas con Sabor |
| Gotas Energéticas | |
| Entrenamiento y Fitness (Electrolitos/BCAA) | |
| Otros Tipos de Productos (Gotas vitamínicas y otras gotas funcionales) | |
| Por Forma | Polvo |
| Líquido | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de potenciadores de agua en Japón?
La demanda está respaldada por la hidratación funcional, las preferencias por productos reducidos en azúcar, los formatos portátiles y el uso en torno al ejercicio. Se proyecta que la categoría crecerá a una CAGR del 6,57% hasta 2031 a medida que las marcas buscan combinar la personalización del sabor con un beneficio funcional reconocible.
¿Qué tipo de producto lidera las ventas de potenciadores de agua en Japón?
Las gotas con sabor lideran con una participación de valor del 51,27% en 2025 porque ofrecen un caso de uso familiar y sencillo de personalización del sabor. Su amplio atractivo proviene de permitir a los consumidores añadir sabor al agua con o sin gas a la intensidad de servicio elegida.
¿Qué formato de potenciador de agua crece más rápido en Japón?
Se prevé que los productos en polvo crezcan a una CAGR del 8,49% hasta 2031, impulsados por sobres portátiles, dosificación funcional controlada, mayor tiempo de almacenamiento y envío más sencillo en paquetes de compra repetida.
¿Qué canal de ventas se expande más rápido para los potenciadores de agua en Japón?
Se proyecta que las tiendas minoristas en línea crezcan a una CAGR del 8,67% hasta 2031. El canal respalda suscripciones, paquetes de reposición, educación sobre el producto y acceso para marcas más pequeñas que aún no tienen una amplia presencia en el comercio minorista físico.
¿Por qué las bebidas listas para consumir limitan la adopción de potenciadores de agua?
Los productos listos para consumir no requieren preparación y se adaptan a los hábitos de compra establecidos. Los potenciadores deben ofrecer un sabor atractivo, portabilidad, valor funcional o flexibilidad en el servicio para justificar el paso adicional de añadir el producto al agua.