
Taille et part du marché des exhausteurs d'eau au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 41.71 Millions de dollars américains |
| Taille du Marché (2026) | 46.28 Millions de dollars américains |
| Taille du Marché (2031) | 63.61 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.57 % |
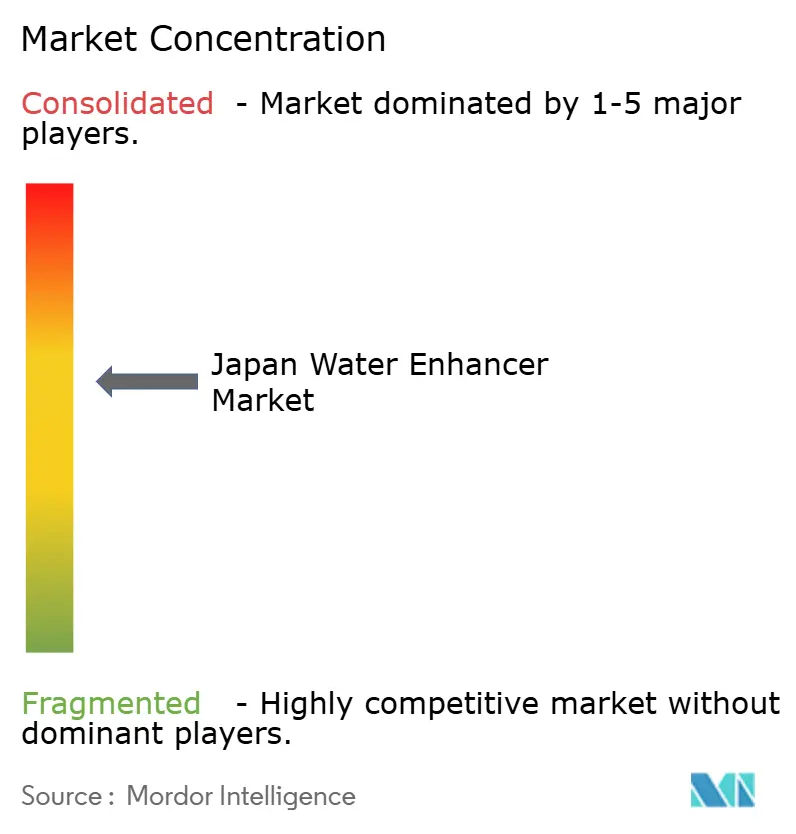
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des exhausteurs d'eau au Japon par Mordor Intelligence
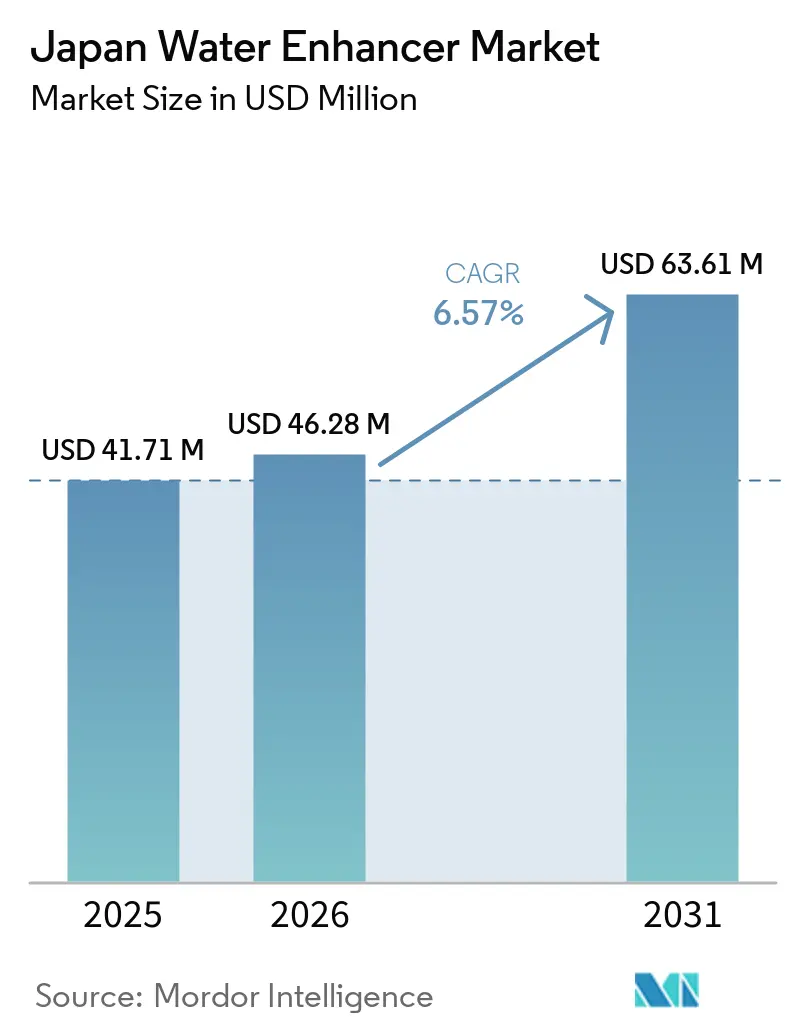
La taille du marché des exhausteurs d'eau au Japon était évaluée à 41,71 millions USD en 2025 et devrait croître de 46,28 millions USD en 2026 pour atteindre 63,61 millions USD d'ici 2031, à un CAGR de 6,57 % durant la période de prévision (2026-2031). Le marché est soutenu par la demande de produits d'hydratation qui associent praticité et ingrédients fonctionnels dans un format que les consommateurs peuvent adapter à leur niveau de saveur préféré. Les consommateurs peuvent utiliser des gouttes et des poudres avec l'eau qu'ils transportent déjà ou achètent, ce qui peut réduire la nécessité d'acquérir une boisson prête à consommer distincte pour chaque occasion de consommation. La croissance dépend de la capacité des marques à simplifier cette routine tout en offrant des bénéfices crédibles, des ingrédients reconnaissables, des formats d'emballage adaptés et un goût acceptable lors d'une utilisation répétée. Les boissons sportives établies et les autres produits prêts à consommer restent une alternative solide car ils s'inscrivent dans les habitudes d'achat existantes et permettent une consommation immédiate sans aucune préparation.
Points clés du rapport
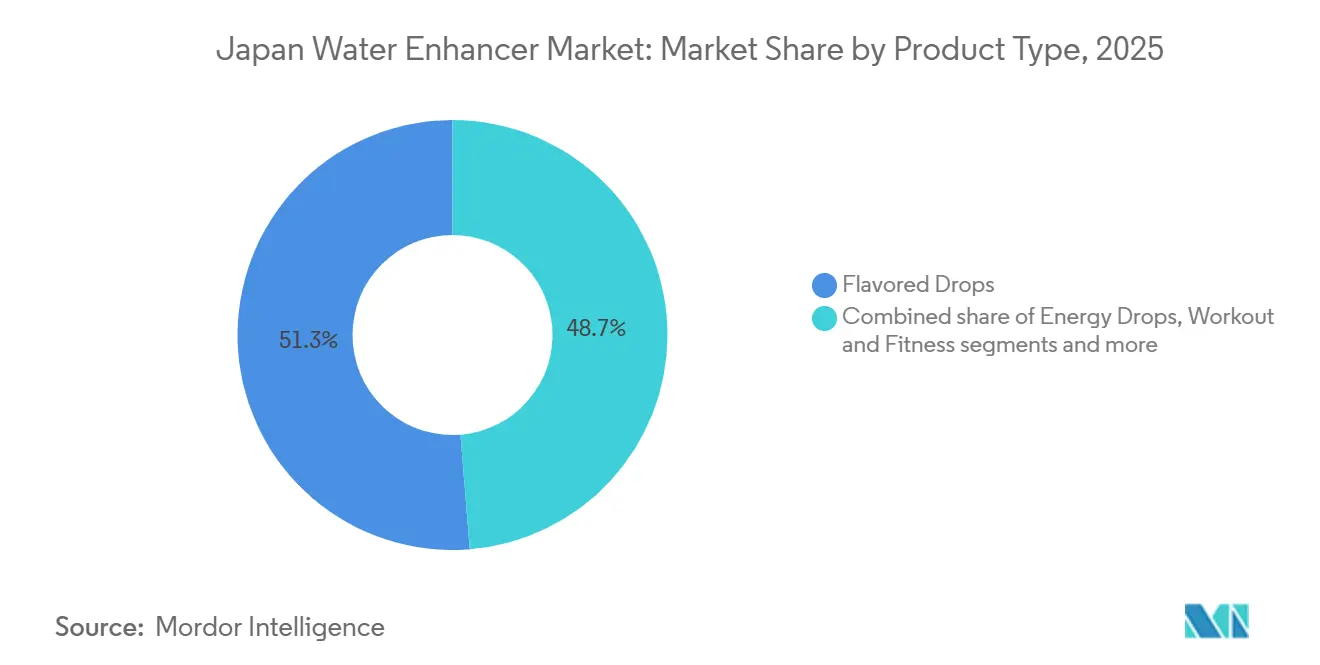
- Par type de produit, les gouttes aromatisées détenaient 51,27 % de la part du marché des exhausteurs d'eau au Japon en 2025, tandis que les variantes sport et fitness devraient croître à un CAGR de 8,04 % jusqu'en 2031.
- Par forme, les produits liquides représentaient 85,26 % de la valeur de la catégorie en 2025, tandis que les produits en poudre devraient se développer à un CAGR de 8,49 % jusqu'en 2031.
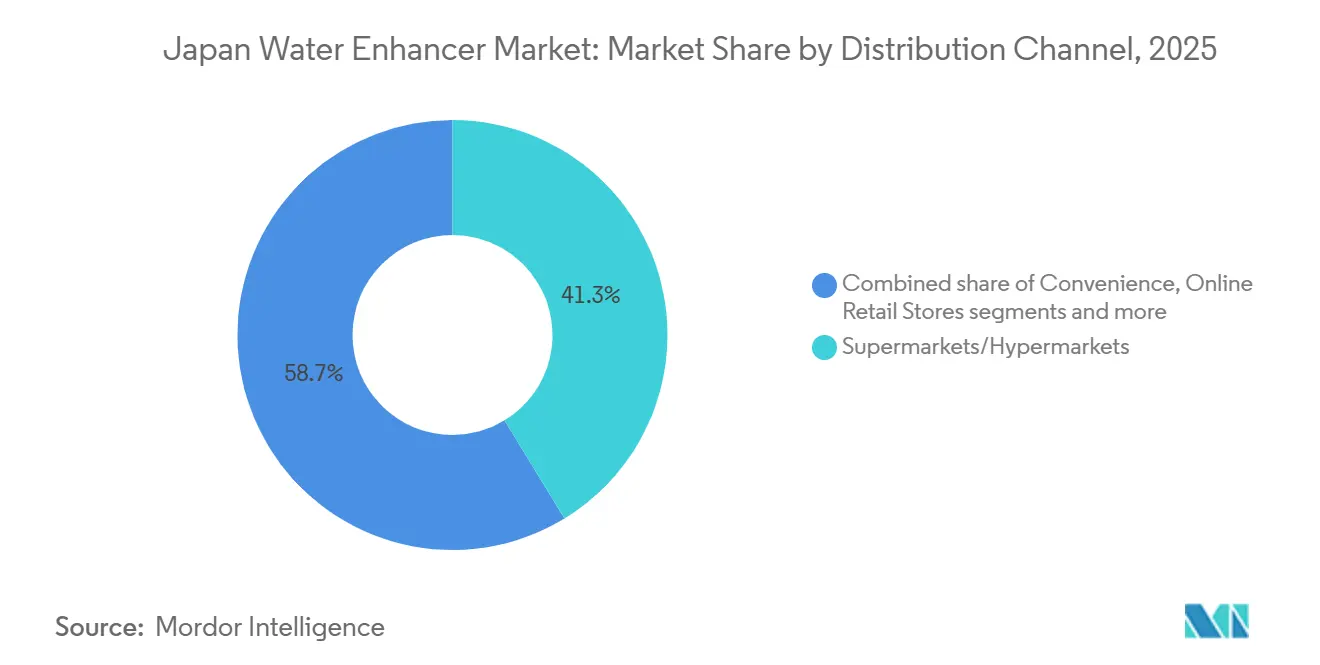
- Par canal de distribution, les supermarchés et hypermarchés détenaient 41,28 % de la valeur de la catégorie en 2025, tandis que les boutiques en ligne devraient croître à un CAGR de 8,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des exhausteurs d'eau au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'hydratation fonctionnelle et d'exhausteurs d'eau enrichis en nutriments | +1.8% | National ; plus fort dans les corridors urbains du Kanto et du Kansai | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour les boissons faibles en calories et sans sucre | +1.5% | National ; en accélération sur les marchés urbains et périurbains | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la santé et au bien-être | +1.2% | National ; amplifiée par le vieillissement démographique du Japon | Long terme (≥ 4 ans) |
| Demande croissante de solutions de boissons pratiques et portables | +1.0% | National ; concentrée dans les corridors de navetteurs urbains | Court terme (≤ 2 ans) |
| Développement de la pratique sportive et de la remise en forme | +0.9% | National ; adoption la plus forte dans les préfectures métropolitaines | Moyen terme (2 à 4 ans) |
| Innovation produit en matière de saveurs et de formulations | +0.7% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'hydratation fonctionnelle et d'exhausteurs d'eau enrichis en nutriments
Les consommateurs japonais recherchent de plus en plus des boissons offrant des bénéfices au-delà de la simple hydratation, notamment la reconstitution des électrolytes, l'apport en vitamines et le soutien au bien-être quotidien. Cette évolution crée des opportunités pour les fabricants d'exhausteurs d'eau qui développent des produits contenant des ingrédients fonctionnels tout en proposant des alternatives pratiques aux boissons gazeuses conventionnelles. La demande de produits d'hydratation est également soutenue par les étés chauds et humides du Japon, qui accroissent l'attention des consommateurs envers la reconstitution des liquides et des électrolytes. Les mélanges de boissons en poudre et les liquides concentrés permettent aux consommateurs de personnaliser la force et la saveur de leurs boissons, que ce soit à domicile, au travail ou lors d'activités de plein air. Les fabricants répondent à cette tendance en lançant des produits à teneur réduite en sucre, aux ingrédients fonctionnels et à la gamme de saveurs élargie, afin de séduire les consommateurs soucieux de leur santé.
Préférence croissante des consommateurs pour les boissons faibles en calories et sans sucre
Les consommateurs japonais accordent de plus en plus d'attention à la teneur en sucre et en calories lors du choix de leurs boissons, ce qui soutient la demande d'exhausteurs d'eau faibles en calories et sans sucre. Ces produits offrent aux consommateurs un moyen d'ajouter de la saveur à l'eau plate sans la charge calorique généralement associée aux boissons gazeuses sucrées. Les fabricants répondent à cette tendance en lançant des mélanges de boissons en poudre et des concentrés liquides utilisant des édulcorants faibles en calories ou des formulations sans sucre, tout en maintenant des profils gustatifs attrayants. Cette tendance encourage également l'innovation produit dans les saveurs fruitées, les boissons rafraîchissantes et les formulations axées sur l'hydratation. Les exhausteurs d'eau offrent une flexibilité en termes de douceur et d'intensité de saveur, permettant aux consommateurs de personnaliser leurs boissons selon leurs préférences.
Développement de la pratique sportive et de la remise en forme
La pratique d'activités sportives et de remise en forme soutient la demande de solutions d'hydratation pratiques au Japon, notamment les mélanges de boissons en poudre et les exhausteurs d'eau contenant des électrolytes. Selon l'Agence des sports du Japon, 51,7 % des adultes âgés de 20 ans et plus ont participé à des activités sportives ou physiques au moins une fois par semaine au cours de l'exercice fiscal 2025, ce qui indique une base substantielle de participants réguliers à une activité physique[1]. Les consommateurs pratiquant des activités telles que la course à pied, les séances de gym, le cyclisme et les sports de loisir peuvent rechercher des produits d'hydratation aromatisés faciles à préparer et à transporter. Les exhausteurs d'eau offrent une option pratique pour ajouter de la saveur et, dans certaines formulations, des électrolytes à l'eau potable avant, pendant ou après l'exercice. Les fabricants peuvent tirer parti de cette demande en développant des sachets portables, des mélanges d'hydratation faibles en sucre et des produits conçus pour les modes de vie actifs.
Innovation produit en matière de saveurs et de formulations
L'innovation produit encourage les fabricants à différencier les exhausteurs d'eau grâce à de nouveaux profils de saveurs, des formulations améliorées et des ingrédients fonctionnels ajoutés. Les consommateurs japonais peuvent choisir parmi des saveurs à base de fruits et des produits axés sur l'hydratation qui associent goût et bénéfices tels que la reconstitution des électrolytes, l'apport en vitamines et la réduction de la consommation de sucre. Par exemple, en février 2026, Kracie a annoncé une refonte de sa gamme de boissons sportives en poudre Sky Water, introduisant une nouvelle saveur citron en parallèle d'améliorations apportées aux variantes raisin et pamplemousse existantes, les produits mis à jour étant commercialisés au Japon à partir du 9 mars 2026. La variante citron est sans sucre et sans calories, tandis que la formulation raisin contient de la vitamine D et du calcium, et la variante pamplemousse contient de l'acide citrique. Ces développements illustrent la manière dont les fabricants utilisent la diversification des saveurs et les améliorations de formulation pour répondre aux différentes préférences des consommateurs et à leurs besoins en hydratation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence des consommateurs pour les formats de boissons en bouteille établis | -1.4% | National ; plus prononcé dans les petites villes où les habitudes d'achat en épicerie de proximité sont bien ancrées | Long terme (≥ 4 ans) |
| Défis gustatifs et de palatabilité associés aux ingrédients fonctionnels | -0.8% | National | Moyen terme (2 à 4 ans) |
| Exigences réglementaires relatives aux ingrédients alimentaires et aux allégations nutritionnelles | -0.6% | National, plus prononcé à Tokyo | Moyen terme (≥ 4 ans) |
| Scepticisme des consommateurs à l'égard des édulcorants et arômes artificiels | -0.5% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence des consommateurs pour les formats de boissons en bouteille établis
La préférence établie des consommateurs japonais pour les boissons prêtes à consommer en bouteille peut freiner l'adoption des exhausteurs d'eau, en particulier chez les consommateurs qui privilégient la praticité et la consommation immédiate. L'eau en bouteille, l'eau aromatisée, les boissons sportives et les boissons fonctionnelles sont largement disponibles dans les épiceries de proximité, les supermarchés, les distributeurs automatiques et d'autres canaux de vente au détail à travers le Japon. Ces produits éliminent la nécessité pour les consommateurs de mesurer des concentrés, de dissoudre des poudres ou de transporter des ingrédients de préparation supplémentaires. En comparaison, les exhausteurs d'eau nécessitent un accès à de l'eau potable et peuvent impliquer des étapes de préparation que certains consommateurs perçoivent comme peu pratiques, notamment lors de déplacements ou d'achats de boissons en déplacement.
Défis gustatifs et de palatabilité associés aux ingrédients fonctionnels
L'inclusion d'ingrédients fonctionnels dans les exhausteurs d'eau peut créer des défis gustatifs et de palatabilité, susceptibles de freiner leur adoption parmi les consommateurs japonais. Des ingrédients tels que les électrolytes, les vitamines, les minéraux, les acides aminés et certains édulcorants faibles en calories peuvent introduire des arrière-goûts amers, salés, métalliques ou artificiels lorsqu'ils sont utilisés à des concentrations élevées. Les fabricants doivent équilibrer les bénéfices fonctionnels souhaités avec la qualité gustative, la douceur et la buvabilité pour s'assurer que les produits séduisent un large public de consommateurs. Ces défis de formulation peuvent augmenter les coûts de développement des produits, les entreprises investissant dans le masquage des saveurs, les combinaisons d'ingrédients et des tests sensoriels répétés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les gouttes aromatisées restent le pilier tandis que les variantes fitness mènent la croissance
Les gouttes aromatisées détenaient 51,27 % de la part du marché des exhausteurs d'eau au Japon en 2025, ce qui en fait le type de produit le plus important. Leur position reflète un cas d'usage simple : les consommateurs peuvent ajouter de la saveur à de l'eau plate ou gazeuse sans modifier leur routine de consommation globale. Les saveurs d'agrumes, tropicales, de fruits rouges mélangés et saisonnièrement familières peuvent encourager l'essai et rendre le produit adapté à différentes occasions. Les gouttes aromatisées sont plus faciles à positionner face aux boissons aromatisées prêtes à consommer car le principal avantage est la personnalisation immédiate du goût à la force de service choisie. Les gouttes énergétiques séduisent les étudiants et les employés de bureau qui souhaitent une fortification en caféine dans un format portable et qui peuvent comparer le produit avec des boissons énergisantes en canette.
Les variantes sport et fitness devraient croître à un CAGR de 8,04 % jusqu'en 2031, le rythme le plus soutenu parmi les types de produits. Ces produits sont positionnés autour de l'hydratation, de la récupération après l'exercice, des électrolytes, des BCAA et d'autres ingrédients en acides aminés adaptés à une utilisation avant, pendant et après l'entraînement. Leur teneur fonctionnelle plus élevée peut soutenir une tarification premium lorsque le consommateur comprend l'utilité de l'ingrédient et trouve la saveur acceptable. Le lancement d'aminoVITAL ami-katsu par Ajinomoto en février 2025 illustre comment la délivrance d'acides aminés peut être destinée aux consommateurs qui développent des habitudes d'exercice régulières plutôt qu'aux seuls athlètes d'élite.

Par forme : le liquide domine l'usage actuel tandis que la poudre se développe grâce à sa portabilité
Les produits liquides représentaient 85,26 % de la valeur de la catégorie en 2025, faisant du liquide la forme dominante. Les flacons compte-gouttes sont intuitifs car les consommateurs peuvent contrôler la quantité servie et les utiliser sans attendre qu'une poudre se dissolve. Ils s'inscrivent dans la proposition centrale de la catégorie qui consiste à ajouter de la saveur ou des ingrédients fonctionnels à l'eau en une étape rapide. Les formats liquides s'alignent également sur la chaîne d'approvisionnement des boissons établie et sur la familiarité des consommateurs avec les eaux fonctionnelles prêtes à consommer. Le format peut aider les marques à introduire la catégorie auprès des acheteurs qui n'ont pas encore utilisé de produit à mélanger. Le marché des exhausteurs d'eau au Japon reste orienté vers le liquide car un dosage simple et une utilisation immédiate réduisent les obstacles à l'essai, notamment pour les personnes qui le comparent aux boissons en bouteille.
Les produits en poudre devraient croître à un CAGR de 8,49 % jusqu'en 2031, soit plus rapidement que le liquide. Les sachets sont faciles à transporter, peuvent être stockés plus longtemps et vendus en packs favorisant le réapprovisionnement des ménages et les achats répétés en ligne. La poudre convient également aux produits fonctionnels lorsque la formulation nécessite une dose contrôlée d'acides aminés, d'électrolytes ou d'acide citrique. Ajinomoto commercialise Citric Acid Charge Water sous forme de poudre à dissoudre dans 500 ml d'eau, contenant 5 types d'acides aminés et de l'acide citrique pour la récupération sportive. Sa croissance dépendra d'une dissolution rapide, d'une texture en bouche agréable, d'instructions de préparation lisibles et de formats d'emballage qui évitent que l'étape de mélange ne devienne un obstacle.
Par canal de distribution : les magasins favorisent la découverte tandis que la vente en ligne gagne en importance
Les supermarchés et hypermarchés détenaient 41,28 % de la valeur de la catégorie en 2025, ce qui en fait le principal canal de distribution. Ces détaillants offrent un cadre d'achat planifié où les consommateurs peuvent comparer les exhausteurs avec l'eau en bouteille, les boissons sportives, les eaux aromatisées et les vitamines. La proximité en rayon est importante car elle peut clarifier le cas d'usage pour les acheteurs qui n'ont pas encore envisagé un exhausteur d'eau. Les grandes surfaces peuvent également proposer des multipacks et plusieurs saveurs, permettant aux ménages de comparer les produits et de les réapprovisionner lors de leurs courses habituelles. Les épiceries de proximité restent des lieux d'essai utiles lorsque les marques proposent des emballages compacts ou des produits à portion individuelle ne nécessitant pas un engagement initial important.
Les boutiques en ligne devraient se développer à un CAGR de 8,67 % jusqu'en 2031, le taux de croissance le plus rapide parmi les canaux de distribution. Les plateformes numériques peuvent donner aux marques plus petites et internationales accès aux consommateurs sans avoir à obtenir des référencements dans les supermarchés nationaux ni à financer un lancement en magasin à grande échelle. Nestlé Health Science présente Nuun comme une marque d'hydratation pour les modes de vie actifs, démontrant la pertinence des marques d'hydratation spécialisées accessibles via des canaux numériques ciblés. Le Bureau des statistiques du Japon a rapporté que les dépenses en ligne pour les boissons ont augmenté de 10,8 % en 2025[2]. Les achats en ligne peuvent soutenir les abonnements, les packs de réapprovisionnement, les avis produits et la communication ciblée vers les consommateurs intéressés par le fitness ou le bien-être.
Analyse géographique
La demande d'exhausteurs d'eau au Japon est concentrée dans les corridors métropolitains du Kanto, du Kansai et du Chubu, où la densité de l'accès au commerce de détail et un plus grand attrait pour les produits axés sur la praticité favorisent l'essai. Le Bureau des statistiques du Japon a rapporté que 51 % de la population japonaise vivait dans des préfectures urbaines en 2025[3]. La région de Tokyo constitue un lieu de lancement pratique pour les nouveaux produits car elle combine une large base de consommateurs, une couverture commerciale intensive et une exposition aux nouveaux formats de boissons. Les entreprises peuvent tester les profils de saveurs, les formats d'emballage, les instructions de dosage et le positionnement fonctionnel dans les grandes villes avant d'étendre leur distribution. Cette approche peut réduire le risque d'un lancement national qui ne répondrait pas aux attentes gustatives locales.
Les villes secondaires telles que Fukuoka, Hiroshima, Sendai et Sapporo offrent des possibilités supplémentaires d'expansion par le biais du commerce en ligne. Le Bureau des statistiques du Japon a constaté que les personnes âgées de 70 ans et plus ont enregistré la plus forte croissance annuelle des dépenses en ligne en 2025, à 15,9 %. Cela est pertinent pour les variantes vitaminées et fonctionnelles susceptibles de séduire les consommateurs gérant leur apport quotidien en nutriments. Les canaux en ligne peuvent réduire l'écart de distribution entre les grandes zones métropolitaines et les centres urbains secondaires. Les marques peuvent utiliser des informations claires, des offres de livraison récurrente et de petits packs d'essai pour rendre la catégorie moins dépendante de l'espace en rayon local.
Les préfectures rurales et agricoles devraient afficher une consommation par habitant plus faible, car les produits fonctionnels de niche disposent de moins de points de distribution et font face à une concurrence plus forte de la part des choix de boissons traditionnels. L'étape de préparation peut également être moins attrayante là où les consommateurs ont une forte habitude d'acheter une boisson finie. Ces zones sont plus susceptibles de constituer une étape ultérieure d'expansion qu'un moteur de croissance immédiat. Le marché des exhausteurs d'eau au Japon aura besoin d'une proposition de valeur qui surmonte à la fois les limites de distribution et la préférence des consommateurs pour les boissons établies.
Paysage concurrentiel
Le marché des exhausteurs d'eau au Japon est modérément consolidé, avec une concurrence façonnée par des fabricants de boissons établis, des marques de boissons fonctionnelles et des entreprises proposant des produits d'amélioration des saveurs. Le paysage concurrentiel est influencé par la notoriété des marques, la différenciation des produits, la portée de la distribution et la capacité à aligner les offres sur l'évolution des préférences des consommateurs pour des options d'hydratation pratiques et savoureuses. Les acteurs établis bénéficient de portefeuilles de boissons existants, de relations commerciales établies et de la familiarité des consommateurs, ce qui peut soutenir la pénétration du marché et les achats répétés.
Les entreprises se font concurrence par l'innovation produit, la diversification des saveurs et le développement de produits répondant à différentes occasions de consommation et préférences des consommateurs. La disponibilité de profils de saveurs variés, de formats pratiques et de produits positionnés autour de l'hydratation et du bien-être aide les entreprises à différencier leurs offres. Les fabricants cherchent également à renforcer leur présence sur le marché grâce à des améliorations d'emballage, des initiatives marketing et le lancement de produits séduisant les consommateurs à la recherche d'alternatives aux boissons conventionnelles. Ces stratégies permettent aux entreprises de répondre à l'évolution de la demande tout en fidélisant les consommateurs dans un marché des boissons concurrentiel.
Les capacités de distribution et les partenariats stratégiques restent des facteurs importants influençant le positionnement concurrentiel au Japon. L'accès aux supermarchés, aux épiceries de proximité, aux pharmacies et aux plateformes de commerce électronique peut aider les entreprises à améliorer la visibilité de leurs produits et à atteindre une base de consommateurs plus large. Les entreprises de boissons établies peuvent s'appuyer sur leurs réseaux de distribution existants et leurs relations avec les détaillants, tandis que les marques plus petites ou spécialisées peuvent se démarquer grâce à un positionnement de niche et des offres de produits différenciées. Dans l'ensemble, la concurrence devrait rester centrée sur la différenciation des produits, le développement de la marque, les stratégies de tarification et l'expansion de la distribution, les entreprises cherchant à renforcer leurs positions en répondant à la demande des consommateurs pour des options d'hydratation pratiques et personnalisées.
Leaders du secteur des exhausteurs d'eau au Japon
-
Otsuka Pharmaceutical Co., Ltd.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
PepsiCo, Inc.
-
Suntory Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Otsuka Pharmaceutical a lancé les sachets de poudre POCARI SWEAT ION WATER pour préparer 500 ml de boisson au Japon. Proposé à 90 JPY par sachet hors taxe, le produit offre un format portable conçu pour les gourdes réutilisables et l'hydratation quotidienne à domicile, au travail, à l'école ou lors des trajets.
- Février 2026 : Kracie Foods a annoncé une refonte de sa gamme de boissons sportives en poudre Sky Water, introduisant une nouvelle saveur citron partir de mars 2026, dans les supermarchés et les pharmacies au Japon. L'entreprise a également mis à jour les saveurs existantes, en mettant l'accent sur les options faibles en sucre ou sans sucre, la reconstitution des électrolytes et la préparation pratique.
- Septembre 2025 : Asahi Soft Drinks a annoncé ses premiers produits de type dilution sous la gamme de boissons axées sur la santé PLUS Calpis : PLUS Calpis Sleep and Gut Health Care (type dilution) et PLUS Calpis Immune Support (type dilution), lancés au Japon. Les produits concentrés peuvent être mélangés avec de l'eau ou de l'eau gazeuse et fournissent environ neuf jours de portions par bouteille.
Périmètre du rapport sur le marché des exhausteurs d'eau au Japon
Les exhausteurs d'eau sont des produits concentrés sous forme liquide, en poudre ou en comprimés ajoutés à l'eau potable pour en améliorer le goût, la saveur ou les propriétés fonctionnelles. Le marché des exhausteurs d'eau au Japon est segmenté par type de produit, forme et canal de distribution. Par type de produit, le marché est segmenté en gouttes aromatisées, gouttes énergétiques, sport et fitness et autres types de produits. Par forme, le marché est segmenté en poudre et liquide. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries de proximité, boutiques en ligne et autres canaux de distribution. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
| Gouttes aromatisées |
| Gouttes énergétiques |
| Sport et fitness (électrolytes/BCAA) |
| Autres types de produits (gouttes vitaminées et autres gouttes fonctionnelles) |
| Poudre |
| Liquide |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Boutiques en ligne |
| Autres canaux de distribution |
| Par type de produit | Gouttes aromatisées |
| Gouttes énergétiques | |
| Sport et fitness (électrolytes/BCAA) | |
| Autres types de produits (gouttes vitaminées et autres gouttes fonctionnelles) | |
| Par forme | Poudre |
| Liquide | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Boutiques en ligne | |
| Autres canaux de distribution |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'exhausteurs d'eau au Japon ?
La demande est soutenue par l'hydratation fonctionnelle, les préférences pour les produits à teneur réduite en sucre, les formats portables et l'utilisation autour de l'exercice physique. La catégorie devrait croître à un CAGR de 6,57 % jusqu'en 2031, les marques cherchant à associer la personnalisation du goût à un bénéfice fonctionnel reconnaissable.
Quel type de produit domine les ventes d'exhausteurs d'eau au Japon ?
Les gouttes aromatisées sont en tête avec une part de valeur de 51,27 % en 2025, car elles offrent un cas d'usage de personnalisation des saveurs familier et simple. Leur large attrait vient de la possibilité pour les consommateurs d'ajouter de la saveur à de l'eau plate ou gazeuse à la force de service choisie.
Quel format d'exhausteur d'eau connaît la croissance la plus rapide au Japon ?
Les produits en poudre devraient croître à un CAGR de 8,49 % jusqu'en 2031, aidés par les sachets portables, le dosage fonctionnel contrôlé, une conservation plus longue et une expédition facilitée dans des packs d'achat répété.
Quel canal de vente se développe le plus rapidement pour les exhausteurs d'eau au Japon ?
Les boutiques en ligne devraient croître à un CAGR de 8,67 % jusqu'en 2031. Le canal soutient les abonnements, les packs de réapprovisionnement, l'information produit et l'accès pour les marques plus petites qui ne disposent pas encore d'une large présence en commerce physique.
Pourquoi les boissons prêtes à consommer freinent-elles l'adoption des exhausteurs d'eau ?
Les produits prêts à consommer ne nécessitent aucune préparation et s'inscrivent dans les habitudes d'achat établies. Les exhausteurs doivent offrir une saveur convaincante, une portabilité, une valeur fonctionnelle ou une flexibilité de service pour justifier l'étape supplémentaire consistant à ajouter le produit à l'eau.