
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
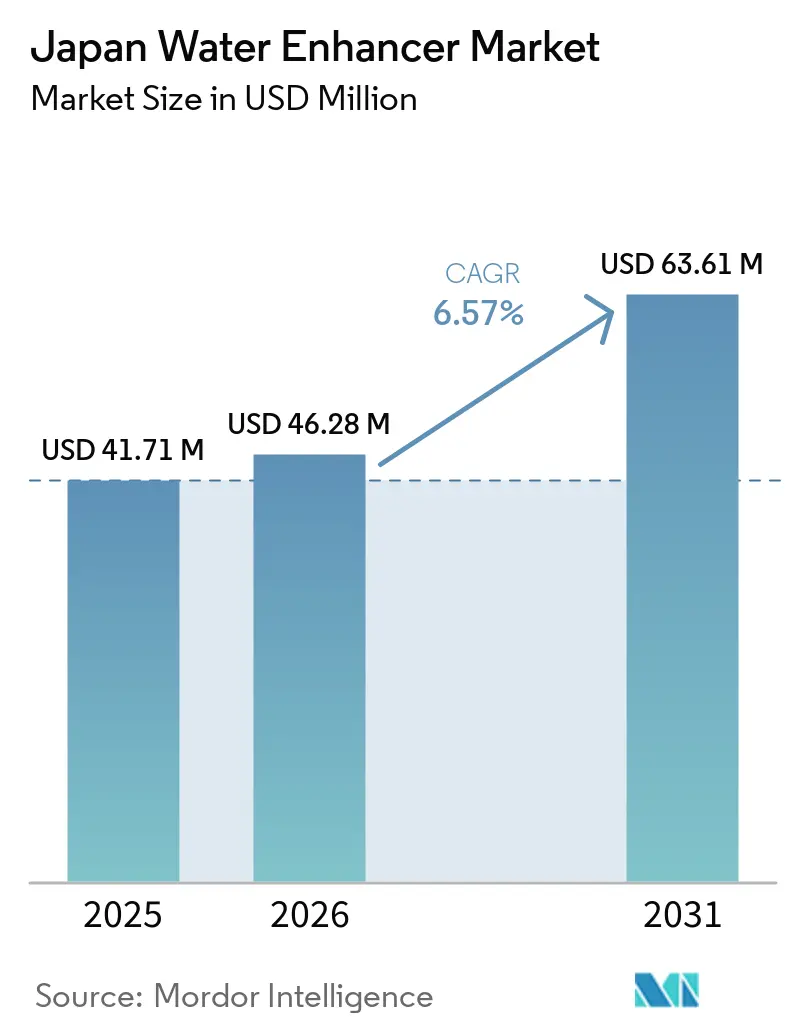
| Tamanho do mercado no ano base (2025) | 41.71 Milhões de dólares |
| Tamanho do Mercado (2026) | 46.28 Milhões de dólares |
| Tamanho do Mercado (2031) | 63.61 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.57 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Intensificadores de Água no Japão por Mordor Intelligence
O tamanho do mercado de intensificadores de água no Japão foi avaliado em 41,71 milhões de USD em 2025 e estima-se que cresça de 46,28 milhões de USD em 2026 para atingir 63,61 milhões de USD até 2031, a um CAGR de 6,57% durante o período de previsão (2026-2031). O mercado é sustentado pela demanda por produtos de hidratação que combinam conveniência com ingredientes funcionais em um formato que os consumidores podem adaptar ao seu nível preferido de sabor. Os consumidores podem usar gotas e pós com a água que já carregam ou compram, o que pode reduzir a necessidade de adquirir uma bebida pronta para consumo separada para cada ocasião de consumo. O crescimento depende de as marcas tornarem essa rotina simples, ao mesmo tempo que oferecem benefícios confiáveis, ingredientes reconhecíveis, tamanhos de embalagem adequados e um sabor aceitável no uso repetido. Bebidas esportivas estabelecidas e outros produtos prontos para consumo continuam sendo uma alternativa forte, pois se encaixam nos hábitos de compra existentes e proporcionam consumo imediato sem qualquer preparo.
Principais Conclusões do Relatório
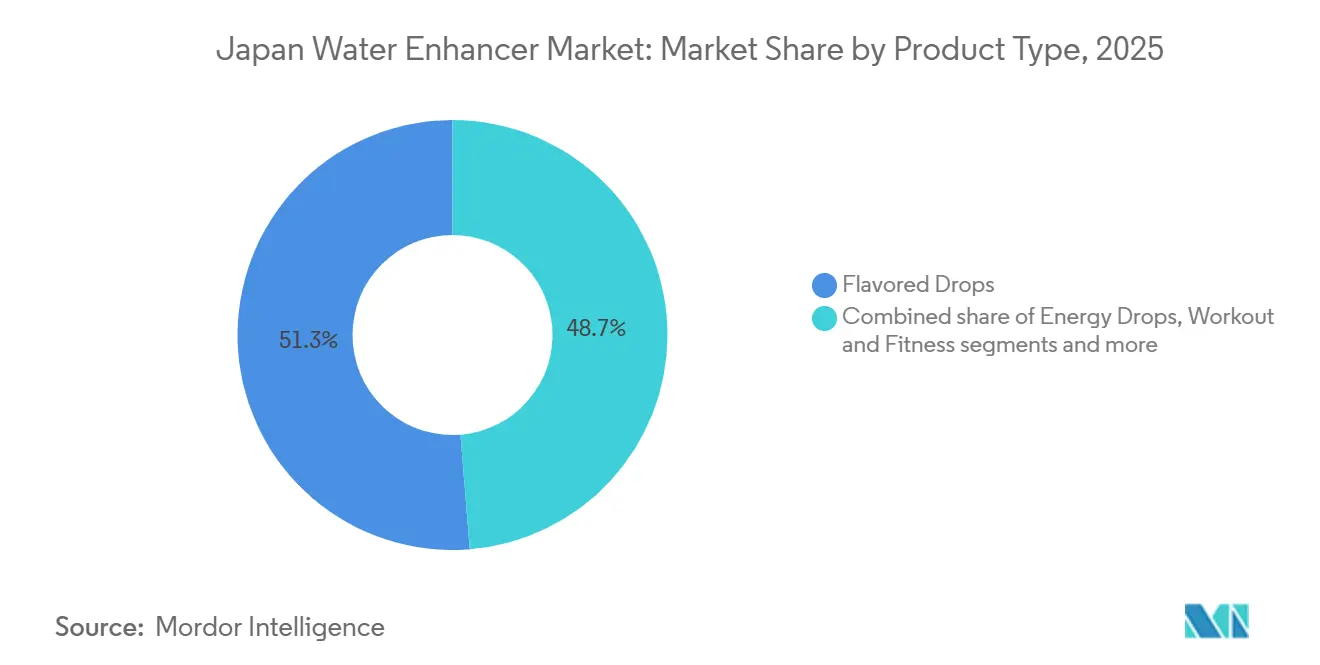
- Por tipo de produto, as gotas aromatizadas detinham 51,27% da participação do mercado de intensificadores de água no Japão em 2025, enquanto as variantes de treino e fitness têm projeção de crescimento a um CAGR de 8,04% até 2031.
- Por forma, os produtos líquidos representaram 85,26% do valor da categoria em 2025, enquanto os produtos em pó têm previsão de expansão a um CAGR de 8,49% até 2031.
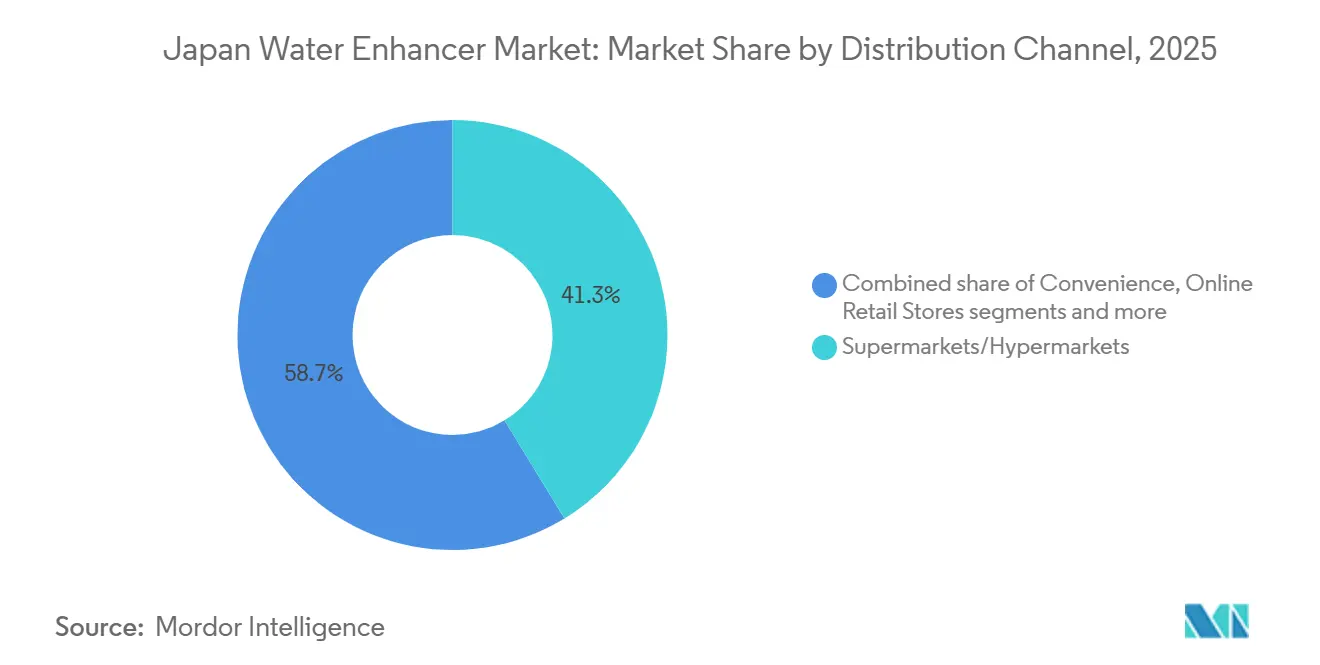
- Por canal de distribuição, os supermercados e hipermercados detinham 41,28% do valor da categoria em 2025, enquanto as lojas de varejo online têm projeção de crescimento a um CAGR de 8,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Intensificadores de Água no Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente demanda por hidratação funcional e intensificadores de água enriquecidos com nutrientes | +1.8% | Nacional; mais forte nos corredores urbanos de Kanto e Kansai | Médio prazo (2 a 4 anos) |
| Crescente preferência dos consumidores por bebidas de baixa caloria e sem açúcar | +1.5% | Nacional; acelerando nos mercados urbanos e suburbanos | Curto prazo (≤ 2 anos) |
| Crescente conscientização sobre saúde e bem-estar | +1.2% | Nacional; amplificada pelo envelhecimento demográfico do Japão | Longo prazo (≥ 4 anos) |
| Crescente demanda por soluções de bebidas convenientes e portáteis | +1.0% | Nacional; concentrada nos corredores de deslocamento urbano | Curto prazo (≤ 2 anos) |
| Expansão da participação em esportes e atividades físicas | +0.9% | Nacional; maior adoção nas prefeituras metropolitanas | Médio prazo (2 a 4 anos) |
| Inovação de produtos em sabores e formulações | +0.7% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Hidratação Funcional e Intensificadores de Água Enriquecidos com Nutrientes
Os consumidores japoneses buscam cada vez mais bebidas que ofereçam benefícios além da hidratação básica, incluindo reposição de eletrólitos, ingestão de vitaminas e suporte ao bem-estar cotidiano. Essa mudança está criando oportunidades para os fabricantes de intensificadores de água desenvolverem produtos contendo ingredientes funcionais, ao mesmo tempo que oferecem alternativas convenientes aos refrigerantes convencionais. A demanda por produtos de hidratação também é sustentada pelos verões quentes e úmidos do Japão, que aumentam a atenção dos consumidores à reposição de líquidos e eletrólitos. Misturas de bebidas em pó e líquidos concentrados permitem que os consumidores personalizem a intensidade e o sabor das bebidas enquanto as preparam em casa, no trabalho ou durante atividades ao ar livre. Os fabricantes estão respondendo com a introdução de produtos com teor reduzido de açúcar, ingredientes funcionais e uma gama mais ampla de sabores para atrair consumidores preocupados com a saúde.
Crescente Preferência dos Consumidores por Bebidas de Baixa Caloria e Sem Açúcar
Os consumidores japoneses estão prestando cada vez mais atenção à ingestão de açúcar e ao teor calórico ao selecionar bebidas, o que sustenta a demanda por intensificadores de água de baixa caloria e sem açúcar. Esses produtos oferecem aos consumidores uma forma de adicionar sabor à água pura sem a carga calórica comumente associada aos refrigerantes adoçados com açúcar. Os fabricantes estão respondendo com a introdução de misturas de bebidas em pó e concentrados líquidos que utilizam adoçantes de baixa caloria ou formulações sem açúcar, mantendo perfis de sabor atrativos. Essa tendência também estimula a inovação de produtos em sabores de frutas, bebidas refrescantes e formulações voltadas para a hidratação. Os intensificadores de água oferecem flexibilidade na intensidade de doçura e sabor, permitindo que os consumidores personalizem as bebidas de acordo com suas preferências.
Expansão da Participação em Esportes e Atividades Físicas
A participação em esportes e atividades físicas está sustentando a demanda por soluções de hidratação convenientes no Japão, incluindo misturas de bebidas em pó e intensificadores de água contendo eletrólitos. De acordo com a Agência de Esportes do Japão, 51,7% dos adultos com 20 anos ou mais participaram de esportes ou exercícios pelo menos uma vez por semana no ano fiscal de 2025, indicando uma base substancial de participantes em atividade física regular[1]. Consumidores que praticam atividades como corrida, academia, ciclismo e esportes recreativos podem buscar produtos de hidratação aromatizados que sejam fáceis de preparar e transportar. Os intensificadores de água oferecem uma opção conveniente para adicionar sabor e, em formulações selecionadas, eletrólitos à água potável antes, durante ou após o exercício. Os fabricantes podem capitalizar essa demanda desenvolvendo sachês portáteis, misturas de hidratação com baixo teor de açúcar e produtos projetados para estilos de vida ativos.
Inovação de Produtos em Sabores e Formulações
A inovação de produtos está incentivando os fabricantes a diferenciar os intensificadores de água por meio de novos perfis de sabor, formulações aprimoradas e ingredientes funcionais adicionados. Os consumidores japoneses podem escolher entre sabores à base de frutas e produtos voltados para a hidratação que combinam sabor com benefícios como reposição de eletrólitos, ingestão de vitaminas e redução do consumo de açúcar. Por exemplo, em fevereiro de 2026, a Kracie anunciou uma reformulação de sua linha de bebidas esportivas em pó Sky Water, introduzindo um novo sabor de limão ao lado de melhorias nas variantes existentes de uva e toranja, com os produtos atualizados sendo lançados no Japão a partir de 9 de março de 2026. A variante de limão apresenta zero açúcar e calorias, enquanto a formulação de uva inclui vitamina D e cálcio, e a variante de toranja contém ácido cítrico. Esses desenvolvimentos demonstram como os fabricantes estão usando a diversificação de sabores e aprimoramentos de formulação para atender às diferentes preferências dos consumidores e necessidades de hidratação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preferência dos consumidores por formatos de bebidas engarrafadas estabelecidos | -1.4% | Nacional; mais pronunciada em cidades menores com hábitos arraigados de compra em lojas de conveniência | Longo prazo (≥ 4 anos) |
| Desafios de sabor e palatabilidade associados a ingredientes funcionais | -0.8% | Nacional | Médio prazo (2 a 4 anos) |
| Requisitos regulatórios para ingredientes alimentares e alegações nutricionais | -0.6% | Nacional, mais pronunciado em Tóquio | Médio prazo (≥ 4 anos) |
| Ceticismo dos consumidores em relação a adoçantes e aromas artificiais | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preferência dos Consumidores por Formatos de Bebidas Engarrafadas Estabelecidos
A preferência estabelecida dos consumidores japoneses por bebidas prontas para consumo engarrafadas pode restringir a adoção de intensificadores de água, particularmente entre os consumidores que priorizam a conveniência e o consumo imediato. Água engarrafada, água aromatizada, bebidas esportivas e bebidas funcionais estão amplamente disponíveis em lojas de conveniência, supermercados, máquinas de venda automática e outros canais de varejo em todo o Japão. Esses produtos eliminam a necessidade de os consumidores medirem concentrados, dissolverem pós ou carregarem ingredientes adicionais de preparo. Em comparação, os intensificadores de água requerem acesso à água potável e podem envolver etapas de preparo que alguns consumidores percebem como inconvenientes, especialmente ao viajar ou comprar bebidas em trânsito.
Desafios de Sabor e Palatabilidade Associados a Ingredientes Funcionais
A inclusão de ingredientes funcionais em intensificadores de água pode criar desafios de sabor e palatabilidade, potencialmente restringindo sua adoção entre os consumidores japoneses. Ingredientes como eletrólitos, vitaminas, minerais, aminoácidos e certos adoçantes de baixa caloria podem introduzir sabores residuais amargos, salgados, metálicos ou artificiais quando utilizados em concentrações mais elevadas. Os fabricantes devem equilibrar os benefícios funcionais desejados com a qualidade do sabor, a doçura e a palatabilidade para garantir que os produtos atraiam uma ampla base de consumidores. Esses desafios de formulação podem aumentar os custos de desenvolvimento de produtos, à medida que as empresas investem em mascaramento de sabor, combinações de ingredientes e testes sensoriais repetidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Gotas Aromatizadas Permanecem como Carro-Chefe Enquanto as Variantes de Fitness Lideram o Crescimento
As gotas aromatizadas detinham 51,27% da participação do mercado de intensificadores de água no Japão em 2025, tornando-as o maior tipo de produto. Sua posição reflete um caso de uso simples, pois os consumidores podem adicionar sabor à água com ou sem gás sem alterar a rotina de consumo mais ampla. Sabores cítricos, tropicais, de frutas vermelhas mistas e sazonalmente familiares podem incentivar a experimentação e tornar o produto adequado para diferentes ocasiões. As gotas aromatizadas são mais fáceis de posicionar em relação às bebidas prontas para consumo aromatizadas, pois o principal benefício é a personalização imediata do sabor na intensidade de porção escolhida. As gotas energéticas atraem estudantes e trabalhadores de escritório que desejam a adição de cafeína em um formato portátil e que podem comparar o produto com bebidas energéticas enlatadas.
As variantes de treino e fitness têm projeção de crescimento a um CAGR de 8,04% até 2031, o ritmo mais forte entre os tipos de produto. Esses produtos são posicionados em torno de hidratação, recuperação pós-exercício, eletrólitos, BCAA e outros ingredientes de aminoácidos que se encaixam no uso pré-treino, durante o treino e pós-treino. Seu maior conteúdo funcional pode sustentar preços premium quando o consumidor compreende a finalidade do ingrediente e considera o sabor aceitável. O lançamento do aminoVITAL ami-katsu da Ajinomoto em fevereiro de 2025 demonstra como a entrega de aminoácidos pode ser direcionada a consumidores que estão construindo hábitos regulares de exercício, e não apenas a atletas de elite.



Por Forma: Líquido Lidera o Uso Atual Enquanto o Pó se Expande pela Portabilidade
Os produtos líquidos representaram 85,26% do valor da categoria em 2025, tornando o líquido a forma dominante. Os frascos de gotas são intuitivos porque os consumidores podem controlar a quantidade da porção e utilizá-los sem aguardar a dissolução de um pó. Eles se encaixam na proposta central da categoria de adicionar sabor ou ingredientes funcionais à água em uma etapa rápida. Os formatos líquidos também se alinham com a cadeia de abastecimento de bebidas estabelecida e com a familiaridade dos consumidores com água funcional pronta para consumo. O formato pode ajudar as marcas a apresentar a categoria a compradores que nunca utilizaram um produto para misturar. O mercado de intensificadores de água no Japão permanece orientado para o líquido porque a dosagem simples e o uso imediato reduzem as barreiras à experimentação, particularmente para pessoas que o comparam com bebidas engarrafadas.
Os produtos em pó têm previsão de crescimento a um CAGR de 8,49% até 2031, mais rápido do que o líquido. Os sachês podem ser transportados facilmente, armazenados por períodos mais longos e vendidos em embalagens que suportam a reposição doméstica e as compras online recorrentes. O pó também é adequado para produtos funcionais quando a formulação requer uma dose controlada de aminoácidos, eletrólitos ou ácido cítrico. A Ajinomoto comercializa o Citric Acid Charge Water como um pó que se dissolve em 500 ml de água e contém 5 tipos de aminoácidos e ácido cítrico para recuperação esportiva. Seu crescimento dependerá de dissolução rápida, textura suave na boca, instruções de preparo legíveis e formatos de embalagem que impeçam que a etapa de mistura se torne uma barreira.
Por Canal de Distribuição: As Lojas Proporcionam Descoberta Enquanto o Varejo Online Ganha Importância
Os supermercados e hipermercados detinham 41,28% do valor da categoria em 2025, tornando-os o maior canal de distribuição. Esses varejistas oferecem um ambiente de compra planejada onde os consumidores podem comparar intensificadores com água engarrafada, bebidas esportivas, águas aromatizadas e vitaminas. A adjacência nas prateleiras é importante porque pode tornar o caso de uso mais claro para os compradores que nunca consideraram um intensificador de água anteriormente. Lojas maiores também podem oferecer embalagens múltiplas e vários sabores, permitindo que as famílias comparem produtos e os reponham durante as compras de rotina. As lojas de conveniência continuam sendo locais úteis para experimentação quando as marcas oferecem embalagens compactas ou produtos de porção individual que não exigem um grande compromisso inicial.
As lojas de varejo online têm previsão de expansão a um CAGR de 8,67% até 2031, a taxa de crescimento mais rápida entre os canais de distribuição. As plataformas digitais podem dar a marcas menores e internacionais acesso aos consumidores sem a necessidade de garantir listagens em supermercados nacionais ou financiar um lançamento amplo nas lojas. A Nestlé Health Science apresenta a Nuun como uma marca de hidratação para estilos de vida ativos, demonstrando a relevância de marcas especializadas em hidratação que podem ser alcançadas por meio de canais digitais focados. O Departamento de Estatísticas do Japão informou que os gastos online com bebidas aumentaram 10,8% em 2025[2]. As compras online podem suportar assinaturas, embalagens recorrentes, avaliações de produtos e comunicação direcionada a consumidores interessados em fitness ou bem-estar.

Análise Geográfica
A demanda por intensificadores de água no Japão está concentrada nos corredores metropolitanos de Kanto, Kansai e Chubu, onde o acesso denso ao varejo e maior engajamento com produtos orientados para a conveniência sustentam a experimentação. O Departamento de Estatísticas do Japão informou que 51% da população do Japão vivia em prefeituras urbanas em 2025[3]. A região de Tóquio é um local prático para o lançamento de novos produtos porque combina uma grande base de consumidores, cobertura intensiva de varejo e exposição a novos formatos de bebidas. As empresas podem testar perfis de sabor, tamanhos de embalagem, instruções de dosagem e posicionamento funcional nas principais cidades antes de ampliar a distribuição. Essa abordagem pode reduzir o risco de um lançamento nacional que não atenda às expectativas de sabor locais.
Cidades secundárias como Fukuoka, Hiroshima, Sendai e Sapporo oferecem espaço adicional para expansão liderada pelo canal online. O Departamento de Estatísticas do Japão constatou que pessoas com 70 anos ou mais registraram o maior crescimento ano a ano nos gastos online em 2025, de 15,9%. Isso é relevante para as variantes de vitaminas e funcionais que podem atrair consumidores que gerenciam a ingestão diária de nutrientes. Os canais online podem reduzir a lacuna de distribuição entre as grandes áreas metropolitanas e os centros urbanos secundários. As marcas podem usar informações claras, ofertas de entrega recorrente e embalagens de experimentação pequenas para tornar a categoria menos dependente do espaço nas prateleiras locais.
As prefeituras rurais e agrícolas provavelmente apresentarão menor consumo per capita porque os produtos funcionais de nicho têm menos pontos de distribuição e enfrentam maior concorrência das escolhas tradicionais de bebidas. A etapa de preparo também pode ser menos atraente onde os consumidores têm um forte hábito de comprar uma bebida pronta. Essas áreas têm maior probabilidade de ser um estágio posterior de expansão do que um motor de crescimento imediato. O mercado de intensificadores de água no Japão precisará de uma proposta de valor que supere tanto os limites de distribuição quanto a preferência dos consumidores por bebidas estabelecidas.
Cenário Competitivo
Concentração do Mercado
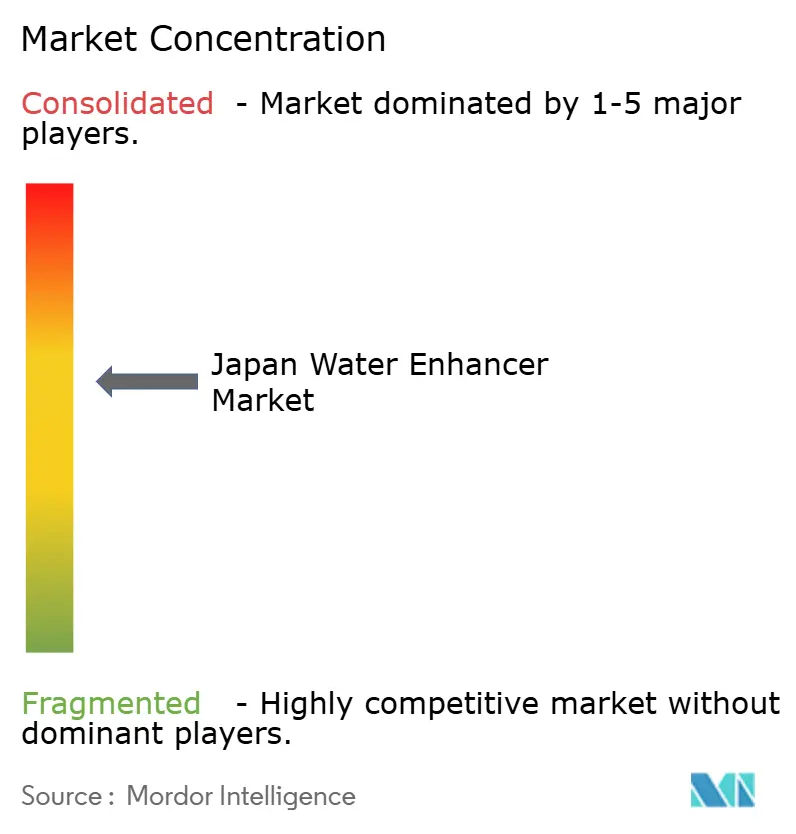
O mercado de intensificadores de água no Japão é moderadamente consolidado, com a concorrência moldada por fabricantes de bebidas estabelecidos, marcas de bebidas funcionais e empresas que oferecem produtos para intensificação de sabor. O cenário competitivo é influenciado pelo reconhecimento de marca, diferenciação de produtos, alcance de distribuição e pela capacidade de alinhar as ofertas às mudanças nas preferências dos consumidores por opções de hidratação convenientes e saborosas. Os participantes estabelecidos se beneficiam de portfólios de bebidas existentes, relacionamentos consolidados com o varejo e familiaridade dos consumidores, o que pode sustentar a penetração de mercado e as compras recorrentes.
As empresas competem por meio de inovação de produtos, diversificação de sabores e desenvolvimento de produtos que atendam a diferentes ocasiões de consumo e preferências dos consumidores. A disponibilidade de perfis de sabor diversificados, formatos convenientes e produtos posicionados em torno de hidratação e bem-estar ajuda as empresas a diferenciar suas ofertas. Os fabricantes também buscam fortalecer sua presença no mercado por meio de melhorias de embalagem, iniciativas de marketing e introdução de produtos que atraiam consumidores que buscam alternativas às bebidas convencionais. Essas estratégias permitem que as empresas atendam à demanda em evolução enquanto constroem fidelidade à marca em um mercado de bebidas competitivo.
As capacidades de distribuição e as parcerias estratégicas continuam sendo fatores importantes que influenciam o posicionamento competitivo no Japão. O acesso a supermercados, lojas de conveniência, drogarias e plataformas de comércio eletrônico pode ajudar as empresas a melhorar a visibilidade dos produtos e alcançar uma base de consumidores mais ampla. As empresas de bebidas estabelecidas podem aproveitar suas redes de distribuição existentes e relacionamentos com o varejo, enquanto marcas menores ou especializadas podem competir por meio de posicionamento de nicho e ofertas de produtos diferenciadas. No geral, espera-se que a concorrência continue centrada na diferenciação de produtos, desenvolvimento de marca, estratégias de precificação e expansão da distribuição, com as empresas buscando fortalecer suas posições respondendo à demanda dos consumidores por opções de hidratação convenientes e personalizadas.
Líderes do Setor de Intensificadores de Água no Japão
-
Otsuka Pharmaceutical Co., Ltd.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
PepsiCo, Inc.
-
Suntory Holdings Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Otsuka Pharmaceutical lançou os Sachês em Bastão de Pó POCARI SWEAT ION WATER para preparar 500 ml de bebida no Japão. Com preço de 90 ienes por bastão antes de impostos, o produto oferece um formato portátil projetado para garrafas de água reutilizáveis e hidratação cotidiana em casa, no trabalho, na escola ou durante o deslocamento.
- Fevereiro de 2026: A Kracie Foods anunciou uma reformulação de sua série de bebidas esportivas em pó Sky Water, introduzindo um novo sabor de limão a partir de março de 2026, em supermercados e drogarias no Japão. A empresa também atualizou os sabores existentes, enfatizando opções com baixo teor de açúcar ou sem açúcar, reposição de eletrólitos e preparo conveniente.
- Setembro de 2025: A Asahi Soft Drinks anunciou seus primeiros produtos do tipo diluição sob a linha de bebidas voltadas para a saúde PLUS Calpis: PLUS Calpis Sleep and Gut Health Care (Tipo Diluição) e PLUS Calpis Immune Support (Tipo Diluição), lançados no Japão. Os produtos concentrados podem ser misturados com água ou água com gás e fornecem aproximadamente nove dias de porções por frasco.
Escopo do Relatório do Mercado de Intensificadores de Água no Japão
Os intensificadores de água são produtos concentrados à base de líquido, pó ou comprimido adicionados à água potável para melhorar seu sabor, aroma ou propriedades funcionais. O mercado de intensificadores de água no Japão é segmentado por tipo de produto, forma e canal de distribuição. Com base no tipo de produto, o mercado é segmentado em gotas aromatizadas, gotas energéticas, treino e fitness e outros tipos de produto. Com base na forma, o mercado é segmentado em pó e líquido. Com base no canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência, lojas de varejo online e outros canais de distribuição. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (milhões de USD).
Por Tipo de Produto
| Gotas Aromatizadas |
| Gotas Energéticas |
| Treino e Fitness (Eletrólito/BCAA) |
| Outros Tipos de Produto (Gotas vitamínicas e outras gotas funcionais) |
Por Forma
| Pó |
| Líquido |
Por Canal de Distribuição
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Gotas Aromatizadas |
| Gotas Energéticas | |
| Treino e Fitness (Eletrólito/BCAA) | |
| Outros Tipos de Produto (Gotas vitamínicas e outras gotas funcionais) | |
| Por Forma | Pó |
| Líquido | |
| Por Canal de Distribuição | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por intensificadores de água no Japão?
A demanda é sustentada pela hidratação funcional, preferências por produtos com teor reduzido de açúcar, formatos portáteis e uso em torno de exercícios físicos. A categoria tem projeção de crescimento a um CAGR de 6,57% até 2031, à medida que as marcas buscam combinar a personalizaão do sabor com um benefício funcional reconhecível.
Qual tipo de produto lidera as vendas de intensificadores de água no Japão?
As gotas aromatizadas lideram com uma participação de valor de 51,27% em 2025, pois oferecem um caso de uso familiar e simples de personalização de sabor. Seu amplo apelo vem de permitir que os consumidores adicionem sabor à água com ou sem gás na intensidade de porção escolhida.
Qual formato de intensificador de água está crescendo mais rapidamente no Japão?
Os produtos em pó têm previsão de crescimento a um CAGR de 8,49% até 2031, impulsionados por sachês portáteis, dosagem funcional controlada, armazenamento mais longo e envio mais fácil em embalagens de compra recorrente.
Qual canal de vendas está se expandindo mais rapidamente para intensificadores de água no Japão?
As lojas de varejo online têm projeção de crescimento a um CAGR de 8,67% até 2031. O canal suporta assinaturas, embalagens recorrentes, educação sobre produtos e acesso para marcas menores que ainda não têm ampla presença no varejo físico.
Por que as bebidas prontas para consumo restringem a adoção de intensificadores de água?
Os produtos prontos para consumo não requerem preparo e se encaixam nos hábitos de compra estabelecidos. Os intensificadores precisam oferecer sabor atraente, portabilidade, valor funcional ou flexibilidade de porção para justificar a etapa adicional de adicionar o produto à água.