
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
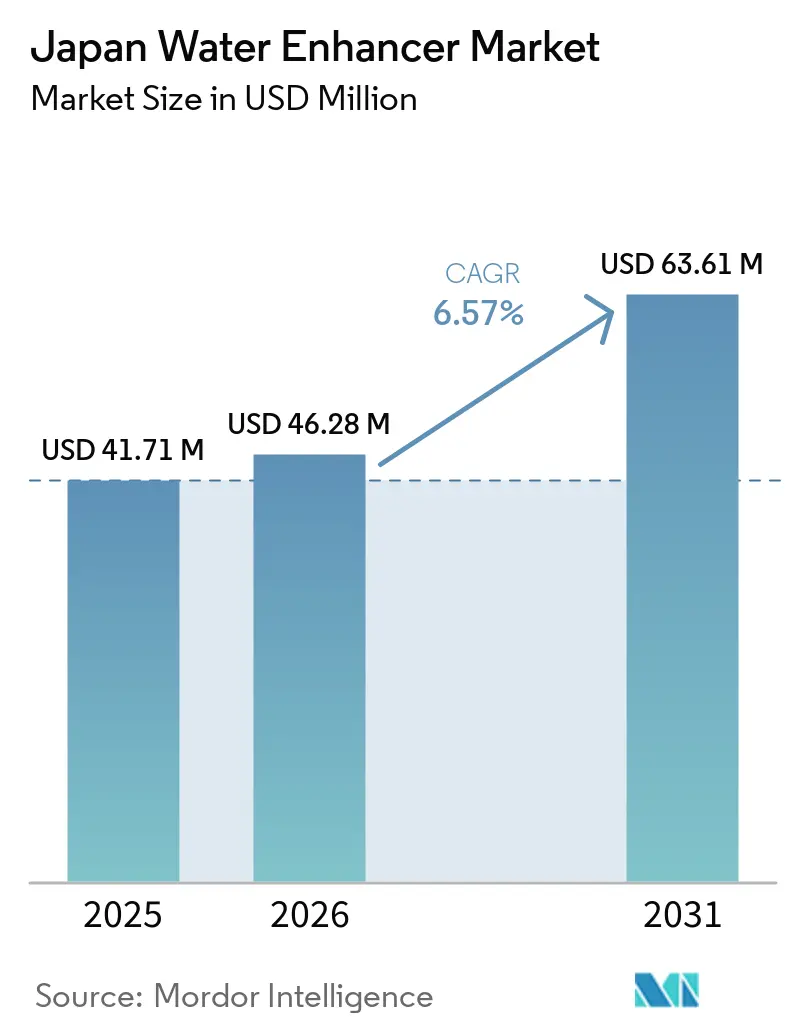
| Marktgröße im Basisjahr (2025) | 41.71 Millionen US-Dollar |
| Marktgröße (2026) | 46.28 Millionen US-Dollar |
| Marktgröße (2031) | 63.61 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.57 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Japanischer Wasserverstärker-Markt Analyse von Mordor Intelligence
Die Größe des japanischen Wasserverstärker-Marktes wurde im Jahr 2025 auf 41,71 Millionen USD geschätzt und soll von 46,28 Millionen USD im Jahr 2026 auf 63,61 Millionen USD bis 2031 wachsen, bei einem CAGR von 6,57 % während des Prognosezeitraums (2026–2031). Der Markt wird durch die Nachfrage nach Hydratationsprodukten gestützt, die Bequemlichkeit mit funktionellen Inhaltsstoffen in einem Format verbinden, das Verbraucher an ihr bevorzugtes Geschmacksniveau anpassen können. Verbraucher können Tropfen und Pulver mit Wasser verwenden, das sie bereits mitführen oder kaufen, was den Bedarf an einem separaten trinkfertigen Getränk für jeden Konsumationsanlass reduzieren kann. Das Wachstum hängt davon ab, dass Marken diese Routine einfach gestalten und dabei glaubwürdige Vorteile, erkennbare Inhaltsstoffe, geeignete Packungsgrößen und einen akzeptablen Geschmack bei wiederholtem Gebrauch bieten. Etablierte Sportgetränke und andere trinkfertige Produkte bleiben eine starke Alternative, da sie bestehenden Kaufgewohnheiten entsprechen und einen sofortigen Konsum ohne Zubereitung ermöglichen.
Wichtigste Erkenntnisse des Berichts
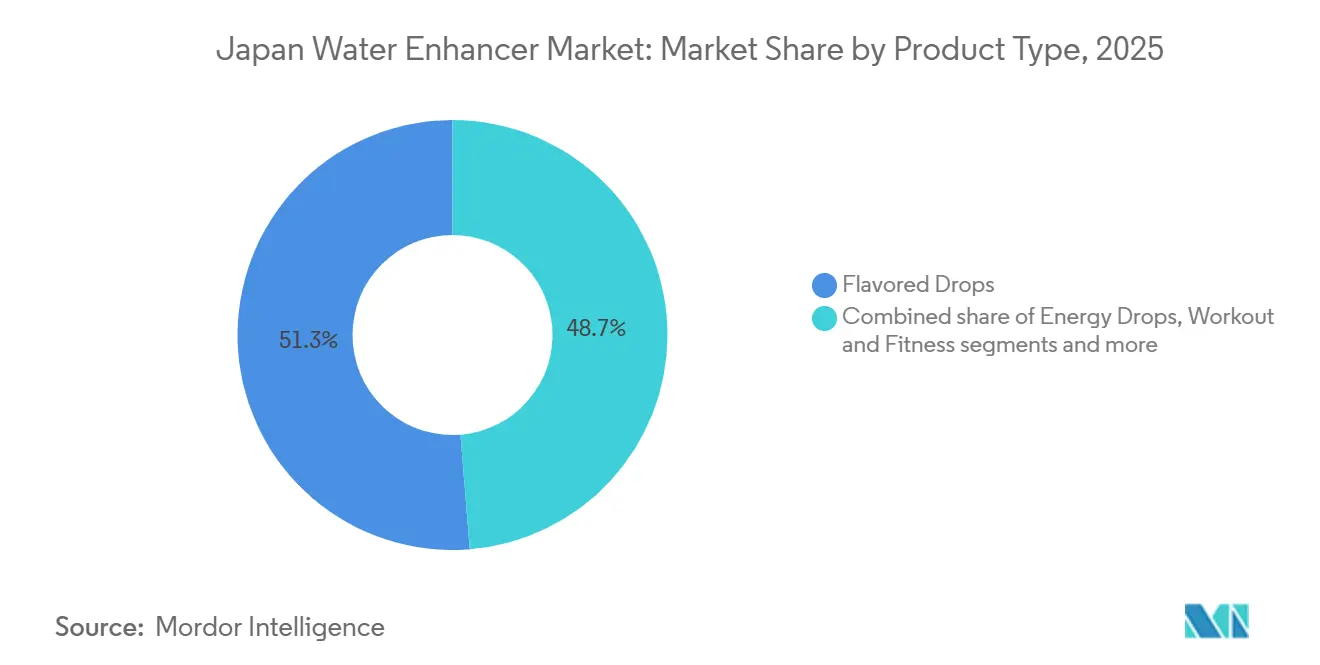
- Nach Produkttyp hielten Aromatropfen im Jahr 2025 einen Anteil von 51,27 % am japanischen Wasserverstärker-Markt, während Sport- und Fitnessvarianten bis 2031 voraussichtlich mit einem CAGR von 8,04 % wachsen werden.
- Nach Form machten flüssige Produkte im Jahr 2025 85,26 % des Kategoriewerts aus, während Pulverprodukte bis 2031 voraussichtlich mit einem CAGR von 8,49 % expandieren werden.
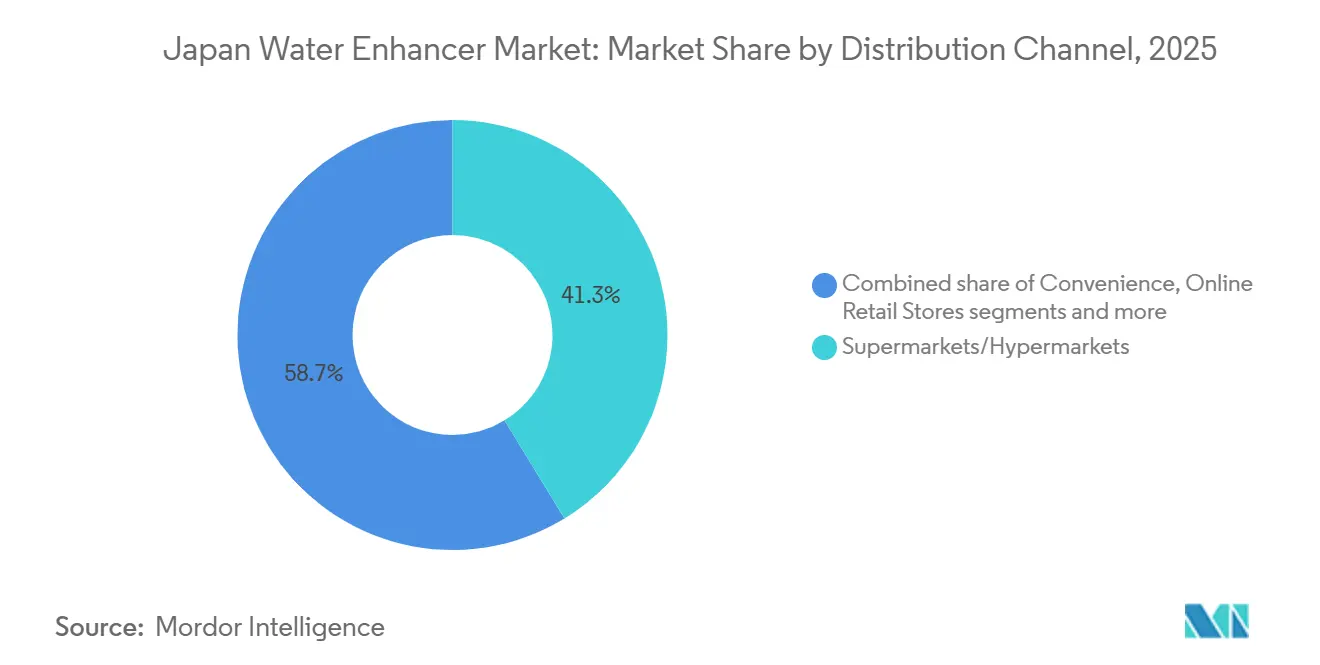
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 41,28 % des Kategoriewerts, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einem CAGR von 8,67 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des japanischen Wasserverstärker-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach funktioneller Hydratation und nährstoffangereicherten Wasserverstärkern | +1.8% | National; am stärksten in den städtischen Korridoren Kanto und Kansai | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbraucherpräferenz für kalorienarme und zuckerfreie Getränke | +1.5% | National; beschleunigt in städtischen und vorstädtischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Gesundheits- und Wellnessbewusstsein | +1.2% | National; verstärkt durch Japans alternde Bevölkerungsstruktur | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach praktischen, tragbaren Getränkelösungen | +1.0% | National; konzentriert in städtischen Pendlerkorridoren | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Sport- und Fitnessteilnahme | +0.9% | National; stärkste Akzeptanz in Metropolpräfekturen | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei Aromen und Formulierungen | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach funktioneller Hydratation und nährstoffangereicherten Wasserverstärkern
Japanische Verbraucher suchen zunehmend nach Getränken, die über die grundlegende Hydratation hinaus Vorteile bieten, darunter Elektrolytauffüllung, Vitaminaufnahme und Unterstützung des alltäglichen Wohlbefindens. Dieser Wandel schafft Chancen für Wasserverstärker-Hersteller, Produkte mit funktionellen Inhaltsstoffen zu entwickeln und gleichzeitig praktische Alternativen zu herkömmlichen Erfrischungsgetränken anzubieten. Die Nachfrage nach Hydratationsprodukten wird auch durch Japans heiße und feuchte Sommer unterstützt, die die Aufmerksamkeit der Verbraucher auf die Flüssigkeits- und Elektrolytauffüllung lenken. Pulverförmige Getränkemischungen und konzentrierte Flüssigkeiten ermöglichen es Verbrauchern, die Getränkestärke und den Geschmack anzupassen, während sie Getränke zu Hause, bei der Arbeit oder bei Outdoor-Aktivitäten zubereiten. Die Hersteller reagieren darauf, indem sie Produkte mit reduziertem Zuckergehalt, funktionellen Inhaltsstoffen und einer breiteren Palette von Aromen einführen, um gesundheitsbewusste Verbraucher anzusprechen.
Zunehmende Verbraucherpräferenz für kalorienarme und zuckerfreie Getränke
Japanische Verbraucher achten beim Kauf von Getränken zunehmend auf den Zuckergehalt und den Kaloriengehalt, was die Nachfrage nach kalorienarmen und zuckerfreien Wasserverstärkern fördert. Diese Produkte bieten Verbrauchern eine Möglichkeit, einfachem Wasser Geschmack hinzuzufügen, ohne die Kalorienlast, die üblicherweise mit zuckergesüßten Erfrischungsgetränken verbunden ist. Die Hersteller reagieren darauf, indem sie pulverförmige Getränkemischungen und flüssige Konzentrate einführen, die kalorienarme Süßungsmittel oder zuckerfreie Formulierungen verwenden und dabei ansprechende Geschmacksprofile beibehalten. Dieser Trend fördert auch Produktinnovationen bei Fruchtaromen, erfrischenden Getränken und hydratationsfokussierten Formulierungen. Wasserverstärker bieten Flexibilität bei Süße und Geschmacksintensität und ermöglichen es Verbrauchern, Getränke nach ihren Vorlieben anzupassen.
Ausweitung der Sport- und Fitnessteilnahme
Die Teilnahme an Sport- und Fitnessaktivitäten fördert die Nachfrage nach praktischen Hydratationslösungen in Japan, einschließlich pulverförmiger Getränkemischungen und Wasserverstärker mit Elektrolyten. Laut der japanischen Sportbehörde nahmen im Haushaltsjahr 2025 51,7 % der Erwachsenen ab 20 Jahren mindestens einmal pro Woche an Sport oder Bewegung teil, was auf eine erhebliche Basis regelmäßiger körperlicher Aktivität hindeutet[1]. Verbraucher, die Aktivitäten wie Laufen, Fitnessstudiotraining, Radfahren und Freizeitsport nachgehen, suchen möglicherweise nach aromatisierten Hydratationsprodukten, die einfach zuzubereiten und zu transportieren sind. Wasserverstärker bieten eine praktische Möglichkeit, Trinkwasser vor, während oder nach dem Sport Geschmack und – in ausgewählten Formulierungen – Elektrolyte hinzuzufügen. Hersteller können diese Nachfrage nutzen, indem sie tragbare Beutel, zuckerarme Hydratationsmischungen und Produkte für aktive Lebensstile entwickeln.
Produktinnovation bei Aromen und Formulierungen
Produktinnovationen ermutigen Hersteller, Wasserverstärker durch neue Geschmacksprofile, verbesserte Formulierungen und zusätzliche funktionelle Inhaltsstoffe zu differenzieren. Japanische Verbraucher können zwischen fruchtbasierten Aromen und hydratationsfokussierten Produkten wählen, die Geschmack mit Vorteilen wie Elektrolytauffüllung, Vitaminaufnahme und reduziertem Zuckerkonsum verbinden. So kündigte Kracie beispielsweise im Februar 2026 eine Überarbeitung seiner Sky Water Pulver-Sportgetränkereihe an und führte ein neues Zitronenaroma neben Verbesserungen der bestehenden Trauben- und Grapefruitvarianten ein, wobei die aktualisierten Produkte ab dem 9. März 2026 in Japan eingeführt wurden. Die Zitronenvariante enthält keinen Zucker und keine Kalorien, während die Traubenformulierung Vitamin D und Kalzium enthält und die Grapefruitvariante Zitronensäure enthält. Solche Entwicklungen zeigen, wie Hersteller Aromadiversifizierung und Formulierungsverbesserungen nutzen, um unterschiedliche Verbraucherpräferenzen und Hydratationsbedürfnisse anzusprechen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für etablierte Flaschenwasserformate | -1.4% | National; ausgeprägter in kleineren Städten mit fest verwurzelten Kaufgewohnheiten in Convenience-Stores | Langfristig (≥ 4 Jahre) |
| Geschmacks- und Verträglichkeitsherausforderungen im Zusammenhang mit funktionellen Inhaltsstoffen | -0.8% | National | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen an Lebensmittelzutaten und Nährwertangaben | -0.6% | National, ausgeprägter in Tokio | Mittelfristig (≥ 4 Jahre) |
| Verbraucherskepsis gegenüber künstlichen Süßungsmitteln und Aromen | -0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für etablierte Flaschenwasserformate
Die etablierte Präferenz japanischer Verbraucher für trinkfertige Flaschengetränke kann die Akzeptanz von Wasserverstärkern einschränken, insbesondere bei Verbrauchern, die Bequemlichkeit und sofortigen Konsum priorisieren. Abgefülltes Wasser, aromatisiertes Wasser, Sportgetränke und funktionelle Getränke sind in Japan über Convenience-Stores, Supermärkte, Verkaufsautomaten und andere Einzelhandelskanäle weit verbreitet. Diese Produkte machen es überflüssig, dass Verbraucher Konzentrate abmessen, Pulver auflösen oder zusätzliche Zutaten für die Zubereitung mitführen müssen. Im Vergleich dazu erfordern Wasserverstärker Zugang zu Trinkwasser und können Zubereitungsschritte beinhalten, die einige Verbraucher als unpraktisch empfinden, insbesondere beim Reisen oder beim Kauf von Getränken unterwegs.
Geschmacks- und Verträglichkeitsherausforderungen im Zusammenhang mit funktionellen Inhaltsstoffen
Die Einbeziehung funktioneller Inhaltsstoffe in Wasserverstärker kann Geschmacks- und Verträglichkeitsherausforderungen mit sich bringen und deren Akzeptanz bei japanischen Verbrauchern möglicherweise einschränken. Inhaltsstoffe wie Elektrolyte, Vitamine, Mineralien, Aminosäuren und bestimmte kalorienarme Süßungsmittel können bei höheren Konzentrationen bittere, salzige, metallische oder künstliche Nachgeschmäcke erzeugen. Hersteller müssen die gewünschten funktionellen Vorteile mit Geschmacksqualität, Süße und Trinkbarkeit in Einklang bringen, um sicherzustellen, dass die Produkte eine breite Verbraucherbasis ansprechen. Diese Formulierungsherausforderungen können die Produktentwicklungskosten erhöhen, da Unternehmen in Geschmacksmaskierung, Inhaltsstoffkombinationen und wiederholte sensorische Tests investieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Aromatropfen bleiben das Hauptsegment, während Fitnessvarianten das Wachstum anführen
Aromatropfen hielten im Jahr 2025 einen Anteil von 51,27 % am japanischen Wasserverstärker-Markt und waren damit der größte Produkttyp. Ihre Position spiegelt einen einfachen Anwendungsfall wider, da Verbraucher stillem oder sprudelndem Wasser Geschmack hinzufügen können, ohne die allgemeine Trinkgewohnheit zu ändern. Zitrus-, tropische, gemischte Beeren- und saisonal vertraute Aromen können Versuche fördern und das Produkt für verschiedene Anlässe geeignet machen. Aromatropfen lassen sich leichter gegenüber aromatisierten trinkfertigen Getränken positionieren, da der Hauptvorteil die sofortige Geschmacksanpassung in der gewählten Servierstärke ist. Energietropfen sprechen Studenten und Büroangestellte an, die Koffeinverstärkung in einem tragbaren Format wünschen und das Produkt möglicherweise mit Dosen-Energygetränken vergleichen.
Sport- und Fitnessvarianten werden bis 2031 voraussichtlich mit einem CAGR von 8,04 % wachsen, dem stärksten Tempo unter den Produkttypen. Diese Produkte sind rund um Hydratation, Erholung nach dem Sport, Elektrolyte, BCAA und andere Aminosäure-Inhaltsstoffe positioniert, die für die Verwendung vor, während und nach dem Training geeignet sind. Ihr höherer funktioneller Gehalt kann eine Premiumpreisgestaltung unterstützen, wenn der Verbraucher den Zweck des Inhaltsstoffs versteht und den Geschmack akzeptabel findet. Die Einführung von Ajinomotos aminoVITAL ami-katsu im Februar 2025 zeigt, wie die Aminosäurelieferung auf Verbraucher ausgerichtet werden kann, die regelmäßige Trainingsgewohnheiten aufbauen, und nicht nur auf Leistungssportler.



Nach Form: Flüssig führt die aktuelle Nutzung an, während Pulver durch Tragbarkeit expandiert
Flüssige Produkte machten im Jahr 2025 85,26 % des Kategoriewerts aus und waren damit die dominierende Form. Tropfflaschen sind intuitiv, da Verbraucher die Serviermenge kontrollieren und sie verwenden können, ohne auf das Auflösen eines Pulvers warten zu müssen. Sie passen zur zentralen Proposition der Kategorie, Wasser in einem kurzen Schritt Geschmack oder funktionelle Inhaltsstoffe hinzuzufügen. Flüssige Formate entsprechen auch der etablierten Getränkelieferkette und der Vertrautheit der Verbraucher mit trinkfertigem funktionellem Wasser. Das Format kann Marken dabei helfen, die Kategorie bei Käufern einzuführen, die zuvor noch kein Einmischprodukt verwendet haben. Der japanische Wasserverstärker-Markt ist weiterhin auf flüssige Produkte ausgerichtet, da einfache Dosierung und sofortige Verwendung die Einstiegshürden senken, insbesondere für Personen, die es mit Flaschengetränken vergleichen.
Pulverprodukte werden bis 2031 voraussichtlich mit einem CAGR von 8,49 % wachsen, was schneller ist als flüssige Produkte. Beutel können leicht mitgeführt, über längere Zeiträume gelagert und in Packungen verkauft werden, die die Haushaltsauffüllung und den wiederholten Online-Kauf unterstützen. Pulver eignet sich auch für funktionelle Produkte, wenn die Formulierung eine kontrollierte Dosis Aminosäuren, Elektrolyte oder Zitronensäure benötigt. Ajinomoto vermarktet Citric Acid Charge Water als Pulver, das sich in 500 ml Wasser auflöst und 5 Aminosäuretypen und Zitronensäure zur sportlichen Erholung enthält. Sein Wachstum wird von schneller Auflösung, einem glatten Mundgefühl, lesbaren Zubereitungsanweisungen und Packungsformaten abhängen, die den Mischschritt nicht zu einer Hürde werden lassen.
Nach Vertriebskanal: Geschäfte ermöglichen Entdeckung, während der Online-Einzelhandel an Bedeutung gewinnt
Supermärkte und Hypermärkte hielten im Jahr 2025 41,28 % des Kategoriewerts und waren damit der größte Vertriebskanal. Diese Einzelhändler bieten ein geplantes Kaufumfeld, in dem Verbraucher Wasserverstärker mit abgefülltem Wasser, Sportgetränken, aromatisiertem Wasser und Vitaminen vergleichen können. Die Regalpositionierung ist wichtig, da sie den Anwendungsfall für Käufer verdeutlichen kann, die zuvor noch keinen Wasserverstärker in Betracht gezogen haben. Größere Geschäfte können auch Mehrfachpackungen und mehrere Aromen anbieten, sodass Haushalte Produkte vergleichen und sie bei routinemäßigen Einkaufstouren auffüllen können. Convenience-Stores bleiben nützliche Teststandorte, wenn Marken kompakte Packungen oder Einzelportionsprodukte anbieten, die keine große anfängliche Verpflichtung erfordern.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einem CAGR von 8,67 % expandieren, der schnellsten Wachstumsrate unter den Vertriebskanälen. Digitale Plattformen können kleineren und internationalen Marken Zugang zu Verbrauchern verschaffen, ohne nationale Supermarktlistungen zu sichern oder einen breiten stationären Start zu finanzieren. Nestlé Health Science präsentiert Nuun als Hydratationsmarke für aktive Lebensstile und demonstriert damit die Relevanz spezialisierter Hydratationsmarken, die über fokussierte digitale Kanäle erreichbar sind. Das japanische Statistikamt berichtete, dass die Online-Getränkeausgaben im Jahr 2025 um 10,8 % gestiegen sind[2]. Online-Shopping kann Abonnements, Wiederholungspackungen, Produktbewertungen und gezielte Kommunikation an Verbraucher unterstützen, die an Fitness oder Wellness interessiert sind.

Geografische Analyse
Die Nachfrage nach Wasserverstärkern in Japan konzentriert sich auf die Metropolkorridore Kanto, Kansai und Chubu, wo ein dichter Einzelhandelszugang und ein stärkeres Engagement mit bequemlichkeitsorientierten Produkten den Versuch fördern. Das japanische Statistikamt berichtete, dass im Jahr 2025 51 % der japanischen Bevölkerung in städtischen Präfekturen lebten[3]. Der Großraum Tokio ist ein praktischer Einführungsstandort für neue Produkte, da er eine große Verbraucherbasis, intensive Einzelhandelsabdeckung und Exposition gegenüber neuen Getränkeformaten vereint. Unternehmen können Geschmacksprofile, Packungsgrößen, Dosierungsanweisungen und funktionelle Positionierung in Großstädten testen, bevor sie den Vertrieb ausweiten. Dieser Ansatz kann das Risiko eines nationalen Starts reduzieren, der die lokalen Geschmackserwartungen nicht erfüllt.
Sekundärstädte wie Fukuoka, Hiroshima, Sendai und Sapporo bieten weiteren Raum für online-geführte Expansion. Das japanische Statistikamt stellte fest, dass Personen ab 70 Jahren im Jahr 2025 das stärkste Jahreswachstum bei Online-Ausgaben verzeichneten, mit 15,9 %. Dies ist relevant für Vitamin- und funktionelle Varianten, die Verbraucher ansprechen können, die ihre tägliche Nährstoffaufnahme steuern. Online-Kanäle können die Vertriebslücke zwischen großen Metropolregionen und sekundären Stadtzentren verringern. Marken können klare Informationen, Wiederholungslieferangebote und kleine Testpackungen nutzen, um die Kategorie weniger abhängig von lokalem Regalplatz zu machen.
Ländliche und landwirtschaftliche Präfekturen werden wahrscheinlich einen geringeren Pro-Kopf-Konsum aufweisen, da Nischenfunktionsprodukte weniger Vertriebspunkte haben und einem stärkeren Wettbewerb durch traditionelle Getränkeoptionen ausgesetzt sind. Der Zubereitungsschritt kann auch weniger ansprechend sein, wo Verbraucher eine starke Gewohnheit haben, ein fertiges Getränk zu kaufen. Diese Gebiete werden eher eine spätere Expansionsphase als ein unmittelbarer Wachstumsmotor sein. Der japanische Wasserverstärker-Markt wird ein Wertversprechen benötigen, das sowohl Vertriebsbeschränkungen als auch die Verbraucherpräferenz für etablierte Getränke überwindet.
Wettbewerbslandschaft
Marktkonzentration
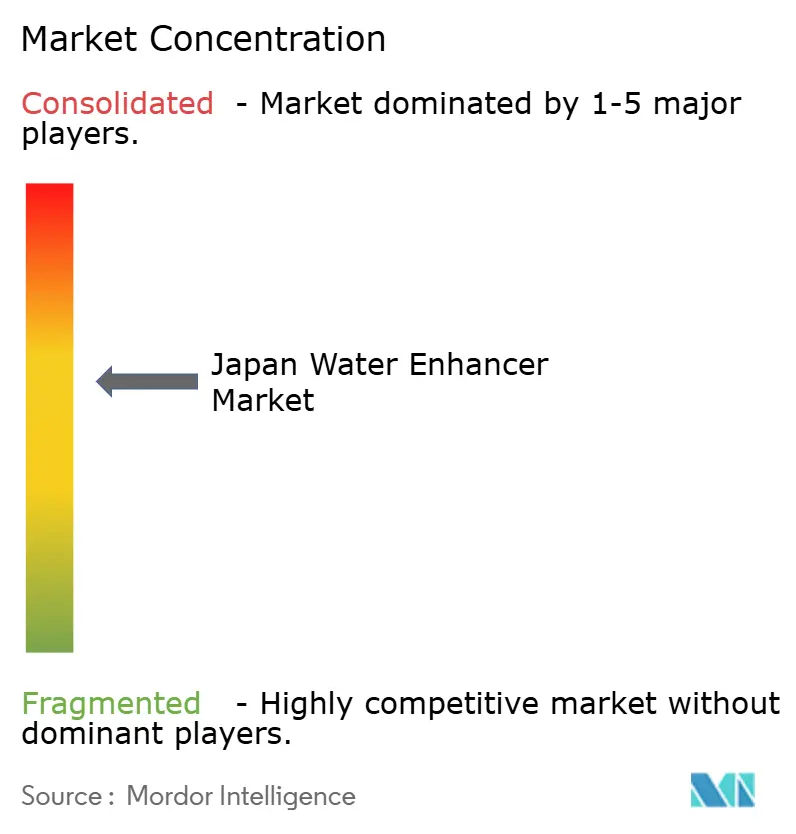
Der japanische Wasserverstärker-Markt ist mäßig konsolidiert, wobei der Wettbewerb von etablierten Getränkeherstellern, Marken für funktionelle Getränke und Unternehmen geprägt wird, die geschmacksverbessernde Produkte anbieten. Die Wettbewerbslandschaft wird von Markenbekanntheit, Produktdifferenzierung, Vertriebsreichweite und der Fähigkeit beeinflusst, das Angebot an die sich ändernden Verbraucherpräferenzen für praktische und geschmackvolle Hydratationsoptionen anzupassen. Etablierte Akteure profitieren von bestehenden Getränkeportfolios, etablierten Einzelhandelsbeziehungen und Vertrautheit bei den Verbrauchern, was die Marktdurchdringung und Wiederholungskäufe unterstützen kann.
Unternehmen konkurrieren durch Produktinnovation, Aromadiversifizierung und die Entwicklung von Produkten, die auf unterschiedliche Konsumgelegenheiten und Verbraucherpräferenzen ausgerichtet sind. Die Verfügbarkeit vielfältiger Geschmacksprofile, praktischer Formate und um Hydratation und Wellness positionierter Produkte hilft Unternehmen, ihr Angebot zu differenzieren. Hersteller versuchen auch, ihre Marktpräsenz durch Verpackungsverbesserungen, Marketinginitiativen und die Einführung von Produkten zu stärken, die Verbraucher ansprechen, die nach Alternativen zu herkömmlichen Getränken suchen. Diese Strategien ermöglichen es Unternehmen, die sich entwickelnde Nachfrage zu bedienen und gleichzeitig Markentreue in einem wettbewerbsintensiven Getränkemarkt aufzubauen.
Vertriebsfähigkeiten und strategische Partnerschaften bleiben wichtige Faktoren, die die Wettbewerbspositionierung in Japan beeinflussen. Der Zugang zu Supermärkten, Convenience-Stores, Drogerien und E-Commerce-Plattformen kann Unternehmen dabei helfen, die Produktsichtbarkeit zu verbessern und eine breitere Verbraucherbasis zu erreichen. Etablierte Getränkeunternehmen können ihre bestehenden Vertriebsnetze und Einzelhandelsbeziehungen nutzen, während kleinere oder spezialisierte Marken durch Nischenpositionierung und differenzierte Produktangebote konkurrieren können. Insgesamt wird erwartet, dass der Wettbewerb weiterhin auf Produktdifferenzierung, Markenentwicklung, Preisstrategien und Vertriebsexpansion ausgerichtet bleibt, wobei Unternehmen ihre Positionen stärken wollen, indem sie auf die Verbrauchernachfrage nach praktischen und personalisierten Hydratationsoptionen reagieren.
Marktführer der japanischen Wasserverstärker-Branche
-
Otsuka Pharmaceutical Co., Ltd.
-
Nestlé S.A.
-
The Kraft Heinz Company
-
PepsiCo, Inc.
-
Suntory Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Otsuka Pharmaceutical brachte POCARI SWEAT ION WATER Pulver-Stick-Päckchen zur Zubereitung von 500 ml Getränk in Japan auf den Markt. Das Produkt ist zum Preis von 90 JPY pro Stick vor Steuern erhältlich und bietet ein tragbares Format, das für wiederverwendbare Wasserflaschen und die tägliche Hydratation zu Hause, bei der Arbeit, in der Schule oder beim Pendeln konzipiert ist.
- Februar 2026: Kracie Foods kündigte eine Überarbeitung seiner Sky Water Pulver-Sportgetränkereihe an und führte ab März 2026 ein neues Zitronenaroma in Supermärkten und Drogerien in Japan ein. Das Unternehmen aktualisierte auch bestehende Aromen und betonte zuckerarme oder zuckerfreie Optionen, Elektrolytauffüllung und bequeme Zubereitung.
- September 2025: Asahi Soft Drinks kündigte seine ersten Verdünnungsprodukte unter der gesundheitsorientierten Getränkereihe PLUS Calpis an: PLUS Calpis Schlaf und Darmgesundheitspflege (Verdünnungstyp) und PLUS Calpis Immununterstützung (Verdünnungstyp), die in Japan eingeführt wurden. Die konzentrierten Produkte können mit Wasser oder Sprudelwasser gemischt werden und bieten ungefähr neun Tage Portionen pro Flasche.
Berichtsumfang des japanischen Wasserverstärker-Marktes
Wasserverstärker sind konzentrierte flüssige, pulverförmige oder tablettenbasierte Produkte, die Trinkwasser hinzugefügt werden, um seinen Geschmack, sein Aroma oder seine funktionellen Eigenschaften zu verbessern. Der japanische Wasserverstärker-Markt ist nach Produkttyp, Form und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Aromatropfen, Energietropfen, Sport und Fitness sowie sonstige Produkttypen segmentiert. Nach Form ist der Markt in Pulver und Flüssig segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (Millionen USD) durchgeführt.
Nach Produkttyp
| Aromatropfen |
| Energietropfen |
| Sport und Fitness (Elektrolyt/BCAA) |
| Sonstige Produkttypen (Vitamin- und andere funktionelle Tropfen) |
Nach Form
| Pulver |
| Flüssig |
Nach Vertriebskanal
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Aromatropfen |
| Energietropfen | |
| Sport und Fitness (Elektrolyt/BCAA) | |
| Sonstige Produkttypen (Vitamin- und andere funktionelle Tropfen) | |
| Nach Form | Pulver |
| Flüssig | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Wasserverstärkern in Japan an?
Die Nachfrage wird durch funktionelle Hydratation, Präferenzen für zuckerreduzierte Produkte, tragbare Formate und die Verwendung rund um Sport und Bewegung gestützt. Es wird prognostiziert, dass die Kategorie bis 2031 mit einem CAGR von 6,57 % wächst, da Marken Geschmacksanpassung mit einem erkennbaren funktionellen Nutzen verbinden wollen.
Welcher Produkttyp führt den Wasserverstärker-Absatz in Japan an?
Aromatropfen führen mit einem Wertanteil von 51,27 % im Jahr 2025, da sie einen vertrauten und einfachen Anwendungsfall zur Geschmacksanpassung bieten. Ihre breite Attraktivität ergibt sich daraus, dass Verbraucher stillem oder sprudelndem Wasser in der gewählten Servierstärke Geschmack hinzufügen können.
Welches Wasserverstärker-Format wächst in Japan am schnellsten?
Pulverprodukte werden bis 2031 voraussichtlich mit einem CAGR von 8,49 % wachsen, unterstützt durch tragbare Beutel, kontrollierte funktionelle Dosierung, längere Lagerung und einfachere Lieferung in Wiederholungskaufpackungen.
Welcher Vertriebskanal expandiert für Wasserverstärker in Japan am schnellsten?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einem CAGR von 8,67 % wachsen. Der Kanal unterstützt Abonnements, Wiederholungspackungen, Produktaufklärung und den Zugang für kleinere Marken, die noch keine breite physische Einzelhandelsplatzierung haben.
Warum schränken trinkfertige Getränke die Akzeptanz von Wasserverstärkern ein?
Trinkfertige Produkte erfordern keine Zubereitung und passen zu etablierten Kaufgewohnheiten. Wasserverstärker müssen überzeugenden Geschmack, Tragbarkeit, funktionellen Wert oder Serviierflexibilität bieten, um den zusätzlichen Schritt des Hinzufügens des Produkts zu Wasser zu rechtfertigen.