
Tamaño y Participación del Mercado de Sistemas de Eje Eléctrico sin Imanes de Japón
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
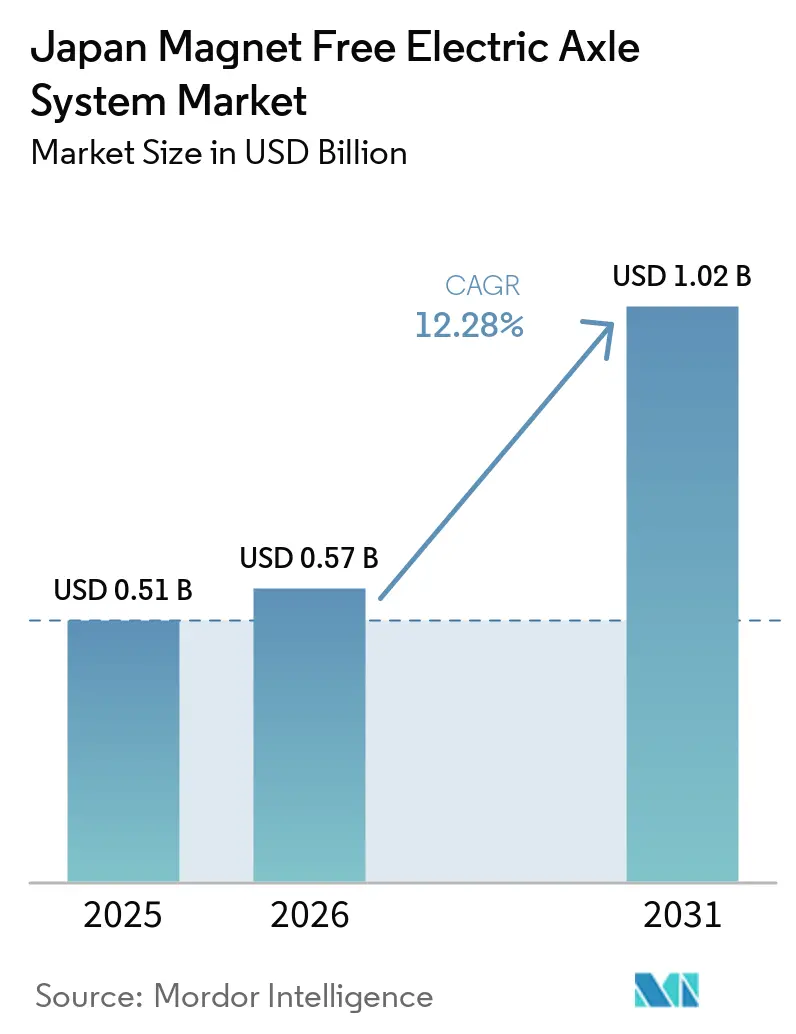
| Tamaño del mercado en el año base (2025) | 0.51 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.28 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Eje Eléctrico sin Imanes de Japón por Mordor Intelligence
El tamaño del mercado japonés de sistemas de eje eléctrico sin imanes se valoró en 0,51 mil millones de USD en 2025, y se proyecta que crecerá desde 0,57 mil millones de USD en 2026 hasta 1,02 mil millones de USD en 2031, registrando un CAGR del 12,28% entre 2026 y 2031. Las preocupaciones persistentes sobre la seguridad de las tierras raras, la mayor implantación de inversores de carburo de silicio (SiC) y las revisiones de los incentivos nacionales que favorecen los trenes de potencia eléctricos de batería están acelerando conjuntamente la demanda. La preferencia de los fabricantes de equipos originales (OEM) está desplazándose hacia topologías de motores sin imanes, principalmente motores síncronos de excitación externa (EESM) y motores de reluctancia conmutada (SRM), como cobertura frente a los picos de precios del neodimio tras las medidas de control de exportaciones de China en 2023. Los ejes eléctricos sin imanes también complementan la hoja de ruta de plataformas de 800 V de Japón, ya que las frecuencias de conmutación más altas se benefician desproporcionadamente de las ganancias de eficiencia del SiC. En turismos, los módulos compactos de eje eléctrico integrado reducen el volumen de empaquetado en aproximadamente un 30% en comparación con los diseños discretos de motor-inversor. En contraste, en vehículos comerciales, los beneficios de par de las configuraciones de doble eje eléctrico permiten mantener la carga útil por encima de 4.000 Nm.
Conclusiones Clave del Informe
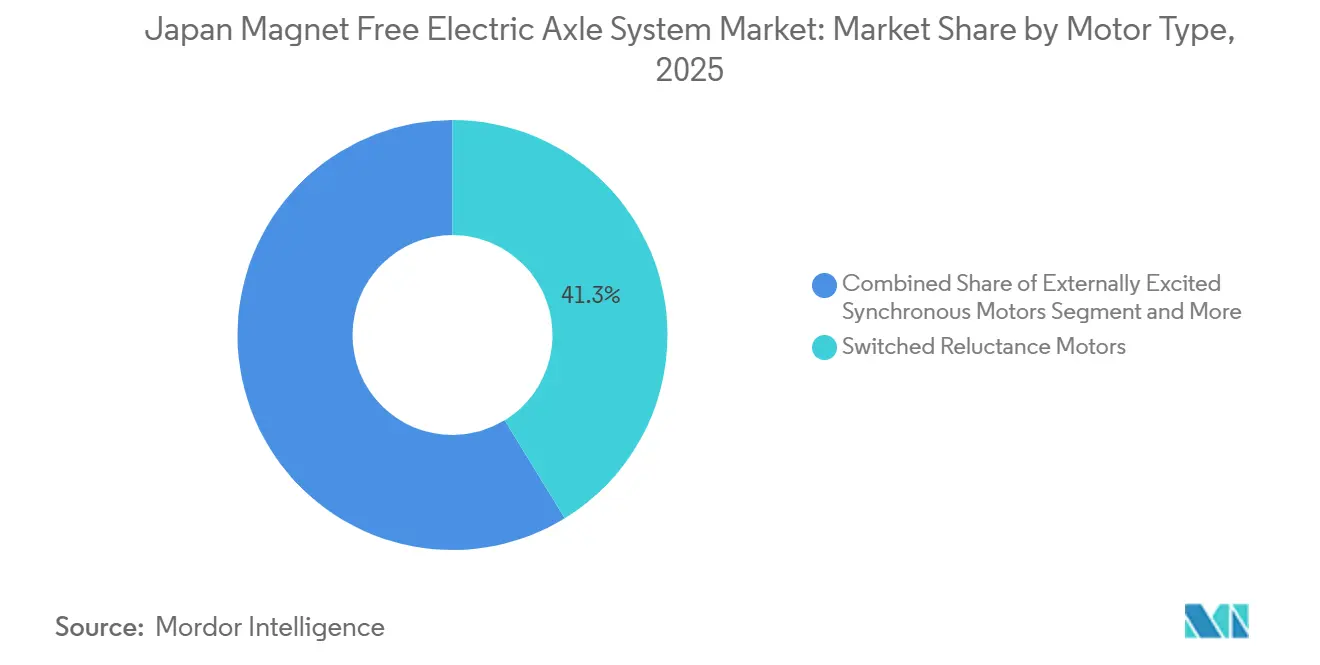
- Por tipo de motor, los motores de reluctancia conmutada lideraron con una cuota del 41,25% en el mercado japonés de sistemas de eje eléctrico sin imanes en 2025, mientras que se prevé que los motores síncronos de excitación externa registren el CAGR más rápido, del 13,55%, hasta 2031.
- Por tipo de tracción, la tracción totalmente eléctrica representó el 64,11% de la cuota del mercado japonés de sistemas de eje eléctrico sin imanes en 2025 y está previsto que crezca a un CAGR del 16,74% hasta 2031.
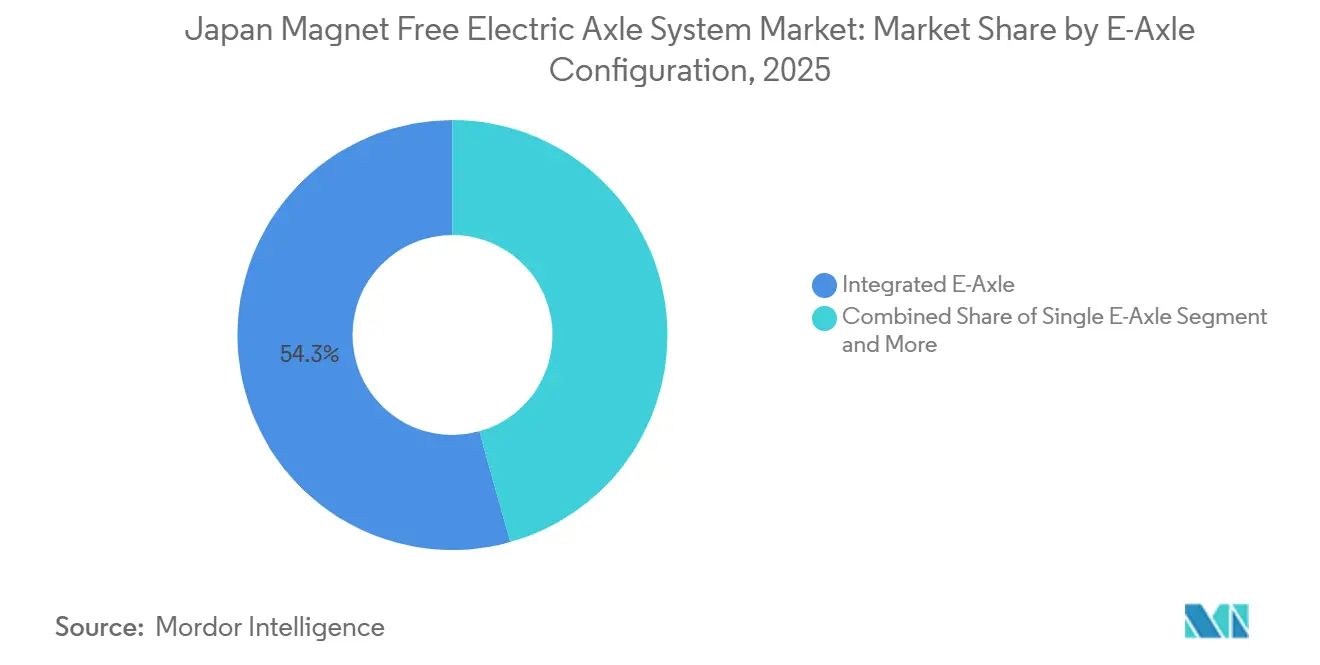
- Por configuración de eje eléctrico, los ejes eléctricos integrados representaron el 54,33% de la cuota del mercado japonés de sistemas de eje eléctrico sin imanes en 2025, mientras que se proyecta que las configuraciones de doble eje eléctrico crezcan a un CAGR del 15,42% hasta 2031.
- Por tipo de vehículo, los turismos representaron el 68,04% de la cuota del mercado japonés de sistemas de eje eléctrico sin imanes en 2025, mientras que se proyecta que los vehículos comerciales registren un CAGR del 14,68% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Eje Eléctrico sin Imanes de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia la Mitigación del Riesgo de Tierras Raras | +3.2% | Nacional, con efectos secundarios en las cadenas de suministro de la ASEAN | Mediano plazo (2-4 años) |
| Incentivos para el 100% de Ventas de vehículos electrificados (xEV) para 2035 | +2.8% | Nacional, con ganancias tempranas en Tokio y Aichi | Largo plazo (≥ 4 años) |
| Sinergias de Integración con Inversores SiC | +2.5% | Nacional, concentrado en centros de I+D de OEM | Mediano plazo (2-4 años) |
| Endurecimiento de la Economía de Combustible Promedio Corporativa | +1.9% | Nacional | Mediano plazo (2-4 años) |
| Aumento de la Capacidad Doméstica de SiC | +1.4% | Nacional, fabricación en Aichi y Fukuoka | Corto plazo (≤ 2 años) |
| Beneficios de Reducción de Peso frente a Arquitecturas Alternativas | +0.5% | Nacional, enfoque en el segmento premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transición de los OEM hacia la Mitigación del Riesgo de Tierras Raras tras el Pico de Precios del Nd en 2023
En 2024, los precios al contado del neodimio aumentaron significativamente debido a las normas de licencias de exportación de China introducidas en 2023. Este acontecimiento presionó los márgenes de los OEM e impulsó a los proveedores japoneses a acelerar la adopción de arquitecturas sin imanes. Tanto BluE Nexus como Nidec Corporation han anunciado planes para lanzar plataformas sin imanes a partir de 2027. El proyecto de eje eléctrico de excitación sin contacto de Schaeffler AG proyecta un ahorro de costes del 8-12% por encima de 150 kW, lo que ilustra por qué los OEM están apostando decididamente por topologías alternativas [1]"Informe Técnico sobre Tecnología EESM," Schaeffler Group, schaeffler.com.
Incentivos Gubernamentales para el 100% de Ventas de vehículos electrificados (xEV) para 2035
La revisión de subsidios de abril de 2026 elevó los límites para vehículos eléctricos de batería a 1,3 millones de JPY, impulsando la asequibilidad de compra en las prefecturas metropolitanas [2]"Revisión del Subsidio para Vehículos de Energía Limpia 2026," Ministerio de Economía, Comercio e Industria, meti.go.jp. Simultáneamente, se redujeron los incentivos para vehículos de pila de combustible, reorientando la política hacia arquitecturas enchufables. Las subvenciones más elevadas, junto con el aumento de los subsidios para cargadores rápidos, reforzaron la certeza del programa para los proveedores en el mercado japonés de sistemas de eje eléctrico sin imanes.
Sinergias de Integración con Inversores SiC en Plataformas de 800 V
El inversor SiC REVOSIC de DENSO, integrado en los ejes eléctricos de BluE Nexus, reduce significativamente las pérdidas de conmutación en comparación con las unidades IGBT de silicio tradicionales. Esta innovación mejora la autonomía real en carretera. Además, si bien los controles de motores EESM y SRM típicamente requieren conmutación de alta frecuencia, la baja capacitancia de la tecnología SiC minimiza los presupuestos térmicos, mejorando la competitividad de los sistemas sin imanes.
Endurecimiento de la Economía de Combustible Promedio Corporativa (CAFE) a partir de 2028
Japón ha establecido un objetivo de eficiencia de combustible para 2030, sustituyendo el antiguo sistema de flexibilidad de créditos. La integración de ejes eléctricos sin imanes en vehículos híbridos desempeña un papel crucial para ayudar a los fabricantes a cumplir los hitos intermedios, al tiempo que aborda los desafíos relacionados con la volatilidad de los materiales de tierras raras. Este enfoque estratégico permite a los OEM alinearse con las regulaciones CAFE sin una dependencia inmediata de la producción de vehículos totalmente eléctricos, proporcionando una vía equilibrada hacia los objetivos de sostenibilidad a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Lenta Expansión de la Red de Estaciones de Carga | -1.8% | Nacional, aguda en Hokkaido, Shikoku y Kyushu | Mediano plazo (2-4 años) |
| Prima de Costo frente a Ejes Eléctricos con Motor de Imán Permanente | -1.5% | Nacional | Corto plazo (≤ 2 años) |
| Falta de Cadena de Suministro Local de Nivel 2 | -0.9% | Nacional, brecha de suministro en Kyushu y Tōhoku | Mediano plazo (2-4 años) |
| Niveles de Ruido, Vibración y Aspereza frente a Motores de Imán Permanente | -0.6% | Nacional, sensibilidad en el segmento premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Lenta Expansión de la Red de Estaciones de Carga fuera de los Corredores de Tōkai y Kantō
Mientras que Tokio y Aichi se benefician de una red bien establecida de cargadores rápidos, las zonas rurales continúan enfrentando importantes brechas de infraestructura. Esta disparidad ha generado desafíos para la adopción de Vehículos Eléctricos de Batería (BEV), lo que a su vez afecta a la demanda de envíos de ejes eléctricos. Aunque el Ministerio de Tierra, Infraestructura, Transporte y Turismo (MLIT) ha aumentado los subsidios para cargadores rápidos en el ejercicio fiscal 2025, la viabilidad económica de instalar cargadores privados sigue siendo una barrera en regiones como Hokkaido, Shikoku y Kyushu. La falta de infraestructura de carga suficiente en estas áreas subraya la necesidad de mayores esfuerzos políticos e industriales para cerrar la brecha.
Prima de Costo Inicial más Elevada frente a Ejes Eléctricos con Motor de Imán Permanente hasta Alcanzar Economías de Escala (Antes de 2027)
Los paquetes EESM con potencias más bajas continúan enfrentando una prima de coste en comparación con otras tecnologías de eje eléctrico. La inclusión de hardware de excitación avanzado y la escala de producción limitada de ciertos componentes electrónicos impulsan en gran medida esta prima. Sin embargo, se espera que las iniciativas del programa del Fondo de Innovación Verde reduzcan gradualmente esta disparidad de costes en los próximos años. Al avanzar en tecnología y escalar la producción, el programa tiene como objetivo hacer que estos paquetes sean más competitivos en el mercado, reduciendo potencialmente la brecha de costes de manera significativa para finales de la década.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor: Los EESM Ganan Terreno a Medida que se Acelera la Cobertura frente al Riesgo de Tierras Raras
Los motores de reluctancia conmutada (SRM) capturaron el 41,25% de la cuota del mercado japonés de sistemas de eje eléctrico sin imanes en 2025, aunque se prevé que los motores síncronos de excitación externa (EESM) registren el CAGR más rápido, del 13,55%, a medida que la paridad de precios con los motores de imanes permanentes emerge por encima de 120 kW. Por debajo de ese umbral, la prima del tamaño del mercado japonés de sistemas de eje eléctrico sin imanes persiste hasta que la expansión del suministro de SiC impulse la reducción de costes de los inversores. Los módulos iBEE de alta densidad de par de 220-350 kW de Valeo-MAHLE están programados para la producción en serie en 2027, aportando opciones sin imanes para el segmento premium. Los motores de inducción, aunque sin imanes, presentan menor densidad de potencia y siguen siendo un nicho para SUV de alta potencia.
La integración de SRM con convertidores asimétricos aumenta significativamente los costes de producción por unidad. A lo largo de los años, los avances en la tecnología EESM, en particular su excitación de rotor sin contacto, han eliminado completamente la dependencia de los imanes. Esta innovación ha habilitado capacidades de debilitamiento de campo, ha ampliado el rango de velocidad a potencia constante y ha contribuido a mejoras notables en la eficiencia de combustible de los vehículos híbridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tracción: Las Plataformas Totalmente Eléctricas se Benefician de las Revisiones de Subsidios
Las traccciones totalmente eléctricas representaron el 64,11% del mercado japonés de sistemas de eje eléctrico sin imanes en 2025 y se espera que registren un CAGR del 16,74% durante el período de previsión. Los desarrollos de política, incluido el aumento de incentivos implementado en abril de 2026, y la creciente disponibilidad de infraestructura de carga rápida urbana, respaldan este crecimiento. Estos factores están acelerando la adopción de vehículos totalmente eléctricos, posicionándolos como una opción preferida para los consumidores que buscan un transporte sostenible y eficiente. La expansión de la red de carga es particularmente importante para reducir la ansiedad por la autonomía y fomentar aún más la transición hacia la movilidad eléctrica.
Las variantes híbridas e híbridas enchufables continúan manteniendo su atractivo, especialmente entre los compradores conscientes del coste. Estas variantes se benefician de módulos de eje eléctrico compartidos, que ayudan a los fabricantes a optimizar los costes de desarrollo. Además, el uso de la tecnología EESM, con su excitación ajustable, ofrece un perfil de carga más amplio que los motores de imanes permanentes. Esta característica permite a los vehículos eléctricos híbridos enchufables cumplir con los estándares regulatorios en evolución, como los nuevos umbrales CAFE, sin aumentar la dependencia de materiales de tierras raras. Tales avances destacan la innovación continua en el segmento híbrido e híbrido enchufable, asegurando su relevancia en el cambiante panorama automotriz.
Por Configuración de Eje Eléctrico: Los Diseños Integrados Dominan los Segmentos Compactos
Los ejes eléctricos integrados capturaron el 54,33% de la cuota del mercado japonés de sistemas de eje eléctrico sin imanes en 2025, en gran parte debido a su capacidad para ahorrar espacio en los turismos. Estos sistemas son cada vez más populares a medida que los fabricantes de automóviles priorizan diseños compactos y eficientes para satisfacer las preferencias cambiantes de los consumidores. Su integración en los vehículos no solo optimiza el espacio, sino que también mejora el rendimiento general, convirtiéndolos en una opción preferida para los fabricantes que buscan mantenerse competitivos en el mercado.
Los dobles ejes eléctricos crecerán más rápidamente con un CAGR del 15,42%, especialmente entre las flotas de servicio pesado. La adopción de unidades dobles está impulsada por la necesidad de capacidades avanzadas de vectorización de par que mejoran el manejo y la eficiencia del vehículo. Además, los reacondicionamientos de eje único están emergiendo como una solución práctica para los camiones de reparto, ofreciendo un enfoque rentable para la electrificación. Esta tendencia es particularmente relevante en regiones como Japón, donde las flotas de servicio ligero son considerables y existe una demanda creciente de soluciones de electrificación económicas y sostenibles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo: Las Flotas Comerciales Aceleran la Electrificación
Los turismos representaron el 68,04% de la cuota del mercado japonés de sistemas de eje eléctrico sin imanes en 2025, aunque la categoría comercial crecerá más rápidamente con un CAGR del 14,68%. Este crecimiento está respaldado por los avances en los programas de camiones pesados, incluidos los introducidos por los principales fabricantes. Estos programas están impulsando la innovación y la adopción en el sector de flotas comerciales, especialmente a medida que las empresas priorizan la sostenibilidad y la eficiencia en sus operaciones.
Los camiones de pila de combustible continúan dependiendo de las arquitecturas de eje eléctrico, que desempeñan un papel crucial en el desarrollo de vehículos tanto de batería como de hidrógeno. Esta dependencia garantiza que los proveedores especializados en soluciones sin imanes sigan siendo parte integral del panorama en evolución de la electrificación. A medida que la industria avanza, se espera que el segmento de vehículos comerciales contribuya significativamente a la adopción más amplia de tecnologías eléctricas e de hidrógeno, dando forma al futuro del transporte.
Análisis Geográfico
Aichi y el corredor de Tōkai en general lideran en escala de fabricación, inversiones en I+D y acceso a pistas de prueba. Representaron una parte significativa de la producción de ejes eléctricos sin imanes en 2025 y dominaron el mercado japonés de sistemas de eje eléctrico sin imanes. En Toyota City, BluE Nexus opera líneas de integración, mientras que DENSO se centra en el ensamblaje de inversores SiC en las ciudades cercanas de Anjō y Kariya. Esta concentración ofrece a la región beneficios de integración vertical sin igual.
Las prefecturas de Kantō —Tokio, Kanagawa y Saitama— cuentan con la red de carga rápida pública más densa, elevando las tasas de adopción urbana muy por encima de la media nacional. La proximidad de los centros de I+D a los clústeres de carga acelera los ciclos de validación para las arquitecturas de 800 V. En consecuencia, la región Tōkai-Kantō aseguró colectivamente una cuota de mercado dominante en el sistema de eje eléctrico sin imanes de Japón en 2025.
Hokkaido, Shikoku y Kyushu se quedan atrás de las áreas metropolitanas en densidad de cargadores, lo que aumenta el tiempo de planificación de viajes en BEV. Aunque los subsidios del ejercicio fiscal 2025 para cargadores de 150 kW o más están aumentando, los operadores privados continúan priorizando las autopistas Tōmei y Meishin de mayor utilización. Esta brecha anima a las flotas regionales a adoptar camiones de pila de combustible, como el Profia Z de Hino, que permiten una recarga rápida independientemente de la disponibilidad de cargadores. Los proveedores de ejes eléctricos ofrecen, por tanto, módulos integrados compactos para centros urbanos y unidades de doble par de alta potencia para la logística rural.
La política también está ampliando la brecha tecnológica entre el norte y el sur de Japón. El Fondo de Innovación Verde apoya la producción de obleas de carburo de silicio (SiC) en Fukuoka y Kumamoto, mientras que el Ministerio de Economía, Comercio e Industria ha designado a Fukushima, Hyogo y Fukuoka como "regiones prioritarias" de hidrógeno. La iniciativa tiene como objetivo un despliegue sustancial de estaciones comerciales de repostaje de hidrógeno para 2030, apoyando la demanda de ejes eléctricos de pila de combustible donde la carga rápida de BEV sigue siendo limitada. Los proveedores sin imanes pueden beneficiarse de los menores costes laborales de Kyushu y del ecosistema de diseño de Tōkai, con esta estrategia de doble centro proyectada para aumentar la producción nacional a niveles anuales significativos para 2028.
Panorama Competitivo
BluE Nexus lidera los contratos actuales al integrar inversores SiC, motores y transjes en el Toyota bZ4X, Subaru Solterra, Lexus RZ, Suzuki e-VITARA e Isuzu D-MAX EV, controlando así la mayor cuota del mercado japonés de sistemas de eje eléctrico sin imanes en la clase de 150-170 kW. Su proximidad a la planta Motomachi de Toyota le permite validar el hardware en ciclos de diseño más cortos, comprimiendo el tiempo de comercialización en aproximadamente un 15% en comparación con los competidores de nivel 1 independientes.
Nidec Corporation tiene como objetivo capturar una cuota significativa del mercado global de ejes eléctricos para 2030. En 2028, planea lanzar una plataforma de cuarta generación sin imanes, ofreciendo mejoras notables en densidad de par y reducción de ruido en comparación con su modelo de segunda generación. La cartera de Schaeffler AG ya está posicionada de manera competitiva para los programas de SUV y camionetas ligeras, especialmente si los precios de las tierras raras permanecen inestables. En 2024, Valeo SA y MAHLE GmbH validaron su prototipo iBEE. Su colaboración combina el transmisor sin contacto de MAHLE GmbH con la pila de inversores de Valeo SA, logrando una huella de carbono significativamente menor que los motores de imanes permanentes. Mientras tanto, BorgWarner Inc. aseguró contratos para su iDM de motor de inducción, diseñado para atraer a los OEM que priorizan la eliminación total de imanes en camionetas premium y SUV.
Existen oportunidades en el reacondicionamiento y en la atención a las brechas en el mercado de semiconductores de nivel 2. Empresas como Yamato Mobility, IAT y SBS han demostrado la demanda de kits de eje eléctrico de instalación directa, ofreciendo una alternativa rentable a los vehículos nuevos. Sin embargo, los proveedores nacionales aún dependen de las importaciones para componentes clave utilizados en los motores de reluctancia conmutada, lo que extiende los plazos de entrega. Las nuevas fábricas de SiC de Kyushu, que se espera estén operativas para 2027, podrían localizar esta cadena electrónica, permitiendo un control de costes más estricto y una mayor seguridad de suministro. A medida que se reduzcan las disparidades de costes y componentes, se espera que la intensidad competitiva aumente, lo que podría afectar a los márgenes brutos de los principales actores.
Líderes de la Industria de Sistemas de Eje Eléctrico sin Imanes de Japón
-
Nidec Corporation
-
ZF Friedrichshafen AG
-
BorgWarner Inc.
-
Dana Inc.
-
GKN Automotive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2025: Astemo presentó un motor enfriado por aceite libre de tierras raras para vehículos de próxima generación definidos por software en el Japan Mobility Show 2025.
- Septiembre de 2025: Nidec Corporation presentó un eje eléctrico sin imanes de alto rendimiento listo para la producción en masa en la exposición de motores Techno-Frontier en Tokio.
- Diciembre de 2024: MAHLE GmbH y Valeo SA completaron la validación del prototipo del sistema de eje eléctrico sin imanes iBEE de 220-350 kW, con el objetivo de reducir en un 50% las emisiones de CO₂ durante el ciclo de vida.
- Octubre de 2024: Valeo SA y MAHLE GmbH firmaron un acuerdo de desarrollo conjunto para comercializar el iBEE, combinando la tecnología de transmisor sin contacto de MAHLE GmbH con la experiencia en inversores de Valeo SA.


Alcance del Informe del Mercado de Sistemas de Eje Eléctrico sin Imanes de Japón
El alcance incluye la segmentación por tipo de motor (motores síncronos de excitación externa, motores de inducción y motores de reluctancia conmutada), tipo de tracción (tracción totalmente eléctrica, tracción híbrida y tracción híbrida enchufable), configuración de eje eléctrico (eje eléctrico único, doble eje eléctrico y eje eléctrico integrado) y tipo de vehículo (turismos [hatchbacks, sedanes, y SUV y MUV], y vehículos comerciales [vehículos comerciales ligeros, vehículos comerciales medianos y pesados, y autobuses y autocares]). El tamaño del mercado y las previsiones de crecimiento se presentan en USD por valor.
| Motores Síncronos de Excitación Externa (EESM) |
| Motores de Inducción |
| Motores de Reluctancia Conmutada |
| Tracción Totalmente Eléctrica |
| Tracción Híbrida |
| Tracción Híbrida Enchufable |
| Eje Eléctrico Simple |
| Eje Eléctrico Doble |
| Eje Eléctrico Integrado |
| Automóviles de Pasajeros | Hatchbacks |
| Sedanes | |
| SUV y MUV | |
| Vehículos Comerciales | Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados | |
| Autobuses y Autocares |
| Por Tipo de Motor | Motores Síncronos de Excitación Externa (EESM) | |
| Motores de Inducción | ||
| Motores de Reluctancia Conmutada | ||
| Por Tipo de Tracción | Tracción Totalmente Eléctrica | |
| Tracción Híbrida | ||
| Tracción Híbrida Enchufable | ||
| Por Configuración de Eje Eléctrico | Eje Eléctrico Simple | |
| Eje Eléctrico Doble | ||
| Eje Eléctrico Integrado | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | Hatchbacks |
| Sedanes | ||
| SUV y MUV | ||
| Vehículos Comerciales | Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | ||
| Autobuses y Autocares | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado japonés de sistemas de eje eléctrico sin imanes?
El tamaño del mercado japonés de sistemas de eje eléctrico sin imanes se valoró en 0,51 mil millones de USD en 2025, y se proyecta que crecerá desde 0,57 mil millones de USD en 2026 hasta 1,02 mil millones de USD en 2031, registrando un CAGR del 12,28% entre 2026 y 2031.
¿Qué tecnología de motor se expandirá más rápidamente hasta 2031?
Se espera que los motores síncronos de excitación externa (EESM) registren la CAGR más rápida del 13,55% a medida que los OEM buscan diseños libres de tierras raras que aún ofrezcan alta densidad de potencia.
¿Por qué las flotas de vehículos comerciales están adoptando ejes eléctricos sin imanes más rápido que los automóviles de pasajeros?
Los operadores de flotas valoran los menores costos de combustible durante la vida útil y el cumplimiento más sencillo de las regulaciones CAFE; programas como el camión de pila de combustible Profia Z de Hino y el D-MAX EV de Isuzu muestran configuraciones de eje eléctrico doble que satisfacen las necesidades de par para servicio pesado mientras evitan la exposición a las tierras raras.
¿Cómo afectarán los inversores SiC a la paridad de costos con las unidades de imán permanente?
Se prevé que las líneas domésticas de obleas SiC de 300 mm respaldadas por el Fondo de Innovación Verde reduzcan los costos de inversores entre un 25 y un 30% para 2027, reduciendo la prima total del sistema para los ejes eléctricos sin imanes a menos del 10% para 2028.
Última actualización de la página el:



