
Tamanho e Participação do Mercado de Sistema de Eixo Elétrico Sem Magneto do Japão
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
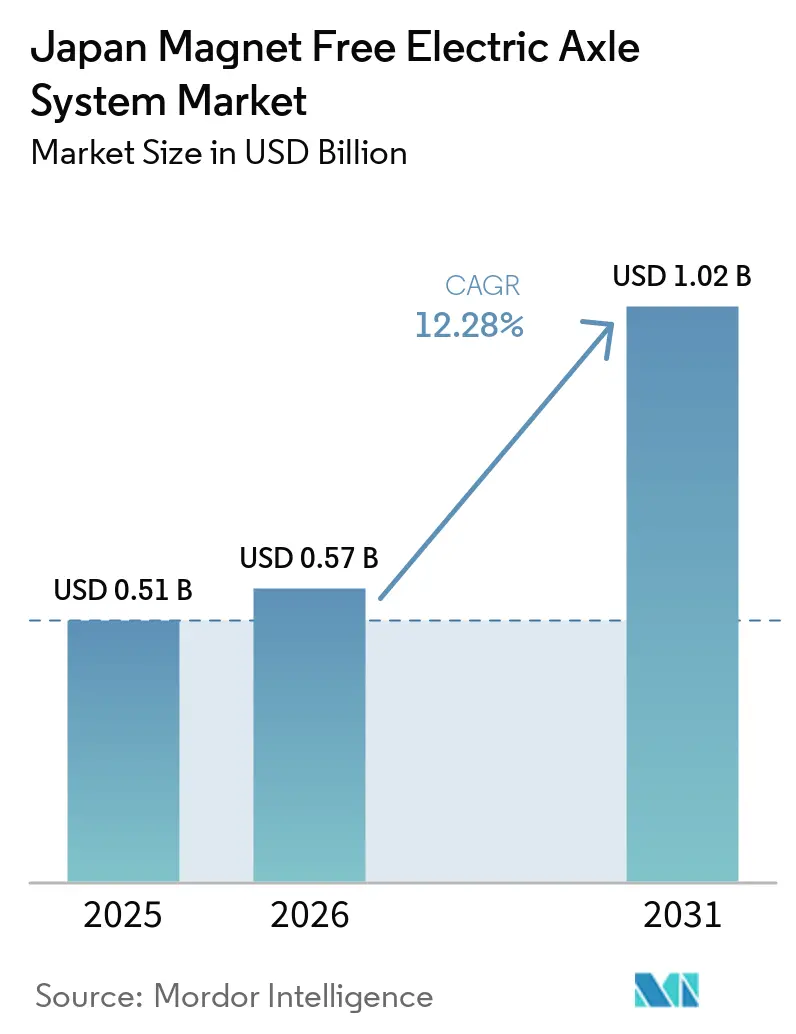
| Tamanho do mercado no ano base (2025) | 0.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Eixo Elétrico Sem Magneto do Japão por Mordor Intelligence
O tamanho do mercado japonês de Sistema de Eixo Elétrico Sem Magneto foi avaliado em 0,51 bilhões de USD em 2025, e está projetado para crescer de 0,57 bilhões de USD em 2026 para 1,02 bilhões de USD até 2031, registrando um CAGR de 12,28% entre 2026 e 2031. Preocupações persistentes com a segurança de terras raras, a implantação mais ampla de inversores de carboneto de silício (SiC) e revisões nos incentivos nacionais que favorecem trens de força totalmente elétricos estão acelerando conjuntamente a demanda. A preferência dos fabricantes de equipamentos originais (OEMs) está se deslocando para topologias de motores sem magneto, principalmente motores síncronos com excitação externa (EESMs) e motores de relutância comutada (SRMs), como proteção contra picos de preço do neodímio após as medidas de controle de exportação da China em 2023. Os eixos elétricos sem magneto também complementam o roteiro da plataforma de 800 V do Japão, pois frequências de comutação mais elevadas se beneficiam desproporcionalmente dos ganhos de eficiência do SiC. Em veículos de passeio, módulos compactos de eixo elétrico integrado reduzem o volume de embalagem em cerca de 30% em comparação com layouts discretos de motor-inversor. Em contrapartida, em veículos comerciais, os benefícios de torque das configurações de eixo elétrico duplo suportam a retenção de carga útil acima de 4.000 Nm.
Principais Conclusões do Relatório
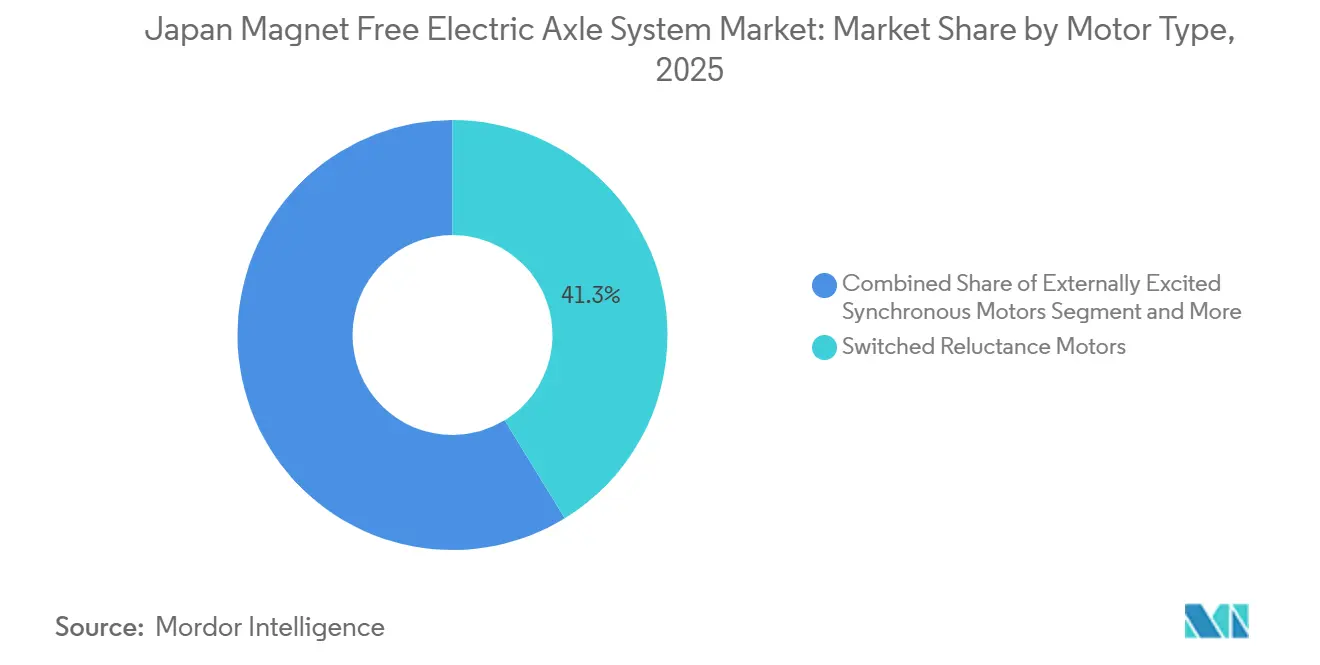
- Por tipo de motor, os motores de relutância comutada lideraram com 41,25% de participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025, enquanto os motores síncronos com excitação externa têm previsão de registrar o CAGR mais rápido, de 13,55%, até 2031.
- Por tipo de tração, a tração totalmente elétrica representou 64,11% da participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025 e deve crescer a um CAGR de 16,74% até 2031.
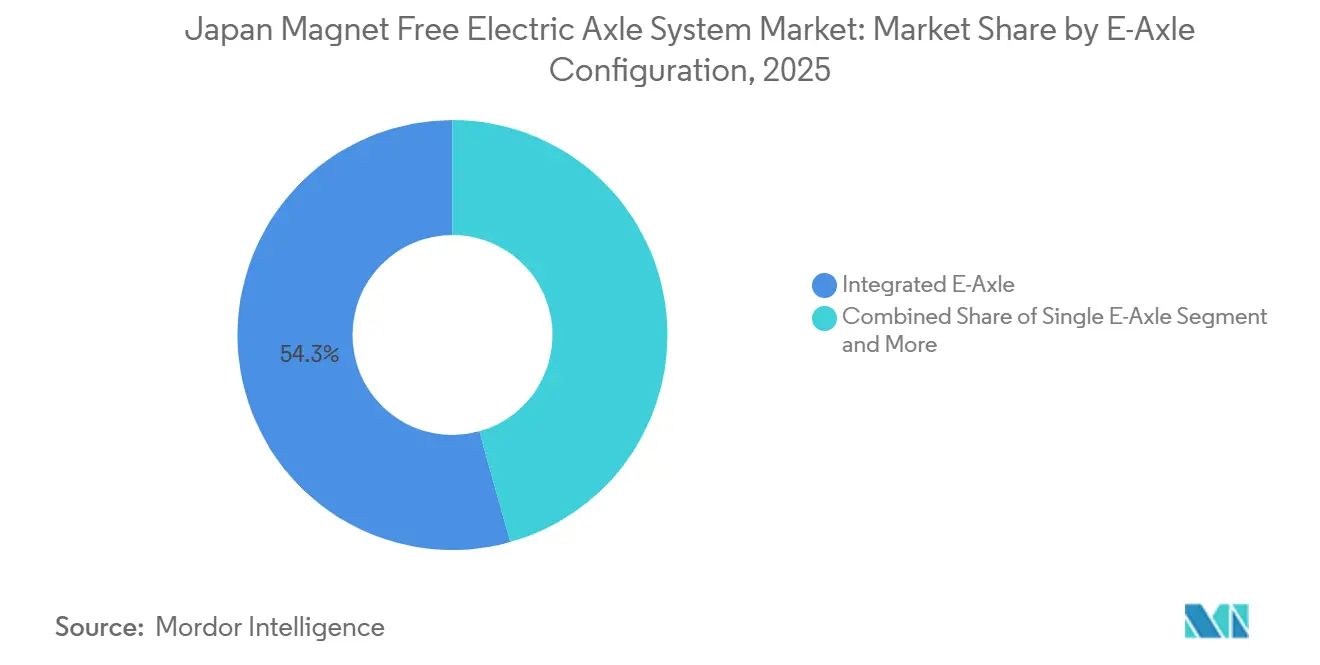
- Por configuração de eixo elétrico, os eixos elétricos integrados representaram 54,33% da participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025, enquanto as configurações de eixo elétrico duplo têm projeção de crescer a um CAGR de 15,42% até 2031.
- Por tipo de veículo, os veículos de passeio representaram 68,04% da participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025, enquanto os veículos comerciais têm projeção de registrar um CAGR de 14,68% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistema de Eixo Elétrico Sem Magneto do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para Mitigação de Risco de Terras Raras | +3.2% | Nacional, com repercussão nas cadeias de suprimentos da ASEAN | Médio prazo (2 a 4 anos) |
| Incentivos para 100% de Vendas de xEV até 2035 | +2.8% | Nacional, ganhos iniciais em Tóquio e Aichi | Longo prazo (≥ 4 anos) |
| Sinergias de Integração com Inversores SiC | +2.5% | Nacional, concentrado em centros de P&D de fabricantes de equipamentos originais | Médio prazo (2 a 4 anos) |
| Endurecimento da Economia Média de Combustível Corporativa | +1.9% | Nacional | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade Doméstica de SiC | +1.4% | Nacional, fabricação em Aichi e Fukuoka | Curto prazo (≤ 2 anos) |
| Benefícios de Redução de Peso em Relação às Arquiteturas | +0.5% | Nacional, foco no segmento premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança dos Fabricantes de Equipamentos Originais para Mitigação de Risco de Terras Raras Após o Pico de Preço do Nd em 2023
Em 2024, os preços à vista do neodímio aumentaram significativamente devido às regras de licenciamento de exportação da China introduzidas em 2023. Esse desenvolvimento pressionou as margens dos OEMs e levou os fornecedores japoneses a acelerar a adoção de arquiteturas sem magneto. Tanto a BluE Nexus quanto a Nidec Corporation anunciaram planos para lançar plataformas sem magneto a partir de 2027. O eixo elétrico com excitação sem contato da Schaeffler AG projeta uma economia de custos de 8 a 12% acima de 150 kW, ilustrando por que os OEMs estão apostando cada vez mais em topologias alternativas [1]"Resumo Técnico de EESM," Schaeffler Group, schaeffler.com.
Incentivos Governamentais para 100% de Vendas de xEV até 2035
A revisão do subsídio de abril de 2026 elevou os tetos para veículos totalmente elétricos para JPY 1,3 milhão, aumentando a acessibilidade de compra nas prefeituras metropolitanas [2]"Revisão do Subsídio para Veículos de Energia Limpa 2026," Ministério da Economia, Comércio e Indústria, meti.go.jp. Simultaneamente, os incentivos para células de combustível foram reduzidos, realinhando a política em direção a arquiteturas plug-in. Subsídios mais elevados, aliados ao aumento dos incentivos para carregadores rápidos, fortaleceram a certeza do programa para os fornecedores no mercado japonês de Sistema de Eixo Elétrico Sem Magneto.
Sinergias de Integração com Inversores SiC em Plataformas de 800 V
O inversor SiC REVOSIC da DENSO, integrado aos eixos elétricos da BluE Nexus, reduz significativamente as perdas de comutação em comparação com as unidades tradicionais de IGBT de silício. Esta inovação melhora a autonomia real em rodovias. Além disso, embora os controles de motores EESM e SRM normalmente exijam comutação de alta frequência, a baixa capacitância da tecnologia SiC minimiza os orçamentos térmicos, aumentando a competitividade dos sistemas sem magneto.
Endurecimento da Economia Média de Combustível Corporativa (CAFE) a partir de 2028
O Japão estabeleceu uma meta de eficiência de combustível para 2030, substituindo o sistema mais antigo de flexibilidade de créditos. A integração de eixos elétricos sem magneto em veículos híbridos desempenha um papel crucial para ajudar os fabricantes a cumprir marcos intermediários, ao mesmo tempo em que enfrenta os desafios relacionados à volatilidade dos materiais de terras raras. Essa abordagem estratégica permite que os OEMs se alinhem às regulamentações CAFE sem uma dependência imediata da produção de veículos totalmente elétricos, proporcionando um caminho equilibrado em direção às metas de sustentabilidade de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação Lenta de Estações de Carregamento | -1.8% | Nacional, aguda em Hokkaido, Shikoku e Kyushu | Médio prazo (2 a 4 anos) |
| Prêmio de Custo em Relação aos Eixos Elétricos com Motor de Ímã Permanente | -1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Falta de Fornecimento Local de Nível 2 | -0.9% | Nacional, lacuna de fornecimento em Kyushu e Tōhoku | Médio prazo (2 a 4 anos) |
| Níveis de NVH em Relação aos Motores com Ímã Permanente | -0.6% | Nacional, sensibilidade no segmento premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação Lenta de Estações de Carregamento Fora dos Corredores de Tōkai e Kantō
Enquanto Tóquio e Aichi se beneficiam de uma rede bem estabelecida de carregadores rápidos, as áreas rurais continuam a enfrentar lacunas significativas de infraestrutura. Essa disparidade criou desafios para a adoção de Veículos Elétricos a Bateria (BEVs), o que, por sua vez, afeta a demanda por remessas de eixos elétricos. Embora o Ministério da Terra, Infraestrutura, Transporte e Turismo (MLIT) tenha aumentado os subsídios para carregadores rápidos no exercício fiscal de 2025, a viabilidade econômica da instalação de carregadores privados continua sendo uma barreira em regiões como Hokkaido, Shikoku e Kyushu. A falta de infraestrutura de carregamento suficiente nessas áreas ressalta a necessidade de maiores esforços políticos e industriais para superar essa lacuna.
Prêmio de Custo Inicial Mais Elevado em Comparação com Eixos Elétricos com Motor de Ímã Permanente até que Economias de Escala Sejam Alcançadas (Pré-2027)
Os pacotes EESM com saídas de potência mais baixas continuam a enfrentar um prêmio de custo em comparação com outras tecnologias de eixo elétrico. A inclusão de hardware de excitação avançado e a escala de produção limitada de determinados componentes eletrônicos são os principais fatores que impulsionam esse prêmio. No entanto, iniciativas no âmbito do programa Fundo de Inovação Verde devem reduzir gradualmente essa disparidade de custos nos próximos anos. Ao avançar na tecnologia e escalar a produção, o programa visa tornar esses pacotes mais competitivos no mercado, potencialmente reduzindo significativamente a diferença de custos até o final da década.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor: EESM Ganha Espaço à Medida que a Proteção contra Terras Raras se Acelera
Os motores de relutância comutada (SRM) capturaram 41,25% da participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025, mas os motores síncronos com excitação externa (EESM) têm previsão do CAGR mais rápido, de 13,55%, à medida que a paridade de preços com os motores de magneto permanente emerge acima de 120 kW. Abaixo desse limiar, o prêmio no tamanho do mercado japonês de Sistema de Eixo Elétrico Sem Magneto persiste até que a expansão do fornecimento de SiC impulsione a redução dos custos dos inversores. Os módulos iBEE de alta densidade de torque de 220 a 350 kW da Valeo SA e da Mahle GmbH estão programados para produção em série em 2027, trazendo opções sem magneto para o segmento premium. Os motores de indução, embora sem magneto, ficam atrás em densidade de potência e permanecem como nicho para SUVs de alta potência.
A integração de SRM com conversores assimétricos aumenta significativamente os custos de produção por unidade. Ao longo dos anos, os avanços na tecnologia EESM, particularmente sua excitação de rotor sem contato, eliminaram completamente a dependência de magnetos. Essa inovação habilitou capacidades de enfraquecimento de campo, expandiu a faixa de velocidade de potência constante e contribuiu para melhorias notáveis na eficiência de combustível de veículos híbridos.


Por Tipo de Tração: Plataformas Totalmente Elétricas Aproveitam as Revisões de Subsídios
As trações totalmente elétricas representaram 64,11% do mercado japonês de sistema de eixo elétrico sem magneto em 2025 e devem registrar um CAGR de 16,74% durante o período de previsão. Desenvolvimentos de políticas, incluindo o aumento de incentivos implementado em abril de 2026, e a crescente disponibilidade de infraestrutura urbana de carregamento rápido, sustentam esse crescimento. Esses fatores estão acelerando a adoção de veículos totalmente elétricos, posicionando-os como uma opção preferida para consumidores que buscam transporte sustentável e eficiente. A expansão da rede de carregamento é particularmente importante para reduzir a ansiedade de autonomia e incentivar ainda mais a transição para a mobilidade elétrica.
As variantes híbridas e híbridas plug-in continuam a manter seu apelo, especialmente entre os compradores conscientes dos custos. Essas variantes se beneficiam de módulos de eixo elétrico compartilhados, que ajudam os fabricantes a otimizar os custos de desenvolvimento. Além disso, o uso da tecnologia EESM, com sua excitação ajustável, oferece um perfil de carga mais amplo do que os motores de magneto permanente. Esse recurso permite que os veículos elétricos híbridos plug-in atendam aos padrões regulatórios em evolução, como os novos limites CAFE, sem aumentar a dependência de materiais de terras raras. Tais avanços destacam a inovação contínua no segmento híbrido e híbrido plug-in, garantindo sua relevância no cenário automotivo em evolução.
Por Configuração de Eixo Elétrico: Designs Integrados Dominam os Segmentos Compactos
Os eixos elétricos integrados capturaram 54,33% da participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025, em grande parte devido à sua capacidade de economizar espaço em veículos de passeio. Esses sistemas estão se tornando cada vez mais populares à medida que os fabricantes de automóveis priorizam designs compactos e eficientes para atender às preferências dos consumidores em evolução. Sua integração nos veículos não apenas otimiza o espaço, mas também melhora o desempenho geral, tornando-os uma escolha preferida para os fabricantes que buscam se manter competitivos no mercado.
Os eixos elétricos duplos crescerão mais rapidamente, a um CAGR de 15,42%, particularmente entre as frotas de serviço pesado. A adoção de unidades duplas é impulsionada pela necessidade de capacidades avançadas de vetorização de torque que melhoram o manuseio e a eficiência do veículo. Além disso, as adaptações de eixo único estão emergindo como uma solução prática para caminhões de entrega, oferecendo uma abordagem econômica para a eletrificação. Essa tendência é particularmente relevante em regiões como o Japão, onde as frotas de serviço leve são substanciais e há uma demanda crescente por soluções de eletrificação econômicas e sustentáveis.
Por Tipo de Veículo: Frotas Comerciais Aceleram a Eletrificação
Os veículos de passeio representaram 68,04% da participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto em 2025, mas a categoria comercial crescerá mais rapidamente, a um CAGR de 14,68%. Esse crescimento é sustentado por avanços em programas de caminhões pesados, incluindo os introduzidos por fabricantes líderes. Esses programas estão impulsionando a inovação e a adoção no setor de frotas comerciais, particularmente à medida que as empresas priorizam a sustentabilidade e a eficiência em suas operações.
Os caminhões a célula de combustível continuam a depender de arquiteturas de eixo elétrico, que desempenham um papel crucial no desenvolvimento de veículos movidos a bateria e a hidrogênio. Essa dependência garante que os fornecedores especializados em soluções sem magneto permaneçam parte integrante do cenário em evolução da eletrificação. À medida que o setor avança, espera-se que o segmento de veículos comerciais contribua significativamente para a adoção mais ampla de tecnologias elétricas e de hidrogênio, moldando o futuro do transporte.
Análise Geográfica
Aichi e o corredor mais amplo de Tōkai lideram em escala de fabricação, investimentos em P&D e acesso a pistas de teste. Eles representaram uma parcela significativa da produção de eixos elétricos sem magneto em 2025 e dominaram o Mercado Japonês de Sistema de Eixo Elétrico Sem Magneto. Em Toyota City, a BluE Nexus opera linhas de integração, enquanto a DENSO se concentra na montagem de inversores SiC nas cidades vizinhas de Anjō e Kariya. Essa concentração oferece à região benefícios incomparáveis de integração vertical.
As prefeituras de Kantō — Tóquio, Kanagawa e Saitama — possuem a rede de carregamento rápido público mais densa, elevando as taxas de adoção urbana bem acima da média nacional. A proximidade dos centros de P&D com os clusters de carregamento acelera os ciclos de validação para arquiteturas de 800 V. Consequentemente, a região Tōkai-Kantō assegurou coletivamente uma participação de mercado dominante para o Sistema de Eixo Elétrico Sem Magneto do Japão em 2025.
Hokkaido, Shikoku e Kyushu ficam atrás das áreas metropolitanas em densidade de carregadores, aumentando o tempo de planejamento de viagens para BEVs. Embora os subsídios do exercício fiscal de 2025 para carregadores com capacidade de 150 kW ou superior estejam aumentando, os operadores privados continuam a priorizar as autoestradas Tōmei e Meishin, de maior utilização. Essa lacuna incentiva as frotas regionais a adotar caminhões a célula de combustível, como o Profia Z da Hino, que permitem reabastecimento rápido independentemente da disponibilidade de carregadores. Os fornecedores de eixos elétricos estão, portanto, oferecendo módulos integrados compactos para centros urbanos e unidades duplas de alto torque para logística rural.
A política também está ampliando a divisão tecnológica entre o norte e o sul do Japão. O Fundo de Inovação Verde apoia a produção de wafers de carboneto de silício (SiC) em Fukuoka e Kumamoto, enquanto o METI designou Fukushima, Hyogo e Fukuoka como "regiões prioritárias" de hidrogênio. A iniciativa tem como alvo a implantação substancial de estações comerciais de abastecimento de hidrogênio até 2030, apoiando a demanda por eixos elétricos a célula de combustível onde o carregamento rápido para BEVs permanece limitado. Os fornecedores sem magneto podem se beneficiar dos menores custos de mão de obra de Kyushu e do ecossistema de design de Tōkai, com essa estratégia de hub duplo projetada para aumentar a produção nacional para níveis anuais significativos até 2028.
Cenário Competitivo
A BluE Nexus lidera os contratos atuais ao integrar inversores SiC, motores e transeixos no Toyota bZ4X, Subaru Solterra, Lexus RZ, Suzuki e-VITARA e Isuzu D-MAX EV, controlando assim a maior participação no mercado japonês de Sistema de Eixo Elétrico Sem Magneto na classe de 150 a 170 kW. Sua proximidade com a planta Motomachi da Toyota Motor Corporation permite validar hardware em ciclos de design mais curtos, comprimindo o tempo de lançamento no mercado em cerca de 15% em comparação com concorrentes independentes de nível 1.
A Nidec Corporation visa capturar uma participação significativa do mercado global de eixos elétricos até 2030. Em 2028, planeja lançar uma plataforma sem magneto de 4ª geração, oferecendo melhorias notáveis em densidade de torque e redução de ruído em comparação com seu modelo de 2ª geração. O portfólio da Schaeffler AG já está posicionado de forma competitiva para programas de SUVs e caminhões leves, especialmente se os preços de terras raras permanecerem instáveis. Em 2024, a Valeo SA e a Mahle GmbH validaram seu protótipo iBEE. Sua colaboração combina o transmissor sem contato da Mahle GmbH com o conjunto de inversores da Valeo SA, alcançando uma pegada de carbono significativamente menor do que os motores de magneto permanente. Enquanto isso, a BorgWarner Inc. garantiu contratos para seu iDM de motor de indução, projetado para atrair OEMs que priorizam a eliminação total de magnetos para picapes premium e SUVs.
Existem oportunidades na adaptação e no preenchimento de lacunas no mercado de semicondutores de nível 2. Empresas como Yamato Mobility, IAT e SBS demonstraram demanda por kits de eixo elétrico plug-in, oferecendo uma alternativa econômica a veículos novos. No entanto, os fornecedores domésticos ainda dependem de importações para componentes-chave usados em motores de relutância comutada, prolongando assim os prazos de entrega. As novas fábricas de SiC de Kyushu, com previsão de operação até 2027, poderiam localizar essa cadeia eletrônica, permitindo um controle de custos mais rigoroso e maior segurança de fornecimento. À medida que as disparidades de custos e componentes se reduzem, espera-se que a intensidade competitiva aumente, potencialmente impactando as margens brutas dos principais players.
Líderes do Setor de Sistema de Eixo Elétrico Sem Magneto do Japão
Nidec Corporation
ZF Friedrichshafen AG
BorgWarner Inc.
Dana Inc.
GKN Automotive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Outubro de 2025: A Astemo apresentou um motor sem terras raras, resfriado a óleo, para veículos de próxima geração definidos por software no Japan Mobility Show 2025.
- Setembro de 2025: A Nidec Corporation apresentou um eixo elétrico sem magneto de alto desempenho, pronto para produção em massa, na exposição de motores Techno-Frontier em Tóquio.
- Dezembro de 2024: A Mahle GmbH e a Valeo SA concluíram a validação do protótipo do sistema de eixo elétrico sem magneto iBEE de 220 a 350 kW, com meta de redução de 50% nas emissões de CO₂ ao longo do ciclo de vida.
- Outubro de 2024: A Valeo SA e a Mahle GmbH assinaram um acordo de desenvolvimento conjunto para comercializar o iBEE, combinando a tecnologia de transmissor sem contato da Mahle GmbH com a expertise em inversores da Valeo SA.


Escopo do Relatório do Mercado de Sistema de Eixo Elétrico Sem Magneto do Japão
O escopo inclui segmentação por tipo de motor (motores síncronos com excitação externa, motores de indução e motores de relutância comutada), tipo de tração (tração totalmente elétrica, tração híbrida e tração híbrida plug-in), configuração de eixo elétrico (eixo elétrico único, eixo elétrico duplo e eixo elétrico integrado) e tipo de veículo (veículos de passeio [hatchbacks, sedãs e SUVs e MPVs] e veículos comerciais [veículos comerciais leves, veículos comerciais médios e pesados e ônibus e micro-ônibus]). O tamanho do mercado e as previsões de crescimento são apresentados em USD por valor.
| Motores Síncronos com Excitação Externa (EESM) |
| Motores de Indução |
| Motores de Relutância Comutada |
| Tração Totalmente Elétrica |
| Tração Híbrida |
| Tração Híbrida Plug-in |
| Eixo Elétrico Simples |
| Eixo Elétrico Duplo |
| Eixo Elétrico Integrado |
| Automóveis de Passeio | Hatchbacks |
| Sedans | |
| SUVs e MUVs | |
| Veículos Comerciais | Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados | |
| Ônibus e Micro-ônibus |
| Por Tipo de Motor | Motores Síncronos com Excitação Externa (EESM) | |
| Motores de Indução | ||
| Motores de Relutância Comutada | ||
| Por Tipo de Tração | Tração Totalmente Elétrica | |
| Tração Híbrida | ||
| Tração Híbrida Plug-in | ||
| Por Configuração de Eixo Elétrico | Eixo Elétrico Simples | |
| Eixo Elétrico Duplo | ||
| Eixo Elétrico Integrado | ||
| Por Tipo de Veículo | Automóveis de Passeio | Hatchbacks |
| Sedans | ||
| SUVs e MUVs | ||
| Veículos Comerciais | Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | ||
| Ônibus e Micro-ônibus | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado e a taxa de crescimento do mercado japonês de sistema de eixo elétrico sem magneto?
O tamanho do mercado japonês de Sistema de Eixo Elétrico Sem Magneto foi avaliado em 0,51 bilhões de USD em 2025, e está projetado para crescer de 0,57 bilhões de USD em 2026 para 1,02 bilhões de USD até 2031, registrando um CAGR de 12,28% entre 2026 e 2031.
Qual tecnologia de motor se expandirá mais rapidamente até 2031?
Espera-se que os motores síncronos com excitação externa (EESM) registrem o CAGR mais rápido de 13,55%, à medida que os fabricantes de equipamentos originais buscam designs sem terras raras que ainda ofereçam alta densidade de potência.
Por que as frotas de veículos comerciais estão adotando eixos elétricos sem magneto mais rapidamente do que os automóveis de passeio?
Os operadores de frotas valorizam os menores custos de combustível ao longo da vida útil e a conformidade mais fácil com o CAFE; programas como o caminhão de célula de combustível Profia Z da Hino e o D-MAX EV da Isuzu demonstram layouts de eixo elétrico duplo que atendem às necessidades de torque para serviço pesado, evitando a exposição a terras raras.
Como os inversores SiC afetarão a paridade de custos com as unidades de ímã permanente?
As linhas domésticas de wafers de SiC de 300 mm apoiadas pelo Fundo de Inovação Verde têm previsão de reduzir os custos dos inversores em 25 a 30% até 2027, estreitando o prêmio total do sistema para eixos elétricos sem magneto para menos de 10% até 2028.
Página atualizada pela última vez em:



