
Marktgröße und Marktanteil des japanischen Magnet-freien Elektroachsensystems
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.51 Milliarden US-Dollar |
| Marktgröße (2026) | 0.57 Milliarden US-Dollar |
| Marktgröße (2031) | 1.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.28 % |
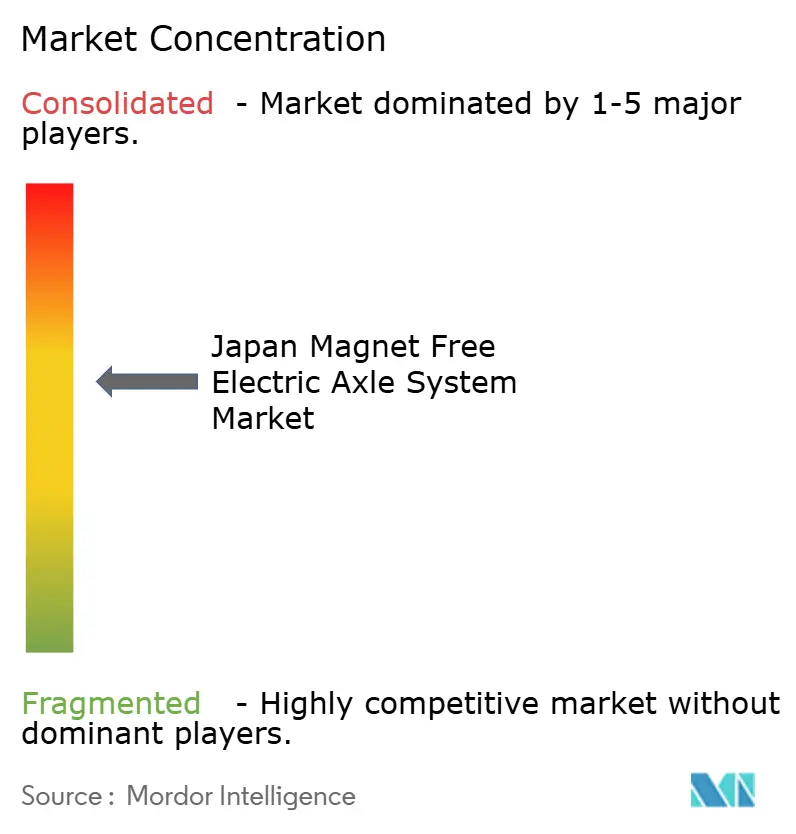
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des japanischen Magnet-freien Elektroachsensystems von Mordor Intelligence
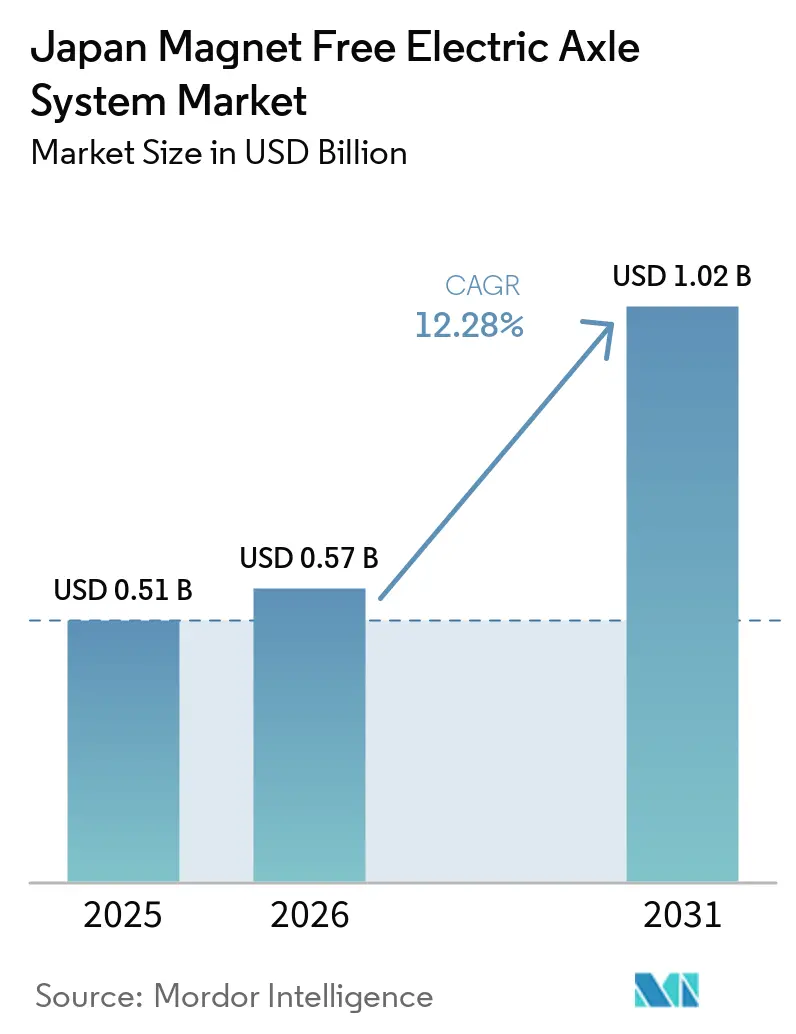
Der japanische Markt für magnetfreie elektrische Achssysteme wurde im Jahr 2025 auf 0,51 Milliarden USD geschätzt und soll von 0,57 Milliarden USD im Jahr 2026 auf 1,02 Milliarden USD bis 2031 wachsen, was einem CAGR von 12,28 % zwischen 2026 und 2031 entspricht. Anhaltende Bedenken hinsichtlich der Versorgungssicherheit mit Seltenen Erden, die breitere Einführung von Siliziumkarbid (SiC)-Wechselrichtern sowie überarbeitete nationale Anreize zugunsten batterieelektrischer Antriebsstränge beschleunigen die Nachfrage gemeinsam. OEM-Präferenzen verlagern sich hin zu magnetfreien Motortopologien – hauptsächlich fremderregte Synchronmotoren (EESMs) und geschaltete Reluktanzmotoren (SRMs) – als Absicherung gegen Preissprünge bei Neodym infolge der chinesischen Exportkontrollmaßnahmen von 2023. Magnetfreie E-Achsen ergänzen zudem Japans 800-V-Plattform-Roadmap, da höhere Schaltfrequenzen überproportional von den Effizienzgewinnen des SiC profitieren. Bei Personenkraftwagen reduzieren kompakte integrierte E-Achsmodule das Packagingvolumen um etwa 30 % gegenüber diskreten Motor-Wechselrichter-Anordnungen. Bei Nutzfahrzeugen hingegen unterstützen die Drehmomentvorteile von Doppel-E-Achsen-Konfigurationen die Nutzlasterhaltung oberhalb von 4.000 Nm.
Wichtigste Erkenntnisse des Berichts
- Nach Motortyp führten geschaltete Reluktanzmotoren mit einem Anteil von 41,25 % im japanischen Markt für magnetfreie elektrische Achssysteme im Jahr 2025, während fremderregte Synchronmotoren bis 2031 den schnellsten CAGR von 13,55 % verzeichnen sollen.
- Nach Antriebsart entfiel auf den vollelektrischen Antrieb ein Anteil von 64,11 % am japanischen Markt für magnetfreie elektrische Achssysteme im Jahr 2025, und er soll bis 2031 mit einem CAGR von 16,74 % wachsen.
- Nach E-Achsen-Konfiguration entfielen auf integrierte E-Achsen 54,33 % des Marktanteils im japanischen Markt für magnetfreie elektrische Achssysteme im Jahr 2025, während Doppel-E-Achsen-Konfigurationen bis 2031 voraussichtlich mit einem CAGR von 15,42 % wachsen werden.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen 68,04 % des Marktanteils im japanischen Markt für magnetfreie elektrische Achssysteme im Jahr 2025, während Nutzfahrzeuge zwischen 2026 und 2031 voraussichtlich einen CAGR von 14,68 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Markt für Magnet-freie Elektroachsensysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung zur Risikominderung bei Seltenen Erden | +3.2% | National, Ausstrahlungseffekte auf ASEAN-Lieferketten | Mittelfristig (2–4 Jahre) |
| Anreize für 100 % xEV-Verkäufe bis 2035 | +2.8% | National, frühe Gewinne in Tokio, Aichi | Langfristig (≥ 4 Jahre) |
| Integrationssynergien mit SiC-Wechselrichtern | +2.5% | National, konzentriert in OEM-F&E-Zentren | Mittelfristig (2–4 Jahre) |
| Verschärfung des unternehmensweiten Kraftstoffverbrauchs (CAFE) | +1.9% | National | Mittelfristig (2–4 Jahre) |
| Hochlauf der inländischen SiC-Kapazität | +1.4% | National, Fertigung in Aichi, Fukuoka | Kurzfristig (≤ 2 Jahre) |
| Gewichtseinsparungsvorteile gegenüber Architekturen | +0.5% | National, Fokus auf das Premiumsegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Verlagerung zur Risikominderung bei Seltenen Erden nach dem Nd-Preisanstieg 2023
Im Jahr 2024 stiegen die Neodym-Spotpreise aufgrund der 2023 eingeführten chinesischen Exportlizenzregeln erheblich. Diese Entwicklung belastete die OEM-Margen und veranlasste japanische Zulieferer, die Einführung magnetfreier Architekturen zu beschleunigen. Sowohl BluE Nexus als auch Nidec haben Pläne angekündigt, ab 2027 magnetfreie Plattformen einzuführen. Schaefflers kontaktlos erregtes E-Achsen-Projekt prognostiziert Kosteneinsparungen von 8–12 % oberhalb von 150 kW und verdeutlicht, warum OEMs verstärkt auf alternative Topologien setzen [1]„EESM-Technologiebericht,” Schaeffler Group, schaeffler.com.
Staatliche Anreize für 100 % xEV-Verkäufe bis 2035
Die Subventionsrevision vom April 2026 erhöhte die Obergrenzen für batterieelektrische Fahrzeuge auf 1,3 Millionen JPY und verbesserte damit die Kauferschwinglichkeit in städtischen Präfekturen [2]„Revision der Subventionen für saubere Energiefahrzeuge 2026,” Ministerium für Wirtschaft, Handel und Industrie, meti.go.jp. Gleichzeitig wurden die Brennstoffzellen-Anreize gekürzt, wodurch die Politik auf Plug-in-Architekturen ausgerichtet wurde. Höhere Zuschüsse in Verbindung mit erhöhten Subventionen für Schnellladestationen stärkten die Planungssicherheit für Zulieferer im japanischen Markt für magnetfreie elektrische Achssysteme.
Integrationssynergien mit SiC-Wechselrichtern in 800-V-Plattformen
DENSOs REVOSIC SiC-Wechselrichter, der in BluE Nexus E-Achsen integriert ist, reduziert die Schaltverluste im Vergleich zu herkömmlichen Silizium-IGBT-Einheiten erheblich. Diese Innovation verbessert die reale Autobahnreichweite. Darüber hinaus minimiert die geringe Kapazität der SiC-Technologie, obwohl EESM- und SRM-Motorsteuerungen typischerweise hochfrequentes Schalten erfordern, die thermischen Budgets und erhöht die Wettbewerbsfähigkeit magnetfreier Systeme.
Verschärfung des unternehmensweiten Kraftstoffverbrauchs (CAFE) ab 2028
Japan hat ein Kraftstoffeffizienzziel für 2030 festgelegt und damit das ältere System der Gutschriftenflexibilität ersetzt. Die Integration magnetfreier E-Achsen in Hybridfahrzeuge spielt eine entscheidende Rolle dabei, Herstellern zu helfen, Zwischenmeilensteine zu erreichen und gleichzeitig die Herausforderungen im Zusammenhang mit der Volatilität von Seltenerdematerialien zu bewältigen. Dieser strategische Ansatz ermöglicht es OEMs, die CAFE-Vorschriften zu erfüllen, ohne unmittelbar auf die vollständige Produktion von Elektrofahrzeugen angewiesen zu sein, und bietet einen ausgewogenen Weg zu langfristigen Nachhaltigkeitszielen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsamer Ausbau der Ladeinfrastruktur | -1.8% | National, akut in Hokkaido, Shikoku, Kyushu | Mittelfristig (2–4 Jahre) |
| Kostenaufschlag gegenüber PM-E-Achsen | -1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Mangel an lokaler Tier-2-Versorgung | -0.9% | National, Versorgungslücke in Kyushu, Tōhoku | Mittelfristig (2–4 Jahre) |
| NVH-Niveaus gegenüber PM-Motoren | -0.6% | National, Sensitivität im Premiumsegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsamer Ausbau der Ladeinfrastruktur außerhalb der Tōkai- und Kantō-Korridore
Während Tokio und Aichi von einem gut ausgebauten Netz an Schnellladestationen profitieren, bestehen in ländlichen Gebieten weiterhin erhebliche Infrastrukturlücken. Diese Diskrepanz hat die Einführung von batterieelektrischen Fahrzeugen (BEVs) erschwert, was sich wiederum auf die Nachfrage nach E-Achsen-Lieferungen auswirkt. Obwohl das Ministerium für Land, Infrastruktur, Transport und Tourismus (MLIT) die Subventionen für Schnellladestationen im Haushaltsjahr 2025 erhöht hat, bleibt die wirtschaftliche Machbarkeit der Installation privater Ladestationen in Regionen wie Hokkaido, Shikoku und Kyushu ein Hindernis. Der Mangel an ausreichender Ladeinfrastruktur in diesen Gebieten unterstreicht die Notwendigkeit weiterer politischer und industrieller Bemühungen, um die Lücke zu schließen.
Höherer anfänglicher Kostenaufschlag gegenüber PM-E-Achsen bis zum Erreichen von Skaleneffekten (vor 2027)
EESM-Pakete mit geringerer Ausgangsleistung sehen sich im Vergleich zu anderen E-Achsen-Technologien weiterhin einem Kostenaufschlag gegenüber. Dieser Aufschlag wird maßgeblich durch die Einbeziehung fortschrittlicher Erregerhardware und die begrenzte Produktionsskala bestimmter elektronischer Komponenten verursacht. Initiativen im Rahmen des Green Innovation Fund-Programms sollen diese Kostendiskrepanz in den kommenden Jahren jedoch schrittweise verringern. Durch den technologischen Fortschritt und die Skalierung der Produktion zielt das Programm darauf ab, diese Pakete wettbewerbsfähiger zu machen und die Kostenlücke bis Ende des Jahrzehnts erheblich zu verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp: EESM gewinnt an Bedeutung, da die Absicherung gegen Seltene Erden zunimmt
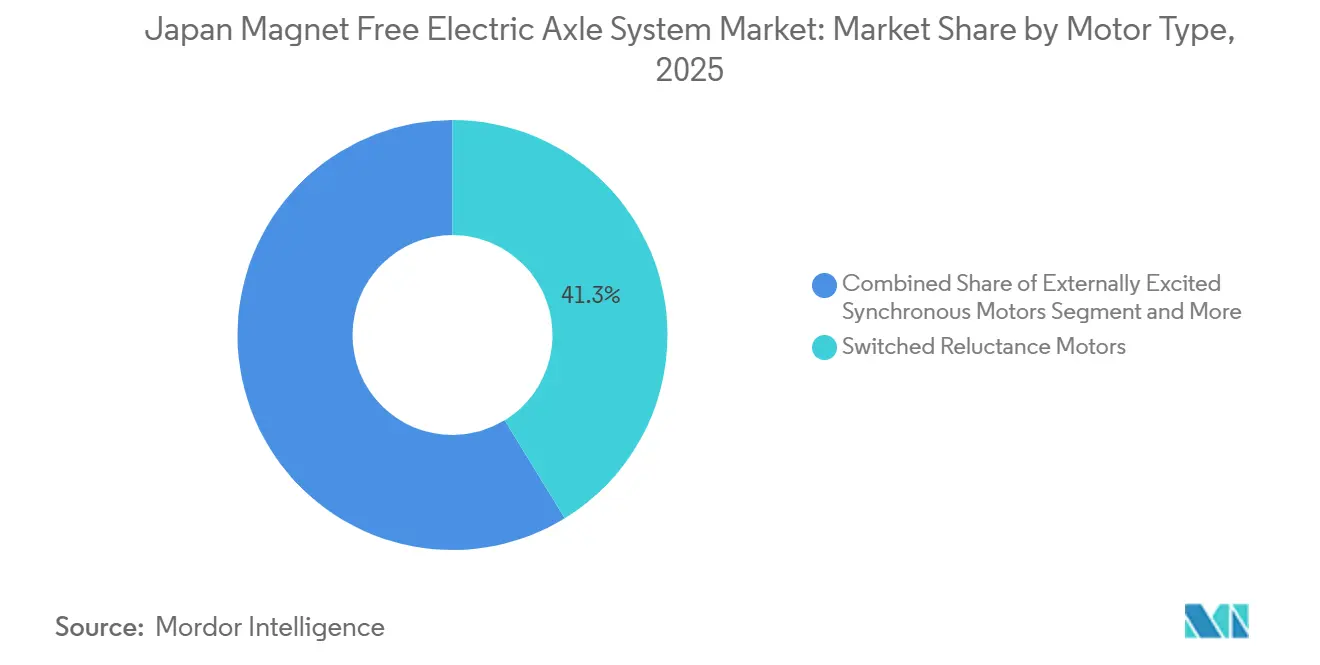
Geschaltete Reluktanzmotoren (SRM) erzielten 2025 einen Marktanteil von 41,25 % im japanischen Markt für magnetfreie elektrische Achssysteme, doch fremderregte Synchronmotoren (EESM) werden mit dem schnellsten CAGR von 13,55 % prognostiziert, da sich die Preisparität mit PM-Motoren oberhalb von 120 kW abzeichnet. Unterhalb dieser Schwelle bleibt der Marktgrößenaufschlag im japanischen Markt für magnetfreie elektrische Achssysteme bestehen, bis die Ausweitung des SiC-Angebots die Wechselrichterkosten senkt. Drehmomentdichte iBEE-Module von Valeo-MAHLE im Bereich 220–350 kW sind für die Serienproduktion 2027 vorgesehen und bringen magnetfreie Optionen für das Premiumsegment. Induktionsmotoren sind zwar magnetfrei, weisen jedoch eine geringere Leistungsdichte auf und bleiben eine Nischenlösung für leistungsstarke SUVs.
Die Integration von SRM mit asymmetrischen Umrichtern erhöht die Produktionskosten pro Einheit erheblich. Im Laufe der Jahre haben Fortschritte in der EESM-Technologie, insbesondere die kontaktlose Rotorerrregung, die Abhängigkeit von Magneten vollständig beseitigt. Diese Innovation hat Feldschwächungsfähigkeiten ermöglicht, den Konstantleistungsdrehzahlbereich erweitert und zu spürbaren Verbesserungen der Kraftstoffeffizienz von Hybridfahrzeugen beigetragen.


Nach Antriebstyp: Vollelektrische Plattformen nutzen Subventionsrevisionen
Vollelektrische Antriebe machten 2025 64,11 % des japanischen Marktes für magnetfreie elektrische Achssysteme aus und sollen im Prognosezeitraum einen CAGR von 16,74 % verzeichnen. Politische Entwicklungen, darunter die im April 2026 umgesetzte Anreizerhöhung, sowie die wachsende Verfügbarkeit städtischer Schnellladeinfrastruktur unterstützen dieses Wachstum. Diese Faktoren beschleunigen die Einführung vollelektrischer Fahrzeuge und positionieren sie als bevorzugte Option für Verbraucher, die nachhaltige und effiziente Mobilität suchen. Das sich ausdehnende Ladenetz ist besonders wichtig, um Reichweitenangst zu reduzieren und den Übergang zur Elektromobilität weiter zu fördern.
Hybrid- und Plug-in-Hybridvarianten behalten weiterhin ihre Attraktivität, insbesondere bei kostenbewussten Käufern. Diese Varianten profitieren von gemeinsam genutzten E-Achsmodulen, die Herstellern helfen, Entwicklungskosten zu optimieren. Darüber hinaus bietet der Einsatz der EESM-Technologie mit ihrer einstellbaren Erregung ein breiteres Lastprofil als PM-Motoren. Diese Eigenschaft ermöglicht es Plug-in-Hybridfahrzeugen, sich entwickelnde regulatorische Standards wie die neuen CAFE-Schwellenwerte zu erfüllen, ohne die Abhängigkeit von Seltenerdematerialien zu erhöhen. Solche Fortschritte unterstreichen die anhaltende Innovation im Hybrid- und Plug-in-Hybridsegment und sichern deren Relevanz in der sich wandelnden Automobillandschaft.
Nach E-Achsen-Konfiguration: Integrierte Designs dominieren kompakte Segmente
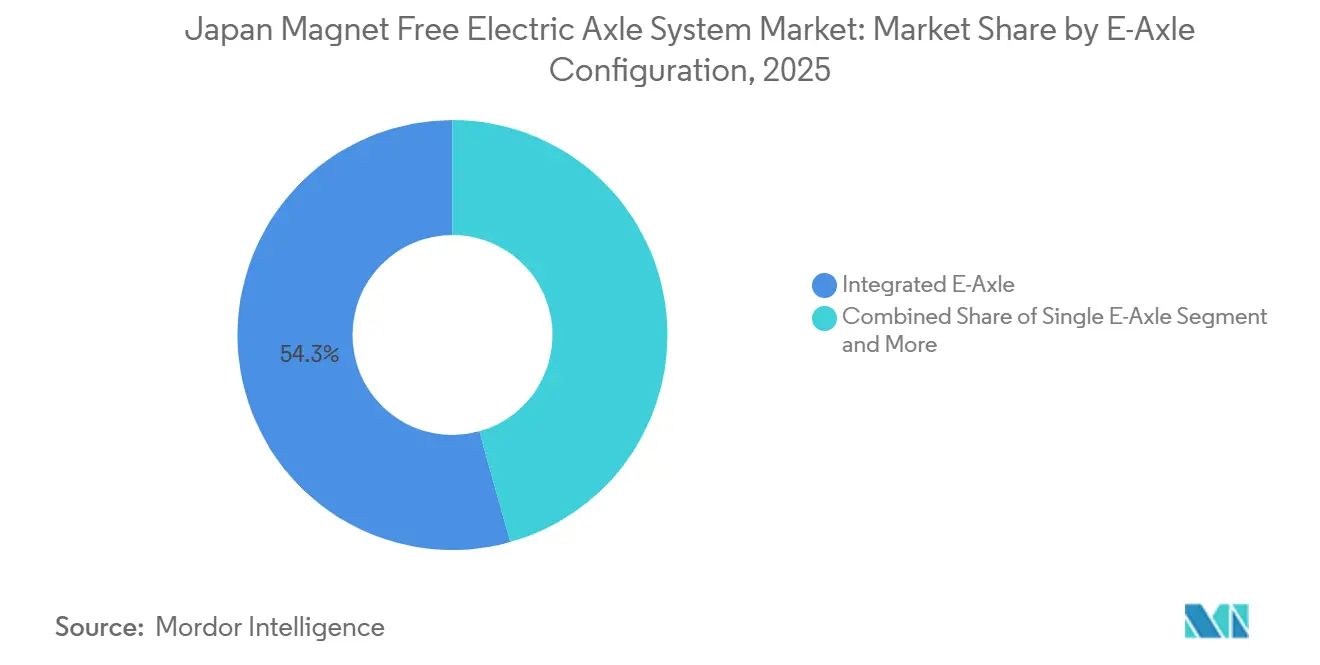
Integrierte E-Achsen erzielten 2025 einen Marktanteil von 54,33 % im japanischen Markt für magnetfreie elektrische Achssysteme, was hauptsächlich auf ihre Fähigkeit zur Platzeinsparung in Personenkraftwagen zurückzuführen ist. Diese Systeme werden zunehmend beliebter, da Automobilhersteller kompakte und effiziente Designs priorisieren, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Ihre Integration in Fahrzeuge optimiert nicht nur den Raum, sondern verbessert auch die Gesamtleistung, was sie zur bevorzugten Wahl für Hersteller macht, die im Markt wettbewerbsfähig bleiben wollen.
Doppel-E-Achsen werden mit dem schnellsten CAGR von 15,42 % wachsen, insbesondere bei Schwerlastflotten. Die Einführung von Doppeleinheiten wird durch den Bedarf an fortschrittlichen Torque-Vectoring-Fähigkeiten angetrieben, die die Fahrzeughandhabung und -effizienz verbessern. Darüber hinaus entwickeln sich Einzelachsen-Nachrüstungen als praktische Lösung für Lieferfahrzeuge und bieten einen kosteneffizienten Ansatz zur Elektrifizierung. Dieser Trend ist besonders relevant in Regionen wie Japan, wo leichte Flotten erheblich sind und eine wachsende Nachfrage nach wirtschaftlichen und nachhaltigen Elektrifizierungslösungen besteht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp: Nutzfahrzeugflotten beschleunigen die Elektrifizierung
Personenkraftwagen machten 2025 68,04 % des Marktanteils im japanischen Markt für magnetfreie elektrische Achssysteme aus, doch die gewerbliche Kategorie wird mit einem CAGR von 14,68 % schneller wachsen. Dieses Wachstum wird durch Fortschritte in Schwerlast-LKW-Programmen unterstützt, einschließlich jener führender Hersteller. Diese Programme treiben Innovation und Einführung im gewerblichen Flottenbereich voran, insbesondere da Unternehmen Nachhaltigkeit und Effizienz in ihrem Betrieb priorisieren.
Brennstoffzellen-LKW sind weiterhin auf E-Achsen-Architekturen angewiesen, die eine entscheidende Rolle bei der Entwicklung sowohl batterie- als auch wasserstoffbetriebener Fahrzeuge spielen. Diese Abhängigkeit stellt sicher, dass Zulieferer, die auf magnetfreie Lösungen spezialisiert sind, im sich wandelnden Elektrifizierungsumfeld unverzichtbar bleiben. Mit dem Fortschritt der Branche wird erwartet, dass das Nutzfahrzeugsegment erheblich zur breiteren Einführung von Elektro- und Wasserstofftechnologien beiträgt und die Zukunft des Transports gestaltet.
Geografische Analyse
Aichi und der breitere Tōkai-Korridor führen in Bezug auf Fertigungskapazität, F&E-Investitionen und Zugang zu Teststrecken. Sie machten 2025 einen erheblichen Anteil der magnetfreien E-Achsen-Produktion aus und dominierten den japanischen Markt für magnetfreie elektrische Achssysteme. In Toyota City betreibt BluE Nexus Integrationslinien, während DENSO sich auf die SiC-Wechselrichtermontage in den nahe gelegenen Städten Anjō und Kariya konzentriert. Diese Konzentration bietet der Region unübertroffene Vorteile der vertikalen Integration.
Die Kantō-Präfekturen – Tokio, Kanagawa und Saitama – verfügen über das dichteste öffentliche Schnellladenetz und weisen städtische Einführungsraten weit über dem nationalen Durchschnitt auf. Die Nähe von F&E-Zentren zu Ladeinfrastrukturclustern beschleunigt die Validierungszyklen für 800-V-Architekturen. Infolgedessen sicherte sich die Region Tōkai-Kantō 2025 gemeinsam einen dominanten Marktanteil im japanischen Markt für magnetfreie elektrische Achssysteme.
Hokkaido, Shikoku und Kyushu hinken den Ballungsräumen in Bezug auf die Ladestationsdichte hinterher, was die BEV-Reiseplanung erschwert. Obwohl die Subventionen für Ladestationen mit einer Leistung von 150 kW oder mehr im Haushaltsjahr 2025 steigen, priorisieren private Betreiber weiterhin die stärker ausgelasteten Tōmei- und Meishin-Autobahnen. Diese Lücke veranlasst regionale Flotten zur Einführung von Brennstoffzellen-LKW, wie dem Hino Profia Z, die unabhängig von der Ladestationsverfügbarkeit schnelles Betanken ermöglichen. E-Achsen-Zulieferer bieten daher kompakte integrierte Module für städtische Zentren und hochdrehmomentstarke Doppeleinheiten für die ländliche Logistik an.
Die Politik vertieft auch die technologische Kluft zwischen Nord- und Südjapan. Der Green Innovation Fund unterstützt die Siliziumkarbid (SiC)-Waferproduktion in Fukuoka und Kumamoto, während das Ministerium für Wirtschaft, Handel und Industrie (METI) Fukushima, Hyogo und Fukuoka als Wasserstoff-„Vorrangregionen” ausgewiesen hat. Die Initiative zielt auf eine erhebliche Einführung kommerzieller Wasserstofftankstellen bis 2030 ab und unterstützt die Nachfrage nach Brennstoffzellen-E-Achsen dort, wo das BEV-Schnellladen begrenzt bleibt. Magnetfreie Zulieferer können von Kyushus niedrigeren Arbeitskosten und Tōkais Design-Ökosystem profitieren, wobei diese Doppel-Hub-Strategie voraussichtlich die nationale Produktion bis 2028 auf erhebliche jährliche Niveaus steigern wird.
Wettbewerbslandschaft
BluE Nexus führt bei aktuellen Aufträgen, indem es SiC-Wechselrichter, Motoren und Transaxles in den Toyota bZ4X, Subaru Solterra, Lexus RZ, Suzuki e-VITARA und Isuzu D-MAX EV integriert und damit den größten Anteil am japanischen Markt für magnetfreie elektrische Achssysteme in der 150–170-kW-Klasse kontrolliert. Die Nähe zum Toyota-Werk Motomachi ermöglicht es, Hardware in kürzeren Entwicklungszyklen zu validieren und die Markteinführungszeit im Vergleich zu eigenständigen Tier-1-Wettbewerbern um etwa 15 % zu verkürzen.
Nidec strebt an, bis 2030 einen erheblichen Anteil am globalen E-Achsen-Markt zu gewinnen. Im Jahr 2028 plant das Unternehmen die Einführung einer magnetfreien Gen-4-Plattform mit deutlichen Verbesserungen bei Drehmomenddichte und Geräuschreduzierung im Vergleich zum Gen-2-Modell. Schaefflers Portfolio ist bereits wettbewerbsfähig für SUV- und Leicht-LKW-Programme positioniert, insbesondere wenn die Seltenerdepreise instabil bleiben. Im Jahr 2024 validierten Valeo und MAHLE ihren iBEE-Prototyp. Ihre Zusammenarbeit kombiniert MAHLEs kontaktlosen Übertrager mit Valeos Wechselrichter-Stack und erzielt einen deutlich geringeren CO₂-Fußabdruck als Permanentmagnetmotoren. Unterdessen sicherte sich BorgWarner Aufträge für seinen Induktionsmotor-iDM, der OEMs ansprechen soll, die für Premium-Pickups und SUVs eine vollständige Magnetelimination priorisieren.
Chancen bestehen bei der Nachrüstung und der Schließung von Lücken im Tier-2-Halbleitermarkt. Unternehmen wie Yamato Mobility, IAT und SBS haben die Nachfrage nach Drop-in-E-Achsen-Kits demonstriert und bieten eine kosteneffiziente Alternative zu Neufahrzeugen. Inländische Zulieferer sind jedoch weiterhin auf Importe für Schlüsselkomponenten angewiesen, die in geschalteten Reluktanzmotoren verwendet werden, was die Vorlaufzeiten verlängert. Kyushus neue SiC-Fertigungsanlagen, die voraussichtlich bis 2027 in Betrieb gehen, könnten diese Elektronikkette lokalisieren und eine engere Kostenkontrolle sowie verbesserte Versorgungssicherheit ermöglichen. Mit der Annäherung von Kosten- und Komponentenunterschieden wird erwartet, dass die Wettbewerbsintensität zunimmt und die Bruttomargen der führenden Akteure potenziell beeinträchtigt.
Marktführer im japanischen Markt für Magnet-freie Elektroachsensysteme
Nidec Corporation
ZF Friedrichshafen AG
BorgWarner Inc.
Dana Inc.
GKN Automotive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Oktober 2025: Astemo stellte auf der Japan Mobility Show 2025 einen seltenerdefreien, ölgekühlten Motor für softwaredefinierten Fahrzeuge der nächsten Generation vor.
- September 2025: Nidec präsentierte auf der Techno-Frontier-Motorenmesse in Tokio eine hochleistungsfähige, magnetfreie E-Achse, die für die Massenproduktion bereit ist.
- Dezember 2024: MAHLE und Valeo schlossen die Prototypenvalidierung des iBEE 220–350 kW magnetfreien elektrischen Achssystems ab und zielten auf eine 50-prozentige Reduzierung der CO₂-Emissionen über den Lebenszyklus ab.
- Oktober 2024: Valeo und MAHLE unterzeichneten eine gemeinsame Entwicklungsvereinbarung zur Kommerzialisierung des iBEE, wobei MAHLEs kontaktlose Übertrager-Technologie mit Valeos Wechselrichter-Expertise kombiniert wird.


Berichtsumfang des japanischen Marktes für Magnet-freie Elektroachsensysteme
Der Umfang umfasst die Segmentierung nach Motortyp (fremderregte Synchronmotoren, Induktionsmotoren und geschaltete Reluktanzmotoren), Antriebstyp (vollelektrischer Antrieb, Hybridantrieb und Plug-in-Hybridantrieb), E-Achsen-Konfiguration (Einzel-E-Achse, Doppel-E-Achse und integrierte E-Achse) sowie Fahrzeugtyp (Personenkraftwagen [Schräghecklimousinen, Limousinen sowie SUVs und MPVs] und Nutzfahrzeuge [leichte Nutzfahrzeuge, mittelgroße und schwere Nutzfahrzeuge sowie Busse und Reisebusse]). Marktgröße und Wachstumsprognosen werden wertmäßig in USD dargestellt.
| Extern erregte Synchronmotoren (EESM) |
| Induktionsmotoren |
| Geschaltete Reluktanzmotoren |
| Vollelektrischer Antrieb |
| Hybridantrieb |
| Plug-in-Hybridantrieb |
| Einzel-E-Achse |
| Doppel-E-Achse |
| Integrierte E-Achse |
| Personenkraftwagen | Schräghecklimousinen |
| Limousinen | |
| SUVs und MUVs | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Busse und Reisebusse |
| Nach Motortyp | Extern erregte Synchronmotoren (EESM) | |
| Induktionsmotoren | ||
| Geschaltete Reluktanzmotoren | ||
| Nach Antriebstyp | Vollelektrischer Antrieb | |
| Hybridantrieb | ||
| Plug-in-Hybridantrieb | ||
| Nach E-Achsen-Konfiguration | Einzel-E-Achse | |
| Doppel-E-Achse | ||
| Integrierte E-Achse | ||
| Nach Fahrzeugtyp | Personenkraftwagen | Schräghecklimousinen |
| Limousinen | ||
| SUVs und MUVs | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für magnetfreie elektrische Achssysteme in Japan und wie hoch ist seine Wachstumsrate?
Der japanische Markt für magnetfreie elektrische Achssysteme wurde im Jahr 2025 auf 0,51 Milliarden USD geschätzt und soll von 0,57 Milliarden USD im Jahr 2026 auf 1,02 Milliarden USD bis 2031 wachsen, was einem CAGR von 12,28 % zwischen 2026 und 2031 entspricht.
Welche Motortechnologie wird sich bis 2031 am schnellsten entwickeln?
Extern erregte Synchronmotoren (EESM) werden voraussichtlich den schnellsten CAGR von 13,55 % verzeichnen, da OEMs seltenerdenfreie Designs suchen, die dennoch eine hohe Leistungsdichte liefern.
Warum führen Nutzfahrzeugflotten magnetfreie E-Achsen schneller ein als Personenkraftwagen?
Flottenoperatoren schätzen niedrigere Kraftstoffkosten über die Lebensdauer und eine einfachere CAFE-Konformität; Programme wie Hinos Profia-Z-Brennstoffzellen-LKW und Isuzus D-MAX EV zeigen Doppel-E-Achsen-Layouts, die den Schwerlast-Drehmomentsanforderungen gerecht werden und gleichzeitig die Abhängigkeit von Seltenen Erden vermeiden.
Wie werden SiC-Wechselrichter die Kostenparität mit Permanentmagneteinheiten beeinflussen?
Inländische 300-mm-SiC-Wafer-Linien, die durch den Grünen Innovationsfonds unterstützt werden, sollen die Wechselrichterkosten bis 2027 um 25–30 % senken und den gesamten Systemaufschlag für magnetfreie E-Achsen bis 2028 auf unter 10 % verringern.
Seite zuletzt aktualisiert am:



