
日本マグネットフリー電動アクスルシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.51 十億米ドル |
| 市場規模 (2026) | 0.57 十億米ドル |
| 市場規模 (2031) | 1.02 十億米ドル |
| Growth Rate (2026 - 2031) | 12.28 % |
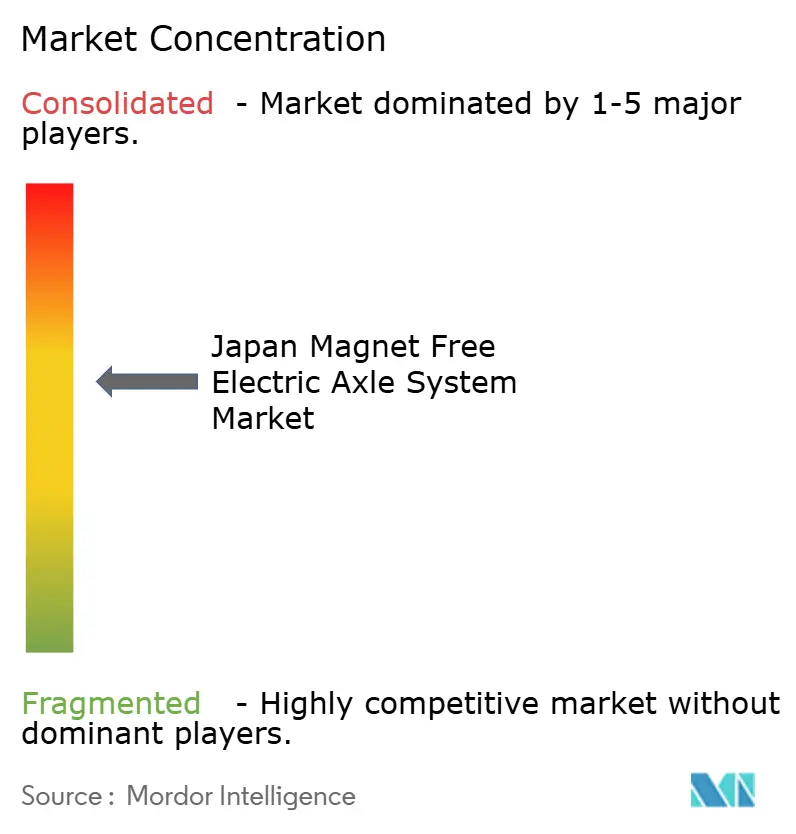
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本マグネットフリー電動アクスルシステム市場分析
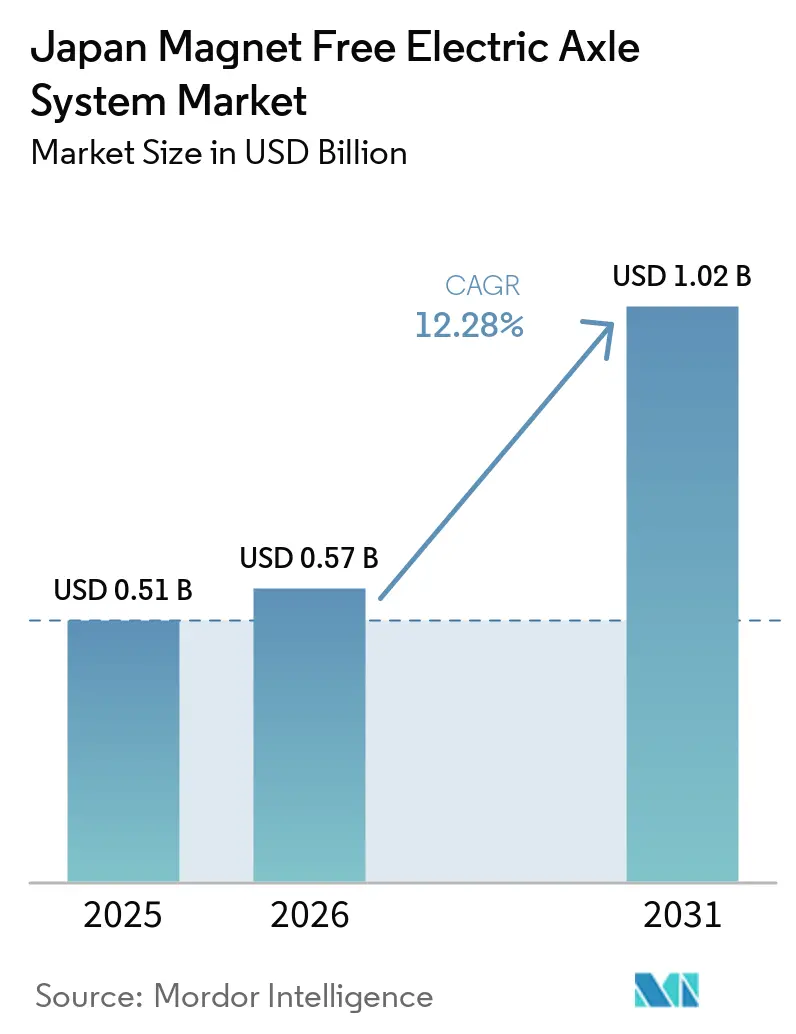
日本マグネットフリー電動アクスルシステム市場の規模は2025年に0.51 ビリオン 米ドルと評価され、2026年の0.57 ビリオン 米ドルから2031年には1.02 ビリオン 米ドルへと成長し、2026年から2031年にかけて12.28%のCAGRを記録すると予測されています。レアアース安全保障に対する根強い懸念、炭化ケイ素(SiC)インバーターの普及拡大、およびバッテリー電気ドライブトレインを優遇する国家インセンティブの改定が、需要を共同で加速させています。OEMの選好は、主に外部励磁同期モーター(EESM)およびスイッチトリラクタンスモーター(SRM)といったマグネットフリーモータートポロジーへとシフトしており、中国の2023年輸出規制措置を受けたネオジムの価格急騰に対するヘッジとして機能しています。マグネットフリー電動アクスルは、日本の800Vプラットフォームロードマップとも補完関係にあり、スイッチング周波数が高いほどSiCの効率向上の恩恵を不均衡に受けます。乗用車においては、コンパクトな統合型電動アクスルモジュールにより、個別のモーー・インバーターレイアウトと比較してパッケージング体積が約30%削減されます。一方、商用車においては、デュアル電動アクスル構成のトルク優位性が4,000Nm以上のペイロード維持を支援します。
主要レポートのポイント
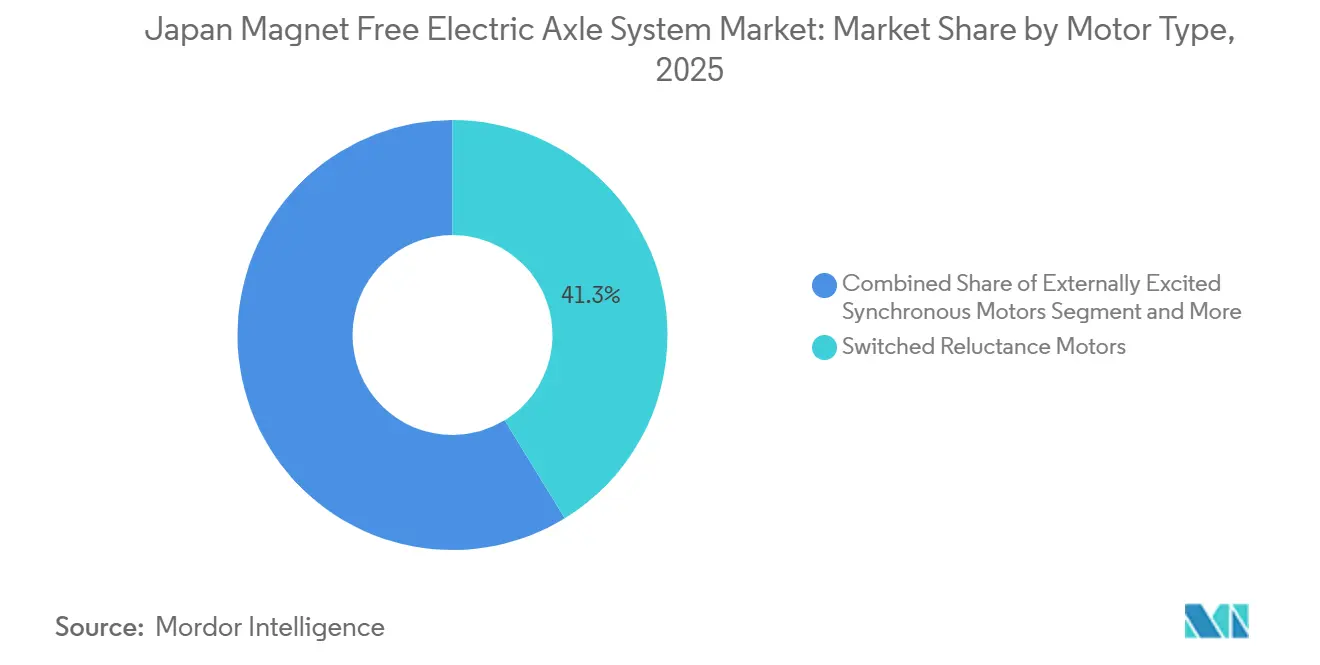
- モータータイプ別では、スイッチトリラクタンスモーターが2025年の日本マグネットフリー電動アクスルシステム市場において41.25%のシェアでトップとなり、外部励磁同期モーターは2031年にかけて13.55%の最速CAGRを記録すると予測されています。
- 駆動タイプ別では、完全電気駆動が2025年の日本マグネットフリー電動アクスルシステム市場シェアの64.11%を占め、2031年にかけて16.74%のCAGRで成長する見込みです。
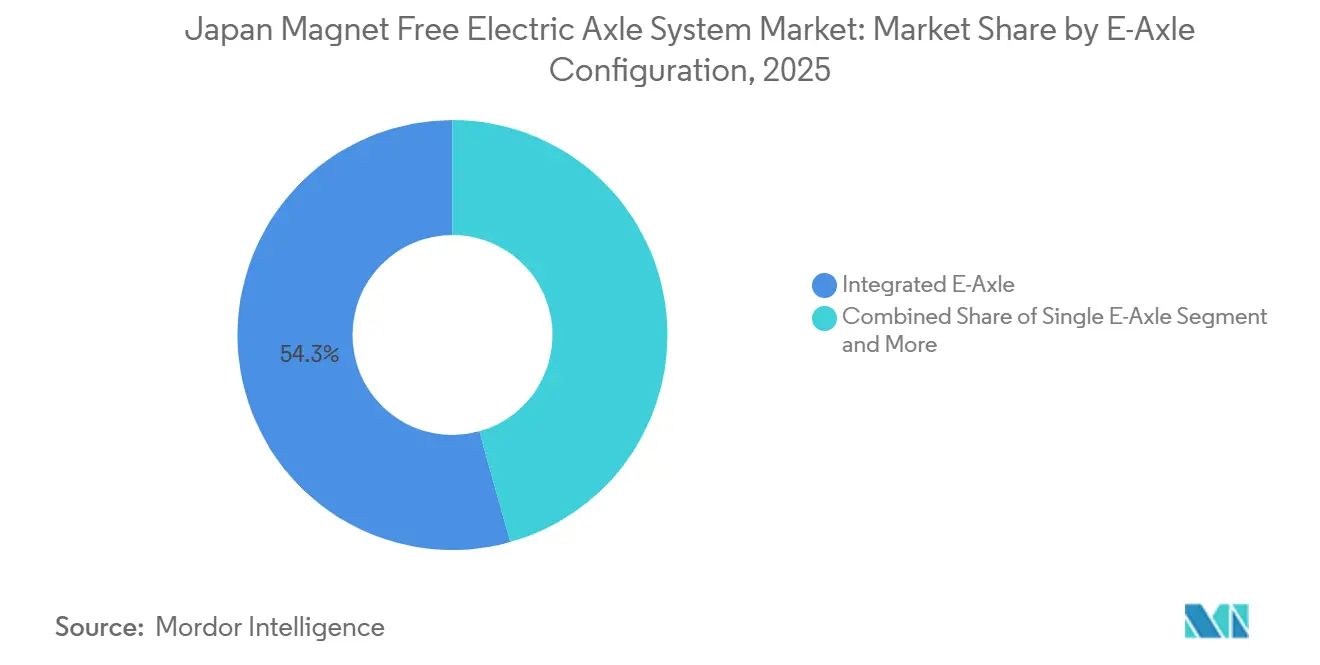
- 電動アクスル構成別では、統合型電動アクスルが2025年の日本マグネットフリー電動アクスルシステム市場シェアの54.33%を占め、デュアル電動アクスル構成は2031年にかけて15.42%のCAGRで成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の日本マグネットフリー電動アクスルシステム市場シェアの68.04%を占め、商用車は2026年から2031年にかけて14.68%のCAGRを記録ると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本マグネットフリー電動アクスルシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レアアースリスク軽減へのシフト | +3.2% | 国内、ASEANサプライチェーンへの波及 | 中期(2〜4年) |
| 2035年までの100% xEV販売にけたインセンティブ | +2.8% | 国内、東京・愛知での早期効果 | 長期(4年以上) |
| SiCインバーターとの統合シナジー | +2.5% | 国内、OEM研究開発拠点に集中 | 中期(2〜4年) |
| 企業平均燃費(CAFE)規制の強化 | +1.9% | 国内 | 中期(2〜4年) |
| 国内SiC生産能力の拡大 | +1.4% | 国内、愛知・福岡での製造 | 短期(2年以内) |
| アーキテクチャに対する軽量化メリット | +0.5% | 国内、プレミアムセグメントに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2023年のネオジム価格急騰後のレアアースリスク軽減に向けたOEMのシフト
2024年、ネオジムのスポット価格は、2023年に導入された中国の輸出ライセンス規制により大幅に上昇しました。この動向はOEMの利益率を圧迫し、日本のサプライヤーが非磁石アーキテクチャの採用を加速させる契機となりました。BluE NexusおよびNidec Corporationはいずれも、2027年からマグネットフリープラットフォームを投入する計画を発表しています。Schaeffler AGの非接触励磁型電動アクスルは150kW以上で8〜12%のコスト削減を見込んでおり、OEMが代替トポロジーに注力する理由を示しています [1]「EESMテクノロジーブリーフ」、Schaeffler Group、schaeffler.com。
2035年までの100% xEV販売に向けた政府インセンティブ
2026年4月の補助金改定により、バッテリー電気自動車の上限額が130万円に引き上げられ、都市部の都道府県における購入しやすさが向上しました [2]「クリーンエネルギー自動車補助金改定2026」、経済産業省、meti.go.jp。同時に、燃料電池へのインセンティブが削減され、政策はプラグイン型アーキテクチャへと方向転換されました。補助金の増額と急速充電器への補助金拡充が相まって、日本マグネットフリー電動アクスルシステム市場のサプライヤーにとってプログラムの確実性が強化されました。
800VプラットフォームにおけるSiCインバーターとの統合シナジー
DENSOのREVOSIC SiCインバーターは、BluE NexusのEアクスルに統合され、従来のシリコンIGBTユニットと比較してスイッチング損失を大幅に低減します。このイノベーションにより、実走行時の高速道路航続距離が向上します。さらに、EESMおよびSRMモーター制御は一般的に高周波スイッチングを必要としますが、SiC技術の低容量特性により熱バジェットが最小化され、マグネットフリーシステムの競争力が強化されます。
2028年からの企業平均燃費(CAFE)規制の強化
日本は2030年に向けた燃費目標を設定し、旧来のクレジット柔軟性制度を廃止しました。ハイブリッド車へのマグネットフリー電動アクスルの統合は、レアアース材料の価格変動に関する課題に対処しながら、メーカーが中間マイルストーンを達成する上で重要な役割を果たしています。この戦略的アプローチにより、OEMは完全電気自動車生産への即時依存なしにCAFE規制に対応することができ、長期的な持続可能性目標に向けたバランスの取れた道筋を提供しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 充電ステーション整備の遅れ | -1.8% | 国内、北道・四国・九州で深刻 | 中期(2〜4年) |
| PM Eアクスルに対するコストプレミアム | -1.5% | 国内 | 短期(2年以内) |
| 地域内ティア2サプライの不足 | -0.9% | 国内、九州・東北でのサプライギャップ | 中期(2〜4年) |
| PMモーターに対するNVHレベル | -0.6% | 国内、プレミアムセグメントの感度 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
東海・関東コリドー外における充電ステーション整備の遅れ
東京および愛知は充実した急速充電ネットワークを有している一方、地方部では依然として大きなインフラ格差が存在します。この格差はバッテリー電気自動車(BEV)の普及に課題をもたらし、ひいては電動アクスルの出荷需要にも影響を与えています。国土交通省(MLIT)は2025年度に急速充電器への補助金を増額しましたが、北海道、四国、九州などの地域では民間充電器の設置に係る経済的実現可能性が依然として障壁となっています。これらの地域における充電インフラの不足は、格差を解消するためのさらなる政策および産業界の取り組みの必要性を浮き彫りにしています。
規模の経済が達成されるまでのPM Eアクスルに対する高い初期コストプレミアム(2027年以前)
低出力のEESMパッケージは、他の電動アクスル技術と比較してコストプレミアムが続いています。このプレミアムは主に、高度な励磁ハードウェアの搭載と一部の電子部品の生産規模の限界によって生じています。しかし、グリーンイノベーション基金プログラムの取り組みにより、今後数年間でこのコスト格差は段階的に縮小されると期待されています。技術の進歩と生産規模の拡大を通じて、同プログラムはこれらのパッケージの市場競争力を高め、今十年末までにコスト格差を大幅に縮小することを目指しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:レアアースヘッジの加速に伴うEESMの台頭
スイッチトリラクタンモーター(SRM)は2025年の日本マグネットフリー電動アクスルシステム市場シェアの41.25%を獲得しましたが、外部励磁同期モーター(EESM)は120kW以上でPMモーターとの価格均衡が生まれるにつれ、最速の13.55% CAGRが予測されています。その閾値を下回る領域では、SiCの供給拡大がインバーターコスト低下を牽引するまで、日本マグネットフリー電動アクスルシステム市場規模のプレミアムが持続します。Valeo SAとMahle GmbHによるトルク密度の高い220〜350kWのiBEEモジュールは2027年の量産が予定されており、プレミアムセグメントにマグネットフリーの選択肢をもたらします。誘導モーターはマグネットフリーではあるものの、電力密度が低く、高出力SUVではニッチな存在にとどまっています。
SRMと非対称コンバーターの統合は、ユニットあたりの生産コストを大幅に増加させます。長年にわたるEESM技術の進歩、特に非接触ロータ励磁により、磁石への依存が完全に排除されました。このイノベーションにより、弱め磁束制御能力が実現し、定出力速度域が拡大され、ハイブリッド車の燃費効率の顕著な改善に貢献しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


ドライブタイプ別:補助金改定を活用する完全電動プラットフォーム
完全電気駆動は2025年の日本マグネットフリー電動アクスルシステム市場の64.11%を占め、予測期間中に16.74%のCAGRを記録すると見込まれています。2026年4月に実施されたインセンティブ増額を含む政策動向と、都市部における急速充電インフラの普及拡大がこの成長を支えています。これらの要因が完全電気自動車の普及を加速させ、持続可能で効率的な移動手段を求める消費者にとって優先的な選択肢として位置づけられています。充電ネットワークの拡大は、航続距離への不安を軽減し、電気モビリティへの移行をさらに促進する上で特に重要です。
ハイブリッドおよびプラグインハイブリッド車は、特にコストを重視する購買層の間で引き続き支持を集めています。これらの車種は共有電動アクスルモジュールの恩恵を受け、メーカーが開発コストを最適化するのに役立っています。さらに、調整可能な励磁を持つEESM技術の採用により、PMモーターよりも広い負荷プロファイルが実現します。この特性により、プラグインハイブリッド電気自動車は、レアアース材料への依存を高めことなく、新たなCAFE閾値などの進化する規制基準を満たすことが可能となります。こうした進歩は、ハイブリッドおよびプラグインハイブリッドセグメントにおける継続的なイノベーションを示しており、進化する自動車業界における同セグメントの重要性を確固たるものにしています。
Eアクスル構成別:コンパクトセグメントを支配する統合型設計
統合型電動アクスルは2025年の日本マグネットフリー電動アクスルシステム市場シェアの54.33%を獲得しており、これは主に乗用車におけるスペース節約能力によるものです。自動車メーカーが進化する消費者ニーズに応えるためにコンパクトで効率的な設計を優先するにつれ、これらのシステムの人気は高まっています。車両への統合はスペースを最適化するだけでなく、総合的な性能も向上させ、市場競争力の維持を目指すメーカーにとって優先的な選択肢となっています。
デュアル電動アクスルは特に大型フリートの間で15.42%のCAGRと最速の成長を遂げるでしょう。ツインユニットの採用は、車両の操縦性と効率性を向上させる高度なトルクベクタリング能力の必要性によって推進されています。さらに、シグルアクスルの後付けが配送トラックの実用的なソリューションとして台頭しており、電動化への費用対効果の高いアプローチを提供しています。この傾向は、軽量フリートが多く、経済的かつ持続可能な電動化ソリューションへの需要が高まっている日本のような地域において特に重要です。
注記: レポート購入時に全セグメントのセグメントシェアをご提供します
車両タイプ別:電動化を加速する商用フリート
乗用車は2025年の日本マグネットフリー電動アクスルシステム市場シェアの68.04%を占めていますが、商用車カテゴリーは14.68%のCAGRでより速く成長するでしょう。この成長は、大手メーカーが導入したプログラムを含む大型トラックプログラムの進歩によって支えられています。これらのプログラムは、企業が業務における持続可能性と効率性を優先する中、特に商用フリートセクターにおけるイノベーションと普及を推進しています。
燃料電池トラックは引き続き電動アクスルアーキテクチャに依存しており、バッテリーおよび水素動力車両の開発において重要な割を果たしています。この依存関係により、マグネットフリーソリューションを専門とするサプライヤーは、進化する電動化の状況において不可欠な存在であり続けます。業界が進歩するにつれ、商用車セグメントは電気および水素技術のより広範な普及に大きく貢献し、輸送の未来を形成することが期待されています。
地理的分析
愛知および東海広域回廊は、製造規模、研究開発投資、テストトラックへのアクセスにおいてリードしています。これらの地域は2025年のマグネットフリー電動アクスル生産において相当な割合を占め、日本マグネットフリー電動アクスルシステム市場を主導しました。豊田市では、BluE Nexusが統合ラインを運営し、DENSOは近隣の安城市および刈谷市でSiCインバーターの組み立てに注力しています。この集積により、同地域は比類のない垂直統合の恩恵を享受しています。
関東の都道府県—東京、神奈川、埼玉—は最も密度の高い公共急速充電網を誇り、都市部の普及率を全国平均を大きく上回る水準に引き上げています。研究開発センターと充電クラスターの近接性が、800Vアーキテクチャの検証サイクルを加速させています。その結果、東海・関東地域は2025年の日本マグネットフリー電動アクスルシステムにおいて支配的な市場シェアを共同で確保しました。
北海道、四国、九州は充電器密度において都市部に遅れをとっており、BEVの旅程計画時間が増加しています。150kW以上の充電器に対する2025年度補助金は増額されているものの、民間事業者は引き続き利用率の高い東名・名神高速道路を優先しています。この格差により、地域フリートは日野のプロフィアZなどの燃料電池トラックの採用を促進されており、充電器の有無にかかわらず迅速な燃料補給が可能です。電動アクスルサプライヤーは、都市部向けにコンパクトな統合型モジュールを、地方物流向けに高トルクのデュアルユニットを提供しています。
政策もまた、日本の北部と南部の間の技術格差を拡大しています。グリーンイノベーション基金は福岡および熊本における炭化ケイ素(SiC)ウェーハ生産を支援し、経済産業省は福島、兵庫、福岡を水素「優先地域」に指定しています。この取り組みは2030年まに商業用水素充填ステーションの大規模展開を目標としており、BEV急速充電が限られている地域での燃料電池電動アクスル需要を支援します。マグネットフリーサプライヤーは九州の低い労働コストと東海の設計エコシステムの恩恵を受けることができ、このデュアルハブ戦略により2028年までに国内生産が大幅な年間水準へと拡大すると予測されています。
競争環境
BluE NexusはSiCインバーター、モーター、トランスアクスルをトヨタbZ4X、スバルソルテラ、レクサスRZ、スズキe-VITARA、いすゞD-MAX EVに統合することで現在の受注をリードし、150〜170kWクラスにおける日本マグネットフリー電動アクスルシステム市場の最大シェアを掌握しています。Toyota Motor Corporationの元町工場との近接性により、スタンドアロンのティア1競合他社と比較して市場投入までの時間を約15%短縮する形でハードウェアの検証が可能となっています。
Nidec Corporationは2030年までにグローバル電動アクスル市場の相当なシェアを獲得することを目指しています。2028年には、第2世代モデルと比較してトルク密度と騒音低減において顕著な改善を提供するマグネットフリーの第4世代プラットフォームを投入する計画です。Schaeffler AGのポートフォリオは、特にレアアース価格が不安定な状況が続く場合、SUVおよび軽トラックプログラムに向けて競争力のある位置づけとなっています。2024年、Valeo SAとMahle GmbHはiBEEプロトタイプの検証を完了しました。両社の協業はMahle GmbHの非接触送信機とValeo SAのインバータースタックを組み合わせ、永久磁石モーターと比較して大幅に低いカーボンフットプリントを実現しています。一方、BorgWarner Inc.は誘導モーター式iDMの受注を確保しており、プレミアムピックアップおよびSUV向けに磁石の完全排除を優先するOEMへの訴求を目的として設計されています。
後付け市場およびティア2半導体市場のギャップへの対応に機会が存在します。Yamato Mobility、IAT、SBSなどの企業は、新車に対する費用対効果の高い代替手段として、ドロップイン電動アクスルキットへの需要を実証しています。しかし、国内サプライヤーはスイッチトリラクタンスモーターに使用される主要部品の輸入に依然として依存しており、リードタイム延長されています。2027年までに稼働が見込まれる九州の新SiCファブにより、この電子部品チェーンの国内化が可能となり、コスト管理の強化と供給安全性の向上が期待されます。コストと部品格差が縮小するにつれ、競争の激化が予想され、主要プレーヤーの粗利益率に影響を与える可能性があります。
日本マグネットフリー電動アクスルシステム産業リーダー
Nidec Corporation
ZF Friedrichshafen AG
BorgWarner Inc.
Dana Inc.
GKN Automotive
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2025年10月:Astemoは、ジャパンモビリティショー2025において、次世代ソフトウェア定義車両向けのレアアースフリー油冷モーターを発表しました。
- 2025年9月:Nidec Corporationは、東京で開催されたテクノフロンティアモーターエキスポにおいて、量産対応の高性能マグネットフリー電動アクスルを披露しました。
- 2024年12月:Mahle GmbHとValeo SAは、ライフサイクルCO₂排出量の50%削減を目標とするiBEE 220〜350kWマグネットフリー電動アクスルシステムのプロトタイプ検証を完了しました。
- 2024年10月:Valeo SAとMahle GmbHは、Mahle GmbHの非接触送信機技術とValeo SAのインバーター技術を組み合わせたiBEEの商業化に向けた共同開発契約を締結しました。


日本マグネットフリー電動アクスルシステム市場レポートの調査範囲
本調査の対象範囲には、モータータイプ別(外部励磁同期モーター、誘導モーター、スイッチトリラクタンスモーター)、駆動タイプ別(完全電気駆動、ハイブリッド駆動、プラグインハイブリッド駆動)、電動アクスル構成別(シングル電動アクスル、デュアル電動アクスル、統合型電動アクスル)、車両タイプ別(乗用車〔ハッチバック、セダン、SUVおよびMUV〕、商用車〔小型商用車、中型・大型商用車、バスおよびコーチ〕)によるセグメンテーションが含まれます。市場規模および成長予測は金額ベースで米ドルにて表示されます。
| 外部励磁同期モーター(EESM) |
| 誘導モーター |
| スイッチトリラクタンスモーター |
| 完全電動ドライブ |
| ハイブリッドドライブ |
| プラグインハイブリッドドライブ |
| シングルEアクスル |
| デュアルEアクスル |
| 統合型Eアクスル |
| 乗用車 | ハッチバック |
| セダン | |
| SUVおよびMUV | |
| 商用車 | 小型商用車 |
| 中型・大型商用車 | |
| バスおよびコーチ |
| モータータイプ別 | 外部励磁同期モーター(EESM) | |
| 誘導モーター | ||
| スイッチトリラクタンスモーター | ||
| ドライブタイプ別 | 完全電動ドライブ | |
| ハイブリッドドライブ | ||
| プラグインハイブリッドドライブ | ||
| Eアクスル構成別 | シングルEアクスル | |
| デュアルEアクスル | ||
| 統合型Eアクスル | ||
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| SUVおよびMUV | ||
| 商用車 | 小型商用車 | |
| 中型・大型商用車 | ||
| バスおよびコーチ | ||


レポートで回答される主要な質問
日本マグネットフリー電動アクスルシステム市場の現在の市場規模および成長率はどのくらいですか?
日本マグネットリー電動アクスルシステム市場の規模は2025年に0.51 ビリオン 米ドルと評価され、2026年の0.57 ビリオン 米ドルから2031年には1.02 ビリオン 米ドルへと成長し、2026年から2031年にかけて12.28%のCAGRを記録すると予測されています。
2031年にかけて最も急速に拡大するモーター技術はどれですか?
外部励磁同期モーター(EESM)は、OEMが高い電力密度を維持しながらレアアースフリー設計を求める中、最速の13.55% CAGRを記録すると予測されています。
商用車フリートが乗用車よりも速くマグネットフリーEアクスルを採用しているのはなぜですか?
フリートオペレーターはライフタイム燃料コストの低減とCAFEコンプライアンスの容易さを重視しており、日野のプロフィアZ燃料電池トラックやいすゞのD-MAX EVなどのプログラムは、レアースへのエクスポージャーを回避しながら大型トラックのトルク要件を満たすデュアルEアクスルレイアウトを示しています。
SiCインバーターは永久磁石ユニットとのコスト同等性にどのような影響を与えますか?
グリーンイノベーション基金が支援する国内300mm SiCウェーハラインにより、2027年までにインバーターコストが25〜30%削減され、2028年までにマグネットフリーEアクスルのシステム全体のプレミアムが10%未満に縮小すると予測されています。
最終更新日:



