
Taille et Part du Marché Japonais des Systèmes d'Essieu Électrique Sans Aimant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
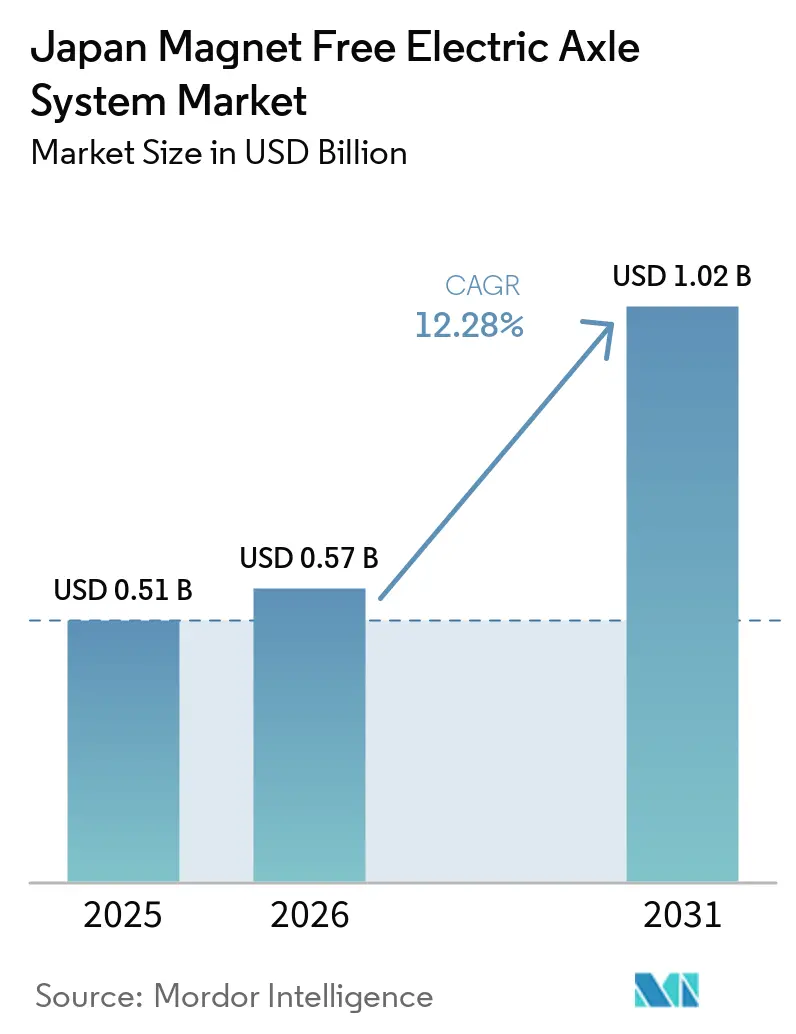
| Taille du marché de l'année de base (2025) | 0.51 Milliards de dollars |
| Taille du Marché (2026) | 0.57 Milliards de dollars |
| Taille du Marché (2031) | 1.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Japonais des Systèmes d'Essieu Électrique Sans Aimant par Mordor Intelligence
La taille du marché japonais des systèmes d'essieu électrique sans aimant a été évaluée à 0,51 milliard USD en 2025, et devrait croître de 0,57 milliard USD en 2026 à 1,02 milliard USD d'ici 2031, enregistrant un CAGR de 12,28 % entre 2026 et 2031. Les préoccupations persistantes concernant la sécurité des terres rares, le déploiement plus large des onduleurs en carbure de silicium (SiC) et la révision des incitations nationales favorisant les groupes motopropulseurs à batterie électrique accélèrent conjointement la demande. La préférence des équipementiers se déplace vers des topologies de moteurs sans aimant, principalement les moteurs synchrones à excitation externe (EESM) et les moteurs à réluctance commutée (SRM), comme couverture contre les hausses de prix du néodyme à la suite des mesures de contrôle des exportations chinoises de 2023. Les essieux électriques sans aimant complètent également la feuille de route de la plateforme 800 V du Japon, car les fréquences de commutation plus élevées bénéficient de manière disproportionnée des gains d'efficacité du SiC. Dans les voitures particulières, les modules d'essieu électrique intégrés compacts réduisent le volume d'encombrement d'environ 30 % par rapport aux configurations moteur-onduleur discrètes. En revanche, dans les véhicules commerciaux, les avantages en couple des configurations à double essieu électrique permettent de maintenir la charge utile au-dessus de 4 000 Nm.
Principaux Enseignements du Rapport
- Par type de moteur, les moteurs à réluctance commutée ont dominé avec une part de 41,25 % sur le marché japonais des systèmes d'essieu électrique sans aimant en 2025, tandis que les moteurs synchrones à excitation externe devraient enregistrer le CAGR le plus rapide à 13,55 % jusqu'en 2031.
- Par type d'entraînement, l'entraînement entièrement électrique représentait 64,11 % de la part du marché japonais des systèmes d'essieu électrique sans aimant en 2025 et devrait croître à un CAGR de 16,74 % jusqu'en 2031.
- Par configuration d'essieu électrique, les essieux électriques intégrés représentaient 54,33 % de la part du marché japonais des systèmes d'essieu électrique sans aimant en 2025, tandis que les configurations à double essieu électrique devraient croître à un CAGR de 15,42 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 68,04 % de la part du marché japonais des systèmes d'essieu électrique sans aimant en 2025, tandis que les véhicules commerciaux devraient afficher un CAGR de 14,68 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Japonais des Systèmes d'Essieu Électrique Sans Aimant
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Transition vers la Réduction des Risques liés aux Terres Rares | +3.2% | National, répercussions sur les chaînes d'approvisionnement de l'ASEAN | Moyen terme (2-4 ans) |
| Incitations pour 100% de Ventes de xEV d'ici 2035 | +2.8% | National, gains précoces à Tokyo, Aichi | Long terme (≥ 4 ans) |
| Synergies d'Intégration avec les Onduleurs SiC | +2.5% | National, concentré dans les pôles de R&D des équipementiers | Moyen terme (2-4 ans) |
| Renforcement des Normes de Consommation Moyenne de Carburant des Entreprises | +1.9% | National | Moyen terme (2-4 ans) |
| Montée en Puissance de la Capacité Nationale en SiC | +1.4% | National, fabrication à Aichi, Fukuoka | Court terme (≤ 2 ans) |
| Avantages en Réduction de Poids par rapport aux Architectures | +0.5% | National, focus sur le segment premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition des Équipementiers vers la Réduction des Risques liés aux Terres Rares après la Hausse des Prix du Nd en 2023
En 2024, les prix au comptant du néodyme ont considérablement augmenté en raison des règles de licences d'exportation chinoises introduites en 2023. Cette évolution a pesé sur les marges des équipementiers et a incité les fournisseurs japonais à accélérer l'adoption d'architectures sans aimant. BluE Nexus et Nidec ont tous deux annoncé des plans pour lancer des plateformes sans aimant à partir de 2027. L'essieu électrique à excitation sans contact de Schaeffler projette des économies de coûts de 8 à 12 % au-dessus de 150 kW, illustrant pourquoi les équipementiers misent davantage sur des topologies alternatives [1]"Note technique EESM," Schaeffler Group, schaeffler.com.
Incitations Gouvernementales pour 100% de Ventes de xEV d'ici 2035
La révision des subventions d'avril 2026 a relevé les plafonds pour les véhicules à batterie électrique à 1,3 million JPY, améliorant l'accessibilité financière à l'achat dans les préfectures métropolitaines [2]"Révision des subventions pour les véhicules à énergie propre 2026," Ministère de l'Économie, du Commerce et de l'Industrie, meti.go.jp. Simultanément, les incitations pour les piles à combustible ont été réduites, réorientant la politique vers les architectures à recharge par câble. Des subventions plus élevées, associées à une augmentation des aides pour les chargeurs rapides, ont renforcé la certitude du programme pour les fournisseurs du marché japonais des systèmes d'essieu électrique sans aimant.
Synergies d'Intégration avec les Onduleurs SiC dans les Plateformes 800 V
L'onduleur SiC REVOSIC de DENSO, intégré dans les essieux électriques BluE Nexus, réduit considérablement les pertes par commutation par rapport aux unités IGBT en silicium traditionnelles. Cette innovation améliore l'autonomie réelle sur autoroute. De plus, bien que les commandes des moteurs EESM et SRM nécessitent généralement une commutation à haute fréquence, la faible capacitance de la technologie SiC minimise les budgets thermiques, renforçant la compétitivité des systèmes sans aimant.
Renforcement des Normes de Consommation Moyenne de Carburant des Entreprises (CAFE) à partir de 2028
Le Japon a établi un objectif d'efficacité énergétique pour 2030, remplaçant l'ancien système de flexibilité des crédits. L'intégration d'essieux électriques sans aimant dans les véhicules hybrides joue un rôle crucial pour aider les fabricants à atteindre les jalons intermédiaires tout en répondant aux défis liés à la volatilité des matériaux de terres rares. Cette approche stratégique permet aux équipementiers de se conformer aux réglementations CAFE sans dépendre immédiatement de la production de véhicules entièrement électriques, offrant ainsi une voie équilibrée vers des objectifs de durabilité à long terme.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiement Lent des Stations de Recharge | -1.8% | National, aigu à Hokkaido, Shikoku, Kyushu | Moyen terme (2-4 ans) |
| Prime de Coût par rapport aux Essieux Électriques à Aimants Permanents | -1.5% | National | Court terme (≤ 2 ans) |
| Manque d'Approvisionnement Local de Rang 2 | -0.9% | National, écart d'approvisionnement à Kyushu, Tōhoku | Moyen terme (2-4 ans) |
| Niveaux de NVH par rapport aux Moteurs à Aimants Permanents | -0.6% | National, sensibilité du segment premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement Lent des Stations de Recharge en Dehors des Corridors Tōkai et Kantō
Alors que Tokyo et Aichi bénéficient d'un réseau bien établi de chargeurs rapides, les zones rurales continuent de faire face à des lacunes infrastructurelles importantes. Cette disparité a créé des défis pour l'adoption des véhicules à batterie électrique (BEV), ce qui affecte à son tour la demande d'expéditions d'essieux électriques. Bien que le Ministère des Terres, des Infrastructures, des Transports et du Tourisme (MLIT) ait augmenté les subventions pour les chargeurs rapides au cours de l'exercice 2025, la faisabilité économique de l'installation de chargeurs privés reste un obstacle dans des régions telles que Hokkaido, Shikoku et Kyushu. Le manque d'infrastructures de recharge suffisantes dans ces zones souligne la nécessité d'efforts politiques et industriels supplémentaires pour combler le fossé.
Prime de Coût Initial Plus Élevée par rapport aux Essieux Électriques à Aimants Permanents jusqu'à la Réalisation des Économies d'Échelle (Avant 2027)
Les ensembles EESM à faible puissance continuent de faire face à une prime de coût par rapport aux autres technologies d'essieu électrique. L'inclusion de matériels d'excitation avancés et la faible échelle de production de certains composants électroniques sont largement à l'origine de cette prime. Cependant, les initiatives menées dans le cadre du programme Fonds pour l'Innovation Verte devraient progressivement réduire cette disparité de coûts au cours des prochaines années. En faisant progresser la technologie et en augmentant la production, le programme vise à rendre ces ensembles plus compétitifs sur le marché, réduisant potentiellement l'écart de coûts de manière significative d'ici la fin de la décennie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur : les EESM Progressent à Mesure que la Couverture contre les Terres Rares s'Accélère
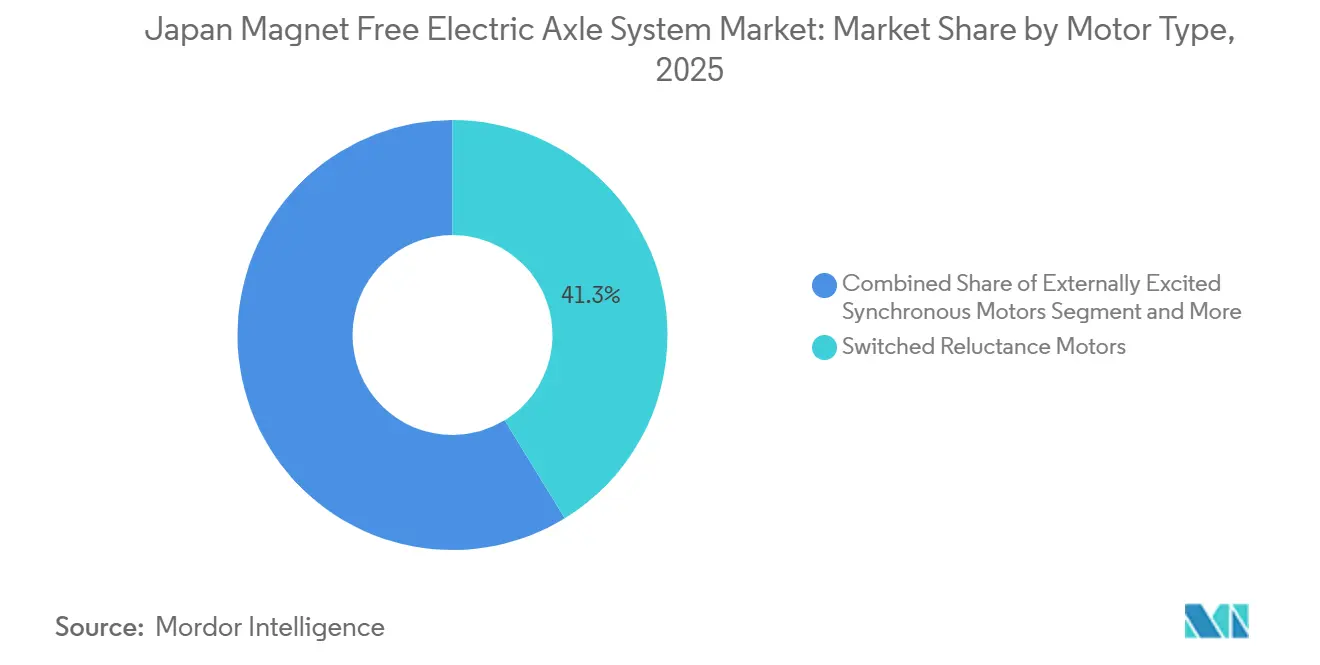
Les moteurs à réluctance commutée (SRM) ont capturé 41,25 % de la part du marché japonais des systèmes d'essieu électrique sans aimant en 2025, mais les moteurs synchrones à excitation externe (EESM) sont prévus pour la croissance la plus rapide avec un CAGR de 13,55 % à mesure que la parité de prix avec les moteurs à aimants permanents émerge au-dessus de 120 kW. En dessous de ce seuil, la prime de taille du marché japonais des systèmes d'essieu électrique sans aimant persiste jusqu'à ce que l'expansion de l'offre de SiC entraîne une baisse des coûts des onduleurs. Les modules iBEE à haute densité de couple de 220 à 350 kW de Valeo-MAHLE sont prévus pour une production en série en 2027, apportant des options sans aimant pour le segment premium. Les moteurs à induction, bien que sans aimant, sont en retard en termes de densité de puissance et restent une niche pour les SUV à haute puissance.
L'intégration des SRM avec des convertisseurs asymétriques augmente considérablement les coûts de production par unité. Au fil des années, les avancées dans la technologie EESM, notamment son excitation de rotor sans contact, ont complètement supprimé la dépendance aux aimants. Cette innovation a permis des capacités d'affaiblissement de champ, élargi la plage de vitesse à puissance constante et contribué à des améliorations notables de l'efficacité énergétique des véhicules hybrides.


Par Type d'Entraînement : les Plateformes Entièrement Électriques Tirent Parti des Révisions de Subventions
Les entraînements entièrement électriques représentaient 64,11 % du marché japonais des systèmes d'essieu électrique sans aimant en 2025 et devraient enregistrer un CAGR de 16,74 % au cours de la période de prévision. Les évolutions politiques, notamment l'augmentation des incitations mise en œuvre en avril 2026, et la disponibilité croissante des infrastructures de recharge rapide urbaines, soutiennent cette croissance. Ces facteurs accélèrent l'adoption des véhicules entièrement électriques, les positionnant comme une option privilégiée pour les consommateurs à la recherche d'un transport durable et efficace. L'expansion du réseau de recharge est particulièrement importante pour réduire l'anxiété liée à l'autonomie et encourager davantage la transition vers la mobilité électrique.
Les variantes hybrides et hybrides rechargeables continuent de maintenir leur attrait, notamment auprès des acheteurs soucieux des coûts. Ces variantes bénéficient de modules d'essieu électrique partagés, qui aident les fabricants à optimiser les coûts de développement. De plus, l'utilisation de la technologie EESM, avec son excitation réglable, offre un profil de charge plus large que les moteurs à aimants permanents. Cette caractéristique permet aux véhicules électriques hybrides rechargeables de répondre aux normes réglementaires en évolution, telles que les nouveaux seuils CAFE, sans augmenter la dépendance aux matériaux de terres rares. Ces avancées mettent en évidence l'innovation continue dans le segment hybride et hybride rechargeable, assurant leur pertinence dans le paysage automobile en évolution.
Par Configuration d'Essieu Électrique : les Conceptions Intégrées Dominent les Segments Compacts
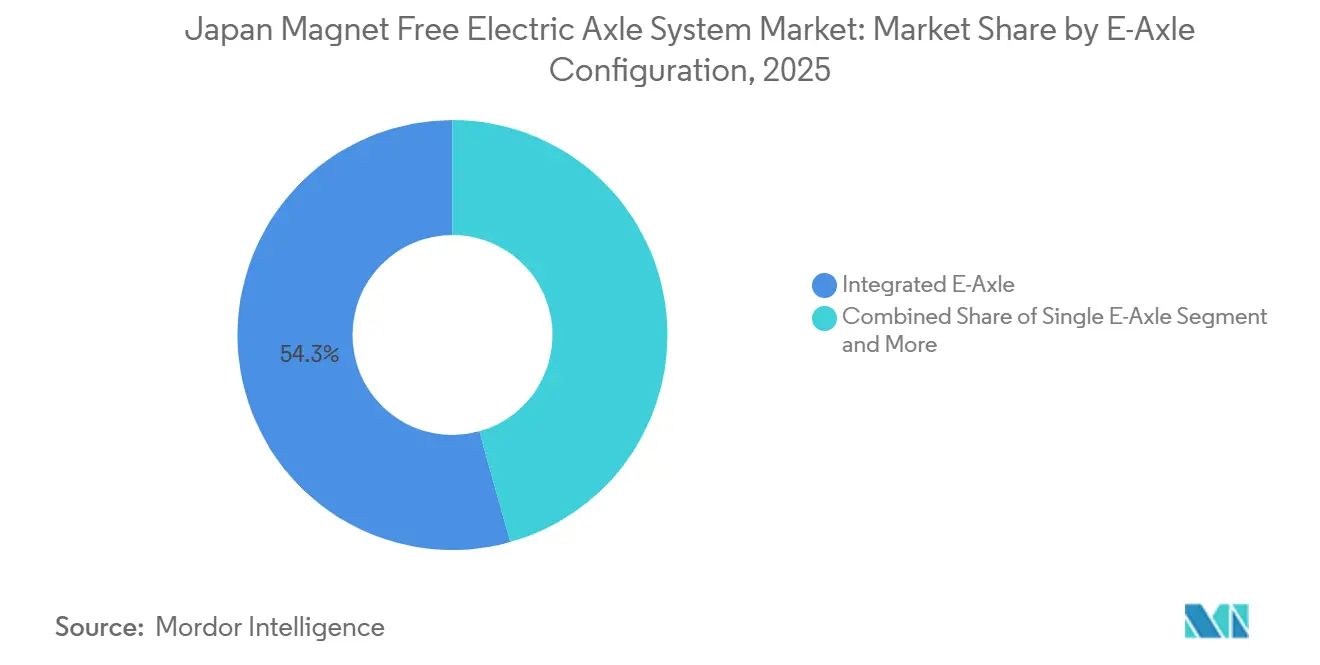
Les essieux électriques intégrés ont capturé 54,33 % de la part du marché japonais des systèmes d'essieu électrique sans aimant en 2025, principalement en raison de leur capacité à économiser de l'espace dans les voitures particulières. Ces systèmes deviennent de plus en plus populaires à mesure que les constructeurs automobiles privilégient des conceptions compactes et efficaces pour répondre aux préférences des consommateurs en évolution. Leur intégration dans les véhicules optimise non seulement l'espace, mais améliore également les performances globales, en faisant un choix privilégié pour les fabricants cherchant à rester compétitifs sur le marché.
Les doubles essieux électriques progresseront le plus rapidement avec un CAGR de 15,42 %, notamment parmi les flottes de véhicules lourds. L'adoption d'unités jumelles est motivée par le besoin de capacités avancées de vectorisation du couple qui améliorent la maniabilité et l'efficacité du véhicule. De plus, les retrofits à essieu unique émergent comme une solution pratique pour les camions de livraison, offrant une approche rentable de l'électrification. Cette tendance est particulièrement pertinente dans des régions comme le Japon, où les flottes légères sont importantes et où il existe une demande croissante de solutions d'électrification économiques et durables.
Par Type de Véhicule : les Flottes Commerciales Accélèrent l'Électrification
Les voitures particulières représentaient 68,04 % de la part du marché japonais des systèmes d'essieu électrique sans aimant en 2025, mais la catégorie commerciale croîtra plus rapidement avec un CAGR de 14,68 %. Cette croissance est soutenue par les avancées dans les programmes de camions lourds, notamment ceux introduits par les principaux fabricants. Ces programmes stimulent l'innovation et l'adoption dans le secteur des flottes commerciales, notamment à mesure que les entreprises privilégient la durabilité et l'efficacité dans leurs opérations.
Les camions à pile à combustible continuent de s'appuyer sur des architectures d'essieu électrique, qui jouent un rôle crucial dans le développement des véhicules alimentés à la fois par batterie et à l'hydrogène. Cette dépendance garantit que les fournisseurs spécialisés dans les solutions sans aimant restent essentiels au paysage en évolution de l'électrification. À mesure que l'industrie progresse, le segment des véhicules commerciaux devrait contribuer de manière significative à l'adoption plus large des technologies électriques et à l'hydrogène, façonnant l'avenir du transport.
Analyse Géographique
Le corridor d'Aichi et du Tōkai au sens large dominent en termes d'échelle de fabrication, d'investissements en R&D et d'accès aux pistes d'essai. Ils représentaient une part significative de la production d'essieux électriques sans aimant en 2025 et ont dominé le marché japonais des systèmes d'essieu électrique sans aimant. Dans la ville de Toyota, BluE Nexus exploite des lignes d'intégration, tandis que DENSO se concentre sur l'assemblage d'onduleurs SiC dans les villes voisines d'Anjō et de Kariya. Cette concentration offre à la région des avantages d'intégration verticale inégalés.
Les préfectures du Kantō — Tokyo, Kanagawa et Saitama — disposent du réseau de recharge rapide public le plus dense, élevant les taux d'adoption urbains bien au-dessus de la moyenne nationale. La proximité des centres de R&D avec les clusters de recharge accélère les cycles de validation pour les architectures 800 V. Par conséquent, la région Tōkai-Kantō a collectivement sécurisé une part de marché dominante pour le système d'essieu électrique sans aimant du Japon en 2025.
Hokkaido, Shikoku et Kyushu sont en retard par rapport aux zones métropolitaines en termes de densité de chargeurs, augmentant le temps de planification des trajets en BEV. Bien que les subventions de l'exercice 2025 pour les chargeurs d'une puissance de 150 kW ou plus augmentent, les opérateurs privés continuent de privilégier les autoroutes Tōmei et Meishin à plus forte utilisation. Cet écart encourage les flottes régionales à adopter des camions à pile à combustible, tels que le Profia Z de Hino, qui permettent un ravitaillement rapide indépendamment de la disponibilité des chargeurs. Les fournisseurs d'essieux électriques proposent donc des modules intégrés compacts pour les centres urbains et des unités à double essieu à couple élevé pour la logistique rurale.
La politique élargit également le fossé technologique entre le nord et le sud du Japon. Le Fonds pour l'Innovation Verte soutient la production de plaquettes en carbure de silicium (SiC) à Fukuoka et Kumamoto, tandis que le METI a désigné Fukushima, Hyogo et Fukuoka comme « régions prioritaires » pour l'hydrogène. L'initiative vise un déploiement substantiel de stations de ravitaillement en hydrogène commercial d'ici 2030, soutenant la demande d'essieux électriques à pile à combustible là où la recharge rapide des BEV reste limitée. Les fournisseurs sans aimant peuvent bénéficier des coûts de main-d'œuvre plus bas de Kyushu et de l'écosystème de conception du Tōkai, cette stratégie à double pôle étant projetée pour augmenter la production nationale à des niveaux annuels significatifs d'ici 2028.
Paysage Concurrentiel
BluE Nexus domine les attributions actuelles en intégrant des onduleurs SiC, des moteurs et des transaxles dans la Toyota bZ4X, la Subaru Solterra, la Lexus RZ, la Suzuki e-VITARA et l'Isuzu D-MAX EV, contrôlant ainsi la plus grande part du marché japonais des systèmes d'essieu électrique sans aimant dans la classe 150-170 kW. Sa proximité avec l'usine Motomachi de Toyota lui permet de valider le matériel en cycles de conception plus courts, comprimant le délai de mise sur le marché d'environ 15 % par rapport aux concurrents de rang 1 indépendants.
Nidec vise à capturer une part significative du marché mondial des essieux électriques d'ici 2030. En 2028, il prévoit de lancer une plateforme Gen 4 sans aimant, offrant des améliorations notables en termes de densité de couple et de réduction du bruit par rapport à son modèle Gen 2. Le portefeuille de Schaeffler est déjà positionné de manière compétitive pour les programmes SUV et camionnettes légères, notamment si les prix des terres rares restent instables. En 2024, Valeo et MAHLE ont validé leur prototype iBEE. Leur collaboration combine le transmetteur sans contact de MAHLE avec la pile d'onduleurs de Valeo, atteignant une empreinte carbone significativement plus faible que les moteurs à aimants permanents. Pendant ce temps, BorgWarner a obtenu des attributions pour son iDM à moteur à induction, conçu pour séduire les équipementiers privilégiant l'élimination totale des aimants pour les pickups et SUV premium.
Des opportunités existent dans le retrofit et la résolution des lacunes dans le marché des semi-conducteurs de rang 2. Des entreprises comme Yamato Mobility, IAT et SBS ont démontré une demande pour des kits d'essieu électrique prêts à l'emploi, offrant une alternative rentable aux nouveaux véhicules. Cependant, les fournisseurs nationaux continuent de dépendre des importations pour les composants clés utilisés dans les moteurs à réluctance commutée, prolongeant ainsi les délais d'approvisionnement. Les nouvelles usines de SiC de Kyushu, dont la mise en service est prévue pour 2027, pourraient localiser cette chaîne électronique, permettant un meilleur contrôle des coûts et une meilleure sécurité d'approvisionnement. À mesure que les disparités de coûts et de composants se réduisent, l'intensité concurrentielle devrait augmenter, ce qui pourrait avoir un impact sur les marges brutes des acteurs leaders.
Leaders du Secteur Japonais des Systèmes d'Essieu Électrique Sans Aimant
Nidec Corporation
ZF Friedrichshafen AG
BorgWarner Inc.
Dana Inc.
GKN Automotive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Octobre 2025 : Astemo a dévoilé un moteur refroidi à l'huile sans terres rares pour les véhicules à définition logicielle de nouvelle génération au Japan Mobility Show 2025.
- Septembre 2025 : Nidec a présenté un essieu électrique sans aimant haute performance prêt pour la production en masse au salon moteur Techno-Frontier à Tokyo.
- Décembre 2024 : MAHLE et Valeo ont achevé la validation du prototype de l'essieu électrique sans aimant iBEE 220-350 kW, visant une réduction de 50 % des émissions de CO₂ sur le cycle de vie.
- Octobre 2024 : Valeo et MAHLE ont signé un accord de développement conjoint pour commercialiser l'iBEE, combinant la technologie de transmetteur sans contact de MAHLE avec l'expertise en onduleurs de Valeo.


Périmètre du Rapport sur le Marché Japonais des Systèmes d'Essieu Électrique Sans Aimant
Le périmètre comprend la segmentation par type de moteur (moteurs synchrones à excitation externe, moteurs à induction et moteurs à réluctance commutée), par type d'entraînement (entraînement entièrement électrique, entraînement hybride et entraînement hybride rechargeable), par configuration d'essieu électrique (essieu électrique simple, double essieu électrique et essieu électrique intégré) et par type de véhicule (voitures particulières [berlines à hayon, berlines et SUV et MUV], et véhicules commerciaux [véhicules commerciaux légers, véhicules commerciaux moyens et lourds, et bus et autocars]). La taille du marché et les prévisions de croissance sont présentées en USD en valeur.
| Moteurs Synchrones à Excitation Externe (EESM) |
| Moteurs à Induction |
| Moteurs à Réluctance Commutée |
| Entraînement Entièrement Électrique |
| Entraînement Hybride |
| Entraînement Hybride Rechargeable |
| Essieu Électrique Simple |
| Essieu Électrique Double |
| Essieu Électrique Intégré |
| Voitures Particulières | Hayon |
| Berlines | |
| SUV et MUV | |
| Véhicules Commerciaux | Véhicules Commerciaux Légers |
| Véhicules Commerciaux Moyens et Lourds | |
| Bus et Autocars |
| Par Type de Moteur | Moteurs Synchrones à Excitation Externe (EESM) | |
| Moteurs à Induction | ||
| Moteurs à Réluctance Commutée | ||
| Par Type d'Entraînement | Entraînement Entièrement Électrique | |
| Entraînement Hybride | ||
| Entraînement Hybride Rechargeable | ||
| Par Configuration d'Essieu Électrique | Essieu Électrique Simple | |
| Essieu Électrique Double | ||
| Essieu Électrique Intégré | ||
| Par Type de Véhicule | Voitures Particulières | Hayon |
| Berlines | ||
| SUV et MUV | ||
| Véhicules Commerciaux | Véhicules Commerciaux Légers | |
| Véhicules Commerciaux Moyens et Lourds | ||
| Bus et Autocars | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché et le taux de croissance du marché japonais des systèmes d'essieu électrique sans aimant ?
La taille du marché japonais des systèmes d'essieu électrique sans aimant a été évaluée à 0,51 milliard USD en 2025, et devrait croître de 0,57 milliard USD en 2026 à 1,02 milliard USD d'ici 2031, enregistrant un CAGR de 12,28 % entre 2026 et 2031.
Quelle technologie de moteur se développera le plus rapidement jusqu'en 2031 ?
Les moteurs synchrones à excitation externe (EESM) devraient enregistrer le CAGR le plus rapide à 13,55% à mesure que les équipementiers recherchent des conceptions sans terres rares offrant toujours une haute densité de puissance.
Pourquoi les flottes de véhicules commerciaux adoptent-elles les essieux électriques sans aimant plus rapidement que les voitures particulières ?
Les opérateurs de flottes valorisent les coûts de carburant à vie plus faibles et la conformité CAFE plus facile ; des programmes tels que le camion à pile à combustible Profia Z de Hino et le D-MAX EV d'Isuzu illustrent des configurations à double essieu électrique qui répondent aux besoins de couple pour usage intensif tout en évitant l'exposition aux terres rares.
Comment les onduleurs SiC affecteront-ils la parité des coûts avec les unités à aimants permanents ?
Les lignes nationales de plaquettes SiC de 300 mm soutenues par le Fonds pour l'Innovation Verte devraient réduire les coûts des onduleurs de 25 à 30% d'ici 2027, ramenant la prime totale du système pour les essieux électriques sans aimant à moins de 10% d'ici 2028.
Dernière mise à jour de la page le:



