
Tamaño y Participación del Mercado de Drayage de Contenedores Intermodales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 141.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 180.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Drayage de Contenedores Intermodales por Mordor Intelligence
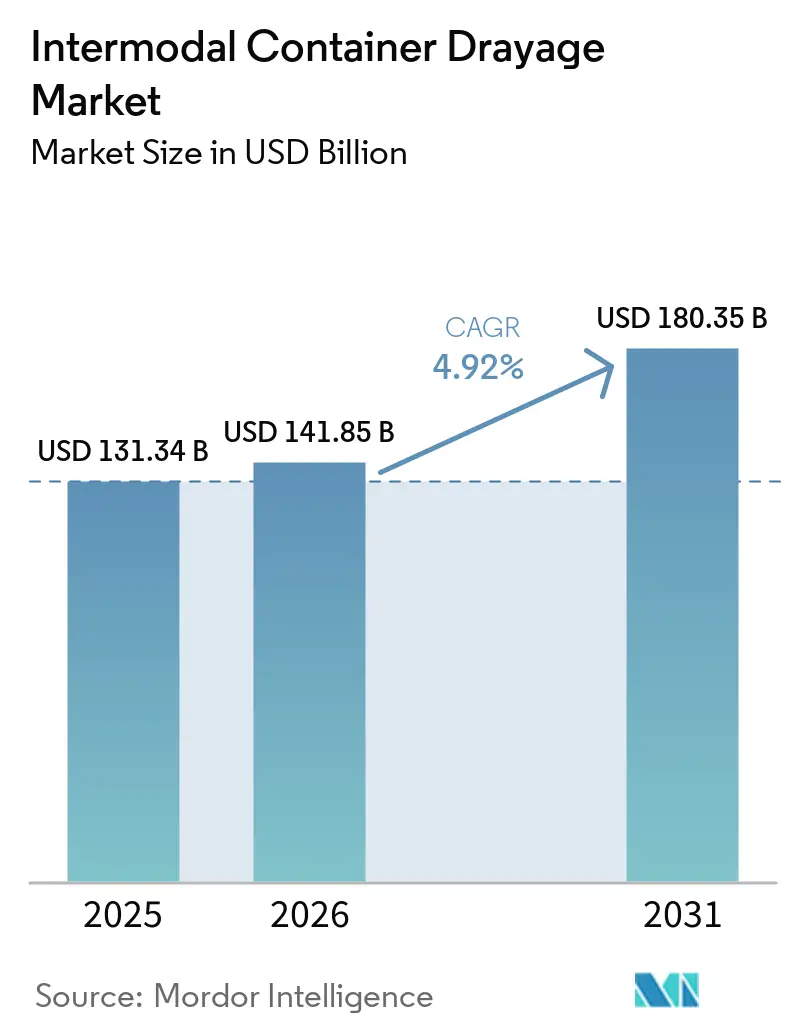
El tamaño del mercado de drayage de contenedores intermodales fue valorado en 131,34 mil millones de USD en 2025 y se estima que crecerá desde 141,85 mil millones de USD en 2026 hasta alcanzar 180,35 mil millones de USD en 2031, a una CAGR del 4,92% durante el período de pronóstico de 2026 a 2031.
El aumento de las tarifas de carga completa y los costos del diésel están incentivando a los expedidores a trasladar el flete carretero adecuado hacia el ferrocarril. Este cambio incrementa la necesidad de drayage tanto en las puertas portuarias como en las rampas ferroviarias interiores. J.B. Hunt reportó un crecimiento del 10% en el volumen intermodal durante el segundo trimestre de 2026, mientras que las cargas de su red oriental aumentaron un 16%, lo que la empresa vinculó a la conversión de flete más que al crecimiento de la demanda subyacente. El mercado de drayage de contenedores intermodales depende, por tanto, de la disponibilidad de camiones, conductores y chasis para los primeros y últimos tramos de un movimiento ferroviario. Los transportistas están respondiendo mediante capacidad propia, herramientas de visibilidad e inversiones en flotas de bajas emisiones, mientras que las operaciones transfronterizas y de control de temperatura crean espacio para proveedores especializados.
Conclusiones Clave del Informe
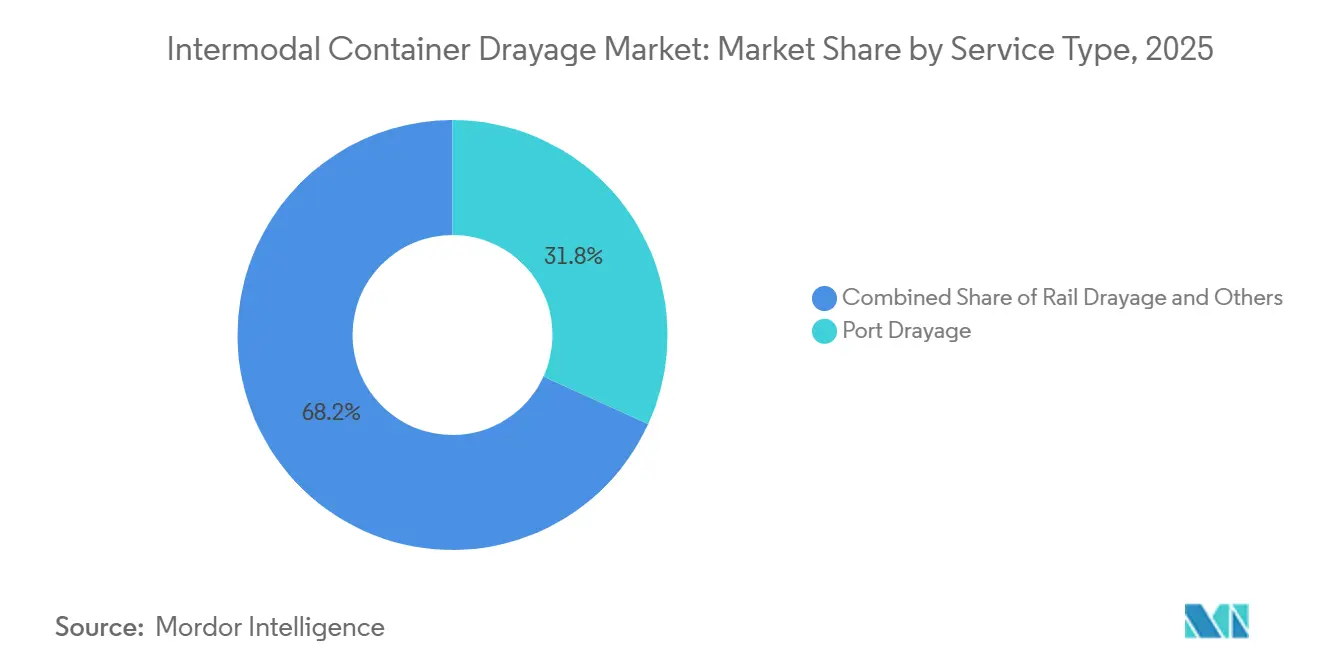
- Por tipo de servicio, el drayage portuario representó el 31,80% de la participación del mercado de drayage de contenedores intermodales en 2025, mientras que se proyecta que el drayage urgente registre la CAGR más alta del 6,72% hasta 2031.
- Por tipo de contenedor, los contenedores secos representaron el 73,60% del tamaño del mercado de drayage de contenedores intermodales en 2025, mientras que se prevé que los contenedores refrigerados se expandan a una CAGR del 6,35% hasta 2031.
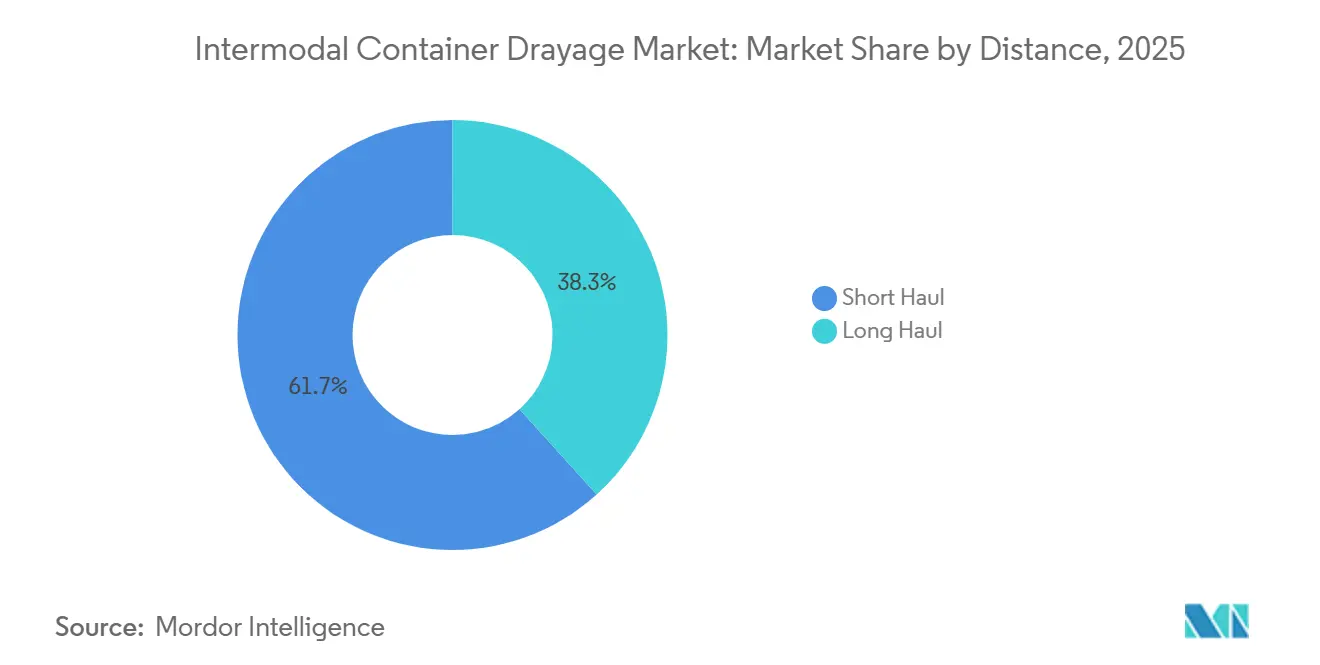
- Por distancia, el trayecto corto representó el 61,70% de la participación del mercado de drayage de contenedores intermodales en 2025, mientras que se prevé que el trayecto largo registre una CAGR del 6,58% hasta 2031.
- Por industria de usuario final, el comercio mayorista y minorista representó el 30,70% del tamaño del mercado de drayage de contenedores intermodales en 2025 y se prevé que registre una CAGR del 6,39% hasta 2031.
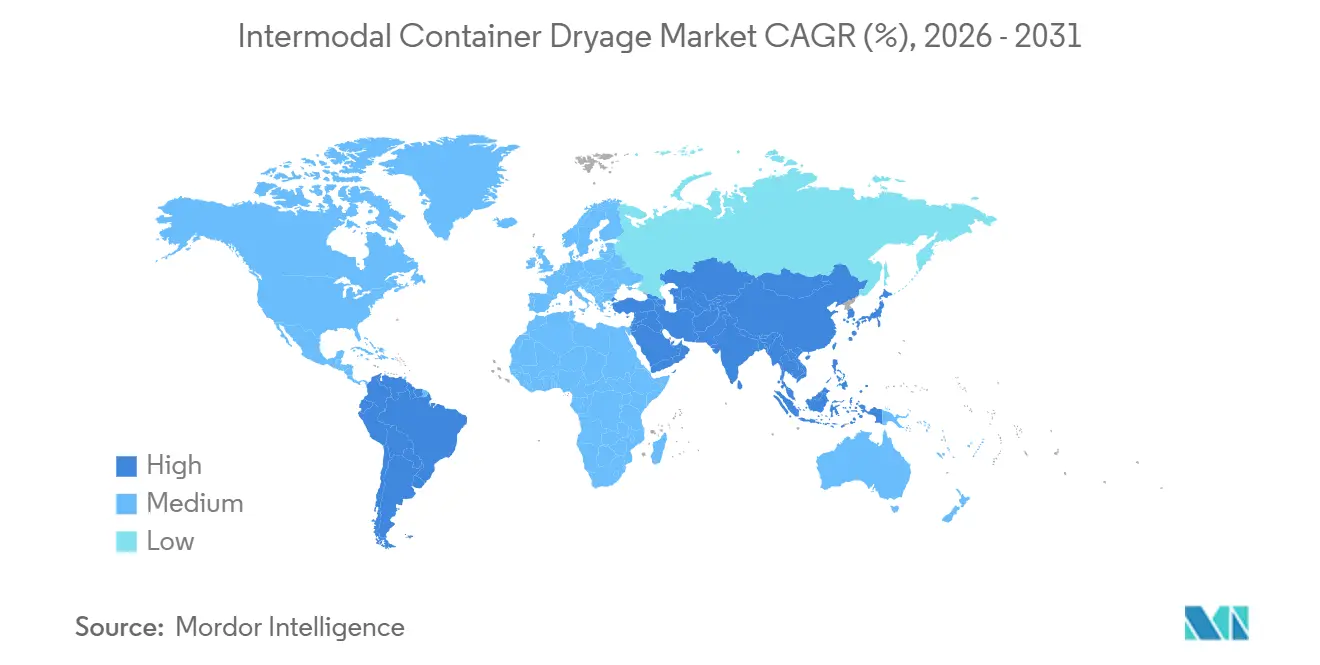
- Por geografía, América del Norte representó el 25,30% del tamaño del mercado de drayage de contenedores intermodales en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Drayage de Contenedores Intermodales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio en Contenedores y los Volúmenes de Flete Intermodal | +1.4% | Global, con ganancias concentradas en América del Norte y los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Comercio Electrónico y Cumplimiento Omnicanal | +0.9% | América del Norte, Asia-Pacífico y Europa, con efectos secundarios en el Sudeste Asiático, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Modernización de Puertos, Rampas Ferroviarias y Terminales Interiores | +0.7% | América del Norte, Asia-Pacífico y centros europeos, incluidos Róterdam, Hamburgo y Amberes | Mediano plazo (2-4 años) |
| Nearshoring y Corredores de Manufactura Transfronteriza | +0.8% | América del Norte, Asia-Pacífico y Europa del Este | Largo plazo (≥ 4 años) |
| Adopción de Citas Digitales, Visibilidad y Emparejamiento de Flete | +0.4% | Global, liderado por América del Norte y los mercados europeos maduros | Corto plazo (≤ 2 años) |
| Electrificación a Nivel de Corredor y Despliegue de Flotas de Bajas Emisiones | +0.3% | California, Europa, la Costa del Golfo y mercados de adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio en Contenedores y los Volúmenes de Flete Intermodal
El flete en contenedores proporciona la demanda base para el mercado de drayage de contenedores intermodales, ya que cada contenedor ferroviario o portuario necesita un movimiento local en camión. C.H. Robinson reportó que los volúmenes intermodales de América del Norte estaban un 10% por encima del promedio de 5 años a principios del segundo trimestre de 2026[1]C.H. Robinson, "Actualización del Mercado de Flete Intermodal y Puertos de EE. UU., julio de 2026," C.H. Robinson, julio de 2026, chrobinson.com. La empresa también reportó aumentos más rápidos en los precios intermodales comprometidos de salida de la Costa Oeste. J.B. Hunt identificó entre 7 millones y 11 millones de cargas potenciales que podrían trasladarse de la carretera al ferrocarril, con gran parte de esa oportunidad en los corredores del este de los Estados Unidos. Esta oportunidad incrementa la demanda de camiones en ambos extremos de un trayecto intermodal, no solo en el puerto marítimo. Cada movimiento adicional de contenedor también requiere al menos 2 movimientos de drayage, lo que vincula estrechamente la actividad de drayage con los volúmenes de flete.
Requisitos de Comercio Electrónico y Cumplimiento Omnicanal
El comercio electrónico ha cambiado el momento y la ubicación de la demanda en el mercado de drayage de contenedores intermodales. Los centros de distribución que atienden el cumplimiento en el mismo día y al día siguiente requieren ventanas de drayage más cortas que las redes de almacenes convencionales. Los minoristas y proveedores de logística están ubicando instalaciones regionales en corredores industriales cerca de Savannah, Charleston y la Cuenca de Los Ángeles. Este enfoque limita la distancia entre el puerto y el almacén, al tiempo que mantiene el acceso a los flujos de contenedores. Los mayores volúmenes portuarios pueden ejercer presión sobre la capacidad de almacenamiento, drayage y carga parcial al mismo tiempo. Las rampas ferroviarias interiores también ganan importancia cuando los expedidores dividen las cargas de contenedores en envíos regionales más pequeños cerca de los consumidores finales.
Modernización de Puertos, Rampas Ferroviarias y Terminales Interiores
La inversión en terminales afecta al mercado de drayage de contenedores intermodales al cambiar el tiempo y el costo necesarios para recoger o devolver contenedores. Las puertas automatizadas en Los Ángeles y Long Beach han mejorado el procesamiento en muelle, aunque el acceso a chasis fuera del muelle sigue siendo una limitación. NFI Industries anunció una asociación con BNSF Railway para el proyecto planificado de la Puerta de Enlace Internacional de Barstow en agosto de 2026, donde NFI se dispone a proporcionar servicios de drayage, transporte, almacenamiento y distribución. Las terminales interiores pueden trasladar la actividad fuera de las ubicaciones costeras congestionadas y crear demanda adicional de drayage en corredores interiores. Los sistemas de citas digitales y de visibilidad también pueden reducir las recogidas fallidas y mejorar la planificación cuando cambian las condiciones de la terminal. Los requisitos de camiones limpios de California también influyen en las decisiones de reemplazo de flotas y en la planificación del equipo de las terminales.
Nearshoring y Corredores de Manufactura Transfronteriza
El nearshoring está creando nuevos corredores de flete para el mercado de drayage de contenedores intermodales, especialmente entre México y los Estados Unidos. La producción automotriz, electrónica y de bienes de consumo en México necesita movimientos de camiones confiables entre sitios de manufactura, cruces fronterizos, terminales ferroviarias y centros de distribución. Hub Group declaró que su volumen intermodal en México aumentó un 302% en el segundo trimestre de 2025 tras su empresa conjunta con EASO. El servicio transfronterizo requiere el cumplimiento del transportista, la inscripción en el programa FAST y la capacidad de despacho bilingüe. Estos requisitos reducen el grupo de proveedores calificados y favorecen a los transportistas con redes operativas establecidas. Marten Transport declaró que una aplicación más estricta de las licencias de conducir comerciales no domiciliadas y los estándares de idioma inglés afectaron la capacidad disponible de los transportistas a principios de 2026[2]Marten Transport, "Presentación para Inversores del Segundo Trimestre de 2026," Marten Transport, julio de 2026, marten.com.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores y Reducción de la Capacidad de Operadores Independientes | -0.4% | América del Norte, con efectos secundarios en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Congestión Portuaria, Desequilibrios de Chasis y Tiempo de Permanencia en Terminal | -0.3% | América del Norte, puertos europeos y determinadas puertas de entrada de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Redes de Transportistas Fragmentadas y Brechas de Interoperabilidad | -0.2% | Global, con mayor presión en América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Costo de Equipos de Cero Emisiones e Infraestructura de Carga Desigual | -0.2% | Corredores de California y Europa, con efectos más amplios a medida que se expanden los mandatos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores y Reducción de la Capacidad de Operadores Independientes
La disponibilidad de conductores sigue siendo una restricción operativa central para el mercado de drayage de contenedores intermodales. El trabajo de drayage requiere conocimiento de las terminales, credenciales TWIC, gestión de chasis y la capacidad de trabajar en torno al riesgo de detención. Estos requisitos dificultan la incorporación rápida de capacidad calificada. C.H. Robinson reportó que los cambios en la aplicación de normas en 2025 y 2026 redujeron la oferta de conductores elegibles en algunos mercados regionales. J.B. Hunt, Schneider y Knight-Swift han aumentado su uso de capacidad de drayage interna para proteger la calidad del servicio durante los períodos de escasez. J.B. Hunt también ha utilizado aumentos salariales, bonificaciones por incorporación y apoyo a nuevos conductores en su búsqueda de ampliar la capacidad.
Congestión Portuaria, Desequilibrios de Chasis y Tiempo de Permanencia en Terminal
La congestión portuaria limita el número de viajes que un conductor puede completar y reduce la capacidad efectiva del mercado de drayage de contenedores intermodales. La escasez de chasis y el equipo no coincidente pueden retrasar la liberación de contenedores incluso cuando un conductor y un tractor están disponibles. C.H. Robinson reportó esperas de 3 a 5 horas en NS Landers en Chicago durante febrero de 2026 tras cambios en el sistema de puertas y citas. También reportó escasez de chasis y liberaciones controladas en NS Sharon en Cincinnati. Una división de chasis añade otro paso de manejo y puede causar citas perdidas y cargos adicionales. La permanencia prolongada en la terminal puede eliminar la ventaja de costo del servicio intermodal para el flete con plazos de entrega ajustados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Drayage Portuario y el Urgente Atienden Diferentes Necesidades de Servicio
El drayage portuario representó el 31,80% de la participación del mercado de drayage de contenedores intermodales en 2025. El drayage portuario es el tipo de servicio más grande porque los contenedores descargados de los buques necesitan un movimiento en camión antes de ingresar a las cadenas de suministro interiores. El servicio está vinculado a la actividad de las puertas de entrada costeras y las redes de almacenes que las rodean. El drayage ferroviario y el drayage entre transportistas apoyan los movimientos entre terminales interiores y las ubicaciones de los clientes. El drayage dentro del mismo transportista apoya las redes de transportistas conectadas donde un proveedor gestiona más de la cadena de transporte. El mercado de drayage de contenedores intermodales continúa dependiendo de estos tipos de servicio porque el servicio ferroviario no puede reemplazar el movimiento local en camión en ninguno de los extremos de un envío. Sus resultados operativos están determinados por el acceso a las terminales, la oferta de conductores, la disponibilidad de chasis y la fiabilidad de las citas.
Se prevé que el drayage urgente registre una CAGR del 6,72% hasta 2031. El drayage urgente está creciendo más rápido porque los expedidores necesitan una programación más confiable para el flete de alta prioridad. Schneider introdujo Fast Track en noviembre de 2025, combinando colocación ferroviaria prioritaria, drayage urgente, gestión de torre de control y una opción de recuperación basada en activos. La oferta muestra cómo los proveedores de servicios están adaptando el transporte intermodal para envíos que no pueden tolerar largos traspasos. Schneider también reportó que más del 90% de sus movimientos de drayage doméstico fueron completados por conductores de la empresa a principios de 2026, lo que respalda una ejecución consistente. El drayage de lanzadera y el drayage puerta a puerta atienden requisitos más pequeños pero en desarrollo en las redes de distribución. El servicio puerta a puerta puede simplificar la coordinación de envíos para los clientes que desean un solo proveedor para la recogida local, el ferrocarril y la entrega final. Los requisitos de flotas limpias siguen siendo relevantes en todos los tipos de servicio porque las flotas que operan en California deben planificar las compras de equipos en torno a las normas aplicables. La industria de drayage de contenedores intermodales está, en consecuencia, separando los servicios portuarios básicos de las ofertas de mayor control para el flete urgente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Contenedor: Los Contenedores Secos Mantienen la Escala Mientras la Demanda de Refrigerados se Expande
Los contenedores secos representaron el 73,60% del tamaño del mercado de drayage de contenedores intermodales en 2025, convirtiéndolos en el segmento de contenedores más grande. Su escala refleja la amplia gama de productos de manufactura general, minoristas e industriales que se mueven en contenedores estándar. La actividad de contenedores secos se mueve con los flujos de importación y el volumen de bienes que transitan por las redes portuarias y ferroviarias. El tamaño del mercado de drayage de contenedores intermodales para esta categoría está respaldado por una amplia demanda entre muchos grupos de usuarios finales. El equipo estándar y las prácticas operativas establecidas también hacen que los servicios de contenedores secos estén disponibles en un amplio conjunto de corredores. Los contenedores cisterna y los contenedores especializados tienen roles más pequeños, pero sirven a carga química, energética, de proyectos y otro flete con necesidades de manejo específicas. Estos servicios requieren equipo adecuado, conocimiento del transportista y procedimientos de seguridad. Su base de clientes es más reducida, pero el requisito de servicio puede hacer que el negocio sea más duradero para los operadores calificados.
Se prevé que los contenedores refrigerados registren una CAGR del 6,35% hasta 2031. El flete con control de temperatura requiere equipo, monitoreo y procedimientos operativos que difieren del manejo estándar de contenedores. Hub Group completó su adquisición de los activos intermodales de Marten Transport por 51,8 millones de USD en septiembre de 2025. La adquisición añadió 1.200 contenedores refrigerados y convirtió a Hub Group en el segundo mayor proveedor de soluciones intermodales con control de temperatura en América del Norte. La actividad de cadena de frío farmacéutica a través de Savannah y Miami respalda la necesidad de chasis especializados y monitoreo por telemática. El flete de alimentos y bebidas también requiere un movimiento confiable entre terminales, sitios de almacenamiento en frío y clientes. El drayage de refrigerados se está convirtiendo, por tanto, en un área de servicio más especializada dentro del mercado de drayage de contenedores intermodales. Los proveedores que pueden gestionar la temperatura, los tiempos y la disponibilidad de equipos tienen una ruta más clara para atender estos envíos.
Por Distancia: El Trayecto Corto Mantiene el Volumen Mientras el Trayecto Largo Crece Más Rápido
El trayecto corto representó el 61,70% de la participación del mercado de drayage de contenedores intermodales en 2025, lo que lo convirtió en la categoría de distancia más grande en el mercado de drayage de contenedores intermodales. Estos movimientos generalmente conectan puertos o rampas ferroviarias con almacenes cercanos, centros de distribución y clientes locales. Los altos volúmenes de descarga de contenedores en las grandes puertas de entrada costeras sostienen esta categoría. Las áreas industriales adyacentes a los puertos también concentran los almacenes que reciben la carga de importación. El trabajo de trayecto corto depende del número de viajes que los conductores pueden completar durante un turno. Los retrasos en las puertas, los sistemas de citas y la disponibilidad de chasis tienen, por tanto, un efecto directo sobre la capacidad. Sigue siendo la capa operativa básica del transporte intermodal porque cada envío aún necesita un primer o último movimiento local en camión. La gran proporción de movimientos cortos también explica por qué las relaciones con los transportistas locales siguen siendo importantes.
Se prevé que el trayecto largo registre una CAGR del 6,58% hasta 2031. Los expedidores están extendiendo el servicio intermodal más allá de las distancias tradicionales de las puertas de entrada a medida que el ferrocarril se vuelve más atractivo que el transporte exclusivamente por carretera en corredores más largos. C.H. Robinson reportó un crecimiento interanual del 10,3% en el volumen intermodal de América del Norte a principios de 2025, con la expansión concentrada en los carriles de red oriental más largos. Las rutas más largas pueden crear actividad de drayage en rampas interiores que anteriormente manejaban menos movimientos locales. Los grandes expedidores pueden utilizar carriles ferroviarios con mayor eficiencia de combustible cuando extienden la distancia total de transporte. Esto apoya a la industria de drayage de contenedores intermodales al mejorar la economía del servicio coordinado de ferrocarril y camión. Los transportistas con redes equilibradas pueden beneficiarse cuando pueden hacer coincidir equipos y conductores en ambos extremos de estos corredores más largos. El crecimiento del servicio de trayecto largo depende de la fiabilidad, ya que los movimientos locales retrasados pueden reducir la ventaja del trayecto ferroviario principal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Comercio Minorista Lidera la Demanda Mientras la Manufactura Amplía el Uso de Corredores
El comercio mayorista y minorista representó el 30,70% del tamaño del mercado de drayage de contenedores intermodales en 2025 y se prevé que registre una CAGR del 6,39% hasta 2031. El comercio minorista lidera porque las cadenas de suministro de bienes de consumo generan grandes volúmenes de contenedores de importación. La reposición de inventario y el cumplimiento omnicanal continúan requiriendo el movimiento desde puertos y rampas ferroviarias hacia centros de distribución regionales. El mercado de drayage de contenedores intermodales atiende estos flujos mediante recogidas programadas en puertos, transferencias ferroviarias y entregas en almacenes. La demanda minorista también favorece a los proveedores de servicios que pueden ofrecer franjas horarias confiables y visibilidad de los envíos. Este grupo de clientes otorga gran valor a la entrega predecible porque las operaciones de almacenes y tiendas dependen de la llegada oportuna del inventario. La escala del flete minorista lo hace importante para la planificación de la red de transportistas. Su tasa de crecimiento también refleja la expansión de las redes de cumplimiento ms allá de los almacenes portuarios tradicionales.
La manufactura es el segundo segmento de usuario final más grande y está ganando relevancia en los corredores transfronterizos. El nearshoring de la producción automotriz y electrónica en México está añadiendo flujos de contenedores en las rutas intermodales entre los Estados Unidos y México. Los envíos agrícolas, pesqueros y forestales contribuyen a la demanda de refrigerados en los corredores de exportación de la Costa del Golfo orientados a la exportación. C.H. Robinson reportó una presión de capacidad pronunciada en los mercados de exportación de la Costa del Golfo en octubre de 2025. El petróleo y el gas, la minería y la extracción, y la construcción también requieren transporte especializado para equipos y carga de proyectos. La actividad de construcción cerca de los puertos añade demanda, donde los nuevos parques industriales y centros de cumplimiento crean movimientos tanto de importación como de exportación. Estos sectores proporcionan al mercado de drayage de contenedores intermodales carga que difiere del flujo estándar de contenedores minoristas. Una mezcla más amplia de usuarios finales puede apoyar servicios de drayage especializados cuando los transportistas cuentan con el equipo adecuado y las capacidades operativas locales.
Análisis Geográfico
América del Norte representó el 25,30% de los ingresos de 2025, la mayor participación regional en ingresos. Su red ferroviaria, liderada por BNSF, Union Pacific, Norfolk Southern y CSX, proporciona la red de larga distancia que requiere transporte local en camión en cada extremo. Las rampas ferroviarias de Los Ángeles, Nueva York y Nueva Jersey, Savannah, Houston y Chicago crean una densidad de flete recurrente para los proveedores de drayage. Estas puertas de entrada conectan grandes volúmenes de importación con extensas redes de almacenes y distribución. El corredor entre los Estados Unidos y México está añadiendo una capa transfronteriza a la actividad de América del Norte. Hub Group reportó un crecimiento del 302% en el volumen intermodal en México durante el segundo trimestre de 2025 tras su empresa conjunta con EASO. Canadá y México también apoyan la red regional al gestionar el flete transfronterizo y las necesidades de capacidad relacionadas.
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 6,83% hasta 2031. China proporciona una gran base a través de sus puertos de contenedores y las conexiones carretera-ferrocarril entre ubicaciones costeras e interiores. India está fortaleciendo el movimiento de flete vinculado al ferrocarril a través de su red de Corredor de Flete Dedicado, que conecta Delhi, Bombay y las principales ciudades portuarias. La Política Nacional de Logística de India busca reducir los costos logísticos del 14% al 8% del PIB, apoyando la inversión en depósitos de contenedores interiores y parques logísticos vinculados al ferrocarril. Estos desarrollos pueden reducir la distancia y la complejidad de los movimientos de contenedores entre las instalaciones ferroviarias y los clientes. El corredor de manufactura de Ciudad Ho Chi Minh a Binh Duong en Vietnam también está generando demanda de contenedores desde el puerto hacia el interior. Japón y Corea del Sur contribuyen con volúmenes estables de alto valor a través de redes portuarias automatizadas y de cadena de frío.
Europa, América del Sur, Oriente Medio y África conforman la base de ingresos regional restante. Los transportistas europeos enfrentan presión de inversión en flotas derivada de las normas de emisiones, especialmente en los corredores Hamburgo-Rin, Róterdam y Amberes. GEODIS inauguró su primer centro portuario multiservicios en El Havre en junio de 2026, reuniendo drayage, agencia de carga y logística portuaria bajo una sola plataforma. La modernización de puertos en América del Sur puede crear congestión temporal, mientras que las terminales mejoradas pueden posteriormente apoyar un mayor rendimiento de contenedores. Oriente Medio y África están desarrollando redes de drayage interior en torno a grandes puertas de entrada marítimas. Jebel Ali maneja más de 14 millones de TEU anuales, mientras que las expansiones portuarias en Arabia Saudita están apoyando un papel logístico más amplio. El mercado de drayage de contenedores intermodales en estas regiones tiene una menor intensidad de drayage por contenedor que los mercados maduros, pero la mayor conectividad interior apoya una mayor demanda de servicios.

Panorama Competitivo
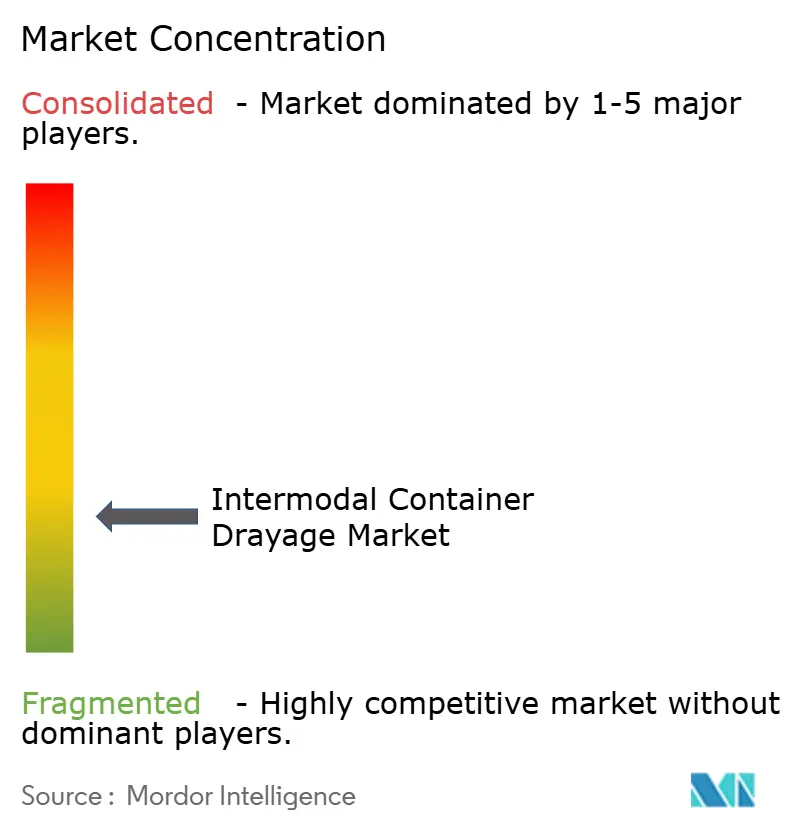
El mercado de drayage de contenedores intermodales está fragmentado entre los principales transportistas y altamente fragmentado entre los proveedores regionales y los operadores independientes. J.B. Hunt mantiene un claro liderazgo en ingresos en servicios intermodales y de drayage, mientras que Hub Group, Schneider, Evans Network of Companies y otros proveedores compiten en redes seleccionadas. Los grandes transportistas utilizan tractores, contenedores, chasis y conductores propios para mejorar la consistencia del servicio. J.B. Hunt reportó que el volumen intermodal creció un 10% en el segundo trimestre de 2026, respaldado por la actividad de conversión de flete en su red. Esta estrategia puede limitar la dependencia de la capacidad de terceros durante los períodos en que los conductores son difíciles de conseguir. Los transportistas más pequeños continúan compitiendo a través del conocimiento local de las terminales, las relaciones portuarias y el acceso a chasis. La estructura del mercado deja espacio tanto para proveedores nacionales como para especialistas locales.
La integración vertical es un enfoque competitivo común en el mercado de drayage de contenedores intermodales. J.B. Hunt, Schneider y Knight-Swift utilizan más capacidad interna para gestionar la calidad del servicio y proteger la ejecución. Hub Group amplió su oferta con control de temperatura mediante la adquisición de los activos intermodales de Marten Transport en septiembre de 2025[3]Hub Group, "Hub Group Cierra la Adquisición de los Activos Intermodales de Marten Transport," Hub Group, septiembre de 2025, nasdaq.com. Schneider introdujo Fast Track en noviembre de 2025 para proporcionar drayage urgente y servicio ferroviario prioritario para envíos urgentes. C.H. Robinson lanzó BidBoardX en junio de 2026 para dar a los transportistas acceso a oportunidades de flete comprometido, incluido trabajo local, de trayecto corto y dedicado. Estas acciones muestran que los transportistas y proveedores de logística están persiguiendo capacidad, fiabilidad del servicio y visibilidad de la red. El drayage transfronterizo y el intermodal refrigerado siguen siendo áreas donde la capacidad especializada puede diferenciar a los proveedores.
La tecnología y el cumplimiento de la flota se están convirtiendo en factores competitivos cada vez más importantes. La plataforma Aviro360 de ITS ConGlobal recibió la certificación SOC 2 Tipo II en junio de 2025, que cubre la automatización de puertas, la conciliación de inventarios y la optimización del almacenamiento para terminales intermodales[4]ITS ConGlobal, "La Plataforma de Visibilidad Aviro360 Obtiene la Certificación SOC 2 Tipo II," ITS ConGlobal, junio de 2025, conglobal.com. Evans Network desplegó OpenTrack en abril de 2026 para proporcionar visibilidad de contenedores, estimaciones de llegada predictivas y monitoreo de excepciones en actividades oceánicas, de terminal, ferroviarias y de drayage. IMC Logistics está utilizando equipos de hidrógeno y eléctricos de batería en California como parte de su estrategia de flota de menores emisiones. Los transportistas que no puedan cumplir con los requisitos de cero emisiones pueden enfrentar una posición más débil en los corredores portuarios regulados. Los grandes operadores pueden invertir en tecnología y equipos más fácilmente que las flotas pequeñas. Sin embargo, los transportistas regionales pueden retener negocios donde las operaciones locales y las relaciones con los clientes importan más que la escala de la red.
Líderes de la Industria de Drayage de Contenedores Intermodales
-
C.H. Robinson Worldwide, Inc.
-
XPO, Inc.
-
J.B. Hunt Transport Services, Inc.
-
Schneider National, Inc.
-
Hub Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: IMC Logistics se asoció con Hyroad Energy para abastecer de combustible y dar servicio a su flota de camiones de Clase 8 con celda de combustible de hidrógeno en su instalación de Fontana, California. La asociación apoya una estrategia mixta de cero emisiones que incluye vehículos eléctricos de batería y otras tecnologías emergentes.
- Agosto de 2026: NFI Industries anunció una asociación con BNSF Railway en el proyecto planificado de la Puerta de Enlace Internacional de Barstow en California. NFI se dispone a proporcionar servicios integrados de drayage portuario, transporte, almacenamiento y distribución dentro del desarrollo.
- Junio de 2026: C.H. Robinson adquirió DeSpir Logistics por 77,8 millones de USD en efectivo, añadiendo una red especializada de transportistas con verificación de seguridad y capacidades de escolta de carga para flete de alto valor en América del Norte. DeSpir reportó 62 millones de USD en ingresos en 2025.
- Marzo de 2026: GEODIS completó la adquisición de Transports Malherbe en Francia, consolidando sus capacidades de carga completa y parcial y fortaleciendo la cobertura en agroalimentación y distribución masiva.


Alcance del Informe Global del Mercado de Drayage de Contenedores Intermodales
| Drayage Portuario |
| Drayage Ferroviario |
| Drayage entre Transportistas |
| Drayage dentro del Mismo Transportista |
| Drayage Urgente |
| Drayage de Lanzadera |
| Drayage Puerta a Puerta |
| Otros |
| Contenedores Secos |
| Contenedores Refrigerados |
| Contenedores Cisterna |
| Contenedores Especializados |
| Trayecto Corto |
| Trayecto Largo |
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Extracción |
| Comercio Mayorista y Minorista |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Drayage Portuario | |
| Drayage Ferroviario | ||
| Drayage entre Transportistas | ||
| Drayage dentro del Mismo Transportista | ||
| Drayage Urgente | ||
| Drayage de Lanzadera | ||
| Drayage Puerta a Puerta | ||
| Otros | ||
| Por Tipo de Contenedor | Contenedores Secos | |
| Contenedores Refrigerados | ||
| Contenedores Cisterna | ||
| Contenedores Especializados | ||
| Por Distancia | Trayecto Corto | |
| Trayecto Largo | ||
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura | |
| Construcción | ||
| Manufactura | ||
| Petróleo y Gas, Minería y Extracción | ||
| Comercio Mayorista y Minorista | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de servicios de drayage de contenedores intermodales?
El aumento de las tarifas de carga completa y los costos del diésel está incentivando la conversión de la carretera al ferrocarril. La actividad de contenedores y los requisitos de cumplimiento también incrementan la demanda de movimientos en camión entre terminales, almacenes y clientes. El mercado de drayage de contenedores intermodales crece cuando los volúmenes portuarios o ferroviarios se conectan con densas redes de distribución y capacidad local confiable.
¿Qué tamaño tiene el mercado de drayage de contenedores intermodales?
El tamaño del mercado de drayage de contenedores intermodales fue de 131,34 mil millones de USD en 2025 y se estima en 141,85 mil millones de USD en 2026. Se prevé que alcance 180,35 mil millones de USD en 2031, lo que refleja una CAGR del 4,92%. El pronóstico refleja la demanda de transporte en camión de primera milla y última milla en torno a los flujos ferroviarios intermodales y de contenedores.
¿Qué tipo de servicio tiene la mayor participación en ingresos?
El drayage portuario lideró con el 31,80% de los ingresos en 2025 porque los contenedores importados requieren un movimiento local desde el puerto hacia la cadena de suministro. El mercado de drayage de contenedores intermodales depende de estos flujos de flete desde el puerto hasta el almacén. El desempeño se ve afectado por el acceso a las puertas, la disponibilidad de chasis, la capacidad de conductores y los horarios de las instalaciones receptoras.
¿Qué categoría de contenedor está creciendo más rápido?
Se prevé que los contenedores refrigerados crezcan a una CAGR del 6,35% hasta 2031. El mercado de drayage de contenedores intermodales requiere equipo especializado, monitoreo y transferencia confiable entre terminales e instalaciones con control de temperatura para estos envíos. El servicio apoya el flete de alimentos, bebidas y productos farmacéuticos que no puede absorber retrasos evitables ni escasez de equipos.
¿Por qué es difícil conseguir conductores de drayage?
Los conductores necesitan experiencia en terminales, credenciales TWIC, habilidades de gestión de chasis y la capacidad de gestionar retrasos en instalaciones portuarias y ferroviarias. Estos requisitos dificultan que los proveedores añadan capacidad calificada rápidamente. Los largos tiempos de permanencia también reducen el número de viajes productivos que un conductor puede completar en un turno.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 6,83% hasta 2031. La integración ferroviaria-portuaria, los corredores de manufactura, los depósitos de contenedores interiores y los parques logísticos apoyan los requisitos de movimiento de contenedores de la región. China proporciona una gran base, mientras que India y el Sudeste Asiático están ampliando las fuentes de demanda de la región.
Última actualización de la página el:



