
インターモーダルコンテナドレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 141.85 十億米ドル |
| 市場規模 (2031) | 180.35 十億米ドル |
| 成長率 (2026 - 2031) | 4.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインターモーダルコンテナドレージ市場分析
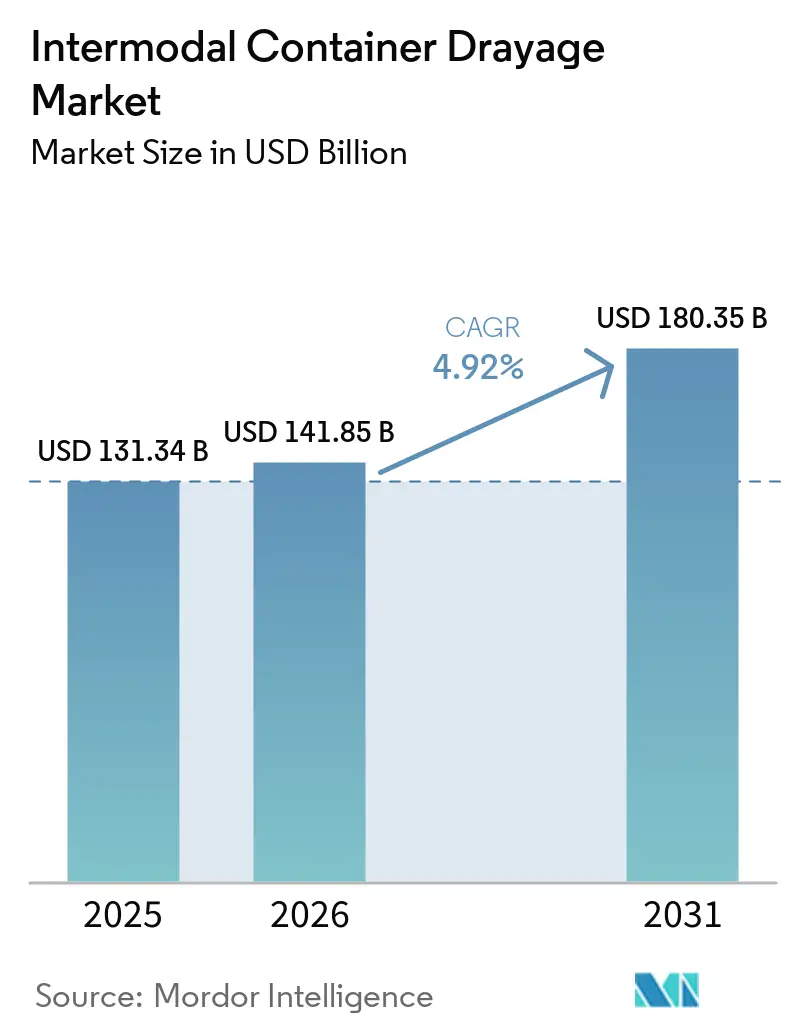
インターモーダルコンテナドレージ市場規模は2025年に131.34 ビリオン 米ドルと評価され、2026年の141.85 ビリオン 米ドルから2031年には180.35 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは4.92%です。
トラック積載運賃とディーゼル燃料コストの上昇により、荷主は適切な幹線道路貨物を鉄道輸送へ移行させるようになっています。この転換により、港湾ゲートおよび内陸鉄道ランプの両方でドレージの需要が高まっています。J.B. Huntは2026年第2四半期にインターモーダル輸送量が10%増加したと報告しており、東部ネットワークの積載量は16%増加しました。同社はこれを基礎需要の成長ではなく貨物転換によるものと関連付けています。インターモーダルコンテナドレージ市場は、したがって、鉄道輸送の最初と最終区間におけるトラック、ドライバー、シャーシの利用可能性に依存しています。運送業者は自社保有能力、可視化ツール、低排出フリートへの投資で対応しており、国境を越えた輸送や温度管理輸送は専門プロバイダーにとっての成長余地を生み出しています。
レポートの主要ポイント
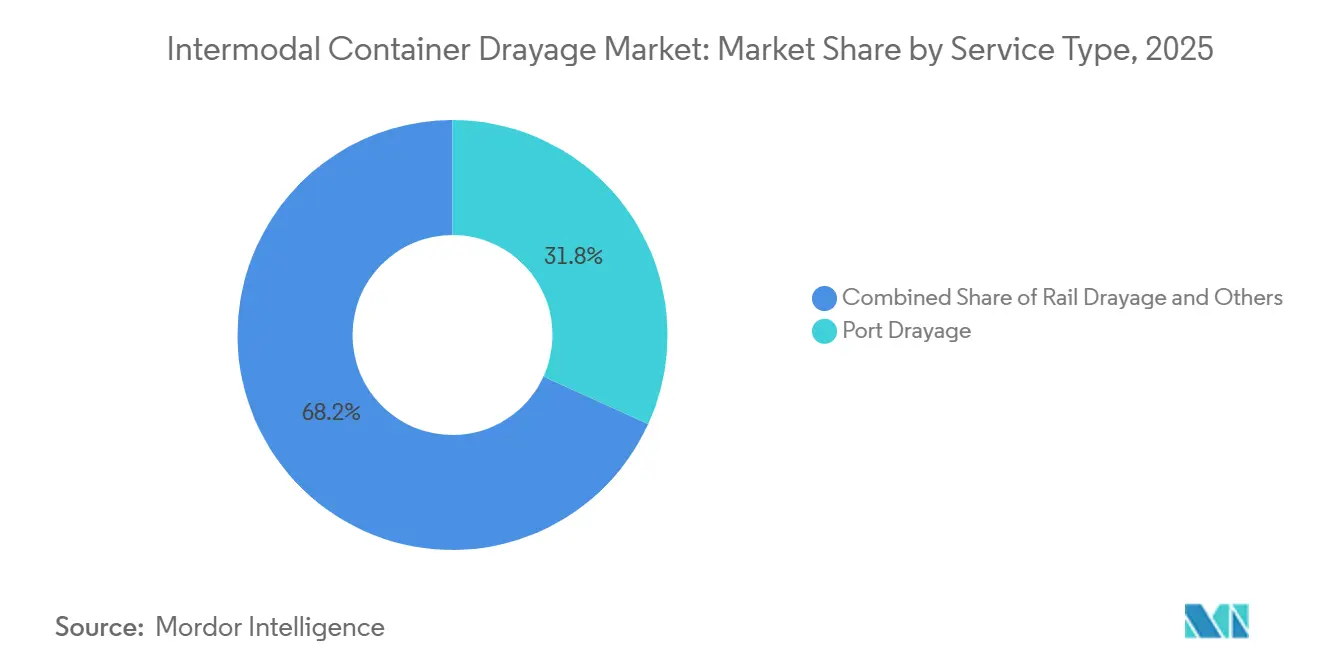
- サービスタイプ別では、港湾ドレージが2025年のインターモーダルコンテナドレージ市場シェアの31.80%を占め、速達ドレージは2031年までに最高のCAGR 6.72%を記録すると予測されています。
- コンテナタイプ別では、ドライコンテナが2025年のインターモーダルコンテナドレージ市場規模の73.60%を占め、冷蔵コンテナは2031年までにCAGR 6.35%で拡大すると予測されています。
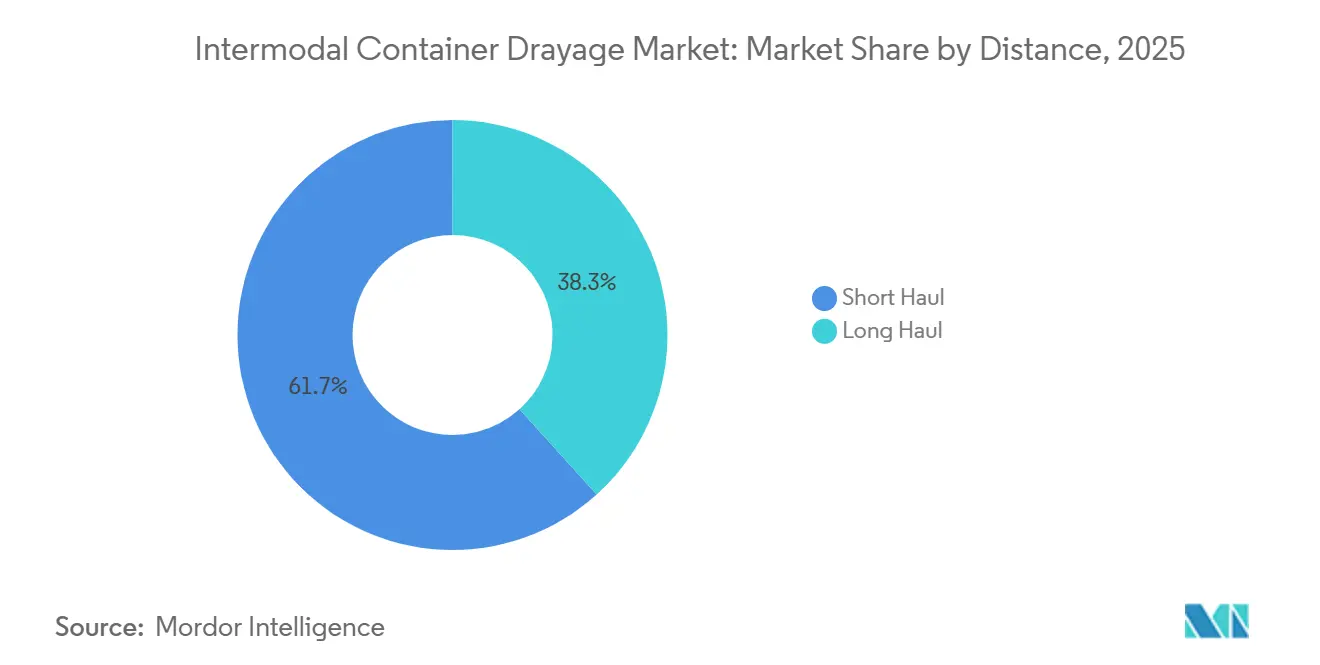
- 距離別では、短距離輸送が2025年のインターモーダルコンテナドレージ市場シェアの61.70%を占め、長距離輸送は2031年までにCAGR 6.58%で成長すると予測されています。
- エンドユーザー産業別では、卸売・小売業が2025年のインターモーダルコンテナドレージ市場規模の30.70%を占め、2031年までにCAGR 6.39%で成長すると予測されています。
- 地域別では、北米が2025年のインターモーダルコンテナドレージ市場規模の25.30%を占め、アジア太平洋地域は2031年までにCAGR 6.83%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ローバルインターモーダルコンテナドレージ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンテナ化貿易とインターモーダル貨物量の成長 | +1.4% | 北米とアジア太平洋中核市場に集中した利益を伴うグローバル規模 | 中期(2〜4年) |
| Eコマースとオムニチャネルフルフィルメントの要件 | +0.9% | 北米、アジア太平洋、欧州、東南アジア・中東・アフリカへの波及 | 短期(2年以内) |
| 港湾・鉄道ランプ・内陸ターミナルの近代化 | +0.7% | 北米、アジア太平洋、ロッテルダム・ハンブルク・アントワープを含む欧州ハブ | 中期(2〜4年) |
| ニアショアリングと国境を越えた製造回廊 | +0.8% | 北米、アジア太平洋、東欧 | 長期(4年以上) |
| デジタル予約・可視化・フレートマッチングの導入 | +0.4% | 北米と成熟した欧州市場が主導するグローバル規模 | 短期(2年以内) |
| 回廊レベルの電動化と低排出フリートの展開 | +0.3% | カリフォルニア、欧州、メキシコ湾岸、アジア太平洋の早期導入市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンテナ化貿易とインターモーダル貨物量の成長
コンテナ化貨物はインターモーダルコンテナドレージ市場の基礎需要を提供しています。鉄道または港湾のすべてのコンテナには地域トラック輸送が必要だからです。C.H. Robinsonは、2026年第2四半期初頭に北米のインターモーダル輸送量が5年平均を10%上回ったと報告しました[1]C.H. Robinson、「インターモーダルおよび米国港湾フレート市場アップデート、2026年7月」、C.H. Robinson、2026年7月、chrobinson.com。同社はまた、西海岸発のコミット済みインターモーダル価格の急速な上昇も報告しました。J.B. Huntは、幹線道路から鉄道へ移行できる潜在的な積載量を700万から1,100万件と特定しており、その機会の多くは米国東部の回廊にあります。この機会は、海港だけでなくインターモーダル輸送の両端でトラック需要を高めます。コンテナ輸送が1件増えるごとに少なくとも2回のドレージ移動が必要となり、ドレージ活動は貨物量と密接に連動しています。
Eコマースとオムニチャネルフルフィルメントの要件
Eコマースはインターモーダルコンテナドレージ市場における需要のタイミングと場所を変化させました。当日・翌日フルフィルメントに対応する物流ハブは、従来の倉庫ネットワークよりも短いドレージ時間を必要とします。小売業者と物流プロバイダーは、サバンナ、チャールストン、ロサンゼルス盆地近くの産業回廊に地域施設を配置しています。このアプローチにより、コンテナフローへのアクセスを維持しながら港湾から倉庫までの距離を短縮しています。港湾量の増加は、倉庫、ドレージ、小口混載輸送能力に同時に圧力をかける可能性があります。荷主が最終消費者近くでコンテナ積荷をより小さな地域別出荷に分割する場合、内陸鉄道ランプも重要性を増します。
港湾・鉄道ランプ・内陸ターミナルの近代化
ターミナルへの投資は、コンテナの回収または返却に必要な時間とコストを変えることで、インターモーダルコンテナドレージ市場に影響を与えます。ロサンゼルスとロングビーチの自動化ゲートはオンドック処理を改善しましたが、オフックのシャーシアクセスは依然として制約となっています。NFI Industriesは2026年8月に、計画中のバーストウ国際ゲートウェイプロジェクトにおいてBNSF Railwayとのパートナーシップを発表し、NFIはドレージ、輸送、倉庫保管、配送サービスを提供する予定です。内陸ターミナルは活動を混雑した沿岸部から移転させ、内陸回廊に追加のドレージ需要を生み出すことができます。デジタル予約と可視化システムは、ターミナル状況が変化した際の未回収の削減と計画改善にも貢献します。カリフォルニアのクリーントラック要件は、フリート更新の意思決定とターミナル機器計画にも影響を与えています。
ニアショアリングと国境を越えた製造回廊
ニアショアリングは、特にメキシコと米国の間で、インターモーダルコンテナドレージ市場に新たな貨物回廊を生み出しています。メキシコにおける自動車、電子機器、消費財の生産は、製造拠点、国境越え地点、鉄道ターミナル、物流センター間の信頼性の高いトラック輸送を必要とします。Hub Groupは、EASOとの合弁事業後、2025年第2四半期にメキシコのインターモーダル輸送量が302%増加したと述べています。国境を越えたサービスには、運送業者のコンプライアンス、FASTプログラムへの登録、バイリンガルの配車能力が必要です。これらの要件は資格のあるプロバイダーのプールを狭め、確立された運営ネットワークを持つ運送業者を優位にします。Marten Transportは、非居住地商業運転免許証と英語能力基準の取り締まり強化が2026年初頭に利用可能な運送業者能力に影響を与えたと述べています[2]Marten Transport、「2026年第2四半期投資家向けプレゼンテーション」、Marten Transport、2026年7月、marten.com。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバー不足とオーナーオペレーター能力の減少 | -0.4% | 欧州とアジア太平洋への波及を伴う北米 | 中期(2〜4年) |
| 港湾混雑、シャーシ不均衡、ターミナル滞留時間 | -0.3% | 北米、欧州の港湾、一部のアジア太平洋ゲートウェイ | 短期(2年以内) |
| 分散した運送業者ネットワークと相互運用性のギャップ | -0.2% | 南米、中東、アフリカでより大きな圧力を伴うグローバル規模 | 長期(4年以上) |
| ゼロエミッション機器コストと不均一な充電インフラ | -0.2% | 規制が拡大するにつれてより広範な影響を伴うカリフォルニアと欧州の回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドライバー不足とオーナーオペレーター能力の減少
ドライバーの確保は、インターモーダルコンテナドレージ市場における中心的な運営上の制約であり続けています。ドレージ業務には、ターミナルの知識、TWIC資格、シャーシ管理、および荷待ちリスクへの対応能力が必要です。これらの要件により、資格のある能力を迅速に追加することが困難になっています。C.H. Robinsonは、2025年と2026年の取り締まり変更により、一部の地域市場で資格のあるドライバーの供給が減少したと報告しました。J.B. Hunt、Schneider、Knight-Swiftは、逼迫した時期のサービス品質を守るために自社ドレージ能力の活用を増やしています。J.B. Huntはまた、能力を追加するために給与引き上げ、入社ボーナス、新規ドライバーへの支援も活用しています。
港湾混雑、シャーシ不均衡、ターミナル滞留時間
港湾混雑はドライバーが完了できる輸送回数を制限し、インターモーダルコンテナドレージ市場の実効能力を低下させます。シャーシ不足と機器の不一致は、ドライバーとトラクターが利用可能な場合でもコンテナのリリースを遅らせる可能性があります。C.H. Robinsonは、ゲートと予約システムの変更後、2026年2月にシカゴのNSランダーズで3〜5時間の待機が発生したと報告しました。また、シンシナティのNSシャロンでのシャーシ不足と計量リリースも報告しました。シャーシの分割は別の取り扱いステップを追加し、予約の未達成と追加料金を引き起こす可能性があります。ターミナルでの長期滞留は、厳しい配送スケジュールを持つ貨物に対するインターモーダルサービスのコスト優位性を損なう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:港湾ドレージと速達ドレージが異なるサービスニーズを支援
港湾ドレージは2025年のインターモーダルコンテナドレージ市場シェアの31.80%を占めました。港湾ドレージは最大のサービスタイプです。船舶から荷降ろしされたコンテナは、内陸サプライチェーンに入る前にトラック輸送が必要だからです。このサービスは沿岸ゲートウェイの活動とその周辺の倉庫ネットワークに結びついています。鉄道ドレージと異業者間ドレージは、内陸ターミナルと顧客拠点間の輸送を支援します。同一業者内ドレージは、プロバイダーが輸送チェーンのより多くを管理する連携した運送業者ネットワークを支援します。インターモーダルコンテナドレージ市場は、鉄道サービスが出荷の両端での地域トラック輸送を代替できないため、これらのサービスタイプに引き続き依存しています。その運営結果は、ターミナルアクセス、ドライバー供給、シャーシ可用性、予約の信頼性によって形成されます。
速達ドレージは2031年までにCAGR 6.72%を記録すると予測されています。速達ドレージは、荷主が優先度の高い貨物に対してより信頼性の高いタイミングを必要とするため、より速く成長しています。Schneiderは2025年11月にFast Trackを導入し、優先鉄道配置、速達ドレージ、コントロールタワー管理、資産ベースの回復オプションを組み合わせました。このサービスは、長い引き渡しに耐えられない出荷に対してインターモーダル輸送を適応させる方法を示しています。Schneiderはまた、2026年初頭に国内ドレージ輸送の90%以上が自社ドライバーによって完了されたと報告し、一貫した実行を支援しています。シャトルドレージとドアツードアドレージは、物流ネットワークにおける小規模だが発展中の要件に対応しています。ドアツードアサービスは、地域集荷、鉄道、最終配送にわたって1つのプロバイダーを求める顧客の出荷調整を簡素化できます。クリーンフリート要件は、カリフォルニアで業務を行うフリートが適用規則に基づいて機器購入を計画する必要があるため、すべてのサービスタイプにわたって引き続き関連性があります。インターモーダルコンテナドレージ産業は、したがって、基本的な港湾サービスと時間に敏感な貨物向けの高度な管理サービスを分離しつつあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能


コンテナタイプ別:ドライコンテナが規模を維持しながら冷蔵コンテナ需要が拡大
ドライコンテナは2025年のインターモーダルコンテナドレージ市場規模の73.60%を占め、最大のコンテナセグメントとなっています。その規模は、標準コンテナで輸送される一般製造品、小売品、工業製品の幅広い範囲を反映しています。ドライコンテナの活動は輸入フローと港湾・鉄道ネットワークを通じて移動する商品量に連動しています。このカテゴリーのインターモーダルコンテナドレージ市場規模は、多くのエンドユーザーグループにわたる幅広い需要によって支えられています。標準機器と確立された運営慣行により、ドライコンテナサービスは幅広い回廊で利用可能です。タンクコンテナと特殊コンテナは小さな役割を持ちますが、特定の取り扱いニーズを持つ化学品、エネルギー、プロジェクトカーゴ、その他の貨物に対応しています。これらのサービスには適切な機器、運送業者の知識、安全手順が必要です。顧客基盤は狭いですが、サービス要件により、資格のある事業者にとってビジネスがより安定したものになる可能性があります。
冷蔵コンテナは2031年までにCAGR 6.35%で成長すると予測されています。温度管理貨物には、標準コンテナ取り扱いとは異なる機器、監視、運営手順が必要です。Hub Groupは2025年9月にMarten Transport インターモーダル資産を51.8 ミリオン 米ドルで取得しました。この取得により1,200台の冷蔵コンテナが追加され、Hub Groupは北米で2番目に大きな温度管理インターモーダルソリューションプロバイダーとなりました。サバンナとマイアミを経由した医薬品コールドチェーン活動は、専用シャーシとテレマティクス監視の必要性を支えています。食品・飲料貨物もターミナル、冷蔵保管施設、顧客間の信頼性の高い輸送を必要とします。冷蔵コンテナドレージは、したがって、インターモーダルコンテナドレージ市場内でより専門化されたサービス分野になりつつあります。温度、タイミング、機器の可用性を管理できるプロバイダーは、これらの出荷に対応するためのより明確な経路を持っています。
距離別:短距離輸送が量を維持しながら長距離輸送がより速く成長
短距離輸送は2025年のインターモーダルコンテナドレージ市場シェアの61.70%を占め、インターモーダルコンテナドレージ市場において最大の距離カテゴリーとなりました。これらの輸送は一般的に港湾または鉄道ランプと近隣の倉庫、物流センター、地域顧客を結びます。大型沿岸ゲートウェイでの高いコンテナ荷降ろし量がこのカテゴリーを支えています。港湾隣接の工業地域も輸入貨物を受け取る倉庫を集中させています。短距離輸送業務は、ドライバーが1シフト中に完了できる輸送回数に依存しています。ゲートの遅延、予約システム、シャーシの可用性は、したがって、能力に直接影響を与えます。各出荷には依然として地域のファーストマイルまたはラストマイルのトラック輸送が必要なため、インターモーダル輸送の基本的な運営層であり続けています。短距離輸送の大きなシェアは、地域の運送業者との関係が引き続き重要である理由も説明しています。
長距離輸送は2031年までにCAGR 6.58%で成長すると予測されています。鉄道が長い回廊での幹線道路のみの輸送よりも魅力的になるにつれて、荷主は従来のゲートウェイ距離を超えてインターモーダルサービスを拡大しています。C.H. Robinsonは、2025年初頭に北米のインターモーダル輸送量が前年比10.3%増加し、拡大が長い東部ネットワーク路線に集中していると報告しました。長い路線は、以前は地域輸送が少なかった内陸ランプでドレージ活動を生み出す可能性があります。大規模な荷主は、全体の輸送距離を延ばすことで燃料経済性の高い鉄道路線を利用できます。これは、調整された鉄道とトラックサービスの経済性を改善することで、インターモーダルコンテナドレージ産業を支援します。バランスの取れたネットワークを持つ運送業者は、これらの長い回廊の両端で機器とドライバーをマッチングできる場合に恩恵を受けることができます。長距離輸送サービスの成長は信頼性に依存しており、地域輸送の遅延は鉄道幹線輸送の優位性を低下させる可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:小売業が需要を主導しながら製造業が回廊利用を拡大
卸売・小売業は2025年のインターモーダルコンテナドレージ市場規模の30.70%を占め、2031年までにCAGR 6.39%で成長すると予測されています。消費財サプライチェーンが大量の輸入コンテナを生み出すため、小売業が主導しています。在庫補充とオムニチャネルフルフィルメントは、港湾と鉄道ランプから地域物流センターへの輸送を引き続き必要としています。インターモーダルコンテナドレージ市場は、定期的な港湾集荷、鉄道転送、倉庫配送を通じてこれらのフローに対応しています。小売需要はまた、信頼性の高い時間枠と出荷可視性を提供できるサービスプロバイダーを優遇します。この顧客グループは、倉庫と店舗の運営がタイムリーな在庫到着に依存しているため、予測可能な配送に強い価値を置いています。小売貨物の規模は、運送業者のネットワーク計画において重要です。その成長率はまた、従来の港湾倉庫を超えたフルフィルメントネットワークの拡大を反映しています。
製造業は2番目に大きなエンドユーザー分野であり、国境を越えた回廊での関連性を高めています。メキシコにおける自動車・電子機器生産のニアショアリングは、米国・メキシコのインターモーダルルートにコンテナフローを追加しています。農業・漁業・林業の出荷は、輸出志向のメキシコ湾岸回廊での冷蔵コンテナ需要に貢献しています。C.H. Robinsonは、2025年10月にメキシコ湾岸輸出市場で顕著な能力圧力を報告しました。石油・ガス、鉱業・採石業、建設業も機器とプロジェクトカーゴの専門輸送を必要としています。港湾近くの建設活動は需要を追加しており、新しい工業団地とフルフィルメントセンターが輸入と輸出の両方の輸送を生み出しています。これらのセクターは、標準的な小売コンテナフローとは異なる貨物をインターモールコンテナドレージ市場に提供しています。運送業者が適切な機器と地域運営能力を持っている場合、より幅広いエンドユーザーの組み合わせが専門ドレージサービスを支援できます。
地域分析
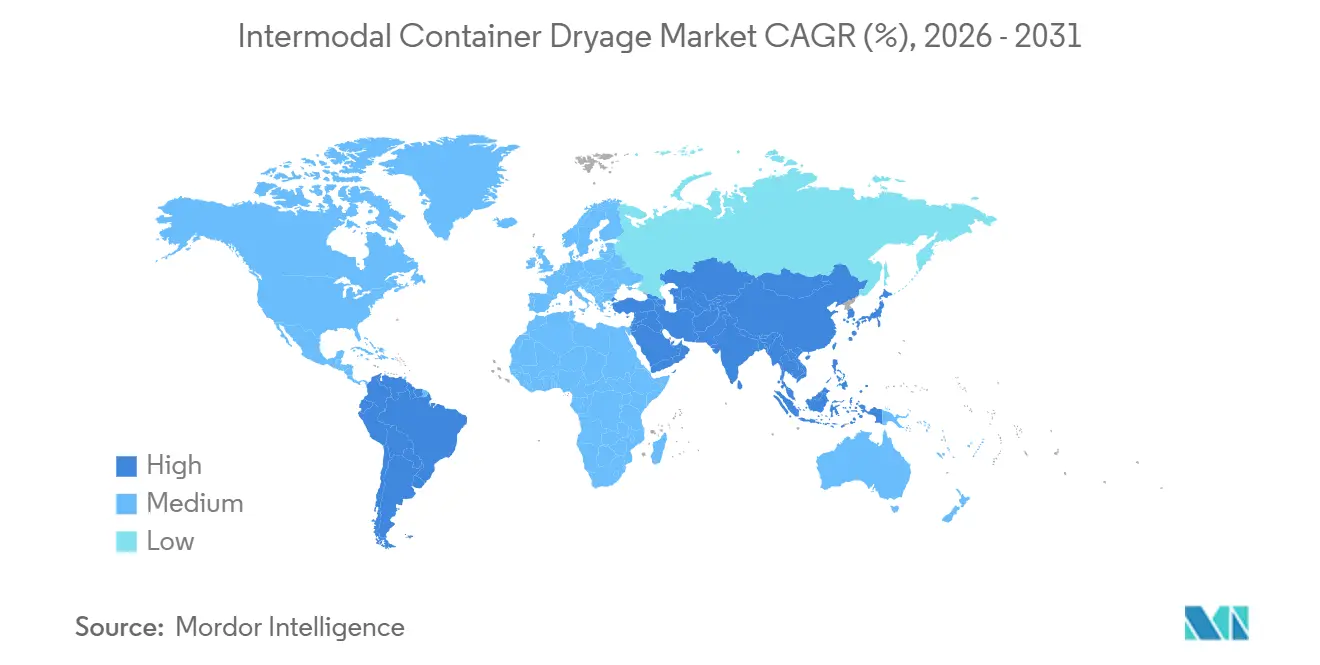
北米は2025年の収益の25.30%を占め、最大の地域収益シェアを持っています。BNSF、ユニオンパシフィック、ノーフォークサザン、CSXが主導する鉄道ネットワークは、各端での地域トラック輸送を必要とする長距離ネットワークを提供しています。ロサンゼルス、ニューヨーク・ニュージャージー、サバンナ、ヒューストン、シカゴの鉄道ランプは、ドレージプロバイダーに繰り返し発生する貨物密度を生み出しています。これらのゲートウェイは大量の輸入量を広範な倉庫・物流ネットワークと結びつけています。米国・メキシコ回廊は北米の活動に国境を越えた層を追加しています。Hub Groupは、EASOとの合弁事業後、2025年第2四半期にメキシコのインターモーダル輸送量が302%増加したと報告しました。カナダとメキシコも、国境を越えた貨物と関連する能力ニーズを処理することで地域ネットワークを支援しています。
アジア太平洋地域は、2031年までにCAGR 6.83%で最も速く成長する地域と予測されています。中国は、沿岸部と内陸部を結ぶコンテナ港と道路・鉄道接続を通じて大きな基盤を提供しています。インドは、デリー、ムンバイ、主要港湾都市を結ぶ専用貨物回廊ネットワークを通じて鉄道連携貨物輸送を強化しています。インドの国家物流政策は、物流コストをGDPの14%から8%に削減することを目指しており、内陸コンテナデポと鉄道連携物流パークへの投資を支援しています。これらの発展により、鉄道施設と顧客間のコンテナ輸送の距離と複雑さを軽減できます。ベトナムのホーチミン市からビンズオン省への製造回廊も港湾から内陸へのコンテナ需要を生み出しています。日本と韓国は、自動化された港湾とコールドチェーンネットワークを通じて安定した高付加価値の輸送量を提供しています。
欧州、南米、中東、アフリカが残りの地域収益基盤を構成しています。欧州の運送業者は、特にハンブルク・ライン、ロッテルダム、アントワープの回廊において、排出規制によるフリート投資圧力に直面しています。GEODISは2026年6月にル・アーブルに初の複合サービス港湾ハブを開設し、ドレージ、フレートフォワーディング、港湾物流を1つのプラットフォームに統合しました。南米の港湾近代化は一時的な混雑を生み出す可能性がありますが、改善されたターミナルは後により大きなコンテナスループットを支援できます。中東とアフリカは大型海上ゲートウェイを中心に内陸ドレージネットワークを発展させています。ジェベルアリは年間1,400万TEU以上を取り扱っており、サウジアラビアの港湾拡張はより広い物流役割を支援しています。これらの地域のインターモーダルコンテナドレージ市場は、成熟した市場よりもコンテナあたりのドレージ強度が低いですが、内陸接続の強化がさらなるサービス需要を支援しています。

競合環境
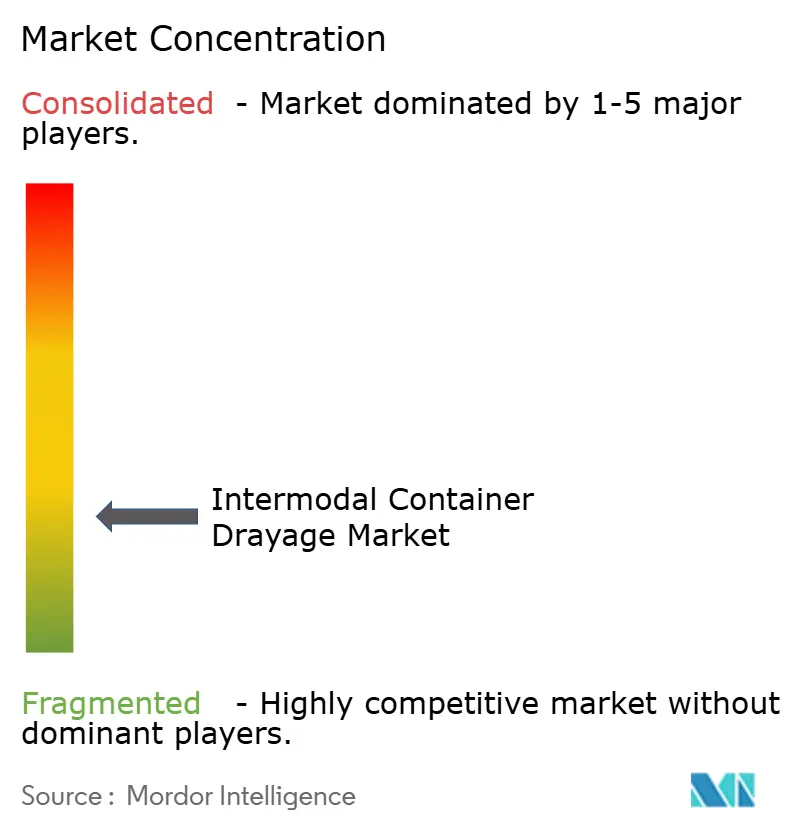
インターモーダルコンテナドレージ市場は、主要運送業者間では分散しており、地域およびオーナーオペレータープロバイダー間では高度に分散しています。J.B. Huntはインターモーダルおよびドレージサービスにおいて明確な収益リードを持ち、Hub Group、Schneider、Evans Network of Companies、その他のプロバイダーが選択されたネットワークで競合しています。大手運送業者は、サービスの一貫性を向上させるために自社所有のトラクター、コンテナ、シャーシ、自社ドライバーを使用しています。J.B. Huntは、ネットワーク内の貨物転換活動に支えられ、2026年第2四半期にインターモーダル輸送量が10%増加したと報告しました。この戦略は、ドライバーの確保が困難な時期に第三者能力への依存を制限できます。小規模な運送業者は、地域のターミナル知識、港湾との関係、シャーシアクセスを通じて競合し続けています。市場構造は、全国規模のプロバイダーと地域の専門業者の両方に余地を残しています。
垂直統合は、インターモーダルコンテナドレージ市場における一般的な競争アプローチです。J.B. Hunt、Schneider、Knight-Swiftは、サービス品質を管理し実行を保護するためにより多くの内部能力を使用しています。Hub Groupは2025年9月にMarten Transport インターモーダル資産の取得を通じて温度管理サービスを拡大しました[3]Hub Group、「Hub GroupがMarten Transport インターモーダルの取得を完了」、Hub Group、2025年9月、nasdaq.com。Schneiderは2025年11月にFast Trackを導入し、時間に敏感な出荷に対して速達ドレージと優先鉄道サービスを提供しました。C.H. Robinsonは2026年6月にBidBoardXを開始し、地域、短距離、専用業務を含むコミット済み貨物機会への運送業者アクセスを提供しました。これらの行動は、運送業者と物流プロバイダーが能力、サービスの信頼性、ネットワーク可視性を追求していることを示しています。国境を越えたドレージと冷蔵インターモーダルは、専門能力がプロバイダーを差別化できる分野であり続けています。
技術とフリートコンプライアンスは、より重要な競争要因になりつつあります。ITS ConGlobalのAviro360プラットフォームは2025年6月にSOC 2 タイプII認証を取得し、インターモーダルターミナルのゲート自動化、在庫照合、保管最適化をカバーしています[4]ITS ConGlobal、「Aviro360可視化プラットフォームがSOC 2 タイプII認証を取得」、ITS ConGlobal、2025年6月、conglobal.com。Evans NetworkはOpenTrackを2026年4月に展開し、海上、ターミナル、鉄道、ドレージ活動全体でコンテナ可視性、予測到着時刻、例外監視を提供しました。IMC Logisticsは、低排出フリート戦略の一環として、カリフォルニアで水素および電池式電気機器を使用しています。ゼロエミッション要件を満たせない運送業者は、規制された港湾回廊で弱い立場に直面する可能性があります。大規模な事業者は、小規模なフリートよりも技術と機器に投資しやすい立場にあります。ただし、地域の運送業者は、地域運営と顧客関係がネットワーク規模よりも重要な場合にビジネスを維持できます。
インターモーダルコンテナドレージ産業のリーダー企業
C.H. Robinson Worldwide, Inc.
XPO, Inc.
J.B. Hunt Transport Services, Inc.
Schneider National, Inc.
Hub Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:IMC LogisticsはHyroad Energyとパートナーシップを締結し、カリフォルニア州フォンタナの施設でクラス8水素燃料電池トラックフリートへの燃料供給とサービスを行います。このパートナーシップは、電池式電気およびその他の新興技術を含む複合ゼロエミッション戦略を支援しています。
- 2026年8月:NFI Industriesは、カリフォルニア州の計画中のバーストウ国際ゲートウェイプロジェクトにおいてBNSF Railwayとのパートナーシップを発表しました。NFIは開発内で統合された港湾ドレージ、輸送、倉庫保管、配送サービスを提供する予定です。
- 2026年6月:C.H. RobinsonはDeSpir Logisticsを77.8 ミリオン 米ドルの現金で取得し、北米全域の高価値貨物向けのセキュリティ審査済み運送業者と貨物エスコート能力の専門ネットワークを追加しました。DeSpirは2025年の収益が62 ミリオン 米ドルと報告しています。
- 2026年3月:GEODISはフランスのTransports Malherbeの取得を完了し、フルおよびパーシャルトラックロード能力を統合し、農産食品と大量流通における対応範囲を強化しました。


グローバルインターモーダルコンテナドレージ市場レポートの調査範囲
| 港湾ドレージ |
| 鉄道ドレージ |
| 異業者間ドレージ |
| 同一業者内ドレージ |
| 速達ドレージ |
| シャトルドレージ |
| ドアツードアドレージ |
| その他 |
| ドライコンテナ |
| 冷蔵コンテナ(リーファー) |
| タンクコンテナ |
| 特殊コンテナ |
| 短距離輸送 |
| 長距離輸送 |
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 港湾ドレージ | |
| 鉄道ドレージ | ||
| 異業者間ドレージ | ||
| 同一業者内ドレージ | ||
| 速達ドレージ | ||
| シャトルドレージ | ||
| ドアツードアドレージ | ||
| その他 | ||
| コンテナタイプ別 | ドライコンテナ | |
| 冷蔵コンテナ(リーファー) | ||
| タンクコンテナ | ||
| 特殊コンテナ | ||
| 距離別 | 短距離輸送 | |
| 長距離輸送 | ||
| エンドユーザー産業別 | 農業・漁業・林業 | |
| 建設業 | ||
| 製造業 | ||
| 石油・ガス、鉱業・採石業 | ||
| 卸売・小売業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
インターモーダルコンテナドレージサービスの需要を促進しているものは何ですか?
トラック積載運賃とディーゼル燃料コストの上昇が幹線道路から鉄道への転換を促進しています。コンテナ活動とフルフィルメント要件もターミナル、倉庫、顧客間のトラック輸送の需要を高めています。インターモーダルコンテナドレージ市場は、港湾または鉄道量が密度の高い物流ネットワークと信頼性の高い地域能力と結びついたときに成長します。
インターモーダルコンテナドレージ市場の規模はどのくらいですか?
インターモーダルコンテナドレージ市場規模は2025年に131.34 ビリオン 米ドルであり、2026年には141.85 ビリオン 米ドルと推定されています。2031年までに180.35 ビリオン 米ドルに達すると予測されており、CAGR 4.92%を反映しています。この予測は、インターモーダル鉄道とコンテナフローを中心としたファーストマイルおよびラストマイルトラック輸送の需要を反映しています。
どのサービスタイプが最大の収益シェアを持っていますか?
港湾ドレージは2025年の収益の31.80%を占めてリードしました。輸入コンテナは港湾からサプライチェーンへの地域輸送を必要とするためです。インターモーダルコンテナドレージ市場はこれらの港湾から倉庫への貨物フローに依存しています。パフォーマンスはゲートアクセス、シャーシの可用性、ドライバー能力、受け取り施設のスケジュールによって影響を受けます。
どのコンテナカテゴリーが最も速く成長していますか?
冷蔵コンテナは2031年までにCAGR 6.35%で成長すると予測されています。インターモーダルコンテナドレージ市場は、これらの出荷に対して専用機器、監視、ターミナルと温度管理施設間の信頼性の高い転送を必要とします。このサービスは、回避可能な遅延や機器不足を吸収できない食品、飲料、医薬品貨物を支援します。
ドレージドライバーの確保が難しい理由は何ですか?
ドライバーにはターミナルの経験、TWIC資格、シャーシ管理スキル、港湾・鉄道施設での遅延管理能力が必要です。これらの要件により、プロバイダーが資格のある能力を迅速に追加することが困難になっています。長い滞留時間はまた、ドライバーが1シフト中に完了できる生産的な輸送回数を減らします。
どの地域が最も速く成長していますか?
アジア太平洋地域は2031年までにCAGR 6.83%で成長すると予測されています。鉄道・港湾統合、製造回廊、内陸コンテナデポ、物流パークが地域のコンテナ輸送要件を支援しています。中国が大きな基盤を提供し、インドと東南アジアが地域の需要源を拡大しています。
最終更新日:



