
Tamanho e Participação do Mercado de Drayage de Contêineres Intermodais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 141.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 180.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Drayage de Contêineres Intermodais por Mordor Intelligence
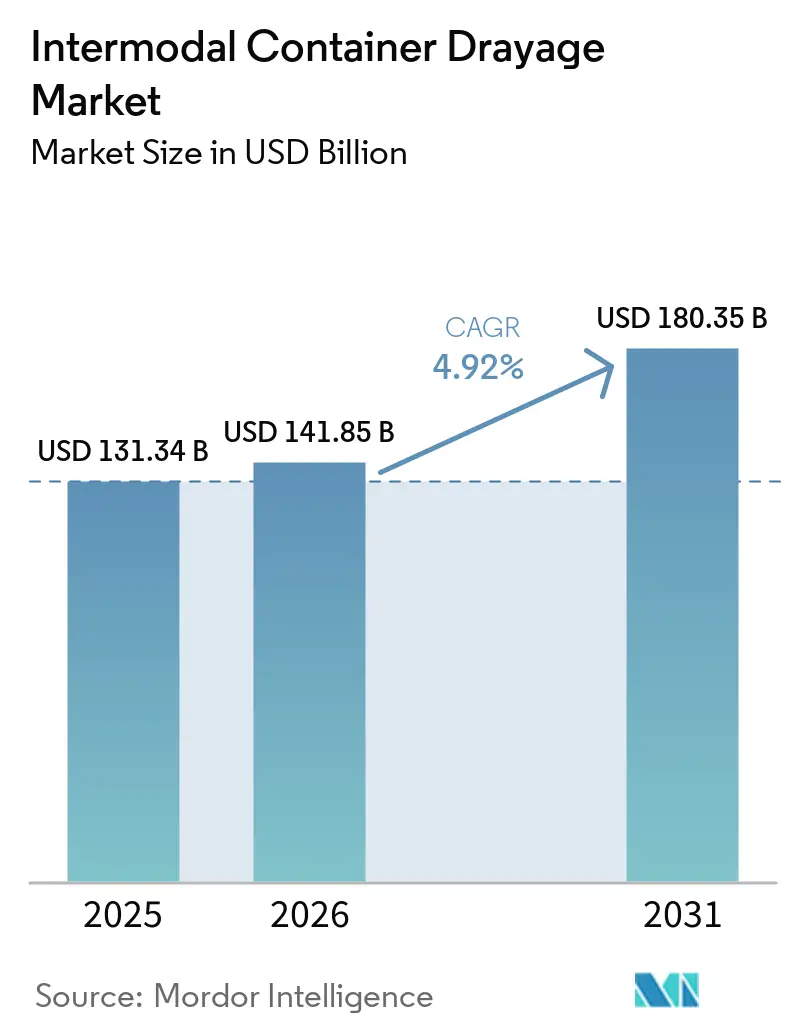
O tamanho do mercado de drayage de contêineres intermodais foi avaliado em 131,34 bilhões de USD em 2025 e estima-se que cresça de 141,85 bilhões de USD em 2026 para atingir 180,35 bilhões de USD até 2031, a um CAGR de 4,92% durante o período de previsão de 2026 a 2031.
O aumento das tarifas de carga completa e dos custos do diesel está incentivando os embarcadores a transferir cargas rodoviárias adequadas para o transporte ferroviário. Essa mudança aumenta a necessidade de drayage tanto nas portarias portuárias quanto nas rampas ferroviárias interiores. A J.B. Hunt reportou crescimento de 10% no volume intermodal durante o segundo trimestre de 2026, enquanto as cargas de sua rede leste cresceram 16%, o que a empresa atribuiu à conversão de frete em vez do crescimento da demanda subjacente. O mercado de drayage de contêineres intermodais, portanto, depende da disponibilidade de caminhões, motoristas e chassis para os trechos inicial e final de um transporte ferroviário. As transportadoras estão respondendo por meio de capacidade própria, ferramentas de visibilidade e investimentos em frotas de baixa emissão, enquanto as operações transfronteiriças e de controle de temperatura criam espaço para fornecedores especializados.
Principais Conclusões do Relatório
- Por tipo de serviço, o drayage portuário detinha 31,80% da participação do mercado de drayage de contêineres intermodais em 2025, enquanto o drayage expresso deve registrar o maior CAGR de 6,72% até 2031.
- Por tipo de contêiner, os contêineres secos representavam 73,60% do tamanho do mercado de drayage de contêineres intermodais em 2025, enquanto os contêineres refrigerados devem se expandir a um CAGR de 6,35% até 2031.
- Por distância, a curta distância representava 61,70% da participação do mercado de drayage de contêineres intermodais em 2025, enquanto a longa distância deve registrar um CAGR de 6,58% até 2031.
- Por setor de usuário final, o comércio atacadista e varejista representava 30,70% do tamanho do mercado de drayage de contêineres intermodais em 2025 e deve registrar um CAGR de 6,39% até 2031.
- Por geografia, a América do Norte detinha 25,30% do tamanho do mercado de drayage de contêineres intermodais em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Drayage de Contêineres Intermodais
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento no Comércio Conteinerizado e nos Volumes de Frete Intermodal | +1.4% | Global, com ganhos concentrados na América do Norte e nos principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Requisitos de Comércio Eletrônico e Atendimento Omnicanal | +0.9% | América do Norte, Ásia-Pacífico e Europa, com expansão para o Sudeste Asiático, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Modernização de Portos, Rampas Ferroviárias e Terminais Interiores | +0.7% | América do Norte, Ásia-Pacífico e hubs europeus, incluindo Roterdã, Hamburgo e Antuérpia | Médio prazo (2 a 4 anos) |
| Nearshoring e Corredores de Manufatura Transfronteiriços | +0.8% | América do Norte, Ásia-Pacífico e Europa Oriental | Longo prazo (≥ 4 anos) |
| Adoção de Agendamento Digital, Visibilidade e Correspondência de Frete | +0.4% | Global, liderado pela América do Norte e pelos mercados europeus maduros | Curto prazo (≤ 2 anos) |
| Eletrificação em Nível de Corredor e Implantação de Frotas de Baixa Emissão | +0.3% | Califórnia, Europa, Costa do Golfo e mercados de adoção antecipada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Comércio Conteinerizado e nos Volumes de Frete Intermodal
O frete conteinerizado fornece a demanda base para o mercado de drayage de contêineres intermodais, pois cada contêiner ferroviário ou portuário necessita de movimentação local por caminhão. A C.H. Robinson reportou que os volumes intermodais norte-americanos estavam 10% acima da média de 5 anos no início do segundo trimestre de 2026[1]C.H. Robinson, "Atualização do Mercado de Frete Intermodal e Portos dos EUA, julho de 2026," C.H. Robinson, julho de 2026, chrobinson.com. A empresa também reportou aumentos mais rápidos nos preços intermodais comprometidos de saída da Costa Oeste. A J.B. Hunt identificou de 7 milhões a 11 milhões de cargas potenciais que poderiam migrar da rodovia para o trilho, com grande parte dessa oportunidade nos corredores do leste dos Estados Unidos. Essa oportunidade aumenta a demanda por caminhões em ambas as extremidades de uma jornada intermodal, e não apenas no porto marítimo. Cada movimentação adicional de contêiner também requer pelo menos 2 movimentos de drayage, o que vincula estreitamente a atividade de drayage aos volumes de frete.
Requisitos de Comércio Eletrônico e Atendimento Omnicanal
O comércio eletrônico alterou o momento e a localização da demanda no mercado de drayage de contêineres intermodais. Os hubs de distribuição que atendem ao atendimento no mesmo dia e no dia seguinte exigem janelas de drayage mais curtas do que as redes de armazéns convencionais. Varejistas e fornecedores de logística estão localizando instalações regionais em corredores industriais próximos a Savannah, Charleston e à Bacia de Los Angeles. Essa abordagem limita a distância entre o porto e o armazém, mantendo o acesso aos fluxos de contêineres. Volumes portuários mais elevados podem pressionar simultaneamente a capacidade de armazenagem, drayage e carga fracionada. As rampas ferroviárias interiores também ganham importância quando os embarcadores dividem as cargas de contêineres em remessas regionais menores próximas aos consumidores finais.
Modernização de Portos, Rampas Ferroviárias e Terminais Interiores
O investimento em terminais afeta o mercado de drayage de contêineres intermodais ao alterar o tempo e o custo necessários para coletar ou devolver contêineres. Portões automatizados em Los Angeles e Long Beach melhoraram o processamento no cais, embora o acesso a chassis fora do cais continue sendo uma restrição. A NFI Industries anunciou uma parceria com a BNSF Railway para o planejado Barstow International Gateway em agosto de 2026, onde a NFI se comprometeu a fornecer serviços de drayage, transporte, armazenagem e distribuição. Os terminais interiores podem transferir a atividade de locais costeiros congestionados e criar demanda adicional de drayage em corredores do interior. Sistemas de agendamento digital e de visibilidade também podem reduzir retiradas perdidas e melhorar o planejamento quando as condições do terminal mudam. Os requisitos de caminhões limpos da Califórnia moldam ainda mais as decisões de substituição de frota e o planejamento de equipamentos de terminal.
Nearshoring e Corredores de Manufatura Transfronteiriços
O nearshoring está criando novos corredores de frete para o mercado de drayage de contêineres intermodais, especialmente entre o México e os Estados Unidos. A produção automotiva, eletrônica e de bens de consumo no México necessita de movimentações confiáveis de caminhões entre locais de fabricação, cruzamentos de fronteira, terminais ferroviários e centros de distribuição. A Hub Group declarou que seu volume intermodal no México aumentou 302% no segundo trimestre de 2025 após sua joint venture com a EASO. O serviço transfronteiriço requer conformidade da transportadora, inscrição no programa FAST e capacidade de despacho bilíngue. Esses requisitos reduzem o grupo de fornecedores qualificados e favorecem as transportadoras com redes operacionais estabelecidas. A Marten Transport declarou que a aplicação mais rigorosa das carteiras de habilitação comercial de não domiciliados e dos padrões de língua inglesa afetou a capacidade disponível das transportadoras no início de 2026[2]Marten Transport, "Apresentação para Investidores do 2º Trimestre de 2026," Marten Transport, julho de 2026, marten.com.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Motoristas e Atrito na Capacidade de Operadores Autônomos | -0.4% | América do Norte, com expansão para Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Congestionamento Portuário, Desequilíbrios de Chassis e Tempo de Permanência em Terminal | -0.3% | América do Norte, portos europeus e principais gateways da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Redes de Transportadoras Fragmentadas e Lacunas de Interoperabilidade | -0.2% | Global, com maior pressão na América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Custo de Equipamentos de Zero Emissão e Infraestrutura de Carregamento Desigual | -0.2% | Califórnia e corredores europeus, com efeitos mais amplos à medida que os mandatos se expandem | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas e Atrito na Capacidade de Operadores Autônomos
A disponibilidade de motoristas continua sendo uma restrição operacional central para o mercado de drayage de contêineres intermodais. O trabalho de drayage requer conhecimento de terminal, credenciais TWIC, gestão de chassis e a capacidade de lidar com o risco de detenção. Esses requisitos dificultam a adição rápida de capacidade qualificada. A C.H. Robinson reportou que as mudanças de fiscalização em 2025 e 2026 reduziram a oferta de motoristas elegíveis em alguns mercados regionais. A J.B. Hunt, a Schneider e a Knight-Swift aumentaram o uso de capacidade de drayage própria para proteger a qualidade do serviço durante períodos de escassez. A J.B. Hunt também utilizou aumentos salariais, bônus de contratação e suporte a novos motoristas em sua busca por adicionar capacidade.
Congestionamento Portuário, Desequilíbrios de Chassis e Tempo de Permanência em Terminal
O congestionamento portuário limita o número de viagens que um motorista pode completar e reduz a capacidade efetiva do mercado de drayage de contêineres intermodais. A escassez de chassis e equipamentos incompatíveis podem atrasar a liberação de contêineres mesmo quando um motorista e um trator estão disponíveis. A C.H. Robinson reportou esperas de 3 a 5 horas na NS Landers em Chicago durante fevereiro de 2026 após mudanças no sistema de portões e agendamentos. Também reportou escassez de chassis e liberações controladas na NS Sharon em Cincinnati. A divisão de chassis adiciona outra etapa de manuseio e pode causar compromissos perdidos e cobranças adicionais. A permanência prolongada em terminal pode eliminar a vantagem de custo do serviço intermodal para cargas com prazos de entrega rigorosos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Drayage Portuário e Drayage Expresso Atendem a Diferentes Necessidades de Serviço
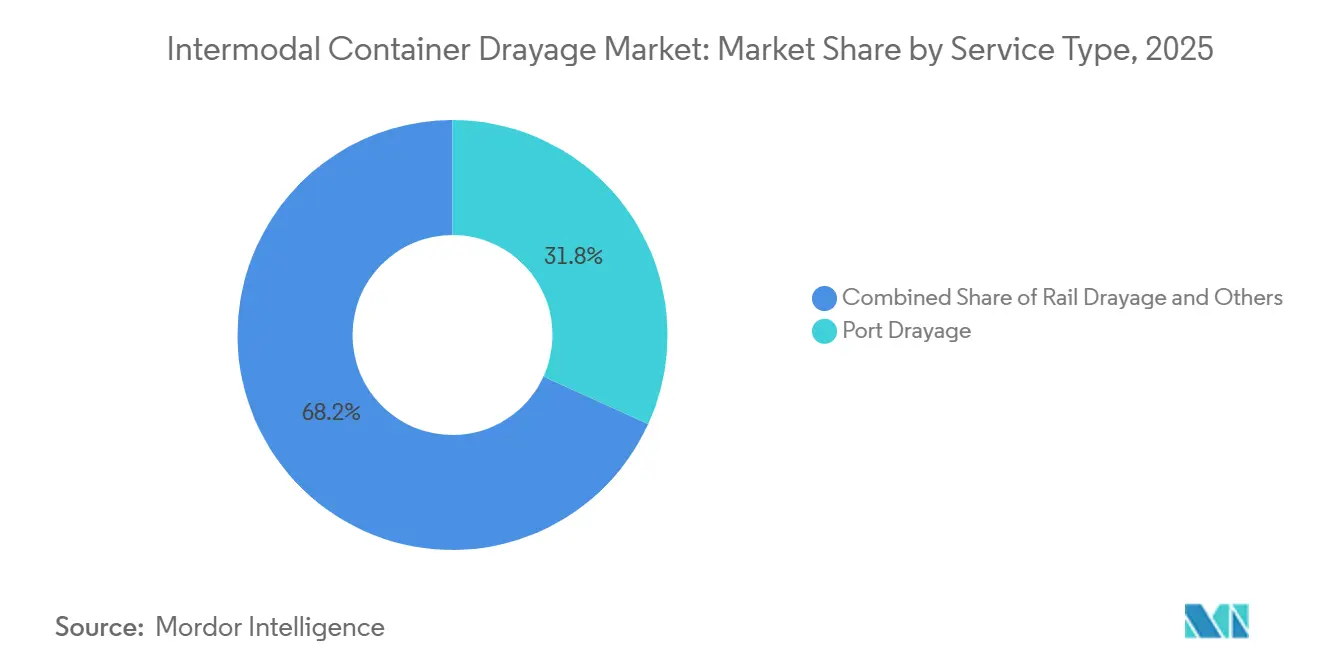
O drayage portuário detinha 31,80% da participação do mercado de drayage de contêineres intermodais em 2025. O drayage portuário é o maior tipo de serviço porque os contêineres descarregados de embarcações precisam de um transporte por caminhão antes de entrar nas cadeias de suprimentos interiores. O serviço está vinculado à atividade dos gateways costeiros e às redes de armazéns ao seu redor. O drayage ferroviário e o drayage entre transportadoras apoiam os movimentos entre terminais interiores e locais dos clientes. O drayage dentro da mesma transportadora apoia redes de transportadoras conectadas, onde um fornecedor gerencia mais da cadeia de transporte. O mercado de drayage de contêineres intermodais continua a depender desses tipos de serviço porque o serviço ferroviário não pode substituir a movimentação local por caminhão em nenhuma das extremidades de uma remessa. Seus resultados operacionais são moldados pelo acesso ao terminal, oferta de motoristas, disponibilidade de chassis e confiabilidade dos agendamentos.
O drayage expresso deve registrar um CAGR de 6,72% até 2031. O drayage expresso está crescendo mais rapidamente porque os embarcadores precisam de maior confiabilidade de tempo para cargas de alta prioridade. A Schneider introduziu o Fast Track em novembro de 2025, combinando posicionamento ferroviário prioritário, drayage expresso, gestão por torre de controle e uma opção de recuperação baseada em ativos. A oferta mostra como os prestadores de serviços estão adaptando o transporte intermodal para remessas que não podem tolerar longos intervalos de transferência. A Schneider também reportou que mais de 90% de seus movimentos de drayage doméstico foram concluídos por motoristas da empresa no início de 2026, apoiando a execução consistente. O drayage de shuttle e o drayage porta a porta atendem a requisitos menores, mas em desenvolvimento, nas redes de distribuição. O serviço porta a porta pode simplificar a coordenação de remessas para clientes que desejam um único fornecedor para coleta local, transporte ferroviário e entrega final. Os requisitos de frota limpa continuam relevantes em todos os tipos de serviço porque as frotas que operam na Califórnia devem planejar as compras de equipamentos de acordo com as regras aplicáveis. O setor de drayage de contêineres intermodais está, consequentemente, separando os serviços portuários básicos das ofertas de maior controle para cargas sensíveis ao tempo.


Por Tipo de Contêiner: Contêineres Secos Mantêm Escala Enquanto a Demanda por Refrigerados se Expande
Os contêineres secos representavam 73,60% do tamanho do mercado de drayage de contêineres intermodais em 2025, tornando-os o maior segmento de contêineres. Sua escala reflete a ampla gama de produtos de manufatura geral, varejo e industriais movimentados em contêineres padrão. A atividade de contêineres secos acompanha os fluxos de importação e o volume de mercadorias que transitam pelas redes portuárias e ferroviárias. O tamanho do mercado de drayage de contêineres intermodais para essa categoria é sustentado pela ampla demanda de muitos grupos de usuários finais. Equipamentos padrão e práticas operacionais estabelecidas também tornam os serviços de contêineres secos disponíveis em um amplo conjunto de corredores. Os contêineres-tanque e os contêineres especializados têm papéis menores, mas atendem a cargas químicas, energéticas, de projeto e outras com necessidades específicas de manuseio. Esses serviços requerem equipamentos adequados, conhecimento da transportadora e procedimentos de segurança. Sua base de clientes é mais restrita, mas o requisito de serviço pode tornar o negócio mais duradouro para operadores qualificados.
Os contêineres refrigerados devem registrar um CAGR de 6,35% até 2031. A carga com controle de temperatura requer equipamentos, monitoramento e procedimentos operacionais que diferem do manuseio padrão de contêineres. A Hub Group concluiu a aquisição dos ativos intermodais da Marten Transport por 51,8 milhões de USD em setembro de 2025. A aquisição adicionou 1.200 contêineres refrigerados e tornou a Hub Group o segundo maior fornecedor de soluções intermodais com controle de temperatura na América do Norte. A atividade de cadeia fria farmacêutica por meio de Savannah e Miami apoia a necessidade de chassis especializados e monitoramento por telemática. O frete de alimentos e bebidas também requer movimentação confiável entre terminais, instalações de armazenagem a frio e clientes. O drayage de refrigerados está, portanto, se tornando uma área de serviço mais especializada dentro do mercado de drayage de contêineres intermodais. Os fornecedores que conseguem gerenciar temperatura, tempo e disponibilidade de equipamentos têm um caminho mais claro para atender a essas remessas.
Por Distância: Curta Distância Mantém Volume Enquanto Longa Distância Cresce Mais Rapidamente
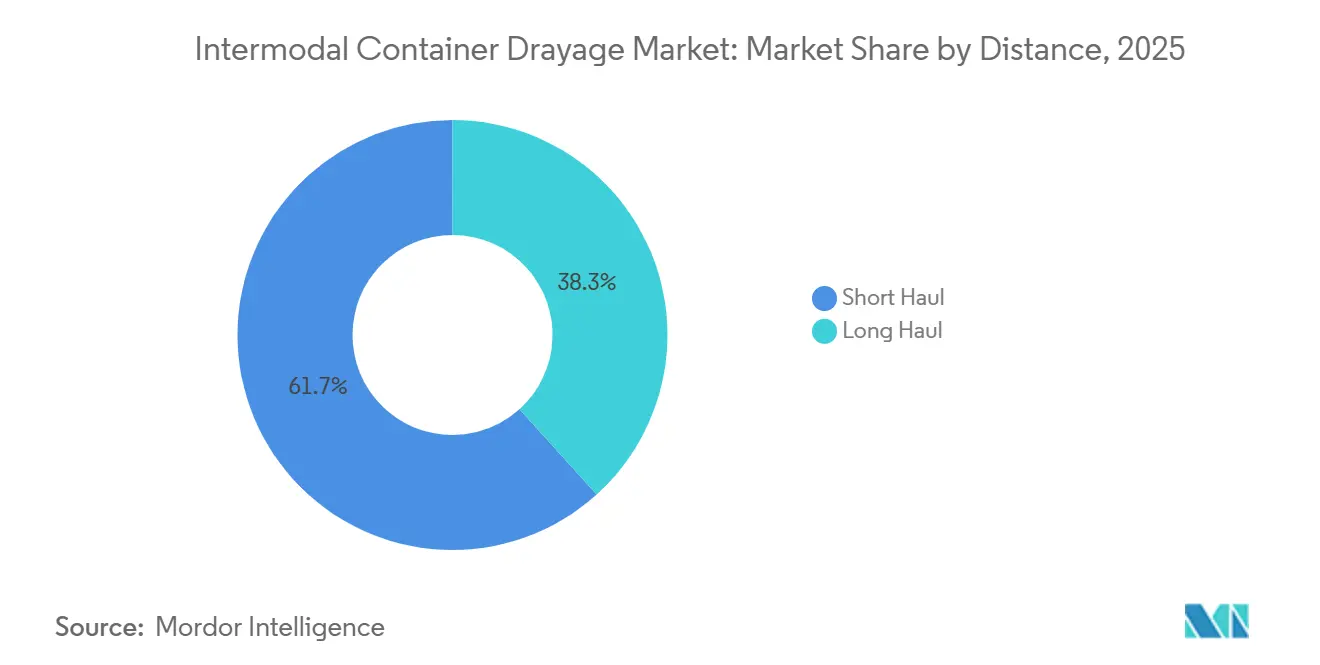
A curta distância detinha 61,70% da participação do mercado de drayage de contêineres intermodais em 2025, tornando-a a maior categoria de distância no mercado de drayage de contêineres intermodais. Esses movimentos geralmente conectam portos ou rampas ferroviárias com armazéns próximos, centros de distribuição e clientes locais. Os altos volumes de descarga de contêineres nos grandes gateways costeiros sustentam essa categoria. As áreas industriais adjacentes aos portos também concentram os armazéns que recebem a carga de importação. O trabalho de curta distância depende do número de viagens que os motoristas podem completar durante um turno. Os atrasos nas portarias, os sistemas de agendamento e a disponibilidade de chassis, portanto, têm um efeito direto na capacidade. Permanece a camada operacional básica do transporte intermodal porque cada remessa ainda precisa de um transporte local por caminhão no início ou no final. A grande participação de movimentos curtos também explica por que os relacionamentos com transportadoras locais continuam importantes.
A longa distância deve registrar um CAGR de 6,58% até 2031. Os embarcadores estão estendendo o serviço intermodal além das distâncias tradicionais de gateway à medida que o transporte ferroviário se torna mais atraente do que o transporte exclusivamente rodoviário em corredores mais longos. A C.H. Robinson reportou crescimento de 10,3% ano a ano no volume intermodal norte-americano no início de 2025, com expansão concentrada em rotas mais longas da rede leste. Rotas mais longas podem criar atividade de drayage em rampas interiores que anteriormente lidavam com menos movimentos locais. Grandes embarcadores podem usar rotas ferroviárias com melhores economias de combustível quando estendem a distância total de transporte. Isso apoia o setor de drayage de contêineres intermodais ao melhorar a economia do serviço coordenado de transporte ferroviário e rodoviário. As transportadoras com redes equilibradas podem se beneficiar quando conseguem combinar equipamentos e motoristas em ambas as extremidades desses corredores mais longos. O crescimento do serviço de longa distância depende da confiabilidade, pois movimentos locais atrasados podem reduzir a vantagem do transporte ferroviário de longa distância.
Por Setor de Usuário Final: O Varejo Lidera a Demanda Enquanto a Manufatura Amplia o Uso de Corredores
O comércio atacadista e varejista detinha 30,70% do tamanho do mercado de drayage de contêineres intermodais em 2025 e deve registrar um CAGR de 6,39% até 2031. O varejo lidera porque as cadeias de suprimentos de bens de consumo geram grandes volumes de contêineres de importação. A reposição de estoque e o atendimento omnicanal continuam a exigir movimentação de portos e rampas ferroviárias para centros de distribuição regionais. O mercado de drayage de contêineres intermodais atende a esses fluxos por meio de retiradas programadas em portos, transferências ferroviárias e entregas em armazéns. A demanda do varejo também favorece os prestadores de serviços que podem oferecer horários confiáveis e visibilidade das remessas. Esse grupo de clientes valoriza muito a entrega previsível porque as operações de armazém e loja dependem da chegada pontual de estoque. A escala do frete varejista o torna importante para o planejamento da rede de transportadoras. Sua taxa de crescimento também reflete a expansão das redes de atendimento além dos armazéns portuários tradicionais.
A manufatura é o segundo maior segmento de usuário final e está ganhando relevância nos corredores transfronteiriços. O nearshoring da produção automotiva e eletrônica no México está adicionando fluxos de contêineres nas rotas intermodais entre os Estados Unidos e o México. As remessas agrícolas, pesqueiras e florestais contribuem para a demanda de refrigerados nos corredores da Costa do Golfo orientados à exportação. A C.H. Robinson reportou pressão de capacidade pronunciada nos mercados de exportação da Costa do Golfo em outubro de 2025. Petróleo e gás, mineração e extração, e construção também requerem transporte especializado para equipamentos e cargas de projeto. A atividade de construção próxima aos portos adiciona demanda, onde novos parques industriais e centros de atendimento criam movimentos tanto de importação quanto de exportação. Esses setores fornecem ao mercado de drayage de contêineres intermodais cargas que diferem do fluxo padrão de contêineres varejistas. Uma combinação mais ampla de usuários finais pode apoiar serviços especializados de drayage quando as transportadoras têm os equipamentos certos e capacidades operacionais locais.
Análise Geográfica
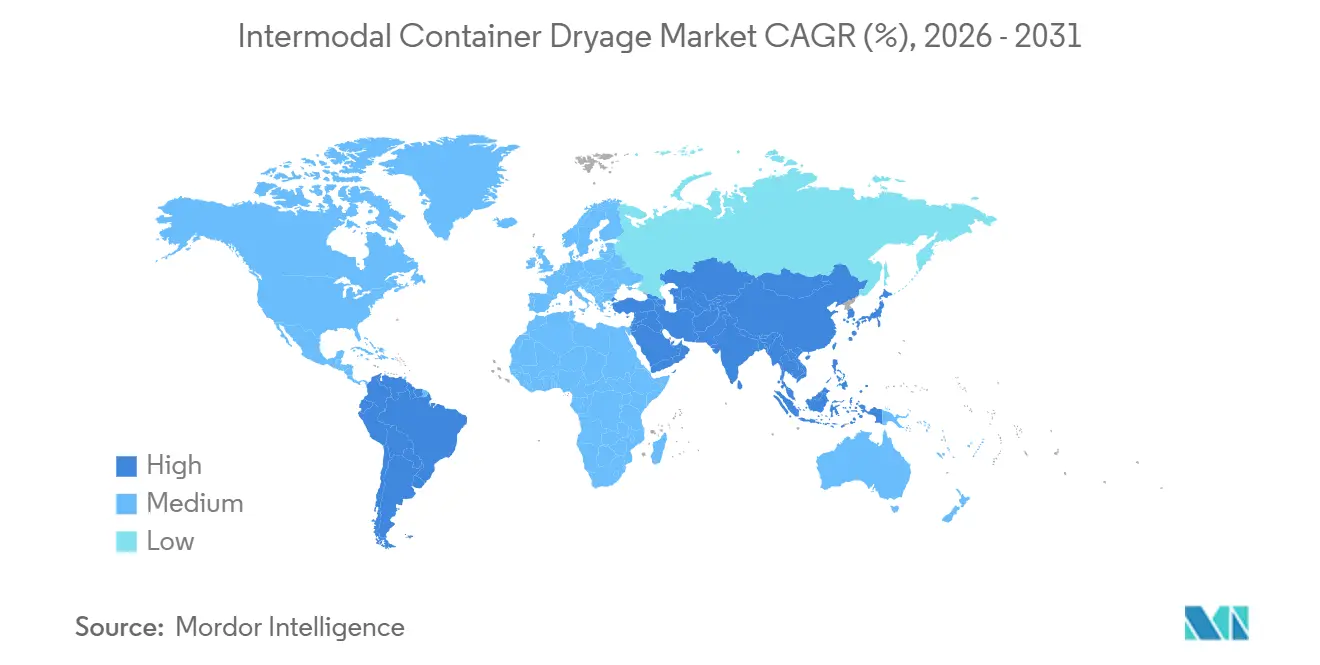
A América do Norte detinha 25,30% da receita de 2025, a maior participação regional de receita. Sua rede ferroviária, liderada pela BNSF, Union Pacific, Norfolk Southern e CSX, fornece a rede de longa distância que requer transporte local por caminhão em cada extremidade. As rampas ferroviárias de Los Angeles, Nova York e Nova Jersey, Savannah, Houston e Chicago criam densidade de frete recorrente para os fornecedores de drayage. Esses gateways conectam grandes volumes de importação com extensas redes de armazéns e distribuição. O corredor Estados Unidos-México está adicionando uma camada transfronteiriça à atividade norte-americana. A Hub Group reportou crescimento de 302% no volume intermodal no México durante o segundo trimestre de 2025 após sua joint venture com a EASO. O Canadá e o México também apoiam a rede regional ao lidar com frete transfronteiriço e necessidades de capacidade relacionadas.
A Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 6,83% até 2031. A China fornece uma grande base por meio de seus portos de contêineres e conexões rodoferroviárias entre locais costeiros e interiores. A Índia está fortalecendo o movimento de frete vinculado ao trilho por meio de sua rede de Corredor de Frete Dedicado, que conecta Delhi, Mumbai e as principais cidades portuárias. A Política Nacional de Logística da Índia busca reduzir os custos logísticos de 14% para 8% do PIB, apoiando o investimento em depósitos de contêineres interiores e parques logísticos vinculados ao trilho. Esses desenvolvimentos podem reduzir a distância e a complexidade dos movimentos de contêineres entre as instalações ferroviárias e os clientes. O corredor de manufatura de Ho Chi Minh City a Binh Duong, no Vietnã, também está gerando demanda de contêineres do porto para o interior. O Japão e a Coreia do Sul contribuem com volumes estáveis e de alto valor por meio de redes portuárias automatizadas e de cadeia fria.
Europa, América do Sul, Oriente Médio e África compõem a base de receita regional restante. As transportadoras europeias enfrentam pressão de investimento em frota decorrente das regras de emissões, especialmente nos corredores Hamburgo-Reno, Roterdã e Antuérpia. A GEODIS inaugurou seu primeiro hub portuário multisserviços em Le Havre em junho de 2026, reunindo drayage, agenciamento de cargas e logística portuária em uma única plataforma. A modernização portuária na América do Sul pode criar congestionamento temporário, enquanto terminais melhorados podem posteriormente suportar maior movimentação de contêineres. O Oriente Médio e a África estão desenvolvendo redes de drayage interior em torno de grandes gateways marítimos. Jebel Ali movimenta mais de 14 milhões de TEUs anualmente, enquanto as expansões portuárias na Arábia Saudita estão apoiando um papel logístico mais amplo. O mercado de drayage de contêineres intermodais nessas regiões tem menor intensidade de drayage por contêiner do que os mercados maduros, mas a maior conectividade interior apoia uma demanda de serviços adicional.

Cenário Competitivo
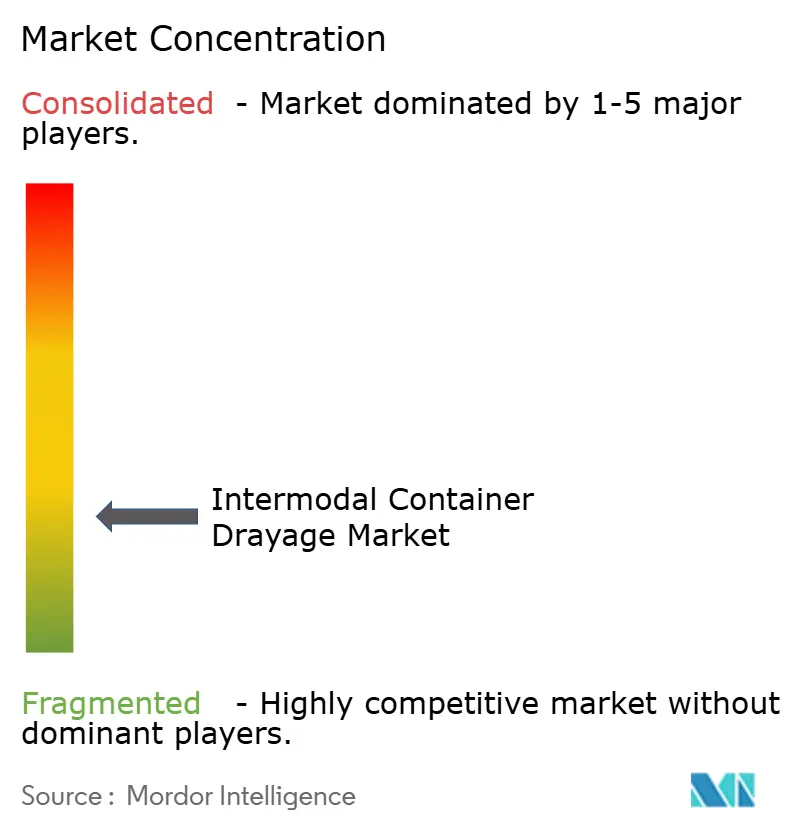
O mercado de drayage de contêineres intermodais é fragmentado entre as principais transportadoras e altamente fragmentado entre fornecedores regionais e operadores autônomos. A J.B. Hunt detém uma clara liderança de receita em serviços intermodais e de drayage, enquanto Hub Group, Schneider, Evans Network of Companies e outros fornecedores competem em redes selecionadas. As grandes transportadoras utilizam tratores, contêineres, chassis e motoristas próprios para melhorar a consistência do serviço. A J.B. Hunt reportou que o volume intermodal cresceu 10% no segundo trimestre de 2026, apoiado pela atividade de conversão de frete em sua rede. Essa estratégia pode limitar a dependência de capacidade de terceiros durante períodos em que os motoristas são difíceis de contratar. As transportadoras menores continuam a competir por meio do conhecimento local de terminais, relacionamentos portuários e acesso a chassis. A estrutura do mercado deixa espaço tanto para fornecedores nacionais quanto para especialistas locais.
A integração vertical é uma abordagem competitiva comum no mercado de drayage de contêineres intermodais. A J.B. Hunt, a Schneider e a Knight-Swift utilizam mais capacidade interna para gerenciar a qualidade do serviço e proteger a execução. A Hub Group expandiu sua oferta com controle de temperatura por meio da aquisição dos ativos intermodais da Marten Transport em setembro de 2025[3]Hub Group, "Hub Group Conclui a Aquisição dos Ativos Intermodais da Marten Transport," Hub Group, setembro de 2025, nasdaq.com. A Schneider introduziu o Fast Track em novembro de 2025 para fornecer drayage expresso e serviço ferroviário prioritário para remessas sensíveis ao tempo. A C.H. Robinson lançou o BidBoardX em junho de 2026 para dar às transportadoras acesso a oportunidades de frete comprometido, incluindo trabalho local, de curta distância e dedicado. Essas ações mostram que as transportadoras e os fornecedores de logística estão buscando capacidade, confiabilidade de serviço e visibilidade de rede. O drayage transfronteiriço e o intermodal refrigerado continuam sendo áreas onde a capacidade especializada pode diferenciar os fornecedores.
A tecnologia e a conformidade da frota estão se tornando fatores competitivos cada vez mais importantes. A plataforma Aviro360 da ITS ConGlobal recebeu a certificação SOC 2 Tipo II em junho de 2025, cobrindo automação de portões, reconciliação de inventário e otimização de armazenagem para terminais intermodais[4]ITS ConGlobal, "Plataforma de Visibilidade Aviro360 Obtém Certificação SOC 2 Tipo II," ITS ConGlobal, junho de 2025, conglobal.com. A Evans Network implantou o OpenTrack em abril de 2026 para fornecer visibilidade de contêineres, estimativas de chegada preditivas e monitoramento de exceções em atividades oceânicas, de terminal, ferroviárias e de drayage. A IMC Logistics está usando equipamentos movidos a hidrogênio e elétricos a bateria na Califórnia como parte de sua estratégia de frota de menor emissão. As transportadoras que não conseguirem atender aos requisitos de zero emissão podem enfrentar uma posição mais fraca nos corredores portuários regulamentados. Os grandes operadores podem investir em tecnologia e equipamentos com mais facilidade do que as pequenas frotas. No entanto, as transportadoras regionais podem manter negócios onde as operações locais e os relacionamentos com clientes importam mais do que a escala da rede.
Líderes do Setor de Drayage de Contêineres Intermodais
C.H. Robinson Worldwide, Inc.
XPO, Inc.
J.B. Hunt Transport Services, Inc.
Schneider National, Inc.
Hub Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A IMC Logistics firmou parceria com a Hyroad Energy para abastecer e realizar a manutenção de sua frota de caminhões de célula de combustível de hidrogênio Classe 8 em sua instalação em Fontana, Califórnia. A parceria apoia uma estratégia mista de zero emissão que inclui veículos elétricos a bateria e outras tecnologias emergentes.
- Agosto de 2026: A NFI Industries anunciou uma parceria com a BNSF Railway no planejado projeto Barstow International Gateway na Califórnia. A NFI está prevista para fornecer serviços integrados de drayage portuário, transporte, armazenagem e distribuição dentro do empreendimento.
- Junho de 2026: A C.H. Robinson adquiriu a DeSpir Logistics por 77,8 milhões de USD em dinheiro, adicionando uma rede especializada de transportadoras com verificação de segurança e capacidades de escolta de carga para frete de alto valor em toda a América do Norte. A DeSpir reportou 62 milhões de USD em receita em 2025.
- Março de 2026: A GEODIS concluiu a aquisição da Transports Malherbe na França, consolidando suas capacidades de carga completa e parcial e fortalecendo a cobertura nos segmentos de agroalimentar e distribuição em massa.


Escopo do Relatório Global do Mercado de Drayage de Contêineres Intermodais
| Drayage Portuário |
| Drayage Ferroviário |
| Drayage entre Transportadoras |
| Drayage dentro da Mesma Transportadora |
| Drayage Expresso |
| Drayage de Shuttle |
| Drayage Porta a Porta |
| Outros |
| Contêineres Secos |
| Contêineres Refrigerados (Reefer) |
| Contêineres-Tanque |
| Contêineres Especializados |
| Curta Distância |
| Longa Distância |
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Drayage Portuário | |
| Drayage Ferroviário | ||
| Drayage entre Transportadoras | ||
| Drayage dentro da Mesma Transportadora | ||
| Drayage Expresso | ||
| Drayage de Shuttle | ||
| Drayage Porta a Porta | ||
| Outros | ||
| Por Tipo de Contêiner | Contêineres Secos | |
| Contêineres Refrigerados (Reefer) | ||
| Contêineres-Tanque | ||
| Contêineres Especializados | ||
| Por Distância | Curta Distância | |
| Longa Distância | ||
| Por Setor de Usuário Final | Agricultura, Pesca e Silvicultura | |
| Construção | ||
| Manufatura | ||
| Petróleo e Gás, Mineração e Extração | ||
| Comércio Atacadista e Varejista | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por serviços de drayage de contêineres intermodais?
O aumento das tarifas de carga completa e dos custos do diesel está incentivando a conversão de transporte rodoviário para ferroviário. A atividade de contêineres e os requisitos de atendimento também aumentam a demanda por movimentações de caminhões entre terminais, armazéns e clientes. O mercado de drayage de contêineres intermodais cresce quando os volumes portuários ou ferroviários se conectam com redes de distribuição densas e capacidade local confiável.
Qual é o tamanho do mercado de drayage de contêineres intermodais?
O tamanho do mercado de drayage de contêineres intermodais foi de 131,34 bilhões de USD em 2025 e está estimado em 141,85 bilhões de USD em 2026. A previsão é de que atinja 180,35 bilhões de USD até 2031, refletindo um CAGR de 4,92%. A previsão reflete a demanda por transporte por caminhão na primeira milha e na última milha em torno dos fluxos intermodais ferroviários e de contêineres.
Qual tipo de serviço tem a maior participação de receita?
O drayage portuário liderou com 31,80% da receita em 2025 porque os contêineres importados requerem uma movimentação local do porto para a cadeia de suprimentos. O mercado de drayage de contêineres intermodais depende desses fluxos de frete do porto para o armazém. O desempenho é afetado pelo acesso às portarias, disponibilidade de chassis, capacidade de motoristas e os cronogramas das instalações receptoras.
Qual categoria de contêiner está crescendo mais rapidamente?
Os contêineres refrigerados devem crescer a um CAGR de 6,35% até 2031. O mercado de drayage de contêineres intermodais requer equipamentos especializados, monitoramento e transferência confiável entre terminais e instalações com controle de temperatura para essas remessas. O serviço apoia o frete de alimentos, bebidas e produtos farmacêuticos que não pode absorver atrasos evitáveis ou escassez de equipamentos.
Por que é difícil contratar motoristas de drayage?
Os motoristas precisam de experiência em terminais, credenciais TWIC, habilidades de gestão de chassis e a capacidade de gerenciar atrasos em instalações portuárias e ferroviárias. Esses requisitos dificultam que os fornecedores adicionem capacidade qualificada rapidamente. Os longos tempos de permanência também reduzem o número de viagens produtivas que um motorista pode completar em um turno.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 6,83% até 2031. A integração ferroviária-portuária, os corredores de manufatura, os depósitos de contêineres interiores e os parques logísticos apoiam os requisitos de movimentação de contêineres da região. A China fornece uma grande base, enquanto a Índia e o Sudeste Asiático estão ampliando as fontes de demanda da região.
Página atualizada pela última vez em:



