
Marktgröße und Marktanteile im Bereich intermodaler Container-Drayage
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 141.85 Milliarden US-Dollar |
| Marktgröße (2031) | 180.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.92 % |
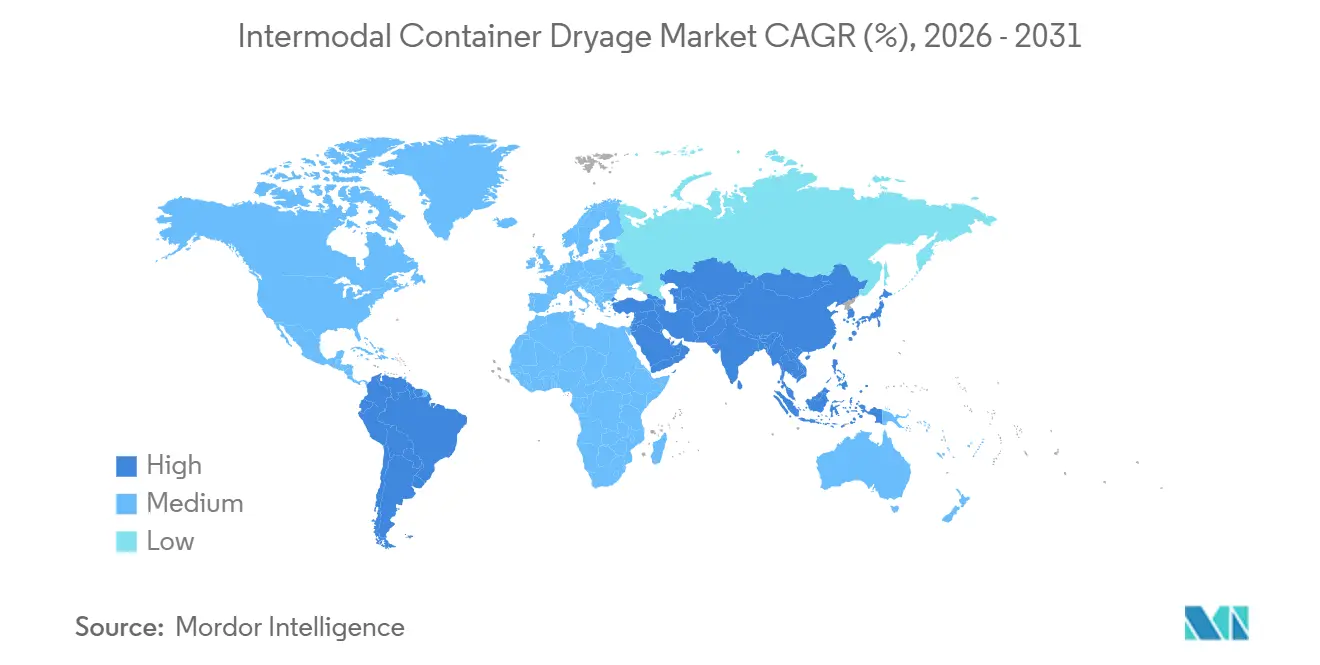
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
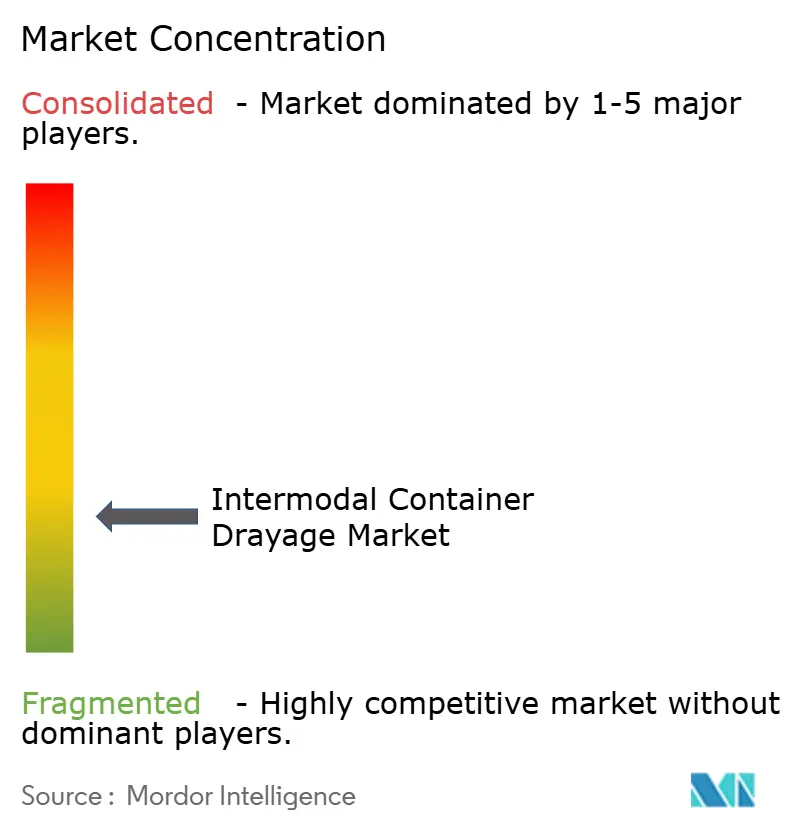
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für intermodalen Container-Drayage von Mordor Intelligence
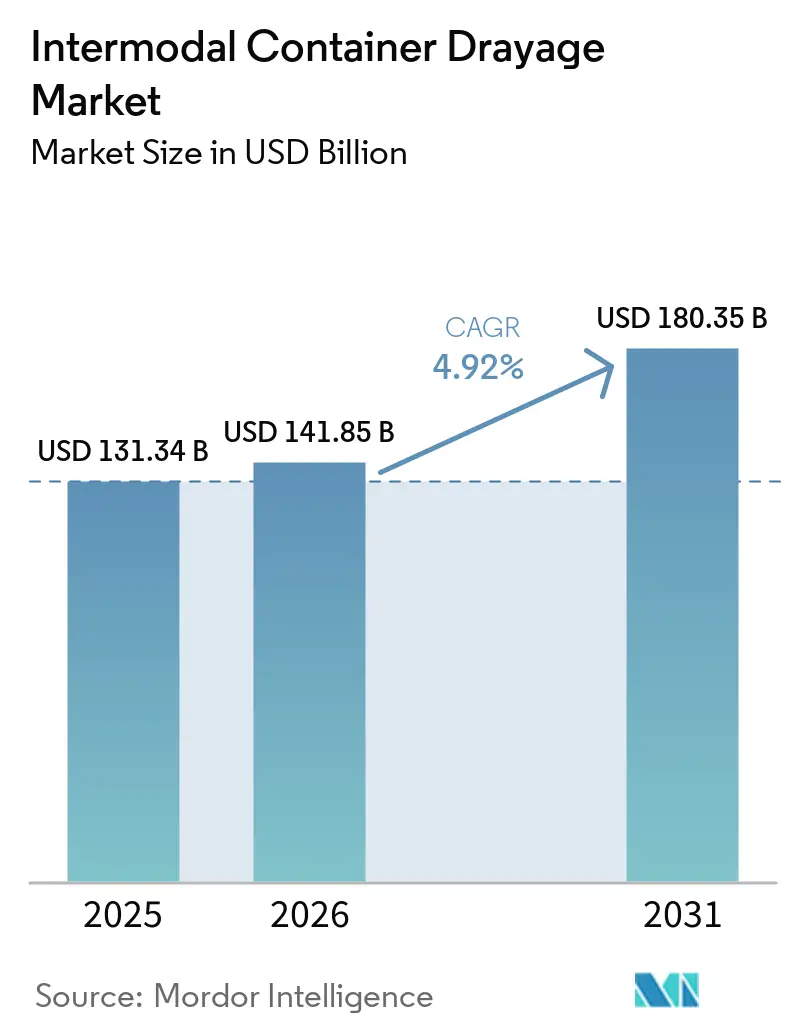
Die Marktgröße für intermodalen Container-Drayage wurde im Jahr 2025 auf 131,34 Milliarden USD geschätzt und soll von 141,85 Milliarden USD im Jahr 2026 auf 180,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums von 2026 bis 2031.
Steigende Lkw-Ladungsraten und Dieselkosten veranlassen Verlader, geeignete Straßengüter auf die Schiene zu verlagern. Diese Verlagerung erhöht den Bedarf an Drayage sowohl an Hafentoren als auch an Binnenschienen-Umschlagpunkten. J.B. Hunt meldete ein Wachstum des intermodalen Volumens von 10 % im zweiten Quartal 2026, während die Ladungen im östlichen Netzwerk um 16 % stiegen, was das Unternehmen auf die Frachtkonversion und nicht auf ein zugrunde liegendes Nachfragewachstum zurückführte. Der Markt für intermodalen Container-Drayage ist daher auf die Verfügbarkeit von Lkw, Fahrern und Fahrgestellen für die erste und letzte Etappe einer Schienenbewegung angewiesen. Transportunternehmen reagieren durch eigene Kapazitäten, Transparenz-Tools und Investitionen in emissionsärmere Flotten, während grenzüberschreitende und temperaturgeführte Transporte Raum für spezialisierte Anbieter schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Hafen-Drayage im Jahr 2025 einen Marktanteil von 31,80 % am Markt für intermodalen Container-Drayage, während Expressdrayage bis 2031 die höchste CAGR von 6,72 % verzeichnen soll.
- Nach Containertyp entfielen im Jahr 2025 73,60 % der Marktgröße für intermodalen Container-Drayage auf Trockencontainer, während Kühlcontainer bis 2031 mit einer CAGR von 6,35 % wachsen sollen.
- Nach Entfernung entfielen im Jahr 2025 61,70 % des Marktanteils für intermodalen Container-Drayage auf die Kurzstrecke, während die Langstrecke bis 2031 eine CAGR von 6,58 % verzeichnen soll.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 30,70 % der Marktgröße für intermodalen Container-Drayage auf den Groß- und Einzelhandel, der bis 2031 eine CAGR von 6,39 % verzeichnen soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 25,30 % an der Marktgröße für intermodalen Container-Drayage, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 6,83 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für intermodalen Container-Drayage
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im containerisierten Handel und bei intermodalen Frachtvolumina | +1.4% | Global, mit konzentrierten Gewinnen in Nordamerika und den Kernmärkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| E-Commerce und Omnichannel-Fulfillment-Anforderungen | +0.9% | Nordamerika, asiatisch-pazifischer Raum und Europa, mit Ausstrahlungseffekten auf Südostasien, den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Häfen, Schienen-Umschlagpunkten und Binnenterminals | +0.7% | Nordamerika, asiatisch-pazifischer Raum und europäische Knotenpunkte, einschließlich Rotterdam, Hamburg und Antwerpen | Mittelfristig (2–4 Jahre) |
| Nearshoring und grenzüberschreitende Fertigungskorridore | +0.8% | Nordamerika, asiatisch-pazifischer Raum und Osteuropa | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Terminvereinbarungen, Transparenz und Frachtabgleich | +0.4% | Global, angeführt von Nordamerika und reifen europäischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung auf Korridorebene und Einsatz emissionsarmer Flotten | +0.3% | Kalifornien, Europa, die Golfküste und Märkte mit früher Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im containerisierten Handel und bei intermodalen Frachtvolumina
Containerisierte Fracht bildet die Grundnachfrage für den Markt für intermodalen Container-Drayage, da jeder Schienen- oder Hafencontainer eine lokale Lkw-Bewegung benötigt. C.H. Robinson berichtete, dass die nordamerikanischen intermodalen Volumina Anfang des zweiten Quartals 2026 um 10 % über dem 5-Jahres-Durchschnitt lagen[1]C.H. Robinson, "Intermodal and U.S. Ports Freight Market Update, July 2026," C.H. Robinson, July 2026, chrobinson.com. Das Unternehmen meldete auch schnellere Anstiege bei den gebundenen intermodalen Preisen für ausgehende Sendungen von der Westküste. J.B. Hunt identifizierte 7 bis 11 Millionen potenzielle Ladungen, die von der Straße auf die Schiene verlagert werden könnten, wobei ein Großteil dieser Möglichkeit in den Korridoren des östlichen Teils der Vereinigten Staaten liegt. Diese Möglichkeit erhöht die Lkw-Nachfrage an beiden Enden einer intermodalen Reise und nicht nur am Seehafen. Jede zusätzliche Containerbewegung erfordert außerdem mindestens 2 Drayage-Fahrten, was die Drayage-Aktivität eng mit den Frachtvolumina verknüpft.
E-Commerce und Omnichannel-Fulfillment-Anforderungen
Der E-Commerce hat den Zeitpunkt und den Ort der Nachfrage im Markt für intermodalen Container-Drayage verändert. Distributionszentren, die Same-Day- und Next-Day-Fulfillment bedienen, erfordern kürzere Drayage-Zeitfenster als herkömmliche Lagernetzwerke. Einzelhändler und Logistikdienstleister siedeln regionale Einrichtungen in Industriekorridoren in der Nähe von Savannah, Charleston und dem Los Angeles-Becken an. Dieser Ansatz begrenzt die Entfernung vom Hafen zum Lager und erhält gleichzeitig den Zugang zu Containerströmen. Höhere Hafenvolumina können gleichzeitig Druck auf Lagerkapazitäten, Drayage und Stückgutkapazitäten ausüben. Binnenschienen-Umschlagpunkte gewinnen ebenfalls an Bedeutung, wenn Verlader Containerladungen in kleinere regionale Sendungen in der Nähe der Endverbraucher aufteilen.
Modernisierung von Häfen, Schienen-Umschlagpunkten und Binnenterminals
Terminalinvestitionen wirken sich auf den Markt für intermodalen Container-Drayage aus, indem sie die Zeit und die Kosten für die Abholung oder Rückgabe von Containern verändern. Automatisierte Tore in Los Angeles und Long Beach haben die Abfertigung am Dock verbessert, obwohl der Zugang zu Fahrgestellen außerhalb des Docks nach wie vor eine Einschränkung darstellt. NFI Industries gab im August 2026 eine Partnerschaft mit BNSF Railway für das geplante Barstow International Gateway bekannt, bei dem NFI Drayage-, Transport-, Lager- und Distributionsdienstleistungen erbringen soll. Binnenterminals können Aktivitäten von überlasteten Küstenstandorten wegverlagern und zusätzliche Drayage-Nachfrage in Binnenkorridoren erzeugen. Digitale Terminvereinbarungen und Transparenzsysteme können auch entgangene Abholungen reduzieren und die Planung verbessern, wenn sich die Terminalbedingungen ändern. Die Anforderungen an saubere Lkw in Kalifornien prägen darüber hinaus die Entscheidungen zur Flottenumrüstung und die Planung von Terminalausrüstungen.
Nearshoring und grenzüberschreitende Fertigungskorridore
Nearshoring schafft neue Frachtkorridore für den Markt für intermodalen Container-Drayage, insbesondere zwischen Mexiko und den Vereinigten Staaten. Die Produktion von Automobilen, Elektronik und Konsumgütern in Mexiko erfordert zuverlässige Lkw-Bewegungen zwischen Produktionsstandorten, Grenzübergängen, Schienenterminals und Distributionszentren. Hub Group erklärte, dass sein intermodales Volumen in Mexiko im zweiten Quartal 2025 nach dem Gemeinschaftsunternehmen mit EASO um 302 % gestiegen ist. Der grenzüberschreitende Service erfordert die Einhaltung von Carrier-Vorschriften, die Teilnahme am FAST-Programm und zweisprachige Dispositionsfähigkeiten. Diese Anforderungen schränken den Pool qualifizierter Anbieter ein und begünstigen Transportunternehmen mit etablierten Betriebsnetzwerken. Marten Transport erklärte, dass eine strengere Durchsetzung von Führerscheinen für nicht ansässige Berufskraftfahrer und Englischsprachstandards die verfügbare Transportkapazität Anfang 2026 beeinträchtigte[2]Marten Transport, "Q2 2026 Investor Presentation," Marten Transport, July 2026, marten.com.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und Kapazitätsschwund bei Einzelunternehmern | -0.4% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Hafenstaus, Fahrgestellungleichgewichte und Verweildauer im Terminal | -0.3% | Nordamerika, europäische Häfen und ausgewählte Gateways im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Transportnetzwerke und Interoperabilitätslücken | -0.2% | Global, mit größerem Druck in Südamerika, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kosten für emissionsfreie Ausrüstung und ungleichmäßige Ladeinfrastruktur | -0.2% | Kalifornien und europäische Korridore, mit breiteren Auswirkungen, wenn Vorschriften ausgeweitet werden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel und Kapazitätsschwund bei Einzelunternehmern
Die Fahrerverfügbarkeit bleibt eine zentrale operative Einschränkung für den Markt für intermodalen Container-Drayage. Drayage-Arbeit erfordert Terminalkenntnis, TWIC-Zertifizierungen, Fahrgestellmanagement und die Fähigkeit, mit dem Risiko von Wartezeiten umzugehen. Diese Anforderungen erschweren es, qualifizierte Kapazitäten schnell aufzubauen. C.H. Robinson berichtete, dass Durchsetzungsänderungen in den Jahren 2025 und 2026 das Angebot an berechtigten Fahrern in einigen regionalen Märkten verringert haben. J.B. Hunt, Schneider und Knight-Swift haben ihren Einsatz von unternehmenseigener Drayage-Kapazität erhöht, um die Servicequalität in angespannten Zeiten zu schützen. J.B. Hunt hat auch Lohnerhöhungen, Antrittsprämien und Unterstützung für neue Fahrer eingesetzt, um Kapazitäten aufzubauen.
Hafenstaus, Fahrgestellungleichgewichte und Verweildauer im Terminal
Hafenstaus begrenzen die Anzahl der Fahrten, die ein Fahrer absolvieren kann, und reduzieren die effektive Kapazität des Marktes für intermodalen Container-Drayage. Fahrgestellmangel und nicht passendes Equipment können die Containerfreigabe verzögern, selbst wenn ein Fahrer und eine Zugmaschine verfügbar sind. C.H. Robinson meldete Wartezeiten von 3 bis 5 Stunden bei NS Landers in Chicago im Februar 2026, nachdem sich das Tor- und Terminvereinbarungssystem geändert hatte. Es wurden auch Fahrgestellmangel und dosierte Freigaben bei NS Sharon in Cincinnati gemeldet. Eine Fahrgestellteilung fügt einen weiteren Handhabungsschritt hinzu und kann zu verpassten Terminen und zusätzlichen Kosten führen. Verlängerte Terminalverweildauer kann den Kostenvorteil des intermodalen Services für Fracht mit engen Lieferplänen zunichte machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Hafen- und Expressdrayage unterstützen unterschiedliche Serviceanforderungen
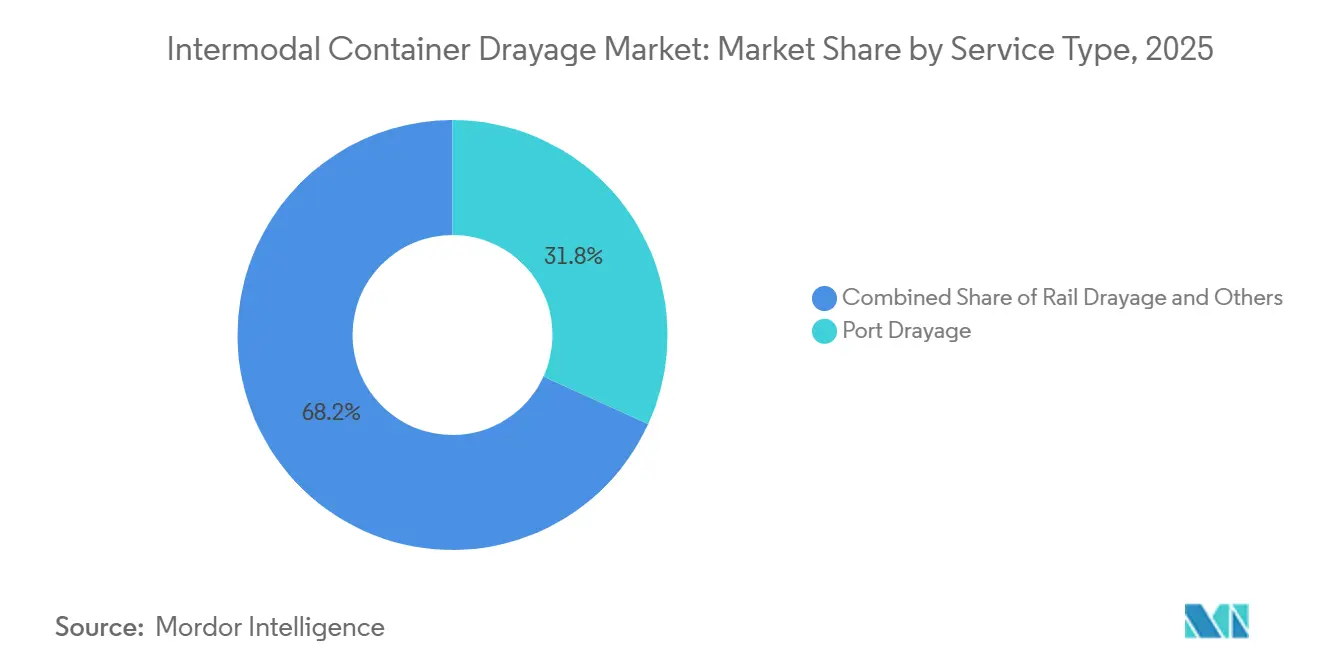
Hafen-Drayage hielt im Jahr 2025 einen Marktanteil von 31,80 % am Markt für intermodalen Container-Drayage. Hafen-Drayage ist der größte Servicetyp, da Container, die von Schiffen entladen werden, eine Lkw-Bewegung benötigen, bevor sie in die Binnenwertschöpfungsketten eintreten. Der Service ist an die Aktivität der Küsten-Gateways und die sie umgebenden Lagernetzwerke gebunden. Schienen-Drayage und Intercarrier-Drayage unterstützen Bewegungen zwischen Binnenterminals und Kundenstandorten. Intracarrier-Drayage unterstützt verbundene Transportnetzwerke, bei denen ein Anbieter mehr der Transportkette verwaltet. Der Markt für intermodalen Container-Drayage ist weiterhin auf diese Servicetypen angewiesen, da der Schienenverkehr die lokale Lkw-Bewegung an beiden Enden einer Sendung nicht ersetzen kann. Ihre Betriebsergebnisse werden durch den Terminalzugang, das Fahrerangebot, die Fahrgestellverfügbarkeit und die Zuverlässigkeit von Terminvereinbarungen geprägt.
Expressdrayage soll bis 2031 eine CAGR von 6,72 % verzeichnen. Expressdrayage wächst schneller, weil Verlader eine zuverlässigere Terminierung für hochprioritäre Fracht benötigen. Schneider führte im November 2025 Fast Track ein, das prioritäre Schienenplatzierung, Expressdrayage, Control-Tower-Management und eine assetbasierte Wiederherstellungsoption kombiniert. Das Angebot zeigt, wie Dienstleister den intermodalen Transport für Sendungen anpassen, die keine langen Übergaben tolerieren können. Schneider berichtete auch, dass mehr als 90 % seiner inländischen Drayage-Fahrten Anfang 2026 von unternehmenseigenen Fahrern durchgeführt wurden, was eine konsistente Ausführung unterstützt. Shuttle-Drayage und Tür-zu-Tür-Drayage bedienen kleinere, aber wachsende Anforderungen in Distributionsnetzwerken. Tür-zu-Tür-Service kann die Sendungskoordination für Kunden vereinfachen, die einen einzigen Anbieter für lokale Abholung, Schiene und Endlieferung wünschen. Anforderungen an saubere Flotten bleiben über alle Servicetypen hinweg relevant, da Flotten, die in Kalifornien tätig sind, Gerätekäufe nach den geltenden Vorschriften planen müssen. Die Branche für intermodalen Container-Drayage trennt daher grundlegende Hafenservices von Angeboten mit höherer Kontrolle für zeitkritische Fracht.


Nach Containertyp: Trockencontainer behalten ihr Volumen, während die Nachfrage nach Kühlcontainern steigt
Trockencontainer machten im Jahr 2025 73,60 % der Marktgröße für intermodalen Container-Drayage aus und sind damit das größte Containersegment. Ihr Umfang spiegelt die große Bandbreite an allgemeinen Fertigungs-, Einzelhandels- und Industrieprodukten wider, die in Standardcontainern transportiert werden. Die Aktivität bei Trockencontainern entwickelt sich mit den Importströmen und dem Volumen der Güter, die durch Hafen- und Schienennetzwerke bewegt werden. Die Marktgröße für intermodalen Container-Drayage in dieser Kategorie wird durch eine breite Nachfrage aus vielen Endnutzergruppen gestützt. Standardausrüstung und etablierte Betriebspraktiken machen Trockencontainer-Services auch in einem breiten Spektrum von Korridoren verfügbar. Tankcontainer und Spezialcontainer spielen eine kleinere Rolle, bedienen aber Chemikalien-, Energie-, Projektfracht- und andere Güter mit spezifischen Handhabungsanforderungen. Diese Services benötigen geeignete Ausrüstung, Trägerkenntnisse und Sicherheitsverfahren. Ihre Kundenbasis ist enger, aber die Serviceanforderung kann das Geschäft für qualifizierte Betreiber dauerhafter machen.
Kühlcontainer sollen bis 2031 mit einer CAGR von 6,35 % wachsen. Temperaturgeführte Fracht erfordert Ausrüstung, Überwachung und Betriebsverfahren, die sich von der Standardcontainerhandhabung unterscheiden. Hub Group schloss im September 2025 die Übernahme der intermodalen Vermögenswerte von Marten Transport für 51,8 Millionen USD ab. Die Übernahme fügte 1.200 Kühlcontainer hinzu und machte Hub Group zum zweitgrößten Anbieter von temperaturgeführten intermodalen Lösungen in Nordamerika. Pharmazeutische Kühlkettenaktivitäten über Savannah und Miami unterstützen den Bedarf an Spezialfahrgestellen und Telematiküberwachung. Lebensmittel- und Getränkefracht erfordert ebenfalls eine zuverlässige Bewegung zwischen Terminals, Kühllagern und Kunden. Kühlcontainer-Drayage entwickelt sich daher zu einem spezialisierteren Servicebereich innerhalb des Marktes für intermodalen Container-Drayage. Anbieter, die Temperatur, Timing und Geräteverfügbarkeit managen können, haben einen klareren Weg, diese Sendungen zu bedienen.
Nach Entfernung: Kurzstrecke hält das Volumen, während die Langstrecke schneller wächst
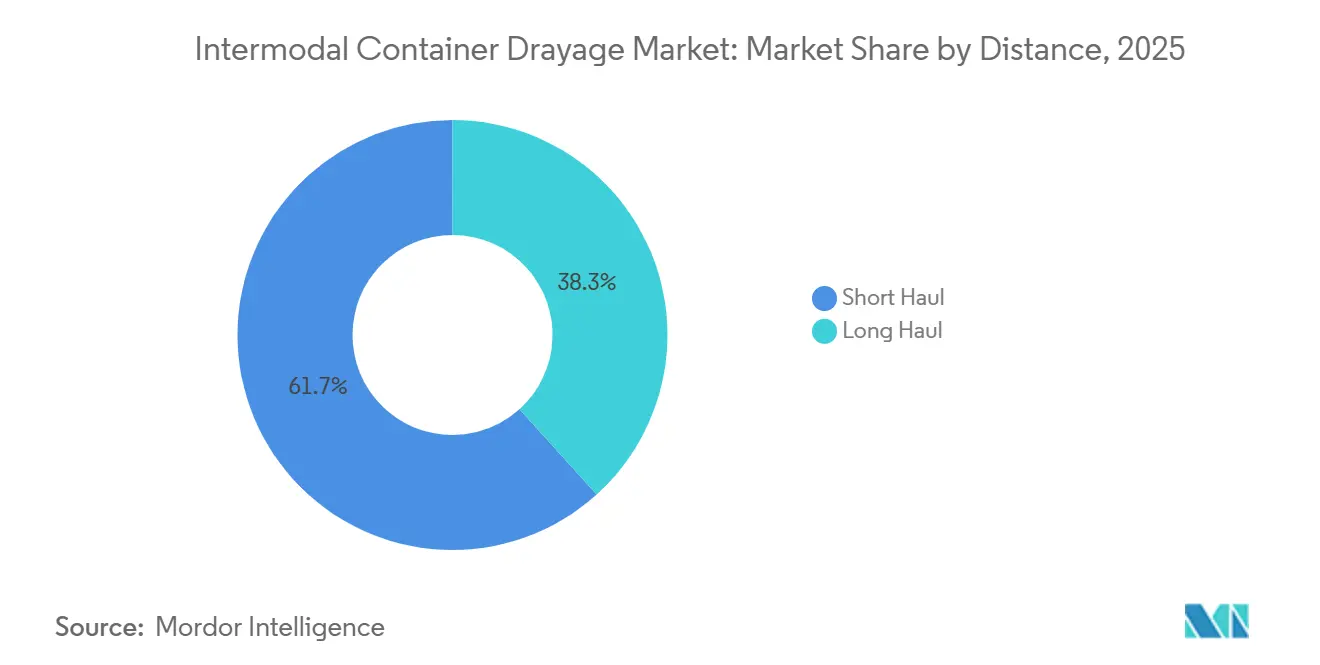
Die Kurzstrecke hielt im Jahr 2025 einen Marktanteil von 61,70 % am Markt für intermodalen Container-Drayage und war damit die größte Entfernungskategorie. Diese Fahrten verbinden in der Regel Häfen oder Schienen-Umschlagpunkte mit nahegelegenen Lagern, Distributionszentren und lokalen Kunden. Hohe Containerentladungsvolumina an großen Küsten-Gateways stützen diese Kategorie. Hafennahe Industriegebiete konzentrieren auch die Lager, die Importfracht empfangen. Kurzstreckenarbeit hängt von der Anzahl der Fahrten ab, die Fahrer während einer Schicht absolvieren können. Torverzögerungen, Terminvereinbarungssysteme und die Fahrgestellverfügbarkeit haben daher einen direkten Einfluss auf die Kapazität. Sie bleibt die grundlegende operative Schicht des intermodalen Transports, da jede Sendung noch eine lokale erste oder letzte Lkw-Bewegung benötigt. Der große Anteil kurzer Fahrten erklärt auch, warum lokale Transportbeziehungen wichtig bleiben.
Die Langstrecke soll bis 2031 eine CAGR von 6,58 % verzeichnen. Verlader erweitern den intermodalen Service über traditionelle Gateway-Entfernungen hinaus, da die Schiene auf längeren Korridoren attraktiver wird als der reine Straßentransport. C.H. Robinson meldete Anfang 2025 ein nordamerikanisches intermodales Volumenwachstum von 10,3 % im Jahresvergleich, wobei die Expansion auf längere Korridore im östlichen Netzwerk konzentriert war. Längere Routen können Drayage-Aktivitäten an Binnenschienen-Umschlagpunkten erzeugen, die zuvor weniger lokale Fahrten abgewickelt haben. Große Verlader können Schienenstrecken mit stärkerer Kraftstoffwirtschaftlichkeit nutzen, wenn sie die Gesamttransportentfernung verlängern. Dies unterstützt die Branche für intermodalen Container-Drayage, indem es die Wirtschaftlichkeit des koordinierten Schienen- und Lkw-Services verbessert. Transportunternehmen mit ausgewogenen Netzwerken können profitieren, wenn sie Ausrüstung und Fahrer an beiden Enden dieser längeren Korridore aufeinander abstimmen können. Das Wachstum des Langstreckenservices hängt von der Zuverlässigkeit ab, da verzögerte lokale Fahrten den Vorteil des Schienen-Linienverkehrs verringern können.
Nach Endnutzerbranche: Einzelhandel führt die Nachfrage an, während die Fertigung die Korridornutzung ausweitet
Der Groß- und Einzelhandel hielt im Jahr 2025 einen Anteil von 30,70 % an der Marktgröße für intermodalen Container-Drayage und soll bis 2031 eine CAGR von 6,39 % verzeichnen. Der Einzelhandel führt die Nachfrage an, weil Konsumgüter-Lieferketten große Mengen an Importcontainern erzeugen. Bestandsauffüllung und Omnichannel-Fulfillment erfordern weiterhin Bewegungen von Häfen und Schienen-Umschlagpunkten zu regionalen Distributionszentren. Der Markt für intermodalen Container-Drayage bedient diese Ströme durch geplante Hafenabholungen, Schienentransfers und Lagerlieferungen. Die Einzelhandelsnachfrage begünstigt auch Dienstleister, die zuverlässige Zeitfenster und Sendungstransparenz anbieten können. Diese Kundengruppe legt großen Wert auf vorhersehbare Lieferungen, da Lager- und Filialabläufe von einer pünktlichen Bestandsanlieferung abhängen. Das Ausmaß der Einzelhandelsfracht macht sie wichtig für die Planung von Transportnetzwerken. Ihre Wachstumsrate spiegelt auch die Expansion von Fulfillment-Netzwerken über traditionelle Hafenlager hinaus wider.
Die Fertigung ist die zweitgrößte Endnutzerbranche und gewinnt in grenzüberschreitenden Korridoren an Bedeutung. Das Nearshoring der Automobil- und Elektronikproduktion in Mexiko fügt Containerströme auf den intermodalen Routen zwischen den Vereinigten Staaten und Mexiko hinzu. Landwirtschaftliche, Fischerei- und Forstwirtschaftssendungen tragen zur Kühlcontainernachfrage in exportorientierten Korridoren an der Golfküste bei. C.H. Robinson meldete im Oktober 2025 einen ausgeprägten Kapazitätsdruck in den Exportmärkten an der Golfküste. Öl und Gas, Bergbau und Steinbruch sowie Bauwesen erfordern auch spezialisierte Transporte für Ausrüstung und Projektfracht. Bauaktivitäten in Hafennähe erhöhen die Nachfrage, wo neue Industrieparks und Fulfillment-Center sowohl Import- als auch Exportbewegungen erzeugen. Diese Sektoren versorgen den Markt für intermodalen Container-Drayage mit Fracht, die sich vom standardmäßigen Einzelhandelscontainerfluss unterscheidet. Ein breiterer Mix an Endnutzern kann spezialisierte Drayage-Services unterstützen, wenn Transportunternehmen über die richtige Ausrüstung und lokale Betriebsfähigkeiten verfügen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 25,30 % am Umsatz und damit den größten regionalen Umsatzanteil. Sein Schienennetz, angeführt von BNSF, Union Pacific, Norfolk Southern und CSX, bietet das Langstreckennetz, das an jedem Ende lokale Lkw-Transporte erfordert. Los Angeles, New York und New Jersey, Savannah, Houston und die Schienen-Umschlagpunkte in Chicago erzeugen wiederkehrende Frachtdichte für Drayage-Anbieter. Diese Gateways verbinden große Importvolumina mit umfangreichen Lager- und Distributionsnetzwerken. Der Korridor zwischen den Vereinigten Staaten und Mexiko fügt der nordamerikanischen Aktivität eine grenzüberschreitende Ebene hinzu. Hub Group meldete ein Wachstum des intermodalen Volumens in Mexiko von 302 % im zweiten Quartal 2025 nach seinem EASO-Gemeinschaftsunternehmen. Kanada und Mexiko unterstützen das regionale Netzwerk ebenfalls durch die Abwicklung grenzüberschreitender Fracht und damit verbundener Kapazitätsanforderungen.
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region sein, mit einer CAGR von 6,83 % bis 2031. China bietet eine große Basis durch seine Containerhäfen und Straßen-Schienen-Verbindungen zwischen Küsten- und Binnenstandorten. Indien stärkt die schienengebundene Frachtbewegung durch sein Dedicated Freight Corridor-Netzwerk, das Delhi, Mumbai und wichtige Hafenstädte verbindet. Die Nationale Logistikpolitik Indiens zielt darauf ab, die Logistikkosten von 14 % auf 8 % des BIP zu senken, was Investitionen in Binnenkontainerdepots und schienengebundene Logistikparks unterstützt. Diese Entwicklungen können die Entfernung und Komplexität von Containerbewegungen zwischen Schieneneinrichtungen und Kunden reduzieren. Der Fertigungskorridor von Ho-Chi-Minh-Stadt nach Binh Duong in Vietnam erzeugt ebenfalls Hafen-zu-Inland-Containernachfrage. Japan und Südkorea tragen stabile, hochwertige Volumina durch automatisierte Hafen- und Kühlkettennetzwerke bei.
Europa, Südamerika, der Nahe Osten und Afrika bilden die verbleibende regionale Umsatzbasis. Europäische Transportunternehmen stehen unter Druck, ihre Flotten aufgrund von Emissionsvorschriften zu erneuern, insbesondere auf den Korridoren Hamburg-Rhein, Rotterdam und Antwerpen. GEODIS eröffnete im Juni 2026 seinen ersten Multi-Service-Hafenumschlagplatz in Le Havre und bündelte dort Drayage, Spedition und Hafenlogistik unter einer Plattform. Die Hafenmodernisierung in Südamerika kann vorübergehend zu Staus führen, während verbesserte Terminals später einen größeren Containerdurchsatz ermöglichen können. Der Nahe Osten und Afrika entwickeln Binnendrayage-Netzwerke rund um große maritime Gateways. Jebel Ali wickelt jährlich mehr als 14 Millionen TEU ab, während Hafenerweiterungen in Saudi-Arabien eine breitere Logistikrolle unterstützen. Der Markt für intermodalen Container-Drayage in diesen Regionen weist eine geringere Drayage-Intensität pro Container auf als reife Märkte, aber eine verbesserte Binnenkonnektivität unterstützt eine weitere Servicenachfrage.

Wettbewerbslandschaft
Der Markt für intermodalen Container-Drayage ist unter führenden Transportunternehmen fragmentiert und unter regionalen Anbietern und Einzelunternehmern stark fragmentiert. J.B. Hunt hält einen klaren Umsatzvorsprung bei intermodalen und Drayage-Services, während Hub Group, Schneider, Evans Network of Companies und andere Anbieter in ausgewählten Netzwerken konkurrieren. Große Transportunternehmen nutzen eigene Zugmaschinen, Container, Fahrgestelle und unternehmenseigene Fahrer, um die Servicekonsistenz zu verbessern. J.B. Hunt berichtete, dass das intermodale Volumen im zweiten Quartal 2026 um 10 % wuchs, unterstützt durch Frachtkonversionsaktivitäten in seinem Netzwerk. Diese Strategie kann die Abhängigkeit von Drittanbieterkapazitäten in Zeiten reduzieren, in denen Fahrer schwer zu gewinnen sind. Kleinere Transportunternehmen konkurrieren weiterhin durch lokale Terminalkenntnis, Hafenbeziehungen und Fahrgestellzugang. Die Marktstruktur lässt Raum für sowohl bundesweite Anbieter als auch lokale Spezialisten.
Vertikale Integration ist ein gängiger Wettbewerbsansatz im Markt für intermodalen Container-Drayage. J.B. Hunt, Schneider und Knight-Swift setzen mehr interne Kapazitäten ein, um die Servicequalität zu managen und die Ausführung zu schützen. Hub Group erweiterte sein temperaturgeführtes Angebot durch die Übernahme der intermodalen Vermögenswerte von Marten Transport im September 2025[3]Hub Group, "Hub Group Closes on the Acquisition of Marten Transport Intermodal," Hub Group, September 2025, nasdaq.com. Schneider führte im November 2025 Fast Track ein, um Expressdrayage und prioritären Schienenservice für zeitkritische Sendungen anzubieten. C.H. Robinson startete im Juni 2026 BidBoardX, um Transportunternehmen Zugang zu gebundenen Frachtmöglichkeiten zu geben, einschließlich lokaler, Kurzstrecken- und Dedizierter Arbeit. Diese Maßnahmen zeigen, dass Transportunternehmen und Logistikdienstleister Kapazitäten, Servicezuverlässigkeit und Netzwerktransparenz anstreben. Grenzüberschreitende Drayage und temperaturgeführte intermodale Transporte bleiben Bereiche, in denen spezialisierte Fähigkeiten Anbieter differenzieren können.
Technologie und Flottenkonformität werden zu immer wichtigeren Wettbewerbsfaktoren. Die Aviro360-Plattform von ITS ConGlobal erhielt im Juni 2025 die SOC 2 Typ II-Zertifizierung, die Gate-Automatisierung, Bestandsabgleich und Lageroptimierung für intermodale Terminals abdeckt[4]ITS ConGlobal, "Aviro360 Visibility Platform Achieves SOC 2 Type II Certification," ITS ConGlobal, June 2025, conglobal.com. Evans Network setzte im April 2026 OpenTrack ein, um Containertransparenz, prädiktive Ankunftsschätzungen und Ausnahmeüberwachung über Ozean-, Terminal-, Schienen- und Drayage-Aktivitäten hinweg bereitzustellen. IMC Logistics setzt in Kalifornien Wasserstoff- und batterieelektrische Ausrüstung als Teil seiner emissionsärmeren Flottenstrategie ein. Transportunternehmen, die keine emissionsfreien Anforderungen erfüllen können, könnten in regulierten Hafenkorridoren eine schwächere Position einnehmen. Große Betreiber können leichter in Technologie und Ausrüstung investieren als kleine Flotten. Regionale Transportunternehmen können jedoch Geschäfte behalten, wo lokale Abläufe und Kundenbeziehungen wichtiger sind als die Netzwerkgröße.
Branchenführer im Bereich intermodaler Container-Drayage
-
C.H. Robinson Worldwide, Inc.
-
XPO, Inc.
-
J.B. Hunt Transport Services, Inc.
-
Schneider National, Inc.
-
Hub Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: IMC Logistics ging eine Partnerschaft mit Hyroad Energy ein, um seine Klasse-8-Wasserstoffbrennstoffzellen-Lkw-Flotte in seiner Anlage in Fontana, Kalifornien, zu betanken und zu warten. Die Partnerschaft unterstützt eine gemischte emissionsfreie Strategie, die batterieelektrische und andere aufkommende Technologien umfasst.
- August 2026: NFI Industries gab eine Partnerschaft mit BNSF Railway beim geplanten Barstow International Gateway-Projekt in Kalifornien bekannt. NFI soll integrierte Hafen-Drayage-, Transport-, Lager- und Distributionsdienstleistungen innerhalb des Projekts erbringen.
- Juni 2026: C.H. Robinson übernahm DeSpir Logistics für 77,8 Millionen USD in bar und fügte damit ein spezialisiertes Netzwerk sicherheitsgeprüfter Transportunternehmen und Frachtbegleitfähigkeiten für hochwertige Fracht in Nordamerika hinzu. DeSpir meldete einen Umsatz von 62 Millionen USD im Jahr 2025.
- März 2026: GEODIS schloss die Übernahme von Transports Malherbe in Frankreich ab, konsolidierte seine Voll- und Teilladungskapazitäten und stärkte die Abdeckung in den Bereichen Agrarlebensmittel und Massenvertrieb.


Berichtsumfang des globalen Marktes für intermodalen Container-Drayage
| Hafen-Drayage |
| Schienen-Drayage |
| Intercarrier-Drayage |
| Intracarrier-Drayage |
| Expressdrayage |
| Shuttle-Drayage |
| Tür-zu-Tür-Drayage |
| Sonstige |
| Trockencontainer |
| Kühlcontainer |
| Tankcontainer |
| Spezialcontainer |
| Kurzstrecke |
| Langstrecke |
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Hafen-Drayage | |
| Schienen-Drayage | ||
| Intercarrier-Drayage | ||
| Intracarrier-Drayage | ||
| Expressdrayage | ||
| Shuttle-Drayage | ||
| Tür-zu-Tür-Drayage | ||
| Sonstige | ||
| Nach Containertyp | Trockencontainer | |
| Kühlcontainer | ||
| Tankcontainer | ||
| Spezialcontainer | ||
| Nach Entfernung | Kurzstrecke | |
| Langstrecke | ||
| Nach Endnutzerbranche | Landwirtschaft, Fischerei und Forstwirtschaft | |
| Bauwesen | ||
| Fertigung | ||
| Öl und Gas, Bergbau und Steinbruch | ||
| Groß- und Einzelhandel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach intermodalen Container-Drayage-Services an?
Höhere Lkw-Ladungs- und Dieselkosten fördern die Verlagerung von der Straße auf die Schiene. Container-Aktivitäten und Fulfillment-Anforderungen erhöhen auch die Nachfrage nach Lkw-Bewegungen zwischen Terminals, Lagern und Kunden. Der Markt für intermodalen Container-Drayage wächst, wenn Hafen- oder Schienenvolumina mit dichten Distributionsnetzwerken und zuverlässigen lokalen Kapazitäten zusammentreffen.
Wie groß ist der Markt für intermodalen Container-Drayage?
Die Marktgröße für intermodalen Container-Drayage betrug im Jahr 2025 131,34 Milliarden USD und wird für 2026 auf 141,85 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 180,35 Milliarden USD erreichen wird, was einer CAGR von 4,92 % entspricht. Die Prognose spiegelt die Nachfrage nach First-Mile- und Last-Mile-Lkw-Transporten rund um intermodale Schienen- und Containerströme wider.
Welcher Servicetyp hat den größten Umsatzanteil?
Hafen-Drayage führte im Jahr 2025 mit einem Umsatzanteil von 31,80 %, da importierte Container eine lokale Bewegung vom Hafen in die Lieferkette benötigen. Der Markt für intermodalen Container-Drayage ist auf diese Hafen-zu-Lager-Frachtströme angewiesen. Die Leistung wird durch den Torzugang, die Fahrgestellverfügbarkeit, die Fahrerkapazität und die Zeitpläne der Empfangseinrichtungen beeinflusst.
Welche Containerkategorie wächst am schnellsten?
Kühlcontainer sollen bis 2031 mit einer CAGR von 6,35 % wachsen. Der Markt für intermodalen Container-Drayage erfordert für diese Sendungen spezialisierte Ausrüstung, Überwachung und zuverlässige Übergaben zwischen Terminals und temperaturgeführten Einrichtungen. Der Service unterstützt Lebensmittel-, Getränke- und Pharmafracht, die keine vermeidbaren Verzögerungen oder Ausrüstungsengpässe tolerieren kann.
Warum ist es schwierig, Drayage-Fahrer zu gewinnen?
Fahrer benötigen Terminalerfahrung, TWIC-Zertifizierungen, Fahrgestellmanagementfähigkeiten und die Fähigkeit, Verzögerungen an Hafen- und Schieneneinrichtungen zu managen. Diese Anforderungen erschweren es Anbietern, qualifizierte Kapazitäten schnell aufzubauen. Lange Verweildauern reduzieren auch die Anzahl der produktiven Fahrten, die ein Fahrer in einer Schicht absolvieren kann.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 eine CAGR von 6,83 % verzeichnen. Schienen-Hafen-Integration, Fertigungskorridore, Binnenkontainerdepots und Logistikparks unterstützen die Containerbewegungsanforderungen der Region. China bietet eine große Basis, während Indien und Südostasien die Nachfragequellen der Region ausweiten.
Seite zuletzt aktualisiert am:



