
Taille et part du marché du drayage de conteneurs intermodaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 141.85 Milliards de dollars |
| Taille du Marché (2031) | 180.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
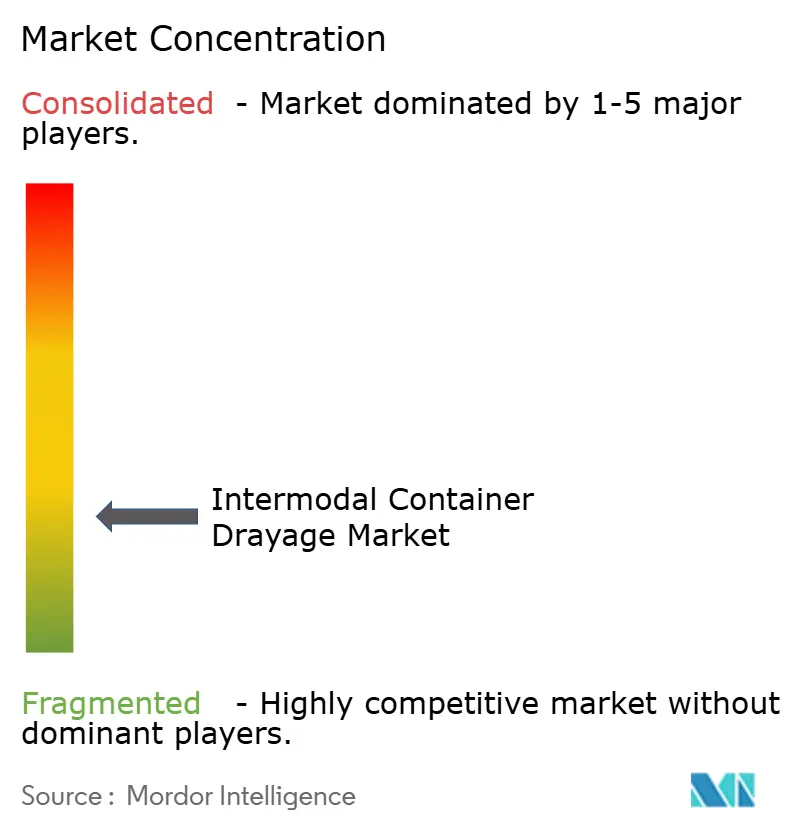
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du drayage de conteneurs intermodaux par Mordor Intelligence
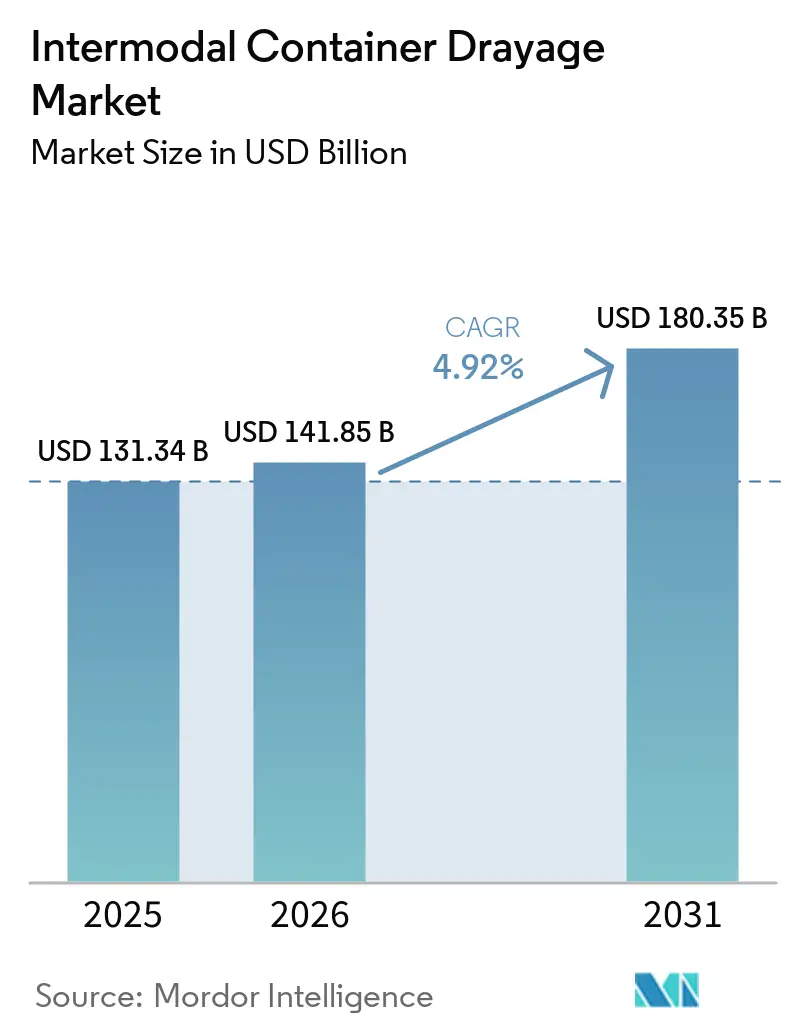
La taille du marché du drayage de conteneurs intermodaux était évaluée à 131,34 milliards USD en 2025 et devrait croître de 141,85 milliards USD en 2026 pour atteindre 180,35 milliards USD d'ici 2031, à un CAGR de 4,92 % durant la période de prévision de 2026 à 2031.
La hausse des tarifs de transport par camion complet et des coûts du diesel incite les expéditeurs à transférer le fret routier adapté vers le rail. Ce transfert accroît le besoin de drayage aux deux extrémités, aussi bien aux portes des ports qu'aux rampes ferroviaires intérieures. J.B. Hunt a enregistré une croissance de 10 % des volumes intermodaux au deuxième trimestre 2026, tandis que les chargements de son réseau Est ont augmenté de 16 %, ce que l'entreprise a attribué à la conversion du fret plutôt qu'à une croissance de la demande sous-jacente. Le marché du drayage de conteneurs intermodaux dépend donc de la disponibilité des camions, des conducteurs et des châssis pour les premiers et derniers tronçons d'un acheminement ferroviaire. Les transporteurs répondent par des capacités en propre, des outils de visibilité et des investissements dans des flottes à faibles émissions, tandis que les opérations transfrontalières et à température contrôlée créent des opportunités pour les prestataires spécialisés.
Principaux enseignements du rapport
- Par type de service, le drayage portuaire détenait 31,80 % de la part du marché du drayage de conteneurs intermodaux en 2025, tandis que le drayage express devrait enregistrer le CAGR le plus élevé, à 6,72 %, jusqu'en 2031.
- Par type de conteneur, les conteneurs secs représentaient 73,60 % de la taille du marché du drayage de conteneurs intermodaux en 2025, tandis que les conteneurs réfrigérés devraient se développer à un CAGR de 6,35 % jusqu'en 2031.
- Par distance, la courte distance représentait 61,70 % de la part du marché du drayage de conteneurs intermodaux en 2025, tandis que la longue distance devrait enregistrer un CAGR de 6,58 % jusqu'en 2031.
- Par secteur d'utilisateur final, le commerce de gros et de détail représentait 30,70 % de la taille du marché du drayage de conteneurs intermodaux en 2025 et devrait enregistrer un CAGR de 6,39 % jusqu'en 2031.
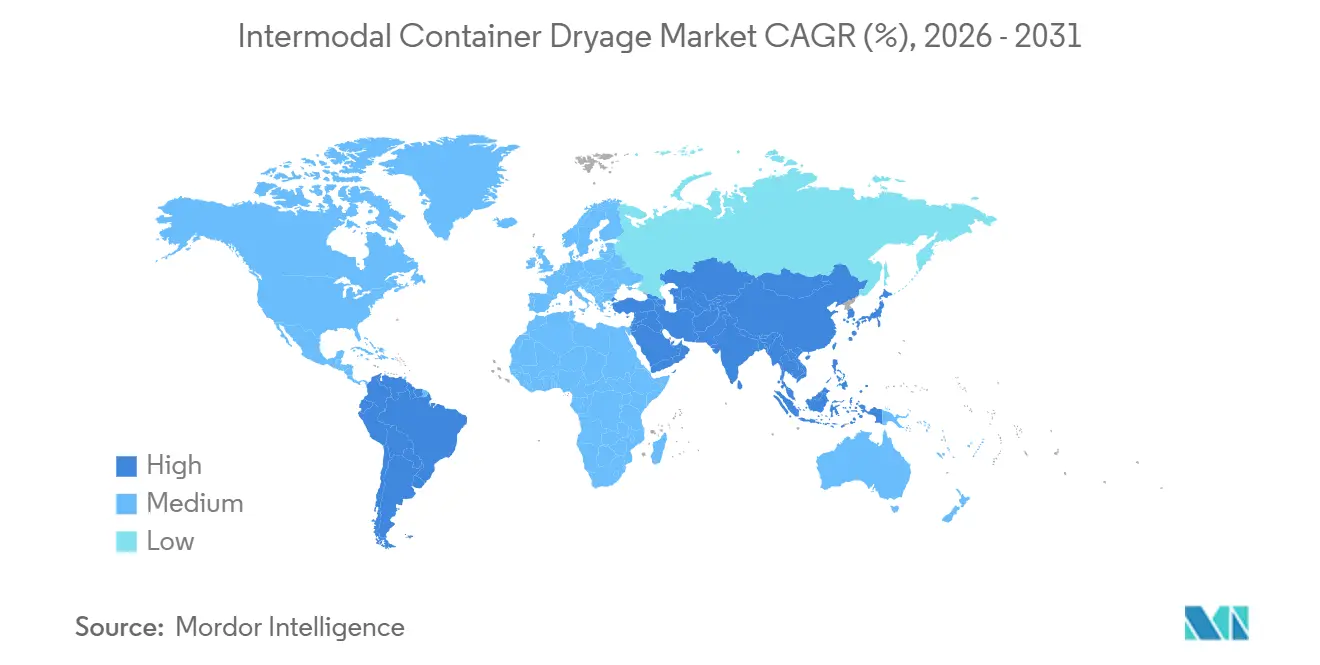
- Par géographie, l'Amérique du Nord détenait 25,30 % de la taille du marché du drayage de conteneurs intermodaux en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du drayage de conteneurs intermodaux
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance du commerce conteneurisé et des volumes de fret intermodal | +1.4% | Mondial, avec des gains concentrés en Amérique du Nord et dans les marchés clés de la zone Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences du commerce électronique et de l'exécution omnicanale | +0.9% | Amérique du Nord, Asie-Pacifique et Europe, avec des retombées en Asie du Sud-Est, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Modernisation des ports, des rampes ferroviaires et des terminaux intérieurs | +0.7% | Amérique du Nord, Asie-Pacifique et hubs européens, notamment Rotterdam, Hambourg et Anvers | Moyen terme (2 à 4 ans) |
| Délocalisation de proximité et corridors de fabrication transfrontaliers | +0.8% | Amérique du Nord, Asie-Pacifique et Europe de l'Est | Long terme (≥ 4 ans) |
| Adoption des rendez-vous numériques, de la visibilité et de la mise en correspondance du fret | +0.4% | Mondial, porté par l'Amérique du Nord et les marchés européens matures | Court terme (≤ 2 ans) |
| Électrification au niveau des corridors et déploiement de flottes à faibles émissions | +0.3% | Californie, Europe, côte du Golfe et marchés pionniers en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce conteneurisé et des volumes de fret intermodal
Le fret conteneurisé constitue la demande de base du marché du drayage de conteneurs intermodaux, car chaque conteneur ferroviaire ou portuaire nécessite un transport local par camion. C.H. Robinson a indiqué que les volumes intermodaux nord-américains étaient supérieurs de 10 % à la moyenne des 5 dernières années au début du deuxième trimestre 2026[1]C.H. Robinson, "Mise à jour du marché du fret intermodal et des ports américains, juillet 2026," C.H. Robinson, juillet 2026, chrobinson.com. L'entreprise a également signalé des hausses plus rapides des tarifs intermodaux engagés sortants sur la côte Ouest. J.B. Hunt a identifié entre 7 millions et 11 millions de chargements potentiels pouvant être transférés de la route vers le rail, une grande partie de cette opportunité se situant dans les corridors de l'Est des États-Unis. Cette opportunité accroît la demande de camions aux deux extrémités d'un trajet intermodal, et pas seulement au niveau du port maritime. Chaque mouvement de conteneur supplémentaire nécessite également au moins 2 opérations de drayage, ce qui lie étroitement l'activité de drayage aux volumes de fret.
Exigences du commerce électronique et de l'exécution omnicanale
Le commerce électronique a modifié le calendrier et la localisation de la demande sur le marché du drayage de conteneurs intermodaux. Les hubs de distribution assurant la livraison le jour même et le lendemain exigent des délais de drayage plus courts que les réseaux d'entrepôts conventionnels. Les détaillants et les prestataires logistiques implantent des installations régionales dans les corridors industriels proches de Savannah, Charleston et du bassin de Los Angeles. Cette approche limite la distance port-entrepôt tout en maintenant l'accès aux flux de conteneurs. Des volumes portuaires élevés peuvent exercer simultanément une pression sur l'entreposage, le drayage et la capacité de transport de lots partiels. Les rampes ferroviaires intérieures gagnent également en importance lorsque les expéditeurs divisent les chargements de conteneurs en expéditions régionales plus petites à proximité des consommateurs finaux.
Modernisation des ports, des rampes ferroviaires et des terminaux intérieurs
L'investissement dans les terminaux influe sur le marché du drayage de conteneurs intermodaux en modifiant le temps et le coût nécessaires pour collecter ou restituer les conteneurs. Les portiques automatisés de Los Angeles et Long Beach ont amélioré le traitement à quai, bien que l'accès aux châssis hors quai reste une contrainte. NFI Industries a annoncé un partenariat avec BNSF Railway pour le projet de Barstow International Gateway en août 2026, NFI devant fournir des services de drayage, de transport, d'entreposage et de distribution. Les terminaux intérieurs peuvent déplacer l'activité loin des zones côtières congestionnées et créer une demande de drayage supplémentaire dans les corridors intérieurs. Les systèmes de rendez-vous numériques et de visibilité peuvent également réduire les enlèvements manqués et améliorer la planification lorsque les conditions des terminaux changent. Les exigences californiennes en matière de camions propres influencent par ailleurs les décisions de renouvellement des flottes et la planification des équipements de terminaux.
Délocalisation de proximité et corridors de fabrication transfrontaliers
La délocalisation de proximité crée de nouveaux corridors de fret pour le marché du drayage de conteneurs intermodaux, notamment entre le Mexique et les États-Unis. La production automobile, électronique et de biens de consommation au Mexique nécessite des mouvements de camions fiables entre les sites de fabrication, les postes frontières, les terminaux ferroviaires et les centres de distribution. Hub Group a indiqué que son volume intermodal au Mexique avait augmenté de 302 % au deuxième trimestre 2025 après sa coentreprise avec EASO. Le service transfrontalier exige la conformité des transporteurs, l'inscription au programme FAST et une capacité de répartition bilingue. Ces exigences réduisent le nombre de prestataires qualifiés et favorisent les transporteurs disposant de réseaux opérationnels établis. Marten Transport a indiqué qu'un contrôle plus strict des permis de conduire commerciaux non domiciliés et des normes de langue anglaise avait affecté la capacité disponible des transporteurs au début de 2026[2]Marten Transport, "Présentation aux investisseurs du T2 2026," Marten Transport, juillet 2026, marten.com.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de conducteurs et attrition de la capacité des propriétaires-exploitants | -0.4% | Amérique du Nord, avec des retombées en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Congestion portuaire, déséquilibres des châssis et temps de séjour aux terminaux | -0.3% | Amérique du Nord, ports européens et principaux points d'entrée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réseaux de transporteurs fragmentés et lacunes d'interopérabilité | -0.2% | Mondial, avec une pression accrue en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Coût des équipements zéro émission et inégalité des infrastructures de recharge | -0.2% | Corridors californiens et européens, avec des effets plus larges à mesure que les réglementations s'étendent | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de conducteurs et attrition de la capacité des propriétaires-exploitants
La disponibilité des conducteurs reste une contrainte opérationnelle centrale pour le marché du drayage de conteneurs intermodaux. Le travail de drayage exige une connaissance des terminaux, des accréditations TWIC, la gestion des châssis et la capacité à gérer le risque de détention. Ces exigences rendent difficile l'ajout rapide de capacité qualifiée. C.H. Robinson a signalé que les changements de réglementation en 2025 et 2026 avaient réduit l'offre de conducteurs éligibles dans certains marchés régionaux. J.B. Hunt, Schneider et Knight-Swift ont accru leur recours à la capacité de drayage en propre pour protéger la qualité de service durant les périodes tendues. J.B. Hunt a également eu recours à des augmentations de salaire, des primes à l'embauche et un soutien aux nouveaux conducteurs dans le cadre de ses efforts pour accroître sa capacité.
Congestion portuaire, déséquilibres des châssis et temps de séjour aux terminaux
La congestion portuaire limite le nombre de trajets qu'un conducteur peut effectuer et réduit la capacité effective du marché du drayage de conteneurs intermodaux. Les pénuries de châssis et les équipements inadaptés peuvent retarder la libération des conteneurs même lorsqu'un conducteur et un tracteur sont disponibles. C.H. Robinson a signalé des attentes de 3 à 5 heures à NS Landers à Chicago en février 2026 après des modifications du système de portiques et de rendez-vous. Il a également signalé des pénuries de châssis et des libérations au compte-gouttes à NS Sharon à Cincinnati. Un transfert de châssis ajoute une étape de manutention supplémentaire et peut entraîner des rendez-vous manqués et des frais supplémentaires. Un temps de séjour prolongé aux terminaux peut annuler l'avantage de coût du service intermodal pour le fret soumis à des délais de livraison stricts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le drayage portuaire et le drayage express répondent à des besoins de service différents
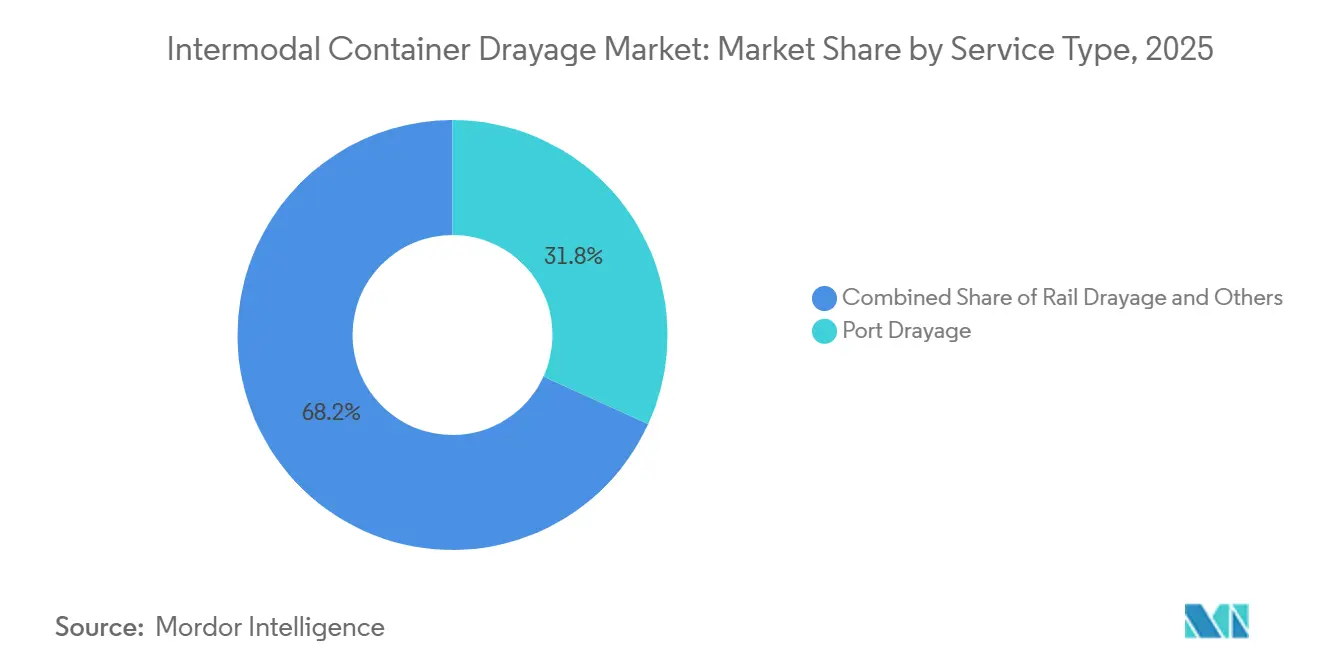
Le drayage portuaire détenait 31,80 % de la part du marché du drayage de conteneurs intermodaux en 2025. Le drayage portuaire est le type de service le plus important car les conteneurs déchargés des navires nécessitent un transport par camion avant d'entrer dans les chaînes d'approvisionnement intérieures. Le service est lié à l'activité des points d'entrée côtiers et aux réseaux d'entrepôts qui les entourent. Le drayage ferroviaire et le drayage inter-transporteurs soutiennent les mouvements entre les terminaux intérieurs et les sites des clients. Le drayage intra-transporteur soutient les réseaux de transporteurs connectés où un prestataire gère une plus grande partie de la chaîne de transport. Le marché du drayage de conteneurs intermodaux continue de s'appuyer sur ces types de services car le service ferroviaire ne peut pas remplacer le transport local par camion à chaque extrémité d'une expédition. Leurs résultats opérationnels sont déterminés par l'accès aux terminaux, l'offre de conducteurs, la disponibilité des châssis et la fiabilité des rendez-vous.
Le drayage express devrait enregistrer un CAGR de 6,72 % jusqu'en 2031. Le drayage express croît plus rapidement car les expéditeurs ont besoin d'une planification plus fiable pour le fret prioritaire. Schneider a lancé Fast Track en novembre 2025, combinant le placement prioritaire sur le rail, le drayage express, la gestion par tour de contrôle et une option de récupération basée sur les actifs. Cette offre illustre comment les prestataires de services adaptent le transport intermodal aux expéditions qui ne peuvent tolérer de longs transferts. Schneider a également indiqué que plus de 90 % de ses mouvements de drayage domestiques étaient effectués par des conducteurs de l'entreprise au début de 2026, garantissant une exécution cohérente. Le drayage navette et le drayage porte-à-porte répondent à des besoins plus restreints mais en développement dans les réseaux de distribution. Le service porte-à-porte peut simplifier la coordination des expéditions pour les clients souhaitant un seul prestataire pour l'enlèvement local, le rail et la livraison finale. Les exigences en matière de flottes propres restent pertinentes pour tous les types de services, car les flottes opérant en Californie doivent planifier leurs achats d'équipements en fonction des règles applicables. Le secteur du drayage de conteneurs intermodaux se différencie donc entre les services portuaires de base et les offres à contrôle renforcé pour le fret sensible au temps.


Par type de conteneur : les conteneurs secs conservent leur volume tandis que la demande de conteneurs réfrigérés se développe
Les conteneurs secs représentaient 73,60 % de la taille du marché du drayage de conteneurs intermodaux en 2025, ce qui en fait le plus grand segment de conteneurs. Leur importance reflète la large gamme de produits manufacturés généraux, de détail et industriels transportés dans des conteneurs standard. L'activité des conteneurs secs évolue avec les flux d'importation et le volume de marchandises transitant par les réseaux portuaires et ferroviaires. La taille du marché du drayage de conteneurs intermodaux pour cette catégorie est soutenue par une demande large couvrant de nombreux groupes d'utilisateurs finaux. Les équipements standard et les pratiques opérationnelles établies rendent également les services de conteneurs secs disponibles sur un large éventail de corridors. Les conteneurs-citernes et les conteneurs spécialisés jouent un rôle plus modeste, mais ils servent les produits chimiques, l'énergie, les cargaisons de projet et d'autres frets aux besoins de manutention spécifiques. Ces services nécessitent des équipements adaptés, une expertise des transporteurs et des procédures de sécurité. Leur base de clientèle est plus restreinte, mais l'exigence de service peut rendre l'activité plus durable pour les opérateurs qualifiés.
Les conteneurs réfrigérés devraient enregistrer un CAGR de 6,35 % jusqu'en 2031. Le fret à température contrôlée nécessite des équipements, une surveillance et des procédures opérationnelles différents de la manutention standard des conteneurs. Hub Group a finalisé l'acquisition des actifs intermodaux de Marten Transport pour 51,8 millions USD en septembre 2025. L'acquisition a ajouté 1 200 conteneurs réfrigérés et a fait de Hub Group le deuxième plus grand prestataire de solutions intermodales à température contrôlée en Amérique du Nord. L'activité de chaîne du froid pharmaceutique via Savannah et Miami soutient le besoin de châssis spécialisés et de surveillance télématique. Le fret alimentaire et des boissons nécessite également des mouvements fiables entre les terminaux, les sites de stockage frigorifique et les clients. Le drayage de conteneurs réfrigérés devient donc un domaine de service plus spécialisé au sein du marché du drayage de conteneurs intermodaux. Les prestataires capables de gérer la température, les délais et la disponibilité des équipements disposent d'un accès plus clair pour servir ces expéditions.
Par distance : la courte distance maintient le volume tandis que la longue distance croît plus rapidement
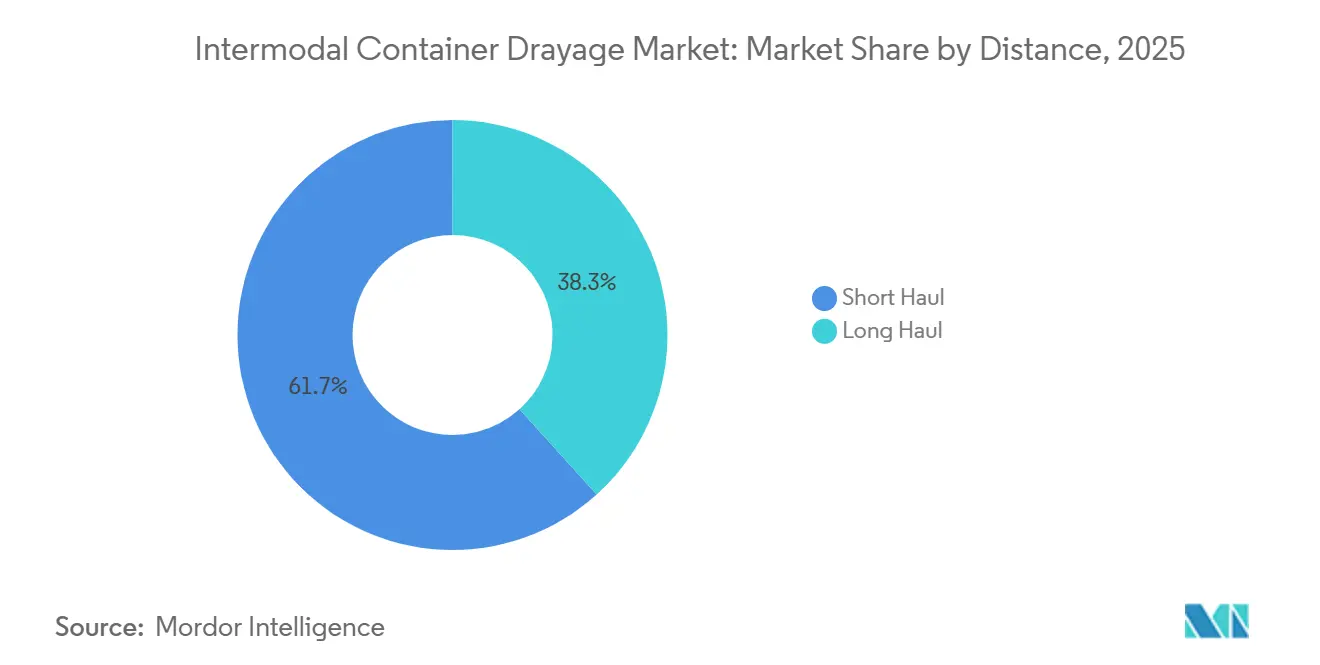
La courte distance détenait 61,70 % de la part du marché du drayage de conteneurs intermodaux en 2025, ce qui en fait la plus grande catégorie de distance sur le marché du drayage de conteneurs intermodaux. Ces mouvements relient généralement les ports ou les rampes ferroviaires aux entrepôts voisins, aux centres de distribution et aux clients locaux. Les volumes élevés de déchargement de conteneurs dans les grands points d'entrée côtiers soutiennent cette catégorie. Les zones industrielles adjacentes aux ports concentrent également les entrepôts qui reçoivent les cargaisons d'importation. Le travail de courte distance dépend du nombre de trajets que les conducteurs peuvent effectuer durant un poste. Les retards aux portiques, les systèmes de rendez-vous et la disponibilité des châssis ont donc un effet direct sur la capacité. Elle reste la couche opérationnelle de base du transport intermodal car chaque expédition nécessite encore un premier ou dernier transport local par camion. La part importante des mouvements courts explique également pourquoi les relations avec les transporteurs locaux restent importantes.
La longue distance devrait enregistrer un CAGR de 6,58 % jusqu'en 2031. Les expéditeurs étendent le service intermodal au-delà des distances traditionnelles des points d'entrée à mesure que le rail devient plus attractif que le transport exclusivement routier sur les corridors plus longs. C.H. Robinson a signalé une croissance de 10,3 % en glissement annuel des volumes intermodaux nord-américains au début de 2025, avec une expansion concentrée dans les corridors plus longs du réseau Est. Les itinéraires plus longs peuvent créer une activité de drayage dans les rampes intérieures qui traitaient auparavant moins de mouvements locaux. Les grands expéditeurs peuvent utiliser des corridors ferroviaires offrant de meilleures économies de carburant lorsqu'ils étendent la distance de transport globale. Cela soutient le secteur du drayage de conteneurs intermodaux en améliorant l'économie du service ferroviaire et routier coordonné. Les transporteurs disposant de réseaux équilibrés peuvent en bénéficier lorsqu'ils peuvent faire correspondre équipements et conducteurs aux deux extrémités de ces corridors plus longs. La croissance du service de longue distance dépend de la fiabilité, car des mouvements locaux retardés peuvent réduire l'avantage du transport ferroviaire de ligne.
Par secteur d'utilisateur final : le commerce de détail mène la demande tandis que la fabrication élargit l'utilisation des corridors
Le commerce de gros et de détail représentait 30,70 % de la taille du marché du drayage de conteneurs intermodaux en 2025 et devrait enregistrer un CAGR de 6,39 % jusqu'en 2031. Le commerce de détail est en tête car les chaînes d'approvisionnement en biens de consommation génèrent de grands volumes de conteneurs d'importation. Le réapprovisionnement des stocks et l'exécution omnicanale continuent d'exiger des mouvements depuis les ports et les rampes ferroviaires vers les centres de distribution régionaux. Le marché du drayage de conteneurs intermodaux sert ces flux par des enlèvements portuaires programmés, des transferts ferroviaires et des livraisons en entrepôt. La demande du commerce de détail favorise également les prestataires capables d'offrir des créneaux horaires fiables et une visibilité sur les expéditions. Ce groupe de clients accorde une grande valeur à la livraison prévisible car les opérations d'entrepôt et de magasin dépendent de l'arrivée ponctuelle des stocks. L'ampleur du fret de détail en fait un élément important pour la planification des réseaux de transporteurs. Son taux de croissance reflète également l'expansion des réseaux d'exécution au-delà des entrepôts portuaires traditionnels.
La fabrication est le deuxième secteur d'utilisateur final en importance et gagne en pertinence dans les corridors transfrontaliers. La délocalisation de proximité de la production automobile et électronique au Mexique ajoute des flux de conteneurs sur les itinéraires intermodaux États-Unis-Mexique. Les expéditions agricoles, de pêche et de sylviculture contribuent à la demande de conteneurs réfrigérés dans les corridors de la côte du Golfe orientés vers l'exportation. C.H. Robinson a signalé une pression de capacité prononcée sur les marchés d'exportation de la côte du Golfe en octobre 2025. Le pétrole et le gaz, les mines et carrières, et la construction nécessitent également un transport spécialisé pour les équipements et les cargaisons de projet. L'activité de construction à proximité des ports crée une demande supplémentaire, où les nouveaux parcs industriels et centres d'exécution génèrent à la fois des mouvements d'importation et d'exportation. Ces secteurs fournissent au marché du drayage de conteneurs intermodaux des cargaisons différentes du flux standard de conteneurs de détail. Un mix plus large d'utilisateurs finaux peut soutenir des services de drayage spécialisés lorsque les transporteurs disposent des équipements appropriés et des capacités opérationnelles locales.
Analyse géographique
L'Amérique du Nord détenait 25,30 % des revenus de 2025, la plus grande part régionale des revenus. Son réseau ferroviaire, mené par BNSF, Union Pacific, Norfolk Southern et CSX, fournit le réseau longue distance qui nécessite un transport local par camion à chaque extrémité. Les rampes ferroviaires de Los Angeles, New York et New Jersey, Savannah, Houston et Chicago créent une densité de fret récurrente pour les prestataires de drayage. Ces points d'entrée relient de grands volumes d'importation à d'importants réseaux d'entrepôts et de distribution. Le corridor États-Unis-Mexique ajoute une dimension transfrontalière à l'activité nord-américaine. Hub Group a signalé une croissance de 302 % de son volume intermodal au Mexique au deuxième trimestre 2025 après sa coentreprise avec EASO. Le Canada et le Mexique soutiennent également le réseau régional en gérant le fret transfrontalier et les besoins de capacité associés.
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 6,83 % jusqu'en 2031. La Chine constitue une base importante grâce à ses ports à conteneurs et à ses connexions route-rail entre les zones côtières et intérieures. L'Inde renforce le mouvement de fret lié au rail grâce à son réseau de corridors de fret dédiés, qui relie Delhi, Mumbai et les principales villes portuaires. La politique nationale de logistique de l'Inde vise à réduire les coûts logistiques de 14 % à 8 % du PIB, soutenant l'investissement dans les dépôts de conteneurs intérieurs et les parcs logistiques liés au rail. Ces développements peuvent réduire la distance et la complexité des mouvements de conteneurs entre les installations ferroviaires et les clients. Le corridor de fabrication de Hô Chi Minh-Ville à Binh Duong au Vietnam génère également une demande de conteneurs du port vers l'intérieur. Le Japon et la Corée du Sud contribuent à des volumes stables et à haute valeur ajoutée grâce à des réseaux portuaires automatisés et de chaîne du froid.
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique constituent la base de revenus régionale restante. Les transporteurs européens font face à une pression d'investissement dans les flottes due aux réglementations sur les émissions, notamment sur les corridors Hambourg-Rhin, Rotterdam et Anvers. GEODIS a ouvert son premier hub portuaire multiservices au Havre en juin 2026, regroupant le drayage, la commission de transport et la logistique portuaire sous une seule plateforme. La modernisation des ports sud-américains peut créer une congestion temporaire, tandis que l'amélioration des terminaux peut ensuite soutenir un plus grand débit de conteneurs. Le Moyen-Orient et l'Afrique développent des réseaux de drayage intérieur autour de grands points d'entrée maritimes. Jebel Ali traite plus de 14 millions d'EVP annuellement, tandis que les expansions portuaires en Arabie Saoudite soutiennent un rôle logistique plus large. Le marché du drayage de conteneurs intermodaux dans ces régions présente une intensité de drayage par conteneur plus faible que les marchés matures, mais une meilleure connectivité intérieure soutient une demande de services accrue.

Paysage concurrentiel
Le marché du drayage de conteneurs intermodaux est fragmenté parmi les transporteurs leaders et très fragmenté parmi les prestataires régionaux et les propriétaires-exploitants. J.B. Hunt détient une nette avance en termes de revenus dans les services intermodaux et de drayage, tandis que Hub Group, Schneider, Evans Network of Companies et d'autres prestataires se font concurrence sur des réseaux sélectionnés. Les grands transporteurs utilisent des tracteurs, des conteneurs, des châssis et des conducteurs en propre pour améliorer la cohérence du service. J.B. Hunt a indiqué que le volume intermodal avait augmenté de 10 % au deuxième trimestre 2026, soutenu par l'activité de conversion du fret dans son réseau. Cette stratégie peut limiter la dépendance à la capacité tierce durant les périodes où les conducteurs sont difficiles à trouver. Les transporteurs plus petits continuent de se démarquer grâce à leur connaissance des terminaux locaux, leurs relations portuaires et leur accès aux châssis. La structure du marché laisse de la place aussi bien aux prestataires nationaux qu'aux spécialistes locaux.
L'intégration verticale est une approche concurrentielle courante sur le marché du drayage de conteneurs intermodaux. J.B. Hunt, Schneider et Knight-Swift utilisent davantage de capacité interne pour gérer la qualité de service et protéger l'exécution. Hub Group a élargi son offre à température contrôlée grâce à l'acquisition des actifs intermodaux de Marten Transport en septembre 2025[3]Hub Group, "Hub Group finalise l'acquisition des actifs intermodaux de Marten Transport," Hub Group, septembre 2025, nasdaq.com. Schneider a lancé Fast Track en novembre 2025 pour fournir un drayage express et un service ferroviaire prioritaire pour les expéditions sensibles au temps. C.H. Robinson a lancé BidBoardX en juin 2026 pour donner aux transporteurs accès à des opportunités de fret engagé, notamment des travaux locaux, de courte distance et dédiés. Ces actions montrent que les transporteurs et les prestataires logistiques poursuivent la capacité, la fiabilité du service et la visibilité du réseau. Le drayage transfrontalier et l'intermodal réfrigéré restent des domaines où une capacité spécialisée peut différencier les prestataires.
La technologie et la conformité des flottes deviennent des facteurs concurrentiels de plus en plus importants. La plateforme Aviro360 d'ITS ConGlobal a obtenu la certification SOC 2 Type II en juin 2025, couvrant l'automatisation des portiques, la réconciliation des stocks et l'optimisation du stockage pour les terminaux intermodaux[4]ITS ConGlobal, "La plateforme de visibilité Aviro360 obtient la certification SOC 2 Type II," ITS ConGlobal, juin 2025, conglobal.com. Evans Network a déployé OpenTrack en avril 2026 pour fournir une visibilité des conteneurs, des estimations d'arrivée prédictives et une surveillance des exceptions sur les activités océaniques, de terminaux, ferroviaires et de drayage. IMC Logistics utilise des équipements à hydrogène et électriques à batterie en Californie dans le cadre de sa stratégie de flotte à faibles émissions. Les transporteurs incapables de satisfaire aux exigences zéro émission pourraient se retrouver dans une position plus faible dans les corridors portuaires réglementés. Les grands opérateurs peuvent investir plus facilement dans la technologie et les équipements que les petites flottes. Cependant, les transporteurs régionaux peuvent conserver leur activité là où les opérations locales et les relations clients comptent davantage que l'envergure du réseau.
Leaders du secteur du drayage de conteneurs intermodaux
C.H. Robinson Worldwide, Inc.
XPO, Inc.
J.B. Hunt Transport Services, Inc.
Schneider National, Inc.
Hub Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : IMC Logistics s'est associé à Hyroad Energy pour alimenter et entretenir sa flotte de camions de classe 8 à pile à combustible hydrogène dans son installation de Fontana, en Californie. Le partenariat soutient une stratégie zéro émission mixte incluant les véhicules électriques à batterie et d'autres technologies émergentes.
- Août 2026 : NFI Industries a annoncé un partenariat avec BNSF Railway dans le cadre du projet Barstow International Gateway prévu en Californie. NFI est appelé à fournir des services intégrés de drayage portuaire, de transport, d'entreposage et de distribution au sein du développement.
- Juin 2026 : C.H. Robinson a acquis DeSpir Logistics pour 77,8 millions USD en numéraire, ajoutant un réseau spécialisé de transporteurs contrôlés par la sécurité et des capacités d'escorte de cargaison pour le fret à haute valeur en Amérique du Nord. DeSpir a déclaré 62 millions USD de revenus en 2025.
- Mars 2026 : GEODIS a finalisé l'acquisition de Transports Malherbe en France, consolidant ses capacités de transport par camion complet et partiel et renforçant sa couverture dans les secteurs agroalimentaire et de la grande distribution.


Périmètre du rapport mondial sur le marché du drayage de conteneurs intermodaux
| Drayage portuaire |
| Drayage ferroviaire |
| Drayage inter-transporteurs |
| Drayage intra-transporteur |
| Drayage express |
| Drayage navette |
| Drayage porte-à-porte |
| Autres |
| Conteneurs secs |
| Conteneurs réfrigérés |
| Conteneurs-citernes |
| Conteneurs spécialisés |
| Courte distance |
| Longue distance |
| Agriculture, pêche et sylviculture |
| Construction |
| Fabrication |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Drayage portuaire | |
| Drayage ferroviaire | ||
| Drayage inter-transporteurs | ||
| Drayage intra-transporteur | ||
| Drayage express | ||
| Drayage navette | ||
| Drayage porte-à-porte | ||
| Autres | ||
| Par type de conteneur | Conteneurs secs | |
| Conteneurs réfrigérés | ||
| Conteneurs-citernes | ||
| Conteneurs spécialisés | ||
| Par distance | Courte distance | |
| Longue distance | ||
| Par secteur d'utilisateur final | Agriculture, pêche et sylviculture | |
| Construction | ||
| Fabrication | ||
| Pétrole et gaz, mines et carrières | ||
| Commerce de gros et de détail | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de services de drayage de conteneurs intermodaux ?
La hausse des tarifs de transport par camion complet et des coûts du diesel encourage la conversion de la route vers le rail. L'activité des conteneurs et les exigences d'exécution augmentent également la demande de mouvements de camions entre les terminaux, les entrepôts et les clients. Le marché du drayage de conteneurs intermodaux croît lorsque les volumes portuaires ou ferroviaires se connectent à des réseaux de distribution denses et à une capacité locale fiable.
Quelle est la taille du marché du drayage de conteneurs intermodaux ?
La taille du marché du drayage de conteneurs intermodaux était de 131,34 milliards USD en 2025 et est estimée à 141,85 milliards USD en 2026. Il devrait atteindre 180,35 milliards USD d'ici 2031, reflétant un CAGR de 4,92 %. Les prévisions reflètent la demande de transport par camion pour le premier et le dernier kilomètre autour des flux ferroviaires intermodaux et de conteneurs.
Quel type de service détient la plus grande part de revenus ?
Le drayage portuaire était en tête avec 31,80 % des revenus en 2025 car les conteneurs importés nécessitent un mouvement local depuis le port vers la chaîne d'approvisionnement. Le marché du drayage de conteneurs intermodaux dépend de ces flux de fret port-entrepôt. Les performances sont affectées par l'accès aux portiques, la disponibilité des châssis, la capacité des conducteurs et les horaires des installations de réception.
Quelle catégorie de conteneurs connaît la croissance la plus rapide ?
Les conteneurs réfrigérés devraient croître à un CAGR de 6,35 % jusqu'en 2031. Le marché du drayage de conteneurs intermodaux nécessite des équipements spécialisés, une surveillance et des transferts fiables entre les terminaux et les installations à température contrôlée pour ces expéditions. Le service soutient le fret alimentaire, des boissons et pharmaceutique qui ne peut absorber des retards évitables ou des pénuries d'équipements.
Pourquoi est-il difficile de trouver des conducteurs de drayage ?
Les conducteurs ont besoin d'une expérience des terminaux, d'accréditations TWIC, de compétences en gestion des châssis et de la capacité à gérer les retards dans les installations portuaires et ferroviaires. Ces exigences rendent difficile pour les prestataires d'ajouter rapidement de la capacité qualifiée. Les longs temps de séjour réduisent également le nombre de trajets productifs qu'un conducteur peut effectuer durant un poste.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un CAGR de 6,83 % jusqu'en 2031. L'intégration rail-port, les corridors de fabrication, les dépôts de conteneurs intérieurs et les parcs logistiques soutiennent les besoins de mouvement de conteneurs de la région. La Chine constitue une base importante, tandis que l'Inde et l'Asie du Sud-Est élargissent les sources de demande de la région.
Dernière mise à jour de la page le:



