
Tamaño y Participación del Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.99 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI) por Mordor Intelligence
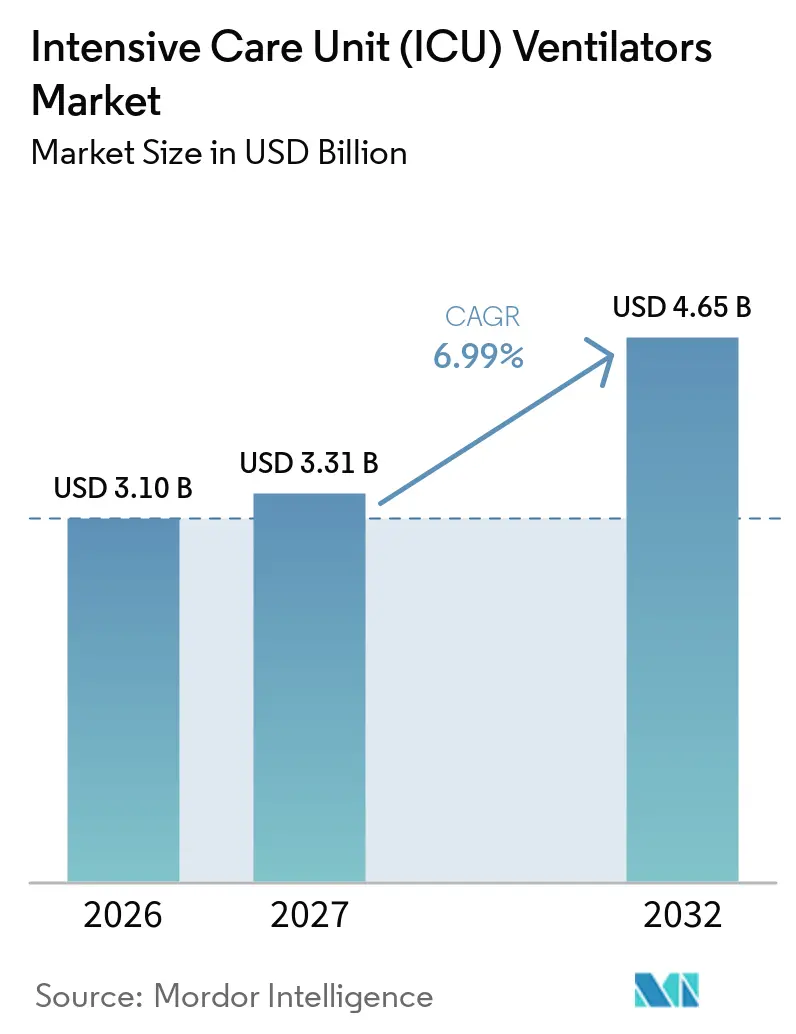
El tamaño del Mercado de Ventiladores para Unidades de Cuidados Intensivos fue valorado en 3,10 mil millones de USD en 2026 y se estima que crecerá desde 3,31 mil millones de USD en 2027 hasta alcanzar 4,65 mil millones de USD en 2032, a una CAGR del 6,99% durante el período de pronóstico (2027-2032).
La demanda continua de capacidad de atención crítica, el cambio hacia portátiles basados en turbinas y la implementación de automatización de circuito cerrado respaldan esta expansión esperada. Los hospitales están renovando sus inventarios con modelos energéticamente eficientes que satisfacen tanto las normas de atención basada en valor como los objetivos de reducción de carbono. Al mismo tiempo, los dispositivos de ventilación no invasiva (VNI) reducen la duración promedio de la estancia en la UCI. Los fabricantes que incorporan protocolos de destete impulsados por inteligencia artificial en unidades de gama media crean alternativas rentables para licitaciones en mercados emergentes. En paralelo, la orientación regulatoria sobre planes de control de cambios de software acelera las actualizaciones de productos y fomenta flotas conectadas a la nube en América del Norte y Europa Occidental. Los sistemas portátiles habilitan nuevas fuentes de ingresos en centros quirúrgicos ambulatorios, y los mandatos de sostenibilidad en la Unión Europea y algunos estados de EE. UU. recompensan los diseños de bajo consumo energético.
Conclusiones Clave del Informe
- Por tipo de movilidad, los ventiladores estacionarios representaron el 58,4% de la participación del mercado de ventiladores para UCI en 2026, mientras que se prevé que los sistemas portátiles crezcan a una CAGR del 7,50% hasta 2032.
- Por tipo de producto, los ventiladores de gama alta representaron el 52,1% del tamaño del mercado de ventiladores para UCI en 2026, mientras que se proyecta que el segmento de gama media crezca a una CAGR del 7,35% durante el mismo período.
- Por modo, la ventilación de alta frecuencia lideró con una participación de ingresos del 48,6% en 2026, y se espera que los modos combinados se expandan a una CAGR del 7,42% hasta 2032.
- Por grupo de edad del paciente, las aplicaciones para adultos representaron el 56,5% del tamaño del mercado de ventiladores para UCI en 2026 y avanzan a una CAGR del 7,27%.
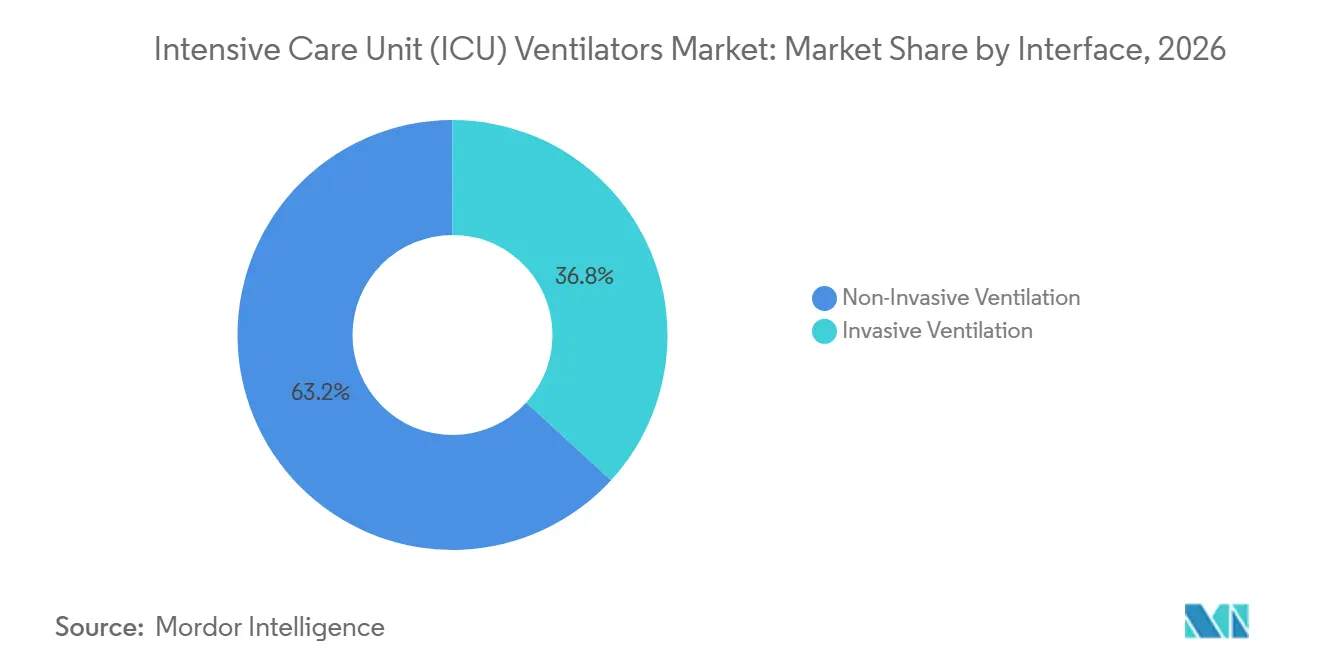
- Por interfaz, los dispositivos de ventilación no invasiva aseguraron el 63,2% de la participación del mercado de ventiladores para UCI en 2026 y avanzarán a una CAGR del 7,47% hasta 2032.
- Por usuario final, los hospitales captaron el 47,3% de la demanda en 2026, con unidades de ventilación no invasiva portátiles en centros quirúrgicos ambulatorios que muestran la mayor trayectoria de crecimiento proyectada.
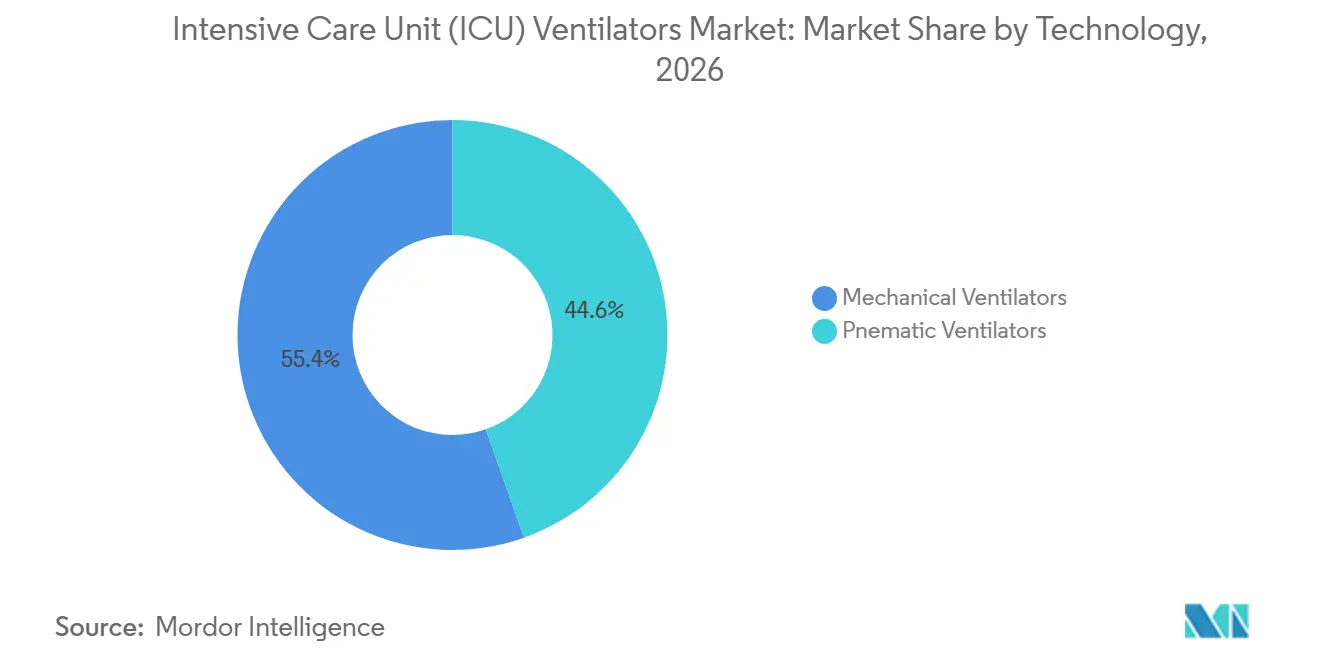
- Por tecnología, los ventiladores mecánicos representaron el 55,4% de la participación del tamaño del mercado de ventiladores para UCI en 2026 y avanzan a una CAGR del 7,17%.
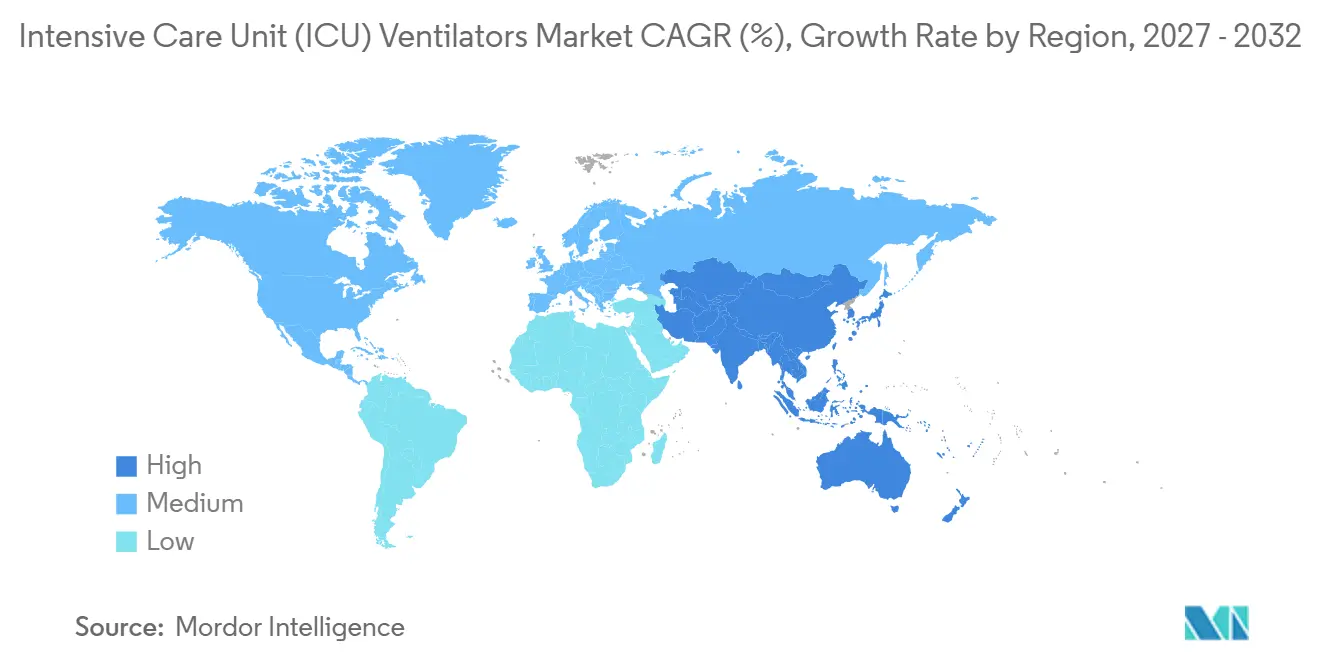
- Por geografía, América del Norte representó el 37,2% de los ingresos de 2026, mientras que Asia-Pacífico está preparada para expandirse a una CAGR del 7,23% durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de la incidencia del síndrome de dificultad respiratoria aguda (SDRA) | 1.2% | Global, con concentración en América del Norte, Europa y APAC urbano | Mediano plazo (2-4 años) |
| Expansión de la capacidad de UCI financiada por el gobierno en países de ingresos bajos y medios | 1.5% | Núcleo de APAC (India, Indonesia, Filipinas), África Subsahariana, con extensión a América Latina | Largo plazo (≥ 4 años) |
| Integración de ventiladores portátiles basados en turbinas | 0.9% | América del Norte, Europa, CCG; adopción temprana en Australia y Japón | Corto plazo (≤ 2 años) |
| Instalación rápida de ventilación de circuito cerrado impulsada por inteligencia artificial | 1.1% | América del Norte, Europa Occidental, Singapur, Corea del Sur | Mediano plazo (2-4 años) |
| Creciente adopción de ventilación no invasiva en salas generales | 1.3% | Global, con mayor adopción en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Mandatos de sostenibilidad hospitalaria para flotas energéticamente eficientes | 0.7% | UE-27, Reino Unido, California, Nueva York; emergente en Canadá y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia del Síndrome de Dificultad Respiratoria Aguda
El SDRA sigue siendo un impulsor central de la demanda en el mercado de ventiladores para UCI. La incidencia en EE. UU. es de 64 por cada 100.000 habitantes, y la condición representa entre el 10% y el 15% de los ingresos globales a UCI.[1] Una mortalidad del 30% al 50% mantiene el enfoque clínico en la ventilación de precisión titulada que limita la lesión pulmonar. El humo estacional de incendios forestales en América del Norte y los persistentes desafíos de calidad del aire en el sur de Asia elevan los picos de casos de SDRA. A medida que las poblaciones de la OCDE envejecen, los hospitales adelantan los ciclos de reemplazo incluso mientras los inventarios de la pandemia se deprecian. En conjunto, estos patrones sostienen la adquisición de base más allá de los picos de crisis.
Expansión de la Capacidad de UCI Financiada por el Gobierno en Países de Ingresos Bajos y Medios
Los países de ingresos bajos y medios asignan presupuestos plurianuales a la infraestructura de cuidados críticos. El programa Ayushman Bharat del Gobierno de India destina INR 64.180 crore para 2025-2026, con un 12% orientado a ventiladores en hospitales de distrito.[2] Los subsidios en el marco del esquema de Incentivos Vinculados a la Producción reembolsan hasta el 5% de las ventas incrementales, reduciendo los plazos de entrega para las unidades ensambladas a nivel nacional. Los ventiladores mecánicos de gama media con un precio inferior a 25.000 USD cumplen los requisitos técnicos al tiempo que se ajustan a las restricciones fiscales, ampliando el mercado de ventiladores para unidades de cuidados intensivos (UCI) en regiones sensibles al precio.
Integración de Ventiladores Portátiles Basados en Turbinas
Los diseños de turbina eliminan la dependencia de los sistemas de gas centralizados, haciéndolos esenciales para ambulancias, helicópteros y entornos domiciliarios. El C3 de Hamilton Medical pesa 4,2 kg, ofrece una batería de 6 horas y admite modos tanto invasivos como no invasivos. El consumo promedio de energía de 35 vatios se ajusta a los umbrales de energía del Pacto Verde Europeo. Los hospitales que persiguen objetivos de carbono ahora incorporan puntuaciones de vataje en las licitaciones, impulsando la adopción de turbinas dentro del mercado de ventiladores para UCI.
Instalación Rápida de Ventilación de Circuito Cerrado Impulsada por Inteligencia Artificial
Los algoritmos de aprendizaje automático automatizan los ajustes de PEEP, volumen tidal y FiO2. La guía de la FDA de septiembre de 2023 sobre planes de control de cambios predeterminados agiliza las actualizaciones de software posteriores a la comercialización. La plataforma IntelliSync de Philips se integra con los registros electrónicos de salud y reduce los errores de configuración en un 23% en los sitios de adopción temprana. La adopción se concentra en centros de alta complejidad con equipos de análisis, lo que indica una difusión gradual en el mercado de ventiladores para UCI durante los próximos tres años.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Fragilidad de la cadena de suministro para componentes críticos de ventiladores | -0.8% | Global, con exposición aguda en América del Norte y Europa dependientes de fábricas de semiconductores asiáticas | Corto plazo (≤ 2 años) |
| Recertificación regulatoria estricta para unidades impulsadas por software | -0.6% | América del Norte (FDA 510(k)), Europa (Reglamento de Dispositivos Médicos de la UE), con extensión a Australia (TGA) y Canadá (Health Canada) | Mediano plazo (2-4 años) |
| Sobrecapacidad persistente de UCI pospandemia en mercados desarrollados | -0.5% | América del Norte, Europa Occidental, con focos en Australia y Japón | Corto plazo (≤ 2 años) |
| Adopción de cánula nasal de alto flujo que reduce la demanda de ventiladores | -0.4% | Global, con mayor sustitución en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragilidad de la Cadena de Suministro para Componentes Críticos de Ventiladores
La escasez de semiconductores y turbinas extiende los plazos de entrega de dispositivos a entre 16 y 22 semanas. La guía de la FDA sobre resiliencia de la cadena de suministro señala las turbinas y los transductores de presión como piezas de alto riesgo. Las carcasas de titanio mecanizadas con precisión dependen de una base limitada de proveedores en Alemania y Japón, lo que restringe la producción portátil. Los retrasos dificultan el cumplimiento oportuno y limitan la captación de ingresos en el mercado de ventiladores para UCI.
Recertificación Regulatoria Estricta para Unidades Impulsadas por Software
Las iteraciones de software que alteran el rendimiento del ventilador ahora exigen evidencia adicional tanto bajo los marcos 510(k) de EE. UU. como del Reglamento de Dispositivos Médicos de la UE. La verificación adicional añade entre 4 y 6 meses a los calendarios de lanzamiento y eleva los gastos de cumplimiento a alrededor de EUR 500.000 por línea de producto, favoreciendo a los actores establecidos con equipos regulatorios más grandes.[3] Los proveedores más pequeños enfrentan colas prolongadas, retrasando la difusión de la innovación en el mercado de ventiladores para UCI.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Movilidad:
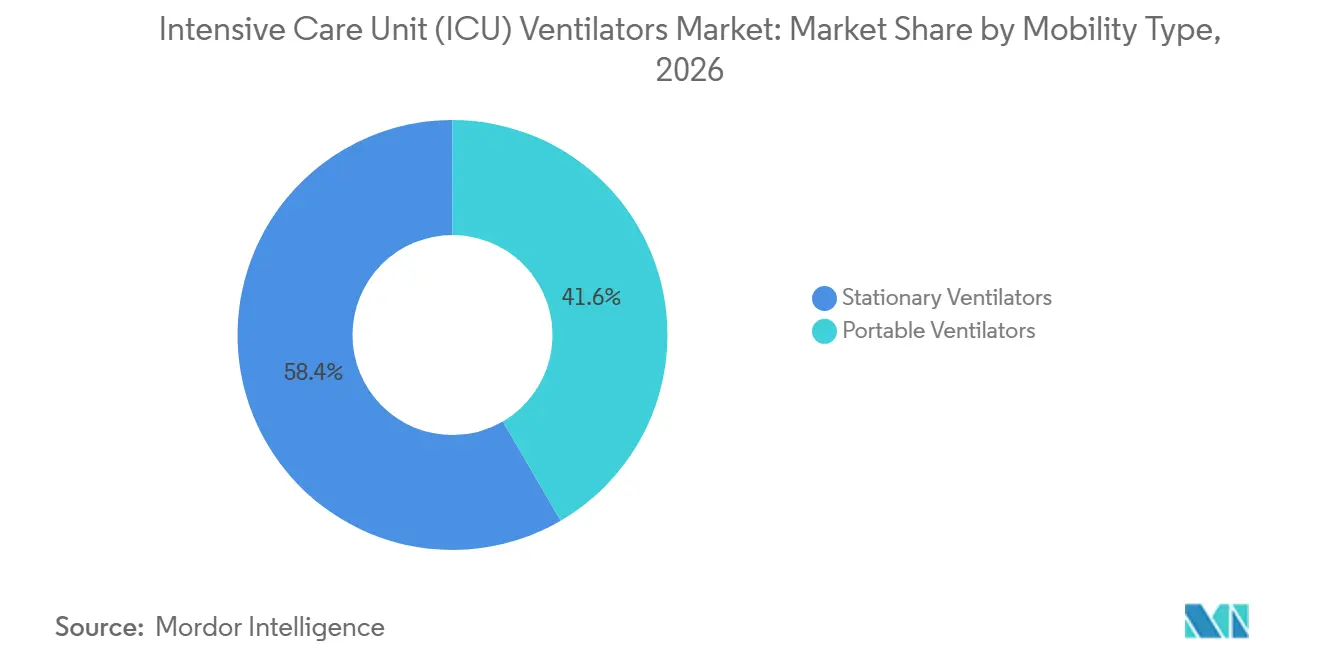
El Crecimiento de los Portátiles Supera la Demanda de los EstacionariosSe prevé que los ventiladores portátiles crezcan a una CAGR del 7,50% hasta 2032, una tasa que supera el promedio del 6,99% del mercado de ventiladores para UCI. La demanda surge de los servicios de emergencia, unidades militares y transiciones de atención domiciliaria que valoran la autonomía de la batería y los sopladores de turbina. Los modelos portátiles prescinden del suministro de oxígeno por tubería hospitalaria, lo que permite un alcance geográfico más amplio. Los sistemas estacionarios, que capturaron el 58,4% de la participación en 2026, siguen siendo esenciales para las UCI de alta complejidad con redes de monitoreo integradas; sin embargo, la sobrecapacidad en los mercados desarrollados alarga sus intervalos de reemplazo a nueve años. La orientación de la FDA que aclara las pruebas de batería agilizó las aprobaciones en tres meses, acelerando los lanzamientos de modelos portátiles y apoyando su ascenso dentro del mercado de ventiladores para UCI.
Las unidades estacionarias siguen dominando en los hospitales terciarios que integran los ventiladores en sistemas de alarma en red y suministros de gas centralizados. Los contratos de mantenimiento ahora enfatizan el diagnóstico remoto y las actualizaciones de software, lo que ayuda a los proveedores a preservar el margen a pesar de una rotación de unidades más lenta. A medida que los objetivos de sostenibilidad se endurecen, incluso las grandes plataformas fijas deben cumplir umbrales de vataje más bajos, lo que impulsa a los fabricantes a modernizar las turbinas y optimizar los flujos de aire. Estas mejoras mantienen relevante la base estacionaria mientras que la expansión portátil desbloquea nuevas fuentes de ingresos, equilibrando el panorama de movilidad del mercado de ventiladores para UCI.
Por Tipo de Producto:
Las Plataformas de Gama Media Reducen la Brecha TecnológicaSe proyecta que los ventiladores de gama media avancen a una CAGR del 7,35%, impulsados por licitaciones en mercados emergentes que exigen modos sofisticados a precios intermedios. Los fabricantes ahora incorporan la ventilación con liberación de presión en la vía aérea y la asistencia ventilatoria ajustada neuralmente en unidades por debajo de los 20.000 USD, reduciendo las brechas funcionales con los sistemas de gama alta. Las plataformas de gama alta mantuvieron el 52,1% de la participación del tamaño del mercado de ventiladores para UCI en 2026, sostenidas por hospitales cuaternarios que requieren integración perfecta con registros médicos electrónicos y monitoreo avanzado. Sin embargo, las primas de precio se suavizan a medida que las unidades de gama media ofrecen resultados clínicos comparables.
Los dispositivos de gama baja mantienen posiciones en clínicas rurales y reservas para desastres, pero sus conjuntos de características limitados y su incapacidad para cumplir con los nuevos estándares de alarma ISO restringen el volumen; por lo tanto, el enfoque competitivo se desplaza hacia los modelos de gama media. Las empresas aprovechan los algoritmos de destete impulsados por inteligencia artificial para agregar valor mientras controlan los costos, ampliando la tracción de la gama media en las adquisiciones públicas y reformando la combinación de productos en todo el mercado de ventiladores para UCI.
Por Modo:
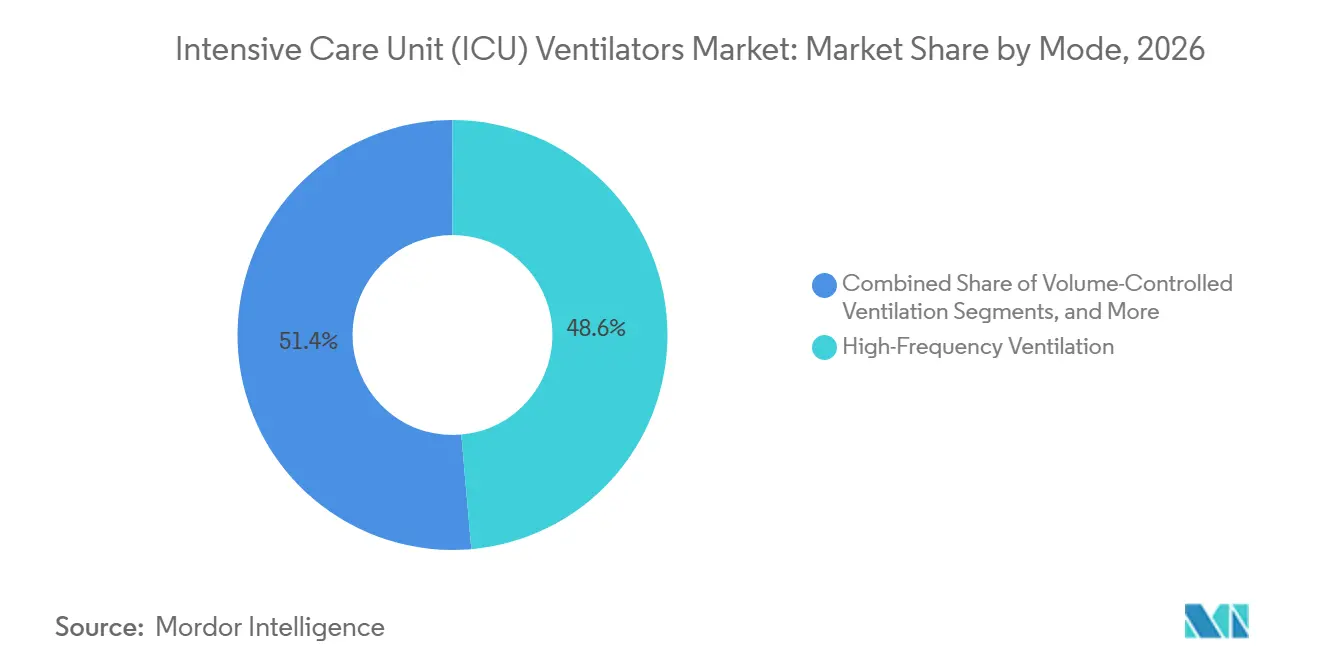
Los Modos Combinados Ganan Terreno en las UCI NeonatalesLos modos de ventilación avanzados y combinados se expanden a una CAGR del 7,42% hasta 2032, superando la participación de mercado del 48,6% de la ventilación de alta frecuencia en 2026, a medida que las unidades de cuidados intensivos neonatales adoptan la ventilación mandatoria intermitente sincronizada y los algoritmos de garantía de volumen que minimizan el barotrauma en los recién nacidos prematuros. La ventilación de alta frecuencia sigue siendo el pilar fundamental para el síndrome de dificultad respiratoria aguda grave y el síndrome de dificultad respiratoria neonatal, administrando de 300 a 900 respiraciones por minuto para mantener el reclutamiento alveolar mientras se limitan las presiones máximas en la vía aérea. Los modos controlados por volumen y controlados por presión atienden la mayor parte de los casos de UCI adultos, ofreciendo familiaridad clínica y aprobación regulatoria en todas las geografías. Los fabricantes están respondiendo con plataformas híbridas. El Babylog VN800 de Drägerwerk ofrece modos de alta frecuencia, controlado por volumen y ajustado neuralmente en un solo dispositivo que reduce el gasto de capital para los hospitales que atienden poblaciones de pacientes diversas.

Por Grupo de Edad del Paciente:
El Segmento Adulto Domina, las Innovaciones Neonatales se AceleranLos pacientes adultos representaron el 56,5% de la demanda de ventiladores para UCI en 2026, creciendo a una CAGR del 7,27% hasta 2032, impulsados por el envejecimiento de la población en los mercados de la OCDE y el aumento de la incidencia del síndrome de dificultad respiratoria aguda vinculado a la contaminación y la sepsis. Los ventiladores pediátricos atienden a una cohorte más pequeña pero clínicamente diferenciada, que requiere volúmenes tidales tan bajos como 20 mL y límites de presión inferiores a 30 cm H2O para prevenir lesiones pulmonares en pacientes de entre 3 y 40 kg. Los ventiladores neonatales, diseñados para recién nacidos de menos de 3 kg, están experimentando una rápida innovación en oscilación de alta frecuencia y ventilación ajustada neuralmente, tecnologías que sincronizan las respiraciones mecánicas con la actividad diafragmática del recién nacido para reducir la lesión pulmonar inducida por el ventilador.
Por Interfaz:
La Ventilación No Invasiva se Expande Más Allá de la EPOCLas interfaces de ventilación no invasiva capturaron el 63,2% de la participación de mercado en 2026 y avanzan a una CAGR del 7,47% hasta 2032, la tasa más rápida entre los tipos de interfaz, a medida que los protocolos clínicos extienden la ventilación no invasiva a la insuficiencia cardíaca, el soporte post-extubación y los pacientes inmunocomprometidos donde la intubación conlleva riesgos de infección. La ventilación invasiva sigue siendo esencial para el síndrome de dificultad respiratoria aguda grave, la falla multiorgánica y los pacientes que requieren bloqueo neuromuscular. Sin embargo, su participación se está erosionando a medida que la cánula nasal de alto flujo y la ventilación no invasiva reducen las tasas de intubación entre un 15% y un 28% en las cohortes elegibles.
Por Usuario Final:
Los Hospitales Dominan, los Centros Quirúrgicos Ambulatorios Emergen como Nicho de CrecimientoLos hospitales representaron el 47,3% de la demanda de usuarios finales en 2026, creciendo a una CAGR del 7,32% hasta 2032, a medida que las expansiones de camas de UCI en Asia-Pacífico y Oriente Medio compensan los retrasos en los ciclos de reemplazo en América del Norte y Europa. Los centros quirúrgicos ambulatorios están adoptando ventiladores portátiles no invasivos para el cuidado post-anestesia y los procedimientos ambulatorios que requieren soporte respiratorio breve, un caso de uso que elude los ciclos tradicionales de gasto de capital en UCI. Las clínicas especializadas enfocadas en medicina del sueño, rehabilitación pulmonar y atención aguda a largo plazo representan un segmento fragmentado donde la variabilidad en el reembolso y la ambigüedad regulatoria ralentizan la adopción. La resiliencia del segmento hospitalario se deriva de su papel como principal operador de UCI; incluso a medida que los procedimientos ambulatorios migran a los centros quirúrgicos ambulatorios, los casos complejos que requieren ventilación mecánica siguen siendo de ámbito hospitalario.
Por Tecnología:
Los Ventiladores Mecánicos Lideran, la Eliminación Gradual de los Neumáticos se AceleraLos ventiladores mecánicos representaron el 55,4% de la participación tecnológica en 2026, avanzando a una CAGR del 7,17% hasta 2032, ya que los diseños impulsados por turbina y de pistón ofrecen mayor portabilidad, eficiencia energética y vías de actualización de software en comparación con los sistemas neumáticos. Los ventiladores neumáticos, que dependen del oxígeno comprimido y el aire, persisten en entornos con infraestructura de tubería robusta y acceso limitado a la energía eléctrica, pero su participación está disminuyendo a medida que los hospitales priorizan plataformas compatibles con algoritmos de circuito cerrado impulsados por inteligencia artificial. El dominio de los ventiladores mecánicos refleja su alineación con los mandatos regulatorios y de sostenibilidad: el cumplimiento de la norma ISO 80601-2-12 para la gestión de alarmas basada en software es más sencillo en unidades mecánicas basadas en microcontroladores que en diseños neumáticos que utilizan reguladores de presión analógicos.
Análisis Geográfico
Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI) en América del Norte
América del Norte mantuvo el 37,2% de la participación en 2026; sin embargo, el crecimiento futuro está moderado por la sobrecapacidad impulsada por reservas estratégicas que retrasa la renovación de la flota. La región lidera en la adopción de circuito cerrado habilitado por inteligencia artificial y en la penetración de portátiles de turbina. Canadá pilota paneles de control de carbono que califican las emisiones de los dispositivos, vinculando las adquisiciones a hitos de neutralidad en carbono. Los proveedores empaquetan cada vez más suscripciones de análisis con hardware para desbloquear ingresos por servicios en el mercado de ventiladores para UCI.
Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI) en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7,23% hasta 2032. China emite autorizaciones aceleradas para proveedores nacionales como Mindray y Comen, mientras que los incentivos de producción de India aspiran a una producción de dispositivos médicos de 1,5 mil millones de USD para 2028. La armonización de la ASEAN reduce los plazos regulatorios en seis meses. El envejecimiento de la población de Japón, con un 27% mayor de 65 años en 2025, sostiene los ingresos a UCI por neumonía y enfermedad pulmonar obstructiva crónica. Estas dinámicas amplían la participación regional en el mercado de ventiladores para UCI.
Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI) en Europa
Europa afronta gastos de recertificación conforme al Reglamento de Dispositivos Médicos que promedian 500.000 EUR por línea de producto. El elevado costo de cumplimiento favorece a los operadores establecidos, pero ralentiza el lanzamiento de nuevos productos. Italia y España implementan modelos de arrendamiento que trasladan los costos de los ventiladores del presupuesto de capital al presupuesto operativo, aliviando la presión fiscal sobre los hospitales y manteniendo el flujo en el mercado de ventiladores para unidades de cuidados intensivos (UCI).
Panorama Competitivo
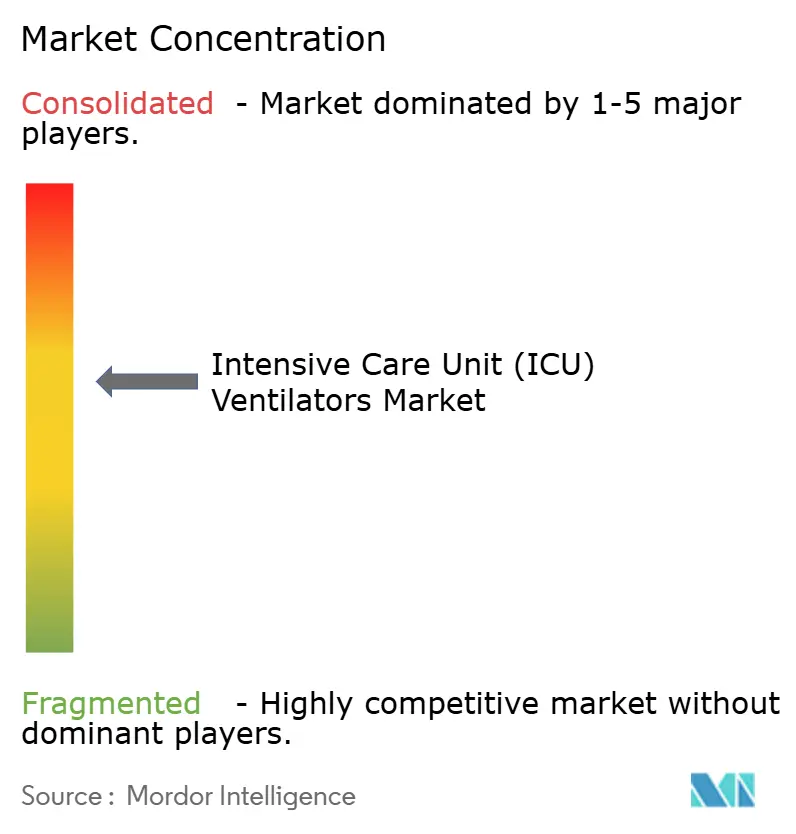
El mercado de ventiladores para UCI muestra una concentración moderada. Las cinco principales empresas, Getinge, Drägerwerk, Philips, Medtronic y GE Healthcare, mantuvieron aproximadamente el 48% de la participación combinada en 2026. Los actores regionales como Mindray, Nihon Kohden y Comen capitalizan las políticas de abastecimiento doméstico para ganar participación. Los segmentos de gama media y portátil enfrentan precios agresivos, por lo que los fabricantes se diferencian con mantenimiento predictivo, capacitación clínica y suscripciones de software que extienden los ingresos durante el ciclo de vida.
Hamilton Medical y Fisher & Paykel ganan participación especializándose en portátiles de turbina e híbridos de cánula nasal de alto flujo con ventilador. Las solicitudes de patentes ilustran la carrera de innovación: Philips presentó 14 patentes en 2024-2025 para algoritmos de destete con inteligencia artificial y geometrías de turbina. Medtronic obtuvo una patente en 2025 sobre un ventilador híbrido neumático-mecánico adecuado para hospitales de campaña. La participación en grupos de trabajo de la ISO permite a las empresas influir en los estándares de alarma, configurando las reglas competitivas que aseguran ventajas de diseño en el mercado de ventiladores para UCI.
La regulación crea campos de juego desiguales. La orientación de la FDA sobre control de cambios permite a los actores establecidos implementar actualizaciones inalámbricas cuatro meses más rápido que los nuevos competidores. El Reglamento de Dispositivos Médicos de la UE exige evaluaciones clínicas completas para las modificaciones de software, lo que eleva los costos que los fabricantes más pequeños tienen dificultades para absorber, reforzando así la fortaleza de los actores establecidos. A medida que los modelos de servicio maduran, los contratos de mantenimiento predictivo y los paneles de análisis de datos se convierten en los principales diferenciadores, anclando la lealtad del cliente y las fuentes de ingresos recurrentes.
Líderes de la Industria de Ventiladores para Unidades de Cuidados Intensivos (UCI)
-
GE Healthcare
-
Medtronic PLC
-
Dragerwerk AG & Co. KGaA
-
Getinge AB
-
ResMed
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI) Empresas cubiertas en este informe
- Air Liquide
- Allied Healthcare Products
- Bunnell Inc.
- Demcon
- Dragerwerk
- Fisher & Paykel Healthcare
- GE Healthcare
- Getinge
- Hamilton Medical
- ICU Medical
- Koninklijke Philips
- Medtronic
- Mindray Medical International Inc.
- Nihon Kohden
- Resmed
- Schiller
- Shenzhen Comen Medical Instruments
- Zoll Medical Corporation (Vyaire Medical Inc.)
Desarrollos recientes de la industria en Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI)
- Marzo de 2026: Mindray ha fortalecido estratégicamente su presencia en el mercado de ventiladores de América del Norte con el lanzamiento de sus Ventiladores SV900 y SV700.
- Marzo de 2026: Cleveland ha integrado ventiladores portátiles avanzados para UCI en su flota de ambulancias, mejorando la prestación de servicios de cuidados intensivos durante el transporte de emergencia.
- Agosto de 2025: Chenwei Medical destacó las capacidades avanzadas de su Ventilador para UCI T80, diseñado para proporcionar soporte respiratorio inteligente, preciso y adaptable para aplicaciones de UCI, emergencias y atención postoperatoria.
Alcance del Informe Global del Mercado de Ventiladores para Unidades de Cuidados Intensivos (UCI)
Según el alcance del informe, los ventiladores para UCI son dispositivos médicos avanzados esenciales para los entornos de atención crítica, diseñados para apoyar o gestionar completamente la respiración de un paciente cuando este no puede hacerlo de forma independiente. Estos dispositivos suministran aire enriquecido con oxígeno a los pulmones y eliminan el dióxido de carbono, utilizando tubos invasivos o mascarillas no invasivas. Desempeñan un papel fundamental en el manejo de la insuficiencia respiratoria, el tratamiento de infecciones graves y el soporte respiratorio postquirúrgico.
La segmentación del mercado de ventiladores para UCI se categoriza por tipo de movilidad, tipo de producto, modo, grupo de edad del paciente, interfaz, usuario final, tecnología y geografía. Por tipo de movilidad, el mercado incluye ventiladores estacionarios y portátiles. Por tipo de producto, se segmenta en ventiladores de alta gama, gama media y gama baja. Por modo, las categorías incluyen controlado por volumen, controlado por presión, alta frecuencia y otros. Por grupo de edad del paciente, el mercado se divide en adulto, pediátrico y neonatal. Por interfaz, se segmenta en ventiladores invasivos y no invasivos. Por usuario final, el mercado incluye hospitales, centros quirúrgicos ambulatorios, clínicas especializadas y otros. Por tecnología, se categoriza en mecánico, neumático y otros tipos. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece los tamaños de mercado y los pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Ventiladores Estacionarios |
| Ventiladores Portátiles |
| Ventiladores para UCI de Alta Gama |
| Ventiladores para UCI de Gama Media |
| Ventiladores para UCI de Gama Baja |
| Ventilación Controlada por Volumen |
| Ventilación Controlada por Presión |
| Ventilación de Alta Frecuencia |
| Otros (Modos Combinados / Avanzados, Ventilación Mandatoria Intermitente Sincronizada) |
| Adulto |
| Pediátrico |
| Neonatal |
| Ventilación Invasiva |
| Ventilación No Invasiva |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Otros (Modos Combinados / Avanzados, Ventilación Mandatoria Intermitente Sincronizada) |
| Ventiladores Mecánicos |
| Ventiladores Neumáticos |
| Otros (Modos Combinados / Avanzados, Ventilación Mandatoria Intermitente Sincronizada) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Movilidad | Ventiladores Estacionarios | |
| Ventiladores Portátiles | ||
| Por Tipo de Producto | Ventiladores para UCI de Alta Gama | |
| Ventiladores para UCI de Gama Media | ||
| Ventiladores para UCI de Gama Baja | ||
| Por Modo | Ventilación Controlada por Volumen | |
| Ventilación Controlada por Presión | ||
| Ventilación de Alta Frecuencia | ||
| Otros (Modos Combinados / Avanzados, Ventilación Mandatoria Intermitente Sincronizada) | ||
| Por Grupo de Edad del Paciente | Adulto | |
| Pediátrico | ||
| Neonatal | ||
| Por Interfaz | Ventilación Invasiva | |
| Ventilación No Invasiva | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Otros (Modos Combinados / Avanzados, Ventilación Mandatoria Intermitente Sincronizada) | ||
| Por Tecnología (Valor) | Ventiladores Mecánicos | |
| Ventiladores Neumáticos | ||
| Otros (Modos Combinados / Avanzados, Ventilación Mandatoria Intermitente Sincronizada) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración proyectada del mercado de ventiladores para UCI para 2032?
Se prevé que alcance 4,65 mil millones de USD a medida que las flotas se modernicen y los volúmenes de portátiles aumenten.
¿Qué categoría de movilidad está creciendo más rápido dentro de la ventilación para UCI?
Se espera que los sistemas portátiles de turbina crezcan a una CAGR del 7,50% hasta 2032.
¿Cómo están influyendo los mandatos de sostenibilidad en la adquisición de ventiladores?
Los hospitales en la UE y algunos estados de EE. UU. ahora prefieren modelos energéticamente eficientes que consumen menos de 50 vatios por día por paciente.
¿Por qué los ventiladores de gama media están ganando popularidad en las economías emergentes?
Ofrecen modos avanzados a precios un 40% más bajos que las unidades de alta gama, alineándose con las licitaciones públicas sensibles al costo.
¿Qué papel desempeñan las características de circuito cerrado impulsadas por inteligencia artificial en los nuevos ventiladores?
Los algoritmos de aprendizaje automático automatizan configuraciones clave, reducen la carga de trabajo del médico y son un diferenciador principal para los nuevos lanzamientos de productos.