
Tamaño y Participación del Mercado de Azúcar Industrial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 52.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 60.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.97 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Azúcar Industrial por Mordor Intelligence
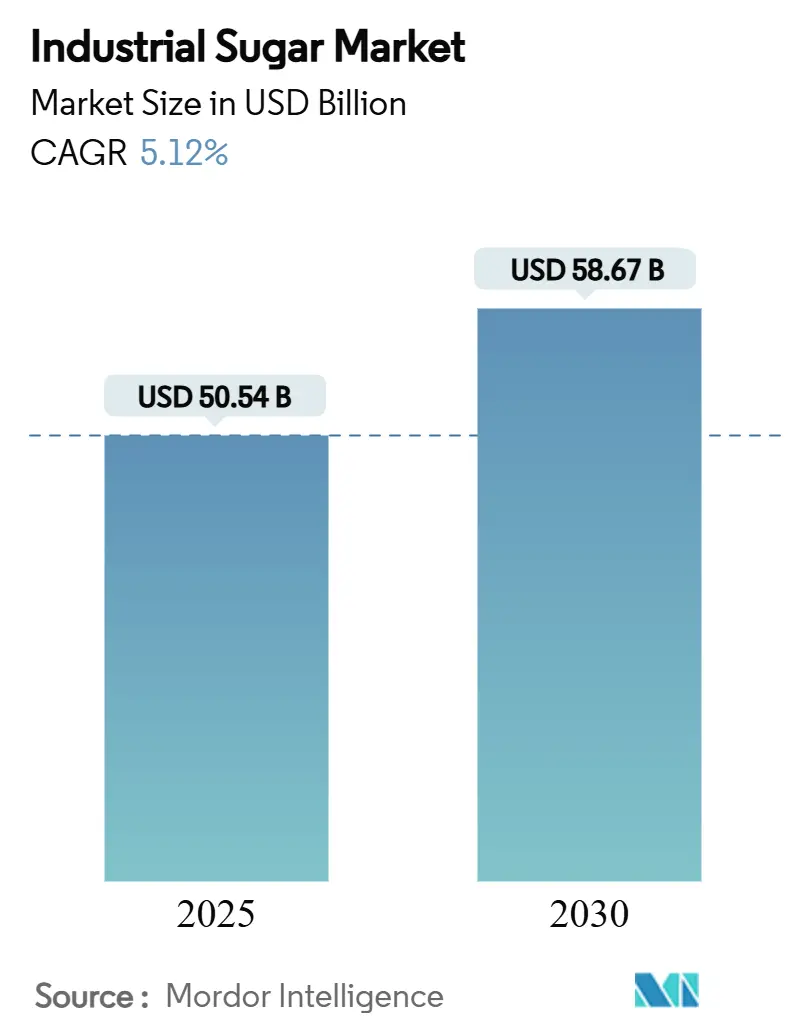
Se proyecta que el tamaño del mercado de azúcar industrial se expanda desde 50,54 mil millones de USD en 2025 y 52,07 mil millones de USD en 2026 hasta 60,29 mil millones de USD en 2031, registrando una CAGR del 2,97% entre 2026 y 2031. El mercado de azúcar industrial está respaldado por una demanda constante de fabricantes de alimentos, bebidas, confitería, lácteos y productos farmacéuticos, que utilizan el azúcar por más que su dulzura en muchas recetas a gran escala. El crecimiento es más sólido donde el consumo de alimentos envasados y la capacidad de procesamiento de alimentos se están expandiendo, especialmente en Asia-Pacífico y América del Sur, ya que estas regiones incorporan tanto nuevos consumidores como nuevas instalaciones de fabricación. Los productores están respondiendo mediante inversiones en eficiencia energética, grados especiales, mejor logística y mejoras en la cadena de suministro que pueden proteger las relaciones con los clientes en un entorno competitivo. Estas acciones ayudan al mercado de azúcar industrial a mantener una trayectoria de crecimiento moderada en lugar de un ciclo de expansión rápida, con oportunidades concentradas en la demanda industrial, productos a medida y suministro confiable.
Conclusiones Clave del Informe
- Por tipo de producto, el azúcar blanca refinada representó el 42,04% de la participación del mercado de azúcar industrial en 2025, mientras que se prevé que los azúcares especiales crezcan a una CAGR del 4,04% hasta 2031.
- Por forma, el azúcar granulada representó el 50,06% de los ingresos en 2025, mientras que se prevé que el azúcar en polvo y glasé crezca a una CAGR del 3,62% hasta 2031.
- Por fuente, el azúcar de caña representó el 64,32% de los ingresos en 2025, mientras que se prevé que el azúcar de remolacha crezca a una CAGR del 3,91% hasta 2031.
- Por aplicación, las bebidas representaron el 38,09% de los ingresos en 2025, mientras que se prevé que la panadería y confitería crezca a una CAGR del 4,42% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,26% de los ingresos en 2025, mientras que se prevé que América del Sur crezca a una CAGR del 4,18% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Alimentos Procesados y Bebidas | +1.2% | Global, concentrado en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en el Procesamiento de Azúcar | +0.5% | Global, liderado por Europa y América del Sur | Mediano plazo (2-4 años) |
| Expansión de los Programas de Etanol a Base de Caña que Redirigen la Capacidad hacia el Azúcar | +0.3% | América del Sur, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Internacional | +0.4% | Global, particularmente Brasil, Asia-Pacífico y MEA (Oriente Medio y África) | Corto plazo (≤ 2 años) |
| Incentivos y Subsidios Gubernamentales | +0.3% | América del Norte, América del Sur y mercados asiáticos seleccionados | Largo plazo (≥ 4 años) |
| Inversiones en Resiliencia de la Cadena de Suministro | +0.2% | Global, con énfasis en las principales regiones productoras | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Alimentos Procesados y Bebidas
El mercado de azúcar industrial depende en gran medida de la demanda de los fabricantes en lugar de las compras directas de los hogares, ya que las refinerías y los proveedores de ingredientes finalmente venden en programas de producción prolongados para alimentos envasados, bebidas, confitería, productos lácteos y usos farmacéuticos seleccionados. La OCDE y la FAO esperan que el consumo mundial de azúcar crezca un 1% anual y alcance los 199 millones de toneladas para 2035, lo que demuestra que la base de consumo amplia continúa expandiéndose a pesar del crecimiento más lento en algunas economías maduras. India, Indonesia y Pakistán son fundamentales en este patrón porque el crecimiento demográfico y los mayores ingresos respaldan las compras de alimentos envasados y bebidas a través de supermercados, minoristas más pequeños, establecimientos de servicios de alimentación y redes de distribución urbana en crecimiento. El mercado de azúcar industrial se beneficia, por tanto, de la amplia expansión de la fabricación de alimentos, incluso cuando las preferencias de los consumidores se vuelven más selectivas y los productores deben equilibrar el costo del producto, el rendimiento de la formulación y la confiabilidad del suministro.
Avances Tecnológicos en el Procesamiento del Azúcar
El mercado de azúcar industrial también está moldeado por inversiones que reducen el consumo de energía, mantienen la consistencia del producto y mejoran la capacidad de las refinerías para operar eficientemente bajo las cambiantes expectativas de los clientes y los reguladores. Nordzucker está dirigiendo inversiones hacia la eficiencia energética, la automatización y la descarbonización en sus instalaciones europeas durante 2025/26, lo que indica que los productores establecidos están tratando la modernización de las plantas como un requisito operativo fundamental en lugar de un proyecto discrecional. Una mejor recuperación de calor, filtración y monitoreo puede reducir los costos operativos, mejorar el control de procesos, limitar los residuos y respaldar la calidad confiable que los usuarios industriales necesitan cuando operan líneas de producción de alta velocidad. Estos proyectos también pueden ayudar a los proveedores a responder a los requisitos de adquisición de los clientes que ahora consideran la confiabilidad de los ingredientes, el uso de energía, la trazabilidad y el abastecimiento de bajas emisiones junto con el precio.
Expansión de Programas de Etanol a Base de Caña que Redirigen Capacidad hacia el Azúcar
La capacidad de Brasil para alternar la caña entre azúcar y etanol afecta el equilibrio de suministro del mercado de azúcar industrial porque ambos productos compiten por el mismo cultivo cosechado, y los ingenios pueden responder rápidamente cuando la economía de los combustibles se vuelve más atractiva. En abril de 2026, el gobierno anunció que estaba estudiando un nuevo aumento al E32, añadiendo otra consideración de política para los proveedores de caña, los comerciantes de azúcar y los compradores industriales. CONAB estima que la cosecha de caña de azúcar de Brasil en 2026/27 alcanzará los 709,1 millones de toneladas, aunque se prevé que la producción de azúcar disminuya un 0,5% hasta 43,95 millones de toneladas a medida que el etanol absorba más caña, lo que demuestra por qué el tamaño de la cosecha por sí solo no determina la disponibilidad de azúcar. Esta asignación vinculada a políticas hace que la disponibilidad de azúcar sea menos dependiente únicamente de las condiciones de la cosecha y requiere que los equipos de adquisición supervisen los mandatos de combustible, los rendimientos relativos y las decisiones de molienda junto con los pronósticos de cosecha.
Crecimiento del Comercio Internacional
El comercio internacional brinda al mercado de azúcar industrial acceso a centros de producción que operan con diferentes costos y ciclos de cosecha, al tiempo que permite a los compradores equilibrar las limitaciones de suministro local frente a la disponibilidad global. Demostrando la reconfiguración de los patrones de flujo global, Estados Unidos ha promulgado medidas especiales de salvaguardia agrícola sobre productos con más del 65% de contenido de azúcar, una medida prevista para durar hasta septiembre de 2025, según informó la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos [1]. La Unión Europea y el Mercosur firmaron un acuerdo el 17 de enero de 2026, con acceso libre de aranceles para 180.000 toneladas métricas de azúcar de caña cruda VHP para refinación en la UE cada año, proporcionando un canal definido para los proveedores y refinadores que pueden cumplir con los requisitos del acuerdo. El mercado de azúcar industrial debe, por tanto, gestionar el acceso comercial y la concentración del suministro al mismo tiempo, en lugar de tratar las compras internacionales como un simple sustituto del suministro nacional.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios de las Materias Primas | -0.7% | Global, con impacto particular en las regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Preocupaciones Medioambientales y de Sostenibilidad | -0.5% | Global, con aplicación más estricta en los mercados desarrollados | Mediano plazo (2-4 años) |
| Edulcorantes a Base de Fermentación que Erosionan el Volumen Industrial | -0.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio en las Preferencias del Consumidor | -0.3% | Mercados desarrollados, con adopción gradual en economías emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de las Materias Primas
La volatilidad de las materias primas sigue siendo una restricción práctica para el mercado de azúcar industrial porque los movimientos bruscos de precios afectan a los agricultores, ingenios, refinadores, comerciantes y fabricantes de alimentos de diferentes maneras y en diferentes plazos. Südzucker AG informó que los ingresos de su segmento de azúcar disminuyeron de 3.876 millones de EUR en 2024/25 a 2.786 millones de EUR en 2025/26, mientras que el segmento registró una pérdida operativa de 177 millones de EUR, lo que muestra hasta qué punto los precios débiles pueden afectar incluso a los principales productores europeos. La empresa redujo su área de cultivo de remolacha europea en un 18% hasta 305.800 hectáreas en respuesta al entorno débil, lo que ilustra cómo las respuestas de los productores pueden afectar las condiciones de suministro posteriores. Los equipos de adquisición necesitan planes de suministro que consideren los movimientos de precios, la rentabilidad de los productores, las decisiones sobre el área de cultivo y la respuesta de producción esperada, en lugar de depender únicamente del precio de referencia actual.
Preocupaciones Medioambientales y de Sostenibilidad
A medida que la Agencia de Protección Ambiental de los Estados Unidos endurece su control sobre el procesamiento de azúcar, estableciendo límites estrictos sobre DBO5, SST y niveles de pH, las empresas enfrentan mayores requisitos y costos de cumplimiento. Suntory Holdings, en asociación con KTIS, está liderando una iniciativa pionera de cultivo de caña de azúcar baja en carbono en Tailandia, lo que subraya el cambio de la sostenibilidad de una mera opción a una ventaja competitiva [2]. Sin embargo, los obstáculos no se limitan solo al cumplimiento de las regulaciones; abarcan el cambio en las percepciones de los consumidores y las políticas corporativas que priorizan cada vez más los ingredientes de origen sostenible. Con las refinerías de azúcar de caña cristalina que ahora enfrentan un límite diario estricto de DBO5 de 2,38 libras por tonelada de fusión, la presión por la optimización del uso del agua es primordial. Esta demanda requiere sistemas de tratamiento avanzados y ajustes en los procesos, como lo destaca el Gobierno de los Estados Unidos. Estos estrictos mandatos ambientales no solo plantean desafíos para los nuevos participantes, sino que también refuerzan la posición de los actores establecidos equipados con la infraestructura de cumplimiento necesaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
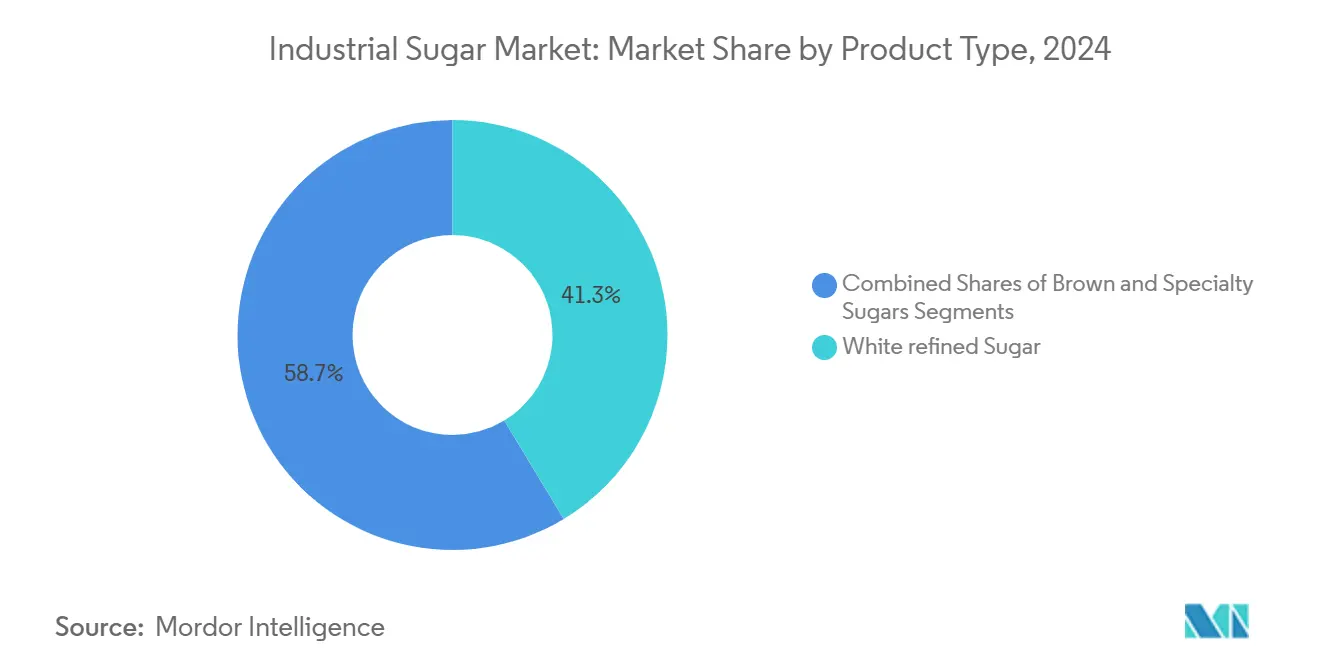
El Azúcar Blanca Refinada Ancla los Volúmenes, los Azúcares Especiales Generan ValorEl azúcar blanca refinada representó el 42,04% de los ingresos de 2025, la mayor posición por tipo de producto en el mercado de azúcar industrial. Su alta pureza, dulzura predecible y tamaño de cristal consistente se adaptan a las líneas automatizadas de bebidas, alimentos y confitería que deben ofrecer el mismo resultado en grandes tiradas de producción. Los fabricantes seleccionan este grado cuando el color limpio, la disolución confiable y el manejo estandarizado importan más que un perfil de sabor distintivo. La participación del mercado de azúcar industrial que posee el azúcar blanca refinada refleja su papel como insumo práctico para recetas de alto volumen, incluidos productos donde los operadores necesitan controlar de cerca el comportamiento de los ingredientes. El azúcar morena responde a un conjunto diferente de requisitos porque su sabor y color retenidos de la melaza son elecciones deliberadas de formulación en aplicaciones de panadería, postres y bebidas artesanales.
Se prevé que los azúcares especiales crezcan a una CAGR del 4,04% hasta 2031, la tasa más rápida entre los tipos de productos. El azúcar de caña orgánica, el azúcar invertido y las formas cristalinas modificadas permiten a los fabricantes de alimentos elegir ingredientes que se adapten a requisitos particulares de etiqueta, sabor, textura o procesamiento. Estos grados pueden generar más valor que el azúcar refinada estándar porque pueden implicar procesamiento adicional, especificaciones más estrictas, certificación o soporte técnico directo para la receta de un cliente. Los requisitos de certificación y trazabilidad también favorecen a los proveedores que pueden demostrar calidad consistente y mantener sistemas establecidos en toda su cadena de suministro. Es probable que el mercado de azúcar industrial mantenga el azúcar blanca refinada como su base de volumen, mientras que los productos especiales desempeñan un papel más importante en usos premium, diferenciados y sensibles a la formulación.



Por Forma:
El Azúcar Granulada Domina la Escala, las Variantes en Polvo y Glasé Sirven a los Canales PremiumEl azúcar granulada representó el 50,06% de los ingresos por forma en 2025, convirtiéndola en la categoría de forma más amplia en el mercado de azúcar industrial. Funciona en mezclas en seco, cristalización de confitería, mezclas para hornear y operaciones de bebidas de alto volumen, lo que le da a los procesadores un formato que puede servir a varias necesidades de producción. Sus características de flujo y manejo permiten a los fabricantes dosificarla con precisión, mientras que su perfil de almacenamiento se adapta a los sistemas de transporte y almacenamiento establecidos. Las grandes instalaciones de procesamiento de alimentos prefieren el azúcar granulada porque combina familiaridad, amplia disponibilidad y rendimiento confiable en entornos de producción estandarizados. Esta posición se ve reforzada por la necesidad de cristales consistentes cuando los fabricantes quieren mantener bajo un control estricto las velocidades de producción, la textura y los niveles de dulzura.
Se prevé que el azúcar en polvo y el azúcar glasé crezcan a una CAGR del 3,62% hasta 2031. Los tamaños de partícula finos son útiles en aplicaciones de panadería, decoración de pasteles, rellenos, glaseados y confitería que necesitan disolución rápida, una textura suave o un acabado visual uniforme. El producto respalda la creación de valor donde el artículo terminado del cliente depende de la sensación en boca, la presentación y el rendimiento preciso en lugar de solo el contenido de sacarosa. Las formas de jarabe siguen siendo importantes para la fabricación de bebidas porque se disuelven rápidamente, reducen los pasos de manejo y ayudan a las grandes instalaciones a mover ingredientes a través de líneas de procesamiento líquido. El mercado de azúcar industrial obtiene valor incremental de estas formas especializadas a medida que los clientes de panadería, servicios de alimentación y bebidas buscan ingredientes más fáciles de usar en entornos de producción específicos.
Por Fuente:
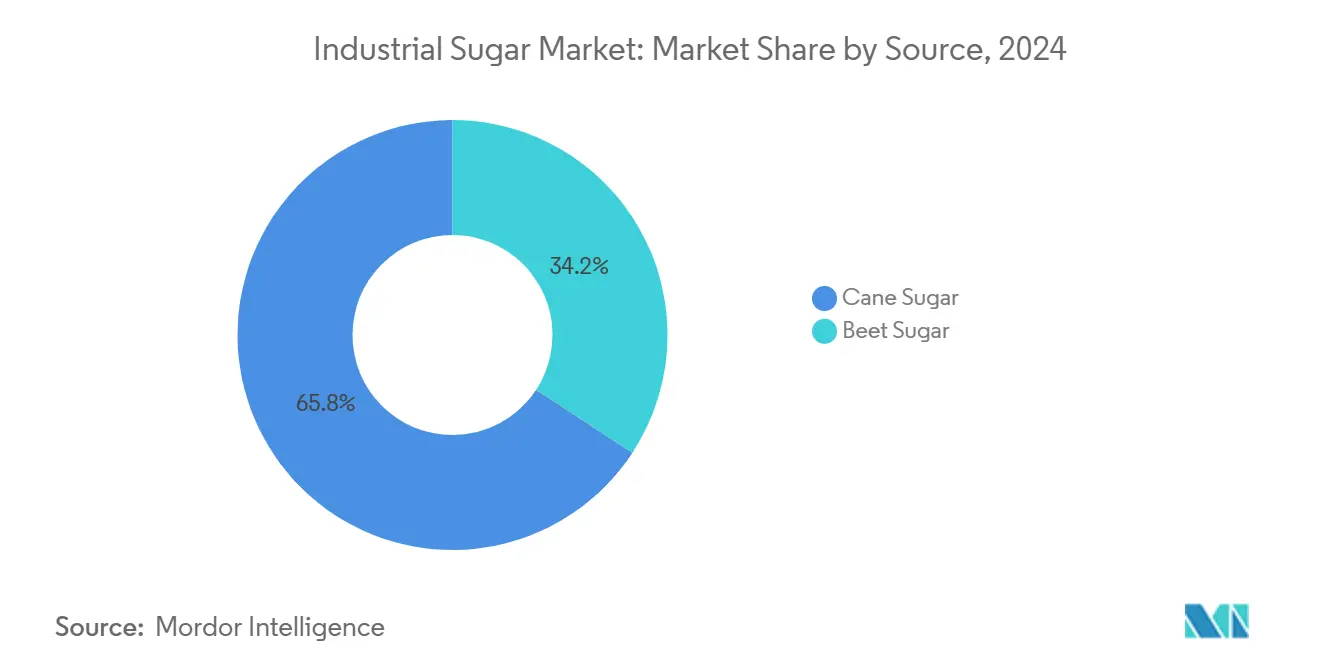
El Azúcar de Caña Lidera, el Azúcar de Remolacha se Expande a Través del Suministro Regional y los Requisitos de SostenibilidadEl azúcar de caña representó el 64,32% de los ingresos en 2025, anclando el mercado de azúcar industrial en los sistemas de producción tropicales. Brasil, India y Tailandia son los principales países productores de caña, y sus ciclos de cultivo, capacidad de refinación y actividad comercial influyen en la disponibilidad de azúcar para los usuarios industriales. La escala de exportación de Brasil hace que el azúcar de caña sea especialmente importante para los compradores que dependen de la adquisición internacional y necesitan acceso a volúmenes significativos. Su posición de fuente líder también refleja una red establecida de ingenios y refinerías que sirven a los fabricantes de alimentos en muchas regiones. Los compradores valoran el suministro a base de caña por su familiaridad y escala, pero la capacidad de Brasil para orientar la caña hacia el etanol crea una exposición de política y precios que los planes de adquisición deben considerar.
Se prevé que el azúcar de remolacha crezca a una CAGR del 3,91% hasta 2031, convirtiéndola en el segmento de fuente de más rápido crecimiento. Su expansión está vinculada a la producción en Egipto, Turquía, China y Estados Unidos en lugar de un amplio aumento en el área de cultivo de remolacha europea. Destacando la influencia de los marcos de política en la economía de las fuentes, el Departamento de Agricultura de los Estados Unidos estableció las tasas de préstamo de azúcar para el año fiscal 2025 en 19,75 centavos por libra para el azúcar de caña cruda y 25,38 centavos por libra para el azúcar de remolacha refinada [3]. En respuesta a la creciente competencia, los productores de azúcar de caña están adoptando estrategias de integración vertical y diversificando sus fuentes de ingresos a través de la producción flexible de etanol. Esta segmentación de fuentes refleja cada vez más objetivos más amplios de política agrícola, enfatizando la seguridad alimentaria, el desarrollo rural y la sostenibilidad ambiental.

Por Aplicación:
Las Bebidas Lideraron Mientras la Panadería y Confitería Gana ImpulsoLas bebidas representaron el 38,09% de los ingresos por aplicación en 2025, la mayor participación dentro del mercado de azúcar industrial. Los refrescos carbonatados, los tés y cafés listos para beber, las bebidas energéticas y las bebidas a base de frutas consumen azúcar a gran escala, lo que le da a esta aplicación una influencia duradera sobre los volúmenes de adquisición. El azúcar aporta dulzura, cuerpo y un perfil de sabor familiar, por lo que los cambios en una receta de bebida pueden requerir trabajo más allá de reemplazar un ingrediente. Los productores de bebidas enfrentan presión para reducir el azúcar añadida en algunos países, particularmente donde los impuestos, las normas de etiquetado o las directrices nutricionales fomentan la reformulación. Aun así, los formatos a base de jugos y funcionales continúan usando azúcar industrial en muchas formulaciones, lo que limita el efecto inmediato de las estrategias de menor contenido de azúcar sobre la demanda total.
Se prevé que la panadería y confitería crezca a una CAGR del 4,42% hasta 2031. El segmento se beneficia de la demanda de alimentos envasados en Asia y África y del continuo interés en productos de panadería y confitería premium en las economías maduras. El azúcar proporciona dorado, textura, conservación, volumen y sabor, lo que hace que la sustitución total sea difícil en muchas recetas sin cambiar el producto terminado. Los lácteos y postres congelados crean una base de demanda estable, mientras que los usos farmacéuticos requieren azúcar que cumpla con los estándares relevantes de pureza y consistencia para aplicaciones especializadas. El mercado de azúcar industrial está respaldado por esta gama de usos porque cada aplicación tiene una necesidad funcional diferente y una exposición diferente a la reformulación orientada a la salud.
Análisis Geográfico
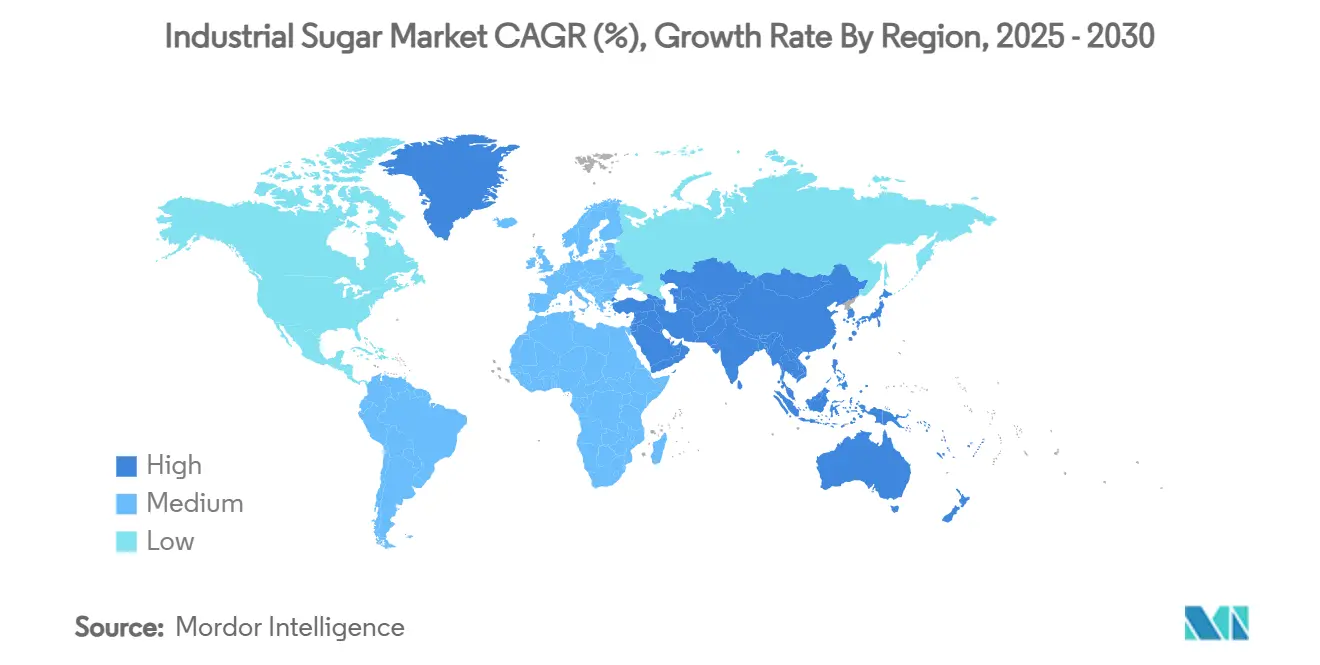
Asia-Pacífico representó el 34,26% de los ingresos de 2025, la posición regional líder en el mercado de azúcar industrial. La región combina grandes poblaciones de consumidores con una creciente producción de alimentos envasados y bebidas, lo que brinda a los proveedores de ingredientes acceso tanto a categorías establecidas de alto volumen como a nueva capacidad de procesamiento. La OCDE y la FAO esperan que Asia contribuya con el 76% del crecimiento del consumo mundial de azúcar hasta 2035, con India, Indonesia y Pakistán como elementos centrales de este patrón de demanda. China tiene una perspectiva más moderada porque su Directriz de Desarrollo Alimentario y Nutricional para 2025 a 2030 limita la ingesta de azúcar añadida a 25 gramos al día, lo que concentra el crecimiento en otras partes de la región y en aplicaciones menos sensibles a la salud. El liderazgo de Asia-Pacífico refleja la escala de su base de procesamiento de alimentos, la frecuencia de las compras de alimentos envasados y el papel continuo del azúcar en una amplia gama de formatos de productos locales e internacionales.
Se prevé que América del Sur crezca a una CAGR del 4,18% hasta 2031, el ritmo regional más rápido en el mercado de azúcar industrial. Brasil exportó 34,1 millones de toneladas métricas de azúcar durante MY2025/26 y representó el 59% de las exportaciones mundiales en el año calendario 2025, lo que hace que sus ingenios, puertos y relaciones comerciales sean importantes para los compradores de todo el mundo. China compró 4,739 millones de toneladas métricas de azúcar brasileña en 2025, mientras que India y Argelia también fueron destinos importantes, lo que demuestra el alcance de la región en diferentes mercados importadores. El acuerdo UE-Mercosur crea un canal libre de aranceles para 180.000 toneladas métricas de azúcar de caña cruda VHP cada año para refinación en la UE, lo que brinda a los exportadores sudamericanos una salida estructurada adicional. Los incentivos de etanol de Brasil siguen siendo el factor principal que puede reducir la disponibilidad de azúcar incluso cuando la producción de caña aumenta, por lo que los compradores en otras regiones continúan monitoreando la política de combustibles de América del Sur, así como los pronósticos de cosecha.
Europa y América del Norte son regiones maduras con condiciones distintas de oferta y demanda. La reducción del 18% en el área de cultivo de remolacha europea de Südzucker AG en 2025/26 ilustra la presión que los rendimientos débiles pueden ejercer sobre el suministro regional y sobre las decisiones de los procesadores que dependen de los cultivadores de remolacha. Las entregas de azúcar en América del Norte alcanzaron 6,079 millones de toneladas cortas, en base al valor crudo, en la primera mitad del año de comercialización 2025/26, un aumento del 0,6% respecto al período del año anterior según el borrador proporcionado. Oriente Medio y África muestran un perfil mixto porque la capacidad nacional se está expandiendo en países seleccionados mientras que las medidas de salud y los hábitos de consumo cambiantes limitan la demanda en otros. Estas diferencias regionales hacen que la seguridad del suministro local, la logística, el acceso a la refinación y las especificaciones de los clientes sean factores importantes para el mercado de azúcar industrial.
Panorama Competitivo
Concentración del Mercado
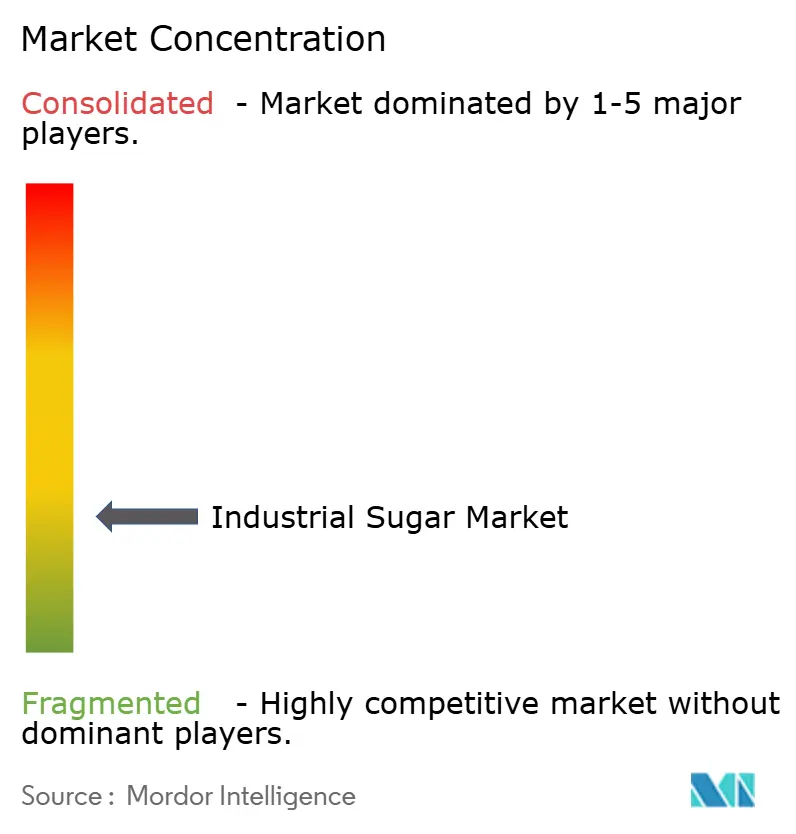
La competencia varía según la ubicación porque los productores operan bajo diferentes condiciones agrícolas, costos de energía, normas comerciales, requisitos de calidad y relaciones con grandes clientes de alimentos y bebidas. Los grandes productores europeos como Südzucker AG, Nordzucker y Tereos SCA están equilibrando la presión de precios actual con el gasto en eficiencia, suministro confiable y productos diferenciados que pueden ayudarles a retener cuentas industriales. Ningún productor individual posee más de una participación de un dígito bajo en el suministro global, según el borrador proporcionado, y esta dispersión refleja diferentes condiciones de cultivo, marcos comerciales y estructuras de costos locales.
El comercio y la logística están más concentrados que la producción, lo que cambia las opciones prácticas disponibles para los compradores que se abastecen a través de los mercados internacionales. Esto le da a los compradores industriales menos opciones grandes para gestionar los flujos globales de lo que la fragmentación de los productores por sí sola sugeriría, particularmente cuando necesitan capacidades establecidas de envío, financiamiento, almacenamiento y gestión de riesgos. Nordzucker está llevando a cabo inversiones en eficiencia energética, automatización y descarbonización en Europa, lo que ilustra la presión sobre los productores para modernizar sus operaciones y cumplir con las expectativas más amplias de los clientes.
La refinería está avanzando en una estrategia de producción local en Nigeria a través de su programa de inversión, lo que ilustra cómo los proveedores regionales pueden competir reduciendo la dependencia del azúcar importada. Los productores que pueden proporcionar azúcares orgánicos certificados, de grado farmacéutico o específicos para aplicaciones tienen una vía para diferenciarse más allá del suministro a granel, mientras que la escala en logística y almacenamiento puede fortalecer su posición comercial. El mercado de azúcar industrial sigue fragmentado a nivel de productor, pero el acceso a redes comerciales, procesamiento especializado y operaciones de bajas emisiones puede hacer que los operadores más grandes sean más influyentes en las decisiones de suministro de los clientes industriales.
Líderes de la Industria del Azúcar Industrial
-
Südzucker AG
-
Tereos SCA
-
Associated British Foods plc (ABF Sugar)
-
Florida Crystals Corporation (ASR Group)
-
Wilmar International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Azúcar Industrial Empresas cubiertas en este informe
- Sudzucker AG
- Tereos SCA
- Associated British Foods plc (ABF Sugar)
- Florida Crystals Corporation (ASR Group)
- Wilmar International Limited
- Nordzucker AG
- Cargill, Incorporated
- Raizen S.A.
- Mitr Phol Group
- Thai Roong Ruang Group
- Gujarat Co-operative Sugar Federation
- COFCO International
- Louis Dreyfus Company
- Dangote Sugar Refinery Plc
- Tongaat Hulett Limited
- Al Ghurair Group (Al-Khaleej Sugar Co.)
- DCM Shriram Ltd.
- Shree Renuka Sugars Ltd.
- Cosan S.A.
- Biosev S.A.
Desarrollos recientes de la industria en Mercado de Azúcar Industrial
- Septiembre de 2026: Südzucker AG inauguró un nuevo silo de azúcar y una planta de tratamiento biológico de aguas residuales en su instalación de Wabern en Alemania, completando una inversión combinada de 60 millones de EUR. El silo de 67 metros más que duplica la capacidad de almacenamiento de azúcar a granel sin envasar, mejorando la confiabilidad del suministro durante todo el año para los clientes industriales.
- Septiembre de 2026: Nordzucker inició su campaña de procesamiento de remolacha 2026/27 tras inversiones que incluyen nuevas etapas de evaporación, una nueva instalación de lavado de remolacha en Nordstemmen y una nueva torre de extracción en Schladen para reducir el consumo de energía. El borrador proporcionado señala que la producción en su instalación de Nakskov en Dinamarca estaba bajo revisión.
- Enero de 2026: La Unión Europea y el Mercosur firmaron un acuerdo comercial que otorga a los exportadores del Mercosur acceso libre de aranceles para 180.000 toneladas métricas de azúcar de caña cruda VHP anualmente para refinación en la UE.
Alcance del Informe Global del Mercado de Azúcar Industrial
El Informe del Mercado de Azúcar Industrial está Segmentado por Tipo de Producto (Azúcar Blanca Refinada, Azúcar Morena, Azúcares Especiales), Forma (Granulada, en Polvo/Glasé, Jarabe), Fuente (Azúcar de Caña, Azúcar de Remolacha), Aplicación (Panadería y Confitería, Lácteos y Postres Congelados, Bebidas y Más), y Geografía (América del Norte, Asia-Pacífico y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Azúcar Blanca Refinada |
| Azúcar Morena |
| Azúcares Especiales |
| Granulada |
| En Polvo/Glasé |
| Jarabe |
| Azúcar de Caña |
| Azúcar de Remolacha |
| Panadería y Confitería |
| Lácteos y Postres Congelados |
| Bebidas |
| Farmacéuticos |
| Cuidado Personal y Cosméticos |
| Otros (Productos Químicos, Textiles) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Azúcar Blanca Refinada | |
| Azúcar Morena | ||
| Azúcares Especiales | ||
| Forma | Granulada | |
| En Polvo/Glasé | ||
| Jarabe | ||
| Fuente | Azúcar de Caña | |
| Azúcar de Remolacha | ||
| Aplicación | Panadería y Confitería | |
| Lácteos y Postres Congelados | ||
| Bebidas | ||
| Farmacéuticos | ||
| Cuidado Personal y Cosméticos | ||
| Otros (Productos Químicos, Textiles) | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de azúcar industrial?
La demanda de la industria de fabricación de alimentos y bebidas es el principal motor, especialmente donde los alimentos envasados, los productos listos para beber, la confitería y el procesamiento de lácteos se están expandiendo.
¿Cuál es el tamaño del mercado de azúcar industrial en 2026?
El tamaño del mercado de azúcar industrial es de 52,07 mil millones de USD en 2026 y se proyecta que alcance los 60,29 mil millones de USD en 2031 a una CAGR del 2,97%.
¿Qué tipo de producto lidera las ventas de azúcar industrial?
El azúcar blanca refinada lideró los tipos de productos con el 42,04% de los ingresos de 2025 porque ofrece la pureza, la consistencia de los cristales y el manejo confiable necesarios para la producción automatizada de alimentos y bebidas.
¿Qué aplicación utiliza más azúcar industrial?
Las bebidas representaron el 38,09% de los ingresos por aplicación en 2025 porque muchas categorías de bebidas de gran volumen utilizan sacarosa para la dulzura, el cuerpo y el sabor familiar.