
Tamaño y Participación del Mercado de Margarina Industrial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.57 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Margarina Industrial por Mordor Intelligence
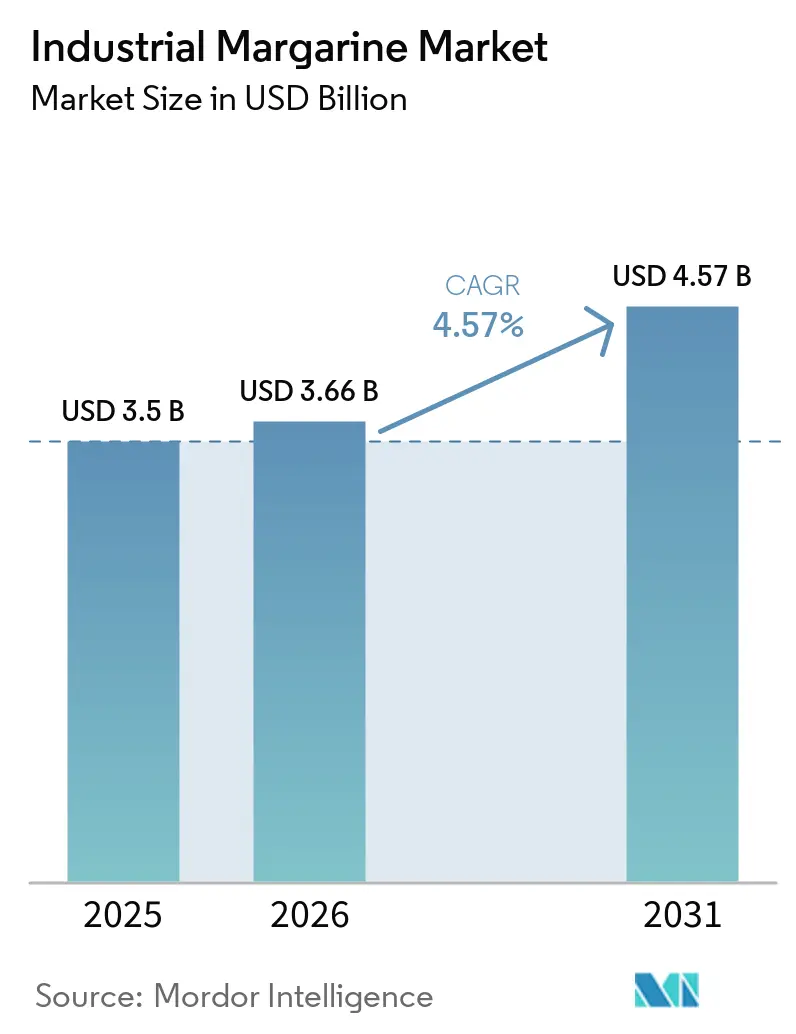
Se espera que el tamaño del mercado global de margarina industrial aumente de 3,50 mil millones de USD en 2025 a 3,66 mil millones de USD en 2026 y alcance los 4,57 mil millones de USD en 2031, creciendo a una CAGR del 4,57% durante 2026-2031. Las panaderías industriales continúan valorando la margarina porque los insumos de aceite vegetal pueden reducir la exposición a las fluctuaciones de precios de la grasa láctea. El mercado de margarina industrial también se beneficia cuando los fabricantes necesitan textura consistente, vida útil y rendimiento en el procesamiento en la producción de alto volumen. Las formulaciones de origen vegetal son cada vez más relevantes para los compradores del sector de servicios de alimentación que consideran el posicionamiento nutricional junto con la funcionalidad. La trazabilidad de la cadena de suministro y el cumplimiento de las normas sobre grasas trans se están convirtiendo en factores importantes en la selección de proveedores, especialmente para los productos vendidos en mercados regulados. Las adquisiciones e inversiones en grasas especiales muestran que la escala, la capacidad de formulación y el acceso a la producción regional están dando forma a la competencia en el mercado de margarina industrial.
Conclusiones Clave del Informe
- Por tipo de producto, el multiusos tuvo una participación del 43,56% en 2025, mientras que se prevé que los grados untables crezcan a una CAGR del 4,82% hasta 2031.
- Por forma, la dura representó el 53,05% del tamaño del mercado de margarina industrial en 2025, mientras que se prevé que la blanda crezca a una CAGR del 4,91% hasta 2031.
- Por fuente, la de origen vegetal tuvo el 66,73% de la participación del mercado de margarina industrial en 2025 y se prevé que crezca a una CAGR del 5,14% hasta 2031.
- Por aplicación, la panadería representó el 41,38% de la categoría en 2025, mientras que se prevé que los alimentos de conveniencia crezcan a una CAGR del 4,76% hasta 2031.
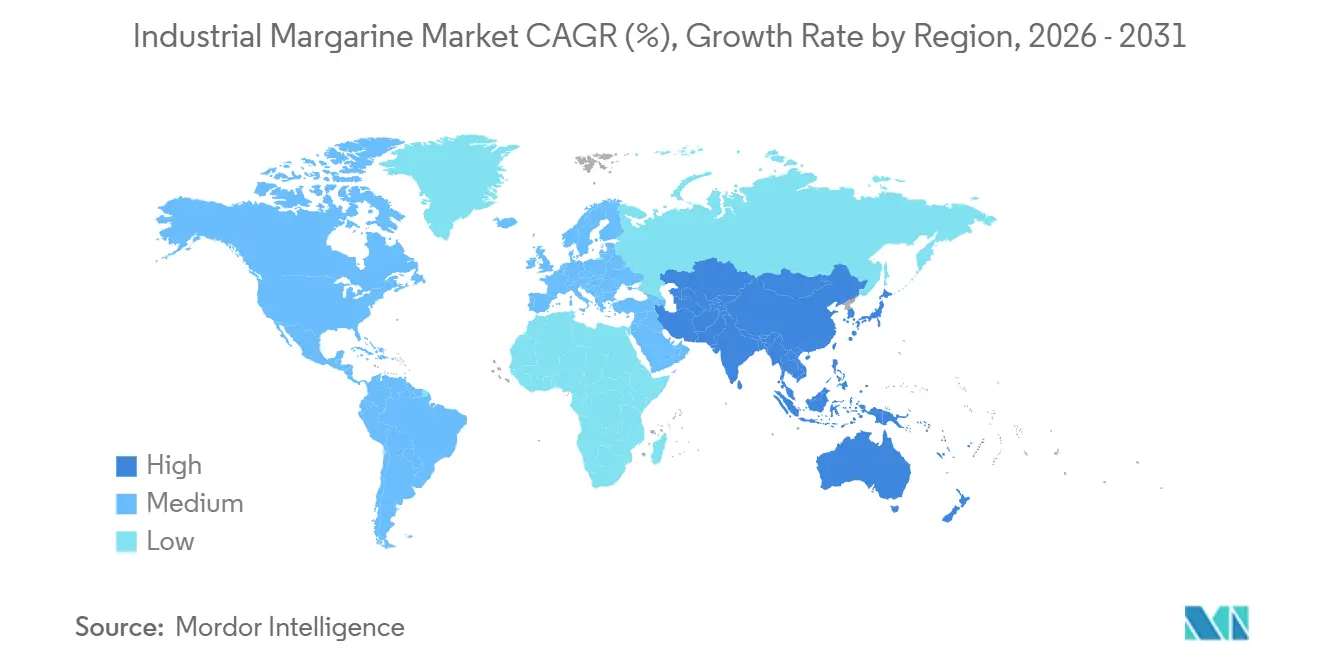
- Por geografía, Asia-Pacífico tuvo una participación del 34,28% en 2025, mientras que se prevé que América del Norte crezca a una CAGR del 4,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustituto Rentable de la Mantequilla para la Panificación Industrial | +1.2% | Global, con mayor relevancia en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Panadería y Confitería de Conveniencia en Economías Emergentes | +1.0% | Asia-Pacífico, especialmente China, India, Vietnam e Indonesia, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Grasas No Lácteas de Origen Vegetal en Servicios de Alimentación | +0.9% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Oleogeleación para Bases Sólidas Libres de Grasas Trans | +0.5% | Global, con adopción temprana en los circuitos de investigación europeos y norteamericanos | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de la Mantequilla y Protección de Márgenes | +0.6% | Europa, América del Norte y mercados de Asia-Pacífico dependientes de importaciones | Corto plazo (≤ 2 años) |
| Regulación de Productos con Bajo Contenido de Grasas Trans | +0.4% | Global, con aplicación en los países signatarios de la OMS | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustituto Rentable de la Mantequilla para la Panificación Industrial
Los panaderos industriales utilizan margarina para gestionar el riesgo de aprovisionamiento derivado de los cambios en los costos de la grasa láctea. Los aceites vegetales como el de palma, canola y soja siguen ciclos de oferta y precios diferentes a los de la mantequilla. Esta separación puede proporcionar a los contratos de panadería de precio fijo una base de costos de ingredientes más estable. El mercado de margarina industrial se beneficia, por tanto, cuando los fabricantes buscan un insumo de grasa predecible para compromisos más prolongados con los clientes. Una línea de producción ajustada para margarina puede requerir cambios en las temperaturas de cristalización, la hidratación de la masa y los parámetros de mezcla. Esos cambios operativos pueden hacer que el retorno a la mantequilla sea menos atractivo una vez que la panadería ha validado el rendimiento de la margarina.
Demanda de Panadería y Confitería de Conveniencia en Economías Emergentes
La producción de panadería y confitería de conveniencia respalda la demanda masiva de grasas con especificaciones consistentes. La expansión de los restaurantes de servicio rápido y la fabricación de galletas y pasteles envasados crean mayores requisitos de aprovisionamiento centralizado. Estos compradores necesitan ingredientes que rindan de manera consistente en ciclos de producción repetibles. El mercado de margarina industrial puede satisfacer esta necesidad a través de formatos especializados para panadería, fritura, relleno y untado. En América Latina y el Caribe, las pequeñas y medianas empresas (pymes) representan un asombroso 99,5% de los negocios de la región. Estas pymes adoptan cada vez más formulaciones a base de margarina, lo que les permite competir con los gigantes multinacionales sin tensar sus presupuestos de ingredientes, según la OCDE/CAF/SELA [1]. Este cambio está democratizando la producción de panadería, con emprendedores en mercados emergentes que establecen manufactura local para atender a poblaciones urbanas que demandan opciones de alimentos convenientes. Como resultado, la adopción de margarina se está acelerando.
Demanda de Grasas No Lácteas de Origen Vegetal en Servicios de Alimentación
Un estudio de JAMA Internal Medicine de 2025 asoció la sustitución de 10 gramos diarios de mantequilla por aceites de origen vegetal con una reducción del 17% en la mortalidad por todas las causas y la mortalidad por cáncer entre 221.054 participantes seguidos durante más de 30 años. El estudio proporciona a los servicios de catering institucional y a los grandes operadores de servicios de alimentación evidencia que pueden considerar en las decisiones de reformulación. El mercado de margarina industrial puede beneficiarse cuando los compradores necesitan grasas de origen vegetal con características nutricionales documentadas. Los proveedores del mercado de margarina industrial con formulaciones de menor contenido en grasas saturadas pueden estar mejor posicionados para las solicitudes de servicios de alimentación que incluyen declaraciones nutricionales. Esto hace que la selección de productos dependa menos únicamente del costo en las cuentas de América del Norte y Europa. También aumenta el valor de la evidencia de formulación y la documentación clara de ingredientes.
Oleogeleación para Bases Sólidas Libres de Grasas Trans
La investigación sobre la eliminación de grasas trans está ampliando la gama de opciones de bases sólidas disponibles para el mercado de margarina industrial. Una revisión publicada en 2024 describió la hidrogenación por plasma de alto voltaje, la interesterificación con dióxido de carbono supercrítico y la estructuración con oleogeles como vías para la producción de margarina libre de grasas trans. Con la iniciativa REPLACE de la Organización Mundial de la Salud liderando el camino, 53 países han adoptado políticas de mejores prácticas, mejorando la seguridad alimentaria para 3.700 millones de personas [2]. Sin embargo, la OMS ahora apunta a la eliminación virtual de las grasas trans para 2025, postergando el objetivo debido al incumplimiento de las metas de 2023. Mientras tanto, la norma de diciembre de 2023 de la Administración de Alimentos y Medicamentos retira a los aceites parcialmente hidrogenados su estatus de Generalmente Reconocidos como Seguros (GRAS, por sus siglas en inglés), limitando su uso en margarina y otros alimentos [3]. Se proyecta que esta medida generará un beneficio de 652 millones de USD a lo largo de dos décadas, principalmente por la reducción de casos de cardiopatía coronaria. Además, el Reglamento Técnico GSO 2483:2024 sobre Grasas Trans, que cuenta con un período de gracia hasta mayo de 2025, impone un límite del 2% de ácidos grasos trans en los alimentos procesados y restringe el uso de aceite de palma en aplicaciones específicas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rechazo a las Etiquetas Limpias Frente a las Grasas Hidrogenadas e Interesterificadas | -0.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Normas sobre Grasas Trans que Elevan los Costos de Reformulación | -0.6% | Europa y América del Norte, con repercusión global | Corto plazo (≤ 2 años) |
| Exposición de la Cadena de Suministro a Riesgos de Litigios por Deforestación Relacionada con el Aceite de Palma | -0.4% | Global, agudo en los mercados europeos | Largo plazo (≥ 4 años) |
| Subutilización de Capacidad en Líneas de Margarina Reconvertidas ante el Cambio en las Tendencias del Consumidor | -0.3% | Mercados desarrollados, instalaciones heredadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rechazo a las Etiquetas Limpias Frente a las Grasas Hidrogenadas e Interesterificadas
A medida que los consumidores exigen cada vez más productos de etiqueta limpia, las formulaciones tradicionales de margarina enfrentan desafíos crecientes. Los fabricantes de alimentos priorizan ahora los ingredientes naturales y el etiquetado transparente, alineándose con una creciente conciencia sobre la salud. A partir de febrero de 2025, la redefinición de «saludable» por parte de la Administración de Alimentos y Medicamentos introduce criterios más estrictos para los azúcares añadidos, las grasas saturadas y el sodio. Sin embargo, también permite niveles más altos de grasas saludables. Este enfoque dual podría reformar tanto las estrategias de marketing como los métodos de formulación en el sector de la margarina. Al mismo tiempo, existe un escepticismo creciente de los consumidores hacia los ingredientes procesados. Este sentimiento amplifica la presión sobre los productores de margarina para orientarse hacia formulaciones que enfaticen componentes reconocibles y mínimamente procesados. Sin embargo, el camino no es sencillo. Las alternativas de etiqueta limpia frecuentemente requieren ingredientes premium, lo que eleva los costos de producción. Estos ingredientes premium también pueden comprometer las propiedades funcionales cruciales para las aplicaciones industriales.
Normas sobre Grasas Trans que Elevan los Costos de Reformulación
El Reglamento (UE) 2019/649 de la Comisión Europea limita las grasas trans producidas industrialmente a 2 gramos por 100 gramos de grasa en los alimentos vendidos en los estados miembros de la Unión Europea. La norma requirió una reformulación en toda la cadena de suministro de margarina europea. Un estudio de 2025 sobre margarina blanda baja en grasas saturadas y sin grasas trans mostró que las mezclas de aceite de soja modificado enzimáticamente y grasa de semilla de mango pueden igualar los perfiles de fusión de la margarina blanda comercial. Tales alternativas pueden implicar costos de investigación, validación y producción para los fabricantes. El reconocimiento de la OMS en 2025 a Austria, Noruega, Omán y Singapur por sus políticas validadas de eliminación de grasas trans también indica que las expectativas de cumplimiento más estrictas se están extendiendo a través de los flujos comerciales. Los proveedores que no puedan actualizar sus formulaciones pueden encontrarse en una posición más débil en las licitaciones reguladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
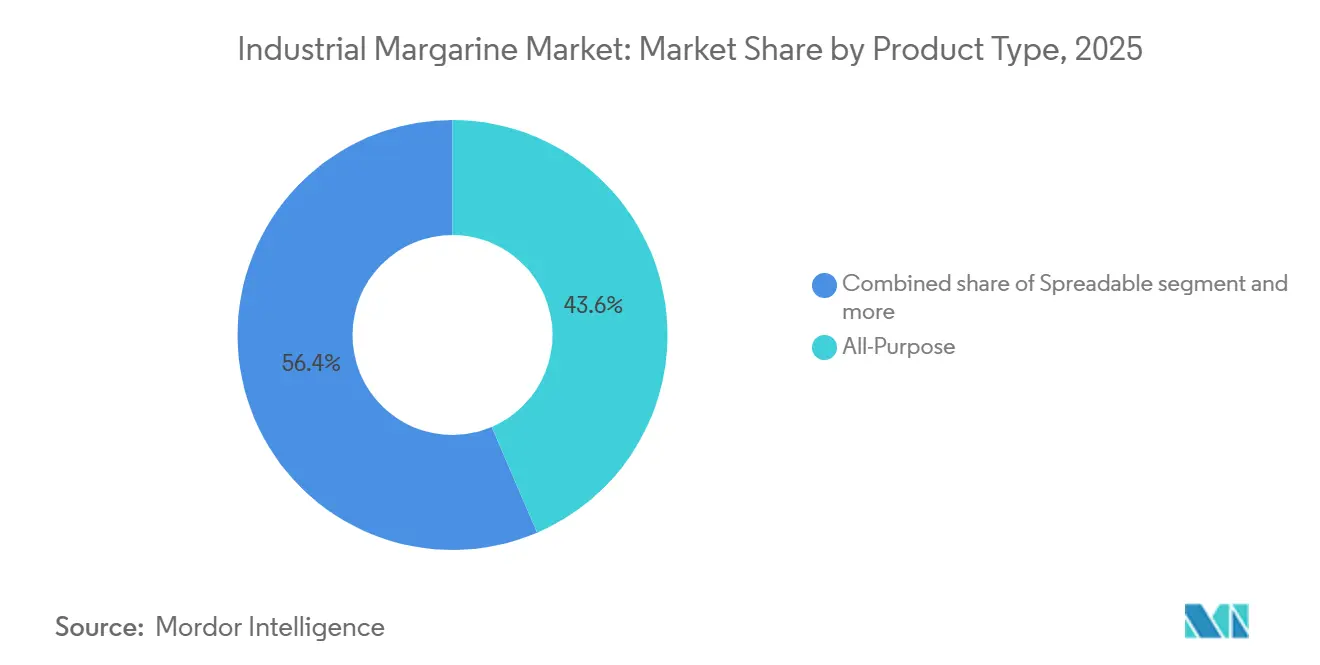
El Multiusos Mantiene un Uso Industrial AmplioEl multiusos tuvo una participación del 43,56% del mercado de margarina industrial en 2025. Su posición refleja el uso en masas laminadas, rellenos de crema y operaciones de fritura en líneas de panadería de alto rendimiento. Estos formatos ofrecen a los fabricantes una única opción de grasa para varias necesidades de producción. Su amplia funcionalidad puede simplificar la planificación de aprovisionamiento e inventario. Se prevé que los grados untables crezcan a una CAGR del 4,82% hasta 2031. Las cadenas de servicios de alimentación y los proveedores de catering institucional utilizan más untables estables a temperatura ambiente para reducir las necesidades de refrigeración y simplificar la manipulación.
Las mezclas con mantequilla siguen siendo relevantes para los clientes que desean un sabor relacionado con los lácteos o una declaración de autenticidad mientras controlan su exposición a la mantequilla. Esto puede ser útil en panadería envasada premium y en determinados productos de confitería. Wilmar Specialty Fats introdujo Wilcake en septiembre de 2025 como una mezcla de margarina sin colesterol, con sabor a mantequilla y estable a temperatura ambiente para panaderías, restaurantes y fabricantes de alimentos. El lanzamiento muestra cómo los proveedores están llevando productos multifuncionales a los clientes de producción alimentaria. El crecimiento de los untables no reemplaza necesariamente el volumen de los multiusos. Puede crear demanda en el ensamblaje de sándwiches, la preparación de salsas y las operaciones de pastelería a temperatura ambiente donde los bloques duros son menos adecuados.

Por Forma:
La Margarina Dura Conserva Funciones Esenciales en PanaderíaLa margarina dura representó el 53,05% del tamaño del mercado de margarina industrial en 2025. Sigue siendo importante para los croissants, la bollería danesa y el hojaldre porque estas aplicaciones necesitan estabilidad de cristales beta prima y un contenido controlado de grasa sólida. Se prevé que las formulaciones blandas se expandan a una CAGR del 4,91% hasta 2031. Su crecimiento está vinculado a la fabricación de alimentos de conveniencia y al uso directo como untable en servicios de alimentación institucional. Los productos blandos pueden integrarse en sistemas de mezcla de alta velocidad sin el paso de atemperado utilizado para los bloques duros. Esto puede reducir el tiempo de lote y el consumo de energía en los procesos adecuados.
Un estudio de 2025 (PubMed Central) encontró que las mezclas de aceite de soja interesterificado enzimáticamente y grasa de semilla de mango podrían proporcionar un perfil de fusión de margarina blanda con un 35% de grasa saturada, en comparación con el 48,47% del control convencional citado. El mismo estudio no reportó grasas trans detectables en la formulación alternativa. Esta evidencia respalda el desarrollo continuo de formatos blandos con menor contenido de grasas saturadas. Los productos duros aún tienen un papel definido donde el rendimiento de la masa laminada es central para el producto terminado. En las operaciones europeas, las mezclas duras no hidrogenadas e interesterificadas siguen siendo una vía accesible para cumplir con el requisito de grasas trans de la Unión Europea. Las dos categorías de forma abordan, por tanto, diferentes requisitos de procesamiento en lugar de ser sustitutos directos en todas las aplicaciones.
Por Fuente:
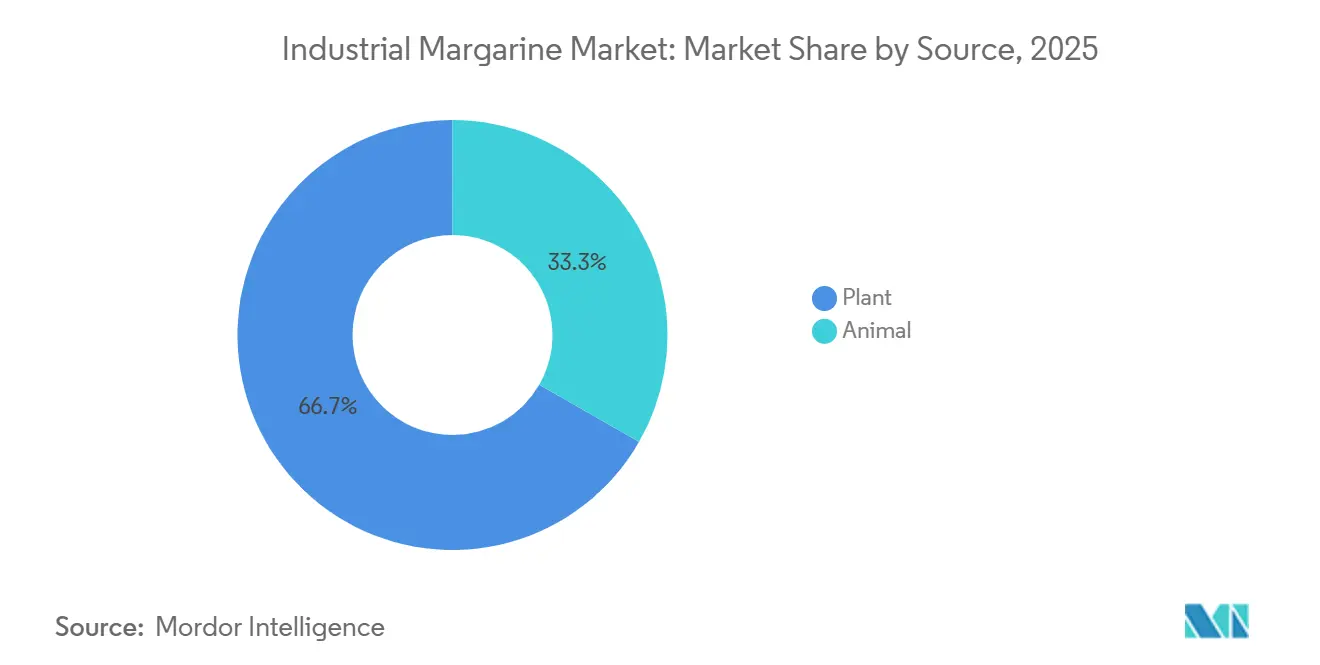
El Origen Vegetal Lidera el Volumen y el CrecimientoEl origen vegetal tuvo el 66,73% de la participación del mercado de margarina industrial en 2025 y se prevé que crezca a una CAGR del 5,14% hasta 2031. Esta combinación muestra que las fuentes de origen vegetal lideran tanto el uso actual como la expansión esperada. Los aceites vegetales respaldan formulaciones que se alinean con el desarrollo de productos no lácteos y los criterios de aprovisionamiento nutricional. El estudio JAMA de 2025 proporciona evidencia que los compradores de servicios de alimentación pueden utilizar al considerar las opciones de aceites vegetales. Las margarinas de fuente animal continúan sirviendo a determinadas aplicaciones tradicionales de confitería y pastelería premium. Estas aplicaciones siguen siendo relevantes donde las prácticas de formulación establecidas y las expectativas de autenticidad relacionadas con los lácteos limitan la sustitución.
La trazabilidad de las materias primas se está convirtiendo en un tema central dentro de la categoría de origen vegetal. Los proveedores dependientes de la palma enfrentan requisitos para documentar el origen de los ingredientes derivados de la palma para los clientes premium europeos. Johor Plantations Group y Fuji Oil Asia establecieron JPG Fuji Sdn Bhd en febrero de 2025 para desarrollar un complejo integrado de aceite de palma sostenible en Malasia. El proyecto combina una refinería de aceites y grasas especiales, un molino de aceite de palma, una planta de palmiste, un molino de alimentación animal y un centro de investigación. Su estructura ilustra cómo los proveedores están vinculando la producción de grasas especiales con sistemas de materias primas trazables. Este enfoque puede respaldar el acceso a clientes que requieren una documentación de sostenibilidad más sólida.
Por Aplicación:
La Panadería Mantiene la Base Mientras los Alimentos de Conveniencia se ExpandenLa panadería representó el 41,38% del tamaño del mercado de margarina industrial en 2025. La margarina favorece la textura, la vida útil y el procesamiento automatizado en la producción de pan, pastelería, pasteles y galletas. Se prevé que los alimentos de conveniencia crezcan a una CAGR del 4,76% hasta 2031. Los platos preparados, los aperitivos congelados y los alimentos salados procesados utilizan grasas en un conjunto cada vez más amplio de formatos de producción. El mercado de margarina industrial puede satisfacer estas necesidades a través de productos desarrollados para requisitos específicos de fusión, aireación y sabor. El mercado de margarina industrial tiene una base de panadería más amplia que proporciona a los proveedores un volumen estable mientras los alimentos de conveniencia amplían el rango de aplicaciones.
La confitería sigue siendo un caso de uso exigente porque las grasas pueden afectar la estabilidad del ganache, la estructura del relleno de crema y el comportamiento del recubrimiento. Los proveedores refinan los perfiles de fusión, la aireación y la compatibilidad con la manteca de cacao para satisfacer estas necesidades. Las salsas también utilizan margarina donde una fase grasa favorece la textura y la entrega del sabor. Los untables y coberturas se benefician de la expansión de los servicios de alimentación y de los formatos premium de untables estables a temperatura ambiente. Las margarinas personalizadas pueden combinar emulsionantes, sabores e ingredientes fortificantes en una única matriz funcional. Esto puede eliminar pasos separados de adición de ingredientes para el cliente y fortalecer el valor del soporte en el desarrollo de aplicaciones.
Análisis Geográfico
Asia-Pacífico tuvo el 34,28% del mercado de margarina industrial en 2025. China, India, Vietnam e Indonesia respaldan esta posición a través de la expansión de la capacidad de panadería y la actividad de restaurantes de servicio rápido. La región tiene una fuerte necesidad de grasas industriales que rindan de manera consistente en la producción de panadería y alimentos envasados. Los productores con cadenas de suministro de palma integradas tienen ventajas en materias primas para atender la demanda regional. Wilmar y Fuji Oil son ejemplos de proveedores con capacidades relevantes en aceites vegetales y grasas especiales. Los ejemplos de empresas disponibles también muestran que los productores integrados pueden ampliar las ofertas de margarina multiusos hacia los mercados de exportación y los sistemas alimentarios regionales adyacentes.
Se prevé que América del Norte registre la CAGR regional más alta, del 4,86%, hasta 2031. El crecimiento en los canales industriales y de servicios de alimentación difiere de la narrativa en torno al uso de margarina en el comercio minorista. La reformulación de origen vegetal, las alternativas no hidrogenadas y los nuevos métodos de estructuración de aceites respaldan las perspectivas de la región. El entorno regulatorio de los Estados Unidos ya no permite los aceites parcialmente hidrogenados como ingrediente alimentario general. Esto ha aumentado la necesidad de formulaciones que puedan ofrecer rendimiento sin grasas trans industriales. Los servicios de alimentación y los fabricantes de alimentos pueden utilizar estos productos en artículos que necesitan un comportamiento de procesamiento consistente.
Europa es la segunda área regional más grande en el mercado de margarina industrial. Alemania, Francia, el Reino Unido, Italia y los Países Bajos tienen grandes requisitos de panadería industrial en panecillos, croissants y pastelería congelada. Las normas de la Unión Europea sobre grasas trans hacen que la capacidad de reformulación sea importante para los proveedores de la región. Polonia y Europa Central también siguen siendo ubicaciones de producción relevantes para grasas especiales y margarina. Vandemoortele anunció un acuerdo en marzo de 2025 para adquirir las actividades de margarinas y untables europeos de Bunge, incluidas plantas en Alemania, Polonia y Finlandia. América del Sur y Oriente Medio y África ofrecen oportunidades más pequeñas pero estratégicamente relevantes, especialmente donde el crecimiento de los servicios de alimentación y la adopción de políticas sobre grasas trans dan forma a la demanda de formulaciones.
Panorama Competitivo
El mercado de margarina industrial incluye proveedores globales bien integrados junto con productores regionales de grasas especiales. Wilmar International, Bunge Limited y Vandemoortele operan con amplias capacidades en aceites, grasas e ingredientes alimentarios. NMGK Group, EFCO Group, Puratos y Kerry Group plc aportan capacidad técnica y regional adicional. La competencia se centra en el acceso a los aceites vegetales, el refinado de palma y la experiencia en formulación. Los proveedores también compiten a través del control de los puntos de fusión, la estructura de los cristales de grasa y las credenciales de cumplimiento normativo. Estas capacidades son importantes porque los clientes industriales necesitan un rendimiento reproducible a escala.
Las fusiones y adquisiciones están fortaleciendo las plataformas de producción regional. El acuerdo de marzo de 2025 de Vandemoortele para el negocio de margarinas y untables europeos de Bunge cubrió activos de fabricación en Alemania, Polonia y Finlandia, con ingresos reportados superiores a 450 millones de EUR y más de 800 empleados. En febrero de 2026, Dragsbæk, una filial de Orkla Food Ingredients, acordó adquirir Vortella GmbH para establecer una plataforma alemana de mantequilla y grasas especiales. La transacción de Vortella puede mejorar la proximidad al cliente y ampliar la gama de productos disponibles en Europa. También muestra el valor que se otorga a la capacidad de producción local para grasas especiales y productos relacionados con la mantequilla.
El desarrollo de productos crea espacio para las empresas que pueden responder rápidamente a los requisitos especializados de los clientes. Los grados enriquecidos con omega-3, fortificados con fitoesteroles y a base de oleogeles son áreas potenciales de diferenciación. Tales formatos pueden ayudar a los proveedores técnicos a competir sin igualar la escala de materias primas de los negocios más grandes. La industria de margarina industrial también enfrenta expectativas crecientes en torno al aprovisionamiento trazable de palma y las prácticas de seguridad alimentaria. La empresa conjunta JPG Fuji demuestra un modelo de cadena de suministro que combina la producción de grasas especiales con activos de aceite de palma en la parte superior de la cadena. Los proveedores que pueden documentar el cumplimiento y proporcionar soporte en aplicaciones pueden crear relaciones más sólidas con los clientes. La concentración moderada deja margen para los especialistas regionales que poseen una clara experiencia en formulación o una sólida base de suministro local.
Líderes de la Industria de Margarina Industrial
-
Bunge Limited
-
Vandemoortele
-
Puratos Group
-
Associated British Foods
-
Wilmar International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Margarina Industrial Empresas cubiertas en este informe
- Kerry Group plc.
- Bunge Limited
- Vandemoortele
- Puratos Group
- Conagra Brands
- Associated British Foods (AB Maurit.)
- Fuji Oil Co.
- Richardson International
- Aigremont
- NMGK Group
- EFCO Group
- Wilmar International
- Cargill, Incorporated
- Unigra S.p.a.
- Zer Group
- Royal Lacroix
- Goodman Fielder
- Pamyag Gıda San. Tic. A.S.
- Grupo Empresarial Proingra
- Upstarters Foods
Desarrollos recientes de la industria en Mercado de Margarina Industrial
- Febrero de 2026: Dragsbæk, una filial de Orkla Food Ingredients, firmó un acuerdo para adquirir Vortella GmbH, un productor alemán de grasas especiales y margarina con 50 millones de EUR en ingresos anuales y más de 120 años de historia operativa. El acuerdo otorga a Dragsbæk su primera instalación de producción en Alemania y se esperaba que cerrara antes de finales del primer trimestre de 2026.
- Noviembre de 2025: Puratos Group inauguró una instalación de producción de margarina de vanguardia en Kragujevac, Serbia. Esta inversión de 8,22 millones de USD mejoró significativamente su oferta de productos para las industrias de panadería y pastelería en Serbia y los Balcanes Occidentales.
- Marzo de 2025: Vandemoortele anunció un acuerdo para adquirir el negocio europeo de margarinas y untables de Bunge. La transacción cubrió plantas en Alemania, Polonia y Finlandia, con ingresos superiores a 450 millones de EUR y más de 800 empleados.
- Septiembre de 2025: Wilmar Specialty Fats lanzó Wilcake, una mezcla de margarina sin colesterol, con sabor a mantequilla y estable a temperatura ambiente para panaderías, restaurantes y fabricantes industriales de alimentos en toda Asia.
Alcance del Informe Global del Mercado de Margarina Industrial
El Informe del Mercado de Margarina Industrial está Segmentado por Tipo (Untable, Multiusos, Mezcla con Mantequilla), Forma (Dura, Blanda), Fuente (Vegetal, Animal), Aplicación (Panadería, Confitería, Alimentos de Conveniencia, Salsas, Untables y Coberturas) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Untable |
| Multiusos |
| Mezcla con Mantequilla |
| Dura |
| Blanda |
| Vegetal |
| Animal |
| Panadería |
| Confitería |
| Alimentos de Conveniencia |
| Salsas |
| Untables y Coberturas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Tipo | Untable | |
| Multiusos | ||
| Mezcla con Mantequilla | ||
| Por Forma | Dura | |
| Blanda | ||
| Por Fuente | Vegetal | |
| Animal | ||
| Por Aplicación | Panadería | |
| Confitería | ||
| Alimentos de Conveniencia | ||
| Salsas | ||
| Untables y Coberturas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado global de margarina industrial para 2031?
Se prevé que el mercado global de margarina industrial alcance los 4,57 mil millones de USD en 2031. Se espera que crezca a una CAGR del 4,57% de 2026 a 2031.
¿Qué tipo de producto lidera la demanda global de margarina industrial?
El multiusos lideró la demanda de productos con una participación del 43,56% en 2025.
¿Por qué es importante la margarina dura para las panaderías comerciales?
La margarina dura tuvo una participación del 53,05% en 2025. Proporciona la estabilidad cristalina y el control de grasa sólida necesarios para la producción de pastelería laminada.
¿Qué categoría de fuente crece más rápido en la margarina industrial?
El origen vegetal tuvo una participación del 66,73% en 2025 y se prevé que crezca a una CAGR del 5,14% hasta 2031.