
Tamaño y Participación del Mercado de Dulces de India
Análisis del Mercado de Dulces de India por Mordor Intelligence
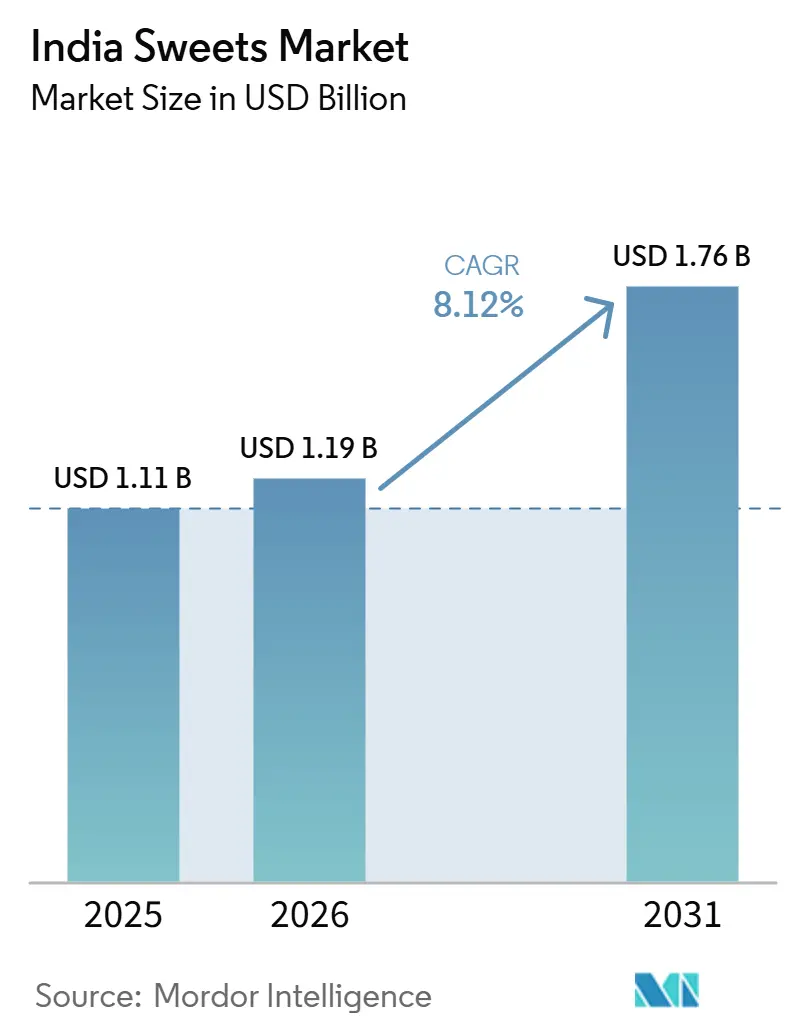
Se espera que el tamaño del mercado de dulces de India aumente de 1,19 mil millones de USD en 2026 a 1,29 mil millones de USD en 2027 y alcance 1,94 mil millones de USD para 2032, creciendo a una CAGR del 8,45% durante 2027-2032. Se espera que el volumen del mercado aumente de 185 mil toneladas en 2026 a 195 mil toneladas en 2027 y alcance 253,7 mil toneladas para 2032, creciendo a una CAGR del 5,4% durante 2027-2032.
En India, las compras festivas y los paquetes premium más pequeños apoyan el consumo de dulces tanto estacional como durante todo el año. Los productores de productos envasados pueden ampliar su alcance minorista y digital, mientras que los operadores con mostrador pueden combinar dulces con servicios de comedor. La vida útil limitada y las obligaciones recurrentes de pruebas restringen la expansión de las rutas de distribución y las categorías de alimentos terminados. Para los vendedores envasados y en línea, ampliar una categoría de dulces establecida puede distribuir el trabajo de pruebas entre más ventas, mientras que las nuevas categorías añaden compromisos recurrentes.
Conclusiones Clave del Informe
- Por tipo de producto, rasgulla y gulab jamun tuvieron una participación del 29,35% en el mercado de dulces de India en 2026, mientras que se prevé que el barfi crezca más rápido con una CAGR del 9,5% durante 2027-2032.
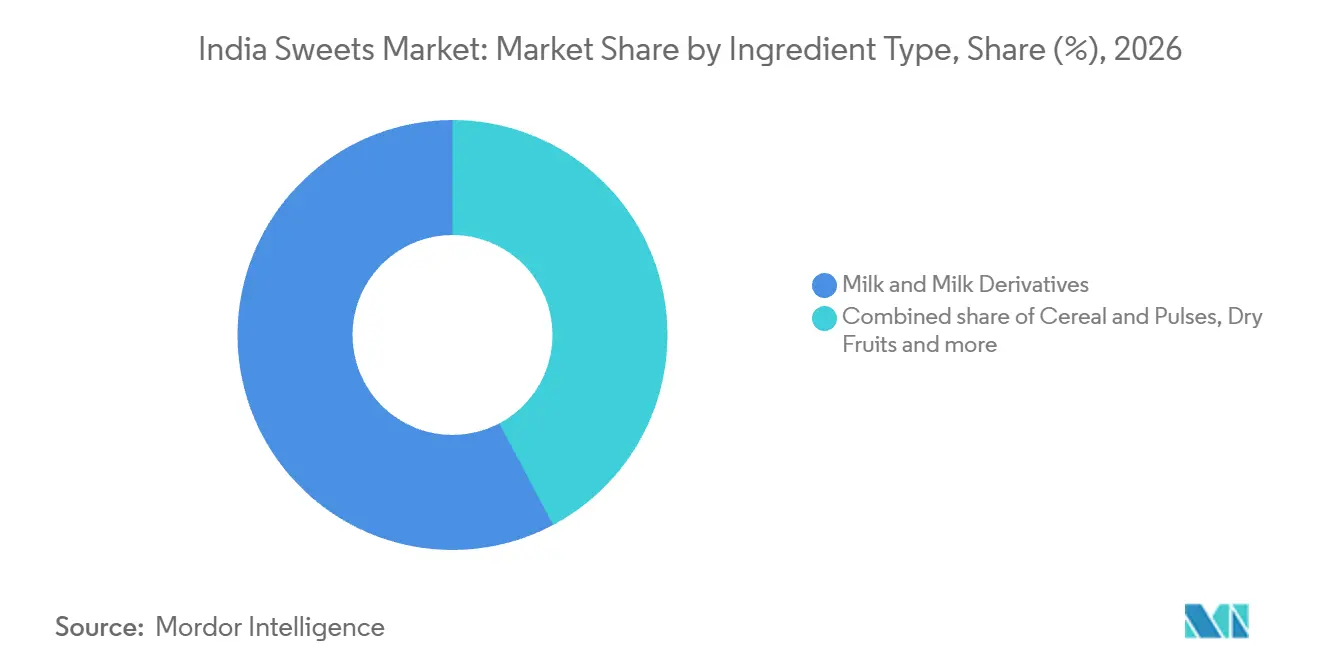
- La leche y los derivados lácteos lideraron los tipos de ingredientes con una participación del 57,76% del tamaño del mercado de dulces de India en 2026, mientras que se prevé que los dulces a base de frutas secas crezcan más rápido con una CAGR del 9,7% durante 2027-2032.
- Las cajas lideraron el empaque con el 52,33% del valor del mercado en 2026, y se prevé que los envases flexibles crezcan más rápido con una CAGR del 9,4% durante 2027-2032.
- Por canal de distribución, los supermercados e hipermercados representaron el 38,93% del valor del mercado en 2026, y se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 10,2% durante 2027-2032.
- Geográficamente, el norte y el oeste de India forman la mayor concentración de demanda de dulces, respaldada por obsequios festivos, celebraciones religiosas, bodas y ocasiones familiares.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de dulces indios premium y artesanales | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente popularidad de la cultura festiva y de obsequios | +2.8% | Kolkata, Pune y Satara | Corto plazo (≤ 2 años) |
| Innovación en formulaciones de dulces más saludables | +1.8% | Estado de Karnataka | Mediano plazo (2-4 años) |
| Crecimiento de las plataformas de entrega de alimentos en línea y de comercio rápido | +2.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Creciente demanda de dulces regionales y de especialidad tradicional | +1.2% | Bombay, Pune, Nagpur, Nashik y Amravati | Largo plazo (≥ 4 años) |
| Innovación de productos a través de sabores de fusión y contemporáneos | +0.8% | Kolhapur en Maharashtra | Mediano plazo (2-4 años) |
| Innovación de productos a través de sabores fusión y contemporáneos | +0.7% | Nacional, consumidores urbanos y corredores de exportación de la diáspora india | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de dulces indios premium y artesanales
La demanda de mithai premium se está expandiendo tanto a través de una adopción geográfica más amplia como de un mayor rango de ocasiones de consumo. En 2026, la demanda crecía de manera constante en los mercados de nivel 2 y nivel 3 de India, mientras que las ciudades metropolitanas continuaban liderando el consumo premium. Los paquetes de regalo más pequeños, los surtidos curados y los formatos de venta minorista modernos también estaban fomentando el consumo de dulces premium durante todo el año entre los compradores urbanos. Para los productores, estos desarrollos crean diferentes tareas comerciales, con la expansión geográfica ampliando el alcance y las ofertas más pequeñas apoyando las compras más allá de los grandes obsequios festivos. Un productor que se expande más allá de los compradores de obsequios metropolitanos necesita una oferta que funcione tanto para una pequeña compra personal como para una celebración.
Creciente popularidad de la cultura festiva y de obsequios
Los pedidos liderados por festivales pueden impulsar un negocio de dulces y bocadillos desde una producción a escala doméstica hacia una huella operativa dedicada más grande. Las tiendas de dulces de Kolkata reportaron ventas casi un 20% más altas durante Diwali-Kali Puja 2025 que el año anterior. [1] El propietario de Chatak Matak Foods, Sahil Sharma, dijo que su negocio de cocina doméstica en Pune recibió pedidos de más de 5.000 kilogramos de bocadillos y dulces faral de Diwali en 2025. El negocio instaló una cocina industrial en Satara porque su cocina doméstica no podía manejar la cantidad. Esa respuesta muestra cómo un libro de pedidos específico de una ocasión puede requerir un cambio en el entorno de producción, más allá de una oferta festiva más amplia. Para un productor de cocina doméstica, aceptar un pedido de regalo grande compromete al negocio con capacidad de producción además de un surtido festivo.
Innovación en formulaciones de dulces más saludables
En octubre de 2025, Karnataka Milk Federation lanzó una gama de Deepavali sin azúcar añadida que incluía Nandini Khova Gulab Jamun y Milk Peda, además de Jaggery Oats and Nuts Barfi, en Karnataka. El lanzamiento vinculó una ocasión festiva familiar con una elección de ingredientes para los hogares que buscan alternativas a las recetas convencionales. Ofrecer esa elección dentro de dulces reconocibles puede retener una ocasión que de otro modo podría excluir a un destinatario consciente del azúcar. Incluir tanto gulab jamun como peda permite que un surtido de regalo ofrezca diferentes formatos de dulces dentro de la propuesta sin azúcar añadida. Para un fabricante de dulces tradicionales, las variantes festivas seleccionadas ofrecen una vía para atender a esos destinatarios sin reemplazar el surtido convencional que buscan otros compradores de regalos.
Crecimiento de plataformas de entrega de alimentos en línea y comercio rápido
El comercio rápido puede ampliar la ruta de un fabricante de dulces hacia los clientes, al tiempo que crea picos de demanda que requieren una respuesta diferente a la expansión permanente de fábricas. Flipkart Minutes reportó un aumento de 12 veces en la demanda de dulces tradicionales durante Raksha Bandhan 2025 en comparación con un año antes. Por separado, Flipkart reportó un crecimiento interanual de 4 veces para su oferta de comercio rápido Minutes para septiembre de 2026. La combinación hace de la distribución digital una ruta de expansión creíble, pero el aumento estacional específico de los dulces exige una capacidad que pueda responder a la ocasión. Para los fabricantes, esto favorece los acuerdos de suministro estacional flexibles sobre los compromisos de capacidad permanente dimensionados en torno a la demanda de un solo festival.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Vida útil corta de los dulces tradicionales | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Requisitos estrictos de cumplimiento de seguridad alimentaria y calidad | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Adulteración y productos falsificados que afectan la confianza del consumidor | -0.4% | Ciudad de Pune | Mediano plazo (2-4 años) |
| Dependencia de ingredientes lácteos perecederos | -0.5% | Estado de Gujarat | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Vida útil corta de los dulces tradicionales
Una ventana de venta limitada restringe hasta dónde puede expandirse un fabricante de dulces tradicionales sin añadir exposición a productos no vendidos o deteriorados. La orientación de la Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI, por sus siglas en inglés) identifica la vida útil limitada en los dulces indios, con las variedades a base de leche que duran entre 1 y 4 días y que enfrentan un mayor riesgo de crecimiento microbiano. [2] Para un productor que amplía la distribución, el tránsito consume parte de esa ventana antes de que un minorista o destinatario pueda usar el dulce. El mayor riesgo de crecimiento microbiano también convierte una unidad de dulce lácteo no vendida en una exposición de seguridad en lugar de simplemente un artículo que puede esperar a otro comprador. Un punto de venta distante debe generar ventas dentro de la ventana de venta restante, lo que restringe la expansión a través de ubicaciones de venta más lentas.
Requisitos estrictos de cumplimiento de seguridad alimentaria y calidad
Las obligaciones recurrentes de pruebas de alimentos hacen que la expansión hacia categorías adicionales de alimentos terminados sea un compromiso de cumplimiento continuo. La dirección de 2021 de la FSSAI requiere que los operadores de negocios alimentarios prueben cada categoría de alimentos terminados al menos una vez cada 6 meses a través de un laboratorio acreditado por la Junta Nacional de Acreditación para Laboratorios de Pruebas y Calibración (NABL, por sus siglas en inglés) o notificado por la FSSAI. Cuando no se dispone de instalaciones internas adecuadas, los operadores deben utilizar un laboratorio externo acreditado por la NABL o uno notificado por la FSSAI. La dirección también requiere un programa de control de calidad que cubra los productos entrantes, en proceso y terminados. Para un fabricante de dulces, añadir categorías puede por tanto ampliar la carga de trabajo de pruebas recurrentes junto con la oportunidad de producción. Una cartera más amplia debe respaldar esa obligación continua, dejando a las tiradas de productos más pequeñas con menos producción sobre la cual distribuir el trabajo de cumplimiento asociado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Demanda de la Plataforma Sostiene los Dulces FamiliaresRasgulla y gulab jamun representaron una participación del 29,35% del tamaño del mercado de dulces de India en 2026. Swiggy reportó 4,5 millones de pedidos de gulab jamun en India del 1 de enero al 30 de noviembre de 2025, colocándolo entre los 3 postres más pedidos de la plataforma. El lugar del gulab jamun en la mezcla de postres de la plataforma crea una ruta comercial basada en la selección de un dulce particular, en lugar de un surtido de regalo completo. Para un vendedor de postres, un pedido de un solo dulce merece su propia oferta de servicio en lugar de una versión más pequeña de un surtido de regalo.
El barfi es el segmento de más rápido crecimiento, con una CAGR proyectada del 9,5% durante 2027-2032. Swiggy registró un promedio de 1.668 pedidos de kaju katli (barfi) por hora durante Raksha Bandhan 2026. [3] Bengaluru e Indore fueron las ciudades líderes en ese patrón de demanda de kaju katli. Para los productores de barfi, el flujo de pedidos festivos por hora hace que el rendimiento de producción sea una pregunta operativa más relevante que el número de variedades ofrecidas. Concentrar la producción en kaju katli durante esa ventana puede servir a la ocasión identificada de manera más efectiva que ampliar el menú de barfi.
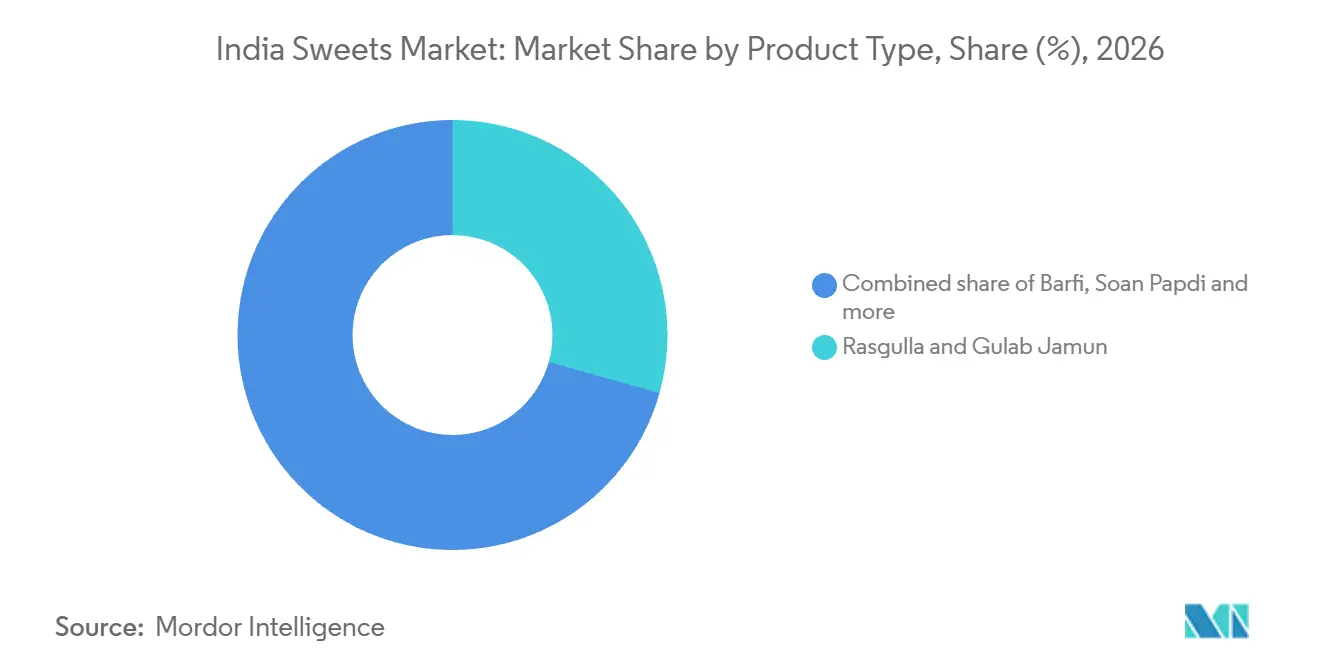
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Ingrediente:
La Identidad Láctea se Encuentra con la Elección de IngredientesLa leche y los derivados lácteos representaron una participación del 57,76% en el mercado de dulces de India en 2026. Un productor que apunta a hogares que compran dulces lácteos para festivales puede ofrecer regalos domésticos más pequeños y surtidos compartidos más grandes a partir de una receta común a base de leche. Variar la cantidad permite a ese productor atender diferentes presupuestos de regalo mientras mantiene el desarrollo de recetas concentrado en el dulce lácteo. Sin embargo, cada tamaño de paquete adicional compromete al negocio con el mismo ingrediente lácteo, por lo que la expansión del surtido debe coincidir con los compromisos de ingredientes. La oportunidad comercial es atender más tamaños de regalo desde una base de recetas enfocada, con el suministro lácteo estableciendo el límite práctico de esa expansión.
Los dulces a base de frutas secas son el segmento de más rápido crecimiento, con una CAGR proyectada del 9,7% durante 2027-2032. En Gujarat, la preferencia se desplazó hacia los dulces a base de frutas secas en lugar de los dulces de mawa durante Diwali 2025, cuando los precios promedio de los dulces eran un 15% más altos que en 2024. Para los productores, esa preferencia respalda una oferta liderada por ingredientes incluso cuando la categoría de dulces más amplia se encarece. Los dulces de cereales y legumbres también llegaron a los compradores de la plataforma, con el besan laddoo registrando 1,9 millones de pedidos en Swiggy del 1 de enero al 30 de noviembre de 2025 y ocupando el tercer lugar entre los dulces indios de la plataforma. Las recetas de frutas secas ofrecen diferenciación por ingredientes, mientras que el besan laddoo proporciona una ruta distinta centrada en un producto básico establecido de la plataforma.

Por Tipo de Empaque:
La Presentación y el Propósito del Paquete Dan Forma a las OfertasLas cajas fueron el segmento más grande, representando el 52,33% del valor del mercado en 2026. Durante Diwali 2025, Sid Mathur, fundador de Khoya Mithai en Delhi, dijo que las cajas de regalo premium estaban teniendo un desempeño particularmente bueno. Para un proveedor orientado a regalos, esto convierte la presentación exterior en parte de la propuesta del dulce terminado en lugar de una decisión desvinculada de la ocasión prevista. Una oferta de dulce cotidiano y un regalo festivo no necesitan justificar el mismo grado de presentación, incluso cuando su contenido comparte una receta.
Los envases flexibles son el segmento de más rápido crecimiento, con una CAGR proyectada del 9,4% durante 2027-2032. Para un productor que apunta a una compra individual de dulces, un envase flexible puede diseñarse en torno a una sola porción en lugar de un surtido de regalo mixto. Eso cambia la unidad comercial a una porción con precio separado, lo que permite a un vendedor atender a compradores que buscan una pequeña compra. La comparación de costos relevante es el empaque por porción vendible, incluido cualquier soporte necesario para proteger el dulce elegido durante la entrega. Un productor podría probar un nuevo precio de porción a través de este formato mientras mantiene intactos sus surtidos festivos más grandes, dando a las ventas por porción una ruta de expansión separada.
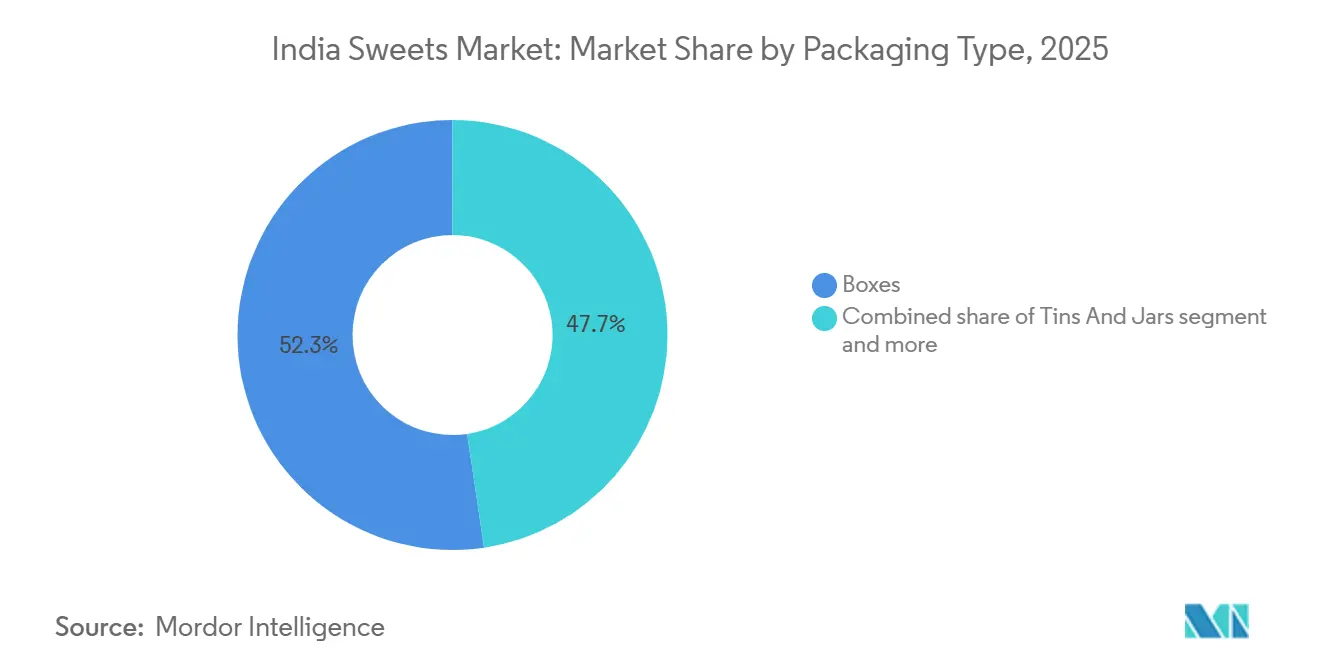
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
El Comercio Minorista Físico Lidera la Expansión DigitalLos supermercados e hipermercados fueron el segmento más grande, con el 38,93% del valor del mercado en 2026. Para un productor que llega a los compradores a través de estas tiendas, el dulce terminado debe comunicar su identidad de producto dentro del entorno de venta de otro minorista. Eso le da al producto y a su presentación una tarea comercial diferente a la de los servicios vinculados a las instalaciones propias de un productor. La expansión minorista coloca más de la oferta en el dulce en sí, reduciendo la utilidad de la diferenciación que depende de una experiencia en tienda propia.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con una CAGR proyectada del 10,2% durante 2027-2032. Swiggy Instamart reportó un aumento de 8 veces en la demanda de dulces durante Raksha Bandhan 2026 en comparación con los días regulares. El contraste hace que la demanda festiva sea una propuesta comercial diferente a la demanda de días regulares. Un vendedor puede construir una oferta específica para la ocasión en torno a Raksha Bandhan mientras trata las compras rutinarias de dulces como una razón separada para mantener una gama durante todo el año. La expansión en línea permanente necesita ocasiones de compra repetida, mientras que una gama exclusiva para festivales puede concentrar su esfuerzo comercial dentro de una temporada de venta más corta.
Análisis Geográfico
Mercado de Dulces del Norte y Oeste de India
El norte y el oeste de India forman la mayor concentración de demanda de dulces, respaldada por obsequios festivos, celebraciones religiosas, bodas y ocasiones familiares. El 16 de abril de 2026, Chitale Bandhu Mithaiwale inauguró su instalación de fabricación Ranje Vision Park en Bhor, cerca de Pune, Maharashtra, destinada a producir dulces, bocadillos salados y otros artículos alimenticios. El proyecto de Maharashtra sitúa la producción planificada de dulces dentro de una operación de fabricación de alimentos más amplia en el lado de la oferta de este negocio regional. Para un productor que utiliza dicha instalación de alimentos mixtos, los volúmenes de dulces festivos deben considerarse junto con los otros productos previstos al asignar la capacidad de la planta.
El este de India muestra cómo un producto estacional puede servir a los gustos locales establecidos y a los compradores que mantienen vínculos con otra tradición regional. Los minoristas de Kolkata reportaron ventas entre un 25% y un 30% más altas durante la semana festiva de Sankranti 2025, citando la demanda de pithe, patishapta y nolen gurer sandesh. Para Makar Sankranti 2026, los mercados de Kolkata vendieron tilkut y otros dulces tradicionales a residentes nativos de Bihar, mientras que los residentes locales bengalíes también disfrutaron del tilkut. Para los minoristas, un festival común puede unir grupos de compradores con diferentes relaciones con el mismo dulce. Para la planificación de existencias estacionales, el tilkut puede servir a ambos grupos de compradores a través de una línea de productos compartida, junto con el surtido específico de Bengala asociado con el aumento de ventas reportado.
En el sur de India, las compras festivas de Bengaluru muestran por qué las cantidades de dulces deben considerarse a nivel de ciudad. En Ganesh Chaturthi 2025, Zepto registró 3,56 veces más laddoos comprados en su plataforma en Bengaluru que en Bombay durante el pico de las 10 a. m. a las 11 a. m. La diferencia hace que una asignación festiva uniforme en ambas ciudades sea un punto de partida deficiente para un vendedor que utiliza esa señal de plataforma. Una oferta de laddoo en Bengaluru no necesita reflejar una oferta en Bombay incluso durante la misma celebración. Para un proveedor que atiende a ambas ciudades, la decisión comercial es cuánto stock de laddoo asignar localmente antes de ampliar la huella geográfica.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un fabricante de dulces tradicionales con licencia que atiende a clientes generales de venta minorista y de servicios de alimentación. Las reformas de 2026 de la FSSAI hicieron que las licencias y registros de negocios alimentarios sean perpetuos a menos que sean suspendidos, cancelados o entregados, mientras que las obligaciones de higiene y seguridad aplicables continúan. Las enmiendas de junio de 2026 requirieron que los fabricantes con licencia mantengan registros diarios separados de producción y uso de materias primas, eximiendo a los negocios no manufactureros. La reducción de la administración de renovaciones coexiste por tanto con el trabajo de cumplimiento continuo a nivel de fábrica.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Autoridad de Seguridad e Inocuidad Alimentaria de India | Administración de Alimentos y Medicamentos de Maharashtra |
| Instrumentos o directrices clave | Reformas de licencias de 2026; requisitos de registros de fabricación de junio de 2026 | Ley de Seguridad e Inocuidad Alimentaria de 2006; normas nacionales de la FSSAI implementadas por la FDA estatal |
| Efecto comercial | Validez perpetua de la licencia sujeta a suspensión, cancelación o entrega; registros diarios para fabricantes con licencia | Aplicación estatal de las normas nacionales de negocios alimentarios y obligaciones de licencia |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India equilibra la eliminación de la renovación de licencias con las obligaciones continuas de registros de fabricación y seguridad. La calificación Media de Maharashtra refleja la implementación de la FDA estatal del marco nacional, dando a los fabricantes una base regulatoria común en los dos niveles. En agosto de 2026, la FSSAI propuso definiciones de alimentos escolares de alto contenido de azúcar añadida que supere los 3 g por 100 g para sólidos o 2 g por 100 ml para líquidos. Esa propuesta específica para escuelas deja intacto el marco general operativo de licencias y fabricación, respaldando la ausencia de cambios desde la perspectiva más amplia del fabricante.
Etapas de la Cadena de Valor
La comparación distingue la fabricación, el surtido minorista y el cumplimiento en línea como funciones operativas dentro de la venta de dulces terminados. Bikaji fabrica dulces secos y húmedos en India, incluidos soan papdi, barfi, laddoo, rasgulla y gulab jamun. Bikanervala vende dulces frescos y envasados en línea y opera restaurantes en Delhi, Gurugram y Chennai. Combinar estas funciones puede permitir que una marca retenga la venta al cliente asumiendo más responsabilidad por la ejecución del producto y la entrega.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de dulces | Fabricantes de dulces envasados como Bikaji Foods International Limited | Ventas de dulces terminados | Consistencia de recetas en dulces secos y húmedos distintos | Establecer criterios separados de proceso y liberación para cada tipo de dulce |
| Surtido y venta minorista | Minoristas de dulces como Bikanervala | Ventas minoristas de dulces | Diferentes requisitos de venta para dulces frescos y envasados | Separar las opciones de surtido y manejo por formato de producto |
| Cumplimiento directo en línea | Vendedores de dulces en línea como Haldiram's | Ventas directas de dulces en línea | Los tiempos de entrega varían según el código postal | Ofrecer compromisos de entrega específicos por destino |
| Fuente: Mordor Intelligence | ||||
Haldiram's envía a toda India y declara que los tiempos de entrega varían según el código postal. Para un pedido de regalo con fecha, la opción de entrega utilizable por el comprador depende por tanto del destino además del dulce seleccionado. Un vendedor nacional puede traducir esa diferencia en plazos de pedido específicos por destino, manteniendo una oferta festiva vinculada al tiempo de entrega que puede prometer.
Panorama Competitivo
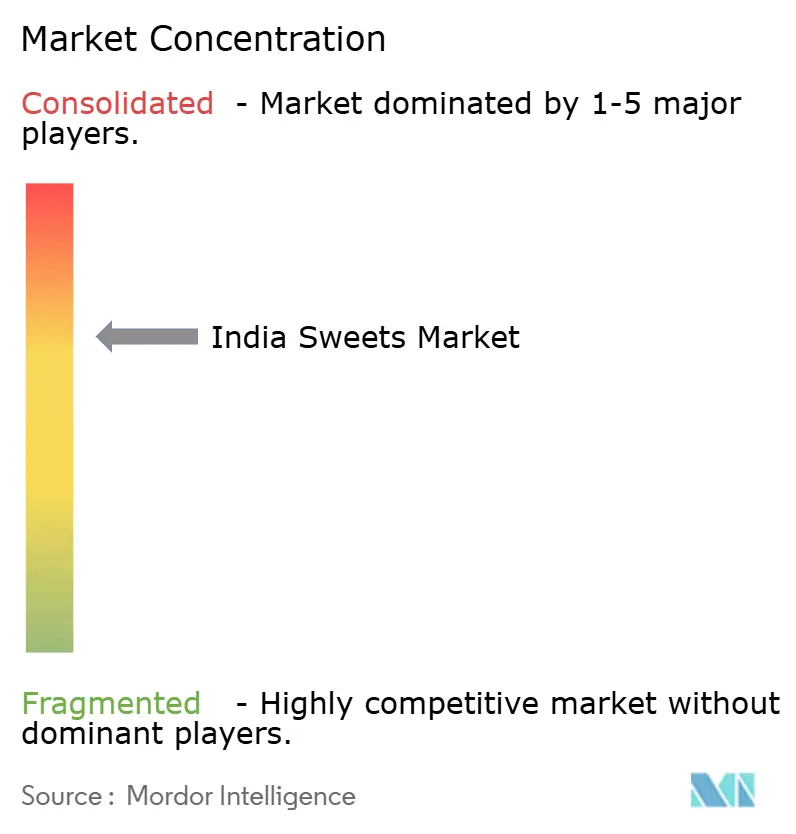
La estructura competitiva combina marcas de alimentos diversificadas con fabricantes de dulces especializados y cadenas minoristas, creando varias rutas distintas hacia los compradores. Haldiram Snacks Food Pvt. Ltd. ofrece dulces dentro de una cartera de alimentos más amplia, mientras que el productor de dulces envasados Bikaji Foods International Limited generó el 12,0% de las ventas de la empresa en esa categoría en el ejercicio fiscal 2025-26. Bikanervala Foods Private Limited combina la venta minorista de dulces con servicios de comedor, y Adyar Ananda Bhavan Sweets Pvt Ltd vende dulces en línea. K. C. Das Grandson Pvt. Ltd. fabrica y vende al por menor dulces indios, incluidos dulces enlatados. Esta combinación dispersa la competencia entre la amplitud de la cartera, la especialización en producción y la experiencia minorista, dando a los compradores alternativas que difieren en cómo el dulce les llega.
Bikaji reportó un crecimiento del 8,9% en su categoría de dulces envasados a nivel de empresa en el ejercicio fiscal 2025-26, convirtiéndola en un área concreta de expansión empresarial. Sus dulces envasados están diseñados para el comercio minorista moderno, vinculando la categoría a la distribución a través de tiendas minoristas en lugar de exclusivamente a un mostrador especializado. Esa estrategia puede ampliar el acceso a los paquetes terminados a través de diferentes operadores de tiendas y entornos de compra. Para los competidores, una oferta envasada más estrecha y distintiva puede proporcionar una vía de entrada sin replicar de inmediato la cartera de alimentos más amplia de un competidor diversificado.
Para el 21 de marzo de 2025, el establecimiento de Bikanervala en Sri Ganganagar había abierto con dulces indios, bocadillos y platos de múltiples cocinas en un formato de servicio rápido. Combinar dulces con servicios de comedor crea una ruta competitiva diferente a la de un producto envasado vendido a través de otro minorista. Puede situar la compra de dulces junto a una comida, dando al operador varias formas de presentar la marca dentro de una sola visita. Para un competidor, igualar este formato ampliaría el alcance operativo más allá de la venta minorista de dulces hacia un servicio de comidas. Un participante exclusivo de dulces podría en cambio concentrar sus recursos en una oferta más estrecha, dejando al competidor de formato más amplio competir por las visitas de comedor.
Líderes de la Industria de Dulces de India
-
Haldiram Snacks Food Pvt. Ltd.
-
Bikaji Foods International Limited
-
Bikanervala Foods Private Limited
-
Adyar Ananda Bhavan Sweets Pvt Ltd
-
K. C. Das Grandson Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dulces de India Empresas cubiertas en este informe
- Haldiram Snacks Food Pvt. Ltd.
- Bikaji Foods International Limited
- Bikanervala Foods Private Limited
- Adyar Ananda Bhavan Sweets Pvt Ltd
- K. C. Das Grandson Pvt. Ltd.
- N K Food Products
- Lal Sweets Private Limited
- Karnataka Milk Federation
- Gujarat Co-operative Milk Marketing Federation Limited
- Tamil Nadu Co-operative Milk Producers Federation Limited
- Odisha State Co-operative Milk Producers Federation Limited
- Bihar State Co-operative Milk Producers Federation Limited
- Parag Milk Foods Limited
- Mother Dairy Fruit and Vegetable Private Limited
- ITC Limited
- Nestle India Limited
- Perfetti Van Melle India Private Limited
- DS Group
- Lotte India Corporation Limited
- Parle Products Private Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan opciones de producto y canal basadas en la compra demostrada de kaju barfi en línea. Swiggy reportó 2 millones de pedidos de Kaju Barfi en India del 1 de enero al 30 de noviembre de 2025, clasificándolo en segundo lugar entre los dulces indios pedidos en su plataforma. Esa base de pedidos establece una ocasión de compra existente para un dulce familiar. Hace que una oferta de barfi en línea enfocada sea comercialmente comprobable antes de que un vendedor se comprometa con un surtido más amplio.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Una oferta de barfi en línea consistente | Adopción demostrada de kaju barfi en la plataforma | Consumidores que piden barfi en línea | Definir opciones de porción en torno a una oferta repetible de kaju barfi | Mantener la consistencia de receta y porción | Fabricantes de dulces de marca |
| Surtidos de regalo liderados por barfi | Un dulce ancla establecido proporciona una base para un surtido | Compradores que consideran un regalo centrado en barfi | Construir un surtido limitado en torno al kaju barfi antes de probar adiciones | Las recetas adicionales pueden complicar una oferta enfocada | Minoristas de dulces orientados al surtido |
| Entrada digital para especialistas en dulces | Los compradores ya adquieren barfi a través de una ruta digital | Productores de dulces que consideran las ventas en línea | Lanzar una propuesta de barfi dentro de un área de entrega definida | Las promesas de servicio deben ajustarse al alcance operativo inicial | Productores regionales de dulces y vendedores en línea |
| Fuente: Mordor Intelligence | |||||
Para un especialista independiente en dulces que ingresa a las ventas en línea, una sola oferta de kaju barfi es el lanzamiento inicial más claro. Un surtido de regalo más amplio añade una segunda tarea porque cada receta adicional necesita su propia porción y presentación repetibles. Mantener el menú inicial estrecho concentra la ejecución en el producto que los compradores ya han pedido, mientras se reserva la variedad de cajas de regalo para una expansión posterior.
Desarrollos recientes de la industria en Mercado de Dulces de India
- Sep 2026: Dadu's Sweet Emporio presentó 5 creaciones desarrolladas con la Chef Niyati Rao, combinando dulces indios tradicionales con influencias culinarias de Malasia, Japón, Corea del Sur, Francia, Italia y Tailandia.
- Jun 2026: La FSSAI requirió que los fabricantes de alimentos con licencia mantengan registros diarios separados de producción y uso de materias primas, eximiendo a los negocios no manufactureros.
- Abr 2026: Chitale Bandhu Mithaiwale inauguró su instalación Ranje Vision Park en Bhor, Maharashtra, con producción planificada de dulces, bocadillos salados y otros artículos alimenticios.
Mercado de Dulces de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de dulces de India mide el gasto anual en confitería india tradicional vendida a compradores en India. Cubre los dulces terminados en la etapa de compra del consumidor a través de los canales minoristas y las clasificaciones de producto, ingrediente y empaque utilizadas en el informe.
Exclusiones del alcance: Se excluyen los ingredientes vendidos por separado, el chocolate, los caramelos, los postres de panadería y otras confiterías que no sean dulces indios, así como la demanda de dulces fuera de India.
Descripción General de la Segmentación
- Por Tipo de Producto
- Rasgulla y Gulab Jamun
- Barfi
- Soan Papdi
- Peda
- Laddoo
- Otros
- Por Tipo de Ingrediente
- Leche y Derivados Lácteos
- Cereales y Legumbres
- Frutas Secas
- Otros
- Por Tipo de Empaque
- Cajas
- Latas y Frascos
- Contenedores de Plástico
- Empaques Flexibles
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia y Abarrotes
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como la orientación de la Autoridad de Seguridad e Inocuidad Alimentaria de India sobre los productos lácteos tradicionales y sus directrices de licencias, describen el manejo de dulces, la vida útil y las obligaciones de pruebas de alimentos terminados. La especificación de la Oficina de Normas de India para la confitería de azúcar informa las clasificaciones de productos y calidad, mientras que la Encuesta de Gasto en Consumo de Hogares del Ministerio de Estadística e Implementación de Programas proporciona contexto sobre la medición del consumo y el gasto de los hogares.
Los informes anuales de las empresas y los materiales para inversores, como los incluidos en las presentaciones de empresas públicas indias, pueden complementar estas fuentes aclarando las carteras de productos y el desarrollo de canales, mientras que la prensa empresarial india de reputación puede proporcionar verificaciones cruzadas con fecha sobre precios y desarrollos del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con fabricantes de dulces con sede en India, operadores de tiendas minoristas y especializadas, proveedores de empaques y participantes de distribución pueden poner a prueba la evidencia secundaria sobre la mezcla de productos, la cobertura de canales, la estacionalidad y los cambios de precios. Las preguntas estructuradas pueden identificar observaciones faltantes, reconciliar definiciones contradictorias y aclarar si una venta reportada se refiere a dulces terminados en la compra del consumidor o a un insumo o servicio adyacente, con las brechas registradas y trianguladas con evidencia independiente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
Una estimación de arriba hacia abajo comienza con el gasto anual del consumidor en dulces indios terminados en India, luego asigna valor y volumen físico entre las clasificaciones de producto, ingrediente, empaque y canal. La serie de valor representa el gasto del consumidor en dulces terminados, mientras que la serie de volumen representa la cantidad física en toneladas. Los precios representativos por tonelada conectan las dos series, y los cambios evidenciados en precios y mezcla de productos explican por qué el valor y el volumen pueden crecer a tasas diferentes. Los indicadores relevantes incluyen el consumo de los hogares y los patrones de ocasión, la disponibilidad de dulces envasados y a granel, el alcance de las tiendas minoristas y especializadas, los pedidos en línea y los precios de dulces representativos. Estos indicadores explican la demanda y la mezcla de canales. Las participaciones de segmento se construyen a partir de evidencia de categoría y se verifican de forma cruzada para que cada clasificación describa la misma venta de dulce terminado, mientras que los resúmenes de proveedores muestreados y las verificaciones de canales proporcionan comprobaciones selectivas de abajo hacia arriba. Las observaciones faltantes se delimitan con evidencia pública comparable y supuestos documentados. Los pronósticos pueden utilizar regresión multivariante donde los indicadores de demanda tienen una relación defendible con las ventas, con análisis de escenarios para el calendario de festivales, la premiumización, el alcance en línea y los cambios en los precios de los insumos. Los participantes de la industria con sede en India pueden revisar la dirección y la relevancia de las proyecciones a nivel de variable.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los indicadores de demanda del consumidor, las divulgaciones de las empresas, la evidencia del canal minorista y el contexto regulatorio o de producción, verificando que cada fuente coincida con el límite del mercado y el año de medición. Las variaciones en unidades, base de precios, cobertura de canales o definiciones de categorías se investigan, las anomalías se resuelven antes de la aprobación, y las brechas impulsan el recontacto con fuentes relevantes con sede en India cuando la aclaración podría cambiar una estimación. El modelo se revisa anualmente, se actualiza entre ciclos cuando eventos materiales cambian un insumo clave, y se somete a una revisión fresca de fuentes y consistencia antes de la entrega.
Tamaño del Mercado de Dulces de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de dulces de India mide el gasto anual en confitería india tradicional vendida a compradores en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores relevantes incluyen el consumo de los hogares y los patrones de ocasión, la disponibilidad de dulces envasados y a granel, el alcance de las tiendas minoristas y especializadas, los pedidos en línea y los precios de dulces representativos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 1,29 mil millones de USD (2027) / Volumen: 195 mil toneladas (2027) | |
| Consultora Global A | 84,31 mil millones de INR (2025) | La estimación de dulces envasados excluye las ventas a granel contabilizadas en el informe. |
| Consultora Regional B | 987 millones de USD (2024) | La estimación de mithai organizado excluye las ventas fuera del sector organizado. |
Los analistas de Mordor Intelligence triangulan los indicadores de demanda del consumidor, las divulgaciones de las empresas, la evidencia del canal minorista y el contexto regulatorio o de producción, verificando que cada fuente coincida con el límite del mercado y el año de medición.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dulces de India y sus perspectivas de crecimiento?
Se espera que el valor aumente de 1,29 mil millones de USD en 2027 a 1,94 mil millones de USD para 2032, a una CAGR del 8,45% durante 2027-2032. Se proyecta que el volumen alcance 253,7 mil toneladas para 2032.
¿Qué fuerzas respaldan la demanda de dulces indios tradicionales?
Las compras festivas y los paquetes premium más pequeños respaldan la demanda. Las tiendas de dulces de Kolkata reportaron ventas casi un 20% más altas durante Diwali-Kali Puja 2025 que el año anterior.
¿Qué tipo de dulce indio lidera las ventas?
Rasgulla y gulab jamun lideraron con el 29,35% del valor del mercado en 2026. Se prevé que el barfi crezca más rápido con una CAGR del 9,5% durante 2027-2032.
¿Qué empresas compiten en los dulces indios tradicionales?
Los principales actores incluyen Haldiram Snacks Food Pvt. Ltd., Bikaji Foods International Limited, Bikanervala Foods Private Limited, Adyar Ananda Bhavan Sweets Pvt Ltd y K. C. Das Grandson Pvt. Ltd.
¿Qué limita la expansión en la industria de dulces indios?
La vida útil corta limita las opciones de distribución. La dirección de 2021 de la FSSAI requiere que los operadores de negocios alimentarios prueben cada categoría de alimentos terminados al menos una vez cada 6 meses a través de un laboratorio acreditado por la NABL o notificado por la FSSAI.
¿Dónde se concentra más la demanda de dulces indios tradicionales?
El norte y el oeste de India forman la mayor concentración de demanda de dulces. Chitale Bandhu Mithaiwale inauguró una instalación en Maharashtra en abril de 2026, con producción planificada que incluye dulces, bocadillos salados y otros alimentos.