
Tamaño y Cuota del Mercado de Comunicación Satelital de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
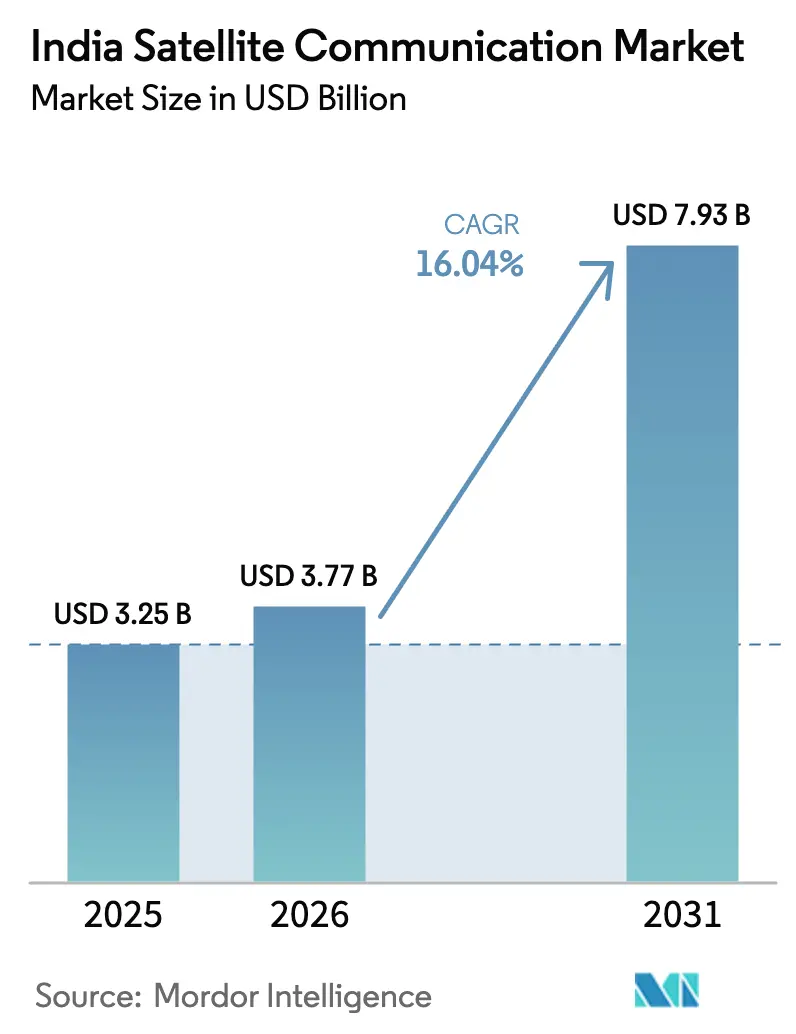
| Tamaño del mercado en el año base (2025) | 3.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.04 % |
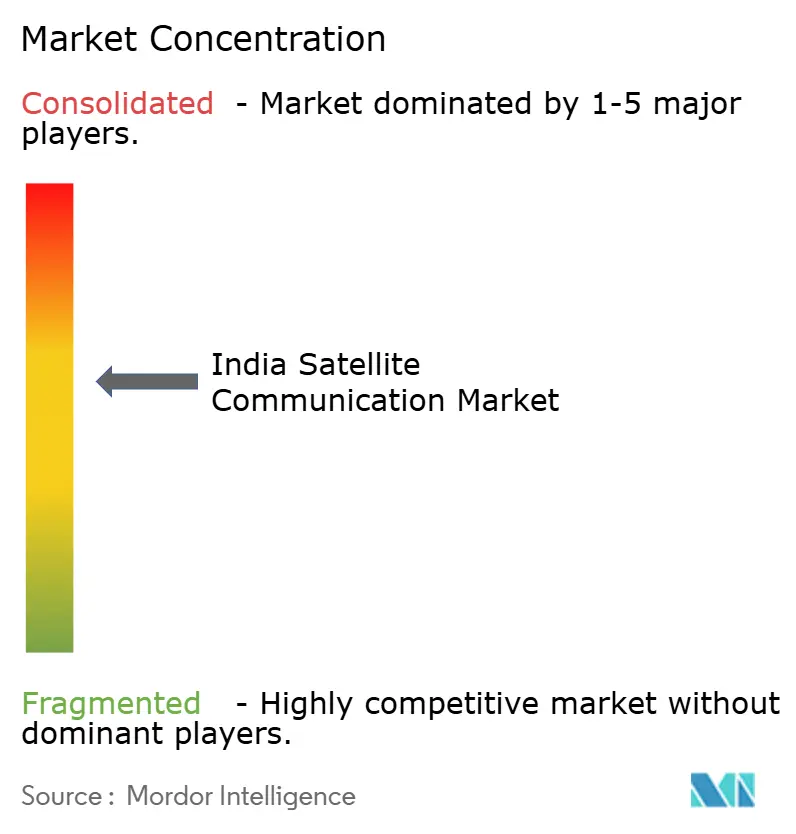
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comunicación Satelital de India por Mordor Intelligence
Se espera que el tamaño del mercado de comunicación satelital de India crezca de USD 3.25 mil millones en 2025 a USD 3.77 mil millones en 2026 y se prevé que alcance USD 7.93 mil millones en 2031 a una CAGR del 16,04% durante 2026-2031. El crecimiento acelerado refleja las sostenidas inversiones gubernamentales en banda ancha rural, el aumento de las necesidades de ancho de banda de defensa y la creciente demanda de resiliencia en la transmisión de video por streaming. Los VSAT empresariales sustentan las operaciones bancarias, minoristas y energéticas, mientras que los conceptos de dispositivo directo (D2D) prometen nuevas fuentes de ingresos una vez que se materialicen las aprobaciones de espectro. La intensificación de la competencia por parte de las constelaciones LEO globales está impulsando a los operadores establecidos hacia redes definidas por software y ofertas híbridas GEO-LEO que reducen la latencia y aumentan el rendimiento. Al mismo tiempo, el refuerzo de las normas de seguridad y los cargos por uso del espectro ajustan los márgenes, obligando a los operadores a apostar por servicios gestionados de alto valor y soluciones integrales.
Conclusiones Clave del Informe
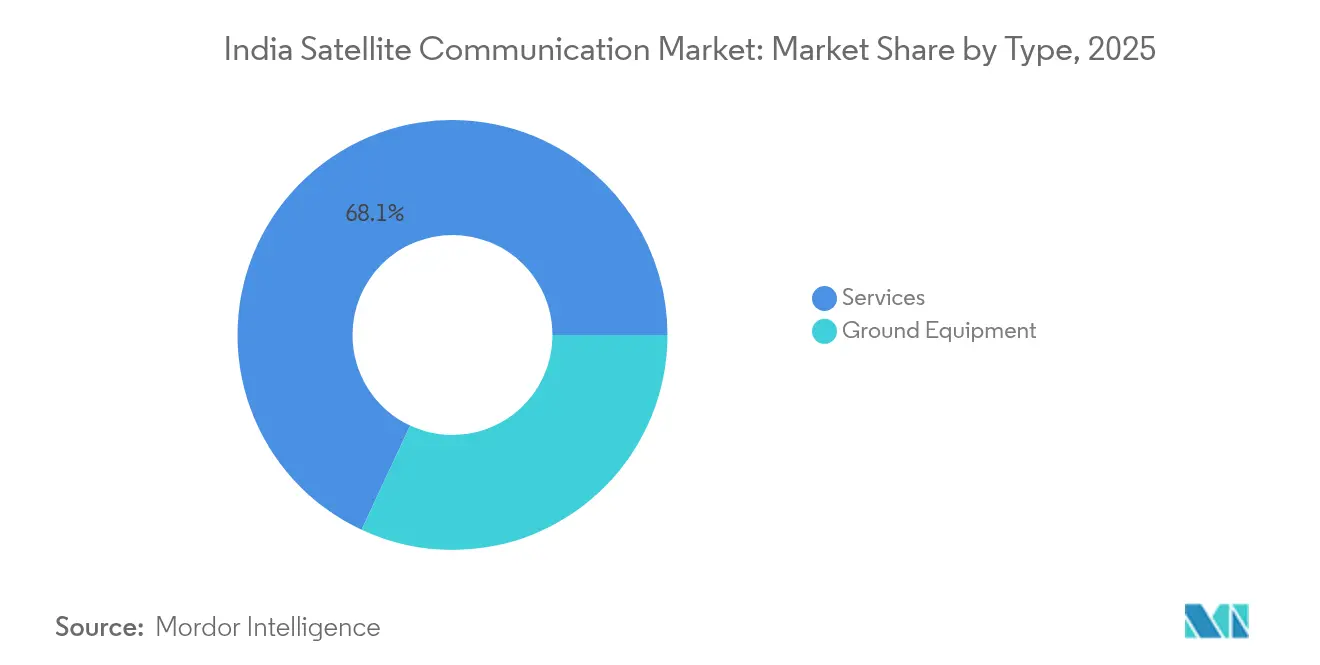
- Por tipo, los Servicios capturaron el 68,05% de la cuota del mercado de comunicación satelital de India en 2025 y se están expandiendo a una CAGR del 16,72% hasta 2031, superando a todas las demás categorías.
- Por plataforma, se prevé que las plataformas Aerotransportadas registren la CAGR más rápida del 17,05% entre 2026-2031, mientras que las plataformas terrestres retuvieron el 58,85% de la cuota de ingresos del mercado de comunicación satelital de India en 2025.
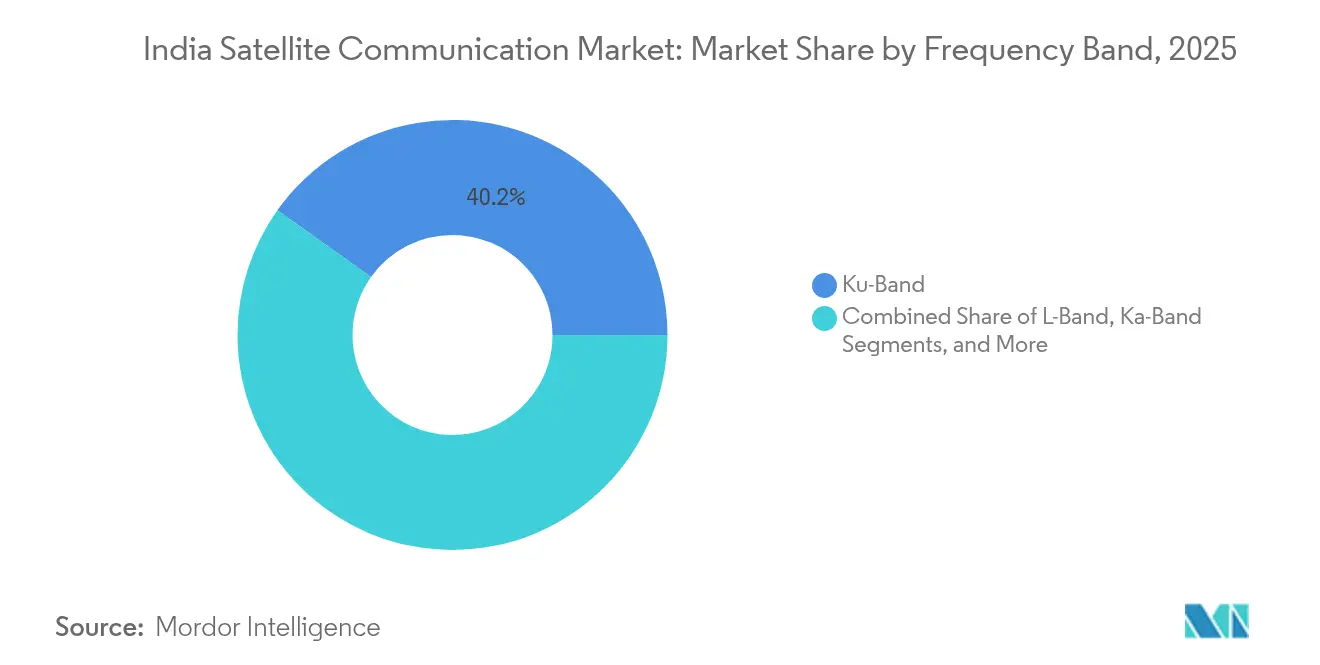
- Por banda de frecuencia, la Banda Ku mantuvo el 40,15% de la cuota del tamaño del mercado de comunicación satelital de India en 2025; la Banda Ka está preparada para crecer a una CAGR del 17,28% hasta 2031 respaldada por la capacidad de 48 Gbps del GSAT-20.
- Por vertical de usuario final, los usuarios de Defensa y Gobierno representaron el 36,78% de la cuota del mercado de comunicación satelital de India en 2025, mientras que los medios de comunicación y el entretenimiento lideran el crecimiento futuro con una CAGR del 16,96%.
- Por región, el Sur de India representó el 33,85% de los ingresos del mercado de comunicación satelital de India en 2025; el Este y el Noreste de India avanzarán más rápidamente con una CAGR del 17,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Comunicación Satelital de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de banda ancha BharatNet 3.0 e India Digital | +3.2% | Nacional (enfoque rural) | Largo plazo (≥ 4 años) |
| Explosión del tráfico OTT/video | +2.8% | Ciudades urbanas y de nivel 2/3 | Mediano plazo (2-4 años) |
| Programas de modernización de defensa | +2.4% | Zonas fronterizas y costeras | Largo plazo (≥ 4 años) |
| Despliegues masivos de IoT/M2M | +2.1% | Cinturones agrícolas, servicios públicos | Mediano plazo (2-4 años) |
| Servicios satelitales Dispositivo Directo | +1.9% | Áreas remotas de baja cobertura | Mediano plazo (2-4 años) |
| Lanzadores de pequeños satélites de ISRO | +1.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de Banda Ancha BharatNet e India Digital Liderados por el Gobierno
El masivo financiamiento del sector público ancla la demanda a largo plazo. BharatNet 3.0 asigna INR 1,39 lakh crore (USD 16.800 millones) para conectar a 250 millones de habitantes rurales, canalizando pedidos de backhaul satelital para cubrir terrenos donde la fibra no es viable. [1]Economic Times Bureau, "BharatNet 3.0: El Gabinete aprueba el plan de Rs 1,39 lakh crore para conectar a 2,5 crore de la población rural", economictimes.indiatimes.com El piloto de la Aldea Inteligente 5G en diez estados exige enlaces satelitales de 1 Gbps con vías escalables de 10 Gbps, posicionando a los satélites como socios igualitarios de las redes terrestres en lugar de opciones de respaldo. Las pasarelas seguras exigidas por las normas de localización de datos estimulan aún más las inversiones en segmentos de tierra domésticos. En conjunto, estas políticas proporcionan a los operadores ingresos predecibles durante varios años y sustentan la expansión continua del mercado de comunicación satelital de India.
Explosión del Tráfico OTT/Video que Impulsa la Demanda de Ancho de Banda Satelital
La transmisión de video en horas pico satura habitualmente las redes troncales terrestres. Durante la IPL 2025, la audiencia simultánea superó los 32 millones, enviando el tráfico excedente hacia arrendamientos de capacidad satelital. [2]FICCI, "Cumbre FICCI WAVES 2025", ficci.in Los formatos de alta definición 4K y HDR multiplican las tasas de datos por usuario, lo que lleva a las cadenas de televisión a reservar haces de Banda Ka en el GSAT-20 para el almacenamiento en caché perimetral en ciudades de nivel 2. Los contratos a largo plazo firmados por las principales plataformas de streaming crean tasas de utilización estables que elevan los ingresos medios por megahercio y mejoran la rentabilidad del mercado de comunicación satelital de India.
Programas de Modernización de Defensa y Seguridad Nacional
La hoja de ruta de Vigilancia Basada en Satélites (SBS-3) del Ejército Indio prevé 52 satélites para 2029, garantizando el mando y control seguro en teatros de operaciones remotos. Los puestos fronterizos incorporan ahora terminales de Banda L que resisten episodios de interferencia, mientras que las unidades navales aprovechan los VSAT marítimos de Banda Ku para alimentación de datos de inteligencia, vigilancia y reconocimiento (ISR) en tiempo real. Las empresas domésticas del sector NewSpace, como Dhruva Space, se benefician de los mandatos de indigenización que exigen el diseño local de plataformas satelitales e instalaciones de integración en Bengaluru e Hyderabad, ampliando la base de proveedores y reduciendo la dependencia de las importaciones.
Despliegues Masivos de IoT/M2M en Agricultura y Servicios Públicos
Se proyecta que los enlaces IoT satelitales crezcan de 3,6 millones a 41 millones de conexiones para 2030, impulsados por la agricultura de precisión, las redes eléctricas inteligentes y el monitoreo de oleoductos. Los sensores de Heimdall Power que utilizan módems Iridium Certus ya aumentan la capacidad de las líneas de transmisión en un 40%, reduciendo los riesgos de apagones. Las arquitecturas híbridas LoRa-satélite impulsadas por Tata Communications conmutan sin problemas entre huellas celulares y satelitales, ofreciendo cobertura ubicua a un coste optimizado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidades de ciberintrusión e interferencias | -1.8% | Zonas fronterizas, áreas metropolitanas | Corto plazo (≤ 2 años) |
| Elevado CAPEX para pasarelas/VSAT y tarifas de espectro | -2.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en la asignación de espectro y ambigüedad regulatoria | -1.6% | Nacional | Corto plazo (≤ 2 años) |
| Nuevas normas de mitigación de desechos espaciales que incrementan los costes | -1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades de Ciberintrusión e Interferencias
Las auditorías de seguridad de NavIC expusieron riesgos de suplantación que amenazan tanto la logística civil como la navegación militar. Los incidentes de guerra electrónica cerca de fronteras sensibles ponen de relieve posibles interrupciones del servicio, lo que lleva a TRAI a exigir el cifrado de extremo a extremo y la autenticación de dos factores para los terminales. El cumplimiento añade latencia a los ciclos de despliegue e incrementa los gastos operativos, moderando la adopción a corto plazo.
Elevado CAPEX para Pasarelas/VSAT y Tarifas de Espectro
La construcción de pasarelas oscila entre USD 10 y 50 millones cada una, mientras que los cargos por uso del espectro rondan el 3% de los ingresos brutos ajustados, erosionando el retorno de la inversión para los nuevos entrantes. A pesar de la caída de los precios de los VSAT, los períodos de recuperación de la inversión se extienden a siete años para los proyectos de telemática educativa rural, lo que frena el apetito de los integradores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Impulsan la Evolución del Mercado
Los Servicios representaron el 68,05% de los ingresos de 2025 ya que las empresas prefirieron contratos de ancho de banda integral y gestión de red en lugar de poseer hardware. El tamaño del mercado de comunicación satelital de India para los servicios se proyecta que crecerá a una CAGR del 16,72%, impulsado por contratos de externalización de VSAT a largo plazo en los sectores bancario y energético. Los bancos dependen de más de 70.000 VSAT de Hughes para el tiempo de actividad de los cajeros automáticos, lo que ilustra cómo la capacidad gestionada garantiza los objetivos regulatorios de nivel de servicio. Las plataformas OTT y las telecomunicaciones también arriendan haces de Banda Ka de respaldo para garantizar una disponibilidad del 99,9% durante eventos destacados.
Los equipos de tierra retuvieron una cuota del 31,95%, aunque la categoría está migrando hacia pasarelas definidas por software que reorientan los haces de forma remota y equilibran la carga del tráfico. La cuota del mercado de comunicación satelital de India para los proveedores de equipos podría reducirse a medida que los operadores prefieran modelos con bajos gastos operativos, pero los proveedores compensan el cambio agrupando software de seguridad, análisis y orquestación que profundiza la integración y dificulta el cambio de proveedor.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Plataforma: Dominio Terrestre frente a Innovación Aerotransportada
Las plataformas terrestres representaron el 58,85% de los ingresos en 2025, respaldadas por los despliegues de backhaul satelital de BSNL en más de 3.500 torres 4G en el norte de India. El tamaño del mercado de comunicación satelital de India para los enlaces terrestres continuará creciendo a medida que los organismos estatales digitalicen la prestación de servicios públicos en los Panchayats. Los terminales portátiles sirven a los organismos de socorro en casos de desastre y a las unidades de recopilación de noticias televisivas que necesitan alta movilidad y configuración rápida.
Los sistemas aerotransportados crecerán más rápido con una CAGR del 17,05% a medida que las aerolíneas modernicen sus flotas con conectividad en vuelo (IFC) de Banda Ka para satisfacer las expectativas de los pasajeros de transmisión de video. Los mini-satélites financiados por el programa iDEX de la Fuerza Aérea India permiten el control de enjambres de drones más allá de la línea de visión, mostrando nuevos casos de uso de alto rendimiento. Los proveedores de equipos ahora adaptan antenas de conjunto en fase con dirección electrónica que encajan en pequeñas células de fuselaje, eliminando los obstáculos de instalación.
Por Banda de Frecuencia: El Legado de la Banda Ku frente a la Innovación de la Banda Ka
La Banda Ku mantiene el liderazgo con una cuota del 40,15% debido a la arraigada base de VSAT y los menores costes de migración. La autoridad de socorro ante desastres NDMA mantiene equipos de Banda Ku en reserva por su resistencia a la atenuación por lluvia, un factor crítico durante la temporada de monzones.
Sin embargo, el tamaño del mercado de comunicación satelital de India para la capacidad de Banda Ka se incrementará rápidamente gracias a la carga útil de 48 Gbps y los 32 haces puntuales del GSAT-20. El menor tamaño de antena y el mayor rendimiento hacen que la Banda Ka sea atractiva para la banda ancha residencial y la conectividad en vuelo, aunque los operadores deben implementar modulación adaptativa para contrarrestar la atenuación por lluvia en las franjas costeras.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vertical de Usuario Final: Liderazgo de Defensa en Medio del Auge de los Medios de Comunicación
Los organismos de defensa y gobierno aportaron el 36,78% de los ingresos de 2025, consolidando su posición como inquilinos ancla para arrendamientos de ancho de banda seguro. El Ministerio del Interior integró enlaces satelitales en los puestos fronterizos para mantener comunicaciones resilientes durante los cortes de fibra.
Sin embargo, los medios de comunicación y el entretenimiento, impulsados por la expansión del OTT, registrarán la CAGR más alta del 16,96% a medida que las cadenas de televisión aseguran capacidad adicional para la transmisión en vivo de eventos deportivos. El IoT agrícola y las empresas de servicios públicos de redes inteligentes le siguen de cerca, diversificando la demanda a lo largo de los ciclos económicos.
Análisis Geográfico
La cuota de ingresos del 33,85% del Sur de India se debe a un denso ecosistema de proveedores anclado por la sede de ISRO y fabricantes privados como Dhruva Space, que conjuntamente impulsan la localización de componentes. Los puertos de Tamil Nadu y Kerala utilizan terminales híbridos GEO y LEO para rastrear cargas, mientras que las empresas tecnológicas en Bengaluru demandan conectividad redundante de Banda Ka para cargas de trabajo en la nube. La presencia de centros de control de satélites y talento aeroespacial cualificado sustenta la innovación y acelera la adopción de nuevos servicios.
El Oeste de India alberga extensos despliegues de VSAT que respaldan el sector bancario de Mumbai, donde más de 30.000 sucursales y 40.000 cajeros automáticos dependen de la conectividad permanente para la liquidación en tiempo real. Los corredores industriales de Gujarat aprovechan el IoT satelital para gestionar oleoductos energéticos y granjas solares en vastas extensiones desérticas. Los enlaces buque-tierra en JNPT y el puerto de Kandla están probando ahora servicios multi-órbita para reducir la latencia en las operaciones de grúas en tiempo real.
El Este y el Noreste de India registrarán los avances más rápidos con una CAGR del 17,12% a medida que el gobierno acelera los proyectos de carreteras, ferrocarriles y telecomunicaciones en distritos montañosos y fronterizos. El backhaul satelital de BSNL cubre las brechas de última milla, mientras que el establecimiento de defensa equipa los puestos avanzados con terminales de Banda X seguras. Los estados agrarios en la llanura Indo-Gangética adoptan el riego de precisión habilitado por satélite, utilizando enlaces de Banda C para mitigar las interferencias del monzón.
Panorama regulatorio
La regulación satelital de India está siendo reformulada bajo la Ley de Telecomunicaciones de 2023, desplazando al sector desde un régimen de licencias heredado hacia un marco basado en autorizaciones, administrado por el Department of Telecommunications (DoT) e implementado a través de la unidad Wireless Planning and Coordination (WPC) para permisos relacionados con el espectro. TRAI aportó orientación de corto plazo mediante su documento de consulta del 8 de abril de 2026 sobre un marco para la autorización de redes de comunicación satelital (SCN) y la asignación de espectro, que sometió a comentario público la autorización de gateways y del segmento espacial, el enfoque del espectro y la secuencia de cumplimiento. La Política Espacial de la India de 2023 y el Indian National Space Promotion and Authorisation Centre (IN-SPACe) continúan configurando la entrada al mercado de las redes satelitales y la infraestructura terrestre asociada, junto con la regulación de telecomunicaciones.
Una característica definitoria del cumplimiento normativo es la superposición de aprobaciones de seguridad junto a los procesos de espectro. En el borrador de normas de espectro satelital de 2026, los proveedores de servicios necesitarían una autorización de seguridad explícita incluso después de la asignación administrativa de espectro, antes de ofrecer servicios al consumidor. Los cargos por uso de espectro también siguen siendo una variable clave, con una propuesta del DoT discutida públicamente en torno a una tarifa de uso del 5% de los ingresos brutos ajustados (AGR), que difiere de la recomendación previa de TRAI del 4%. Junto con las aprobaciones obligatorias de la WPC, estas medidas elevan la carga de ejecución para los operadores y revendedores LEO/GEO, favoreciendo a los actores capaces de localizar gateways, cumplir con los requisitos de datos y seguridad, y operar servicios gestionados conformes a escala.
Análisis de la cadena de valor
La cadena de valor del sector satelital en India comienza con la capacidad satelital y el acceso a la carga útil, aprovechando activos nacionales de ISRO y constelaciones GEO/LEO internacionales. Luego pasa por los procesos de autorización de red y de espectro supervisados por el DoT/WPC e IN-SPACe, seguidos por el desarrollo del segmento terrestre, que incluye gateways, infraestructura de teleport, centros de operación de red y terminales de cliente como VSAT, antenas marítimas y aerotransportadas, y kits portátiles. Los proveedores de plataformas y soluciones integran la capacidad con módems, arreglos en fase/ESA cuando corresponde, capas de ciberseguridad y redes definidas por software para ofrecer servicios satelitales fijos y móviles. Esta integración se está volviendo central a medida que los operadores agrupan resiliencia híbrida GEO-LEO y acuerdos de nivel de servicio gestionados para banca, energía, contribución de medios y redes gubernamentales.
Aguas abajo, la distribución y la prestación de servicios están a cargo de operadores de telecomunicaciones y especialistas en comunicaciones satelitales, incluidos Bharti Airtel/OneWeb India, Jio Satellite Communications, Hughes Communications India, Nelco y Tata Communications. Estos actores contratan capacidad, establecen gateways indios para cumplir con los requisitos de localización y seguridad, y ofrecen instalación, soporte en campo y operaciones gestionadas. La contratación empresarial y gubernamental ancla la utilización en defensa, conectividad del sector público y backhaul vinculado a BharatNet. Los habilitadores del ecosistema incluyen empresas nacionales de NewSpace e integradores de sistemas que suministran terminales, integración y analítica. El alto capex de los gateways y el cumplimiento recurrente de espectro y seguridad desplazan el valor hacia infraestructura compartida, asociaciones con constelaciones globales y una prestación escalable de servicios gestionados, en lugar de la venta independiente de equipos.
Panorama Competitivo
El mercado está moderadamente concentrado, con los cinco principales actores representando aproximadamente el 55% de los ingresos de 2024. Hughes Communications India aprovecha su red de VSAT de 70.000 terminales y gestiona centros de operaciones de red centralizados que los competidores más pequeños tienen dificultades para igualar. Bharti Airtel profundizó la integración al asegurar el 100% de la propiedad de OneWeb India y firmar derechos de distribución con SpaceX Starlink, diversificando su cartera con capacidad tanto GEO como LEO. [4]Moneycontrol News, "Bharti Airtel firma un pacto con SpaceX", moneycontrol.com Jio firmó un pacto similar con Starlink y está ejecutando pilotos de mensajería D2D que podrían ampliar su presencia rural una vez que se finalicen las autorizaciones de espectro.
Los operadores extranjeros buscan pasarelas locales para cumplir con las normas de localización de datos. Eutelsat OneWeb está completando dos pasarelas de Banda Ka en Gujarat y Tamil Nadu, mientras que SES busca acuerdos de empresa conjunta para evitar la duplicación de gastos de capital. Las empresas domésticas del sector NewSpace apuntan a constelaciones de nicho: Pixxel se enfoca en imágenes hiperespectrales, Astrome en antenas de panel plano y SatSure en análisis, cada una apuntando a paquetes integrados de datos y conectividad que aumentan los costes de cambio para los clientes empresariales.
Las alianzas estratégicas dominan las maniobras recientes. Thales Alenia Space firmó un contrato con NIBE para una constelación privada de observación terrestre que viajará en el SSLV, señalando el compromiso de los proveedores franceses con los marcos Fabricado en India. Mientras tanto, proveedores de equipos de pasarelas como ST Engineering iDirect se asocian con TCS para la orquestación de redes definidas por software, lo que refleja la creciente demanda de segmentos de tierra virtualizados.
Líderes de la Industria de Comunicación Satelital de India
Jio Satellite Communications Ltd.
Hughes Communications India Ltd.
Bharti Airtel Limited
Tata Communications Limited
Nelco Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco principal está en los servicios de banda ancha y movilidad liderados por LEO a escala, bajo un régimen más claro de autorización y asignación administrativa de espectro, siempre que los operadores logren superar la capa adicional de aprobación de seguridad en el borrador de normas de espectro de 2026. Entre las evidencias de la acumulación competitiva se incluye que IN-SPACe completó la evaluación técnica de la propuesta de Reliance Jio para una constelación LEO de aproximadamente 1.600 satélites. Al mismo tiempo, la capacidad LEO global está ingresando a través de asociaciones y acuerdos de distribución, incluido el acuerdo de Bharti Airtel con Starlink y el acuerdo de conectividad LEO de Nelco con la infraestructura de Eutelsat/OneWeb. Esta combinación de planificación de constelaciones soberanas y asociaciones multiconstelación crea espacio para ofertas diferenciadas en acceso empresarial de baja latencia, conectividad marítima y aerotransportada, y respaldo gestionado para interrupciones terrestres, particularmente donde el despliegue de fibra es lento o vulnerable.
También existen oportunidades en la localización del segmento terrestre y los servicios gestionados seguros. La dirección regulatoria endurece los requisitos en torno a la autorización, las autorizaciones de seguridad y los permisos de la WPC, lo que aumenta la demanda de gateways conformes, orquestación de red y monitoreo integral prestados como servicio. El este y noreste de India, junto con geografías de difícil acceso como Ladakh, representan brechas abordables para el backhaul satelital y la conectividad de servicios públicos, en línea con los programas Digital India y las comunicaciones resilientes lideradas por defensa. Los servicios de conexión directa a dispositivos e IoT/M2M siguen limitados por la mecánica de espectro y autorización, pero la consulta de TRAI de abril de 2026 y las pruebas lideradas por operadores mantienen abiertas las vías de comercialización para mensajería y conectividad de sensores de bajo ancho de banda a medida que se finalizan las normas y las autorizaciones.
Desarrollos recientes del sector
- Julio de 2026: IN-SPACe completó la evaluación técnica de la propuesta de Jio para desplegar aproximadamente 1.600 satélites LEO, considerando la arquitectura técnicamente sólida y capaz de coexistir con otras constelaciones. La evaluación destaca el potencial de Jio para escalar la capacidad LEO dentro del mercado indio. El resultado fortalece la posición competitiva de Jio en infraestructura espacial soberana y podría influir en la demanda subsiguiente de servicios terrestres y coordinación regulatoria.
- Agosto de 2025: Nelco firmó un acuerdo estratégico con Eutelsat para ofrecer servicios de conectividad LEO en toda India, aprovechando la infraestructura de OneWeb India Communications. La colaboración amplía la capacidad LEO nacional y proporciona a los clientes empresariales capacidad alternativa. Este movimiento refuerza el papel de Nelco en el ecosistema en evolución de conectividad satelital de India y amplía las opciones para aplicaciones sensibles al ancho de banda.
- Marzo de 2025: Bharti Airtel Limited, Airtel anunció una asociación con SpaceX para llevar el internet satelital de alta velocidad Starlink a sus clientes en India, sujeto a aprobaciones regulatorias. La asociación permite a Airtel ofrecer servicios Starlink a los clientes una vez que se obtengan las aprobaciones. Esto acelera el alcance de la banda ancha vía satélite y amplía la estrategia multiconstelación de Airtel.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado se define como los ingresos obtenidos en India por la prestación de servicios de comunicación a través de satélites y la infraestructura terrestre relacionada que permite la conectividad, la transmisión y los enlaces de datos para usuarios comerciales y gubernamentales.
Exclusiones de alcance: Este dimensionamiento excluye actividades satelitales no relacionadas con comunicaciones, como la venta de datos de carga útil de observación terrestre y los servicios de navegación que no proporcionan principalmente conectividad satelital.
Descripción general de la segmentación
- Por Tipo
- Equipos de Tierra
- Pasarela
- Terminal de Apertura Muy Pequeña (VSAT)
- Centro de Operaciones de Red (NOC)
- Recopilación de Noticias Vía Satélite (SNG)
- Servicios
- Servicios Móviles Vía Satélite (MSS)
- Servicios Fijos Vía Satélite (FSS)
- Servicios de Observación Terrestre
- Equipos de Tierra
- Por Plataforma
- Portátil
- Terrestre
- Marítimo
- Aerotransportado
- Por Banda de Frecuencia
- Banda L
- Banda S
- Banda C
- Banda X
- Banda Ku
- Banda Ka
- Por Vertical de Usuario Final
- Defensa y Gobierno
- Marítimo
- Empresas
- Medios de Comunicación y Entretenimiento
- Agricultura y Monitoreo Ambiental
- Otros Verticales de Usuarios Finales
- Por Región
- Norte de India
- Oeste de India
- Sur de India
- Este y Noreste de India
- Centro de India
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la base fáctica del sector satelital en India, de modo que el modelo parte de señales de demanda verificables y restricciones operativas, en lugar de basarse únicamente en las aspiraciones declaradas por las empresas. Nos apoyamos en referencias públicas y oficiales, como notificaciones de la unidad Wireless Planning and Coordination, publicaciones de la Telecom Regulatory Authority of India, notas de política del Department of Telecommunications, y publicaciones de la Indian Space Research Organization e IN-SPACe, para comprender los plazos de licencias, espectro y programas.
Para convertir esas señales en insumos de dimensionamiento utilizables, también revisamos materiales como informes anuales y presentaciones a inversores, estados financieros auditados y cobertura de prensa confiable sobre lanzamientos, adiciones de capacidad y despliegues de servicios. Cuando fue necesario, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y verificaciones de importación y exportación a nivel de envíos de equipos satelitales para contrastar las tendencias de volumen. Estas fuentes documentales no son exhaustivas, y se utilizaron referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales y traducir los titulares de política y capacidad en rangos utilizables de precios y utilización. Conversamos con una combinación de operadores satelitales, proveedores de servicios, integradores y grandes organizaciones usuarias para validar cómo se compra el ancho de banda, qué paquetes de servicios son comunes y qué impulsa la rotación y la renovación de contratos.
Para asegurar que la visión de India no estuviera sesgada hacia un solo grupo de compradores, la cobertura se equilibró entre el uso gubernamental y de defensa, las redes VSAT empresariales, los enlaces de movilidad y las cargas de trabajo de medios y difusión. Los insumos se reconciliaron luego en un único modelo de mercado de India para que la cobertura no sobrepondere ningún segmento en particular.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de alto nivel (CXO): 12% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 14% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los conjuntos de demanda se reconstruyen a partir del uso de servicios satelitales específicos de India, los patrones de la base de terminales activos y la disponibilidad de capacidad, y luego se traducen en ingresos utilizando rangos de precios realistas por clase de servicio. En paralelo, se utilizan verificaciones selectivas de abajo hacia arriba para validar los totales, como el ASP muestreado multiplicado por el volumen de terminales y equipos VSAT, además de verificaciones con proveedores y canales sobre la actividad de instalación para ajustar posibles sobreestimaciones.
Los insumos clave que influyeron en el modelo incluyen el número de sitios VSAT y empresariales activos, la utilización de ancho de banda arrendado y capacidad de transpondedores, los cambios en la combinación de bandas de frecuencia (C, Ku, Ka), la adopción de servicios satelitales de alto rendimiento y el ritmo de las autorizaciones regulatorias y asignaciones de espectro que pueden condicionar la nueva demanda. Dado que los precios pueden cambiar rápidamente cuando varía la capacidad, hicimos un seguimiento cuidadoso de la evolución del ASP y lo pusimos a prueba con la retroalimentación de las entrevistas antes de fijar el escenario base.
Para la previsión, se utilizó un análisis de escenarios en torno a un caso central, ya que los resultados a corto plazo en India son sensibles al calendario de políticas, la disponibilidad de constelaciones y la velocidad de despliegue empresarial. Cuando las series de datos fueron lo suficientemente estables, se aplicó un ajuste de tendencia simple a los indicadores de apoyo, y las brechas en la evidencia de abajo hacia arriba se manejaron con tasas de penetración conservadoras, contrastadas con múltiples encuestados.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que las cifras finales se mantengan alineadas con el comportamiento real del mercado. Comparamos los resultados con señales independientes, como programas de conectividad reportados, tendencias de importación de equipos, adiciones de capacidad declaradas y demanda observable de los principales casos de uso satelital, y luego investigamos los valores atípicos antes de la aprobación final.
Si una variación es grande, se revisan los supuestos y se vuelve a contactar a los expertos pertinentes, especialmente en lo relativo a precios, utilización y factores de condicionamiento regulatorio. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos significativos, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de comunicaciones satelitales de India según Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para el sector satelital de India suelen diferir porque los analistas no siempre contabilizan las mismas fuentes de ingresos, y porque el momento de los despliegues impulsados por políticas cambia rápidamente el año base a corto plazo. Las diferencias también surgen cuando una estimación se apoya fuertemente en planes de capacidad anunciados, mientras que otra se basa más en los ingresos de servicios efectivamente realizados y la utilización contratada.
Los principales factores que generan brechas en este mercado suelen ser si solo se contabilizan los ingresos por servicios satelitales o si se incluyen también los ingresos de equipos e integración relacionados, cómo se proyecta que evolucionen los precios de los servicios satelitales de alto rendimiento, y si las expectativas de conexión directa a dispositivos se tratan como de corto plazo o se postergan. Algunas cifras también utilizan un momento de conversión de divisas más antiguo y no revisan los supuestos tras nuevos pasos de licenciamiento o espectro, lo que puede hacer que el año base parezca más pequeño o más grande de lo que respalda el conjunto de demanda. Esta dispersión se reduce cuando la utilización y los precios de los servicios se revalidan cerca de la fecha de publicación, según el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,25 mil millones de USD (2025) | |
| Consultora Sectorial A | 2,50 mil millones de USD (2024) | Utiliza un año base anterior y parece hacer hincapié en los despliegues actualmente realizados, lo que puede subestimar el crecimiento impulsado por el pipeline y el aumento de precios derivado de la nueva capacidad HTS. |
| Diario de Negocios B | 2,30 mil millones de USD (2025) | A menudo se informa como una cifra de mercado destacada vinculada a narrativas de noticias, con transparencia limitada sobre las líneas de ingresos incluidas, el momento de conversión de divisas y si las redes de difusión y empresariales se capturan de manera consistente. |
La tabla muestra que la dispersión se explica principalmente por la elección del año base, el alcance de los ingresos incluidos y la rapidez con que se actualizan los precios y la utilización tras cambios en políticas y capacidad. Al mantener el modelo vinculado a conjuntos de demanda observables y revalidar los precios y la utilización con datos de campo, el valor resultante se mantiene trazable a variables claras y puede repetirse siguiendo los mismos pasos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de comunicación satelital de India?
Está valorado en USD 3.770 millones en 2026 con proyecciones que alcanzan los USD 7.930 millones en 2031.
¿Qué segmento tiene la mayor cuota del mercado de comunicación satelital de India?
Los Servicios dominan con el 68,05% de los ingresos en 2025, lo que refleja la preferencia por las soluciones de conectividad gestionada.
¿A qué velocidad está creciendo la Banda Ka en el espacio de comunicación satelital de India?
Se prevé que la capacidad de Banda Ka crezca a una CAGR del 17,28% hasta 2031, impulsada por satélites de alto rendimiento como el GSAT-20.
¿Qué región se está expandiendo más rápidamente en conectividad satelital?
Se proyecta que el Este y el Noreste de India crezcan a una CAGR del 17,12%, beneficiándose de los proyectos de infraestructura fronteriza y el terreno complejo.
¿Qué factor representa el mayor obstáculo de capital para los nuevos entrantes?
El elevado CAPEX en pasarelas y VSAT, agravado por las tarifas por uso del espectro, alarga los períodos de recuperación de la inversión y limita la entrada de operadores pequeños.
¿Cómo están integrando los operadores de telecomunicaciones los servicios satelitales?
Empresas como Bharti Airtel y Jio se están asociando con Starlink y OneWeb para combinar la capacidad GEO y LEO en sus carteras de conexión inalámbrica fija y fibra.
Última actualización de la página el:


