
Tamaño y Participación del Mercado de Servicios de TI en India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2025 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 40.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 62.31 Mil millones de dólares |
| Tasa de crecimiento (2025 - 2031) | 9.06 % |
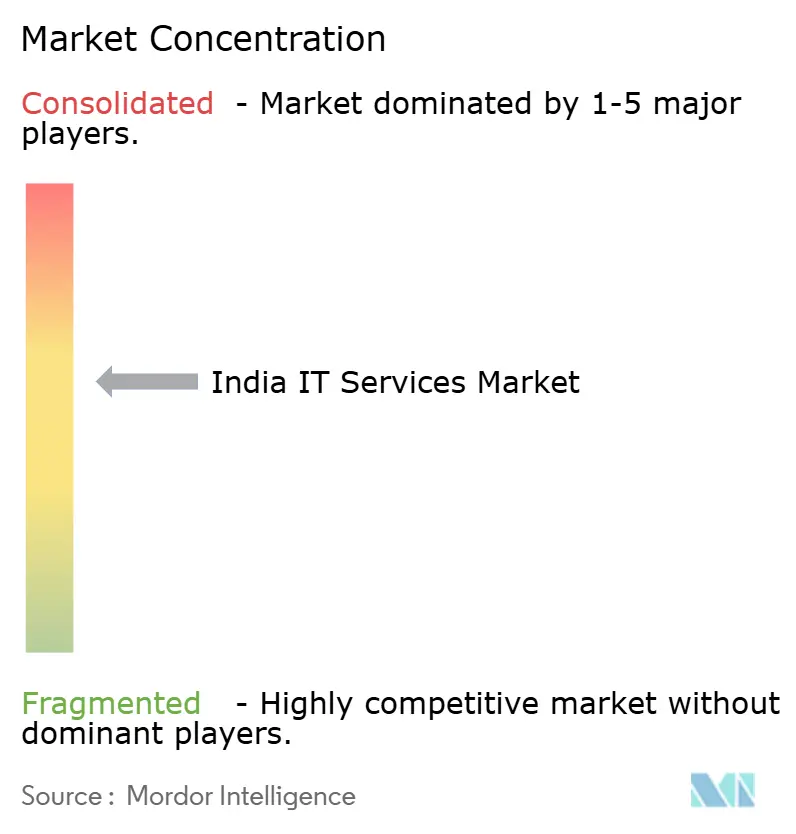
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de TI en India por Mordor Intelligence
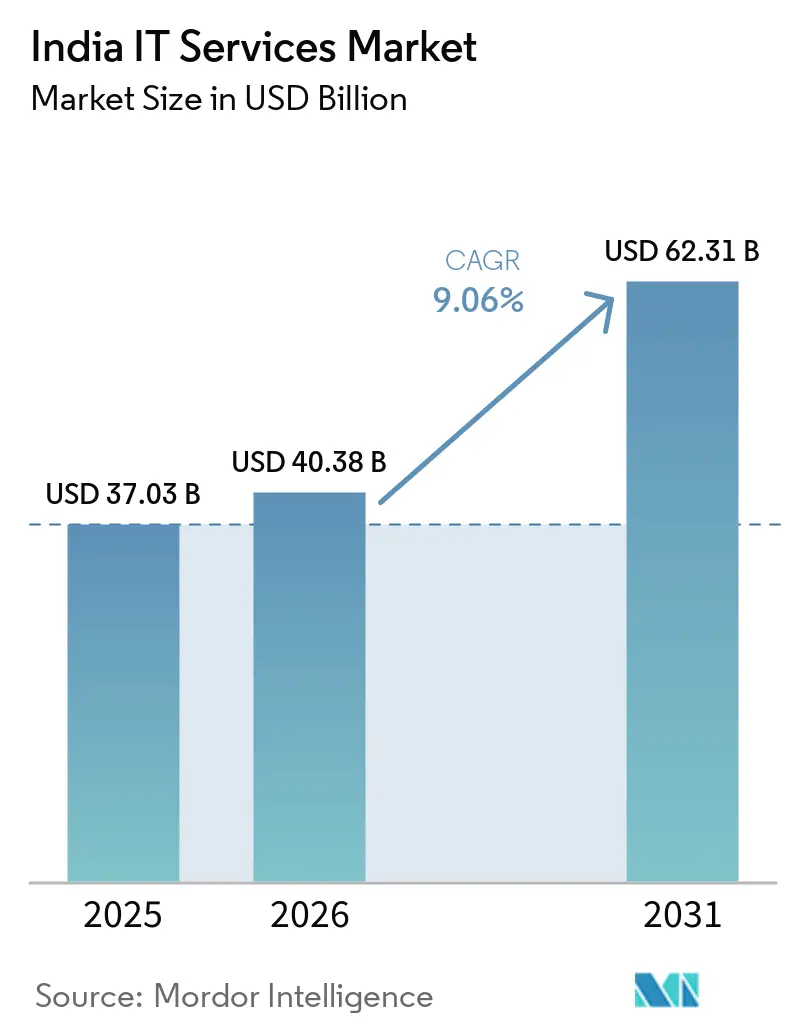
Se espera que el tamaño del Mercado de Servicios de TI de India aumente de 37,03 mil millones de USD en 2025 a 40,38 mil millones de USD en 2026 y alcance 62,31 mil millones de USD en 2031, creciendo a una CAGR del 9,06% durante 2026-2031.
La demanda se acelera a medida que las empresas destinan más del 4% de sus ingresos a la modernización tecnológica, superando a sus pares globales. Los proyectos con enfoque en la nube, el auge de los Centros de Capacidades Globales y el gasto gubernamental en infraestructura digital impulsan colectivamente el mercado de Servicios de TI de India, incluso en medio de la incertidumbre económica mundial.[1] La ciberseguridad, la transformación impulsada por IA y los modelos de entrega híbrida están abriendo nuevos grupos de valor e intensificando la competencia entre proveedores de servicios y especialistas de nicho emergentes. Los vientos en contra estructurales —la rotación de talento, la inflación salarial y los mandatos cambiantes de soberanía de datos— están llevando a las empresas a recalibrar sus modelos de precios y a recapacitar a sus fuerzas laborales.
Conclusiones Clave del Informe
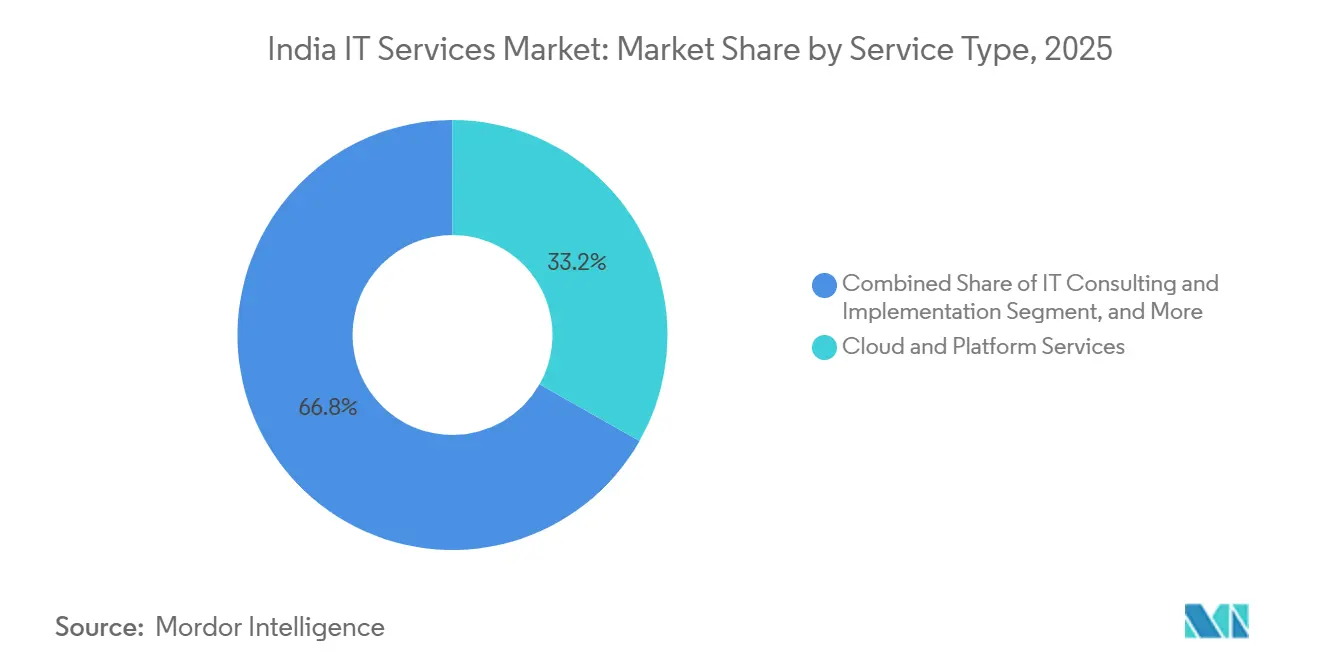
- Por tipo de servicio, los Servicios de Nube y Plataforma lideraron con una participación de ingresos del 33,20% en 2025; se proyecta que los Servicios de Seguridad Gestionada crezcan a una CAGR del 10,80% hasta 2031.
- Por tamaño de empresa, las Grandes Empresas mantuvieron el 64,30% de la participación del mercado de Servicios de TI de India en 2025, mientras que las pymes avanzan a una CAGR del 10,10% hasta 2031.
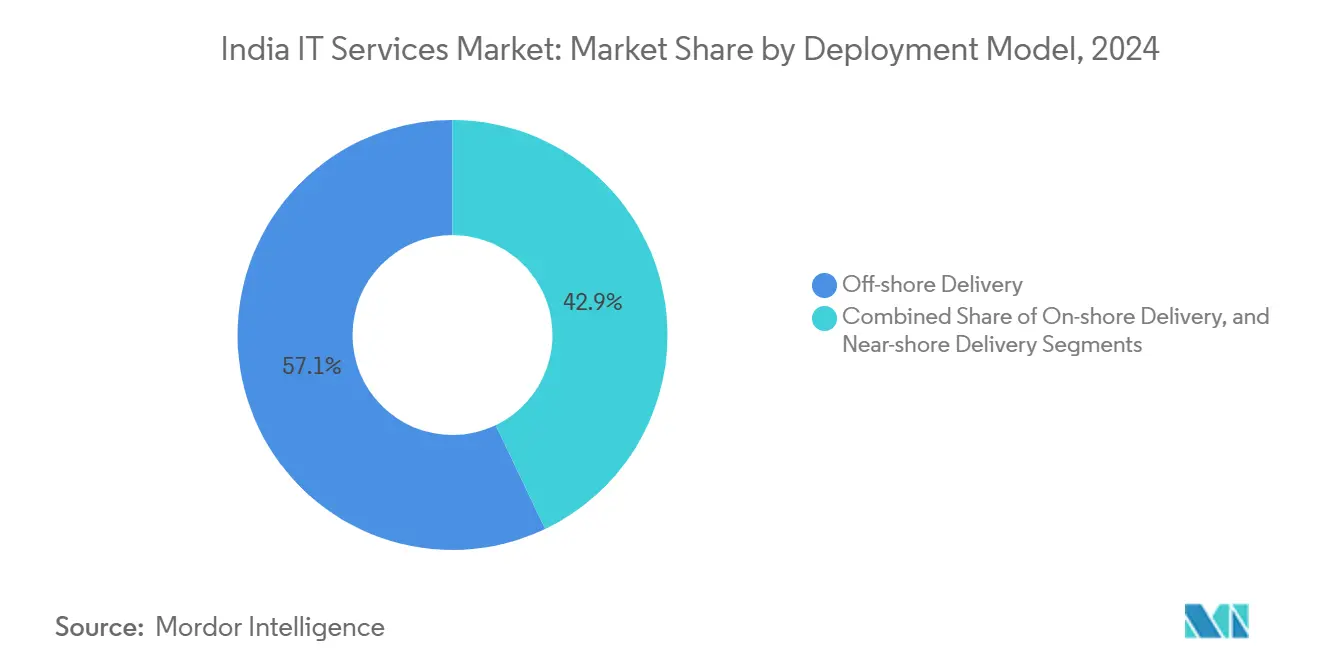
- Por modelo de implementación, la Entrega Offshore representó el 57,10% del tamaño del mercado de Servicios de TI de India en 2025; se prevé que la Entrega Nearshore se expanda a una CAGR del 11,70% hasta 2031.
- Por vertical de usuario final, el sector BFSI capturó una participación del 22,50% en 2025, mientras que Salud y Ciencias de la Vida están proyectadas a crecer a una CAGR del 11,50% hasta 2031.
Tendencias e Información del Mercado de Servicios de TI en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto acelerado en transformación digital en BFSI y comercio minorista | +2.1% | Global; ganancias tempranas en Bombay, Bangalore, Chennai | Mediano plazo (2-4 años) |
| Auge en la adopción y el gasto en nube pública | +1.8% | Global | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales India Digital / Ciudades Inteligentes | +1.5% | Nacional; ganancias tempranas en ciudades de segundo nivel | Largo plazo (≥ 4 años) |
| Creciente demanda de servicios de seguridad gestionada | +1.4% | Global | Corto plazo (≤ 2 años) |
| La expansión de los Centros de Capacidades Globales impulsa trabajos de ingeniería de alto valor | +1.2% | Núcleo de Asia-Pacífico; desbordamiento hacia América del Norte y la UE | Mediano plazo (2-4 años) |
| Marcos de IA Generativa autóctonos que reducen el costo total de propiedad para las PYME | +1.0% | Nacional; ganancias tempranas en Hyderabad, Pune, Gurugram | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto acelerado en transformación digital en BFSI y comercio minorista
Los bancos encabezan la demanda de contrataciones en el mercado de Servicios de TI de India, ya que la madurez de la banca digital alcanzó el 59% en 2025, superando las normas globales. Las instituciones financieras globales incrementaron sus presupuestos tecnológicos en un 10% hasta 716 mil millones de USD, mientras que los prestamistas indios aumentaron el gasto en un 12,2% hasta 13,2 mil millones de USD. Se proyecta que los volúmenes de la Interfaz de Pagos Unificada alcancen 7 billones de USD en 2031, lo que agudiza la necesidad de plataformas de procesamiento de pagos en tiempo real. Los minoristas reflejan este impulso, priorizando experiencias omnicanal que dependen de la escalabilidad en la nube y el análisis de clientes impulsado por IA. Los ahorros de costos de hasta el 30% derivados de la adopción de IA, blockchain y automatización robótica de procesos en la banca liberan presupuestos para nuevos proyectos de transformación.
Auge en la adopción y el gasto en nube pública
Las estrategias integrales de nube ahora cubren al 78% de las empresas indias, convirtiendo la migración a la nube en el eje central de las hojas de ruta de modernización. Se prevé que el mercado doméstico de servicios en la nube registre una CAGR del 24,00% hasta 2031, impulsado por la adopción de plataforma como servicio. El gasto empresarial alcanzó 15 mil millones de USD en 2023 y se espera que quintuplique su participación en los presupuestos de software en pocos años. La escasez de talento afecta al 75,00% de los adoptantes, intensificando la demanda de servicios gestionados y programas de capacitación. Las alianzas estratégicas, como la de TCS y AWS para capacitar a 25.000 profesionales, integran la experiencia del mercado de Servicios de TI de India en los ecosistemas globales de nube.
Creciente demanda de servicios de seguridad gestionada
El segmento de ciberseguridad de India alcanzó 6,06 mil millones de USD en 2024 y avanza a un ritmo anual del 32%. El sector BFSI y el de TI/ITeS juntos representan más de la mitad del gasto, ya que los ciberataques aumentaron un 71,00% interanual. Las herramientas de IA generativa están mejorando la precisión en la detección de amenazas y reduciendo el tiempo de respuesta, lo que permite a los proveedores diferenciarse mediante una defensa proactiva. La escasez de habilidades impulsa a las empresas hacia modelos de monitoreo externalizado 24/7 que garantizan el cumplimiento de regulaciones estrictas. Los participantes del mercado de Servicios de TI de India ahora empaquetan análisis de seguridad impulsados por IA, automatización del cumplimiento normativo y protección del Internet de las Cosas en ofertas de suscripción dirigidas tanto a grandes empresas como a pymes.
Iniciativas gubernamentales India Digital / Ciudades Inteligentes
La contratación pública de tecnología del sector público ha migrado decisivamente en línea, con la plataforma GeM procesando INR 2 billones en transacciones a través de 70.000 organismos. La Misión de IA de India destina INR 10.372 crore (USD 1,19 mil millones) a infraestructura de GPU, creando un aumento de la demanda nacional de servicios de habilitación de IA.[2]Las inversiones en fibra óptica superaron los USD 13 mil millones, ampliando el acceso a banda ancha en los núcleos de segundo nivel que ahora suministran el 6% de la capacidad nacional de centros de datos. Los programas de ciudades inteligentes catalizan proyectos de vigilancia basada en IoT y gestión del tráfico, abriendo oportunidades de entrega local para proveedores de nivel medio. La preferencia por proveedores constituidos en India en las licitaciones de IA subraya una orientación política que asegura la cuota de mercado doméstica para las empresas que cumplen los requisitos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre macroeconómica global y recortes en presupuestos de TI | −1.8% | Global | Corto plazo (≤ 2 años) |
| Rotación de talento e inflación salarial | −1.5% | Nacional; ganancias tempranas en Bangalore, Hyderabad, Chennai | Mediano plazo (2-4 años) |
| Volatilidad del costo energético para centros de datos a hiperescala | −0.8% | Nacional; ganancias tempranas en Bombay, Chennai, Bangalore | Mediano plazo (2-4 años) |
| Las cláusulas emergentes de soberanía de datos complican la entrega | −0.6% | Global; ganancias tempranas en la UE, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre macroeconómica global y recortes en presupuestos de TI
El crecimiento de ingresos del mercado de Servicios de TI de India se desaceleró del 7,4% en 2025 al 6,1% en 2023, ya que los clientes aplazaron proyectos discrecionales. Las principales empresas respondieron con racionalización de la fuerza laboral; TCS anunció una reducción del 2% en su plantilla y suspendió la contratación de profesionales con experiencia para ahorrar entre 300 y 400 millones de USD anuales. La cautela presupuestaria es más pronunciada en los segmentos de comunicaciones y alta tecnología, presionados por la débil demanda. Sin embargo, los analistas esperan que el gasto repunte a finales de 2025, impulsado por la necesidad acumulada de soluciones de IA, nube y seguridad una vez que el riesgo macroeconómico disminuya. Los proveedores que reposicionan sus ofertas en torno a la eficiencia de costos y el retorno de inversión rápido ganan terreno incluso con presupuestos restringidos.
Rotación de talento e inflación salarial
Los salarios crecientes en los Centros de Capacidades Globales —entre un 15% y un 20% por encima de las tarifas tradicionales— alimentan la rotación y elevan los salarios medios en toda la industria de Servicios de TI de India. Más de 150 nuevos Centros de Capacidades Globales se han puesto en marcha en 30 meses, intensificando la competencia por especialistas en nube, IA y seguridad. Se prevé que los incrementos salariales del ejercicio fiscal 2025 se sitúen entre el 4% y el 8,5%, aunque las habilidades de nicho en IA y ciberseguridad exigen primas desproporcionadas. La contratación de nivel inicial para roles heredados podría contraerse entre un 15% y un 20%, mientras que la demanda de perfiles avanzados aumenta entre un 25% y un 30% para 2025. Las empresas invierten en programas de recapacitación y modelos de trabajo flexibles para retener el talento, pero las presiones salariales persisten mientras continúe la expansión de los Centros de Capacidades Globales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Plataformas en la Nube Impulsan la Aceleración Digital
Los Servicios de Nube y Plataforma capturaron el 33,20% de los ingresos de 2025, reafirmando su papel como piedra angular de la modernización empresarial. Esta dominancia se traduce en una porción de 12,3 mil millones de USD del tamaño del mercado de Servicios de TI de India en 2025. Los Servicios de Seguridad Gestionada, con una CAGR del 10,80%, están cerrando rápidamente la brecha a medida que la resiliencia cibernética se convierte en un requisito innegociable para los sectores regulados. La participación del mercado de Servicios de TI de India correspondiente a la Externalización Tradicional de TI continúa erosionándose bajo la automatización, aunque la demanda de consultoría repunta a medida que los clientes buscan hojas de ruta de integración de IA.
Las soluciones nativas de plataforma reducen los ciclos de migración hasta en un 40% y liberan presupuestos para proyectos de innovación. Los mandatos de cumplimiento normativo —desde la Ley de Protección de Datos Personales Digitales hasta las normas sectoriales específicas— impulsan las ofertas de gobernanza como servicio integradas con nube y seguridad. Los proveedores que combinan asociaciones con hiperescaladores y plantillas sectoriales están bien posicionados para asegurar contratos de transformación plurianuales. Por el contrario, los contratos independientes de externalización de TI enfrentan presión de precios a medida que los modelos basados en resultados se consolidan.


Por Tamaño de Empresa del Usuario Final: La Digitalización de las PYME Acelera el Crecimiento
Las Grandes Empresas impulsaron el 64,3% del gasto de 2025, equivalente a 23,8 mil millones de USD del tamaño del mercado de Servicios de TI de India. Su enfoque sigue centrado en la orquestación multinube, los Centros de Excelencia en IA y las arquitecturas de seguridad de confianza cero. Sin embargo, las pymes son el segmento de más rápido crecimiento, con una CAGR del 10,1%, escalando la adopción a través de plataformas de IA generativa y de bajo código con precios de suscripción.
Los incentivos gubernamentales y las políticas de adquisición preferencial para las micro, pequeñas y medianas empresas inclinan la demanda hacia paquetes de soluciones localizadas. A medida que caen las barreras de costo, los proyectos de las pymes reflejan cada vez más la complejidad empresarial, abarcando análisis predictivo e informes de cumplimiento automatizados. Los proveedores apuntan a este segmento con ofertas estandarizadas que equilibran la asequibilidad y el despliegue rápido, a menudo entregadas a través de ecosistemas de socios que combinan financiamiento, capacitación y servicios gestionados.
Por Modelo de Implementación: La Entrega Cercana Gana Impulso ante el Cambio de Preferencias
La Entrega Offshore retuvo el 57,10% de los ingresos de 2025, subrayando la posición consolidada de India en las redes globales de abastecimiento. Sin embargo, la Entrega Nearshore avanza a una CAGR del 11,70% a medida que los clientes buscan una colaboración más estrecha y garantías de soberanía de datos. Los contratos de entrega combinada ahora estipulan hasta un 30% de participación en zonas horarias cercanas para proyectos de IA que requieren ciclos de iteración diarios.
Las leyes de localización de datos en la Unión Europea, Australia y partes de Asia impulsan a los proveedores a expandir centros regionales que replican las eficiencias offshore mientras satisfacen la supervisión local. La Entrega Onshore sigue siendo indispensable en contratos gubernamentales, de defensa y de salud que exigen certificaciones de presencia física. Empresas como TCS exhiben un modelo equilibrado, combinando capacidad onshore, nearshore y offshore para mitigar el riesgo geopolítico y regulatorio.
Por Vertical del Usuario Final: La Digitalización de la Salud Impulsa la Transformación Sectorial
El sector BFSI generó el 22,50% de los ingresos de 2025 gracias a la proliferación de pagos digitales y la adopción de la banca abierta. La participación del mercado de Servicios de TI de India correspondiente a Salud y Ciencias de la Vida, aunque menor, se expande rápidamente a una CAGR del 11,50% a medida que escalan la telesalud, los registros electrónicos de salud y el diagnóstico asistido por IA.
Los fabricantes persiguen hojas de ruta de Industria 4.0, impulsando los despliegues de Internet de las Cosas y mantenimiento predictivo hacia una penetración del 40% al 50% en plantas para 2025. Las iniciativas de ciudades inteligentes del sector público impulsan la demanda de integración del Internet de las Cosas, plataformas de análisis y aplicaciones de servicios ciudadanos. Los proveedores de telecomunicaciones, motivados por la monetización del 5G, invierten en plataformas de API de red que fomentan la innovación en el ecosistema. La convergencia transversal en torno a la IA y la nube fomenta pilas de soluciones reutilizables que acortan los plazos de comercialización para los proveedores.
Análisis Geográfico
Los centros metropolitanos —Bangalore, Hyderabad, Chennai y Mumbai— continúan siendo el ancla de la capacidad de entrega en 2025, albergando la mayor parte del grupo de talento del mercado de Servicios de TI de India. Estas ciudades se benefician de ecosistemas maduros, conectividad internacional y apoyo político que sostienen un crecimiento de dos dígitos a pesar del aumento de costos. Se proyecta que los centros de nivel 2 y nivel 3, como Kochi, Mohali y Jaipur, que actualmente contribuyen con el 6% de la capacidad nacional de centros de datos, absorban una mayor proporción del crecimiento a medida que mejore la infraestructura de fibra y energía.[3]
La distribución de ingresos globales sigue centrada en América del Norte, pero el apetito de Europa por los servicios de ingeniería impulsados por IA está creciendo. La adquisición de in-tech por parte de Infosys por 450 millones de EUR (525,74 millones de USD) subraya el imperativo estratégico de profundizar la presencia continental. Las oportunidades en Asia-Pacífico surgen en mercados con agendas de digitalización acelerada y acuerdos comerciales favorables, mientras que las consideraciones de soberanía de datos obligan a los proveedores a adoptar esquemas de cumplimiento específicos por región.
La intensidad competitiva varía según la región. En las regiones maduras, los actores establecidos defienden su participación mediante contratos de servicios gestionados a largo plazo y centros de entrega locales. Las geografías emergentes invitan a empresas retadoras que aprovechan el equilibrio costo-calidad de India para capturar la ventaja del primer movimiento. Las políticas de visados, los incentivos fiscales y las alineaciones geopolíticas seguirán siendo decisivos para definir los caminos de expansión internacional de los proveedores indios.
Panorama Competitivo
La competencia en el mercado de Servicios de TI de India es de moderada a alta, con los principales actores aprovechando la escala, la experiencia sectorial y las inversiones en IA para hacer frente a los Centros de Capacidades Globales y a los competidores especializados. TCS, Infosys, Wipro y HCLTech en conjunto ostentan una participación de ingresos significativa, aunque enfrentan riesgos de erosión a medida que los Centros de Capacidades Globales atraen talento con salarios más altos y las empresas de nicho explotan ventajas de agilidad. Las adquisiciones estratégicas dominan los planes de crecimiento: la participación de Infosys en Versent por 158 millones de AUD (102,40 millones de USD) apunta al segmento de nube australiano, mientras que el acuerdo de HCLTech con TIBCO añade profundidad en integración.
Las empresas de nivel medio como Persistent Systems han compuesto ingresos a una CAGR del 28% mediante la incorporación de talento directivo y el enfoque en propiedad intelectual vertical. Los ecosistemas de asociación con hiperescaladores y fabricantes de chips, ejemplificados por las alianzas con Nvidia, aceleran la comercialización de soluciones de IA.[4] Las credenciales de cumplimiento —ISO, SOC 2, certificaciones sectoriales específicas— se han convertido en diferenciadores críticos al captar clientes regulados.
Quedan espacios en blanco en la computación en el borde, los servicios gestionados con enfoque en IA y los modelos de precios basados en resultados. Las empresas capaces de combinar la consultoría sectorial con la ingeniería de plataformas y las operaciones gestionadas están en posición de conquistar una participación premium. La consolidación está preparada para continuar a medida que las entidades más grandes adquieren especialistas sectoriales para cubrir brechas de capacidad y ampliar la cobertura geográfica.
Líderes de la Industria de Servicios de TI en India
-
Tata Consultancy Services Ltd.
-
Infosys Ltd.
-
Wipro Ltd.
-
HCL Technologies Ltd.
-
Tech Mahindra Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2025: Infosys adquirió una participación del 75% en el Grupo Versent de Telstra por 233,25 millones de AUD (158 millones de USD) para lanzar una empresa conjunta de nube liderada por IA con foco en Australia.
- Agosto de 2025: HCLTech firmó un acuerdo exclusivo con Cloud Software Group para reforzar los servicios globales de TIBCO, incorporando a 400 especialistas.
- Julio de 2025: TCS reveló una reducción de 12.200 empleados y una congelación de la contratación de profesionales con experiencia, con el objetivo de ahorrar entre 300 y 400 millones de USD anuales.
- Junio de 2025: Tech Mahindra y Wipro se unieron al consorcio Aduna para acelerar la adopción de API de red en telecomunicaciones.


Alcance del Informe del Mercado de Servicios de TI en India
El Informe del Mercado de Servicios de TI de India está segmentado por Tipo de Servicio (Consultoría e Implementación de TI, Externalización de TI, Externalización de Procesos de Negocio y más), Tamaño de Empresa del Usuario Final (Pequeñas y Medianas Empresas y Grandes Empresas), Modelo de Implementación (Entrega Onshore y más) y Vertical del Usuario Final (BFSI, Manufactura, Gobierno y Sector Público y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Consultoría e Implementación de TI |
| Externalización de TI |
| Externalización de Procesos de Negocio |
| Servicios de Seguridad Gestionada |
| Servicios de Nube y Plataforma |
| Pequeñas y Medianas Empresas (PYME) |
| Grandes Empresas |
| Entrega en Tierra |
| Entrega Cercana |
| Entrega en el Extranjero |
| BFSI |
| Manufactura |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Bienes de Consumo |
| Telecomunicaciones y Medios |
| Logística y Transporte |
| Energía y Servicios Públicos |
| Otros Verticales del Usuario Final |
| Por Tipo de Servicio | Consultoría e Implementación de TI |
| Externalización de TI | |
| Externalización de Procesos de Negocio | |
| Servicios de Seguridad Gestionada | |
| Servicios de Nube y Plataforma | |
| Por Tamaño de Empresa del Usuario Final | Pequeñas y Medianas Empresas (PYME) |
| Grandes Empresas | |
| Por Modelo de Implementación | Entrega en Tierra |
| Entrega Cercana | |
| Entrega en el Extranjero | |
| Por Vertical del Usuario Final | BFSI |
| Manufactura | |
| Gobierno y Sector Público | |
| Salud y Ciencias de la Vida | |
| Comercio Minorista y Bienes de Consumo | |
| Telecomunicaciones y Medios | |
| Logística y Transporte | |
| Energía y Servicios Públicos | |
| Otros Verticales del Usuario Final |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Servicios de TI en India?
Se espera que el tamaño del Mercado de Servicios de TI de India aumente de 37,03 mil millones de USD en 2025 a 40,38 mil millones de USD en 2026 y alcance 62,31 mil millones de USD en 2031, creciendo a una CAGR del 9,06% durante 2026-2031.
¿Qué tan rápido está creciendo la adopción de la nube entre las empresas indias?
Los ingresos por servicios en la nube avanzan a una CAGR del 24,00% hasta 2031, ya que el 78,00% de las organizaciones persiguen estrategias integrales de nube.
¿Qué segmento se expande más rápidamente en los servicios de TI?
Los Servicios de Seguridad Gestionada son el tipo de servicio de más rápido crecimiento, registrando una CAGR del 10,80% entre 2025 y 2031.
¿Por qué son importantes las PYME para los proveedores de servicios?
Las pymes registran una CAGR del 10,10% en gasto de TI, impulsadas por marcos de IA generativa asequibles e incentivos gubernamentales de digitalización.
¿Cómo afectan los desafíos de talento a los proveedores?
Las primas salariales de los Centros de Capacidades Globales y la escasez de habilidades elevan la rotación, lo que lleva a las empresas de TI a invertir fuertemente en recapacitación y modelos de plantilla flexibles.


 Sus datos están seguros y nunca se venden ni se comparten.

