
Tamaño y Participación del Mercado de Conectores Automotrices de India
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 547.73 Millones de dólares |
| Tamaño del Mercado (2027) | 574.51 Millones de dólares |
| Tamaño del Mercado (2032) | 729.41 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectores Automotrices de India por Mordor Intelligence
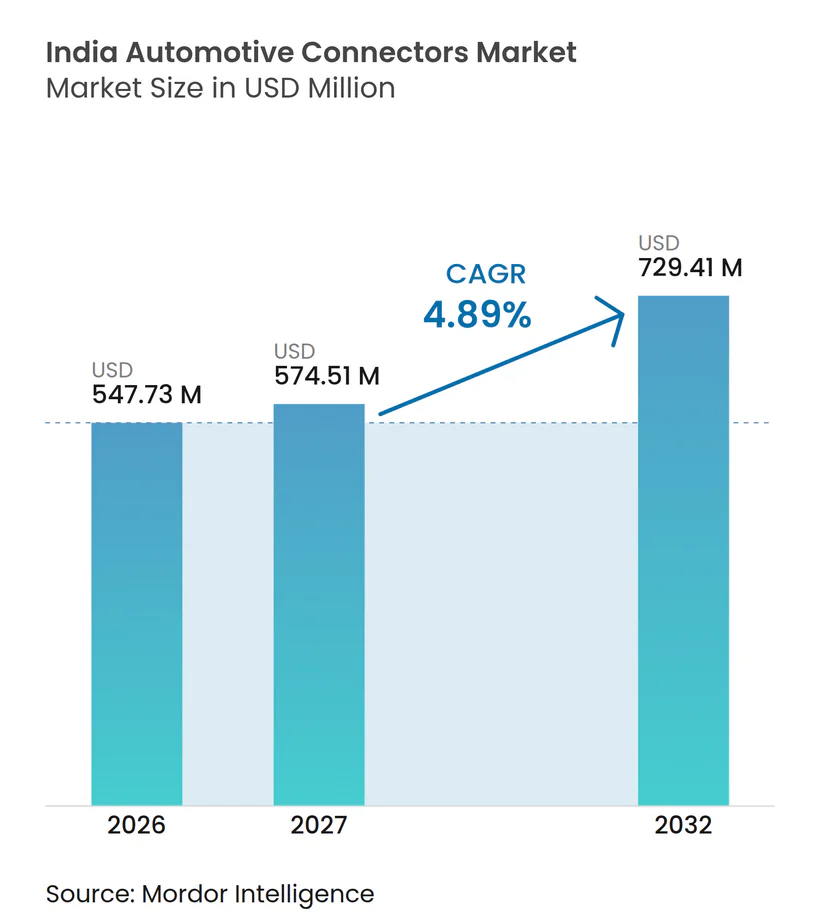
El tamaño del mercado de conectores automotrices de India fue valorado en 547,73 millones de USD en 2026 y se espera que alcance 574,51 millones de USD en 2027, proyectándose que llegue a 729,41 millones de USD en 2032 a una CAGR del 4,89% durante 2027-2032. El impulso de políticas bajo FAME-II y PM E-DRIVE, respaldado por un financiamiento gubernamental sustancial para la movilidad eléctrica y la infraestructura de carga, está desplazando la demanda desde las aplicaciones tradicionales de motores de combustión interna hacia los sistemas eléctricos de batería de alto voltaje. Estas iniciativas están acelerando la adopción de vehículos eléctricos al mejorar la accesibilidad a la carga y alentar a los fabricantes a desarrollar tecnologías avanzadas de tren de potencia eléctrico. Los incentivos de localización bajo el esquema PLI-Auto están atrayendo a proveedores globales para establecer instalaciones de fabricación de precisión en los principales estados de manufactura automotriz, incluidos Tamil Nadu, Gujarat y Haryana. Esta expansión de las capacidades de producción doméstica está fortaleciendo la resiliencia de la cadena de suministro, reduciendo la dependencia de las importaciones y apoyando el desarrollo de un ecosistema de movilidad eléctrica más autosuficiente.
Conclusiones Clave del Informe
- Por tipo de propulsión, los motores de combustión interna lideraron con el 78,11% de la participación del mercado de conectores automotrices de India en 2026, y se prevé que los vehículos eléctricos de batería avancen a una CAGR del 5,41% hasta 2032.
- Por tipo de conexión, las interfaces cable a placa representaron el 39,52% del mercado de conectores automotrices de India en 2026, y se espera que los conectores placa a placa crezcan a una CAGR del 5,63% durante 2027-2032.
- Por voltaje, los circuitos de bajo voltaje por debajo de 60 V representaron el 68,07% del tamaño del mercado de conectores automotrices de India en 2026, y se proyecta que los segmentos de alto voltaje por encima de 300 V registren una CAGR del 6,12% durante el período de pronóstico.
- Por componente, los terminales capturaron el 42,08% del tamaño del mercado de conectores automotrices de India en 2026, y se prevé que las carcasas se expandan a una CAGR del 6,02% hasta 2032.
- Por tipo de corriente, los conectores de CC dominaron con el 55,10% de la participación del mercado de conectores automotrices de India en 2026, y se anticipa que las unidades combinadas CCS/GB-T registren una CAGR del 6,31% hasta 2032.
- Por aplicación, los sistemas de gestión de motor y tren de potencia representaron el 27,06% de la participación del mercado de conectores automotrices de India en 2026, y se espera que los sistemas ADAS y de seguridad registren una CAGR del 7,53% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Penetración de Vehículos Eléctricos bajo los Esquemas FAME-II y PM E-DRIVE | +1.2% | Nacional, con ganancias tempranas en Delhi, Maharashtra, Karnataka | Mediano plazo (2-4 años) |
| Aumento de la Electrónica a Bordo para el Cumplimiento de Seguridad ADAS | +0.9% | Clústeres automotrices del oeste y sur de India | Corto plazo (≤ 2 años) |
| Incentivos PLI-Auto que Aceleran la Localización de la Producción de Conectores | +0.8% | Nacional, concentrado en Tamil Nadu, Gujarat, Haryana | Mediano plazo (2-4 años) |
| Cambio hacia Arquitecturas de Alto Voltaje (Más de 400 V) en Nuevos Vehículos Eléctricos de Batería | +0.7% | Centros nacionales de fabricación de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Aumento en Volúmenes de Vehículos Eléctricos de 2 y 3 Ruedas que Requieren Conectores Robustos y de Bajo Costo | +0.6% | Nacional, con concentración en el norte y oeste de India | Corto plazo (≤ 2 años) |
| Borrador BIS sobre Seguridad HVIL que Impulsa Actualizaciones de Diseño | +0.3% | Cumplimiento de manufactura nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Penetración de Vehículos Eléctricos bajo los Esquemas FAME-II y PM E-DRIVE
La arquitectura de política gubernamental a través de FAME-II y el recién lanzado esquema PM E-DRIVE representa un cambio de paradigma en la estrategia de electrificación automotriz de India, impactando directamente los patrones de demanda de conectores en todos los segmentos de vehículos. La asignación de USD 2.400 millones del esquema PM E-DRIVE durante 2024-2026 apunta específicamente al despliegue de autobuses eléctricos y la expansión de la infraestructura de carga, creando una demanda concentrada de conectores de carga de CC de alta corriente e interfaces del lado del vehículo. Este impulso de política ha desencadenado un efecto en cascada en el que los fabricantes de equipos originales están acelerando los plazos de sus programas de vehículos eléctricos, con Tata Motors y Mahindra & Mahindra planeando colectivamente más de 15 nuevos modelos de vehículos eléctricos para 2026, cada uno requiriendo soluciones de conectores especializadas para la gestión de baterías, el control térmico y la distribución de energía de alto voltaje. El énfasis del esquema en la fabricación doméstica crea un imperativo de localización de la cadena de suministro, posicionando a los fabricantes de conectores indios para capturar valor anteriormente dominado por las importaciones. Las normas BIS IS 18590:2024 e IS 18606:2024 para el cumplimiento de la seguridad de los vehículos eléctricos refuerzan aún más el marco regulatorio que respalda esta transición.
Aumento de la Electrónica a Bordo para el Cumplimiento de Seguridad ADAS
La evolución del contenido de electrónica automotriz de India refleja un cambio estructural hacia vehículos definidos por software, con la penetración de ADAS acelerándose más allá de los segmentos premium hacia aplicaciones de mercado masivo. La implementación de los mandatos de seguimiento GPS AIS-140 para vehículos comerciales y las próximas calificaciones de seguridad Bharat NCAP han creado una demanda regulatoria de tecnologías avanzadas de asistencia al conductor, traduciéndose directamente en un mayor contenido de conectores por vehículo. Esta proliferación de electrónica se manifiesta en una mayor demanda de conectores de datos de alta velocidad que soportan módulos de cámara, sensores de radar y sistemas LiDAR, con cada vehículo equipado con ADAS requiriendo entre un 15 y un 20% más de contenido de conectores en comparación con los trenes motrices convencionales. La tendencia hacia arquitecturas de computación centralizada y diseños de vehículos zonales amplifica aún más los requisitos de conectores, ya que el cableado punto a punto tradicional cede paso a redes troncales Ethernet de alto ancho de banda que requieren interconexiones especializadas de grado automotriz. El reciente lanzamiento de la familia MX-DaSH de Molex aborda específicamente esta demanda de arquitectura zonal, combinando transmisión de energía, señal y datos de alta velocidad en soluciones de conectores unificadas.
Incentivos PLI-Auto que Aceleran la Localización de la Producción de Conectores
La estructura de incentivos de USD 3.500 millones del esquema PLI-Auto ha alterado fundamentalmente la economía de la fabricación de componentes automotrices en India, creando casos de negocio convincentes para la localización de conectores entre los proveedores globales. Este marco de política ofrece incentivos vinculados a la producción que oscilan entre el 8 y el 16% del valor de ventas incremental durante cinco años, con tasas más altas para tecnologías automotrices avanzadas, incluidos los componentes de vehículos eléctricos y la electrónica. El impacto del esquema se extiende más allá de los incentivos directos de fabricación para abarcar el desarrollo del ecosistema de la cadena de suministro, con empresas como Aptiv expandiendo sus instalaciones en Chennai y Syrma SGS estableciendo nuevas capacidades de fabricación de PCB para atender la demanda de electrónica automotriz. Este impulso de localización crea oportunidades para que los fabricantes de conectores domésticos establezcan asociaciones tecnológicas con actores globales, al tiempo que reduce la dependencia de las importaciones y mejora la resiliencia de la cadena de suministro. El énfasis del esquema en la agregación de valor y la transferencia de tecnología garantiza que la producción localizada involucre procesos de fabricación sofisticados en lugar de simples operaciones de ensamblaje.
Cambio hacia Arquitecturas de Alto Voltaje (Más de 400 V) en Nuevos Vehículos Eléctricos de Batería
La evolución de la arquitectura de los vehículos eléctricos de India hacia sistemas de 400 V o más representa una transición de ingeniería fundamental con profundas implicaciones para la tecnología de conectores y los requisitos de fabricación. Esta escalada de voltaje, impulsada por la optimización de la eficiencia de carga y los imperativos de reducción del peso del cableado, requiere diseños de conectores especializados capaces de manejar el mayor estrés eléctrico mientras se mantienen los estándares de seguridad y confiabilidad. La transición crea demanda de conectores conformes con HVIL (Circuito de Interbloqueo de Alto Voltaje), con los borradores de normas BIS que exigen protocolos de seguridad específicos para los sistemas de vehículos de alto voltaje, incluidos los requisitos de diseño de conectores para la detección de fallas y las capacidades de desconexión de emergencia. El informe de evolución del sistema de 48 V de Molex destaca los desafíos técnicos y las oportunidades asociadas con las aplicaciones de voltaje medio, posicionando los 48 V como una tecnología puente hacia arquitecturas de alto voltaje completas. Este cambio arquitectónico requiere capacidades de fabricación de precisión para el chapado de contactos, los materiales de aislamiento y el sellado ambiental, creando barreras de entrada que favorecen a los proveedores establecidos con experiencia avanzada en ciencia de materiales y experiencia en calificación automotriz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre y Metales Preciosos que Comprime los Márgenes | -0.6% | Base de manufactura nacional | Corto plazo (≤ 2 años) |
| Problemas de Confiabilidad de los Conectores en el Clima Cálido y Húmedo de India | -0.4% | Nacional, agudo en regiones costeras y tropicales | Mediano plazo (2-4 años) |
| Estándares de Calidad Fragmentados entre Proveedores de Nivel 2 | -0.3% | Ecosistema nacional de proveedores | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada en Procesos de Chapado de Precisión | -0.2% | Clústeres de manufactura en Tamil Nadu, Karnataka, Gujarat | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y Metales Preciosos que Comprime los Márgenes
Las presiones sobre los costos de materias primas representan un desafío persistente para los fabricantes de conectores automotrices de India, con precios del cobre que experimentan volatilidadLa escasez de tierras raras supuestamente amenaza con retrasar los planes de fabricación de obleas de Tata Electronics, DIGITIMES Asia, digitimes.com.">[1] en medio de disrupciones en la cadena de suministro global y restricciones de exportación chinas. Esta inestabilidad de precios impacta directamente en la economía de fabricación de conectores, ya que el cobre constituye entre el 30% y el 40% de los costos de materiales en aplicaciones de alta corriente, mientras que los metales preciosos como el oro y la plata utilizados en el recubrimiento de contactos añaden mayor complejidad de costos. La situación se ha visto agravada por la escasez de elementos de tierras raras que afectan a la electrónica automotriz, con empresas de motocicletas eléctricas (e2W) molestas con algunos de sus proveedores de motores eléctricos impulsados por imanes de tierras raras pesadasLa presión sobre las tierras raras enfrenta a empresas de motocicletas eléctricas con sus proveedores, Rediff, rediff.com.">[2]. Los fabricantes están respondiendo mediante la obtención estratégica de materiales, con empresas como Modison Ltd implementando contratos de suministro a largo plazo y estrategias de múltiples fuentes para mitigar los impactos de la volatilidad de precios, mientras invierten simultáneamente en investigación de ciencia de materiales para desarrollar alternativas rentables. El desafío se ve agravado por la necesidad de mantener estándares de calidad de grado automotriz mientras se gestionan las presiones de costos, creando un delicado equilibrio entre la optimización de materiales y los requisitos de rendimiento.
Escasez de Mano de Obra Calificada en Procesos de Chapado de Precisión
La expansión de la fabricación de conectores automotrices de India enfrenta un cuello de botella crítico en la disponibilidad de mano de obra especializada, particularmente para procesos de fabricación de precisión que requieren entornos de sala limpia y control de calidad a nivel micro. El crecimiento paralelo de la industria de semiconductores ha intensificado la competencia por técnicos calificados, con empresas como Applied Materials y Kaynes Technology implementando rotaciones de capacitación global y programas de transferencia de conocimiento con expatriados para abordar las brechas de capacidadLa brecha de habilidades obliga a las empresas de chips a buscar capacitación global y rotación de talento, Economic Times, economictimes.indiatimes.com. ">[3]. Esta escasez es particularmente aguda en los procesos de recubrimiento de precisión esenciales para la fabricación de contactos de conectores, donde los acabados superficiales deben cumplir con las especificaciones automotrices de resistencia a la corrosión y conductividad eléctrica durante el ciclo de vida del vehículo. Las empresas están respondiendo mediante asociaciones industria-academia y programas de capacitación interna, con firmas como Zetwerk Electronics asociándose con ICT Academy y Nasscom Skill Council para desarrollar planes de estudio especializados para aplicaciones de fabricación de precisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión:
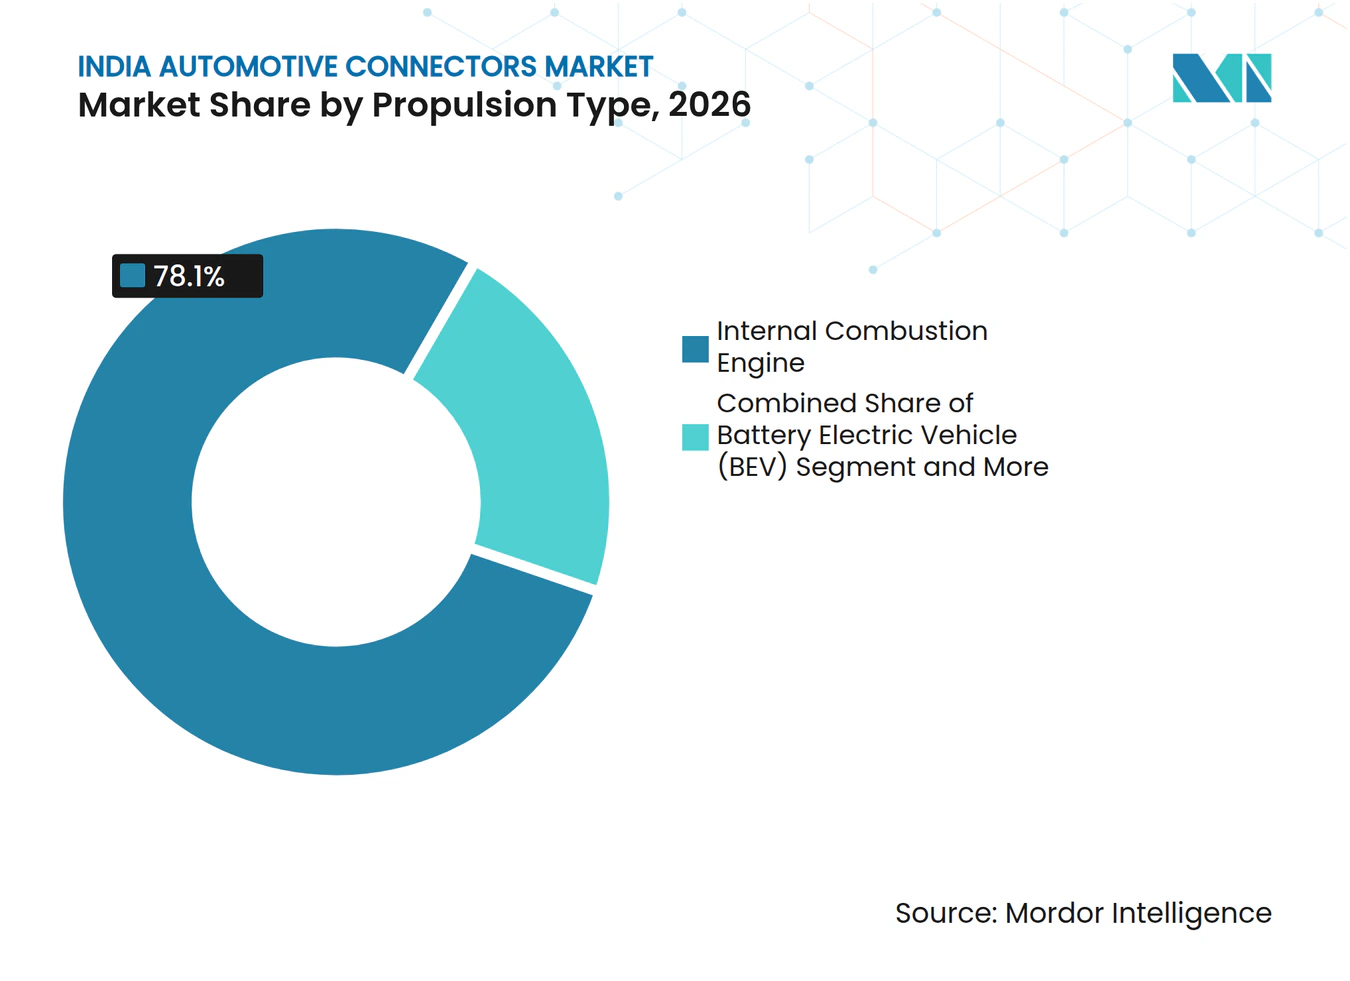
Base de Combustión Interna, Impulso de los Vehículos Eléctricos de BateríaLos vehículos de motor de combustión interna (MCI) representaron una participación dominante del 78,11% del mercado de conectores automotrices de India en 2026, apoyando una demanda estable de arneses de 12 V y 48 V en vehículos de pasajeros y comerciales. Los volúmenes consistentes de las plataformas heredadas mantendrán las líneas de producción utilizadas; sin embargo, la presión de precios y las regulaciones de emisiones cada vez más estrictas limitarán el crecimiento.
Se proyecta que los vehículos eléctricos de batería (BEV) incrementen los ingresos por conectores a una CAGR del 5,41% durante 2027-2032, respaldados por los subsidios FAME-II, la reducción de los costos de baterías y la expansión de los ecosistemas de carga de 400 V o más. Cada BEV incorpora hasta cinco veces más puntos de contacto que un vehículo MCI comparable, aumentando el tamaño del mercado de conectores automotrices de India en las categorías de alto voltaje e impulsando a los proveedores a adoptar terminales de aleación de cobre recubiertos que cumplen con los requisitos de seguridad HVIL.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Conexión:
Dominio de Cable a Placa y Auge de Placa a PlacaLas interfaces cable a placa representaron la mayor participación del mercado de conectores automotrices de India en 2026, con el 39,52%. Su versatilidad en unidades de control de tren de potencia, módulos de iluminación y sistemas de infoentretenimiento respalda su amplia adopción en las arquitecturas eléctricas y electrónicas de los vehículos. Estos conectores permiten conexiones confiables entre los arneses de cableado y las tarjetas de circuito impreso, haciéndolos adecuados para aplicaciones que requieren una transmisión eficiente de energía y señal. Las carcasas de bajo perfil y rentables también refuerzan su uso en modelos de vehículos de mercado masivo, donde los fabricantes priorizan diseños compactos, eficiencia de ensamblaje, confiabilidad y control de costos.
Se proyecta que las soluciones placa a placa crezcan a una CAGR del 5,63%, impulsadas por arquitecturas zonales que centralizan la potencia de cómputo y requieren integridad de señal de 28 Gbps dentro de huellas de paso milimétrico. Estas arquitecturas aumentan la necesidad de conectores compactos y de alta velocidad que puedan soportar la comunicación intensiva en datos entre unidades de control electrónico y plataformas de cómputo centralizadas. A medida que los fabricantes de equipos originales (OEM) transicionan hacia controladores de dominio, aumentará la demanda de conectores con altura de apilamiento ajustable y blindaje EMI robusto, ya que estos productos ayudan a mantener la confiabilidad de la señal en entornos vehiculares con espacio limitado y eléctricamente complejos. Este cambio expandirá la participación de mercado de los conectores de datos de alta velocidad en el mercado de conectores automotrices de India, particularmente en vehículos que incorporan funciones avanzadas de infoentretenimiento, conectividad, asistencia al conductor y cómputo centralizado.
Por Voltaje:
Legado de Bajo Voltaje, Vector de Crecimiento de Alto VoltajeLos circuitos de bajo voltaje por debajo de 60 V representaron el 68,07% de los ingresos en 2026, respaldados por arquitecturas de 12 V que alimentan la electrónica de carrocería, iluminación, sistemas de infoentretenimiento, características de seguridad y accesorios de híbridos suaves. Estos circuitos siguen siendo ampliamente utilizados en vehículos convencionales de motor de combustión interna, vehículos híbridos y plataformas de vehículos eléctricos de nivel básico debido a su integración establecida con los sistemas eléctricos existentes del vehículo. La adopción de sistemas de 48 V en módulos de arranque-parada, turbocompresores eléctricos y otras aplicaciones de híbridos suaves agrega valor sin requerir cambios de diseño significativos, permitiendo a los fabricantes de automóviles mejorar la eficiencia de combustible y soportar cargas eléctricas adicionales mientras mantienen arquitecturas vehiculares rentables.
Se proyecta que los segmentos de alto voltaje por encima de 300 V crezcan a una CAGR del 6,12% a medida que los BEV adopten cada vez más paquetes de baterías de 400 V y 800 V, que reducen los tiempos de carga, disminuyen la masa del cableado y mejoran la eficiencia en la entrega de energía. La transición hacia arquitecturas eléctricas de mayor voltaje también incrementa la demanda de conectores con capacidades mejoradas de aislamiento, gestión térmica y blindaje para garantizar una operación segura y confiable bajo condiciones de alta corriente. El cumplimiento de la norma IS 18590:2024 aumenta las barreras de entrada y favorece a los actores del mercado de conectores automotrices de India con capacidades de prueba de descarga parcial, experiencia en blindaje soldado con láser y la capacidad de cumplir con los estrictos requisitos de rendimiento y seguridad para aplicaciones de alto voltaje.
Por Componente:
Núcleo de Terminales y Aceleración de CarcasasLos terminales representaron el 42,08% de la participación del mercado de conectores automotrices de India en 2026, reflejando su papel crítico en la conducción de corriente, la transmisión de señales y la retención mecánica en los sistemas eléctricos del vehículo. Su rendimiento influye directamente en la confiabilidad del conector en aplicaciones exigentes, incluidos los sistemas de tren de potencia, paquetes de baterías, sensores ADAS y módulos de infoentretenimiento. Los fabricantes están invirtiendo en control de fuerza de crimpado, estampado de precisión y recubrimiento flash de oro para mantener la resistencia de contacto por debajo de 2 mΩ durante los perfiles de vibración del ciclo de vida del producto. Estas inversiones también ayudan a reducir el riesgo de corrosión por rozamiento, degradación térmica y falla de conexión en entornos automotrices de alta corriente y alta vibración.
Se proyecta que las unidades de carcasa crezcan a una CAGR del 6,02% hasta 2032, impulsadas por los requisitos de sellado IP6K9K y las mayores densidades de pines en los módulos ADAS y de batería. A medida que las arquitecturas de los vehículos incorporan más unidades de control electrónico, sensores y componentes de alto voltaje, las carcasas de los conectores requieren un sellado mejorado, estabilidad térmica y resistencia mecánica. Los compuestos avanzados de PA66 y PBT reforzados con fibra de vidrio permiten paredes más delgadas mientras mantienen la resistencia al calor, la estabilidad dimensional y la durabilidad bajo condiciones operativas severas. Estas innovaciones de materiales apoyan diseños de conectores compactos y expanden el tamaño del mercado de conectores automotrices de India para carcasas sobremoldeadas de valor agregado, particularmente en vehículos eléctricos y sistemas electrónicos avanzados.
Por Tipo de Corriente:
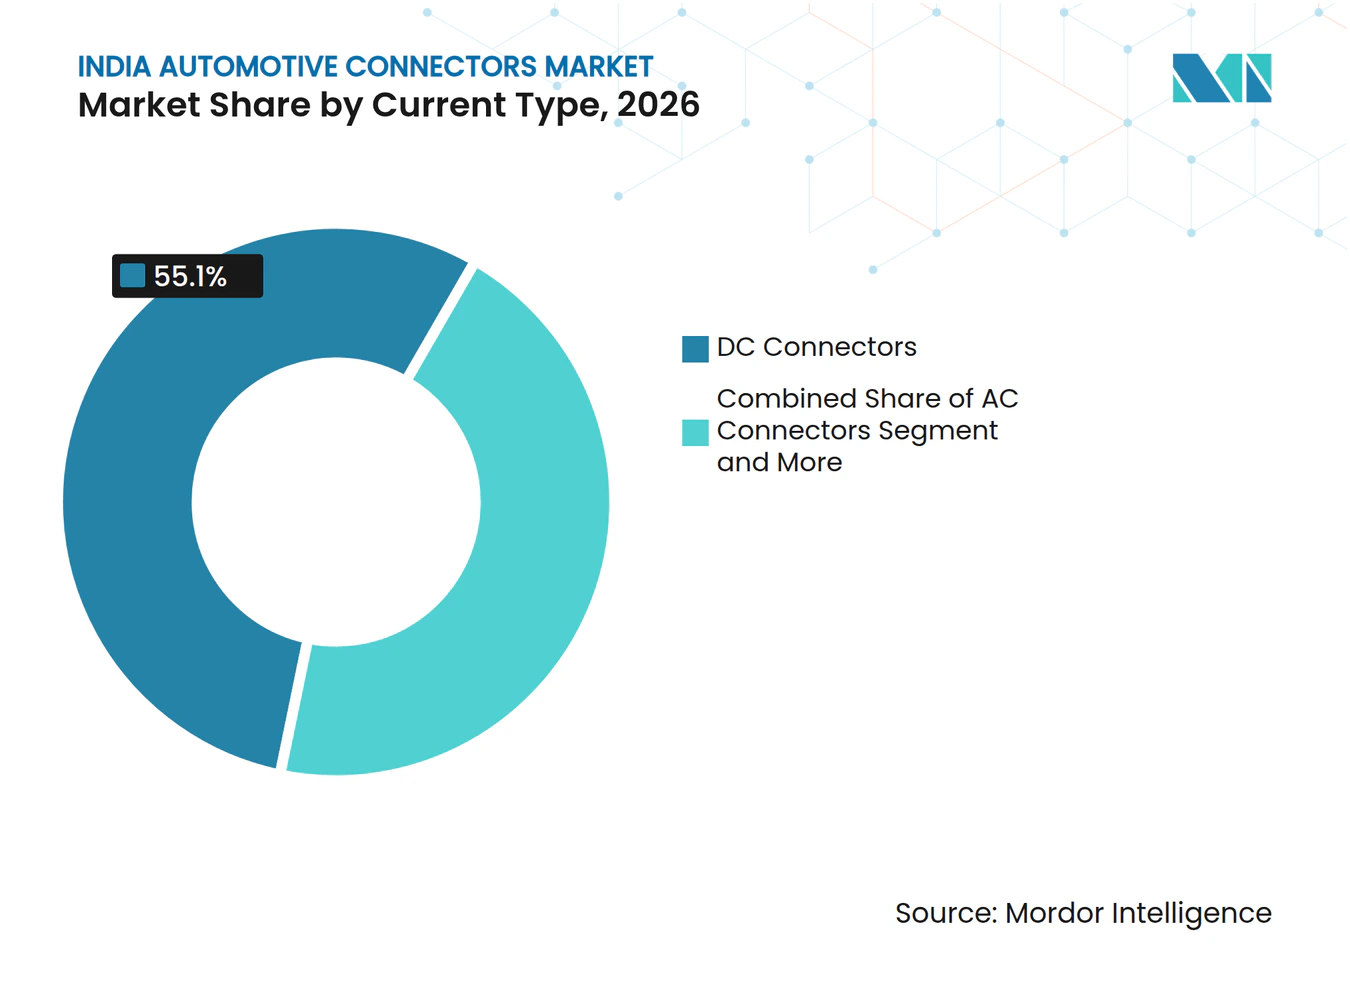
Base de CC, Impulso de los Estándares CombinadosLos conectores de corriente continua dominaron el mercado de conectores automotrices de India en 2026, representando una participación del 55,10%. Su uso generalizado en modelos de vehículos de motor de combustión interna (MCI) y eléctricos, incluidas las conexiones para baterías, inversores y cargas auxiliares, respalda esta posición de liderazgo. Los contactos de cuchilla optimizados en costos y el recubrimiento de estaño sobre níquel ayudan a los fabricantes a contener los precios de venta promedio (ASP) mientras cumplen con los requisitos de rendimiento y durabilidad de los programas de vehículos de alto volumen.
Se proyecta que los diseños de conectores combinados CCS/GB-T registren una CAGR del 6,31% a medida que las redes de carga nacionales se orienten hacia estándares de carga globales y los OEM preparen sus modelos de vehículos para los mercados de exportación. Estos acopladores de carga rápida multistándar soportan compatibilidad en infraestructuras de carga en evolución. Los pines de 500 A con refrigeración líquida permiten la carga de alta potencia, mientras que los mecanismos de bloqueo inteligente mejoran la seguridad y confiabilidad de la conexión. Estas características avanzadas aumentan los márgenes y expanden la participación de los acopladores de carga rápida multistándar en el mercado de conectores automotrices de India.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Base de Gestión de Motor, Despegue de ADASLos sistemas de gestión de motor y tren de potencia representaron el 27,06% del mercado de conectores automotrices de India en 2026, apoyando la demanda base de sensores, inyectores, actuadores de turbo, sistemas de transmisión y otros componentes del tren de potencia controlados electrónicamente bajo las normas BS VI-B. Estas aplicaciones requieren conectores confiables que puedan soportar altas temperaturas, vibración, humedad y exposición a fluidos automotrices, reforzando la necesidad de soluciones de conectores duraderas y de alto rendimiento. La producción continua de vehículos de motor de combustión interna (MCI), particularmente en vehículos de pasajeros, vehículos comerciales y motocicletas, estabilizará la demanda de conectores de gestión de motor y tren de potencia a medida que se acelera la electrificación.
Se proyecta que los conectores ADAS y de seguridad crezcan a una CAGR del 7,53%, impulsados por los plazos de implementación de Bharat NCAP y la creciente integración de matrices de cámara, radar y LiDAR en los acabados de vehículos convencionales. Los fabricantes de automóviles están ampliando la adopción de características de seguridad avanzadas, incluido el control de crucero adaptativo, la advertencia de salida de carril, el frenado de emergencia automático y los sistemas de asistencia al estacionamiento, que requieren una transmisión de datos segura y de alta velocidad entre múltiples unidades de control electrónico. Cada vehículo preparado para el Nivel 2 requiere más de 150 contactos de alta velocidad, acelerando el crecimiento de los ingresos y aumentando la participación de las interfaces blindadas de baja latencia en el mercado de conectores automotrices de India. La creciente complejidad de las arquitecturas eléctricas y electrónicas de los vehículos seguirá apoyando la demanda de conectores que garanticen la integridad de la señal, la compatibilidad electromagnética y el rendimiento confiable en aplicaciones críticas para la seguridad.
Análisis Geográfico
El norte de India representa un mercado significativo de conectores automotrices, impulsado por la concentración de fabricación automotriz en la Región de la Capital Nacional y la presencia establecida de OEM en Haryana. Las instalaciones de Maruti Suzuki en Gurugram y Manesar producen colectivamente más de 1,5 millones de vehículos al año. La región también se beneficia de su proximidad a los principales fabricantes de vehículos comerciales y su papel como centro de implementación de políticas gubernamentales, generando demanda de aplicaciones de conectores convencionales y emergentes para vehículos eléctricos.
El sur de India es el mercado regional de más rápido crecimiento, aprovechando las capacidades establecidas de fabricación de electrónica de Karnataka y Tamil Nadu para expandir la producción de conectores automotrices. El ecosistema automotriz de la región incluye las capacidades de I+D de Bengaluru, la concentración de fabricación automotriz de Chennai y la red de proveedores de componentes de Hosur. Estas cadenas de valor integradas apoyan la demanda doméstica y las oportunidades de exportación.
El oeste de India mantiene una fuerte presencia en el mercado a través del liderazgo en fabricación automotriz de Maharashtra y Gujarat. Pune sirve como un importante centro automotriz, mientras que Gujarat está emergiendo como un destino preferido para las inversiones en fabricación de vehículos eléctricos. El ecosistema automotriz de Maharashtra incluye las principales instalaciones de OEM operadas por Tata Motors, Mahindra & Mahindra y Bajaj Auto, creando una demanda diversificada en vehículos de pasajeros, vehículos comerciales y motocicletas. Estos segmentos de vehículos requieren soluciones de conectores especializadas para diversas aplicaciones y puntos de precio. La posición estratégica de Gujarat como destino de fabricación de vehículos eléctricos, respaldada por incentivos del gobierno estatal y desarrollo de infraestructura, crea oportunidades de crecimiento para los proveedores de conectores que atienden aplicaciones de vehículos eléctricos.
Panorama Competitivo
Concentración del Mercado
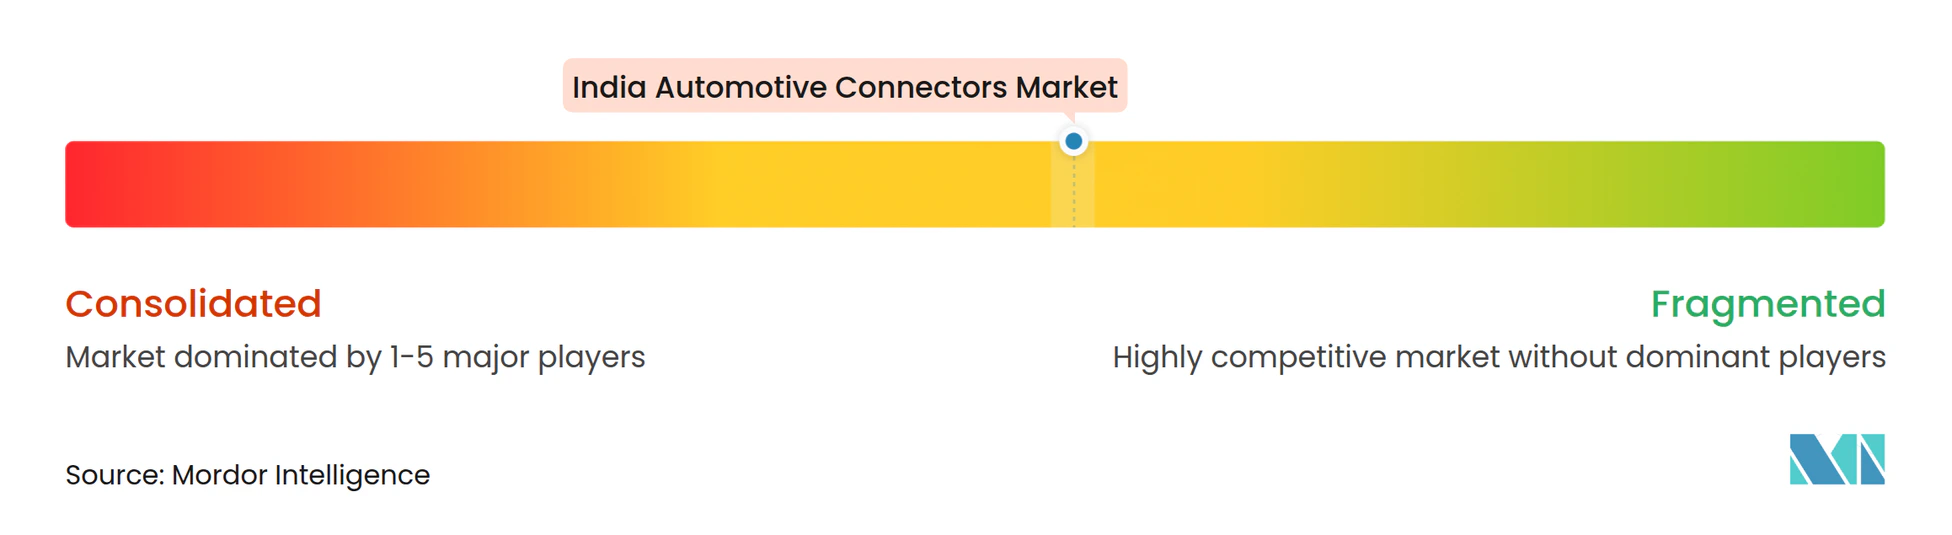
El mercado de conectores automotrices de India exhibe una fragmentación moderada, con proveedores globales establecidos compitiendo junto a fabricantes domésticos por participación de mercado en diferentes segmentos de vehículos y áreas de aplicación. Los patrones de concentración del mercado favorecen a las empresas con capacidades de calificación automotriz, procesos de fabricación avanzados y relaciones establecidas con OEM, creando barreras de entrada que protegen a los proveedores establecidos mientras limitan las oportunidades para los nuevos participantes. Los patrones estratégicos enfatizan las inversiones en localización, las asociaciones tecnológicas y las iniciativas de integración vertical que permiten a los proveedores capturar valor a lo largo de la cadena de suministro de electrónica automotriz mientras gestionan las presiones de costos y los requisitos de calidad.
Los proveedores globales, incluidos TE Connectivity, Yazaki Corporation y Amphenol India, aprovechan las relaciones automotrices establecidas y las capacidades tecnológicas avanzadas para mantener posiciones de mercado premium, mientras que los actores domésticos como Samvardhana Motherson Group y Spark Minda compiten a través de ventajas de costos y conocimiento del mercado local. Existen oportunidades en espacios no atendidos en aplicaciones especializadas de conectores para vehículos eléctricos, soluciones de transmisión de datos de alta velocidad y conectores robustecidos para aplicaciones de vehículos comerciales donde los requisitos técnicos superan las especificaciones automotrices tradicionales.
Los patrones de adopción tecnológica se centran en procesos de fabricación automatizados, ciencia de materiales avanzada y capacidades de diseño integrado que permiten a los proveedores entregar soluciones de conectores miniaturizadas y de alto rendimiento mientras mantienen los estándares de confiabilidad de grado automotriz. Las empresas están invirtiendo en capacidades de fabricación de precisión, instalaciones de sala limpia y equipos de prueba especializados para cumplir con los requisitos evolutivos de la electrónica automotriz, con especial énfasis en las aplicaciones de vehículos eléctricos que demandan aislamiento de alto voltaje, gestión térmica y capacidades de cumplimiento de seguridad.
Líderes de la Industria de Conectores Automotrices de India
-
TE Connectivity
-
Yazaki Corporation
-
Samvardhana Motherson Group
-
Amphenol India
-
Sumitomo Electric
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectores Automotrices de India Empresas cubiertas en este informe
- TE Connectivity
- Yazaki Corporation
- Samvardhana Motherson Group
- Amphenol India
- Sumitomo Electric
- Aptiv PLC
- Molex
- Hirose Electric
- Spark Minda
- Dhoot Transmission
- Phoenix Contact
- Rosenberger
Desarrollos recientes de la industria en Mercado de Conectores Automotrices de India
- Abril de 2026: Amphenol Communications Solutions (ACS), proveedor global de tecnologías avanzadas de interconexión, anunció su participación en Electronica India 2026. A medida que India transiciona hacia una economía electrificada e impulsada por datos, ACS se posiciona como un habilitador clave. La empresa presentará un portafolio integral de soluciones de interconexión diseñadas para plataformas de vehículos eléctricos (VE) de próxima generación, infraestructura de carga y sistemas de transporte inteligente.
- Marzo de 2026: Hirose Electric planea establecer una nueva instalación de fabricación en Chennai, Tamil Nadu, India, fortaleciendo su presencia manufacturera en el país. La empresa espera iniciar operaciones parciales en la instalación en el verano de 2027.
- Febrero de 2025: Hirose Electric amplió su portafolio de conectores automotrices con los conectores cable a placa compatibles con USB 3.2 de la Serie AU1, diseñados específicamente para aplicaciones automotrices, atendiendo la creciente demanda de transmisión de datos de alta velocidad en sistemas de infoentretenimiento y conectividad vehicular.
Alcance del Informe del Mercado de Conectores Automotrices de India
El alcance del informe del Mercado de Conectores Automotrices de India incluye Tipo de Propulsión (Motor de Combustión Interna (MCI), Vehículo Eléctrico de Batería (BEV), Vehículo Eléctrico Híbrido Enchufable (PHEV), Vehículo Eléctrico Híbrido (HEV) y Vehículo Eléctrico de Celda de Combustible (FCEV)), Tipo de Conexión (Cable a Cable, Cable a Placa, Placa a Placa y Otros), Voltaje (Bajo Voltaje (Menos de 60 V), Voltaje Medio (60 a 300 V) y Alto Voltaje (Más de 300 V)), Componente (Terminal, Carcasa, Seguro y Otros), Tipo de Corriente (Conectores de CA, Conectores de CC y Conectores Combinados (CCS/GB/T)), Aplicación (Sistema de Gestión de Batería, Sistema de Infoentretenimiento, Sistema de Seguridad ADAS, Gestión de Motor y Tren de Potencia, Control de Carrocería e Interiores, Iluminación del Vehículo y Otros) y Región (Norte de India, Sur de India, Oeste de India y Este y Noreste de India). Los Pronósticos de Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Qué tipo de conexión lidera la demanda?
Los conectores cable a placa tienen la mayor participación con el 39,52% en 2026 debido a su versatilidad en unidades de control e módulos de infoentretenimiento.
¿Qué región está creciendo más rápido para los proveedores?
El sur de India es la geografía de más rápido crecimiento, respaldada por una sólida manufactura electrónica en Chennai y Bengaluru y una robusta presencia de fabricantes de equipos originales.
¿Cómo están dando forma los incentivos de política a la localización?
El programa PLI-Auto de USD 3.500 millones reembolsa entre el 8 y el 16% de las ventas incrementales, alentando a las empresas globales y domésticas a establecer plantas de conectores y profundizar las cadenas de suministro.
¿Qué desafíos enfrentan los fabricantes para escalar la capacidad?
La volatilidad del precio del cobre y la escasez de mano de obra calificada en los procesos de chapado de precisión están comprimiendo los márgenes y alargando los plazos de puesta en marcha de las nuevas instalaciones.