
Tamaño y Participación del Mercado de Vacunas Inactivadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 23.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 36.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.15 % |
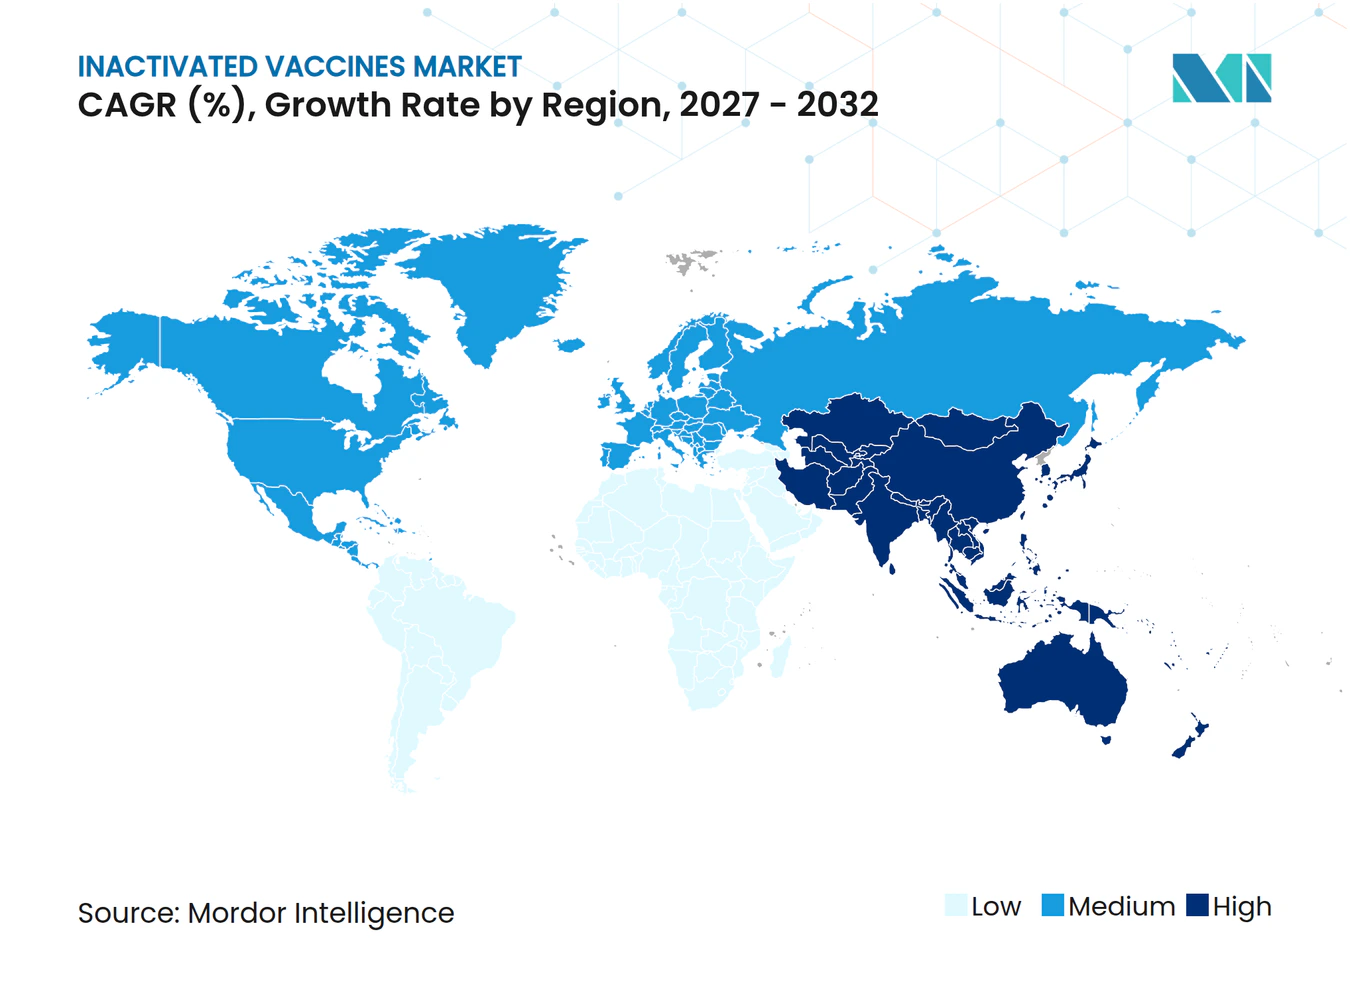
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vacunas Inactivadas por Mordor Intelligence
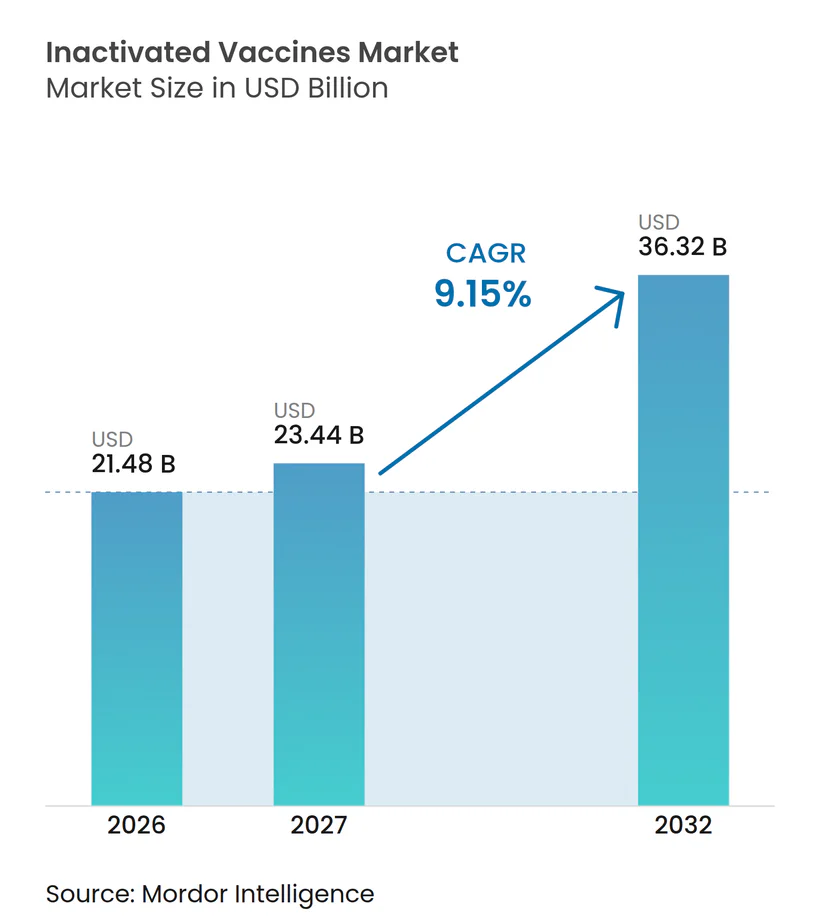
El tamaño del Mercado de Vacunas Inactivadas fue valorado en 21,48 mil millones de USD en 2026 y se estima que crecerá desde 23,44 mil millones de USD en 2027 hasta alcanzar 36,32 mil millones de USD en 2032, a una CAGR del 9,15% durante el período de pronóstico (2027-2032).
Los ciclos constantes de adquisición gubernamental, los presupuestos más sólidos para la preparación ante pandemias y los brotes recurrentes de enfermedades prevenibles mediante vacunación mantienen al mercado de vacunas inactivadas en una trayectoria ascendente. Las formulaciones virales, lideradas por las dosis estacionales de influenza y las dosis heredadas de COVID-19, aportaron el 66,43% de los ingresos de 2025 y siguen siendo el ancla que sostiene la demanda global del mercado de vacunas inactivadas. La administración subcutánea representó el 54,76% de la participación en 2025, aunque los productos orales avanzan a una tasa de crecimiento anual del 12,11% a medida que las vacunas orales de nueva generación contra la polio y el cólera se expanden en regiones endémicas. Los canales de atención domiciliaria, respaldados por la telesalud, las unidades móviles y los autoinyectores, avanzan a una CAGR del 12,87%, redefiniendo la forma en que el mercado de vacunas inactivadas llega a las comunidades desatendidas.
Conclusiones Clave del Informe
- Por producto, las formulaciones virales representaron el 66,43% de la participación del mercado de vacunas inactivadas en 2026 y se prevé que crezcan a una CAGR del 11,54% hasta 2032.
- Por vía de administración, las vacunas subcutáneas representaron el 54,76% de los ingresos de 2026, mientras que se proyecta que las vacunas orales registren una CAGR del 12,11% hasta 2032.
- Por usuario final, los hospitales captaron el 59,65% de la demanda en 2026, mientras que los entornos de atención domiciliaria se expandirán a una CAGR del 12,87% en el mismo horizonte temporal.
- Por método de inactivación, los procesos de solvente-detergente lideraron con una participación del 41,65% en 2026; se espera que las técnicas de radiación registren una CAGR del 11,32% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 46,43% de las ventas de 2026, aunque las farmacias en línea crecerán a una CAGR del 12,65% hasta 2032.
- Por geografía, América del Norte representó el 43,65% del gasto global en 2026, mientras que se espera que Asia-Pacífico crezca a una CAGR del 10,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) (%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Crecientes de Cobertura de Inmunización Global | +1.8% | UE, América del Norte, India, Indonesia | Mediano plazo (2-4 años) |
| Prevalencia Creciente de Enfermedades Prevenibles mediante Vacunación | +1.5% | África Subsahariana, Asia Meridional, regiones propensas a brotes | Corto plazo (≤2 años) |
| Expansión de los Presupuestos de Adquisición y Almacenamiento Gubernamental | +2.1% | América del Norte, Europa, China, India | Largo plazo (≥4 años) |
| Innovaciones Tecnológicas en Adyuvantes y Formulaciones | +1.3% | América del Norte, Europa, fabricantes por contrato de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Creciente de Plataformas de Preparación ante Pandemias | +1.6% | G7, G20, receptores del Fondo Pandémico de la OMS | Largo plazo (≥4 años) |
| Aceptación Creciente entre Poblaciones Inmunocomprometidas | +0.9% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Crecientes de Cobertura de Inmunización Global
Los gobiernos endurecieron las normas de vacunación tras la COVID-19, que expuso brechas de cobertura persistentes. La OMS reportó 14,3 millones de niños con cero dosis de DTP3 en 2024 y 20,6 millones de niños que no recibieron la primera dosis contra el sarampión, lo que pone de relieve las necesidades no satisfechas. Los países que están abandonando la vacuna oral contra la polio han elevado la cobertura de IPV1 al 85%, mientras que la cobertura de IPV2 se sitúa en el 68%, lo que subraya la dependencia de las plataformas de virus inactivados. El Sistema de Compra Dinámica del Reino Unido por valor de GBP 1.000 millones, establecido en 2024, asegura el suministro de COVID-19 hasta 2028, fijando volúmenes plurianuales para los proveedores de vacunas inactivadas[1]. Estos mandatos reducen el riesgo regulatorio para el mercado de vacunas inactivadas al aprovechar décadas de datos de seguridad, cadenas de frío establecidas y credenciales maduras de buenas prácticas de fabricación para agilizar las aprobaciones. Los fabricantes que mantienen la certificación vigente capturan licitaciones predecibles, estabilizando el flujo de caja en el mercado de vacunas inactivadas.
Prevalencia Creciente de Enfermedades Prevenibles mediante Vacunación
Los brotes de sarampión aumentaron a 800 casos en Estados Unidos entre enero y abril de 2025, ya que la disminución de la cobertura de la vacuna triple vírica impulsó los rebrotes. En las regiones donde la COVID-19 interrumpió los servicios básicos, las campañas de recuperación suelen desplegar vacunas inactivadas o combinadas para reconstruir rápidamente la inmunidad de grupo. Las campañas de erradicación de la polio implementaron nuevas vacunas orales de tipo 2, aunque los países libres de polio siguen dependiendo de la vacuna inactivada contra la polio para bloquear la reintroducción. Las oleadas de cólera en Yemen, Haití y la República Democrática del Congo obligaron a recurrir al inventario global, mientras que los viajeros y las tropas solicitaron dosis de cólera inactivadas para una protección rápida. Las temporadas de influenza de 2024 y 2025 se mantuvieron de moderadas a altas, preservando la demanda de formulaciones inactivadas trivalentes y cuadrivalentes revisadas con seis meses de antelación en el Hemisferio Sur[2]. Estas amenazas persistentes consolidan la relevancia del mercado de vacunas inactivadas, que ofrece una amplia elegibilidad por edad y una integración fluida con los sistemas de inmunización actuales.
Expansión de los Presupuestos de Adquisición y Almacenamiento Gubernamental
La empresa de contramedidas de Estados Unidos destinó USD 79.487 millones para el ejercicio fiscal 2023-2027, con USD 970 millones fluyendo hacia BARDA en 2025 y USD 965 millones hacia el Inventario Nacional Estratégico. El Fondo Pandémico multilateral destinó USD 547 millones a 50 países en 2024 para la fabricación local y mejoras en la cadena de frío. Brasil utilizó los Fondos Rotatorios Regionales de la OPS para negociar vacunas actualizadas contra el neumococo y el VSR, al tiempo que posicionaba al Instituto Bio-Manguinhos y al Instituto Butantan como proveedores regionales. Estas asignaciones marcan un giro de las compras reactivas al almacenamiento proactivo, otorgando al mercado de vacunas inactivadas una visibilidad de demanda estable cuando los productores demuestran estabilidad en la vida útil y capacidad de aumento rápido.
Innovaciones Tecnológicas en Adyuvantes y Formulaciones
Las emulsiones de aceite en agua, las mezclas a base de saponina y los agonistas de receptores tipo Toll van más allá de las sales de aluminio clásicas y permiten el ahorro de dosis. La plataforma AS01 de GSK, fundamental para Shingrix, registró GBP 3.400 millones en los primeros nueve meses de 2024, validando la categoría de productos adyuvados premium. Arexvy de Sanofi alcanzó GBP 1.800 millones en 2024, y Abrysvo de Pfizer obtuvo extensiones de la etiqueta de la FDA para la coadministración con vacunas inactivadas contra la influenza. La irradiación gamma acelera la eliminación de patógenos y evita los residuos de disolventes, mientras que la vacuna COVID-19 de Novavax con adyuvante Matrix-M obtuvo la Autorización de Uso de Emergencia para la temporada 2024-2025, ofreciendo una alternativa a los enfoques de ácidos nucleicos. Estos avances permiten a las empresas diferenciarse a través de la inmunogenicidad, la termoestabilidad y la comodidad del paciente, fortaleciendo así la propuesta de valor del mercado de vacunas inactivadas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) (%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Estrictos de Biocontención y Cumplimiento de Buenas Prácticas de Fabricación | -1.2% | América del Norte, Europa; los mercados emergentes enfrentan brechas de financiamiento | Largo plazo (≥4 años) |
| Vulnerabilidades de la Cadena de Suministro para Materias Primas Críticas | -0.9% | Regiones dependientes de adyuvantes, viales y medios de cultivo de un solo proveedor (Asia-Pacífico, América Latina) | Corto plazo (≤2 años) |
| Competencia de Plataformas de Vacunas de Nueva Generación | -1.4% | América del Norte, Europa, centros urbanos de Asia-Pacífico donde la adopción de ARNm es alta | Mediano plazo (2-4 años) |
| Hesitación ante las Vacunas y Campañas de Desinformación | -0.7% | EE. UU., Europa Occidental, mercados selectos de Asia-Pacífico con movimientos antivacunas activos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Costos Estrictos de Biocontención y Cumplimiento de Buenas Prácticas de Fabricación
Las instalaciones de nivel de bioseguridad 3 o 4 pueden superar los USD 500 millones, y los reguladores exigen ensayos de inactivación validados y un exhaustivo monitoreo ambiental. Las expansiones de Merck en Durham y de GSK en Pensilvania muestran la carga de capital necesaria para incorporar análisis de nueva generación y sistemas de un solo uso en los marcos de cumplimiento. Los fabricantes más pequeños de Asia-Pacífico y América Latina tienen dificultades para financiar las actualizaciones, lo que limita sus perspectivas de precalificación de la OMS. La farmacovigilancia poscomercialización añade costos; Novavax debe entregar datos mensuales de potencia y realizar estudios de seguridad observacionales bajo sus obligaciones de Autorización de Uso de Emergencia. Los altos costos generales favorecen a los titulares integrados, moderando el flujo de nuevos participantes en el mercado de vacunas inactivadas.
Vulnerabilidades de la Cadena de Suministro para Materias Primas Críticas
Los componentes de adyuvantes, el vidrio borosilicatado y los medios de cultivo celular suelen provenir de un único proveedor. La COVID-19 expuso eslabones frágiles cuando la escasez de viales retrasó los envíos en todo el mundo. Las interrupciones contractuales en una región repercuten en múltiples plantas, causando pausas en la producción que afectan al mercado de vacunas inactivadas. Los fabricantes se protegen con el abastecimiento dual y los inventarios en planta, aunque la inflación de materiales y los cuellos de botella logísticos siguen erosionando los márgenes hasta que las redundancias maduren.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
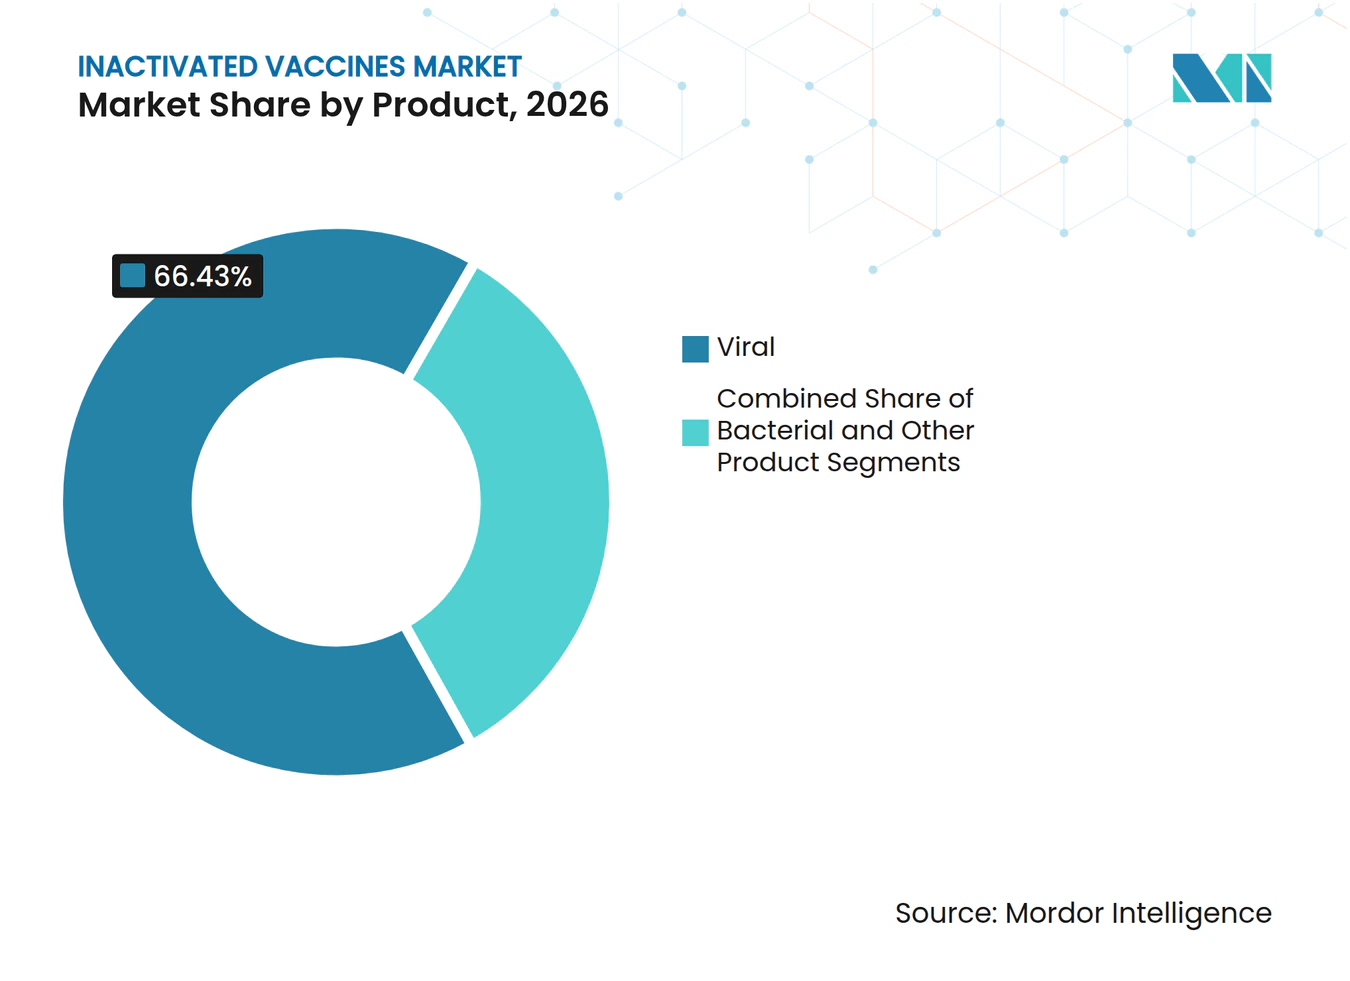
El Dominio Viral Sostiene las Perspectivas de CrecimientoLas preparaciones virales representaron el 66,43% de la participación del mercado de vacunas inactivadas en 2026, dado que los programas de influenza, COVID-19 y polio generaron grandes volúmenes. Los productos bacterianos atienden indicaciones más específicas, como el cólera o la fiebre tifoidea, pero cubren brechas vitales en salud pública. Se prevé que el tamaño del mercado de vacunas inactivadas para formulaciones virales se amplíe a una CAGR del 11,54% hasta 2032, mientras que las actualizaciones de cepas de influenza, las reservas heredadas de COVID-19 y la creciente demanda de vacunas contra el VSR refuerzan el volumen. La influenza estacional sigue siendo el mayor subsegmento viral tras la aprobación de la FDA de la vacuna trivalente Flucelvax de Seqirus para lactantes de tan solo seis meses. Los segmentos bacterianos continúan en entornos de bajos ingresos donde la tos ferina de células enteras tiene un costo menor que las opciones acelulares. Los productos emergentes «otros», incluidas las vacunas inactivadas contra el dengue y la rabia, impulsan la diversificación y estimulan el dinamismo de la cartera de proyectos.
En general, los productos virales aprovechan la capacidad instalada, los datos de seguridad de varias décadas y las aprobaciones para amplias franjas de edad que se integran fácilmente en los calendarios nacionales. La competencia se intensifica a medida que las vacunas de ARNm y subunidades proteicas ingresan a los refuerzos contra el VSR y el COVID-19, lo que lleva a los productores de vacunas virales a perfeccionar los adyuvantes y acelerar la inactivación por radiación para mantenerse competitivos en el mercado de vacunas inactivadas.



Por Vía de Administración:
Las Plataformas Orales Prometen Mejoras en el AccesoLas inyecciones subcutáneas representaron el 54,76% del uso en 2026, consolidadas por la arraigada logística de aguja y jeringa. Se prevé que el mercado de vacunas inactivadas para productos orales crezca a una CAGR del 12,11% hasta 2032, impulsado por las campañas de nOPV2 y la liberación de reservas de emergencia de cólera. Los formatos orales reducen los residuos de objetos punzocortantes y la carga de la cadena de frío, facilitando las campañas masivas en zonas densamente pobladas. Persisten obstáculos técnicos, como la degradación gástrica y la inmunidad mucosa variable, aunque los recubrimientos entéricos y las formulaciones tamponadas están reduciendo la brecha. Las vías intravenosas se limitan al uso hospitalario de inmunoglobulinas.
La tracción comercial de las vacunas orales depende de tecnologías termoestables y sabores aptos para uso pediátrico. Las empresas que combinan dosis orales contra el cólera o la fiebre tifoidea con herramientas digitales de adherencia a la salud pueden ganar participación mientras defienden sus franquicias inyectables mediante la innovación en autoinyectores en el mercado de vacunas inactivadas.
Por Método de Inactivación:
La Radiación Gana CredibilidadLas técnicas de solvente-detergente lideraron con el 41,65% en 2026 gracias a sus prolongados antecedentes regulatorios. Se prevé que los enfoques de irradiación gamma y ultravioleta registren una CAGR del 11,32% hasta 2032, a medida que las empresas buscan una cinética de eliminación más rápida y una menor generación de residuos químicos[3]. La radiación preserva los epítopos conformacionales al evitar el uso de solventes, reduciendo las etapas de purificación. Los costos iniciales de las instalaciones blindadas oscilan entre 10 y 30 millones de USD, aunque los ahorros se acumulan gracias a ciclos de lote más cortos y pruebas de residuos simplificadas. Los tratamientos térmicos y de pH persisten en las líneas bacterianas heredadas, pero ceden terreno gradualmente.
Los productores que validan los métodos de radiación ante las autoridades regulatorias aseguran agilidad durante los picos de brotes, reforzando su posición en el mercado de vacunas inactivadas al tiempo que reducen sus responsabilidades ambientales.
Por Usuario Final:
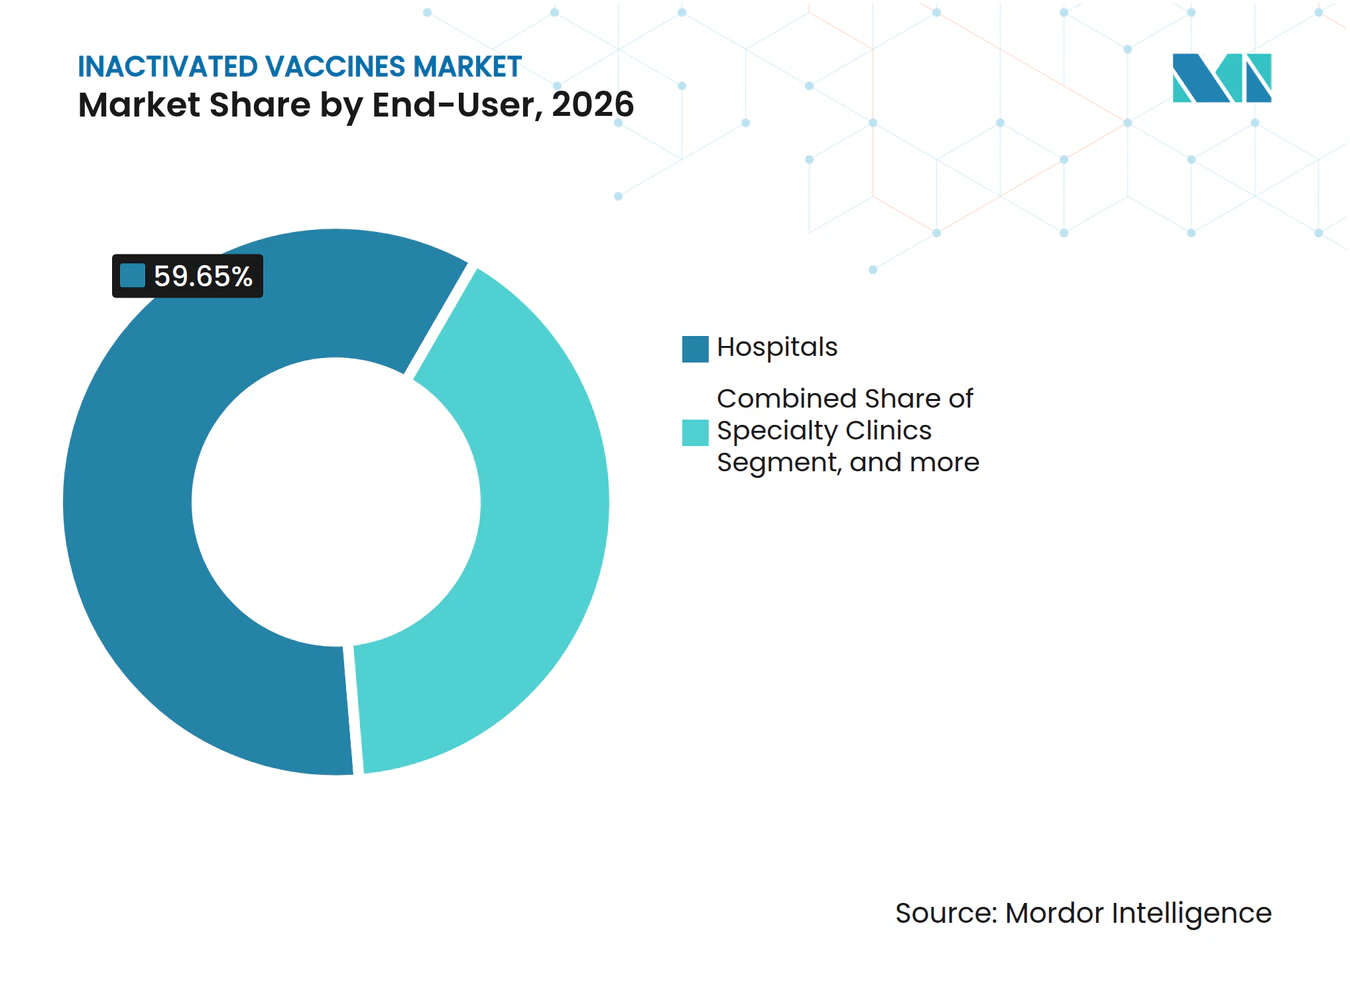
La Atención Domiciliaria Emerge del Nicho a la Corriente PrincipalLos hospitales representaron el 59,65% de las ventas de 2026 debido a los protocolos perioperatorios, oncológicos y neonatales. Los entornos de atención domiciliaria crecerán a una CAGR del 12,87% a medida que se amplíen los dispositivos de autoadministración y las visitas domiciliarias de farmacéuticos. Las instituciones de investigación siguen siendo compradores pequeños pero estratégicos que generan datos de inmunogenicidad fundamentales para las ampliaciones de indicaciones. Las clínicas especializadas atienden a viajeros, trabajadores de la salud y cohortes inmunosuprimidas, añadiendo diversidad a la demanda.
Los modelos exitosos de atención domiciliaria dependen de la cobertura de los pagadores, las integraciones de prescripción electrónica y las jeringas precargadas estables para ventanas de transporte cortas. Los fabricantes que se asocian con portales de telesalud y agentes comunitarios de salud pueden desbloquear volumen incremental para el mercado de vacunas inactivadas.

Por Canal de Distribución:
Las Farmacias en Línea Amplían el Alcance DigitalLas farmacias hospitalarias captaron el 46,43% de la participación en 2026 mediante adquisiciones centralizadas y precios negociados. Se prevé que las farmacias en línea crezcan un 12,65% anual hasta 2032, impulsadas por el embalaje de cadena de frío de última milla y el seguimiento de temperatura en tiempo real. Las cadenas minoristas siguen siendo centros para las vacunas contra la gripe de acceso directo, aprovechando sus amplios horarios y el asesoramiento farmacéutico. La autorización regulatoria para el envío directo al consumidor varía, aunque los programas piloto en Estados Unidos y partes de Europa apuntan a una adopción más amplia.
Las presentaciones termoestables y los envases a prueba de manipulación aumentan la confianza del consumidor, mientras que los registros de datos devueltos aportan evidencia de estabilidad en condiciones reales. Las empresas que integran aplicaciones educativas y servicios de programación de citas pueden fortalecer el valor de marca en todo el mercado de vacunas inactivadas.
Análisis Geográfico
Mercado de Vacunas Inactivadas en América del Norte
América del Norte representó el 43,65% de los ingresos de 2026 tras el compromiso de Estados Unidos de 79,487 mil millones de USD en contramedidas médicas para el ejercicio fiscal 2023-2027 y la reserva de 965 millones de USD para el Depósito Nacional Estratégico. La planta de Merck en Durham por 1 mil millones de USD y la ampliación de GSK en Pensilvania por 800 millones de USD añaden capacidad nacional que reduce el riesgo de importación, mientras que la instalación de Sanofi en Toronto por 800 millones de CAD amplía el suministro de exportación a 60 mercados. Las vías predecibles de la FDA y Health Canada favorecen las Autorizaciones de Uso de Emergencia rápidas y una farmacovigilancia rigurosa, convirtiendo a la región en un ancla confiable para el mercado de vacunas inactivadas.
Mercado de Vacunas Inactivadas en Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 10,54% hasta 2032, impulsada por la Misión Indradhanush de India, las reformas del Programa Nacional de Inmunización de China y la instalación Modulus de Sanofi en Singapur por 800 millones de SGD. Serum Institute y Bharat Biotech aprovechan sus ventajas de costo y la precalificación de la OMS para abastecer las campañas financiadas por Gavi en África y el Sudeste Asiático. Sinovac y Sinopharm dominan las adquisiciones nacionales, pero enfrentan vientos en contra en las exportaciones a mercados de altos ingresos donde las vacunas de ARNm están ganando terreno. La alineación regulatoria entre Japón, Australia y Corea del Sur con los plazos de actualización de cepas de la FDA y la EMA fomenta la eficiencia interregional, apoyando una demanda sostenida en el mercado de vacunas inactivadas.
Mercado de Vacunas Inactivadas en EMEA y América del Sur
Europa mantiene una fuerte adopción de vacunas contra la influenza, el herpes zóster y el VSR, con GSK registrando 3,4 mil millones de GBP por Shingrix y 1,8 mil millones de GBP por Arexvy en 2024. La actualización de Nuvaxovid de la EMA en 2026 amplió el acceso para adultos inmunocomprometidos, impulsando las alternativas de subunidades proteicas e inactivadas. Oriente Medio y África dependen de los depósitos de la OMS de vacunas contra la fiebre amarilla y el cólera, mientras que Gavi financia mejoras en la cadena de frío que aumentan la cobertura regional. América del Sur se beneficia de los acuerdos de Brasil con la OPS para asegurar vacunas neumocócicas de 20 valencias y contra el VSR mediante adquisición conjunta, consolidando centros de producción local que abastecen a los mercados vecinos. Estas dinámicas subrayan la importancia de la armonización regulatoria y las asociaciones público-privadas para equilibrar el suministro en el mercado de vacunas inactivadas.
Panorama Competitivo
Concentración del Mercado
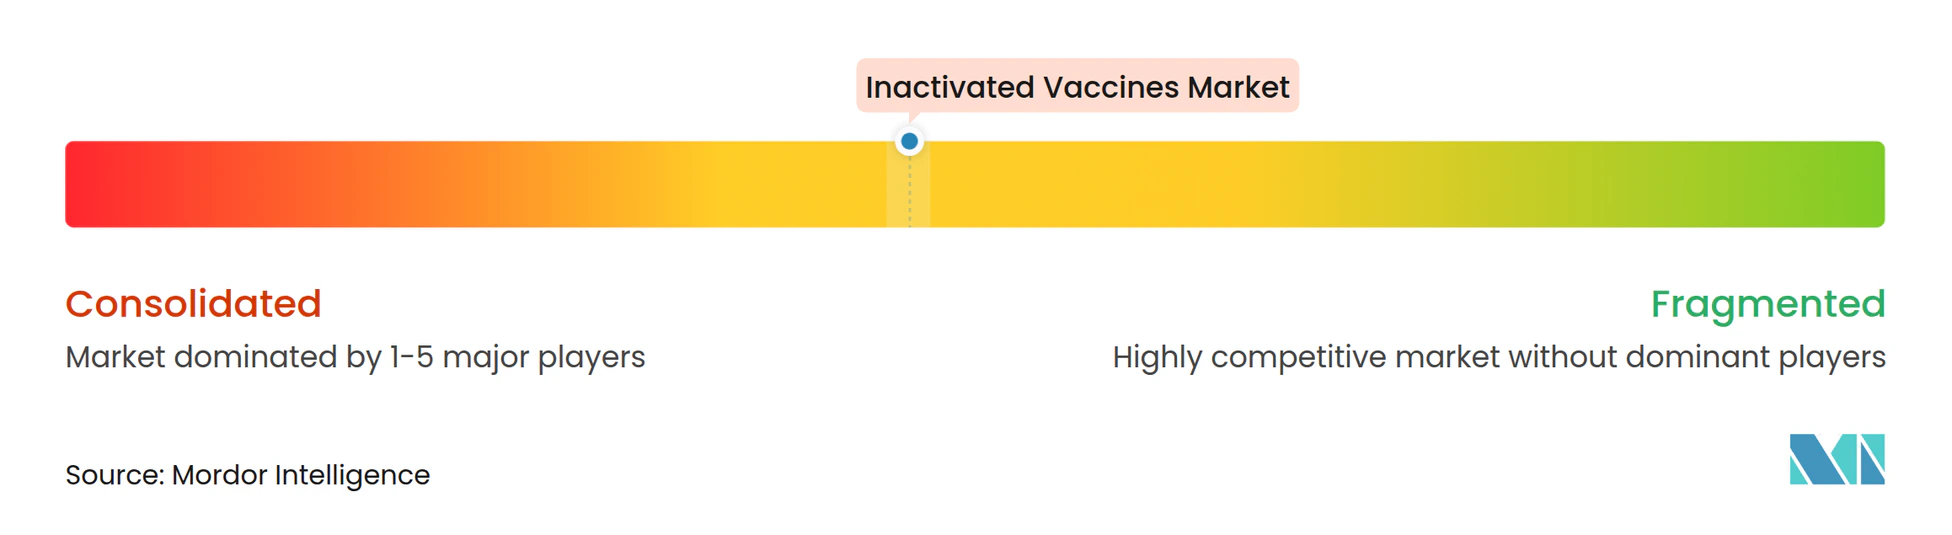
El mercado de vacunas inactivadas está moderadamente concentrado. Los principales fabricantes controlan la mayor parte de la capacidad estacional de influenza, polio y COVID-19 aprovechando líneas de adyuvantes verticalmente integradas e instalaciones de bioseguridad. Los adyuvantes propietarios como AS01, AS03, MF59 y Matrix-M respaldan el posicionamiento premium, mientras que los productores por contrato indios y chinos compiten principalmente en costos. La compra de Cidara Therapeutics por parte de Merck en noviembre de 2025 por USD 9.200 millones añadió un antiviral de acción prolongada contra la influenza que complementa su oferta de vacunas. La adquisición de INBRX-101 por parte de Sanofi en mayo de 2024 amplió su huella de biológicos para enfermedades raras, subrayando el apetito por activos adyacentes con capacidades de fabricación compartidas.
Las oportunidades de espacio en blanco se encuentran en las vacunas orales termoestables contra el cólera y la fiebre tifoidea, los calendarios combinados que reducen las visitas a la clínica y las formulaciones adaptadas para adultos inmunocomprometidos que pueden responder mal a las vacunas de ARNm. Los disruptores de salud digital integran teleconsultas, administración en el hogar y seguimiento de eventos adversos en tiempo real, lo que podría desplazar a los canales hospitalarios y minoristas tradicionales. La adopción de tecnología se centra en la fabricación continua, los biorreactores de un solo uso y los gemelos digitales que aceleran la validación, ilustrado por las plantas de Merck en Durham y Modulus de Sanofi. Los actores más pequeños como Bharat Biotech y Sinovac explotan los menores costos y las aprobaciones regionales para penetrar en Asia-Pacífico y América Latina, aunque el acceso limitado a adyuvantes avanzados limita su participación en los segmentos de altos ingresos. La precalificación de la OMS y las directrices de la Conferencia Internacional sobre Armonización de Requisitos Técnicos para el Registro de Productos Farmacéuticos para Uso Humano facilitan la entrada en múltiples mercados para las empresas con sistemas de calidad maduros, reforzando un campo competitivo que recompensa la escala y el cumplimiento regulatorio dentro del mercado de vacunas inactivadas.
Líderes de la Industria de Vacunas Inactivadas
-
Sanofi
-
GSK Plc
-
Pfizer, Inc.
-
Merck & Co.
-
Bharat Biotech
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vacunas Inactivadas Empresas cubiertas en este informe
- Abbott Laboratories
- AstraZeneca
- Bavarian Nordic
- Bharat Biotech
- CSL Behring
- Emergent Bio Solutions
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Seqirus
- Serum Institute Of India
- Sinovac Biotech
- Sinopharm CNBG
- Takeda Pharmaceuticals
- Valneva
Desarrollos recientes de la industria en Mercado de Vacunas Inactivadas
- Mayo de 2025: El Departamento de Salud y Servicios Humanos de EE. UU. (HHS) y los Institutos Nacionales de Salud (NIH) anunciaron el desarrollo de la plataforma de vacunas universales de próxima generación, Generation Gold Standard, utilizando una plataforma de virus completo inactivado con beta-propiolactona (BPL).
- Abril de 2025: La Iniciativa Europea de Vacunas se asoció con un nuevo proyecto para desarrollar una prometedora vacuna inactivada contra el VHC (HCVIVA), respaldada por el Fondo de Innovación de Dinamarca y liderada por el Hospital Hvidovre. La vacuna tiene como objetivo desencadenar anticuerpos neutralizantes amplios para prevenir enfermedades relacionadas con el VHC.
- Abril de 2025: Novartis anunció una inversión de USD 23.000 millones a cinco años en EE. UU. que incluye cuatro nuevas instalaciones de biológicos y un centro de investigación en San Diego por USD 1.100 millones.
Alcance del Informe Global del Mercado de Vacunas Inactivadas
Según el alcance del informe, las vacunas inactivadas contienen virus o bacterias que han sido eliminados o inactivados para que no puedan causar enfermedades. Estimulan al sistema inmunológico para que reconozca y combata el patógeno sin causar enfermedad. Estas vacunas requieren múltiples dosis o dosis de refuerzo para una inmunidad efectiva.
El Mercado de Vacunas Inactivadas está Segmentado por Producto (Viral, Bacteriano y Otros), Vía de Administración (Subcutánea, Oral e Intravenosa), Método de Inactivación (Detergente Disolvente, Radiación, Concentración de pH, Inactivación por Calor y Otros), Usuario Final (Hospitales, Clínicas Especializadas, Entornos de Atención Domiciliaria e Instituciones de Investigación), Canal de Distribución (Farmacias Hospitalarias, Farmacias Minoristas y Farmacias en Línea) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Resumen de la segmentación
| Viral |
| Bacteriano |
| Otros Productos |
| Subcutánea |
| Oral |
| Intravenosa |
| Detergente Disolvente |
| Radiación |
| Concentración de pH |
| Inactivación por Calor |
| Otros Métodos de Inactivación |
| Hospitales |
| Clínicas Especializadas |
| Entornos de Atención Domiciliaria |
| Instituciones de Investigación |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Producto | Viral | |
| Bacteriano | ||
| Otros Productos | ||
| Por Vía de Administración | Subcutánea | |
| Oral | ||
| Intravenosa | ||
| Por Método de Inactivación | Detergente Disolvente | |
| Radiación | ||
| Concentración de pH | ||
| Inactivación por Calor | ||
| Otros Métodos de Inactivación | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Entornos de Atención Domiciliaria | ||
| Instituciones de Investigación | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de vacunas inactivadas en 2032?
Se prevé que el mercado alcance 36,32 mil millones de USD en 2032.
¿Qué categoría de producto lideró los ingresos en 2026?
Las formulaciones virales inactivadas dominaron con el 66,43% de los ingresos de 2026.
¿A qué velocidad crecerá Asia-Pacífico hasta 2032?
Se prevé que Asia-Pacífico registre una CAGR del 10,54% durante el período de pronóstico.
¿Por qué son importantes los canales de atención domiciliaria?
Proporcionan un crecimiento de CAGR del 12,87% al permitir la inmunización descentralizada mediante autoinyectores y equipos móviles.
¿Qué método de inactivación está creciendo más rápidamente?
Se proyecta que las técnicas de radiación, especialmente la irradiación gamma, se expandan a una CAGR del 11,32%.
¿Qué restringe más a los nuevos participantes?
Los altos costos de bioseguridad y cumplimiento de buenas prácticas de fabricación que pueden superar los USD 500 millones para instalaciones avanzadas.