
Tamaño y Participación del Mercado de Aceite Vegetal Hidrogenado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 37.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 47.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite Vegetal Hidrogenado por Mordor Intelligence
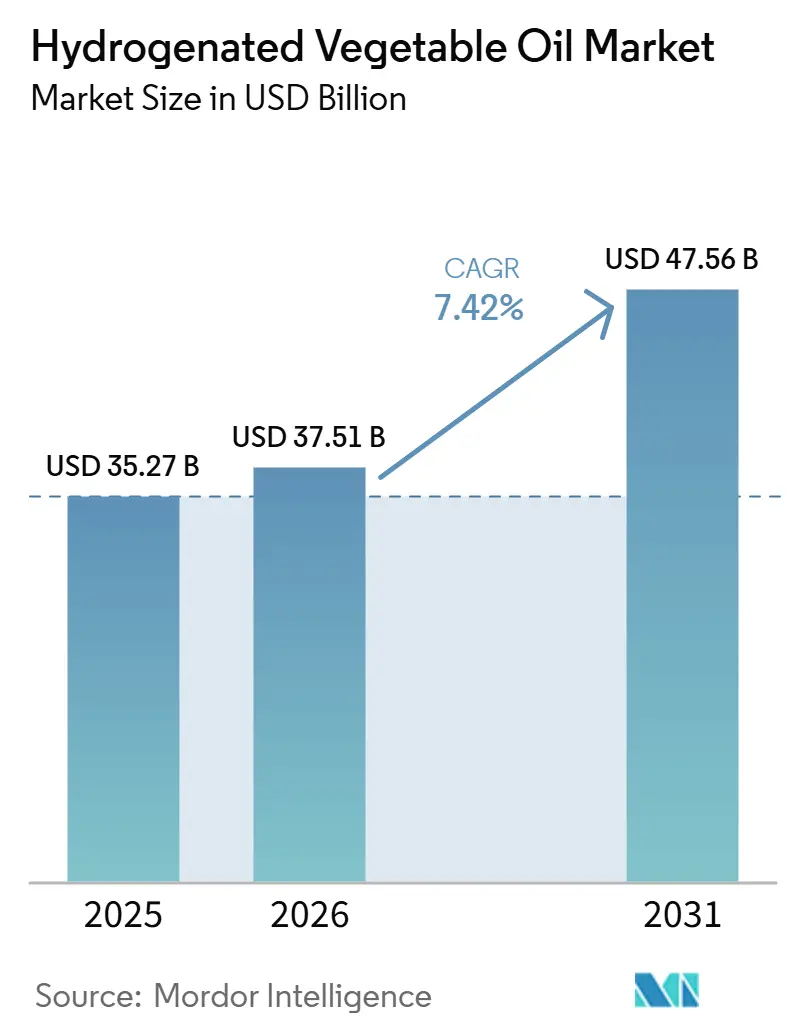
El tamaño del mercado de aceite vegetal hidrogenado fue valorado en 35,27 mil millones de USD en 2025 y se estima que crecerá desde 37,51 mil millones de USD en 2026 hasta alcanzar los 47,56 mil millones de USD en 2031, a una CAGR del 4,86% durante el período de previsión (2026-2031). El mercado de aceite vegetal hidrogenado está siendo reformulado por los fabricantes de alimentos que reemplazan los aceites parcialmente hidrogenados por grasas totalmente hidrogenadas e interesterificadas que pueden satisfacer necesidades funcionales sin grasas trans industriales. Casi 60 países, que representan el 46% de la población mundial, habían adoptado políticas de mejores prácticas para la eliminación de grasas trans en mayo de 2025, lo que incrementó la necesidad de reformulación verificada y cadenas de suministro conformes. El mercado de aceite vegetal hidrogenado tiene, por tanto, demanda en dos entornos distintos: grasas asequibles que respaldan los alimentos procesados en las economías en desarrollo y grasas especializadas que atienden las necesidades de reformulación en las economías desarrolladas. Los productores integrados pueden aprovechar su escala de refinación y sus capacidades de procesamiento técnico para atender ambos requerimientos. El mercado de aceite vegetal hidrogenado también enfrenta un mayor escrutinio sobre la trazabilidad de las materias primas y el cumplimiento normativo del producto terminado, lo que favorece a los proveedores que pueden documentar sus procesos y materias primas.
Conclusiones Clave del Informe
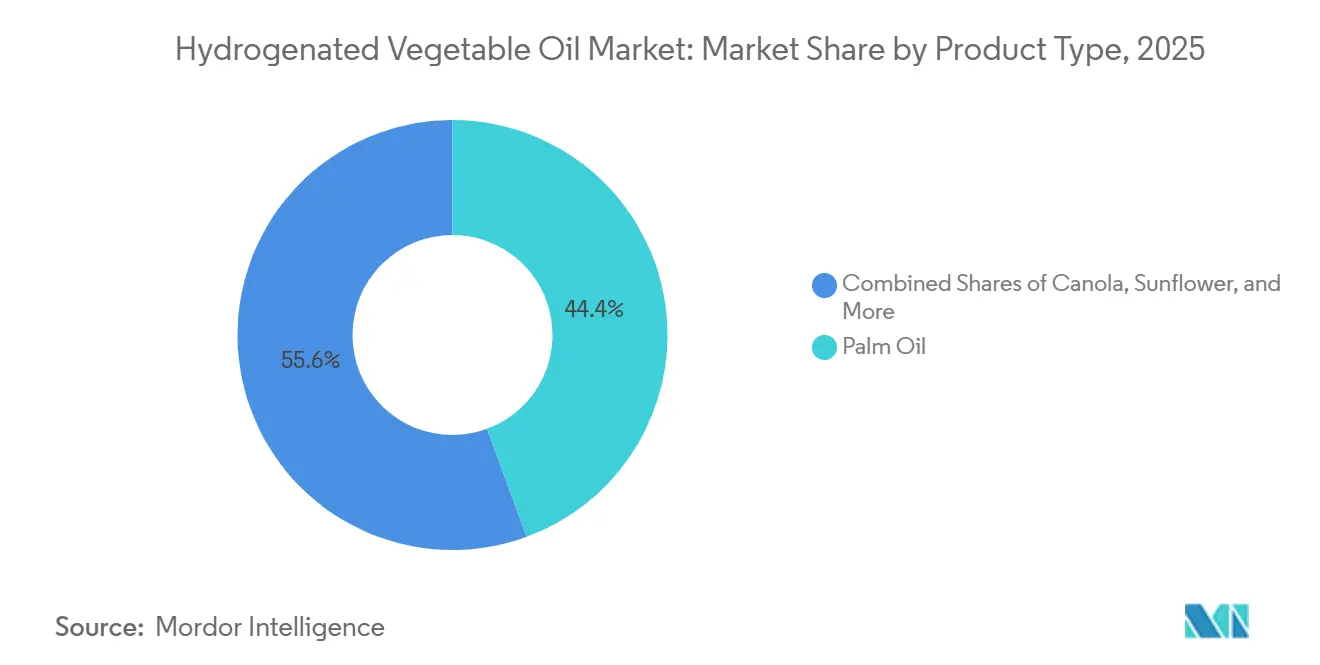
- Por tipo de producto, el aceite de palma representó el 44,38% de la participación del mercado de aceite vegetal hidrogenado en 2025, mientras que se prevé que el aceite de girasol crezca a una CAGR del 5,86% hasta 2031.
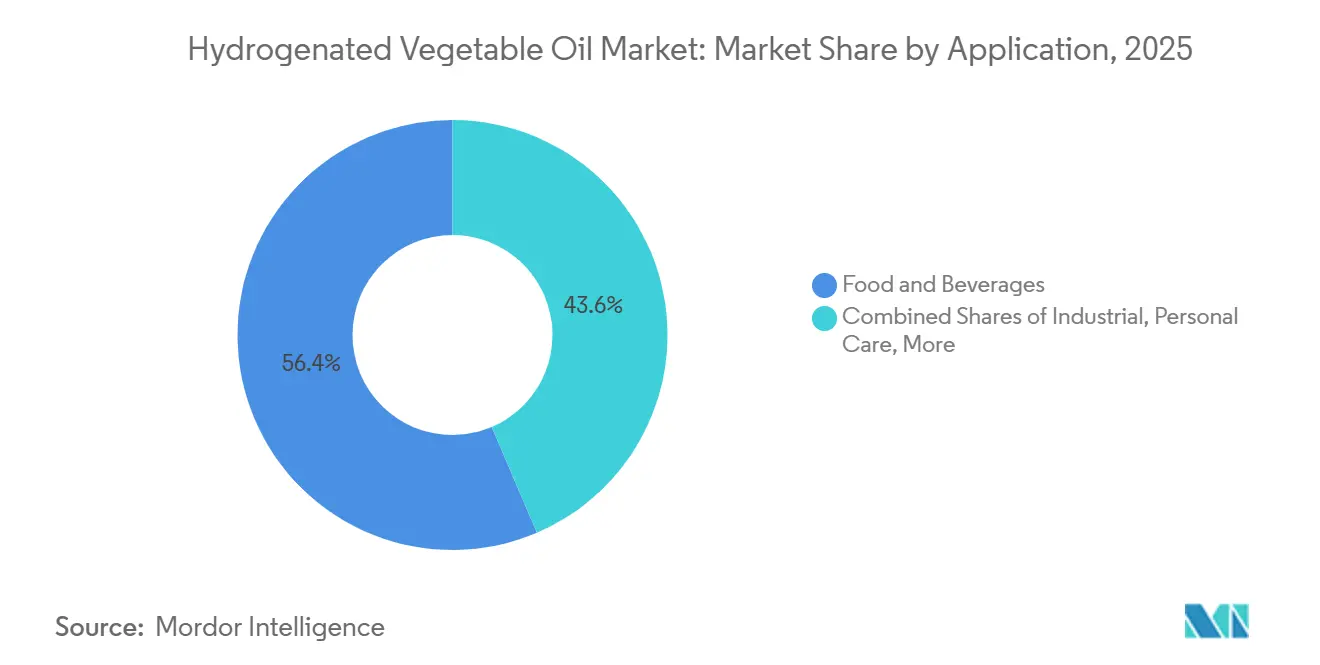
- Por aplicación, los alimentos y bebidas representaron el 56,43% de la participación del mercado de aceite vegetal hidrogenado en 2025, mientras que se proyecta que las aplicaciones industriales se expandan a una CAGR del 6,03% hasta 2031.
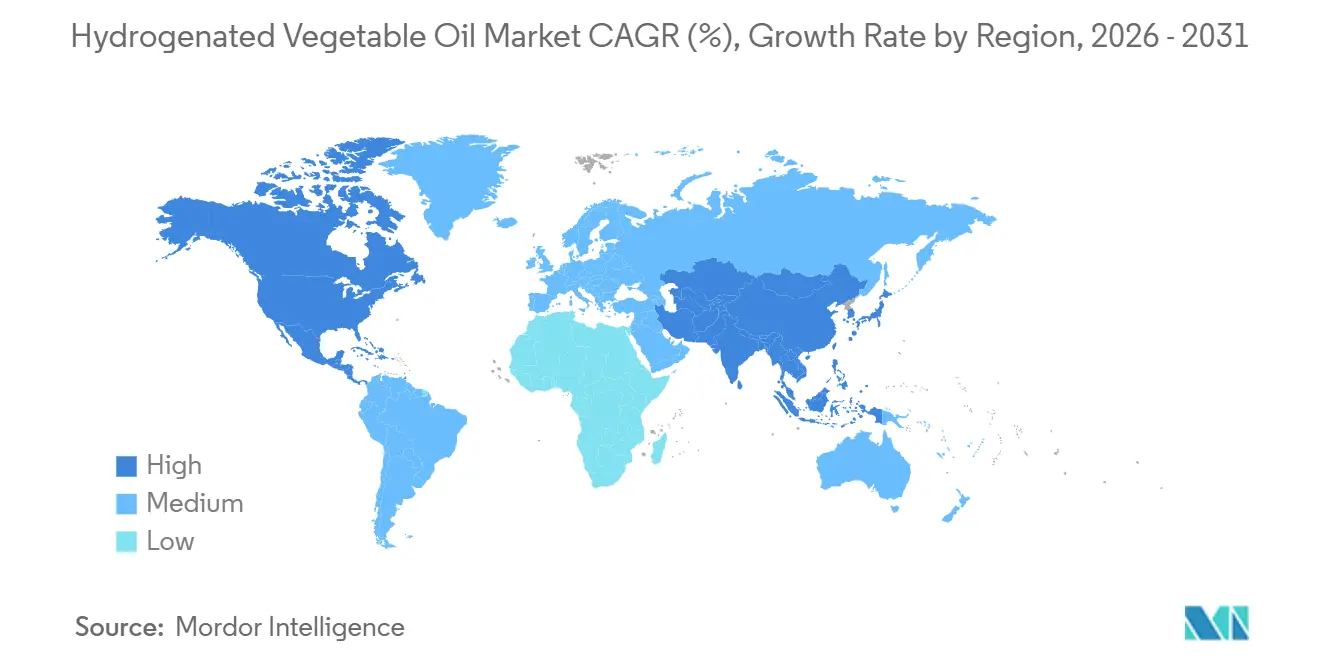
- Por geografía, América del Norte representó el 35,68% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 6,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Expansión de Grasas Especializadas y Funcionales | +1.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente Demanda de Grasas Especializadas de la Industria de Alimentos Procesados | +1.5% | Global, con Brasil, China e India liderando el crecimiento en volumen | Largo plazo (≥ 4 años) |
| Creciente Demanda de Ingredientes Grasos Rentables | +1.2% | Asia-Pacífico y Oriente Medio y África, con extensión a América del Sur | Largo plazo (≥ 4 años) |
| Demanda Creciente de Aplicaciones de Fritura Industrial | +0.8% | América del Norte y Asia-Pacífico como mercados principales | Mediano plazo (2–4 años) |
| Avances en Tecnologías de Modificación de Grasas | +0.9% | Global, con ganancias tempranas en centros de I+D de la Unión Europea y América del Norte | Mediano plazo (2–4 años) |
| Creciente Inclinación hacia las Grasas de Origen Vegetal | +0.6% | América del Norte y Unión Europea, con extensión temprana a Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Expansión de Grasas Especializadas y Funcionales
Las grasas especializadas y funcionales están cambiando la forma en que el mercado de aceite vegetal hidrogenado sirve a los fabricantes de alimentos. Los requisitos de los Estados Unidos han eliminado los aceites parcialmente hidrogenados de los usos alimentarios, alentando a los productores de alimentos a utilizar alternativas completamente hidrogenadas e interesterificadas donde se requiere un rendimiento de grasa sólida[1]. Estas alternativas pueden proporcionar un comportamiento de fusión controlado evitando las grasas trans producidas industrialmente. Cargill anunció en marzo de 2026 una expansión plurianual de su instalación de aceites comestibles en Port Klang, Malasia, añadiendo tecnología de producción de grasas especializadas para atender a clientes de confitería, panadería y lácteos. Este tipo de inversión eleva el estándar operativo para los proveedores que desean participar en formulaciones complejas para clientes. Los equivalentes de manteca de cacao siguen siendo importantes porque los recubrimientos de chocolate requieren una cristalización, fusión y rendimiento sensorial estrechamente controlados.
Creciente Demanda de Grasas Especializadas de la Industria de Alimentos Procesados
La producción de alimentos procesados sigue siendo una fuente central de demanda para el mercado de aceite vegetal hidrogenado. Las panaderías y los productores de confitería utilizan shortenings, margarinas y grasas de relleno porque estos ingredientes ofrecen textura, consistencia y estabilidad en el almacenamiento. Una revisión de 2026 de alternativas a la hidrogenación de aceites vegetales identificó la interesterificación, la oleogeleación y la sonocristalización como enfoques relevantes para mantener las propiedades funcionales de las grasas reduciendo al mismo tiempo la exposición a las grasas trans. El mercado de aceite vegetal hidrogenado continúa sirviendo a aplicaciones donde estas tecnologías complementan, en lugar de reemplazar completamente, los métodos de procesamiento establecidos. La margarina y el shortening asequibles siguen siendo relevantes para los fabricantes de alimentos en el sur y el sudeste de Asia y en el África subsahariana. La orientación del Codex sobre el contenido de grasa vegetal en los productos de chocolate también proporciona un marco común para los fabricantes que adquieren ingredientes de grasa vegetal en distintos mercados.
Avances en Tecnologías de Modificación de Grasas
Las tecnologías de modificación de grasas son cada vez más importantes a medida que las empresas alimentarias buscan productos conformes y consistentes. La interesterificación enzimática proporciona una alternativa a la hidrogenación parcial y ayuda a los procesadores a desarrollar grasas para aplicaciones que requieren perfiles de fusión específicos. La revisión científica de 2026 describió la interesterificación, la oleogeleación y la sonocristalización como rutas técnicas establecidas para preservar las características funcionales en las grasas alimentarias[2]. Este cambio técnico favorece a las empresas que combinan capacidad de hidrogenación con conocimiento especializado en procesamiento. Fuji Oil ha desarrollado tecnologías de grasa SOS para alternativas a la manteca de cacao y está ampliando su presencia de refinación especializada en Malasia a través de su empresa conjunta con Johor Plantations Group. El mercado de aceite vegetal hidrogenado se está orientando en consecuencia hacia productos que se definen más por el rendimiento en la aplicación y la documentación que únicamente por el volumen a granel.
Creciente Inclinación hacia las Grasas de Origen Vegetal
El desarrollo de alimentos de origen vegetal está ampliando la gama de sistemas de grasas considerados por los formuladores de alimentos. AAK recibió una Carta de Sin Preguntas de la Administración de Alimentos y Medicamentos de los Estados Unidos en julio de 2024 para su notificación GRAS de estearina de karité, lo que permite su uso en alternativas de carne, aves y lácteos de origen vegetal. Esta aprobación dio a los fabricantes otra opción para aplicaciones de grasa sólida fuera de las materias primas tropicales. El mercado de aceite vegetal hidrogenado puede responder a través de ingredientes trazables a base de girasol, canola y colza para determinadas aplicaciones premium. FranceAgriMer informó sobre el interés en el aceite de colza completamente hidrogenado como opción para reducir la dependencia de grasas exóticas en aplicaciones alimentarias francesas que necesitan una textura sólida. La elección de la materia prima está por tanto cada vez más vinculada al etiquetado, el origen y los requisitos de formulación del cliente. Estas consideraciones son más significativas cuando los fabricantes desean tanto un posicionamiento de origen vegetal como un rendimiento físico fiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas sobre el contenido de grasas trans | -1.2% | América del Norte y Unión Europea (primarios), con extensión global a través de la iniciativa REPLACE de la OMS | Corto plazo (≤ 2 años) a Mediano plazo (2–4 años) |
| Creciente preferencia del consumidor por aceites más saludables | -0.8% | América del Norte y Europa principalmente; Asia-Pacífico urbano de forma creciente | Largo plazo (≥ 4 años) |
| Disponibilidad de grasas alternativas | -0.5% | Global, concentrado en mercados desarrollados | Mediano plazo (2–4 años) |
| Preocupaciones medioambientales y de sostenibilidad | -0.4% | Unión Europea y América del Norte (primarios), con extensión a través de la presión de certificación RSPO a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas sobre el Contenido de Grasas Trans
Las regulaciones sobre grasas trans restringen los aceites parcialmente hidrogenados, al tiempo que crean un requisito de reformulación para otros sistemas de grasas. El Reglamento de la Unión Europea 2019/649 limita los ácidos grasos trans industriales a 2,00 g por 100,00 g de grasa en los productos alimentarios, lo que exige a los fabricantes validar las formulaciones y mantener la documentación de cumplimiento[3]. La Organización Mundial de la Salud había validado a 9 países con políticas de eliminación de mejores prácticas en mayo de 2025, incluidos Austria, Noruega, Omán y Singapur. El mercado de aceite vegetal hidrogenado debe por tanto suministrar ingredientes que puedan cumplir las normas de los mercados de destino, no solo las del país productor. Las pruebas de productos terminados aumentan la exposición de las empresas alimentarias que compran intermedios no verificados. Esta condición tiende a favorecer a los proveedores certificados con sistemas de calidad establecidos.
Creciente Preferencia del Consumidor por Aceites más Saludables
El interés de los consumidores en aceites mínimamente procesados y con alto contenido en ácido oleico afecta a las categorías de alimentos orientadas al comercio minorista. Los aceites de girasol, canola y oliva han ganado atención en aplicaciones que históricamente dependían de grasas seleccionadas por su textura y vida útil. Los aceites completamente hidrogenados pueden estar libres de grasas trans industriales, pero el término hidrogenado puede seguir siendo asociado por los consumidores con productos parcialmente hidrogenados. Esta percepción puede limitar el atractivo de los productos incluso cuando su formulación cumple los requisitos modernos sobre grasas trans. El aceite de girasol alto oleico también se utiliza en la fritura comercial, donde una mayor vida útil del aceite puede apoyar las operaciones de servicios de alimentación. El mercado de aceite vegetal hidrogenado debe por tanto competir tanto en evidencia funcional como en una comunicación de producto comprensible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Aceite de Palma Lidera Mientras el Aceite de Girasol Gana TerrenoEl aceite de palma representó el 44,38% de los ingresos globales en 2025. Su posición refleja una ventaja en costos, un perfil de sabor neutro y su amplia idoneidad para la fritura en panadería, confitería y servicios de alimentación. Su forma semisólida a temperatura ambiente y su resistencia a la oxidación respaldan su uso en margarina y manteca vegetal. Estas características siguen siendo valiosas para los procesadores que operan a escala industrial, incluso cuando las expectativas europeas de diligencia debida aumentan la atención a la trazabilidad y el abastecimiento relacionados con la palma. Los proveedores deben demostrar prácticas sostenibles sin eliminar el papel técnico de las grasas derivadas de la palma.
El aceite de soya ocupó la segunda posición más importante, particularmente en los mercados de América del Norte y América del Sur, donde la capacidad establecida de trituración de semillas oleaginosas respalda una base de manteca rentable para los fabricantes de alimentos cercanos. Los productos derivados de la canola están ganando atención en aplicaciones premium en Canadá, Alemania y Francia, donde el posicionamiento sin organismos genéticamente modificados puede respaldar la diferenciación de productos. Las variantes de grasa tropical derivadas del coco y otras siguen siendo relevantes en usos seleccionados de confitería y cuidado personal. Se prevé que el aceite de girasol crezca a una CAGR del 5,86% hasta 2031. El tamaño del mercado de aceite vegetal hidrogenado para el aceite de girasol está respaldado por la demanda de formulaciones con etiqueta limpia y alternativas conformes con las restricciones de grasas trans. Los datos del Departamento de Agricultura de los Estados Unidos situaron la producción mundial de aceite de girasol alto oleico en 3,20 millones de toneladas métricas en el año de comercialización 2024/25, mientras que la concentración del suministro en Ucrania y Europa del Este fomenta el abastecimiento dual y los contratos a plazo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Alimentos y Bebidas Lideran Mientras los Usos Industriales se ExpandenLos alimentos y bebidas representaron el 56,43% de los ingresos globales en 2025. El segmento incluye productos lácteos, panadería y confitería, aperitivos y alimentos salados, y productos cárnicos. Las aplicaciones de panadería y confitería dependen del comportamiento de fusión controlado, la cristalización y la compatibilidad con los sistemas de manteca de cacao. Los cremadores de café, los análogos de queso, las coberturas batidas, los fideos instantáneos y las galletas sazonadas utilizan sistemas de grasa vegetal estructurada para lograr textura, estabilidad, vida útil y consistencia del producto. Los productos cárnicos de origen vegetal son un uso menor pero en desarrollo, ya que las grasas estructuradas pueden ayudar a crear la sensación en boca deseada.
Se proyecta que las aplicaciones industriales crezcan a una CAGR del 6,03% hasta 2031. Los lubricantes, las velas y los surfactantes industriales utilizan aceites vegetales hidrogenados por su estabilidad térmica y sus propiedades similares a la cera. El cuidado personal y los cosméticos son otra área de aplicación, donde estos ingredientes actúan como emolientes, agentes de consistencia y bases portadoras en lápices labiales, cremas para la piel y acondicionadores para el cabello. La alimentación animal es una aplicación menor y estable, especialmente en formulaciones de acuicultura y ganadería, donde la grasa contribuye a la densidad energética. Los requisitos de cumplimiento normativo para uso alimentario también elevan el costo de participación para los proveedores más pequeños. El mercado de aceite vegetal hidrogenado proporciona un insumo tanto para formulaciones de consumo como para procesos industriales, lo que amplía las fuentes de demanda.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Aceite Vegetal Hidrogenado en América del Norte
América del Norte concentró el 35,68% de los ingresos mundiales en 2025. Estados Unidos respalda esta posición gracias a una amplia base de fabricación de alimentos procesados y a su transición desde aceites parcialmente hidrogenados hacia alternativas totalmente hidrogenadas. La Administración de Alimentos y Medicamentos eliminó el estatus de ingrediente generalmente reconocido como seguro para los aceites parcialmente hidrogenados, y los cambios regulatorios posteriores suprimieron las referencias restantes en las normas alimentarias. Canadá y México añaden demanda a través de alimentos envasados y la actividad del sector de servicios de alimentación, mientras que las relaciones de suministro transfronterizas favorecen la estandarización de ingredientes grasos. Los servicios de alimentación y la fritura industrial siguen siendo importantes, ya que las cocinas comerciales requieren productos estables en almacén y de rendimiento fiable.
Mercado de Aceite Vegetal Hidrogenado en Europa
Europa cuenta con un entorno de reformulación maduro, configurado por los límites de grasas trans y la demanda de productos especializados. El límite de 2,00 g por 100,00 g establecido por la Unión Europea ha convertido las formulaciones conformes en un requisito consolidado para los fabricantes de alimentos. Se prevé que Alemania registre una CAGR del 4,71% hasta 2031, impulsada por la producción de productos de panadería, confitería y alimentos de origen vegetal. La demanda también refleja el interés por ingredientes grasos certificados y trazables, mientras que OMV puso en marcha en junio de 2024 una instalación austriaca de coprocesamiento con capacidad para 160.000,00 toneladas métricas anuales de biomasa líquida. España, los Países Bajos, Polonia y Bélgica aportan vínculos adicionales de procesamiento y comercialización para la región.
Mercado de Aceite Vegetal Hidrogenado en Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 8,62% hasta 2031, lo que la convierte en la región de más rápido crecimiento dentro del mercado de aceite vegetal hidrogenado. Malasia e Indonesia son importantes centros de procesamiento de aceite de palma y soja, mientras que India, China, Vietnam y Tailandia presentan una demanda en expansión en los sectores de panadería, fideos instantáneos y servicios de alimentación. El regulador alimentario de India ha aplicado límites de grasas trans para los alimentos procesados, lo que favorece el cambio hacia grasas totalmente hidrogenadas e interesterificadas. América del Sur se beneficia de la base oleaginosa de Brasil y Argentina y del crecimiento de su sector alimentario doméstico, mientras que Oriente Medio y África siguen siendo importantes regiones importadoras con elevadas importaciones de alimentos procesados y una producción doméstica en aumento. Los mercados del África subsahariana tienen un potencial a largo plazo a medida que avanza la urbanización, mejoran los ingresos y se desarrolla la capacidad de procesamiento de alimentos.
Panorama Competitivo
Concentración del Mercado
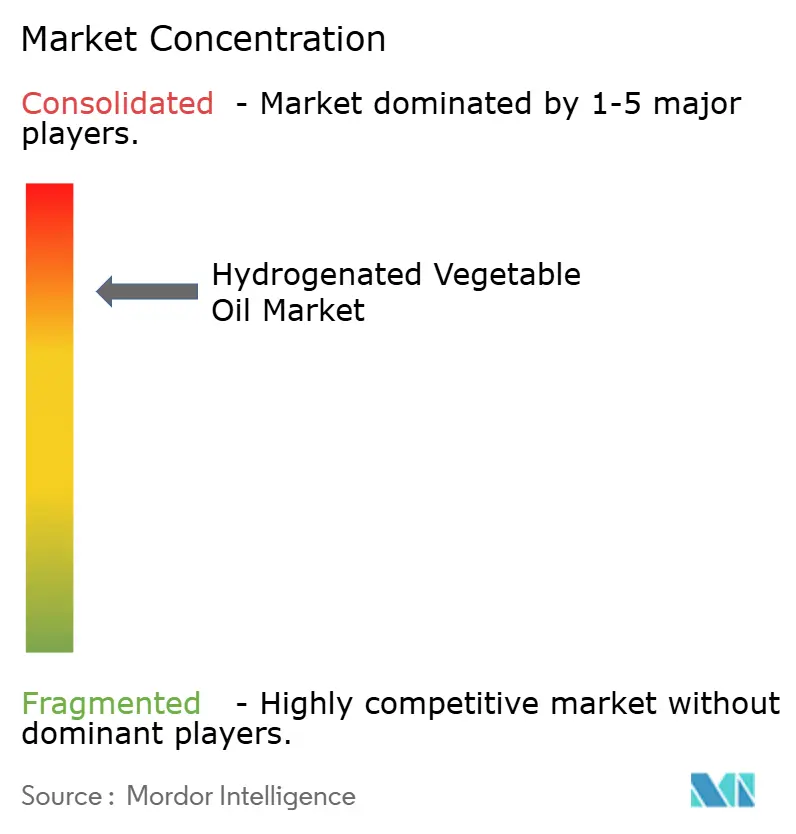
El mercado de aceite vegetal hidrogenado tiene una estructura concentrada porque los procesadores integrados pueden combinar plantaciones, operaciones de trituración, refinación y procesamiento de grasas especializadas. Wilmar International, Cargill, Bunge, AAK y ADM cuentan con redes de fabricación y suministro que alcanzan las regiones productoras de materias primas y los principales mercados de consumo. Su escala apoya la adquisición fiable, el soporte técnico y los sistemas de cumplimiento a medida que el mercado de aceite vegetal hidrogenado avanza de productos de grado básico hacia fracciones especializadas. Este cambio favorece a los proveedores que pueden desarrollar soluciones personalizadas y verificar el rendimiento del producto. Los productores más pequeños aún pueden competir donde ofrecen suministro local, formulaciones a medida o cantidades mínimas de pedido más bajas.
La expansión de Cargill en Port Klang en marzo de 2026 es un ejemplo de inversión en capacidad de grasas especializadas para clientes en Asia-Pacífico, Europa, Oriente Medio y África. La empresa asociada de IOI, Bunge Loders Croklaan, completó su segunda planta de grasas especializadas en Nueva Orleans a principios de 2026 y continuó trabajando en una refinería energéticamente eficiente en Ámsterdam, según el informe integrado de IOI de 2025. AAK y Kuala Lumpur Kepong formaron Nura Specialty Oils and Fats en octubre de 2025 para producir fracciones especializadas de palma para alternativas a la manteca de cacao. Estos proyectos sitúan la capacidad cerca de las principales regiones de materias primas y clientes, al tiempo que aumentan la disponibilidad de fracciones especializadas para aplicaciones de confitería. La ventaja competitiva radica en conectar el acceso a las materias primas con la refinación, el conocimiento de las aplicaciones y el aseguramiento de la calidad.
Los requisitos de sostenibilidad y trazabilidad añaden otro factor competitivo para el mercado de aceite vegetal hidrogenado. La certificación RSPO y los requisitos de la Unión Europea relacionados con la deforestación son cada vez más relevantes para los proveedores que sirven a compradores europeos. Estos requisitos pueden hacer que las cadenas de suministro verificadas sean más valiosas que el abastecimiento de bajo costo no verificado, aunque Oleo-Fats en Filipinas y Mewah International en Singapur pueden atender a clientes más pequeños con sistemas de grasas a medida. La refinería especializada JPG-Fuji Oil planificada en Malasia añade capacidad de procesamiento especializado de palma vinculada a una cadena de suministro con certificación sostenible.
Líderes de la Industria del Aceite Vegetal Hidrogenado
-
AAK AB
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill, Incorporated
-
Fuji Oil Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceite Vegetal Hidrogenado Empresas cubiertas en este informe
- AAK AB
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Wilmar International Limited
- IOI Corporation Berhad
- Fuji Oil Holdings Inc.
- Musim Mas Holdings Pte. Ltd.
- Louis Dreyfus Company B.V.
- Mewah International Inc.
- Oleo-Fats, Inc.
- Kuala Lumpur Kepong Berhad
- Sime Darby Plantation Berhad
- Golden Agri-Resources Ltd
- PT Sinar Mas Agro Resources and Technology Tbk
- Stratas Foods LLC
- Vandemoortele NV
- Upfield Holdings B.V.
- Puratos Group NV
- Palsgaard A/S
- Kerry Group plc
Desarrollos recientes de la industria en Mercado de Aceite Vegetal Hidrogenado
- Marzo de 2026: Cargill anunció una expansión multimillonaria de su planta de aceites comestibles en Port Klang, Malasia, añadiendo una nueva línea de producción de grasas especializadas, el primer despliegue de tecnología de procesamiento de grasas especializadas en la red global de aceites comestibles de Cargill. La expansión atiende a clientes de Asia-Pacífico, Europa, Oriente Medio y África con soluciones de grasas para confitería de chocolate, panadería y lácteos, basándose en una inversión previa de 20,00 millones de USD en la misma instalación en 2020.
- Marzo de 2026: La empresa asociada de IOI Corporation, Bunge Loders Croklaan, completó su segunda planta de grasas especializadas en Nueva Orleans, aumentando la capacidad de producción de equivalentes de manteca de cacao y sustitutos de manteca de cacao en un 5,00-10,00% interanual. Una nueva refinería energéticamente eficiente en Ámsterdam está avanzando, con la fase 1 programada para su finalización en septiembre de 2026, consolidando las operaciones europeas de BLC y reduciendo las emisiones de carbono de su infraestructura de la era de Róterdam.
- Octubre de 2025: AAK y Kuala Lumpur Kepong Berhad establecieron Nura Specialty Oils and Fats, una empresa conjunta en Pasir Gudang, Malasia, centrada en la producción de fracciones especializadas de palma para alternativas a la manteca de cacao. La inversión total de AAK es de 300,00 millones de SEK (28,00 millones de USD a los tipos de cambio de 2025) a lo largo de 3 años; se espera que la planta comience a operar en 2028 y alcance la plena utilización en 2029.
Alcance del Informe Global del Mercado de Aceite Vegetal Hidrogenado
Resumen de la segmentación
| Aceite de Palma |
| Aceite de Soya |
| Aceite de Canola |
| Aceite de Girasol |
| Otros |
| Alimentos y Bebidas | Productos Lácteos |
| Panadería y Confitería | |
| Aperitivos y Productos Salados | |
| Productos Cárnicos | |
| Otros Tipos | |
| Cuidado Personal y Cosméticos | |
| Alimentación Animal | |
| Industrial | |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Aceite de Palma | |
| Aceite de Soya | ||
| Aceite de Canola | ||
| Aceite de Girasol | ||
| Otros | ||
| Aplicación | Alimentos y Bebidas | Productos Lácteos |
| Panadería y Confitería | ||
| Aperitivos y Productos Salados | ||
| Productos Cárnicos | ||
| Otros Tipos | ||
| Cuidado Personal y Cosméticos | ||
| Alimentación Animal | ||
| Industrial | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la demanda de aceite vegetal hidrogenado hasta 2031?
Se prevé que el mercado de aceite vegetal hidrogenado crezca desde 37,51 mil millones de USD en 2026 hasta 47,56 mil millones de USD en 2031, a una CAGR del 4,86%.
¿Por qué los fabricantes de alimentos utilizan aceites vegetales hidrogenados?
Los fabricantes de alimentos utilizan estas grasas por su textura, comportamiento de fusión, estabilidad en el almacenamiento y consistencia en el proceso en productos de panadería, confitería, lácteos y aperitivos.
¿Qué tipo de producto lidera la demanda global?
El aceite de palma lideró con una participación del 44,38% en 2025 debido a su costo, sabor neutro, estabilidad y amplio uso en shortenings y grasas de fritura.
¿Qué aplicación está creciendo más rápido?
Se prevé que las aplicaciones industriales crezcan a una CAGR del 6,03% hasta 2031, impulsadas por lubricantes, velas y surfactantes industriales.